Интервью с основателем DogPay: тише едешь — дальше будешь, от U-карт к глобальной платёжной сети
 Odaily
Оригинал | Odaily News: (@OdailyChina)
Автор | jk
За последние два года, по мере того как нарратив TGE сошёл на нет, криптовалюты постепенно смещаются в сторону регулирования, и стейблкоин-платежи заметно набирают популярность.
До 2023 года, когда речь заходила о стейблкоинах, чаще всего имелись в виду торговля, ввод и вывод средств и ончейн-активы; теперь же они всё активнее проникают в более конкретные сценарии — трансграничные приём и отправку платежей, корпоративные расчёты и повседневные платежи. Одновременно с этим компании, строящие платёжные сервисы вокруг стейблкоинов, начали расширяться от простых U-карт или инструментов ввода-вывода средств к более полным платёжным системам, включающим счета, эквайринг, расчёты и выпуск карт.
DogPay — одна из таких компаний.
Если вы не знакомы с DogPay, это лидер в сфере стейблкоин-платежей в Азии: компания предоставляет Web3-предприятиям и трансграничным мерчантам услуги стейблкоин-эквайринга, корпоративные счета, карты и решения CaaS/BaaS, её бизнес-сеть охватывает более 140 стран и регионов и подключена к основным расчётным сетям, таким как SWIFT, ACH, SEPA и FPS, обслуживая более тысячи корпоративных клиентов. От счетов и эквайринга до выпуска карт и расчётов DogPay выстраивает глобальную платёжную инфраструктуру, соединяющую стейблкоины с традиционной финансовой системой.
Но за лицензиями и цифрами остаются вопросы: зачем клиентам вообще нужен платёжный провайдер? Как именно деньги движутся внутри этой системы? Что именно экономят криптоплатёжные решения по сравнению с традиционными?
Odaily News: удалось пообщаться один на один с сооснователем DogPay Питером о рынке регулируемых платежей.
Ниже — полный текст интервью:
Odaily News: Полагаю, у большинства читателей есть общее представление о стейблкоин-платежах. Не могли бы вы привести реальные примеры клиентов и объяснить, зачем им ваши решения?
Питер: Есть один удобный для рассказа пример — MUFY. Это продуктовая компания эпохи ИИ, она делает платформу эмоционального ИИ-компаньона: для каждого персонажа задана своя история, и пользователи могут общаться с этими персонажами.
Когда команда выходила на зарубежные рынки и привлекала пользователей по всему миру, порог приёма платежей оказался очень высоким, а самостоятельно создать соответствующий продукт — сложно. Мы предоставили им стейблкоин-эквайринг: пользователи платформы могут напрямую оплачивать через стейблкоин-платежи DogPay — будь то подписка или пополнение счёта для покупки баллов, всё это обрабатывается нашим продуктом.
Кроме того, в наш эквайринговый продукт встроена система KYT (Know Your Transaction, «знай свою транзакцию»), поэтому поступающие компаниям средства «чистые»: средства, не прошедшие KYT, не могут быть зачислены, что фактически создаёт для бизнеса слой изоляции от рисков.
Odaily News: То есть MUFY — это традиционная ИИ-компания, а не Web3-компания, верно?
Питер: Верно. Большинство наших клиентов — не Web3-компании, а предприятия, занимающиеся реальной торговлей товарами или услугами.
Например, некоторые клиенты, торгующие товарами, получают оплату в стейблкоинах напрямую из Южной Америки или Африки. Они могут конвертировать стейблкоины в фиат в DogPay и затем перевести их на свой корпоративный счёт. Это возможно потому, что мы напрямую предоставляем предприятиям корпоративные банковские счета, и приём платежей, конвертация и зачисление могут выполняться на одной платформе.
Решение DogPay Web2+Web3, источник: официальный сайт
Odaily News: Как средства превращаются из фиатного счёта в стейблкоины, а затем в средства, которыми предприятие может распоряжаться? Например, если пользователь из небольшой страны совершает платёж, как эти деньги шаг за шагом попадают на счёт предприятия?
Питер: Прежде всего, для оказания таких финансовых услуг необходимо иметь лицензии. Сейчас у нас есть лицензии в Гонконге, США и Канаде, а европейская лицензия находится в процессе получения. Только имея лицензии, мы можем сотрудничать с банками и открывать крупные банковские счета.
Это можно понимать так: после получения лицензии банки предоставляют нам возможность открывать счета, и мы фактически становимся цифровым банком — открытие счетов клиентов происходит через нас. Конкретно: под этим основным счётом мы открываем для каждого клиента отдельный виртуальный счёт (VA). При этом платформа также предоставляет клиентам интерфейс для открытия корпоративного банковского счёта и криптовалютный кошелёк.
После того как предприятие проходит KYB, KYC и открывает счёт в DogPay, оно может сразу пользоваться этой системой. Пример: материковая китайская компания экспортировала партию мотоциклов в Нигерию и получила оплату в стейблкоинах. Сделка реальна, поэтому компания может на основании торгового контракта перевести стейблкоины на свой корпоративный криптосчёт у нас, а затем платформа напрямую конвертирует их в доллары, которые поступают на корпоративный счёт, открытый в DogPay.
Сейчас наши счета включают счета JP Morgan в США, а также счета в OCBC, DBS и других банках. После открытия счёта клиентом оплата поступает и конвертируется в доллары — этот шаг мы называем off-ramp. После перевода средств на банковский счёт это полностью соответствующий требованиям доход, который можно напрямую использовать в повседневной деятельности предприятия. Таков в общих чертах весь процесс.
On-ramp из фиата в криптовалюту работает в обратном порядке. Поскольку мы предоставляем полностью соответствующие требованиям банковские счета, на примере счёта JP Morgan: имея такой счёт, клиент может совершать как внутренние переводы в США, так и трансграничные переводы через SWIFT, поэтому каналы движения средств полностью открыты.
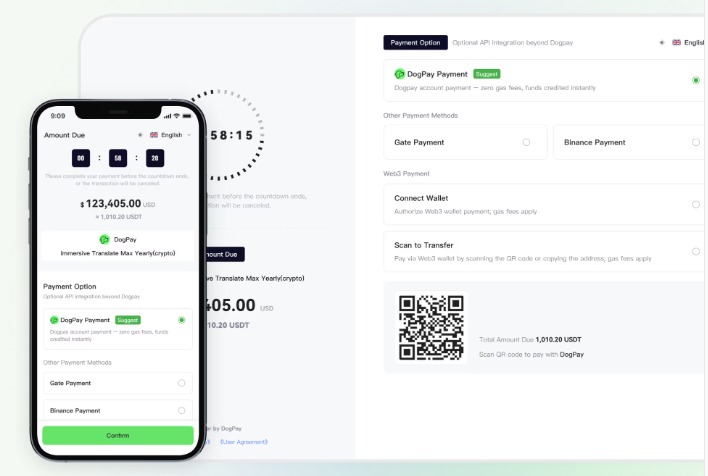
Приём платежей для бизнеса в DogPay, источник: официальный сайт
Odaily News: По сравнению с традиционными финансами, на каких этапах этот процесс снижает потери и повышает эффективность?
Питер: У традиционной товарной торговли есть неотъемлемый риск: за исключением нескольких основных фиатных валют, курсы валют большинства стран мира очень волатильны. Поэтому, принимая фиат на месте, клиенты сталкиваются с валютным риском, а расчётный цикл слишком длинный — это основные болевые точки. Традиционный SWIFT-перевод занимает как минимум неделю.
А при приёме средств в стейблкоинах деньги напрямую поступают на корпоративный криптосчёт и затем конвертируются в доллары, что в основном завершается в тот же день или даже в течение нескольких часов. Для бизнеса это означает сокращение цикла возврата средств, значительный рост эффективности, а также отсутствие курсовых и иных потерь.
Кроме того, объём стейблкоинов в торговых расчётах постоянно растёт. Изначально мы выбрали эту нишу для старта именно потому, что ожидали быстрого роста объёмов расчётов в товарной торговле и торговле услугами.
Odaily News: Какой продукт DogPay сейчас используется больше всего? U-карты, банковские счета или такие сервисы, как Card as a Service и Bank as a Service?
Питер: Это разные типы продуктов. Card as a Service и Bank as a Service — это предоставление наших базовых возможностей другим компаниям, которые хотят заниматься стейблкоин-платежами.
Приведу два примера. У нас есть вьетнамский клиент, который занимается платёжным бизнесом, связанным с внешней торговлей, но не имеет возможности открыть долларовый счёт, — мы предоставили ему такую возможность. Есть также бразильский клиент, который работает в сфере платежей, но не может выпускать U-карты и хочет это делать, — мы предоставили ему возможности Card as a Service, и он выпустил долларовые карты на местном рынке.
Клиентская база по обоим типам услуг быстро растёт. Но по объёмам крупнейшим направлением остаётся OTC: DogPay ежемесячно обрабатывает около $500 млн.
Odaily News: При таком большом потоке какую именно работу DogPay выполняет за кулисами?
Питер: В основном она делится на две части. Сначала о криптовалютной части.
Во-первых, подавляющее большинство компаний не обладает компетенциями по управлению средствами и не может проводить KYT, то есть обеспечивать «чистоту» средств. Поэтому им нужен платформенный продукт, который помогает избежать риска получения «загрязнённых» криптовалют.
Во-вторых, эквайринг. Для эквайринга нужно для каждого пользователя генерировать одноразовый QR-код на указанную сумму, а также выполнять целый ряд операций по агрегации средств. Мы уже полностью разработали всю эту систему, клиенты подключаются и сразу пользуются, им не нужно заново изучать криптовалютную специфику. Контроль рисков, агрегация средств и другие звенья также включены в систему.
Теперь о части с фиатными банковскими счетами. Если клиенту самостоятельно открывать счета в JP Morgan, Standard Chartered или корейских банках, это займёт много времени, а требования к квалификации очень высоки. Мы уже прошли регистрацию в этих лицензированных юрисдикциях и обычно помогаем клиентам открыть счёт за два дня. KYC и KYB также выполняются у нас.
Odaily News: То есть вы выполняете за клиентов комплаенс-часть.
Питер: Да. Мы берём на себя комплаенс и выстраиваем инфраструктуру, а для клиентов это означает «подключился и пользуешься».
Odaily News: Как вы считаете, в чём настоящая конкурентоспособность рынка криптокарт, или U-карт? Чем они отличаются от традиционных карт Visa?
Питер: Со стороны может показаться, что мы бросаем вызов Visa или Mastercard. Но на самом деле это не так. За последние полгода и Visa, и Mastercard активно интегрируют стейблкоины.
Этот процесс можно разделить на два этапа. Некоторое время назад карточные сети использовали привязку стейблкоинов к доллару: эмитенты по-прежнему рассчитывались с Visa в долларах, но карты могли принимать пополнения в USD. А в последнее время некоторые карты уже поддерживают прямое пополнение стейблкоинами, и при расчётах на стороне Visa также используются стейблкоины.
Таким образом, и традиционные карточные сети, и более поздние финтех-сервисы по сути совместно развивают рынок стейблкоин-U-карт. Благодаря стейблкоинам больше людей могут открывать различные долларовые карты, а не оставаться за пределами обслуживания.
Пример: эмитенты карт есть в США, Гонконге, Сингапуре. Раньше из-за ограничений по юрисдикции пользователю из Южной Америки было сложно открыть карту, выпущенную в Сингапуре. Теперь со стейблкоинами пользователи могут свободнее выбирать карты из разных регионов эмиссии в зависимости от своих реальных потребностей. Так что в целом это процесс совместного строительства и расширения охвата услуг.
Для Visa за многие годы уже построена очень зрелая глобальная расчётная сеть: и офлайн-POS-терминалы, и онлайн-подписки работают по стандартам, заданным Visa, и эту часть не нужно переворачивать. Появление стейблкоинов позволяет сделать эти продукты доступными большему числу людей.
Поэтому никто не стремится разрушить систему Visa. Пользовательские привычки — физические карты, виртуальные карты, Apple Pay, Google Pay — не нужно менять или переучиваться, просто на этапе расчётов появляется дополнительная опция в виде стейблкоинов.
Odaily News: По сравнению с другими конкурентами в сфере платежей и U-карт, в чём главное конкурентное преимущество и «ров» DogPay?
Питер: Я считаю, что главное преимущество — это возможности каналов. Любой бизнес можно рассматривать как бизнес цепочки поставок, и ключевой вопрос — в каком звене этой цепочки вы находитесь.
На примере карт цепочка сверху вниз выглядит так: карточная сеть, участники карточной сети, эмитенты; ниже эмитентов — карточные платформы, а под ними — различные white-label дистрибьюторы. За последние два года мы видели, как многие карточные бренды один за другим исчезали: причина в том, что они использовали общие BIN и находились в нижней части цепочки, поэтому их переговорная сила и устойчивость к рискам были слабыми.
DogPay находится на уровне эмитента и может выпускать независимые BIN, помогая клиентам выпускать нужные им карты. Мы не используем общие BIN, а можем для каждого клиента отдельно подать заявку на собственный BIN.
С банковскими счетами та же логика: по мере роста объёмов средств и расширения лицензионных возможностей мы можем постоянно получать поддержку большего числа банков. Сейчас у нас уже есть банки в Гонконге, Сингапуре, США и Корее, а после одобрения европейской лицензии, вероятно, подключатся и европейские банки. Мы постоянно получаем более качественные лицензии, затем — более качественные банковские ресурсы и открываем эти возможности клиентам. Позиция в цепочке поставок определяет, насколько высоко может подняться компания.
Занять такую позицию непросто. Сами лицензии дороги, процесс подачи заявки занимает длительное время, а некоторые лицензии сложно удерживать в долгосрочной перспективе.
KYB для бизнеса в DogPay, источник: официальный сайт
Второе преимущество — мы лучше понимаем реальные потребности клиентов. Большинство клиентов DogPay — это не Web3-компании, как можно подумать со стороны, а традиционные предприятия: внешнеторговые компании, компании, выводящие сервисы и приложения за рубеж, компании, занимающиеся зарубежным маркетингом, и т.д. Бизнес-процессы и продуктовые требования таких клиентов довольно сложны, и за время длительного обслуживания мы накопили стандартизированные решения.
Для сравнения, потребности Web3-компаний обычно более однотипны: либо привлечение средств, либо выпуск карт, например white-label карт. Разные клиентские группы означают разную глубину понимания клиентов, а эта глубина понимания определяет продуктовую структуру и темп развития компании.
Odaily News: Вы упомянули лицензии. Не могли бы вы подробнее рассказать, в каких юрисдикциях у вас сейчас есть лицензии? Насколько они ценны и каков порог входа?
Питер: Сейчас у нас в Гонконге есть лицензия MSO и лицензия TCSP (TCSP — это лицензия трастового типа), а также лицензия на кредитование; в США и Канаде — лицензии MSB; европейская лицензия находится в процессе получения, и в этом году мы также планируем подать заявку на лицензию MPI в Сингапуре.
Odaily News: Сложно ли получить эти лицензии? Все говорят, что они очень ценные, но в чём именно заключается порог?
Питер: Сложность в том, что лицензированные организации должны особенно бережно относиться к своей репутации, поэтому требования регуляторов к заявителям соответственно выше. На этапе подачи заявки регулятор проводит более строгую проверку прошлой деятельности компании, включая всех клиентов, которых она обслуживала.
После получения лицензии и входа в регуляторную систему требования не ослабевают. Нужно соответствовать более высоким стандартам AML и регуляторным требованиям, и обслуживание каждого клиента должно строго выполняться в соответствии с этими стандартами.
Поэтому компании, работающие по лицензии, часто развиваются относительно медленнее. Но в медлительности есть плюс: каждая операция выдерживает проверку, и фундамент компании становится прочнее.
Odaily News: Есть ли данные, которые можно раскрыть, например порядок количества клиентов, выручка или хотя бы диапазоны?
Питер: Сейчас мы ежемесячно обрабатываем около $500 млн. Что касается корпоративных клиентов, недавно мы преодолели отметку в 1000, сейчас у нас более тысячи корпоративных клиентов.
Odaily News: Предлагаете ли вы разные решения для разных регионов и типов клиентов (высокочастотные, низкочастотные, крупные, мелкие)?
Питер: У нас много продуктов: выпуск карт, банковские счета, OTC, а также карты для непосредственного использования предприятиями — мы называем это «гибкой комбинацией».
Клиент может выбрать только одну услугу, например открыть только счёт и использовать его только для приёма или только для отправки платежей; а может свободно комбинировать в соответствии со своими бизнес-потребностями, например добавить к счёту эквайринг, выпуск карт или использование карт. Нас можно понимать как поставщика целого комплекса инфраструктуры для движения средств предприятия.
Недавно мы также добавили возможность AI router. Мы заметили, что у предприятий, помимо приёма и отправки платежей, есть большой объём расходов, которыми нужно управлять, и расходы на использование ИИ — одна из них. Наше суждение таково: начиная с этого года уже не будет много компаний, подчёркивающих «мы внедрили ИИ», точно так же, как сегодня ни одна компания не станет специально подчёркивать «мы подключены к интернету», — ИИ уже стал инфраструктурой. Поэтому мы выпустили продукт AI router, который унифицирует маршрутизацию и централизованное подключение основных больших моделей, а затем предоставляет их клиентам.
В использовании клиент может создать корпоративный счёт на платформе и распределить лимиты между разными сотрудниками. Расходы каждого сотрудника контролируемы, предприятие управляет ими централизованно через бэк-офис, и все расходы видны как на ладони.
Логика этого продукта очень похожа на наши корпоративные карты. После открытия счёта у нас предприятие может выпустить расходные карты для всех сотрудников. Раньше командировочные и повседневные расходы сотрудников часто проходили через процесс возмещения, что было громоздко; теперь наша схема такова: каждому сотруднику напрямую выделяется определённый лимит, сотрудник расплачивается картой, и можно заранее задать, на какие продукты эту карту можно использовать, а на какие нельзя. Таким образом, предприятию больше не нужно проходить сложные процедуры согласования.
В целом мы объединяем приём и расходование средств предприятия в единую комплексную корпоративную инфраструктуру.
Odaily News: Какие сценарии трансграничных платежей, по вашему мнению, лучше всего подходят для стейблкоинов? А какие — не очень?
Питер: Здесь есть несколько уровней причин, позвольте рассказать подробнее.
Когда стейблкоины только появились, их объём был очень мал, ликвидность ограничена, поэтому они могли решать лишь очень узкие задачи, в основном в сфере DeFi и торговли. После закона GENIUS, включая последующие новые законы, масштаб стейблкоинов будет постоянно расти. Рост масштаба создаёт эффект перелива: раньше из-за недостаточной ликвидности они оставались только в криптосфере; когда объём эмиссии становится большим, они могут охватывать множество сценариев, включая торговлю, игровые платежи, подписки на продукты и даже повседневную жизнь. Это неизбежная тенденция развития.
Поэтому теоретически мы считаем, что все сценарии можно рассчитывать стейблкоинами. Просто раньше из-за недостаточного объёма эмиссии лишь небольшая часть клиентов первой осознала это; со временем стейблкоин станет очень распространённой валютой.
Ещё одно преимущество — сейчас мы изучаем agent payments. Стейблкоин — это программируемая валюта в мире. Agent payments затрагивают многие аспекты, например оплату по объёму использования, включая микроплатежи. Я уверен, что скоро все увидят такие продукты, то есть новые бизнес-модели.
Прежние бизнес-модели обязательно зависели от карточных платежей, поэтому одни строились на подписках, другие — на электронной коммерции с фиатными платежами. А после появления agent payments сейчас обсуждается протокол x402, и некоторые компании пробуют логику MPP (machine payments platform). Когда такая инфраструктура появится, в будущем возникнут новые бизнес-модели, например микроплатежи по объёму использования, и агенты смогут приносить доход, а не только потреблять большие модели и создавать расходы. В будущем агенты смогут зарабатывать деньги для людей.
Мы с нетерпением ждём появления таких бизнес-моделей, и именно поэтому мы заранее интегрировали соответствующие возможности и сначала построили инфраструктуру. Когда в будущем появятся такие новые клиенты, они смогут напрямую у нас одним кликом вызывать эти возможности и исследовать их.
Odaily News: Были ли в процессе предпринимательства, особенно при создании DogPay, самые интересные или самые трудные истории?
Питер: Если говорить о трудностях, то на самом деле мы шли довольно медленно. Вся команда придерживалась логики комплаенса при построении компании, поэтому общий темп был медленным, и внешне мы практически не занимались PR.
Однако оглядываясь назад, самые трудные моменты были не такими уж страшными. Именно благодаря медленному темпу наш рост был относительно устойчивым, и мы не сталкивались с особенно большими препятствиями — это честно.
За это «медленное» время мы также видели, как многие финтех-компании, одновременно с нами начавшие выпускать карты, одна за другой сталкивались с проблемами: одни обанкротились, у других произошли инциденты безопасности, третьи рухнули из-за нарушений в бизнесе и требований возврата средств. В финансовых услугах по сути продаётся доверие. Наши клиенты тоже предпочитают, чтобы мы были стабильными: можно медленнее, можно дороже, но сервис должен быть достаточно надёжным.
По цене у нас действительно нет преимущества, но мы и не стремились демпинговать. Мы понимаем, что за многими низкими ценами на рынке стоит субсидирование клиентов за счёт компании. Мы не считаем, что к финансовым услугам применим интернет-подход, то есть привлечение клиентов за счёт субсидий, потому что такие субсидии сами по себе неустойчивы.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.