BlackRock возглавил отток: из ETH-ETF исчезло $1,6 млрд
 chaincatcher
Автор: Wealthy
BlackRock возглавил отток: из ETH-ETF исчезло $1,6 млрд
В октябре 2026 года на Уолл-стрит произошло нечто довольно неловкое. Именно BlackRock ввел ETH в брокерские счета, но именно фонд BlackRock (ETHA) показал крупнейший отток средств из ETH в октябре.
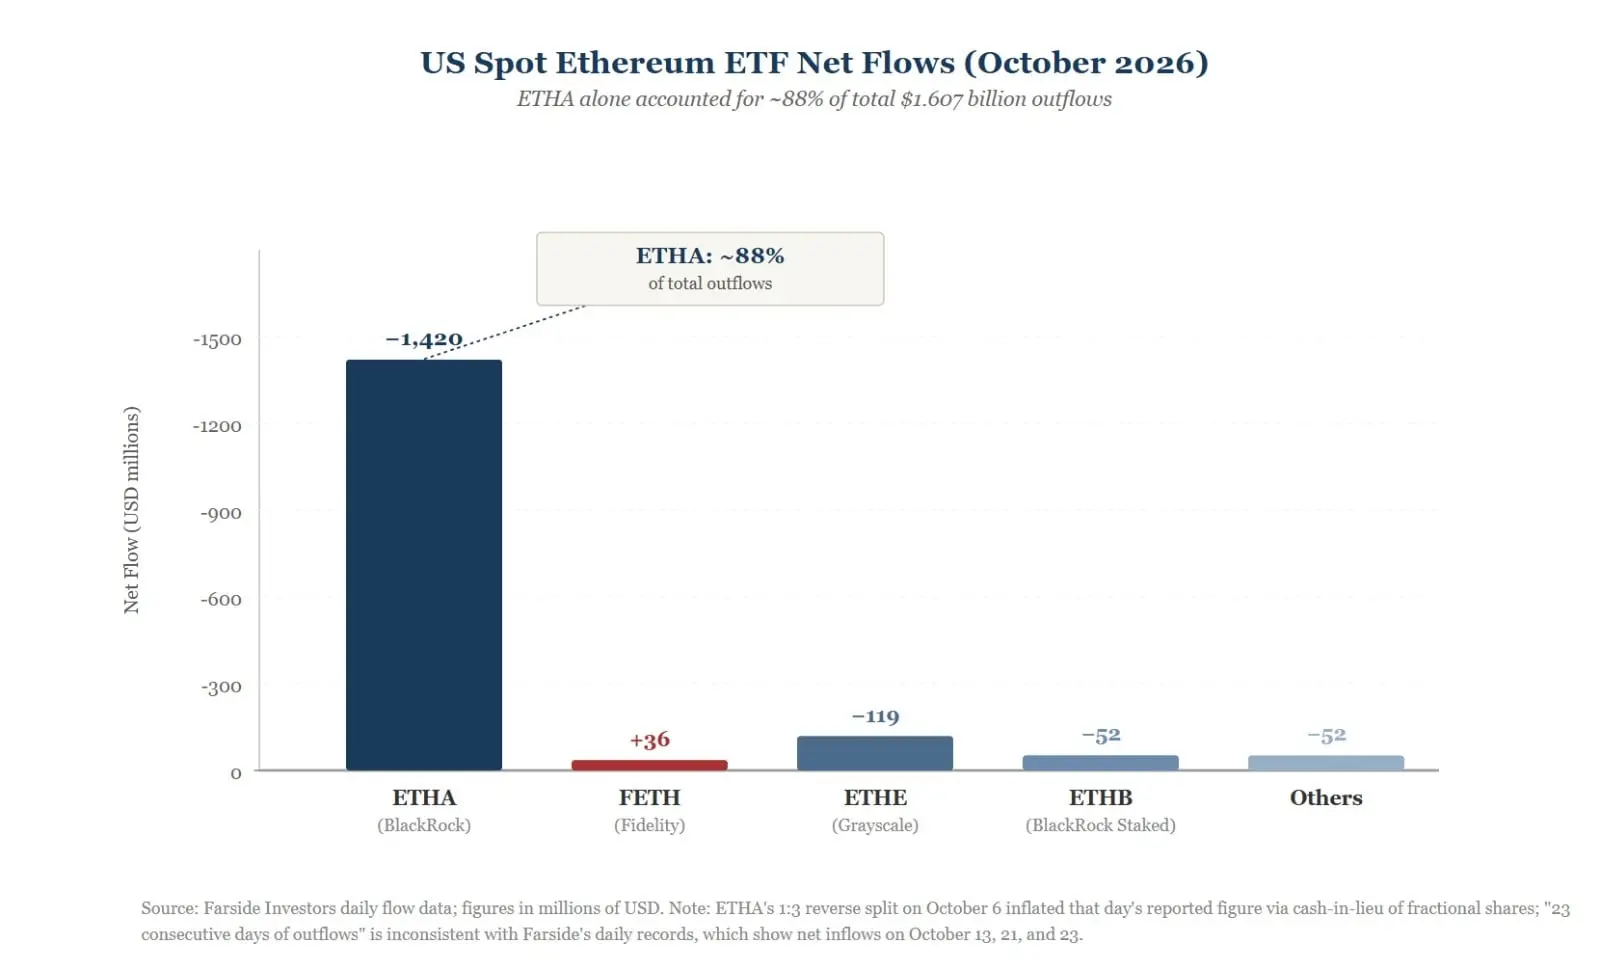
Вот как выглядит бухгалтерия. Согласно ежедневным данным Farside Investors, по состоянию на 30 октября спотовый ETH-ETF в США за октябрь показал чистый отток около $1,607 млрд, причем на фонд ETHA пришлось около $1,42 млрд, то есть почти 90%. За двадцать два торговых дня чистый отток наблюдался в девятнадцать дней, а чистый приток — в три. Распространяемое в сети утверждение о «двадцати трех днях подряд оттока» не соответствует ежедневной таблице Farside, поскольку 13, 21 и 23 октября были небольшие притоки, так что эту запись пока можно не принимать во внимание.
Есть еще один запутанный счет, который требует пояснения. 6 октября у ETHA был однодневный отток в размере $201,9 млн, что совпало с обратным сплитом акций три к одному. В документах SEC было указано, что дробные акции будут погашены наличными, поэтому цифры за этот день были завышены. Однако с 7, 12, 14, 19, 22 октября и до конца месяца из ETHA ежедневно происходил отток средств; один сплит акций не может объяснить месяц погашений.
При таком концентрированном оттоке возникает вопрос: кто продает и куда ушли деньги?
Продажа ETH не означает отказ от ETH: куда ушли деньги?
Многие заголовки гласят: «BlackRock продает ETH», что звучит просто, но вводит в заблуждение. ETHA — это продукт, выпущенный BlackRock, а акции принадлежат инвесторам. Когда клиент выходит из фонда, управляющий лишь фиксирует операцию; нельзя утверждать, что управляющий продал активы. Фактические заявки на погашение подают акционеры фонда, среди которых есть институциональные инвесторы и уполномоченные участники, занимающиеся арбитражем. После погашения часть ETH, стоящая за акциями, либо продается, либо передается уполномоченным участникам для обработки, что повлияет на спотовый рынок. Однако Farside сообщает только суммы, а не имена, поэтому не может раскрыть, кто продавал.
Если посмотреть на другие счета, то у Fidelity FETH в октябре был чистый приток около $36 млн, у Grayscale ETHE — отток около $119 млн, а у собственного ETHB BlackRock — отток около $52,3 млн. Кто-то входит, кто-то выходит; это не полное отступление, а скорее выбор способа владения ETH.
Итак, не перемещаются ли деньги просто в другое место, чтобы продолжать держать ETH? Данные могут лишь доказать, что из ETHA идет отток, но не могут доказать, куда он направляется. Чтобы ясно увидеть направление, нужно дождаться раскрытий, таких как отчеты 13F, которые подаются ежеквартально и с некоторой задержкой.
На макроуровне есть несколько подсказок. Wintermute в своем анализе от 12 октября отметил, что протоколы заседания Федеральной резервной системы укрепили уверенность рынка в дальнейшем повышении ставок до конца года, при этом доходность десятилетних казначейских облигаций США оставалась высокой, а S&P 500 достигал новых максимумов. На той неделе спотовый BTC-ETF в США показал отток около $680 млн, а ETH-ETF — около $540 млн. При высоких ставках активам без денежного потока приходится трудно, и BTC не стал исключением. Что касается цен, Cointelegraph сообщил, что к 21 октября ETH упал примерно с $2 700 до $2 438, то есть на 9,7%. Цены падали, погашения росли; эти два события подталкивали друг друга, но то, что они происходили одновременно, не проясняет, что из них причина, а что следствие.
Однако макросреда одинаково влияет на все счета, но 90% оттока сосредоточено на ETHA, что заставляет рассмотреть сам продукт. ETHA продает взлеты и падения ETH. Покупая его, вы получаете прибыль от разницы цен, но не получаете вознаграждения за стейкинг, которые получили бы при прямом владении ETH. Это как купить билет на матч: вы можете войти на стадион и смотреть, но доходы от рекламы на стадионе вас не касаются. В годы низких ставок такой билет можно было покупать разумно. Когда ставки растут, государственные облигации дают купонные выплаты, а фонды денежного рынка — проценты; держать позицию, приносящую доход только от изменения цены, означает нести альтернативные издержки. ETHA также является крупнейшей и самой удобной точкой входа для институциональных аллокаций, поэтому для сокращения позиций по ETH проще всего продать именно его.
Это объяснение не является общепринятым. ETHE от Grayscale давно предлагает стейкинг, но в октябре у него тоже был отток, однако его комиссия за управление достигает 2,5%, а исторический груз тяжел, поэтому прямые сравнения затруднительны. Более осторожная формулировка: макроэкономическая среда — это ветер, а в структуре продукта есть слабые места; при сильном ветре они проявляются в первую очередь.
BlackRock тоже заметил протечки, и его решение — запустить еще один продукт.
Билет без доходности: зачем BlackRock запускает ETHB?
BlackRock хорошо осознает недостаток билета без доходности. 12 марта 2026 года iShares Staked Ethereum Trust с тикером ETHB был размещен на Nasdaq. Согласно проспекту, фонд размещает в стейкинг от 70% до 95% своих ETH, при этом 82% вознаграждений достается акционерам, а оставшиеся 18% делятся между эмитентом, кастодианом Coinbase и поставщиками услуг валидаторных узлов. Комиссия за управление составляет 0,25%, снижаясь до 0,12% в первые двенадцать месяцев при активах до $2,5 млрд. На день листинга активы составляли около $107 млн. Это не первый такой продукт; REX-Osprey вырвался вперед в сентябре 2025 года, а Grayscale опередил BlackRock, так что BlackRock стал третьим.
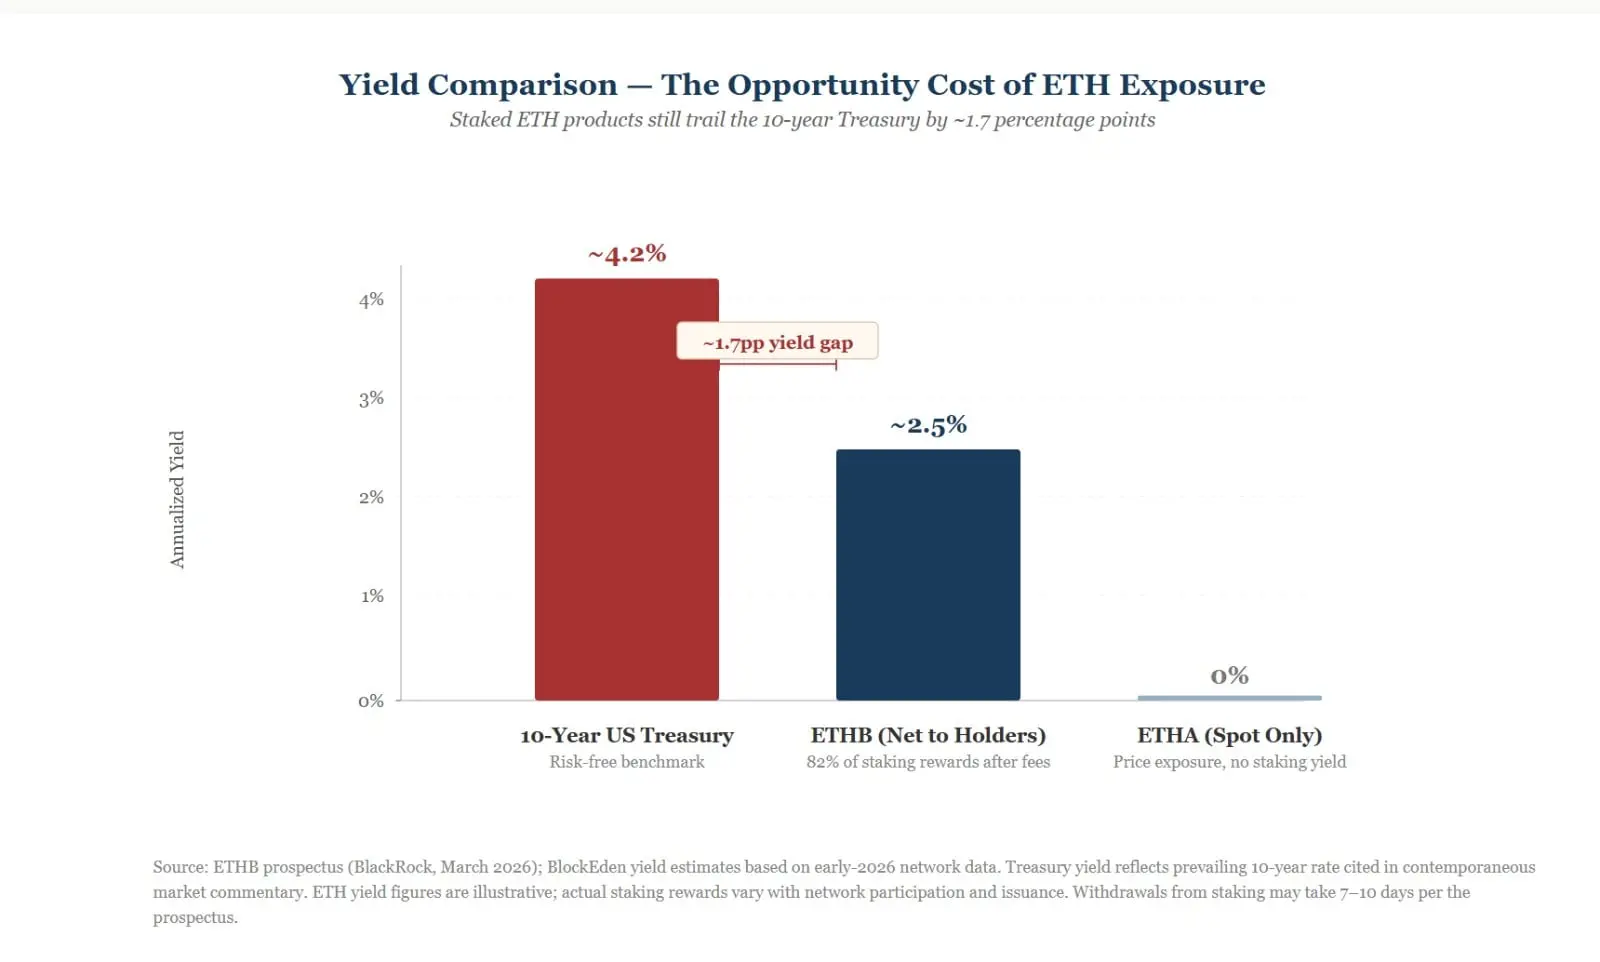
Здесь стоит произвести один расчет. Некоторые исследовательские блоги оценивают, что в начале 2026 года доходность стейкинга составляет около 3% годовых, а после вычета 18% акционеры получают около 2,5%. Те же материалы указывают, что доходность десятилетних казначейских облигаций США составляет около 4,2%. ETHB заполняет пробел, но этот пробел даже короче, чем государственные облигации. В проспекте также указано, что выход из валидаторных узлов и вывод средств требуют очереди, причем самое длительное ожидание занимает от семи до десяти дней, то есть часть доходности — это цена ликвидности.
Поэтому не спешите говорить, что деньги из ETHA полностью ушли в ETHB. В октябре сам ETHB также испытывал отток, и данные подтверждают лишь одно утверждение: один эмитент, два вида ETH, разные результаты.
BlackRock не покинул Ethereum; он размышляет, как упаковать тот же ETH, чтобы люди были готовы продолжать его держать. Упаковка может решить, как держать, но не может определить, сколько стоит удерживаемый актив. Это подводит нас к вопросу: откуда берется ценность ETH?
Парадокс ценности Ethereum: делает ли более процветающая сеть ETH более ценным?
Акции ценны, потому что компании получают прибыль и выплачивают дивиденды. У ETH нет совета директоров и нет отчета о прибылях и убытках; чем обоснована его ценность?
Академическая наука предложила объяснение. Статья ученых Линь Уильям Конг, Е Ли и Нэн Ван под названием «Tokenomics: Dynamic Adoption and Valuation», опубликованная в 2021 году в The Review of Financial Studies, использует динамическую модель, чтобы доказать, что ценность токена проистекает из совокупности транзакционного спроса пользователей, в отличие от традиционной оценки, дисконтирующей будущие денежные потоки. Чем больше людей пользуются платформой, тем ценнее становится токен; чем ценнее токен, тем больше людей готовы присоединиться на раннем этапе. Это взаимное притяжение формирует теоретическую основу для тезиса «чем более процветает сеть, тем ценнее токен».
У этой модели есть предпосылка: пользователи должны держать токен, чтобы торговать на платформе. Когда эту предпосылку сравнивают с реестром Ethereum, возникает парадокс.
После EIP-1559 базовые комиссии за транзакции сжигаются, и чем загруженнее сеть, тем больше сжигается, что в какой-то момент создало ETH репутацию дефляционного актива. С обновлением Dencun в 2024 году, которое ввело блобы, публикация данных L2 стала очень дешевой, что привело к сокращению сжигания на L1. Исследование CMCC показывает, что объем сжигаемых комиссий за транзакции в Ethereum сократился с примерно $1,1 млрд в первом квартале 2024 года до примерно $300 млн в третьем квартале, то есть на 73%. К апрелю 2026 года некоторые СМИ сообщали, что ежедневно выпускается около 1 700 новых ETH, а сжигается лишь пятьдесят-шестьдесят. Everstake в мае приводил годовую чистую эмиссию около 0,7–0,8%. Обновление Fusaka в декабре прошлого года установило минимальную комиссию за блобы, чтобы поддержать объем сжигания, но эффективность еще предстоит наблюдать.
Если сжигается меньше, а эмиссия продолжается, кто получает выпущенные деньги? Они достаются тем, кто занимается стейкингом. Вознаграждения за стейкинг выплачиваются не внешними клиентами, а представляют собой вновь выпущенные ETH из протокола, то есть сеть фактически эмитирует новые токены, чтобы вознаграждать тех, кто обеспечивает ее безопасность.
Этот вопрос изучался в академической среде. Рабочая статья Линь Уильям Конг, Чжихэн Хэ и Кэ Тан под названием «The Tokenomics of Staking» включает стейкинг в динамическую модель, предполагая, что стейкинг ведет к перераспределению богатства, и на основе выборки данных по токенам с возможностью стейкинга они обнаружили, что более высокие ставки стейкинга коррелируют с более высокой последующей избыточной доходностью. Эту статью следует использовать с осторожностью; это рабочий документ от апреля 2025 года, не прошедший рецензирование, а объектами исследования является группа токенов, а не конкретно Ethereum. Его более ранняя версия была представлена на академической конференции в 2023 году, где рецензент поставил под сомнение, не обусловлена ли доходность этой кэрри-стратегии исключительно тем, что эти токены более чувствительны к колебаниям общего крипторынка, то есть бетой. Таким образом, это скорее точка зрения, а не вывод.
Применяя эту точку зрения к ETH, я также иду дальше, проводя расчеты за рамками статьи. Вознаграждения поступают из новой эмиссии; количество ETH у тех, кто не занимается стейкингом, остается неизменным, а их доля в общем предложении немного уменьшается. Упомянутая ранее чистая эмиссия составляет менее 1% в год, что незначительно; реальная разница заключается в том, распределяются ли вознаграждения. Держатели ETHA их не получают, и именно на это указывает блокчейн; а насколько они теряют, нужно считать отдельно.
Таким образом, когда сеть становится загруженнее, токены не обязательно становятся более дефицитными. Безопасность сети зависит от стейкинга, вознаграждения за стейкинг зависят от эмиссии, а кто в конечном итоге оплачивает эмиссию, зависит от объема сжигания за год.
Процветание инфраструктуры и дилемма токенов: кто забрал экономическую ценность Ethereum?
Анализ Blockworks обсуждает то же странное явление: пользователи торгуют больше, особенно стейблкоинами, а роллапы доводят блобы до рекордных уровней, однако доходы от комиссий L1 намного ниже, чем в 2021–2022 годах. Захват комиссий переместился на более высокие уровни архитектуры, уходя к секвенсорам L2, цепочкам поставок MEV и приложениям, а L1 стал низкомаржинальной, но очень надежной платформой для расчетов. Данные Coin Metrics еще более показательны: в первом квартале 2025 года комиссии за блобы составили лишь 0,07% от общих комиссий.
Если прибегнуть к метафоре, Ethereum похож на автомагистраль; чтобы стимулировать трафик, плата за проезд держится очень низкой. Машин стало больше, и зоны обслуживания, заправки и автомойки зарабатывают, а сборщики платы за проезд лишь наблюдают за потоком машин. Дорога действительно становится все более важной, но важность и прибыльность — это разные вещи.
Расчеты в стейблкоинах, токенизированные деньги и RWA, выпускаемые институтами, — все это переходит на Ethereum. Прогноз 21Shares на 2026 год признает это, но указывает, что сжатие комиссий, утечка ценности в решения второго уровня (L2) и умеренная чистая эмиссия повысили порог, при котором пропускная способность превращается в долгосрочную ценность. Чтобы переоценить ETH, нужно увидеть рост общих комиссий, либо согласовать интересы L2 с основной сетью, либо привлечь капитал для использования разницы в доходности.
Здесь возникает более острый вопрос. Традиционные финансовые институты, выпускающие токенизированные государственные облигации и рассчитывающиеся стейблкоинами, ищут в Ethereum расчеты и безопасность, но им не обязательно держать ETH в качестве позиции на своих балансах. Банки работают онлайн, но я не слышал, чтобы кто-то покупал «токен интернета» на баланс. Купить немного ETH для оплаты газа — это операционные расходы, а не портфельная инвестиция. Институтам нужна инфраструктура, а необходимость держать ETH — это два отдельных тезиса, между которыми существует разрыв. О ширине этого разрыва исследователи все еще спорят. В майском обзоре Everstake одни выступают за изменение кривой вознаграждений, другие — за сохранение статус-кво, третьи считают, что фокус должен быть на захвате ценности L1; этот обзор склоняется к последнему: проблема в захвате ценности, а не в эмиссии.
От чего на самом деле отказываются институты: три варианта будущего для ETH?
Отказываются ли институты от Ethereum? Октябрьские данные не могут ответить на такой большой вопрос. Можно сказать лишь, что продается, возможно, не ETH, а способ его хранения: без выплаты процентов и без гарантии дохода от сети. Это умозаключение, а не вывод. Заглядывая вперед, вероятно, существует три пути.
Первый — восстановление макроэкономики. По мере снижения ставок рисковые активы снова принимаются, и деньги возвращаются в ETF. Последовательность, за которой нужно следить: деньги возвращаются раньше цен, что указывает на то, что кто-то заранее наращивает позиции; если цены растут, а деньги приходят, это означает покупку вслед за рынком.
Второй — итерация продуктов. Смогут ли продукты со стейкингом продолжать привлекать средства и внесет ли ETHA изменения в свои правила, включив стейкинг, — это переменные. Уже подсчитано, что чистая доходность ETHB все еще не достигает государственных облигаций; нужно дождаться снижения ставок, чтобы его убедительность возросла.
Третий — ухудшение захвата ценности. Деньги вернулись в BTC-ETF, но не в ETH-ETF, курс ETH к BTC продолжает снижаться, чистая эмиссия остается положительной, а доходы от блобов не взлетают. Это указывает на то, что проблема сместилась с общей среды на сам ETH. Дата запуска обновления Glamsterdam в основной сети все еще неопределенна, а обновление тестовой сети Hoodi было перенесено на 22 октября, как объявил Ethereum Foundation. Это не может доказать, что вызвало погашения, но сделало тех, кто ждет следующих позитивных новостей, менее терпеливыми.
Вернемся к началу. Первый, кто выпустил билеты, увидел, как зрители уходят; среди уходящих одни жаловались, что билеты не приносят дохода, другие — что прибыль от мероприятия не делится с держателями билетов. Фонд BlackRock (ETHA) сократился на $1,6 млрд, и это отражено в отчетности. За рамками бухгалтерии дорога становится все лучше; есть ли способ на пункте взимания платы заставить проезжающие машины оставить немного денег за проезд?
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.