От короля прогнозов до убытков почти в 10 миллиардов долларов: Том Ли и дилемма оценки ETH
 chaincatcher
Автор: Zhou, ChainCatcher
Для Ethereum прошедший год был особенно трудным.
После достижения исторического максимума в 4 954 доллара в прошлом году цена ETH неуклонно снижалась. В этом году ETH несколько раз пробивал отметку в 2 000 долларов, в июне опускался ниже 1 600 долларов, а сейчас колеблется около 1 800 долларов, что более чем на 60% ниже исторического максимума.
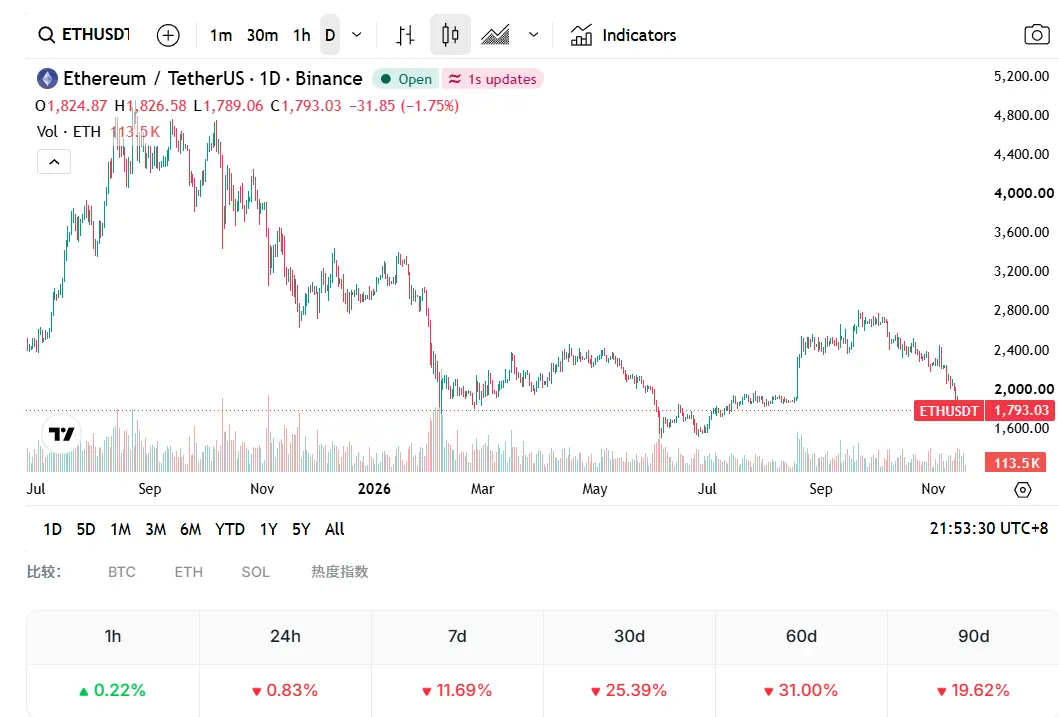
Самые большие убытки несёт Bitmine, связанная с Томом Ли. По состоянию на 8 ноября компания владела 6 070 092 ETH со средней стоимостью около 3 353 долларов, а бумажный убыток приближался к 10 миллиардам долларов.
Более года назад соучредитель Fundstrat был стратегом с Уолл-стрит, поддерживавшим ETH, и считался редким институциональным представителем Ethereum.
Независимо от рыночной ситуации, он почти всегда находил причины для оптимизма. В конце октября этого года он всё ещё заявлял, что ETH может достичь примерно 62 000 долларов в следующем цикле.
С рыночной точки зрения его заявления всё больше напоминают «слепой оптимизм». Насколько весомо мнение быка, чья позиция сократилась почти вдвое, а бумажные убытки приближаются к 10 миллиардам долларов?
1. Почему Том Ли больше не может двигать ETH?
Во второй половине прошлого года влияние Тома Ли достигло пика. Bitmine использовала премию к цене акций для постоянной эмиссии акций и покупки монет, быстро став крупнейшей компанией по объёму ETH. Несколько краткосрочных прогнозов Тома Ли сбылись, и его прозвали королём прогнозов по ETH.
После того как ETH достиг пика в августе и начал снижаться, его бычий настрой не изменился. В начале декабря на Binance Blockchain Week он всё ещё утверждал, что ETH по 3 000 долларов сильно недооценён, и прогнозировал, что BTC и ETH достигнут новых максимумов в январе 2026 года.
Через несколько недель внутренний отчёт разрушил этот образ. 20 декабря Шон Фаррелл, глава отдела стратегии цифровых активов Fundstrat, опубликовал для платных подписчиков прогноз на 2026 год, в котором базовым сценарием была значительная коррекция в первом полугодии, с целевым диапазоном ETH 1 800–2 000 долларов и BTC 60 000–65 000 долларов.
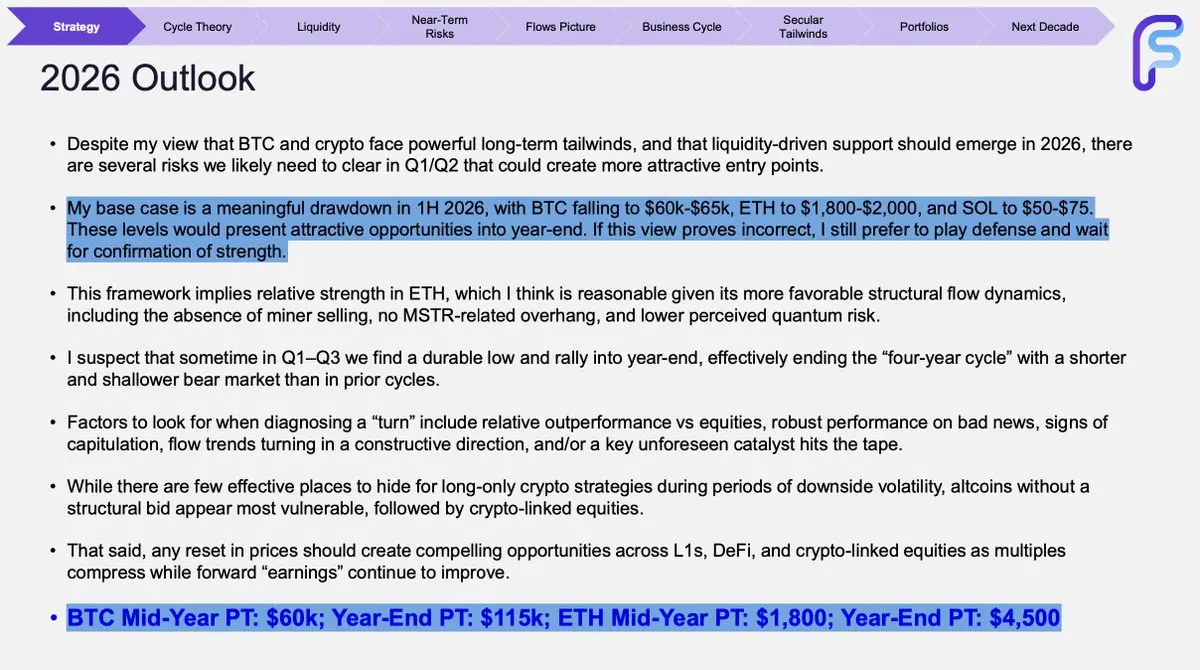
Контраст между публичным оптимизмом и внутренним пессимизмом вызвал кризис доверия к Тому Ли и его команде, и многие сочли это началом краха его репутации.
Шон Фаррелл позже пояснил, что отчёт подчёркивал управление рисками и не означал медвежьего настроя. Том Ли объяснил, что расхождения связаны с разными методологиями и временными горизонтами.
Последующее движение рынка в целом совпало с оценками внутреннего отчёта. В январе 2026 года ни BTC, ни ETH не достигли новых максимумов, ETH несколько раз пробивал 2 000 долларов, а в июне опускался ниже 1 600 долларов.
С сентября 2025 года он неоднократно намекал, что ETH может достичь примерно 62 000 долларов. По его расчётам, если Ethereum заменит платёжную и банковскую инфраструктуру, курс ETH/BTC может вырасти до 0,25, и при BTC в 250 000 долларов ETH составит около 62 000 долларов.
Позже он дополнил аргументацию историческими циклами, заявив, что в прошлых циклах Ethereum рос в 50–200 раз, и даже консервативная оценка роста в 25 раз приведёт к этой цене.
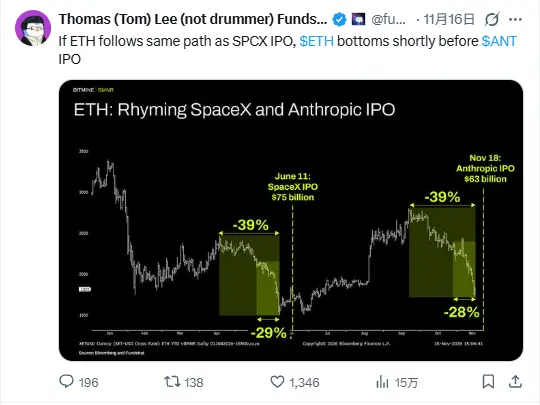
По поводу падения ETH в еженедельном отчёте Bitmine от 16 ноября он описал 28%-ное падение ETH за две недели как обвальное, не соответствующее фундаментальным показателям, возможно, вызванное динамикой Nvidia и сбором средств инвесторами для IPO Anthropic. Годом ранее он объяснял это ухудшением балансов маркет-мейкеров.
Помимо проблем с доверием, положение самой Bitmine ослабляет влияние Тома Ли. Модель эмиссии акций, поддерживавшая её расширение в прошлом году, теперь нежизнеспособна.
С падением цены ETH акции компании давно торгуются ниже стоимости её активов, и дальнейшая эмиссия лишь размывала бы долю акционеров, поэтому Bitmine перешла к выкупу акций. По данным Bitmine, к концу октября 2026 года компания выкупила около 22,9 млн акций, потратив около 400 миллионов долларов.
За последние две недели Bitmine купила 9 587 и 7 653 ETH соответственно, последняя покупка по текущей цене составляет около 14 миллионов долларов, что свидетельствует о значительном сокращении масштабов закупок. Компания выполнила 99% целевого показателя в 5% от общего предложения и не раскрыла планы после его достижения, поэтому вероятность прекращения покупок ETH высока.
Что ещё важнее, роль Bitmine как моста между Уолл-стрит и ETH ослабевает. В январе этого года Grayscale осуществила первое в США распределение дохода от стейкинга по спотовому ETH-ETF, а в марте BlackRock запустила стейкинговый ETH-ETF, что позволяет институциональным инвесторам напрямую получать доступ к ETH и доходу от стейкинга через ETF.
В настоящее время у Bitmine почти нет долгов, около 86% ETH находятся в стейкинге, годовой доход от стейкинга составляет около 245 миллионов долларов, и в краткосрочной перспективе нет давления ликвидации. Хотя репутация Тома Ли не полностью разрушена, его влияние на рынок значительно ослабло.
2. После провала нарратива о сжигании ETH будет ли принята концепция средства сбережения?
Оглядываясь на бычью логику Тома Ли за последний год, чаще всего упоминается суперцикл токенизации. По его мнению, токенизация steadily progresses, и большая её часть происходит на Ethereum.
С точки зрения использования токенизация действительно происходит. Согласно отчёту Binance Research, в первой половине 2026 года использование сети Ethereum выросло примерно на 50%, но из-за продолжающегося снижения комиссий за газ годовой доход сети, как ожидается, сократится на 53%.
Блокчейн становится всё более загруженным, но ценность не возвращается в ETH. С момента перехода на proof-of-stake ETH упал более чем на 60% относительно BTC.
Логика сжигания, ранее поддерживавшая оценку ETH, также перестала работать. С развитием L2-масштабирования и значительным снижением комиссий в основной сети объём сжигания далеко не поспевает за новой эмиссией.
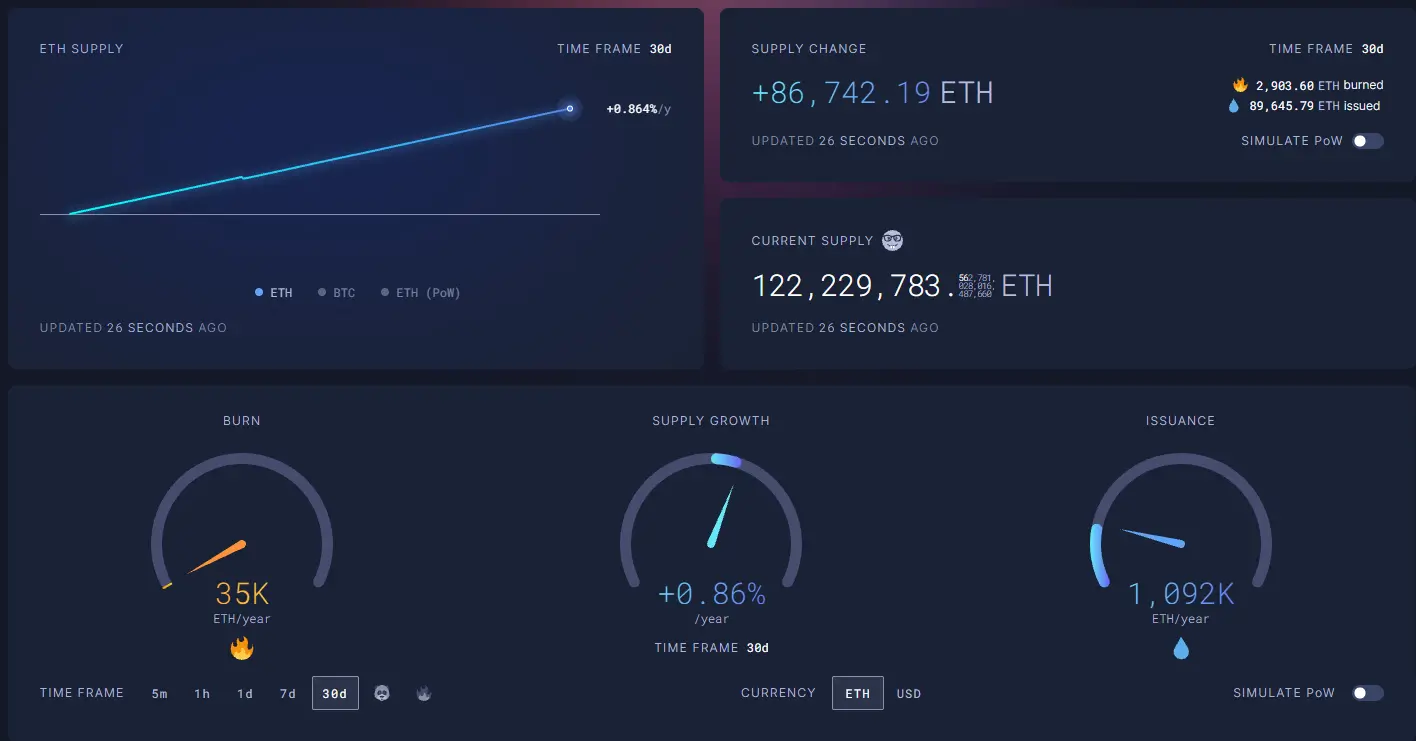
По данным ultrasound.money, за последние 30 дней годовой объём сжигания ETH составил около 35 000 монет, а годовая эмиссия — около 1,09 млн монет, что даёт годовой прирост предложения около 0,86%. С момента слияния предложение ETH увеличилось примерно на 1,7 млн монет, и ожидания дефляции полностью не оправдались.
Биткоин занимает позицию цифрового золота во многом потому, что годами почти не меняет правила, тогда как Ethereum всё ещё быстро итерируется.
8 ноября Виталик опубликовал пост, в котором подтвердил позиционирование ETH как средства сбережения и предложил больше не рассматривать сжигание комиссий за транзакции как основную логику оценки.
По его мнению, прошлое сжигание в основном было вызвано спекулятивным спросом в криптосообществе и не создавало реального ценового дна. Стремление к высокому сжиганию противоречит целям децентрализации и устойчивости к захвату, и даже если сжигание долгое время будет ниже точки безубыточности, об этом не стоит сожалеть.
Том Ли всегда включал подтверждение Виталиком ETH как средства сбережения в свои бычьи аргументы.
Институциональные инвесторы смотрят иначе. По анализу директора по инвестициям Arca Джеффа Дормана, Ethereum генерирует около 6 миллионов долларов дохода в месяц, и вместе с ETH в кошельках для оплаты газа это объясняет лишь около 45–50 миллиардов долларов из рыночной капитализации в 246 миллиардов долларов, а остальное — социальная ценность и рыночное воображение.
Крипто-инфлюенсер Blue Fox также считает, что говорить о средстве сбережения преждевременно: Ethereum должен сначала взимать разумную комиссию в 10–20% с L2 и строителей блоков, чтобы решить проблему захвата ценности на уровне механизма. Средство сбережения может сформироваться только естественным образом, лозунгами этого не добиться.
Виталик отметил, что дорожная карта Ethereum относительно зрелая, и большинство значительных изменений можно предвидеть заранее, но он также перечислил длинный список ожидаемых изменений свойств протокола, включая серьёзные корректировки алгоритма консенсуса в ближайшие два года.
Крипто-инфлюенсер Chen Mo заявил, что влияние технической дорожной карты на цену проявится лишь через длительное время, и по-настоящему важно, сможет ли Ethereum продолжать привлекать разработчиков, а данные о сжигании вторичны.
3. Фонд уходит в тень, сможет ли Bitmine выдержать?
Ethereum, возможно, очень успешен, но убедительного ответа на вопрос, почему ETH должен быть очень дорогим, по-прежнему нет.
В длинном посте на платформе X Виталик написал, что если держать ETH ради погони за финансовыми трендами, то нужен бесстрашный лидер, который будет выкрикивать лозунги в социальных сетях. Эта фраза звучит иронично и показывает, что фонд не намерен играть такую роль.
В марте этого года фонд опубликовал миссию, в которой устойчивость к цензуре и захвату названы ключевыми принципами.
Тем временем внутри фонда происходят потрясения. Два соисполнительных директора Томаш Станчак и Сяо-Вэй Ван ушли в отставку в феврале и июне соответственно, и сейчас обязанности временно исполняет член совета директоров Бастиан Ауэ. В июне фонд объявил о сокращении 54 сотрудников, что составляет около 20% штата, и уменьшении годового бюджета примерно на 40%.
Недавно бывший руководитель отдела поддержки протоколов фонда Кейлин Фултон подала иск в федеральный суд США, заявив, что она и Трент Ван Эппс возглавили открытое письмо, подписанное 53 людьми, против спорных положений миссии, после чего оба были уволены в апреле. Фонд ещё не представил ответ.
Кроме того, на рынке часто появляются сообщения о продаже ETH фондом, и несколько кошельков, помеченных как связанные с фондом, постепенно продают ETH. По данным ончейн-аналитика Ай И, с 26 октября связанные с фондом адреса продали в общей сложности около 7 785 ETH.
Однако ончейн-аналитик Specter предупреждает, что маркировка владения некоторых кошельков недостаточно обоснована, и раннее взаимодействие средств с фондом не означает, что они до сих пор контролируются фондом.
С точки зрения масштаба эти продажи оказывают ограниченное прямое влияние на цену. Фонд владеет примерно 0,16% от общего предложения ETH, в этом году застейкал около 70 000 ETH и использует доход для замены части проданных монет.
Однако с точки зрения розничных инвесторов позиционирование Виталиком ETH как средства сбережения в сочетании с новостями о постоянных продажах монет фондом подрывает доверие рынка.
Стоит отметить, что все публично подтверждённые продажи фонда были выкуплены Bitmine. Согласно объявлению фонда, с марта по май фонд продал Bitmine в общей сложности 25 000 ETH в трёх внебиржевых сделках по средней цене от 2 043 до 2 387 долларов.
В июне этого года пять бывших старших исследователей фонда основали некоммерческую исследовательскую организацию Ethlabs, финансируемую BitMine, SharpLink и соучредителем Ethereum Джо Любином. В июле те же спонсоры поддержали создание Ethereum Institutional, ориентированной на институциональное продвижение и маркетинг ETH.
Однако связь между ними пока ограничивается покупкой монет и финансированием. После того как Виталик подтвердил концепцию средства сбережения, этот нарратив должен быть преобразован в понятную институционалам логику оценки, чтобы быть принятым Уолл-стрит.
Заключение
Для инвесторов в ETH организаций, на которые можно положиться, становится всё меньше. Фонд не намерен высказываться о цене монеты, а средства из спотовых ETF в последнее время продолжают уходить. Bitmine, владеющая около 5% оборотного предложения ETH, по-прежнему считается стороной, наиболее мотивированной и способной поддерживать нарратив ETH.
Проблема в том, что интересы Bitmine не полностью совпадают с интересами розничных инвесторов. Её доход в основном поступает от стейкинга, а цена акций зависит от премии к активам. После приближения к целевому показателю в 5% объём дополнительных покупок также значительно снизился.
Прогнозы Тома Ли всё меньше способны влиять на рынок. Возможно, важнее, чем его следующая целевая цена, — сможет ли Bitmine наладить более прямое взаимодействие с фондом и найти признанный Уолл-стрит якорь оценки для ETH.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.