Игра с выпуском токенов сломана: у выживающих токенов осталось только два пути
 chaincatcher
Автор: donn (Tze Donn Ng, инвестор Brevan Howard Digital)
Перевод: Shenchao TechFlow
Введение Shenchao: В то время как производство и выпуск токенов на таких фабриках, как Pump.fun, достигли крайней степени индустриализации, а период удержания токенов розничными инвесторами сократился до «секунд», криптоиндустрия переживает жестокую переоценку: создавать токены стало чрезвычайно дёшево, но создать долговечный актив, который стоит держать больше года, становится всё труднее.
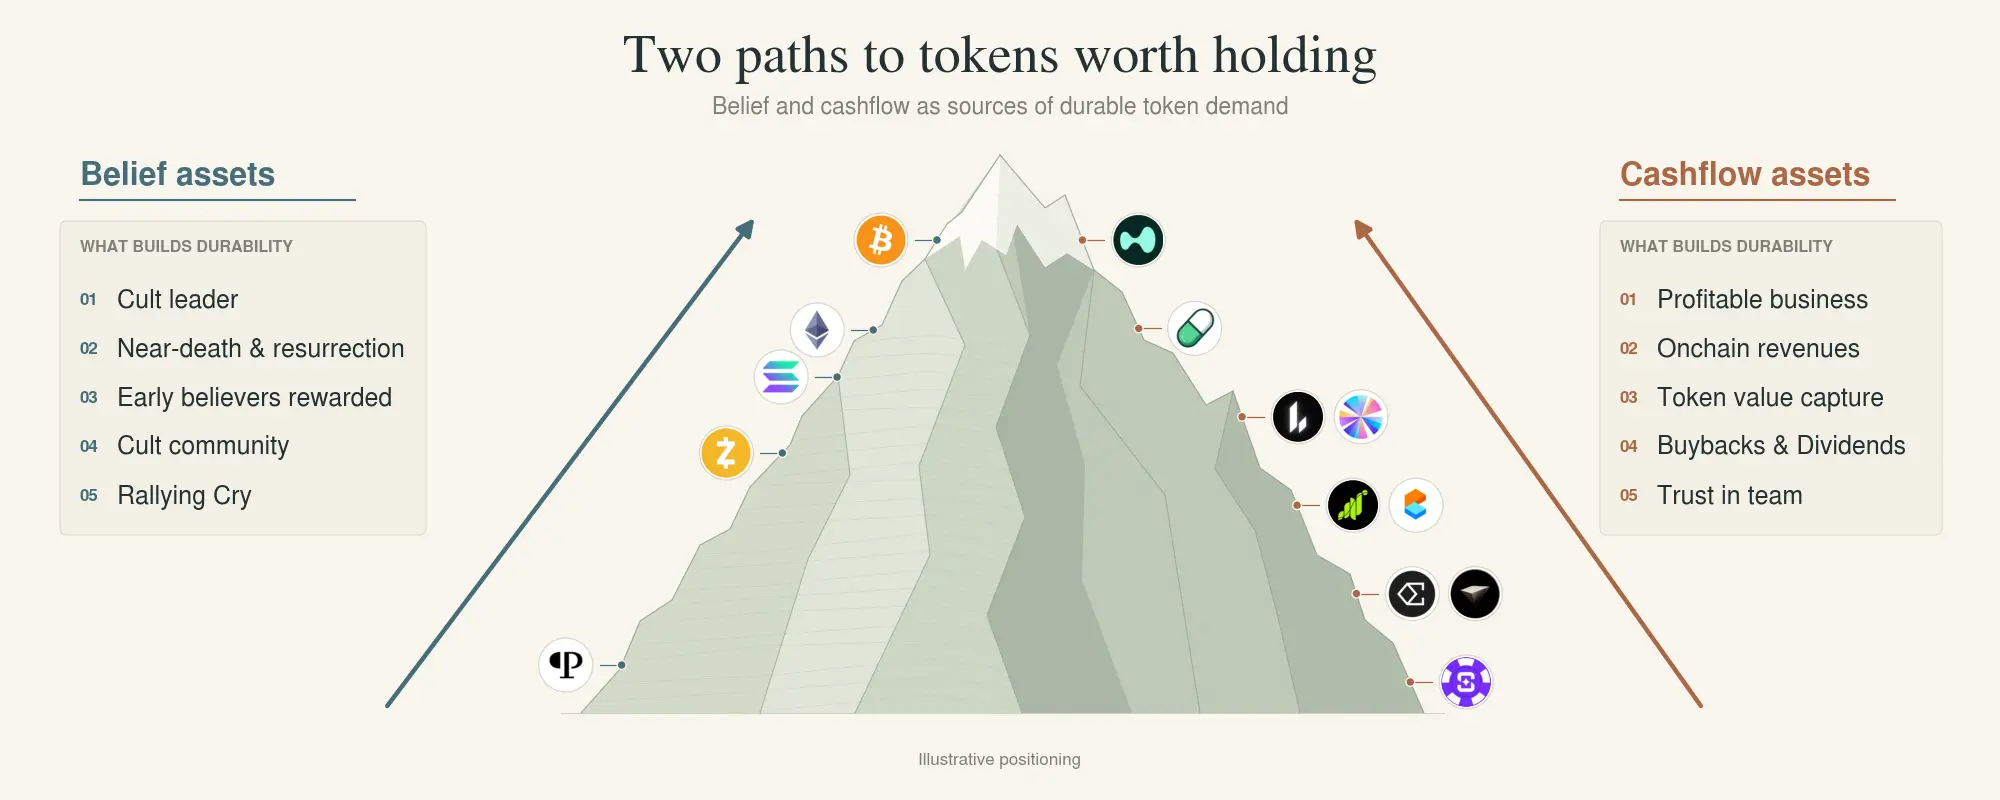
Инвестор известного хедж-фонда Brevan Howard Digital (BH Digital) Tze Donn Ng (@tzedonn) опубликовал глубокую статью, предлагающую проницательную «бимодальную модель финала криптовалют». Он указывает, что у токенов, способных пережить циклы и накопить реальный спрос, есть два совершенно разных, но удивительно чётких пути к вершине: слева — «активы веры», поддерживаемые исключительно духовными лидерами, опытом выживания на грани смерти и фанатичным сообществом; справа — «активы денежного потока» с проверяемой на блокчейне реальной прибылью, исключением изъятия стоимости акционерами и обязательным обратным выкупом и дивидендами.
В статье автор не только проводит скальпельную классификацию BTC, ZEC, HYPE, PUMP, LIT, SKY, но и задаёт острые вопросы многим проектам, которые под предлогом «инвестиций в рост» откладывают распределение прибыли, а также делает прогнозы относительно RWA американских акций, ончейн-казино и токенов DEX нового поколения для бессрочных контрактов. Shenchao TechFlow выполнил полный и глубокий перевод, чтобы предоставить каждому инвестору, ищущему настоящую альфу на вторичном рынке, проницательное руководство.
Игра с выпуском токенов в криптовалюте полностью взломана. Фабрики накачки и сброса в стиле Pump.fun достигли высокой автоматизации: каждый выпуск токена перехватывается ботами, а боящиеся упустить возможность KOL уже освоили искусство тайного сброса через обход кошельков. Среднее время удержания токена теперь измеряется секундами.
Вся индустрия стала чрезвычайно эффективной в создании новых токенов, но создать актив с длительной жизнеспособностью, который стоит держать больше года, стало как никогда трудно.
Размышляя о том, как токены формируют устойчивый реальный спрос, я обнаружил, что крайне продуктивно рассматривать два совершенно разных ключевых измерения: насколько сильна вера, поддерживающая актив; и действительно ли экономическая ценность, поступающая держателям токенов, реальна и надёжна.
Активы веры: консенсусная религия, превосходящая денежный поток
Активы веры — это активы без базового денежного потока, чья ценность полностью проистекает из коллективной веры группы. Их ценность существует лишь постольку, поскольку кто-то твёрдо верит, что они ценны.
Как рациональный инвестор, не следующий слепо догмам биткоина, я покупаю BTC по простой причине: я верю, что достаточно много людей испытывают к нему непоколебимую веру.
Однако что именно отличает мимолётные мемы вроде WIF или BONK от вечного супермема BTC?
Оглядываясь на историю, те долговечные активы веры, которые переживают циклы, обычно обладают следующими пятью сильно пересекающимися характерными чертами:
Во-первых, наличие священного духовного тотема и богоподобного лидера. У актива веры должен быть трансцендентный духовный лидер. У BTC — Сатоши Накамото, у ETH — Виталик, у SOL — Анатолий, который ежедневно яростно спорит в Твиттере с минималистами Ethereum, у HYPE — Джефф. Лидер актива веры должен обладать сверхъестественным благородством: каждый раз, когда упоминают токен, это имя должно мгновенно всплывать как условный рефлекс.
Во-вторых, пережитый момент на грани смерти и возрождение из пепла. BTC пережил катастрофический крах Mt. Gox, ETH прошёл через раскол и восстановление The DAO, SOL оказался в руинах империи FTX, но все они выжили. HYPE подвергся атаке JellyJelly, цена на короткое время упала до однозначных чисел, и весь рынок сомневался, обнулится ли он полностью. Испытание на грани гибели отсеяло всех спекулянтов, оставив лишь самых фанатичных верных последователей, тем самым выковав вашу самую ядровую и стойкую основу консенсуса.
В-третьих, обогащение ранних последователей. Рост цены — лучший инструмент развития бизнеса (Number go up is the best BD): те, кого вы привели к финансовой свободе, естественным образом становятся вашими самыми фанатичными миссионерами. BTC принёс ранним участникам 2013–2018 годов 200-кратную прибыль, ETH вырос в 40 раз в 2020–2022 годах, SOL также сотворил миф о стократном росте. HYPE при достаточной ликвидности вырос в 30 раз и раздал ранним последователям чрезвычайно щедрые крупные аирдропы.
В-четвёртых, создание фанатичного сообщества с эксклюзивными символами и уникальными внутренними мемами. Даже при реальных финансовых стимулах вам всё равно нужен мем, способный к вирусному распространению. Вам нужны внутренние шифры, понятные только сообществу, создающие чувство принадлежности к эксклюзивному элитному клубу; вам нужно, чтобы люди слепо следовали за более грандиозным видением. У BTC — «лазерные глаза», у ETH — домены «.eth», у SOL — «◎» и «.sol», а у HYPE — активные и слегка провокационные сторонники «.hl».
В-пятых, простой, мощный и резонирующий лозунг. Для распространения цифровой религии нужен предельно сжатый лозунг. Лозунг BTC — «цифровое золото»; знамя ETH — «мировой компьютер»; SOL называли «убийцей Ethereum» или «децентрализованным Nasdaq»; а позиционирование HYPE — «дом всех финансов».
На недавнем рынке ZEC (Zcash) в определённой степени приблизился к этим стандартам: он пережил испытание на грани жизни и смерти из-за серьёзной уязвимости экранированного пула; цена за год взлетела с 40 до 1200 долларов; и у него есть очень узнаваемые нарративные лозунги, такие как «приватный биткоин» и «грядущий квантово-устойчивый биткоин».
Эти черты невозможно искусственно индустриализировать или подделать. Нельзя заявить, что ваше сообщество — религия, только потому, что вы его создали; это будет крайне неловко. В этой области я лично слежу за PRL (так называемым «AI-биткоином»), рассматривая его как раннюю асимметричную ставку и наблюдая, сможет ли он постепенно закрепить вышеуказанные характеристики.
Однако к вершине долговечных токенов есть и более прямой путь.
Активы денежного потока: проверяемый реальный экономический излишек
В криптомире активы, способные генерировать реальный положительный денежный поток, чрезвычайно редки. Причин в основном две:
Во-первых, продавать токены рынку под грандиозным нарративом для получения ликвидности на выходе гораздо проще, чем строить реальный бизнес с положительным свободным денежным потоком (FCF);
Во-вторых, если у команды действительно есть печатный станок, который может расширяться без внешнего финансирования и работает круглосуточно, то выбор не выпускать токен и напрямую забирать всю чистую прибыль позволяет избежать бесконечных проблем с комплаенсом и управлением.
Такие чрезвычайно прибыльные команды, как DexScreener, Axiom, Trojan, долгое время с удовольствием единолично забирали 100% прибыли бизнеса. Вся индустрия молчаливо принимала это негласное правило, пока появление Hyperliquid полностью не сломало статус-кво.
Hyperliquid неопровержимо доказал рынку: можно построить бизнес-империю с чрезвычайно сильным денежным потоком и постоянно наделять токен ценностью, достигнув в итоге такого рычага рыночной капитализации и экосистемных результатов, которые намного превосходят результат жадного присвоения краткосрочной прибыли.
При отборе таких активов необходимо задать пять ключевых вопросов:
Во-первых, экономическая основа: существует ли устойчивый экономический излишек и операционная прибыль? HYPE и PUMP — лучшие примеры в этом измерении: они круглый год стабильно генерируют реальную прибыль в размере 1–2 миллионов долларов в день. Доходы DEX для бессрочных контрактов обычно более устойчивы и менее волатильны, особенно после введения бессрочных контрактов на RWA, таких как американские акции. Устойчивость доходов лаунчпадов часто ставится под сомнение: рынок ранее считал, что такие платформы, как PONS, STONK, GP, не могут стабильно приносить доход, но PUMP постоянно опровергает этот стереотип фактами.
Во-вторых, прозрачность данных: можно ли прозрачно проверить этот экономический излишек на блокчейне? Самый чистый и безупречный доход полностью генерируется на блокчейне, как у HYPE и PUMP, поскольку требуемые издержки доверия крайне низки. В отличие от этого, доходы таких проектов, как GRASS, полностью генерируются вне блокчейна (через частные коммерческие контракты с ведущими AI-лабораториями), из-за чего рынок неизбежно сомневается в подлинности этих доходов, хотя лично я уверен, что они существуют.
В-третьих, владение токеном и акциями: наделяет ли экономический излишек токен, или его изымает акционерная компания? Не подтачивает ли ценность тихо традиционная акционерная структура? Это недавно вызвало широкие споры: Venice только что завершил раунд акционерного финансирования, но бесплатно раздал токены сообществу; GRASS также пришлось срочно провести разъяснительную встречу, чтобы подтвердить, что вся коммерческая ценность принадлежит держателям токенов.
Самый типичный отрицательный пример — SHFL: это действительно прибыльный игорный бизнес, но все реальные деньги уходят в традиционную акционерную компанию, зарегистрированную на Кюрасао (которая только что выплатила огромные денежные дивиденды в размере 18 миллионов долларов), а держатели токенов на вторичном рынке получили лишь ничтожные шансы на участие в лотерее.
В-четвёртых, путь захвата ценности: оседает ли ценность непосредственно в токене через обратный выкуп или дивиденды? Это самоочевидно, но автоматический обратный выкуп и дивиденды, принудительно исполняемые смарт-контрактами (как у HYPE, LIT, SKY), обладают гораздо большей прозрачностью и определённостью, чем дискреционные обратные выкупы, полностью зависящие от субъективной воли команды (как у PUMP).
В-пятых, доверие и поколение роста: если дивиденды откладываются для инвестиций в рост бизнеса, действительно ли команда заслуживает доверия? Эта модель ближе всего к традиционному венчурному капиталу. Токены GRASS, ENA, CHIP, CARDS относятся к этому квадранту. Они ясно заявляют, что вся коммерческая ценность в конечном итоге принадлежит токену, но в настоящее время реинвестируют прибыль в расширение масштабов.
Это чрезвычайно зависит от морального доверия к команде проекта, поскольку у держателей токенов нет правовой защиты, а часто нет даже совета директоров и аудированной финансовой отчётности. Именно поэтому такие фреймворки, как Token Transparency Framework (TTF), запущенный Blockworks, особенно важны.
Требовать от раннего стартапа безоговорочно распределять всю прибыль, несомненно, задушит его долгосрочный потенциал роста. Однако предпочтение держателей токенов в пользу определённости текущих денежных дивидендов также понятно. Если держатели не могут подтвердить, как нераспределённая прибыль в конечном итоге принесёт им пользу, так называемые «инвестиции в рост» по сути требуют от инвесторов одновременно делать ставку на деловые способности команды и её будущую честность. Автоматический обратный выкуп уже сегодня смягчает эту серьёзную неопределённость, и я очень ценю недавние активные улучшения CHIP в прояснении логики сохранения ценности токена.
На текущем рынке золотыми образцами, идеально удовлетворяющими всем пяти строгим условиям, являются лишь HYPE, LIT, PUMP и SKY. Новые токены, способные набрать все пять пунктов, встречаются крайне редко.
PAPER — одна из самых выдающихся недавних попыток; он изначально обладал потенциалом генерировать значительный доход. К сожалению, команда в итоге отказалась от токена, поскольку его механизм непреднамеренно создал арбитражную лазейку для злонамеренных атак на биржу.
Я считаю, что сектор токенов денежного потока находится на пороге значительной трансформации. HYPE открыл парадигму токенов с высокой добавленной стоимостью, а PAPER позволил всем увидеть огромную привлекательность этой структуры. Представьте, если бы бизнес с высоким денежным потоком, такой как Polymarket, с ежемесячной прибылью около 20 миллионов долларов, официально выпустил токен и полностью сохранил всю прибыль за токеном, он раскрыл бы поразительный потенциал оценки.
Фактически, команда Shuffle в настоящее время обсуждает запуск полностью ончейн-децентрализованного казино. Если эта система действительно будет реализована и 90% чистого дохода от азартных игр будет ежедневно использоваться для автоматического обратного выкупа токенов на открытом рынке, SHFL мгновенно поднимется на вершину всего рейтинга. Покупка проектов из нижней части списка по сути является ставкой на то, что их команды искренне реформируются и активно движутся вправо вверх.
Заглядывая вперёд, я внимательно слежу за появлением токенов DEX нового поколения для бессрочных контрактов, таких как VAR (Variational) и XTEN (Extended). Среди других качественных торговых целей, за которыми стоит продолжать следить, — ARCUS, ENTROPY и, возможно, грядущий POLYMARKET.
Финал криптовалют: сосуществование двух пиков и эволюция токенов
За долгую историю развития криптовалют стать долговечной твёрдой валютой, способной пережить множество бычьих и медвежьих циклов, можно лишь двумя узкими путями:
BTC, ZEC и ранний HYPE выбрали восхождение на левую «гору веры»; а HYPE, LIT и PUMP неуклонно продвигаются к вершине по правой «горе денежного потока».
Среди всех цифровых активов HYPE, несомненно, является самым комфортным для удержания, поскольку он демонстрирует как высокую определённость актива денежного потока, так и огромный потенциал превращения в долговечный актив веры.
В отличие от этого, подавляющее большинство других токенов, несмотря на многократные попытки взойти на пик, в конечном итоге падают в пропасть. Сюда входят токены новых публичных блокчейнов, давно превратившиеся в игру с нулевой суммой, а также «древние реликты» DeFi-токенов, лишённые реального дохода протокола и неспособные возвращать ценность держателям.
Многие чисто концептуальные спекулятивные нарративы (такие как различные поверхностные AI-токены) пытаются снова и снова штурмовать левую сторону горы веры, но под действием гравитации реальности и законов времени они в конце концов тяжело рухнут на дно долины.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.