


Привлекла $630 млн: Strive принимает эстафету у Strategy как BTC-двигатель
 Odaily
Оригинал | Odaily News: (@OdailyChina)
Автор | jk
За последний год биткоин продолжал падать, и компании с биткоин-казначейством больше не просто постоянно покупают биткоин. Strategy в последние две недели покупала лишь по 250–267 BTC, Metaplanet направила новые средства на погашение кредитов и выкуп акций. На этом фоне Strive (NASDAQ:ASST) за две недели приобрела 7 356 биткоинов.
Штаб-квартира Strive находится в Далласе, США. Компанию соучредил Вивек Рамасвами, сейчас её председатель совета директоров и генеральный директор — Мэтт Коул. В сентябре 2025 года Strive вышла на биржу через слияние с Asset Entities, затем приобрела Semler Scientific и позиционирует себя как первую публичную компанию-казначейство биткоина, ориентированную на управление активами, для которой рост «количества биткоинов на акцию» служит ориентиром при распределении капитала. Её подход к финансированию также отличается от конкурентов: компания не использует долг, а выпускает бессрочные привилегированные акции — сначала SATA с плавающей ставкой и ежедневными дивидендами, а теперь и SATS с фиксированной ставкой.
После недавних покупок резервы Strive выросли до 36 818 BTC, что позволило обойти MARA Holdings и занять четвёртое место в рейтинге публичных компаний по объёму биткоин-резервов; до второго места Metaplanet (44 000 BTC) осталось 7 182 BTC. 15 октября компания разместила 7 млн привилегированных акций SATS с фиксированным дивидендом 15% по цене $90 за акцию, привлекла около $630 млн, расчёты прошли 20 октября. Генеральный директор Мэтт Коул заявил, что цель — стать вторым крупнейшим публичным держателем до конца года, однако компания не обещала, что все привлечённые средства пойдут на покупку биткоина.
Чтобы обойти Metaplanet до конца года, нужно покупать в среднем около 700 BTC в неделю
Согласно форме 8-K, поданной Strive в SEC, за последние три недели недельные объёмы покупок Strive росли: с 28 сентября по 2 октября куплено 2 000 BTC, в следующую неделю — 3 311 BTC, в последнюю неделю — 4 045 BTC. Покупки последней недели состояли из двух частей: 12–13 октября приобретено 2 822 BTC (около $235 млн), 14–16 октября — 1 223 BTC по средней цене около $81 734; средняя цена обеих частей — около $82 803.
По неделям: в неделю с 28 сентября по 2 октября средняя цена покупки Strive составила около $84 422, после покупки резервы достигли 29 462 BTC; в неделю с 5 по 9 октября средняя цена — около $84 500, резервы выросли до 32 773 BTC; в неделю с 12 по 16 октября средняя цена — около $82 803, резервы увеличились до 36 818 BTC. Источники финансирования в эти три недели различались: первая неделя — в основном выпуск SATA, вторая — ATM-доразмещение SATA, третья — исполнение варрантов.
По данным BitcoinTreasuries, Strive сейчас занимает четвёртое место, опережая занимающую пятое место MARA на 1 241 BTC и отставая от Metaplanet примерно на 7 182 BTC.
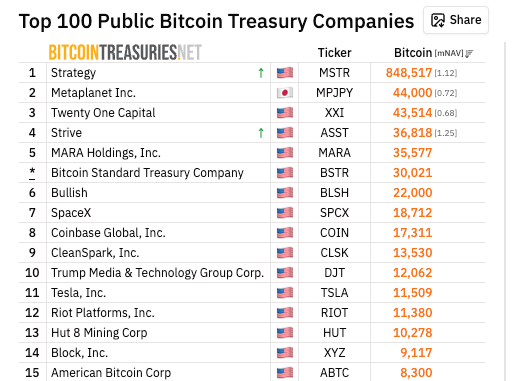
Текущий рейтинг резервов, источник: Bitcoin Treasuries
Судя по рейтингу, Strategy лидирует с 848 517 BTC; Metaplanet с 44 000 BTC занимает второе место, Twenty One Capital с 43 514 BTC — третье; Strive с 36 818 BTC — четвёртая; MARA Holdings с 35 577 BTC — пятая. При этом в конце 2025 года резервы Strive составляли лишь около 7 500 BTC.
По оценке The Block, если Strive хочет обойти Metaplanet до конца года, ей нужно покупать в среднем около 700 BTC в неделю.
А занимающая второе место Metaplanet сейчас биткоин не покупает. 13 октября компания объявила о выпуске конвертируемых облигаций с нулевым купоном на сумму 52 млрд иен; привлечённые средства пойдут на погашение кредита под залог биткоинов примерно на 23,6 млрд иен и на выкуп акций примерно на 28,3 млрд иен, но не на увеличение резервов биткоина. На конец сентября её заёмные средства составляли 17,7% от чистой стоимости биткоин-активов, что превышает установленный самой компанией лимит в 10%. Кроме того, в третьем квартале компания сначала продала 10 000 BTC, затем выкупила 11 000 BTC, чистый прирост составил 1 000 BTC, что позволило обойти Twenty One и подняться на второе место.
Финансирование через SATS: фиксированный дивиденд 15%, эффективная доходность около 16,7%
13 октября Strive запустила выпуск SATS, изначально планировалось 5 млн акций; вечером 15 октября компания увеличила объём до 7 млн акций и установила цену $90 за акцию, общая сумма привлечения составила около $630 млн, ведущими андеррайтерами выступили Barclays и Cantor. Расчёты по выпуску завершены 20 октября, SATS уже торгуются на Nasdaq.
SATS имеют номинал $100, годовую накопительную ставку дивидендов 15% с ежедневным начислением дивидендов, первая выплата — 9 ноября. При цене размещения $90 фактическая доходность составляет около 16,7%; при общем номинале $700 млн ежегодные дивидендные выплаты составят около $105 млн.
При завершении сделки компания внесла в дивидендный резерв по $22,50 на акцию (эквивалент 18 месяцев дивидендов), всего около $157,5 млн (из расчёта 7 млн акций).
По очерёдности погашения SATS имеют более низкий приоритет, чем ранее выпущенные Strive привилегированные акции с плавающей ставкой SATA, но более высокий, чем обыкновенные акции. Коул подчеркнул, что, в отличие от SATA, у SATS нет целевого торгового диапазона. После завершения выпуска структура капитала Strive составляет примерно $2,8 млрд обыкновенных акций, $1,4 млрд SATA и $700 млн SATS, долга нет.
По самой консервативной оценке автора (не раскрытые компанией данные): из $630 млн после вычета резерва около $157,5 млн остаётся около $470 млн; при цене биткоина около $83 000 на эти средства можно купить максимум около 5 700 BTC. Даже если все деньги направить на покупку, резервы вырастут лишь до 42 500 BTC, что всё равно ниже 44 000 BTC у Metaplanet, поэтому потребуются доходы от продажи SATA и другие средства.
Запуск SATS напрямую связан с истечением срока варрантов. У Strive был пакет традиционных варрантов с ценой исполнения $27 на 15 255 900 акций, последняя часть истекла и стала недействительной 13 октября. Массовое исполнение 12 и 13 октября принесло компании около $369 млн и добавило около 13,7 млн обыкновенных акций класса A. Коул отметил, что после завершения варрантов наступил подходящий момент для выпуска второго типа привилегированных акций.
Что касается привлечённых средств, компания перечислила такие направления, как покупка биткоина и связанных продуктов, приобретение активов, приносящих доход, а также выкуп обыкновенных акций или SATA, но не уточнила, сколько пойдёт на биткоин, и не дала временных рамок. В форме 8-K также указана цель: пока биткоин ниже $100 000, менеджмент стремится поддерживать коэффициент левериджа выше 60%.
По сравнению со Strategy: объём покупок примерно в 13–15 раз выше
За последние две недели недельные покупки Strive значительно превышают покупки Strategy. С 5 по 11 октября Strive купила 3 311 BTC, Strategy — 250 BTC, то есть покупки Strive примерно в 13 раз больше. С 12 по 18 октября, согласно 8-K Strategy, компания приобрела 267 BTC по средней цене около $82 900, резервы составили 848 517 BTC (ChainCatcher цитирует 8-K), а Strive за тот же период купила 4 045 BTC, что примерно в 15 раз больше. Следует уточнить, что сравниваются объёмы покупок за две недели, а не размер резервов: резервы Strategy по-прежнему более чем в 20 раз превышают резервы Strive.
Strategy сместила фокус на управление структурой капитала. В форме 8-K от 19 октября указано, что совет директоров увеличил лимит на выкуп привилегированных акций с $2 млрд до $3 млрд; по состоянию на 18 октября неиспользованный лимит составлял $1,16 млрд. За неделю с 5 по 11 октября компания выкупила STRC на сумму $192,4 млн. Этим летом Strategy также продавала биткоин, чтобы выкупать STRC и выплачивать дивиденды по привилегированным акциям (см. формы 8-K от 6 июля и 10 августа).
Strive идёт другим путём: финансирует покупку биткоина за счёт привилегированных акций и не привлекает долг. Её рычаг формируется за счёт двух уровней бессрочных привилегированных акций — SATA и SATS, а не за счёт конвертируемых облигаций. Strive приобрела Semler Scientific в рамках сделки с оплатой акциями на сумму около $1,3 млрд; сделка завершена в январе 2026 года и стала первым случаем поглощения одной публичной биткоин-казначейской компанией другой. Strive соучредил Вивек Рамасвами; до выхода на биржу в сентябре 2025 года и объявления о слиянии у компании было лишь около 70 BTC. По данным компании, с начала года её доходность по BTC достигла 63,2%.
Риски и споры: жёсткие денежные обязательства и нереализованные убытки
Во-первых, давление на денежные средства. Привилегированные акции можно рассматривать как инструмент финансирования между акциями и облигациями: компания обязуется регулярно выплачивать инвесторам дивиденды по установленной ставке, причём дивиденды по привилегированным акциям выплачиваются в первую очередь, и только потом — по обыкновенным. Ставка дивидендов SATS зафиксирована на уровне 15%, и они неконвертируемые, то есть инвесторы не могут обменять их на обыкновенные акции и участвовать в росте цены, поэтому эти деньги по сути больше похожи на заём с высокой процентной ставкой: независимо от динамики биткоина компания должна ежегодно выплачивать около $105 млн наличными.
Другой выпущенный компанией тип привилегированных акций SATA насчитывает около 13,5 млн акций (раскрыто в начале октября), при номинале $100 за акцию общая номинальная стоимость составляет около $1,35 млрд; ставка дивидендов по ним не фиксирована и корректируется компанией, в сентябре она составляла около 13%. В сумме по двум типам привилегированных акций ежегодные расходы на дивиденды составляют около $280 млн (оценка автора). Компания заранее зарезервировала денежные средства, эквивалентные 18 месяцам дивидендов, так что в краткосрочной перспективе проблем с выплатами нет, но после исчерпания резервного фонда потребуется новое финансирование или операционная прибыль.
Во-вторых, нереализованные убытки. Нереализованный убыток — это убыток на бумаге: пока биткоин не продан, убыток не зафиксирован, но по текущей цене стоимость имеющихся биткоинов уже ниже затраченной. Биткоин значительно откатился от максимума около $120 000 в октябре прошлого года, рыночная стоимость резервов Strive ниже стоимости покупки, в основном из-за того, что часть, купленная ранее на высоких уровнях, тянет вниз общий показатель. Недавние покупки компании проходили по ценам $81 000–85 000, а текущая цена биткоина — около $82 000–84 000, то есть купленное в последние недели находится примерно на уровне безубыточности.
В-третьих, очерёдность требований по привилегированным акциям. Очерёдность требований означает, кому компания возвращает деньги в первую очередь при проблемах: держатели привилегированных акций стоят выше держателей обыкновенных, поэтому чем больше выпущено привилегированных акций, тем дальше в очереди оказываются обыкновенные акционеры и тем меньше им достаётся. Ключевой показатель компании — «количество биткоинов на акцию», то есть сколько биткоинов приходится в среднем на одну акцию, но сама компания предупреждает, что этот показатель не учитывает более высокий приоритет требований, который дают привилегированные акции, поскольку часть этих биткоинов должна сначала удовлетворить держателей привилегированных акций. На 30 сентября номинал SATA составлял около 55,3% стоимости биткоинов, то есть на каждые $100 биткоинов около $55 должны сначала соответствовать привилегированным акциям; эта доля ещё не учитывает SATS. Кроме того, в начале октября компания раскрыла лимит на выкуп SATA до $500 млн, то есть компания может потратить деньги на выкуп собственных привилегированных акций и снизить дивидендные выплаты; однако этот лимит примерно на $210 млн превышал раскрытые на тот момент денежные средства, и будет ли он использован, пока неясно, а деньги, потраченные на выкуп, уже не могут быть использованы для покупки биткоина.
Наконец, давление коротких продаж. Короткая продажа — это заём акций у брокера, их продажа, а затем выкуп по более низкой цене для возврата и получения разницы, то есть ставка на падение цены. Данные за сентябрь показывают, что около 23,1% акций в свободном обращении были проданы в шорт, то есть примерно каждая четвёртая-пятая акция была продана в шорт. Коул заявил, что степень коротких продаж ASST превышает любую компанию в индексе S&P 500, и охарактеризовал октябрьскую динамику как противостояние между шортистами и держателями варрантов. Варрант — это право купить акции компании по фиксированной цене (здесь $27), держатели хотят, чтобы цена поднялась выше этого уровня, а шортисты делают ставку в противоположном направлении.
На Уолл-стрит все пять брокеров, отслеживающих акцию, дали рекомендацию «покупать».
Далее стоит обратить внимание на форму 8-K, которая будет опубликована вечером 26 октября: это первое раскрытие покупок после завершения сделки по SATS 20 октября, и оно покажет, сколько из привлечённых средств действительно пошло в биткоин. Кроме того, 9 ноября SATS впервые выплатят дивиденды — это важный момент для проверки, будут ли фиксированные дивиденды выплачены вовремя. Также вопрос о том, будет ли использован лимит на выкуп SATA в $500 млн, повлияет на денежные средства, доступные для покупки биткоина.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.