


Ради вычислительных мощностей Цукерберг готов сжечь весь свободный денежный поток
 Odaily
Автор оригинала: Су Ян
Редактор оригинала: Сюй Цинъян
Источник оригинала: Tencent Technology
Meta в эпоху ИИ сталкивается с обязательным вопросом, на который трудно ответить.
21 октября по местному времени в США Meta опубликовала финансовый отчет за третий квартал 2026 года. Квартальная выручка компании выросла на 26% в годовом исчислении, достигнув 64.601 млрд долларов; однако из-за масштабных инвестиций в инфраструктуру свободный денежный поток стал отрицательным и составил -2.12 млрд долларов, тогда как за аналогичный период прошлого года он составлял 10.625 млрд долларов.
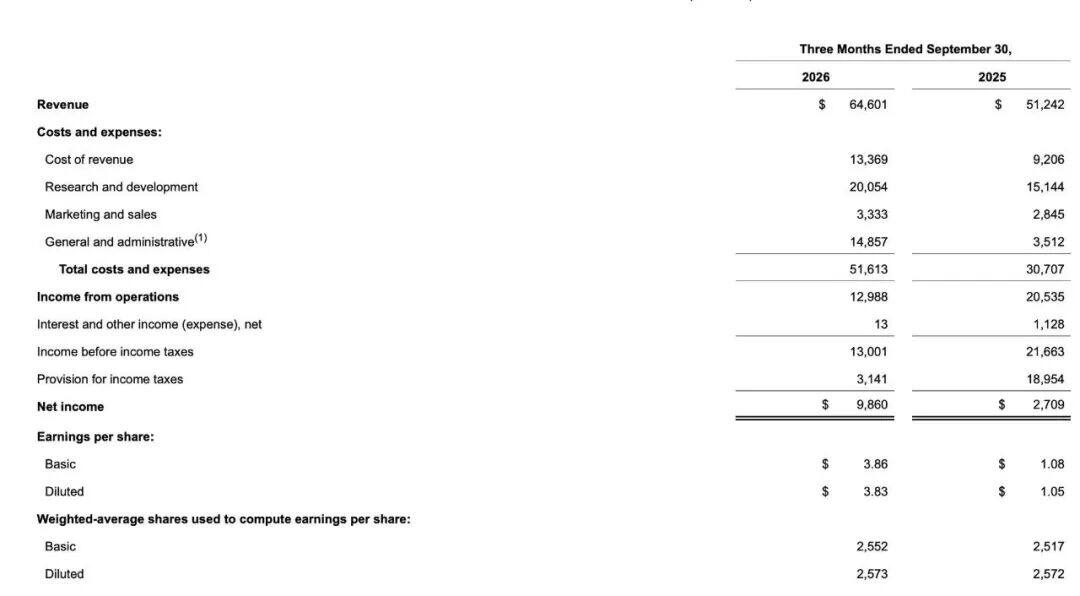
Основные финансовые показатели Meta за третий квартал
Основатель и генеральный директор компании Марк Цукерберг заявил, что инвестиции приносят результаты, а финансовый директор Сьюзан Ли (Susan Li) еще более четко указала, что в 2027 году компания продолжит наращивать инвестиции. В финансовом отчете Meta также объявила о новой схеме безголосых акций класса C, пытаясь зарезервировать капитал и пространство для управления на многолетние инвестиции.
Для Meta агрессивные инвестиции уже стали неизбежной тенденцией, и сейчас ключевой вопрос не только в том, сможет ли рекламный бизнес продолжать расти, но и в том, смогут ли новые вложения принести достаточный доход и повышение эффективности, чтобы покрыть постоянно растущие расходы на инфраструктуру.
Астрономические судебные иски и штрафы давят на прибыль
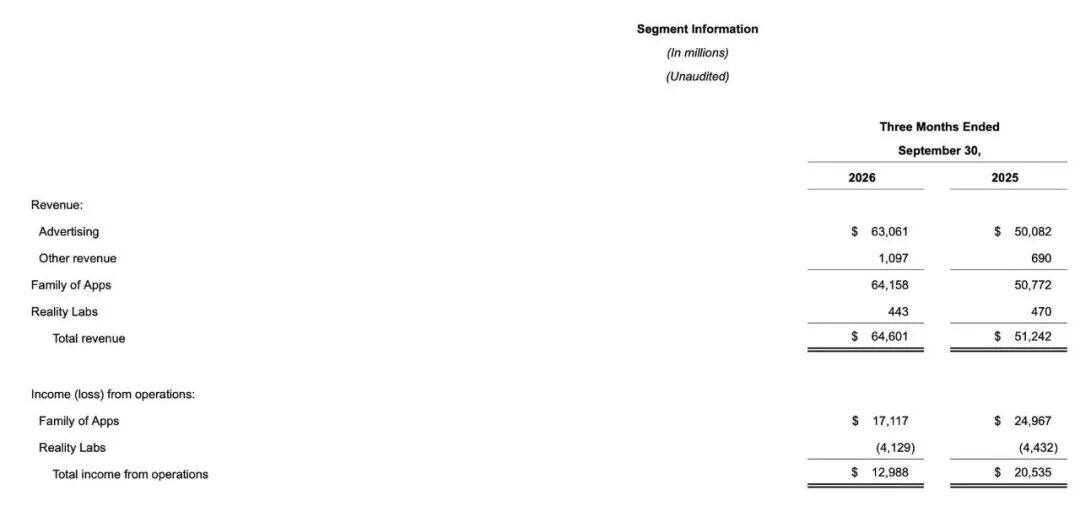
Выручка Meta по сегментам за третий квартал
В третьем квартале Meta достигла общей выручки в 64.601 млрд долларов, что на 26% больше по сравнению с 51.242 млрд долларов за аналогичный период прошлого года. Не по общепринятым принципам бухгалтерского учета США (non-GAAP), если исключить влияние встречного ветра от курсовых разниц в размере 113 млн долларов, рост выручки при постоянном валютном курсе также составил 26%.
Этот рост был в основном обусловлен основным рекламным бизнесом: выручка от рекламы в этом квартале достигла 63.061 млрд долларов, что на 26% больше по сравнению с 50.082 млрд долларов за аналогичный период прошлого года.
Прочая выручка семейства приложений составила 1.097 млрд долларов, в результате чего общая выручка семейства приложений достигла 64.158 млрд долларов. Выручка подразделения Reality Labs, специализирующегося на метавселенной и оборудовании, составила 443 млн долларов.
Что касается трафика, ежедневная активная аудитория семейства приложений достигла 3.64 млрд человек, увеличившись на 3% в годовом исчислении. Показы рекламы выросли на 10% в годовом исчислении, средняя цена за одно рекламное объявление выросла на 14%, и способность платформы монетизировать рекламу продолжает усиливаться.
Руководство связывает эти результаты с улучшением рекомендательных систем на основе ИИ, считая, что ИИ помогает повысить вовлеченность пользователей и эффективность размещения рекламы.
По сравнению с ростом выручки прибыль значительно снизилась, что обусловлено бременем крупных судебных издержек.
В третьем квартале Meta отразила в финансовой отчетности расходы на урегулирование судебных исков, связанных с психическим здоровьем подростков, в размере 9.89 млрд долларов. В результате консолидированная операционная прибыль снизилась до 12.988 млрд долларов, что на 37% меньше по сравнению с аналогичным периодом прошлого года; отчетная чистая прибыль составила 9.860 млрд долларов, разводненная прибыль на акцию — 3.83 доллара.
В день публикации финансового отчета, 21 октября, судья окружного суда США по штату Нью-Мексико Фрэнсис Мэтью вынес решение по иску штата против Meta о введении потребителей в заблуждение относительно конфиденциальности данных, обязав Meta выплатить штату компенсацию и штраф в размере 25 млрд долларов.
ИИ начинает испытывать денежный поток
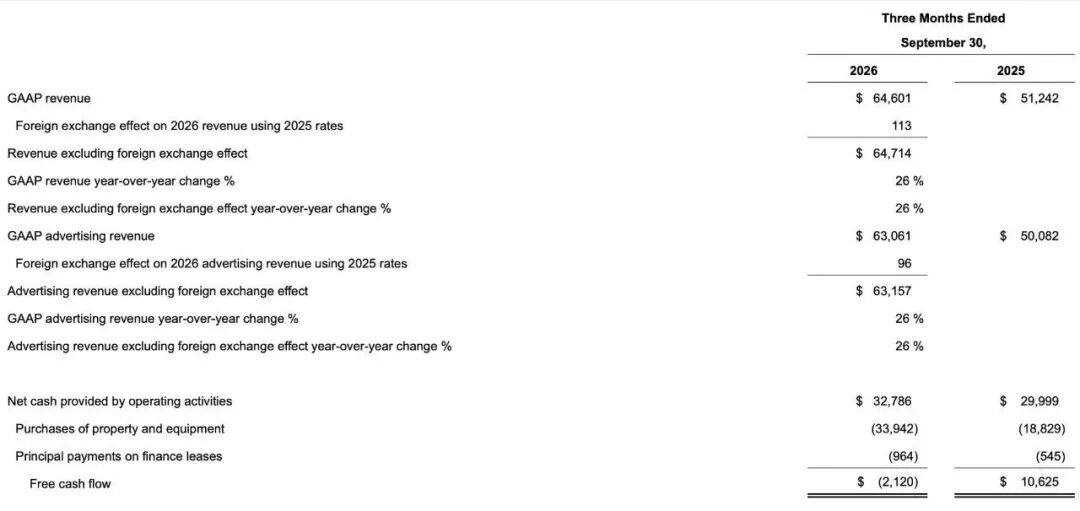
Инвестиции в ИИ привели к отрицательному свободному денежному потоку Meta
Хотя рекламный бизнес продолжает обеспечивать финансирование, инвестиции в инфраструктуру меняют ситуацию с денежным потоком Meta.
Согласно официально раскрытым данным, в третьем квартале денежный поток от операционной деятельности Meta составил 32.786 млрд долларов, что выше 29.999 млрд долларов за аналогичный период прошлого года.
Что касается расходов, денежные выплаты на приобретение основных средств в этом квартале выросли до 33.942 млрд долларов по сравнению с 18.829 млрд долларов за аналогичный период прошлого года. Если добавить выплаты основной суммы по финансовой аренде в размере 964 млн долларов, общие соответствующие денежные расходы достигли 34.906 млрд долларов.
Согласно расчетам на основе официальных данных Meta, свободный денежный поток за период снизился до -2.120 млрд долларов. Для сравнения, в третьем квартале 2025 года свободный денежный поток составлял 10.625 млрд долларов, а совокупный свободный денежный поток за первые девять месяцев также снизился с 29.508 млрд долларов за аналогичный период прошлого года до 11.049 млрд долларов.
Отрицательный свободный денежный поток не означает, что у компании возник кризис ликвидности. Денежный поток от операционной деятельности Meta в этом квартале оставался на высоком уровне в 32.786 млрд долларов, а отрицательный свободный денежный поток в основном отражает то, что темпы роста капитальных затрат превысили темпы роста денежного потока от операционной деятельности.
На конец третьего квартала чистые основные средства компании выросли с 176.40 млрд долларов на конец 2025 года до 253.222 млрд долларов, а долгосрочные обязательства увеличились с 58.744 млрд долларов до 80.922 млрд долларов.
Ключевым в будущем будет то, сможет ли денежный поток от операционной деятельности Meta продолжать расти и смогут ли новые активы постепенно конвертироваться в выручку и прибыль.
В 2027 году инвестиции останутся агрессивными
Несмотря на расходование средств, руководство Meta не подало сигналов о сокращении.
Что касается результатов четвертого квартала, компания ожидает выручку в диапазоне от 73 до 76 млрд долларов, середина прогнозного диапазона — 74.5 млрд долларов, что примерно на 15.3% больше по сравнению с третьим кварталом.
По мере перераспределения ресурсов ожидается, что убытки подразделения Reality Labs будут взяты под контроль: прогнозируемый убыток за весь 2026 год снизится до 18–19 млрд долларов, а в 2027 году, как ожидается, еще больше сократится примерно до 15 млрд долларов.
Что касается капитальных затрат, Meta повысила нижнюю границу прогноза капитальных затрат на весь 2026 год на 5 млрд долларов, обновив его до 135–145 млрд долларов. Финансовый директор Сьюзан Ли четко указала, что, хотя бюджет на 2027 год еще формируется, компания ожидает сохранения агрессивного темпа инвестиций.
Что касается источников отдачи от инвестиций, исходя из заявлений руководства и продуктовых планов, их можно разделить на три уровня.
В краткосрочной перспективе повышение эффективности рекомендательных алгоритмов и размещения рекламы с помощью ИИ приносит дополнительный доход основному рекламному бизнесу. В среднесрочной перспективе запущенный в третьем квартале персональный ИИ-ассистент Muse и передовая модель Muse Wonder постепенно тестируют модель подписки и интерфейсы для разработчиков, исследуя направления коммерциализации корпоративных услуг и транзакционных сценариев. В долгосрочной перспективе Meta надеется за счет лаборатории суперинтеллекта и строительства вычислительной инфраструктуры повысить внутреннюю операционную эффективность и открыть новые возможности для коммерциализации.
Руководство заявило, что, хотя цикл окупаемости инвестиций в передовые технологии ИИ относительно длительный, по мере накопления технологий и итерации продуктов компания оптимистично оценивает сохранение общего роста выручки.
Резервирование капитала для долгосрочной стратегии
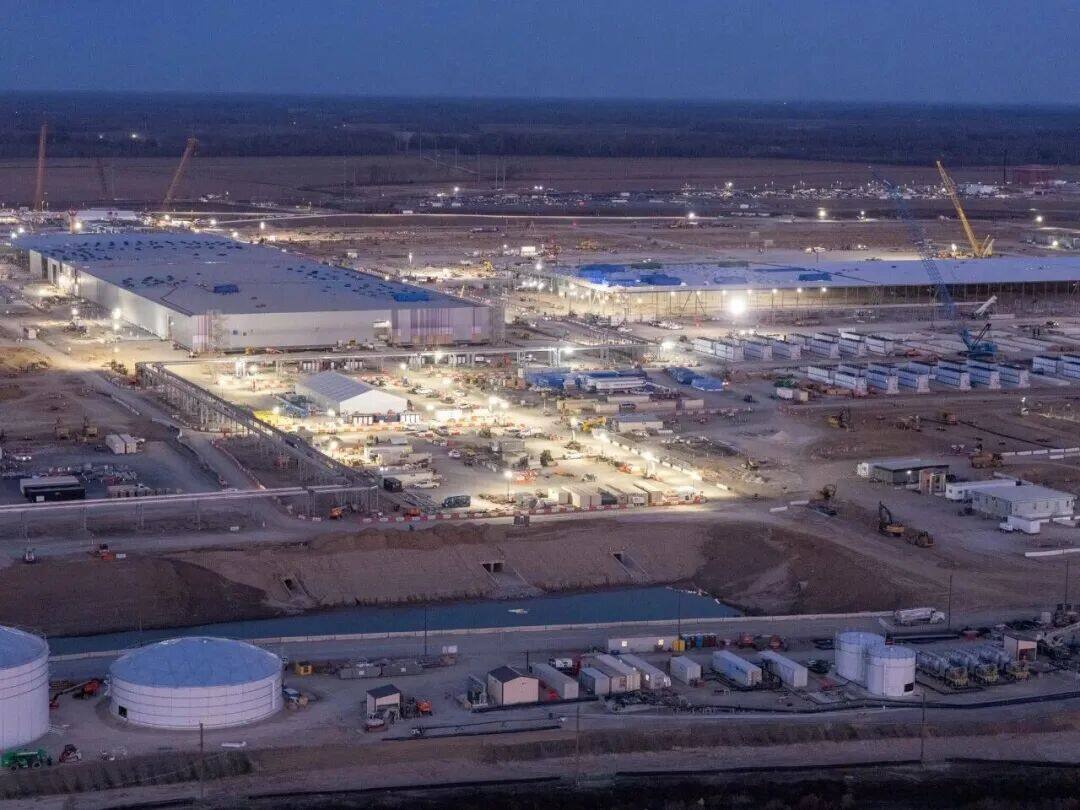
Центр обработки данных, который строит Meta
Для поддержки строительства инфраструктуры и долгосрочного стратегического планирования Meta в финансовом отчете объявила о плане корректировки корпоративного управления и структуры капитала: совет директоров одобрил создание нового класса неголосующих обыкновенных акций класса C.
Согласно раскрытой схеме, компания намерена выплатить дивиденды акциями существующим акционерам классов A и B в форме распределения 1 акции класса C на каждую 1 акцию.
Компания заявила, что распределение акций класса C не изменит структуру голосующих прав существующих акционеров. Специальный комитет компании уже подписал соответствующее соглашение с Цукербергом, направленное на сохранение существующей структуры управления.
В 2014 году материнская компания Google Alphabet осуществила дробление акций путем пропорционального распределения безголосых акций класса C, что позволило основателям Ларри Пейджу и Сергею Брину сохранить контроль над компанией, продолжая выпускать акции для опционов сотрудников и слияний и поглощений.
Безголосые акции класса C будут в основном использоваться для будущих вознаграждений сотрудников акциями Meta, потенциальных стратегических приобретений или других операций с капиталом. Сами по себе дивиденды акциями не принесут компании новый денежный поток напрямую. Эта схема отражает стремление Meta, сохраняя существующую структуру контроля, имитировать зрелые капитальные инструменты других технологических гигантов и зарезервировать пространство для будущих вознаграждений акциями и операций с капиталом.
Для стратегии ИИ, требующей многолетних непрерывных инвестиций, стабильная структура управления помогает руководству продвигать долгосрочное планирование, но фактический эффект по-прежнему зависит от последующей эффективности использования капитала и отдачи от инвестиций.
Финансовый отчет Meta за третий квартал демонстрирует две одновременно идущие вверх кривые: рекламный бизнес продолжает приносить доход, а инфраструктура ИИ постоянно увеличивает потребность в капитале. Рост доходов от рекламы обеспечивает финансовую основу, но это не означает, что инвестиции в ИИ обязательно принесут соответствующую отдачу.
Meta уже четко заявила, что в 2027 году продолжит наращивать инвестиции. Для Цукерберга приверженность долгосрочной стратегии — лишь первый шаг; по мере дальнейшего расширения инвестиций компании необходимо доказать, что дополнительный доход и повышение эффективности, обеспечиваемые ИИ, достаточны для поддержания этой многолетней инфраструктурной экспансии.
Ниже представлена сокращенная версия стенограммы телефонной конференции аналитиков по финансовому отчету Meta за третий квартал:
Цукерберг первым выступил с комментариями:
В третьем квартале нашим семейством приложений ежедневно пользовались 3.64 млрд человек, вовлеченность в Facebook и Instagram достигла исторических максимумов. Ежемесячная активная аудитория Threads превысила X, а объем сообщений в WhatsApp также достиг нового максимума.
Мы быстро продвигаемся к цели «предоставить каждому персональный суперинтеллект», и запуск персонального интеллектуального агента Muse прошел очень успешно. Всего через полтора месяца после запуска в США и Канаде число пользователей, настроивших его, превысило 10 миллионов, из которых около 25% пользуются им ежедневно. Наиболее распространенный вариант использования — покупки (более 25%, средняя сумма расходов превышает 200 долларов).
Поскольку объем транзакций за первую неделю значительно превысил ожидания, нам пришлось сотрудничать со Stripe, чтобы временно повысить кредитные лимиты. Далее Muse появится в умных очках Meta со следующего месяца.
Что касается разработки моделей, мы выпустили первую закрытую передовую модель Muse Wonder, которая находится на самом передовом уровне в отрасли по ряду ключевых показателей; одновременно мы выпустили Muse Spark 1.2/1.3, Muse Code, а также две модели с открытым исходным кодом и открытыми весами Muse Glimmer и Muse Spark Open. В будущем мы продолжим продвигать передовые рубежи интеллекта и планируем дистиллировать передовые модели в более компактные и эффективные продуктовые модели.
Что касается вычислительных мощностей и эффективности, мы строим вычислительные мощности, способные обслуживать более 1 млрд человек в ближайшие годы. Хотя в настоящее время Muse является вычислительно интенсивным приложением, мы ожидаем, что в следующем году его эффективность затрат повысится более чем в 10 раз, что сделает его прибыльным после масштабирования. Мы ожидаем, что через год сможем обеспечить тот же уровень интеллекта в меньших моделях за небольшую часть текущей стоимости Muse Wonder.
Что касается реорганизации подразделений, мы изменим график выпуска VR-устройств, отдав приоритет предоставлению персонального суперинтеллекта. Ожидается, что операционный убыток Reality Labs в следующем году снизится примерно до 15 млрд долларов и с этого момента будет стремиться к прибыльности.
Финансовый директор Сьюзан Ли затем дополнила информацию о капитальных затратах и распределении капитала. Она отметила, что в ближайшие годы капитальные затраты Meta продолжат расти, в основном для поддержки основного бизнеса и новых инициатив в области ИИ. Хотя инвестиции в ИИ приносят отдачу дольше, чем основной бизнес, они уже приносят значительный дополнительный доход основной рекламе за счет улучшения рекомендаций и эффективности монетизации.
Далее следует сессия вопросов и ответов аналитиков:
Вопрос: Каковы ограничивающие факторы роста числа пользователей Muse по мере его продвижения? Каково видение Meta в отношении корпоративного бизнеса?
Цукерберг: В настоящее время основным ограничением Muse является вычислительная интенсивность, поэтому он еще не был широко запущен за пределами США и Канады; мы работаем над повышением вычислительной эффективности и созданием достаточных вычислительных мощностей для поддержки масштаба более 1 млрд пользователей в будущем.
Что касается корпоративного бизнеса, в ближайшей перспективе основное внимание уделяется API моделей и Muse Code, а в будущем мы построим сеть интеллектуальных агентов Muse, чтобы потребительские Muse могли напрямую вести переговоры и совершать транзакции с корпоративными агентами.
Вопрос: Какие трения существуют в агентной коммерции (Agentic Commerce) в настоящее время? Как компания с ними справляется? Кроме того, какие соображения относительно структуры капитала и будущих инвестиций в ИИ связаны с объявленным сегодня вечером новым классом акций?
Цукерберг: В настоящее время подавляющее большинство компаний очень рады поддержать это, поскольку видят, что это может не только увеличить продажи и улучшить качество обслуживания существующих клиентов, но и привлечь новых клиентов. Скорость внедрения у разных компаний будет различаться, и мы будем сотрудничать на условиях, разумных для всех сторон. В долгосрочной перспективе, если это будет хорошо работать, это будет ценно для всех, и сейчас мы находимся на хорошей траектории.
Сьюзан Ли: Агенты станут важной частью эволюции реальности, и рынок в конечном итоге перейдет к более разрешительным, структурированным взаимодействиям — включая сертифицированные API, одобренные партнерства агентов или прямую связь между потребительскими персональными агентами и корпоративными агентами. Мы совместно с партнерами, такими как Sierra, Walmart, Stripe, Shopify, разрабатываем «Протокол персональных агентов» (Personal Agent Protocol), определяющий безопасные и надежные способы взаимодействия. В ближайшее время многие возможности останутся с помощью ИИ, а не полностью автономными, но по мере развития доверенной интеграции все больше компаний будут активно участвовать.
Что касается нового класса акций, мы создаем этот новый класс безголосых акций (класс C) с целью распределения их в виде дивидендов акциями всем существующим акционерам, формируя публично торгуемые безголосые акции, которые можно использовать для финансирования, вознаграждения сотрудников, приобретений и других общекорпоративных целей, сохраняя при этом право голоса существующих акционеров классов A и B.
Этот шаг сохраняет структуру руководства основателя, расширяет инструменты финансирования и дает нам возможность гибко инвестировать в условиях сильного импульса, обусловленного ИИ. В настоящее время конкретных планов по привлечению финансирования нет, но создание надлежащей структуры капитала является разумным шагом.
Вопрос: Какова примерно структура затрат на одного пользователя Muse? Как кривая затрат будет снижаться в будущем? Какую работу компания ведет для снижения затрат?
Сьюзан Ли: У нас нет конкретных цифр, которыми мы могли бы поделиться, но, как сказал Цукерберг, в настоящее время вычислительные затраты довольно высоки. Обеспечение фокуса на вычислительной эффективности является одним из ключевых векторов, позволяющих как масштабировать Muse, так и превратить его в желаемый бизнес.
В долгосрочной перспективе, по мере масштабирования LLM, мы ожидаем, что сможем выполнять больше задач с меньшим количеством токенов и полагаться на сами модели ИИ, чтобы повысить эффективность программного обеспечения, используемого для запуска моделей. На пути повышения эффективности еще много работы, которая поможет нам изогнуть кривую затрат, а дуга технологического прогресса ИИ также принесет большую экономию.
Вопрос: Должна ли коммерциализация Muse происходить быстрее, чем у предыдущих новых продуктов, поскольку связанные с ней затраты значительно выше, чем в прошлом? Кроме того, включают ли данные о 25% пользователей, участвующих в покупках, со средним чеком более 200 долларов, покупки путешествий?
Цукерберг: Мы начнем монетизацию раньше, чем обычно, по двум основным причинам: во-первых, и затраты, и масштаб возможностей очень велики, и необходимо добиться прогресса, чтобы масштабироваться; во-вторых, многие сценарии интенсивного использования людьми сами по себе являются коммерцией. Эти данные действительно включают путешествия. Мы построим модель, в которой будем получать определенный процент от ценности, которую помогаем создавать людям. Очень важно, чтобы эта математика сходилась, чтобы мы могли продолжать наращивать вычислительные мощности и достичь масштаба обслуживания каждого человека.
Тенденция, которую мы наблюдаем, заключается в том, что в годовом исчислении через год мы сможем обеспечить тот же уровень интеллекта в меньших моделях за небольшую часть текущей стоимости Muse Wonder (или любой текущей передовой модели). Если это представляет собой базовый уровень, достаточный для соответствия продукта рынку, постоянная разработка моделей будет способствовать повышению эффективности.
Конечно, через год большинство людей не будут удовлетворены текущим уровнем интеллекта (поскольку сам интеллект также прогрессирует), поэтому нам необходимо одновременно продвигать доход, масштабирование, разработку моделей и эффективность, чтобы финансировать строительство вычислений и как можно скорее охватить миллиарды людей. Мы не взимаем плату со всех с самого начала, потому что хотим сначала построить крупномасштабную сеть Muse.
Вопрос: Какова структура открытых и закрытых моделей Muse? Как в будущем балансировать передовой интеллект и эффективность?
Цукерберг: Мы выпустили первую закрытую передовую модель Muse Wonder, которая находится на самом передовом уровне по нескольким ключевым измерениям персонального суперинтеллекта, что подтверждает важность самостоятельного обучения моделей для обеспечения наилучшего опыта. В тот же период мы также выпустили Muse Spark 1.2 и 1.3, Muse Code, а также две модели с открытым исходным кодом и открытыми весами Muse Glimmer и Muse Spark Open, а также Muse Voice.
Заглядывая в будущее, по мере быстрого прогресса в этой области мы планируем как продвигать передовые рубежи интеллекта, так и дистиллировать эти модели в более компактные, более эффективные продуктовые модели, оптимизированные для персональных агентов. Мы уже работаем над более крупными моделями после Muse Wonder, они будут очень впечатляющими и мощными; одновременно мы разрабатываем новые более компактные модели, которые скоро будут выпущены и обеспечат интеллект уровня Muse Wonder более эффективным способом.
Моя точка зрения заключается в том, что мы сможем построить суперинтеллект путем масштабирования, поэтому мы методично продвигаемся вверх по этой лестнице.
Вопрос: Являются ли вычислительные мощности в настоящее время основным ограничением для масштабирования Muse? Как компания повышает вычислительную эффективность? На чем основано утверждение о повышении эффективности затрат более чем в 10 раз в следующем году?
Цукерберг: Да, одним из самых больших ограничений в настоящее время является вычислительная интенсивность, поэтому мы еще не запустились глобально (в настоящее время только в США и Канаде). Отчасти это связано с желанием оптимизировать и усовершенствовать коннекторы для каждого региона, но более важно обеспечить эффективное продвижение. Мы строим вычислительные мощности, способные обслуживать более 1 млрд человек в ближайшие годы.
В ближайшее время Muse работает очень вычислительно интенсивно, но мы ожидаем, что в следующем году его эффективность затрат повысится более чем в 10 раз, что сделает его прибыльным после достижения масштаба доходов. Если вычислительная эффективность продолжит быстро расти в ближайшие годы (что мы считаем весьма вероятным), то Muse будет высокоприбыльным в течение многих лет.
Вопрос: Что касается капитальных затрат, прогноз на 2026 год повышен до 135–145 млрд долларов; какими будут капитальные затраты в ближайшие годы? Как эти инвестиции поддерживают основной бизнес и ИИ?
Сьюзан Ли: Капитальные затраты в третьем квартале (включая выплаты основной суммы по финансовой аренде) составили 34.9 млрд долларов, что обусловлено инвестициями в серверы, центры обработки данных и сетевую инфраструктуру.
Теперь мы скорректировали прогноз капитальных затрат на весь 2026 год до диапазона 135–145 млрд долларов (ранее 130–145 млрд долларов).
Что касается периода после 2026 года, мы все еще формируем бюджет и план мощностей на следующий год, но ожидаем продолжения активных инвестиций для поддержки основного бизнеса и новых инициатив в области ИИ. Текущие мощности и запланированные к вводу мощности дают нам гибкость в распределении ресурсов между обучением моделей, ростом основного бизнеса, а также разработкой и поддержкой новых продуктов.
Наши инвестиции в ИИ уже приносят значительный дополнительный доход основному рекламному бизнесу за счет более высокой вовлеченности, лучших рекомендаций и более эффективной монетизации. Хотя эти инвестиции приносят отдачу дольше, чем основной бизнес, широта возможностей монетизации и внутренняя эффективность вселяют в нас уверенность в долгосрочном потенциале. Мы ожидаем сохранения сильного общего роста выручки в течение всего 2027 года.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.