Прибыль растёт, денежный поток отрицательный: когда окупятся инвестиции Amazon, Meta и Oracle в ИИ
 PanewslabАвтор: OmniTools
За двенадцать месяцев, закончившихся в июне 2026 года, Amazon заработал $135 млрд чистой прибыли, а операционная маржа достигла максимума за 40 кварталов. За тот же период свободный денежный поток составил −$7,6 млрд. Годом ранее этот показатель был +$18,2 млрд.
За двенадцать месяцев, закончившихся в июне 2026 года, Amazon заработал $135 млрд чистой прибыли, а операционная маржа достигла максимума за 40 кварталов. За тот же период свободный денежный поток составил −$7,6 млрд. Годом ранее этот показатель был +$18,2 млрд.
Свободный денежный поток можно понимать как деньги, которые остаются у компании после вычета из операционных поступлений расходов на покупку серверов, строительство дата-центров и тому подобного. Прибыль растёт, а остаток становится отрицательным. Проблема в разном учёте двух отчётов и в том, куда уходят деньги: почти всё направляется в дата-центры для ИИ.
Amazon не одинок. Meta в третьем квартале 2026 года впервые с момента IPO показала отрицательный свободный денежный поток, у Oracle за весь 2026 финансовый год он составил −$237 млрд, а Alphabet, материнская компания Google, впервые ушла в минус во втором квартале. Бизнес всех этих компаний растёт, но деньги утекают. Кто в итоге заплатит за эти вложения и когда они окупятся — ключевой вопрос нынешнего инвестиционного цикла в ИИ.
$135 млрд в отчёте о прибыли, −$7,6 млрд в отчёте о движении денежных средств
Сначала посмотрим на денежный счёт Amazon. За последние двенадцать месяцев операционная деятельность принесла $161,4 млрд, рост на 33% год к году, то есть способность основного бизнеса генерировать деньги не ухудшилась. За тот же период чистые расходы на покупку недвижимости и оборудования составили $169 млрд, что более чем на 60% превышает $102,9 млрд за предыдущие двенадцать месяцев. Приток $161,4 млрд, отток $169 млрд — разница и есть дефицит в $7,6 млрд.
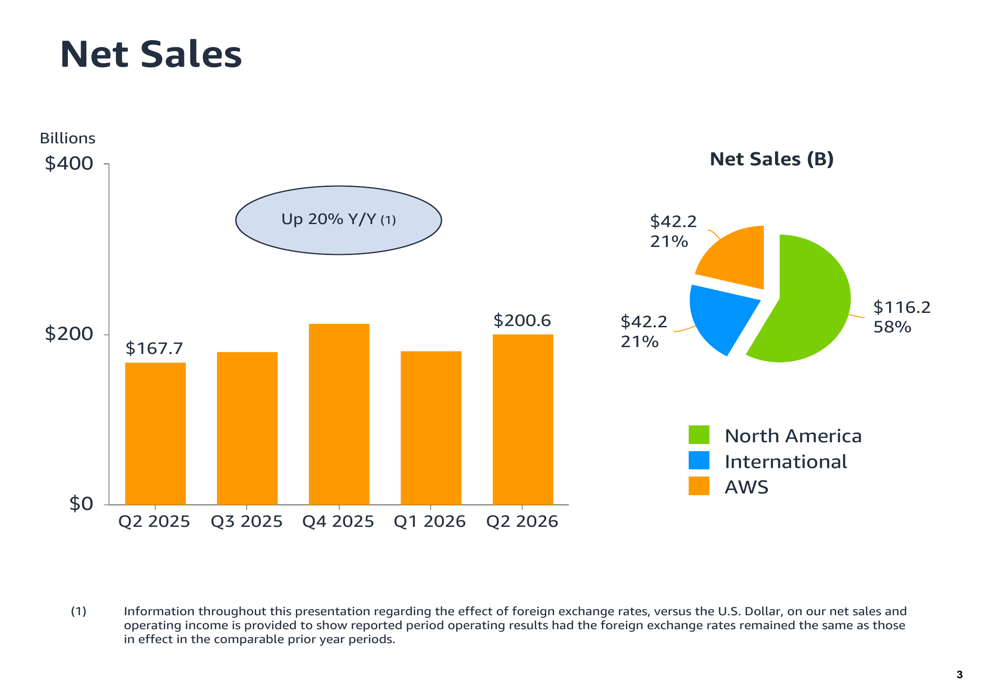
Первая причина расхождения прибыли и денег — правила бухгалтерского учёта. Когда покупают сервер или строят дата-центр, деньги выплачиваются сразу, но в отчёте о прибыли эта сумма не списывается в расходы целиком в текущем периоде, а распределяется через амортизацию по годам полезного использования. Это как если бы человек купил машину за наличные: деньги на карте уменьшились сразу, но если считать расходы, размазывая стоимость машины по годам, его «траты» в этом году выглядят небольшими. Amazon сейчас каждый квартал покупает за наличные много таких машин.
Руководство на телефонной конференции 30 июля объяснило этот временной лаг конкретно: деньги в дата-центры нужно вкладывать за два года до того, как туда «можно будет поставить серверы и начать зарабатывать»; серверы и сетевое оборудование закупаются за несколько месяцев, окупаются обычно менее чем за три года; сами здания дата-центров могут служить более 30 лет. Деньги уходят раньше, выручка приходит позже, а расходы в отчёте о прибыли распределяются ещё дальше во времени.
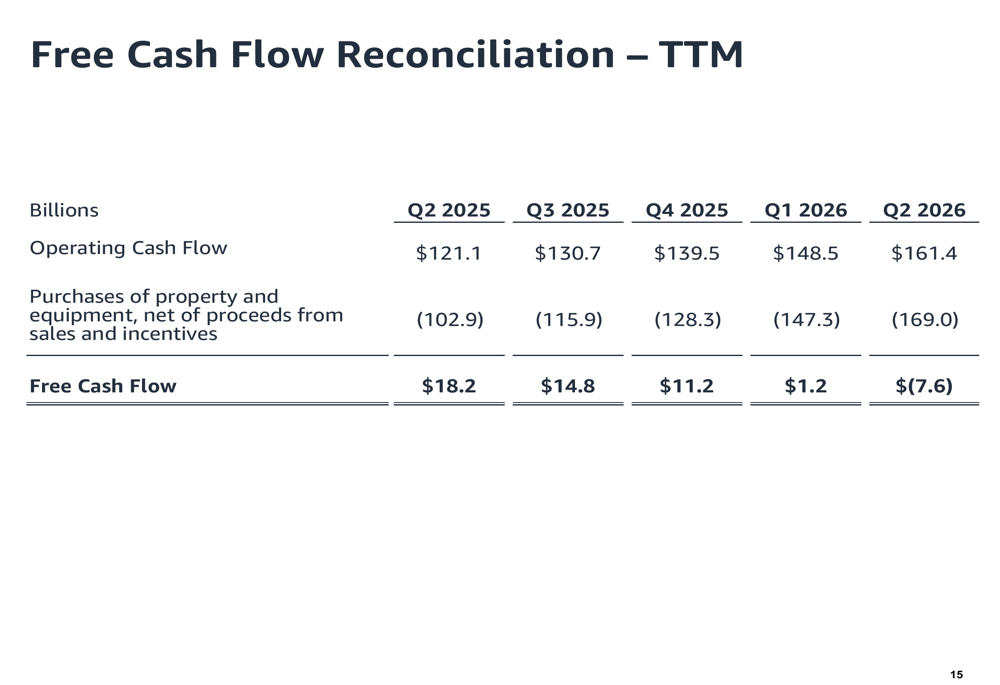
Вторая причина скрыта в чистой прибыли. Разводнённая прибыль Amazon на акцию во втором квартале составила $5,75, включая неоперационный доход, связанный с инвестицией в Anthropic, в диапазоне примерно от $50 млрд до $70 млрд. Это бумажная прибыль от переоценки доли, ни цента денег не поступило. Без этой статьи скорректированная прибыль на акцию во втором квартале составила около $1,97, что всё равно выше рыночных ожиданий в $1,81. Если так же пересчитать последние двенадцать месяцев, то из $135 млрд чистой прибыли после вычета этой переоценки останется примерно $65–85 млрд. Основной бизнес действительно зарабатывает, но заработанное уже полностью или даже с избытком вложено обратно.
Квартальные цифры нагляднее. Во втором квартале капитальные затраты Amazon составили $53,1 млрд — больше, чем выручка AWS за тот же квартал ($42,2 млрд), и втрое больше операционной прибыли AWS ($16,6 млрд). Свободный денежный поток отрицательный два квартала подряд: −$18,2 млрд в первом квартале и −$8,82 млрд во втором.
И это ещё не предел. 30 июля Amazon повысил прогноз капитальных затрат на весь 2026 год с примерно $200 млрд до примерно $220 млрд, объяснив это подорожанием памяти. Эти $220 млрд — план на год, а потраченное в первом полугодии — лишь его часть. Генеральный директор Энди Джасси на той же конференции сказал, что свободный денежный поток будет оставаться под давлением, пока новые дата-центры не откроются и серверы в них не поработают несколько лет.
Дефицит покрывают займами. Долгосрочный долг Amazon вырос с $65,6 млрд на конец 2025 года до $128,9 млрд на конец июня 2026 года. За год компания привлекла около $77 млрд через облигации, а общий долг с учётом лизинга вырос со $134 млрд до $223 млрд. Процентные расходы за последние двенадцать месяцев составили $3,33 млрд против $2,23 млрд годом ранее.
Meta: первый квартал с отрицательным денежным потоком с момента IPO
В отчёте Meta за третий квартал, опубликованном 21 октября, к бизнесу почти не придраться. Выручка $64,6 млрд, рост на 26% год к году; рекламная выручка около $63,1 млрд, тоже рост на 26%, при этом показы рекламы выросли на 10%, а средняя цена — на 14%; совокупная дневная аудитория всех приложений компании — 3,64 млрд.
С прибылью всё заметно хуже. Операционная прибыль за квартал около $13 млрд, падение на 37% год к году, операционная маржа упала с 40% до 20%. Здесь есть разовый расход: Meta заключила мировое соглашение с генеральными прокурорами нескольких штатов по вопросам безопасности подростков, в квартале учтены судебные издержки на $9,89 млрд, а общий лимит выплат — около $18,6 млрд. Поэтому чистая прибыль составила лишь $9,86 млрд, прибыль на акцию по GAAP — $3,83; без учёта судебных расходов — $7,40.
Настоящее изменение — в отчёте о движении денежных средств. В третьем квартале операционный денежный поток Meta составил $32,79 млрд, а на покупку недвижимости и оборудования ушло $33,94 млрд, то есть 104% операционного потока. Если добавить выплаты основной части по финансовой аренде, капитальные затраты достигли $34,91 млрд, или 54% квартальной выручки. Из каждых $100 выручки $54 сразу уходило в серверы и дата-центры. Свободный денежный поток за квартал −$2,12 млрд против +$10,63 млрд годом ранее.
Это первый квартал с отрицательным свободным денежным потоком для Meta с момента IPO во втором квартале 2012 года. За девять месяцев показатель всё ещё положительный — $11,05 млрд, но на 63% меньше, чем год назад.
На балансе на конец сентября у Meta $82,45 млрд денежных средств и рыночных ценных бумаг, долгосрочный долг $80,92 млрд, тогда как на конец 2025 года было лишь $58,7 млрд. Разница между ними — чистые денежные средства всего около $1,5 млрд. Выплаченные в квартале дивиденды $1,36 млрд фактически взяты из резервов. В отчётности также указаны безотзывные контрактные обязательства на $454,52 млрд — это уже подписанные платежи, которые предстоит исполнить.
В отчёте о прибыли Meta есть ещё одна корректировка, которая ещё больше разведёт бухгалтерскую и денежную картину. Компания продлила срок амортизации серверов и сетевого оборудования с 4 до 5,5 лет, из-за чего только в 2025 году амортизация была занижена на $2,9 млрд. Одно и то же оборудование списывается дольше, ежегодные расходы меньше, прибыль выглядит лучше, но денег не прибавилось ни на доллар. А темпы трат ускоряются. Согласно телефонной конференции, Meta скорректировала прогноз капитальных затрат на 2026 год до $135–145 млрд (включая выплаты основной части по финансовой аренде), нижняя граница повышена на $5 млрд. За первые три квартала Meta уже вложила $85,82 млрд, а по оценке Benzinga, в четвёртом квартале нужно вложить ещё примерно $49,18–59,18 млрд.
Oracle: больше всего заказов и больше всего долгов
Если Amazon и Meta зарабатывают много, а вкладывают ещё больше, то у Oracle денег от основного бизнеса для инвестиций категорически не хватает. В 2026 финансовом году, закончившемся в середине 2026 года, операционный денежный поток Oracle составил $31,977 млрд, капитальные затраты — $55,663 млрд, то есть капитальные затраты в 1,74 раза превысили операционный поток, а свободный денежный поток за год составил −$237 млрд.
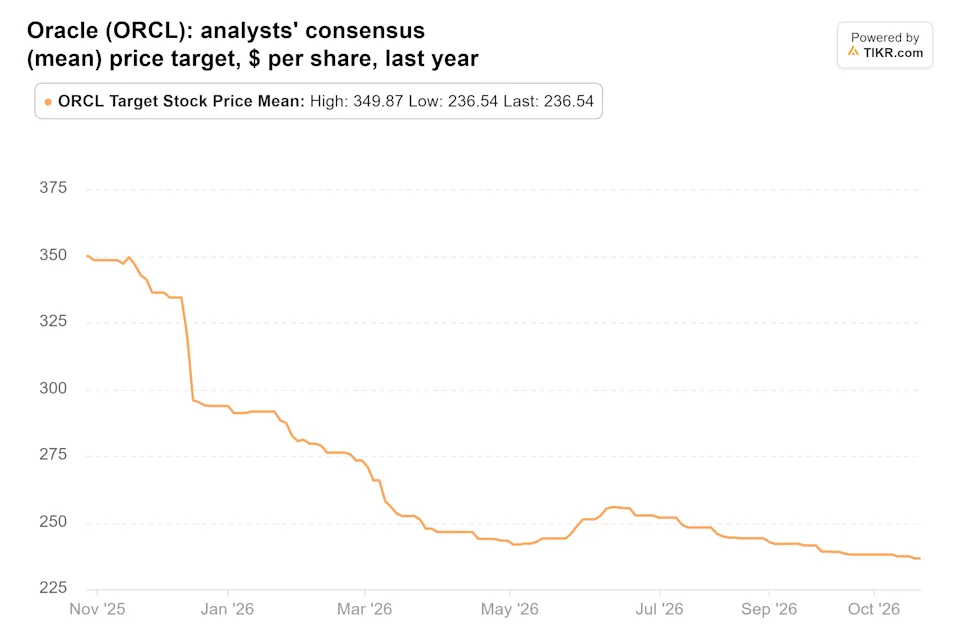
Oracle Corp (ORCL): консенсус-прогноз (средняя) целевой цены акций, долларов за акцию, за прошлый год (TIKR)
Чтобы закрыть дефицит, Oracle в этом финансовом году выпустила облигации на $43 млрд и продала акции на $20 млрд через программу at-the-market.
В 2027 финансовом году темпы не снизились. В первом квартале, закончившемся 31 августа 2026 года, выручка Oracle составила $19,35 млрд, капитальные затраты — $28,5 млрд, рост на 235% год к году. Операционный денежный поток тоже быстро вырос — $23,1 млрд, рост на 184%, но всё равно не догнал капитальные затраты: свободный денежный поток за квартал −$5,4 млрд против −$362 млн годом ранее.
Общий долг Oracle около $155,9 млрд, плюс обязательства по капитальному лизингу на $30,6 млрд. Квартальные процентные расходы выросли на 55% год к году до $1,43 млрд. По плану компании, в 2027 финансовом году предстоит привлечь ещё около $40 млрд — и долга, и акционерного капитала, а прогноз капитальных затрат на год составляет $90–95 млрд, при этом чистые денежные капитальные затраты после вычета предоплат клиентов и других факторов не превысят $70 млрд. Всё это пока планы, а в первом квартале уже потрачено $28,5 млрд.
Microsoft остаётся в плюсе, Google ушёл в минус и продаёт акции
Среди крупнейших американских облачных провайдеров, активно вкладывающих в ИИ, Microsoft — единственная, у кого свободный денежный поток остаётся положительным. В четвёртом квартале 2026 финансового года, то есть в квартале, закончившемся в июне 2026 года, операционный денежный поток Microsoft составил $55,4 млрд, капитальные затраты — $35,8 млрд, свободный денежный поток — +$19,6 млрд.
За весь 2026 финансовый год операционный денежный поток Microsoft составил $182,9 млрд, капитальные затраты — около $175 млрд, то есть 96% операционного потока, что всё ещё покрывается деньгами основного бизнеса. Но эту цифру нужно воспринимать с оговоркой: Microsoft переклассифицировала часть финансового лизинга в операционный, из-за чего капитальные затраты были снижены примерно со $190 млрд на $15 млрд. По прежней методике капитальные затраты превысили бы операционный поток примерно на $7 млрд. Запас прочности Microsoft тоньше, чем кажется.
Более серьёзное преимущество Microsoft — структура расходов. Финансовый директор Эми Худ говорит: «Если спрос изменится, достаточно замедлить самую большую часть — чипы с коротким сроком службы». Чипы нужно обновлять каждые несколько лет, закупки можно корректировать поквартально, а строительство дата-центра, однажды начавшись, остановить трудно. Microsoft направляет основную часть средств в ту статью, которую можно притормозить в любой момент, — это своего рода регулирующий клапан.
Alphabet уже перешёл эту черту. Во втором квартале 2026 года его операционный денежный поток составил $39,1 млрд, капитальные затраты — $44,9 млрд, свободный денежный поток — −$5,86 млрд. Это первый случай с момента IPO в 2004 году.
Способ закрытия дефицита тоже показателен. С июня 2026 года Alphabet привлекла через долевое финансирование около $84,75 млрд, включая частное размещение Berkshire на $10 млрд; долгосрочный долг вырос с $46,5 млрд до $98,2 млрд; выкуп акций приостановлен. За последние десять лет Alphabet выкупила собственных акций более чем на $346 млрд, а теперь, наоборот, продаёт акции.
Если свести компании вместе и посчитать капитальные затраты как долю операционного денежного потока по последним отчётным периодам: Amazon за двенадцать месяцев — 105%, Oracle за 2026 финансовый год — 174%, Alphabet за второй квартал 2026 года — 115%, Meta за третий квартал 2026 года — 104%, Microsoft за 2026 финансовый год — 96%. Кроме Microsoft, денег от основного бизнеса не хватает на оплату счетов за ИИ. J.P. Morgan оценивает, что капитальные затраты на ИИ уже составляют 93% операционного денежного потока крупнейших облачных провайдеров, тогда как в 2023 году этот показатель был 33%.
Доказательства отдачи в основном со стороны продавцов вычислительных мощностей
Деньги потрачены, а где отдача? Со стороны продавцов вычислительных мощностей доказательства весьма убедительны.
Выручка AWS во втором квартале составила $42,2 млрд, рост на 36,7% год к году — самый быстрый темп за 18 кварталов; операционная прибыль $16,6 млрд, рост на 64%, операционная маржа около 39%. Руководство сообщило, что подписанные, но ещё не выполненные заказы AWS достигли $496 млрд против примерно $244 млрд в начале года — за полгода рост более чем вдвое, причём большая часть ИИ-мощностей законтрактована на срок более пяти лет. При текущей квартальной выручке AWS этих заказов хватит примерно на три года работы.
Джесси на телефонной конференции сказал, что мощности на 2027 год уже практически полностью забронированы, а спрос на мощности 2028 года «уже впечатляет»; даже при вложениях в $220 млрд спрос 2026 года удовлетворить не удастся, и в 2027 году, по прогнозам, будет так же.
У Oracle цифры заказов ещё больше. Отложенные заказы — $664 млрд, за год прирост $209 млрд, и руководство ожидает, что около половины превратится в выручку в ближайшие 36 месяцев. В первом квартале 2027 финансового года Oracle подписала новых ИИ-контрактов более чем на $30 млрд, многие из которых структурированы с предоплатой клиентов или по схеме «клиент приносит своё оборудование»: клиент платит заранее или сам покупает чипы, а Oracle предоставляет дата-центр и эксплуатацию, снижая собственное финансовое давление. В этом квартале выручка облачной инфраструктуры Oracle выросла на 121% год к году, компания поставила 850 мегаватт вычислительных мощностей и более 300 тыс. GPU, загрузка GPU составила 97,9%, а при продлении контрактов цены выросли на 20%.
Финансовый директор Oracle Хилари Макссон на этом основании считает, что каждый проект дата-центра «по сути является мощным генератором свободного денежного потока», и после выхода на полную мощность свободный денежный поток может достичь примерно 100% EBITDA после уплаты налогов. По её словам, сегодняшний отрицательный денежный поток — это плата за период строительства, а когда проекты заработают, он превратится в деньги.
У этих доказательств есть два ограничения. Заказы — это не деньги. $496 млрд AWS будут превращаться в выручку несколько лет, а квартальные капитальные затраты в $53,1 млрд уже в 1,26 раза превышают квартальную выручку AWS: скорость вложений всё ещё выше скорости реализации заказов.
Заказы также реализуются только при своевременной сдаче проектов. По сообщению Bloomberg, Oracle направила девелоперской структуре, связанной с Blue Owl, уведомление о форс-мажоре по проекту Project Jupiter в Нью-Мексико. Это кампус дата-центров стоимостью порядка $165 млрд, цель — построить и подключить к электросети к марту 2028 года. Смысл уведомления в том, что если проект не будет завершён в срок, Oracle сможет отложить арендные платежи. Oracle заявляет, что проект идёт по плану, Blue Owl — что уведомление не меняет её финансовых обязательств. Юридическое уведомление «на случай, если не успеем», само по себе говорит о том, что все стороны готовят пути отступления на случай задержек.
Есть ещё один слой — движение денег по цепочке. В чистой прибыли Amazon за последние двенадцать месяцев значительная часть — от переоценки инвестиции в Anthropic, а оценка компаний-разработчиков моделей, в свою очередь, строится на их будущей выручке и способности привлекать финансирование. По данным Reuters, проспект Anthropic показывает, что компания обязалась потратить в AWS не менее $110 млрд с мая 2026 года по апрель 2036 года, независимо от фактического объёма использования, а неиспользованную разницу придётся доплатить. Reuters отмечает, что Amazon и Google одновременно являются крупными акционерами Anthropic и её поставщиками вычислительных мощностей: крупные технологические компании инвестируют в ИИ-разработчиков, а разработчики покупают вычислительные мощности у этих же инвесторов, связывая долевые инвестиции и операционную выручку. Когда заказы и инвестиционный доход исходят от одних и тех же покупателей, процветание на стороне предложения доказывает главным образом спрос этих компаний друг на друга.
Компании, которые в итоге платят, пока не видят счёта
Конечные покупатели вычислительных мощностей — это обычные компании, которые хотят улучшить бизнес с помощью ИИ. Пока что цифры с этой стороны гораздо скромнее.
Главный экономист Apollo Global Management Торстен Слок в отчёте от 24 октября дал прямой вывод: ИИ приносит «нулевую финансовую отдачу» компаниям за пределами технологического сектора США. Он опирается на два сравнения. Выручка на сотрудника у семи технологических гигантов выросла с примерно $550 тыс. в 2022 году до почти $800 тыс., тогда как у остальных 493 компаний из S&P 500 она с 2019 года держится около $550 тыс. С маржой то же самое: у технологических гигантов она растёт с третьего квартала 2023 года, а у остальных остаётся на уровне около 10%.
Слок идёт дальше: «Мейнстрим американского бизнеса сжимается и начинает рассматривать расходы на токены как центр затрат, тянущий маржу вниз, а не как источник роста». «История ИИ в конечном счёте решится в S&P 493, а не в Mag 7». Токен — это базовая единица расчёта больших языковых моделей, компании платят за объём вызовов: чем больше используют, тем выше счёт.
Конкретный шаг появился у Accenture. В октябре 2026 года консалтинговая компания ограничила расходы сотрудников на использование Claude суммой $29 в месяц.
Данные опросов показывают тот же разрыв: ощущение эффективности повсеместное, финансовые результаты редкие. В опросе McKinsey за 2026 год 80% респондентов заявили, что ИИ повысил личную производительность, но только 37% сказали, что он хотя бы частично повлиял на EBIT. В опросе Deloitte две трети компаний сообщили о росте эффективности, и лишь 20% — что ИИ увеличил выручку.
Сотрудники чувствуют, что работают быстрее, но в финансовой отчётности это почти не отражается. Заказы облачных провайдеров на $496 млрд и $664 млрд в конечном счёте должны быть оплачены этими компаниями. Если больше компаний, как Accenture, установят лимиты на расходы на ИИ, цепочка спроса за заказами начнёт сжиматься с самого конца.
Амортизация, проценты и аренда надавят примерно к 2027 году
Сейчас отчёты о прибыли нескольких компаний выглядят хорошо отчасти потому, что масса только что купленного оборудования ещё не полностью вошла в цикл амортизации, а часть арендных платежей ещё не началась. Эти расходы не исчезнут — просто их время ещё не пришло.
Амортизация — первая волна. Серверы и сетевое оборудование окупаются менее чем за три года, а значит, через несколько лет их придётся менять, тогда как здания дата-центров служат более 30 лет. Сроки службы двух типов активов отличаются в десять раз, а финансирование в значительной мере идёт за счёт ещё более долгосрочного долга. Meta продлила срок амортизации серверов до 5,5 лет, отодвинув и размазав давление на отчётность, но прослужит ли оборудование все 5,5 лет, зависит от скорости смены поколений чипов. Амортизация оборудования, массово закупленного в 2026 году, будет отражаться в отчётах о прибыли в ближайшие годы.
Проценты — вторая волна. У Amazon процентные расходы за последние двенадцать месяцев выросли на $1,1 млрд по сравнению с прошлым годом, у Oracle квартальные проценты выросли на 55% год к году. Обе компании продолжают выпускать облигации, а Oracle в 2027 финансовом году планирует привлечь ещё около $40 млрд.
Аренда — третья волна, и её легче всего упустить из виду. У Oracle около $288 млрд обязательств по аренде дата-центров ещё не начали выплачиваться и не отражены на балансе. Это примерно в 1,54 раза больше балансового долга в $186,5 млрд ($155,9 млрд долга плюс $30,6 млрд обязательств по капитальному лизингу). Эти арендные платежи начнутся только после сдачи дата-центров, а у таких проектов, как Project Jupiter, целевой срок — около 2028 года. Тогда аренда начнёт утекать, и если проекты одновременно заработают, они, по словам Макссон, превратятся в деньги; если же сдача задержится или изменится спрос клиентов, Oracle столкнётся с уже зафиксированными долгосрочными расходами.
Рынок облигаций уже закладывает этот риск в цены. По данным ICE Data Services, пятилетний кредитно-дефолтный своп Meta, то есть стоимость страховки от дефолта по её облигациям, вырос до рекордных примерно 114,79 базисного пункта. По данным Goldman Sachs, спред новых облигаций эмитентов, связанных с ИИ, составляет около 115 базисных пунктов, тогда как по инвестиционному рейтингу в целом — около 78 базисных пунктов. Компаниям инвестиционного уровня, связанным с ИИ, приходится платить больше процентов.
Некоторые цифры ещё изменятся. Переоценка Anthropic у Amazon имеет лишь диапазон примерно $50–70 млрд, отчёт за третий квартал ожидается 29 октября, и тогда прибыль и денежный поток за последние двенадцать месяцев будут обновлены.
По графику Джесси, свободный денежный поток улучшится только после того, как новые дата-центры откроются и серверы поработают несколько лет. Он говорит, что спрос на мощности 2028 года «впечатляет», а крупнейший кампус Oracle также нацелен на подключение к электросети в марте 2028 года. К тому времени, сколько заказов облачных провайдеров реализуется, будет зависеть от того, заработали ли уже компании из S&P 493 на ИИ. Пока что лимит Accenture на сотрудника составляет $29 в месяц.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.