


DeepSeek открывает исходный код фреймворка для инференса: валовая маржа может превышать 95%
 chaincatcher
Публикация DeepSeek фреймворка инференса с открытым исходным кодом смещает фокус обсуждения в индустрии больших моделей с возможностей моделей на стоимость инференса.
20 октября DeepSeek объявила об открытии исходного кода своего внутреннего фреймворка инференса DeepInfer, а также набора инструкций deepseek-recipe для кодирования и декодирования токенов. DeepSeek заявила, что DeepInfer обслуживает крупномасштабный инференс для DeepSeek V4.1-Flash, стремясь повысить пропускную способность при одновременном снижении задержки. Фреймворк поддерживает графические процессоры NVIDIA и нейронные процессоры Huawei Ascend и распространяется под открытой лицензией Apache-2.0.
Одним из факторов, привлекших внимание к этому релизу с открытым исходным кодом, стала раскрытая DeepSeek выручка от сервиса инференса. Согласно документу с вопросами и ответами по развертыванию, опубликованному DeepSeek на GitHub, V4.1-Flash обрабатывает 1,55 триллиона токенов в день на кластер, а общая выручка достигает 38 долларов за час работы графического процессора, исходя из цены в непиковые часы.
На основе предположений о частоте попаданий в кэш, пропускной способности и ценообразовании, в социальных сетях оценивают, что валовая маржа инференса может достигать 84,2–96,1%. Аналитики отметили, что валовая маржа API у основных моделей OpenAI и Anthropic также составляет около 95%.
Это раскрытие дает внешним наблюдателям возможность проанализировать экономику инференса. Однако одни лишь показатели выручки не отражают уровень прибыли. Чтобы определить, какой валовой прибыли соответствует выручка в 38 долларов в час, необходимо также учитывать такие затраты, как амортизация оборудования, энергопотребление, сетевые расходы, хранилище для кэша и эксплуатационное обслуживание.
Социальные сети оценивают валовую маржу до 96%
Зарубежный исследователь технологических инвестиций Zephyr опубликовал расчеты в социальной платформе X, указав, что DeepSeek фактически «раскрыла ключевой секрет своей бизнес-модели». Он оценивает, что валовая маржа инференса DeepSeek может достигать от 84,2% до 96,1%, скорректировав ранее указанный диапазон от 87,76% до 96,94%.
Он построил типовую базовую модель: предполагается, что в реальном производстве 97% входных токенов попадают в кэш «ключ-значение», 2% входных токенов не попадают в кэш, а 1% приходится на выходные данные.
Кэшированный ввод: составляет 97% от общего объема токенов (очень низкая цена за токен, крайне легкая вычислительная нагрузка);
Некэшированный ввод/предзаполнение: составляет 2% от общего объема токенов;
Вывод/декодирование: составляет 1% от общего объема токенов.
При такой структуре трафика Zephyr использовал официально опубликованную максимальную пропускную способность одной карты (80 000 токенов в секунду для предзаполнения, 16 000 токенов в секунду для декодирования) для оценки выручки. Согласно его модели, полностью загруженный графический процессор теоретически может обработать соответствующие комбинации токенов и генерировать выручку примерно в 49 долларов в час.
Если учесть текущую общую стоимость аренды топового графического процессора (например, NVIDIA H100 или аналогичного оборудования следующего поколения) на зарубежном рынке публичных облаков, которая обычно составляет от 1,5 до 4 долларов в час, формула валовой маржи инференса на уровне оборудования выглядит следующим образом:
При экстремальных условиях тестирования (получение выручки 49 долларов в час при вычислительных затратах от 1,5 до 6 долларов):
Zephyr заявил, что при определенных идеальных нагрузках соответствующая валовая маржа инференс-бизнеса фреймворка составляет от 87,76% до 96,94%. Он откровенно заметил в своем твите: «Публичные показатели NVIDIA, SGLang и vLLM были просто превзойдены».
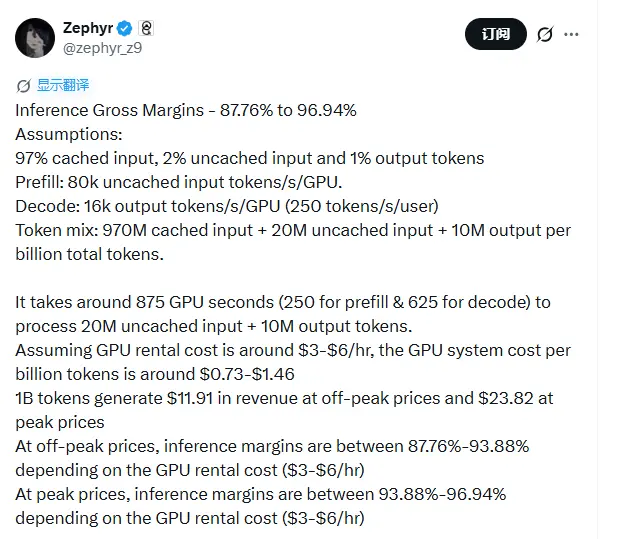
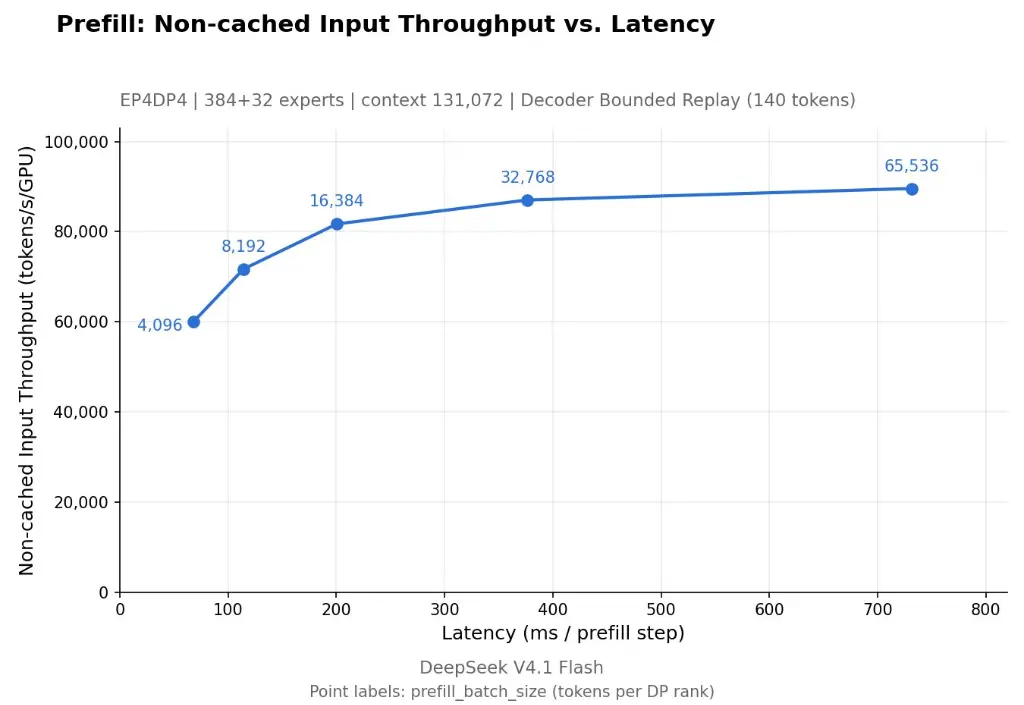
Впоследствии Zephyr скорректировал параметры расчета на основе реальных операционных данных, раскрытых DeepSeek. Он добавил: «Эти экстремальные показатели валовой маржи основаны на идеальных сценариях, при которых поставщики услуг могут вырабатывать около 49 долларов в час. DeepSeek официально сообщила, что ее фактическая выручка на карту в непиковые часы составляет около 38 долларов, а производственная среда может достигать примерно 80% от производительности эталонного тестирования. Исходя из этих последних цифр, фактическая операционная валовая маржа находится в диапазоне от 84,2% до 96,1%».
В настоящее время на зарубежном рынке облачных услуг общая стоимость аренды топового графического процессора обычно составляет от 2 до 4 долларов в час. Значительный разрыв между почасовой выработкой в 38 долларов на карту и стоимостью единицы вычислений является ключевой основой для повышения оценок валовой маржи.
Сравнительный анализ по отрасли: валовая маржа ведущих лабораторий
После публикации этих расчетов в отрасли быстро развернулась цепная дискуссия о реальной прибыльности ведущих ИИ-лабораторий.
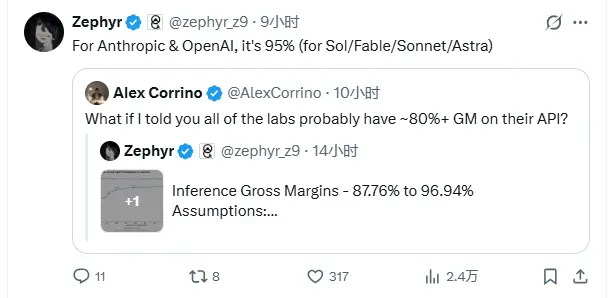
Наблюдатель за технологическими инвестициями Алекс Коррино, комментируя приведенный выше расчет, задал вопрос: «Что, если я скажу вам, что валовая маржа API всех ведущих ИИ-лабораторий, вероятно, превышает 80%?»
Zephyr немедленно процитировал твит и сделал более смелое заявление: «Для Anthropic и OpenAI этот показатель на самом деле составляет 95% (применимо к основным моделям, таким как Sol, Fable, Sonnet, Astra и др.)».
Действительно ли Anthropic зарабатывает большие деньги?
Исходя из предпосылки, что вся отрасль в целом имеет высокую валовую маржу, инвестиционный аналитик Скотт далее перевел эту логику в экономическую модель «подписки» для конечных пользователей, раскрыв реальные карты ведущих зарубежных игроков.
Согласно практическому отчету исследовательской организации SemiAnalysis, фактический доступный лимит токенов, предоставляемый Anthropic для своих премиум-подписчиков «Claude Max», достиг 58,6-кратного размера соответствующей официальной цены за токен API. Это породило предположения, что пользователи с высокой интенсивностью использования подписки будут серьезно подрывать прибыль платформы, приводя к убыткам.
Скотт привел формулу обратного вывода:
Установка базовой предпосылки: предположим, что валовая маржа оборудования API Anthropic также достигает 99% (доля затрат составляет всего 1%).
Обратный расчет затрат при полном использовании подписки: пользователи платят 1 единицу абонентской платы, и если они полностью исчерпывают эквивалент 58,6 единиц вычислительных мощностей по ценам API, фактические базовые затраты на оборудование, которые несет Anthropic, составляют:
Фактические затраты на оборудование = 58,6 × 1% = 0,586 единицы фактических затрат на оборудование = 58,6 × 1% = 0,586 единицы
Вывод валовой маржи подписки в экстремальных условиях:
Экстремальная валовая маржа Claude Max = 1 - 0,586 = 41,4%
Скотт проанализировал:
«Если валовая маржа DeepSeek может достигать более 95%, предположим, что валовая маржа API Anthropic составляет 99%. Согласно тестированию SemiAnalysis, Claude Max предоставляет лимиты использования, в 58,6 раза превышающие цены API. Это означает, что даже если все пользователи полностью используют свои квоты, Anthropic все равно сможет сохранить около 41% валовой маржи в рамках модели подписки. В действительности подавляющее большинство пользователей не достигнут своих недельных лимитов».
Он отметил: «На самом деле, пока маржа прибыли API Anthropic остается выше 98,3%, даже если пользователи полностью используют свои квоты, ее подписочный бизнес может достичь точки безубыточности. В настоящее время Anthropic находится в устойчивом прибыльном состоянии».
Аналитический аккаунт Teortaxes также прокомментировал: «Перед лицом самостоятельно разработанных архитектур ведущих лабораторий все публичные бенчмарки на рынке незначительны. Это результат серьезной инженерной работы; сам инференс-бизнес является машиной для печатания денег. Можно представить, насколько встревожен сейчас Дарио (генеральный директор Anthropic)».
Расхождение технических путей: программная реконструкция против специализированных чипов
По мере выявления реальной структуры затрат на инференс отрасль также пересматривает различные технические маршруты снижения затрат.
С точки зрения аппаратной архитектуры и стоимости пропускной способности на единицу, отрасль сравнила это решение с производителями чипов, такими как Groq, которые ориентированы на сверхнизкую задержку.
Отраслевые наблюдатели отметили, что специализированная аппаратная архитектура LPU, представленная Groq, опирается на встроенную SRAM, достигая экстремальной скорости интерактивной генерации, но емкость памяти ее чипов очень мала, что требует нескольких аппаратных плат и крупных межсоединений узлов для поддержки основных больших моделей, что приводит к высоким общим затратам на амортизацию оборудования и порогам закупок в расчете на токен.
В отличие от этого, DeepInfer демонстрирует другую логику учета для пути универсальных чипов: чисто за счет программного планирования максимизировать параллельную пропускную способность на универсальных графических процессорах и коммерческих нейронных процессорах, таких как Ascend, обменивая более низкие совокупные затраты на оборудование на маржу прибыли в масштабируемых API-сервисах.
Однако несколько отраслевых наблюдателей отметили в обсуждениях, что вышеупомянутые оценки валовой маржи от 80% до 95% в первую очередь сосредоточены на прямой финансовой разнице между «ценой токена и потреблением одной карты оборудования». Этот микрорасчет не учитывает сотни миллионов долларов расходов на исследования и разработки базовой модели, затраты на высокоскоростную полосу пропускания глобальных узлов и высокие зарплаты команд системных инженеров.
Далее необходимо проверить, сможет ли реализация с открытым исходным кодом стабильно повышать пропускную способность и снижать стоимость одного эффективного выходного токена при различных аппаратных средствах и реальных бизнес-нагрузках. Для самой DeepSeek внешним сторонам также потребуется больше данных о затратах и использовании ресурсов, чтобы определить, насколько оцененная в социальных сетях высокая валовая прибыль близка к фактическому операционному уровню.
Данный контент предназначен исключительно для информационных и образовательных целей и не является инвестиционным советом, связанным с BTCC. BTCC прилагает все усилия, но не может гарантировать правдивость, точность или оригинальность вышеприведенного контента.