レバレッジに敗れた「AI株の神」、賭け方を変える
 Odaily
オリジナル | Odaily News(@OdailyChina)
著者|Azuma(@azuma_eth)
今年の夏、ウォール街で新世代の投資神話と称された「AI株の神」Leopold Aschenbrennerと彼のファンドSituational Awareness LPは、投資史に残るほどの大波乱を経験した。
Q1とQ2の13F追跡レポートでは、彼がAIインフラ(ストレージ、電力、コンピューティング)への徹底的な集中投資により、ファンドの公開保有額を200億ドル超のピークに押し上げた様子を伝えた。しかし、Q2報告期間終了直後、7月のAIセクターの急落と過度なレバレッジが重なり、Situational Awarenessは大打撃を受け、Leopoldは泣く泣くポジションを整理し、公開市場の株式ポートフォリオの大半をKen Griffin率いるCitadelに割引価格で売却せざるを得なかった。
物語はそこで終わらなかった。今年9月、関係者によると、Leopoldは投資の世界に復帰した。そして米国株の最近の急落の中で、市場ではLeopoldが「二度目の強制決済」をしたという噂まで流れた——この噂は未確認で、多くの詳細はすでに参考価値を失ったQ2の保有報告に基づく推測だった——しかし、Q3の13Fが開示時期を迎えていなかったため、外部からは7月の大惨事を経たかつての神話の本当の手の内を窺い知ることはできなかった。
台湾時間2026年11月17日、Situational Awarenessはついに米国証券取引委員会(SEC)に2026年9月30日時点の13F保有報告書を提出した。この遅れてきた成績表が、彼の現在の布陣を明らかにした。
「AI株の神」とは何者か?(ご存知の方は読み飛ばしてください)
Leopoldは2022年にFTX傘下のFuture Fundに勤務し、FTX破綻までそのチームで働いていた。2024年、Leopoldは165ページに及ぶ超大作論文『Situational Awareness: The Decade Ahead』を執筆し、同年にその論文と同名のファンドSituational Awarenessを設立、自ら最高投資責任者(CIO)に就任した。
Situational AwarenessはAI産業チェーンの投資機会に焦点を当てており、2024年Q4の公開保有額は「わずか」2億2500万ドルだった。今年2月に公表された2025年Q4の保有開示では、その数字は55億ドルへと急増。今年5月のQ1保有開示では137億ドルに上昇し、Q2開示では202億ドルのピークに達した……しかし、今となってはこれらの数字に意味はない。
- Odaily注: 米国株の13F書類の統計基準では、オプション資産の表示時価総額は通常、対応する原資産株式の「想定元本(Notional Value)」であり、ファンドが実際に支払ったオプション・プレミアム(Premium)コストではない点に注意が必要です。
爆発的な投資リターンにより、LeopoldとSituational Awarenessの名声は高まり、一時はネット上で最も注目されるAI投資の風向計の一つとなった。Leopoldもまた、神格化を好む市場から「AI株の神」の称号を授けられた。
ポジション92%縮小:202億から15.8億へ急減
ファンド規模で見ると、7月の「割引大売却」を経て、Situational Awarenessの保有規模は大幅に縮小した。
最新のQ3 13F書類によると、2026年9月30日時点で、Situational Awarenessの13F開示保有額は第2四半期末の約202.4億ドルから約15.8億ドルへと急減し、1四半期での縮小率は92.2%に達した。
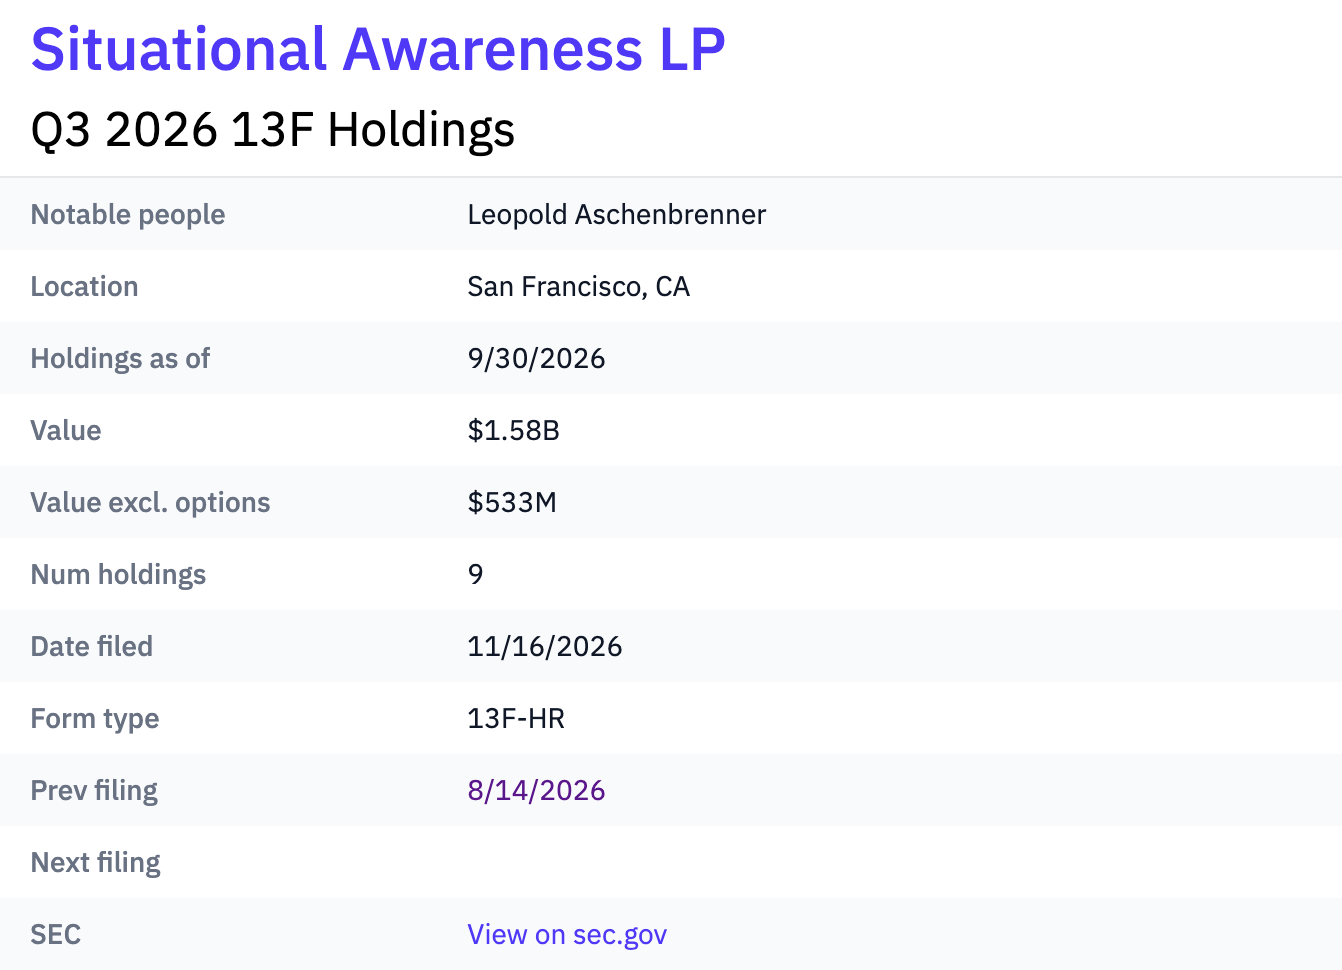
保有構造をさらに分解すると、この変化はより顕著になる:
- オプションポジションを除くと、現物株の価値が極端に縮小: 第2四半期末には同ファンドは201.7億ドルもの現物株を保有していたが、第3四半期末には現物株の保有総額はわずか5.33億ドルとなり、現物株規模は97.4%縮小した。
- 保有銘柄の極端な絞り込み: 保有銘柄数はQ1の42銘柄、Q2の26銘柄から、Q3には9銘柄へと直接削減された。
- 上位5主力銘柄の集中度は94.2%に達する: 15.8億ドルの想定元本総エクスポージャーのうち、上位5ポジションの合計は約14.85億ドルで、ポートフォリオ全体の94.2%を占める。
要するに、7月の清算危機を乗り越えた後、Situational Awarenessは流通市場において、もはや巨大な規模で複数のセクター、数十の銘柄をカバーする100億ドル級の巨艦ではなく、ファンド規模を大幅に縮小し、残った資金を少数のコア銘柄に高度に集中させたのである。
コア保有の分析:オプションへ全面シフト、SHAZが唯一の主力現物株に
15.8億ドルの想定元本総保有額のうち、Leopoldは一体何を買い戻したのか?
答えは、彼が最も熟知する組み合わせ——AIコンピューティングクラウド、データセンター電力、そしてAIストレージ——だった。同時に、Leopoldの具体的な取引手法には明確な変化が生じた——「現物株の大量保有」から「コールオプションの構築」へと全面的に転換したのだ。
Q2報告では、Situational Awarenessの202.4億ドルの保有額のうち、実に99.6%(201.7億ドル)が現物株であり、SanDisk(SNDK、28.0%)とMicron(MU、27.5%)の2大ストレージ大手の現物株だけで半分以上を占めていた。一方、Q3報告では、現物株の比率はわずか33.7%(約5億3300万ドル)に圧縮され、残りの66.3%(約10.47億ドル)の想定元本エクスポージャーはすべてコールオプションで構成されている。
以下は、Situational Awarenessの2026年Q3末時点のコア保有明細である。
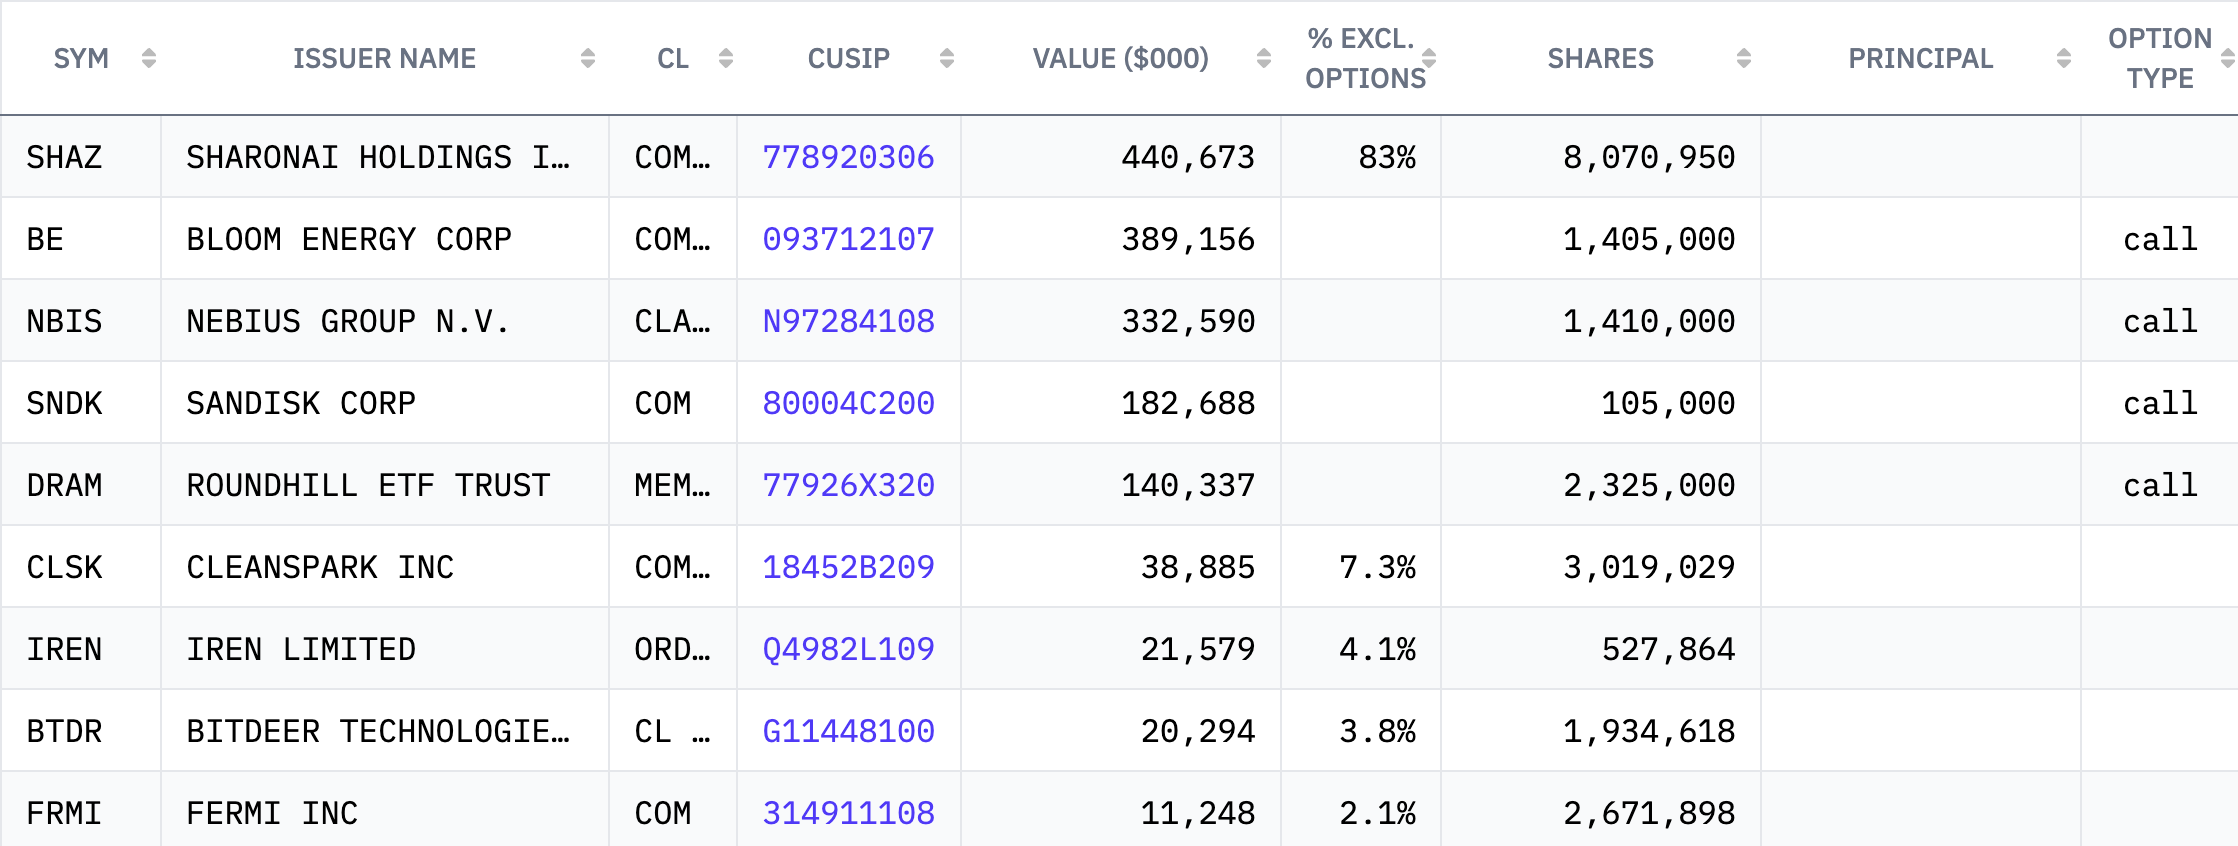
具体的にQ3の上位5主力銘柄(合計比率94.2%)を見てみよう:
- 第1位:SharonAI(SHAZ)現物株、保有時価総額約4.41億ドル、比率27.9%。 これは同ファンドが現在唯一主力で保有する現物株であり、Situational AwarenessはこのオーストラリアのAIコンピューティングクラウドサービスプロバイダーの発行済み株式の21%超を保有している。
- 第2位:Bloom Energy(BE)コールオプション、想定元本約3.89億ドル、比率24.7%。 データセンターの電力供給ボトルネックに賭けるロジックは継続しているが、保有方法はQ2の現物株からコールオプションに置き換えられた。
- 第3位:Nebius Group(NBIS)コールオプション、想定元本約3.33億ドル、比率21.1%。 同じくLeopoldが長期的に強気な新興コンピューティングクラウド(Neocloud)の代表格であり、Q3ではコールオプションを用いて高額のエクスポージャーを維持している。
- 第4位、第5位:SanDisk(SNDK)コールオプション、想定元本約1.83億ドル、比率11.6%;Roundhill Memory ETF(DRAM)コールオプション、想定元本約1.40億ドル、比率8.9%。 最もコアなストレージセクターでは、LeopoldはQ2のMicron(MU)とSanDisk(SNDK)の現物株をすべて売却し、SNDKのコールオプションとメモリ業界ETF(DRAM)のコールオプションを組み合わせて、ストレージサイクルの上昇に賭け続けている。
上位5銘柄以外にも、Situational AwarenessはCleanSpark(CLSK)、Iren(IREN)、Bitdeer(BTDR)、Fermi(FRMI)の少数の普通株を保有している。このうち、前者3銘柄は大幅に減らされ、FRMIは今四半期に新規で組み入れられた。
レバレッジは下がったのか?
7月の巨額損失を経て、Leopoldはレバレッジを下げたのだろうか?
13F書類はファンドがプライムブローカーから借り入れた証拠金債務(Margin Debt)を直接開示しないが、保有手段の切り替えを通じて、そのレバレッジ形態の変化を明確に見て取ることができる——強制決済を引き起こす「顕在的な融資レバレッジ」を、オプションが内包する「インプリシット・レバレッジ」に置き換えたのだ。
言い換えれば、13FはSituational Awarenessの実際のレバレッジ率を開示しないが、市場は少なくとも、同ファンドの保有リスク構造が変化したことを確認できた。
7月の巨額損失後、Leopoldは投資家への手紙で、ファンドはポートフォリオのレバレッジを解消したと述べていた。9月に市場へ再参入した際にも、関係者によると、彼はオプション料を全額支払うオプション取引方式に切り替え、以前のような融資依存で追証が発生しやすいリスク構造を回避したという。
Q3の13Fに当てはめると、報告書で開示された4つのコールオプション(BE、NBIS、SNDK、DRAM)に対応する原資産の想定元本は合計約10.45億ドルで、保有総額に占める比率は約3分の2に達する。注意すべきは、この10.45億ドルは実際に支払われたプレミアムではなく、対応する原資産株式の想定元本であるということだ(13Fにはオプションの具体的な権利行使価格、満期日、購入コストが開示されていないため、ファンドがこれらのポジションにどれだけの元本を支払ったかを正確に計算することはできない)。もしこれらのポジションが自己資金で全額購入したコールオプションであれば、原資産の下落が通常、信用買いのように直接追証を引き起こすことはなく、最大損失も基本的に支払ったプレミアムの範囲内に限定される。
これはリスクが消えたことを意味しない。コールオプションは依然として原資産価格の下落、時間的価値の減少、インプライド・ボラティリティの変動に直面するが、少なくともLeopoldを再び7月のような窮地に追い込むことはないだろう。以前、Situational AwarenessがCitadelへの割引売却を余儀なくされたのは、借金で現物株を買っていたため、暴落時に証券会社からの追証通知と連鎖強制決済が引き起こされたからだ。一方、コールオプションの直接購入に切り替えたことで、この構造には追証による強制決済メカニズムが存在せず、最大損失の上限は購入した瞬間に支払ったプレミアムに固定される——市場が最近再び大幅に下落していることを考慮すると、これはLeopoldが再び襲来する弾丸を回避するのに役立つかもしれない。
Leopoldは依然としてAIに強気、ただ賭け方を変えただけ
このQ3の13Fを総合すると、Leopoldの信念は変わっていないが、投資スタイルには明確な変化が生じたことがわかる——Leopoldは依然として揺るぎないAI強気派であり、7月の惨敗を経て、自身のアグレッシブな投資スタイルに安全策を加えようと試み始めたのだ。
ただし、この13Fが記録しているのは9月30日時点の保有状況に過ぎず、過去1か月半の取引の変化を反映するものではない。最近の市場の再下落後、Leopoldがすでにポジションを減らしたのか、損切りしたのか、あるいは新たな流動性リスクに直面しているのかは、今後の情報で検証する必要がある。
7月、Leopoldはレバレッジに敗れた。今、彼はオプションで主導権を取り戻そうとしている。しかし今回、彼がAI投資のロジックが実現するまで生き残れるかどうかは、依然として未知数である。
この内容は情報提供および教育目的であり、BTCCに関連する投資助言ではありません。BTCCは信頼性・正確性・独自性に努めていますが、これらを完全に保証するものではありません。