OpenAIとMetaが提携、エージェントコマースの「ラストワンマイル」を橋渡し
 chaincatcher
著者:Hu Lin Dance King
編集:Jing Yu
エージェントがユーザーの代わりに「消費」する時代がついに到来した。
2026年11月13日(米国時間)、2社が同日に発表会を開いた。一方では、企業向け会話型AIのSierraがMetaと協力し、Personal Agent Protocol Poppy v1.0を正式に発表し、アシスタントの「アクセス」方法に対応した。もう一方では、OpenAIがパーソナルアシスタント向けのChatGPT Walletを発表し、アシスタントの「支払い」方法の問題を解決した。
アクセスと決済が同日に実現されたこと自体が興味深い。さらに注目すべきは、両方のソリューションの背後に同じ名前が並んでいることだ。VisaとMastercardは両方のリストに登場し、ShopifyやStripeのような電子商取引と決済インフラを管理する企業はPoppyの中核パートナーである。
エージェントをめぐる次の競争は、表面的には大手企業による入口争奪戦に見えるが、その本質は商流をめぐる先制的な布石である。
Personal Agent Protocol, PPP
SierraとMetaが共同でPersonal Agent Protocol Poppy v1.0を発表 | 画像出典:Sierra公式ブログ
これまで、パーソナルアシスタントは企業のウェブサイトに不可視の訪問者としてしかアクセスできず、加盟店は誰が来ているのかを識別することが難しく、注文確認、住所変更、航空券予約、金融取引の事前承認などの機密操作を委ねることに消極的だった。
MetaとSierraのPoppyが解決しようとする核心的な問題は信頼であり、企業がリクエストを受け取った際に暗号技術を用いて3つのことを確認できるようにする。どのアシスタントがノックしているのか、どのユーザーを代表しているのか、どのような権限を持っているのか、である。
Poppyプロトコルの中核は、「表札」、「基盤」、「双方向認証」で構成される。
「表札」。Poppyを統合する企業は、自社ウェブサイトの標準パス /.well-known/poppy に設定ファイルを配置する。これは店舗入口に掲示された訪問者向け案内のようなもので、どの通信先が開放されているか、ログイン方法、許可される操作が明確に示されている。アシスタントがノックした際、ウェブボタンのクリック方法を推測する必要はなく、表札を参照して規則に従って行動できる。
「基盤」。Poppyはインターネットの既存の通信方式を覆すものではなく、OAuth認可、HTTPS暗号化通信、OpenAPI、Model Context Protocol (MCP)の上に直接構築されている。ユーザーが商品価格を確認するだけなら、アシスタントは匿名訪問者として会話できるが、アカウント操作が絡む場合は、ユーザー本人確認のために認証ログインが必要となる。
「双方向認証」。ユーザー側では、アシスタントに読み取り専用アクセスを許可するか、変更や取引を許可するかを決定できる。企業側では、外部アシスタントが自社領域でどこまで踏み込めるかを定義する。双方が合意して初めて、やり取りが成立したとみなされる。
発表内容からすると、SierraとMetaがこのプロトコルを共同で推進するのは非常に補完的だと言える。Salesforceの元共同CEOであるBret TaylorとGoogleの元幹部であるClay Bavorが設立したSierraは、企業が自社のカスタマーサービスエージェントを構築する支援に注力しており、当然「受け入れ側」に位置する。MetaのパーソナルアシスタントMuseは典型的な「訪問者」であり、無数のウェブサイトのドアをノックする必要がある。受け入れ側と訪問側の双方が等しく貢献してこの標準を確立した。現在、Museが参加サイトにアクセスする際は、デフォルトでPoppyプロトコルを優先する。
オープンプロトコルはしばしば、鶏が先か卵が先かというコールドスタート問題に直面する。今回、Poppyが閾値を越えるための真の推進力となったのは、電子商取引インフラの巨人Shopifyである。
プロトコル発表時点で、Shopifyは175カ国以上のすべての加盟店に対して、加盟店による手動設定を一切必要とせず、Poppyディスカバリーファイルを自動的に有効化し生成した。Delta Airlines、1Password、Okta、Cloudflareの代表を含む100以上のデザインパートナーと合わせて、このアクセス制御システムは初日から大きなカバレッジを実現した。
キャッシュレスエージェント
アクセスの問題を解決したら、次は支払いだ。
エージェントに財布を開かせることに対するほとんどの人の本能的な反応は抵抗である。OpenAIのChatGPT Walletは明確な目的を持って設計されている。エージェントが実際の金融情報に一切触れることなく、取引を完了まで推し進められるようにすることだ。
実際のショッピングプロセスでは、ユーザーは自分のdotに商品検索、価格比較、カートへの追加、チェックアウトページの準備をさせることができる。しかし、支払いの段階になると、dotは停止し、決定権を人間に返さなければならない。ユーザーが商品リスト、合計金額、選択した銀行カードを自ら確認した後、顔認証や指紋スキャンなどの生体認証によって認可を完了して初めて、取引が実行される。
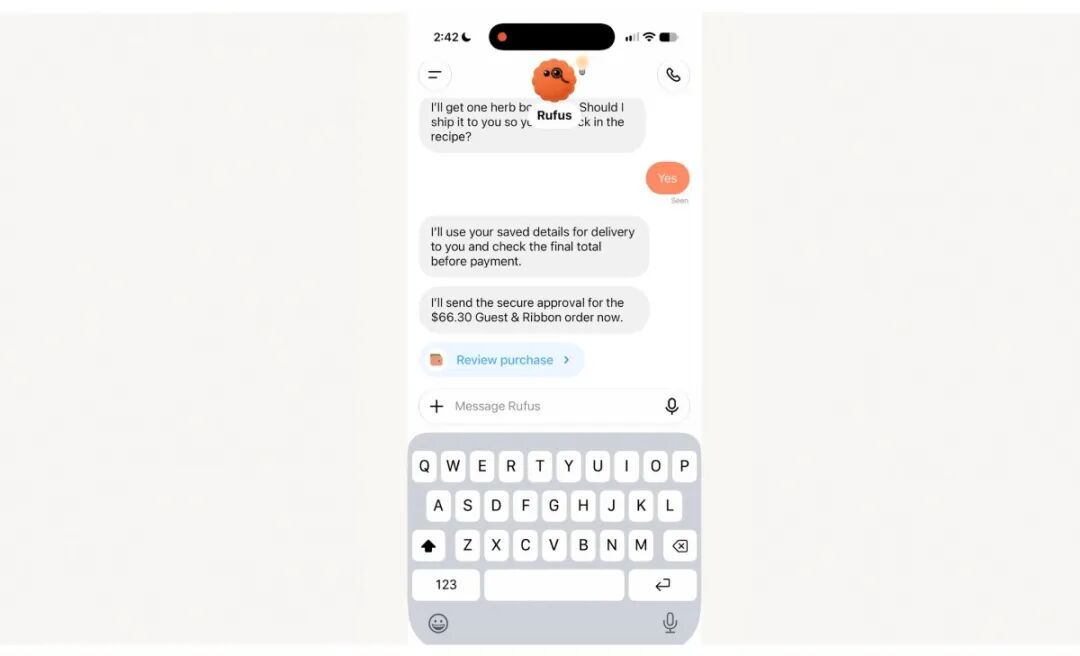
OpenAIのパーソナルアシスタントdot(Rufus)が会話内で「購入の確認」チェックアウト確認を開始 | 画像出典:OpenAI
より重要なセキュリティ設計はバックグラウンドに隠されている。実行中のdotも、支払いを受け取る加盟店も、取引全体を通じて実際のクレジットカード番号を目にすることはない。ユーザー認可後、提携カード組織ネットワークが一時的な支払い資格情報を生成し、これには一時的なカード番号、セキュリティコード、有効期限が含まれる。加盟店はこの一時情報のみを受け取り、実際のカード番号は秘匿されたままである。
この仕組みを実装するために、OpenAIはAmerican Express、Mastercard、Visaと協力し、元のクレジットカードのポイント、特典、チャージバック保護を完全に保持した。OpenAIは発表時に、ChatGPT Walletは暗号通貨ウォレットではなく、ブロックチェーンやステーブルコイン決済で動作せず、完全に従来の法定通貨銀行およびカード組織のインフラ上で稼働することを明確にした。
公開情報から、各社の商業的動機は明確である。OpenAIにとって、パーソナルアシスタントが提案とリンクのみを提供するなら、ショッピングガイドの段階に留まり続ける。チェックアウトのクローズドループを会話エコシステム内に保持することで、dotは提案者から成約者へと移行できる。従来のカード組織にとって、エージェントが新たな消費入口となれば、取引トラフィックが新しい決済ネットワークに流れるのを誰も望まない。この協力を通じて、3大カード組織は新チャネルを自社の清算ネットワークにシームレスに再接続した。
それでも、OpenAIの最初の一歩はかなり抑制的である。
ChatGPT Walletの初期展開は、18歳以上の米国のChatGPT Pro加入者に限定され、Amex、Visa、Mastercard、Chase発行のカードを含む、対象となる米国発行の銀行カードをサポートする。公開情報からすると、有料ユーザーでテストを行い、リスク管理の安定性を高めることを狙っているようだ。
巨人たちが協力するとき
この2つのニュースを並べて比較すると、興味深い交差点が見えてくる。
Poppyの初期中核パートナーリストには、Shopify、Stripe、PayPal、Visa、Mastercardがすべて含まれている。ChatGPT Wallet側に目を移すと、開発パートナーもAmex、Visa、Mastercardである。両方にまたがる唯一の主体はVisaとMastercardであり、PoppyリストとWallet開発パートナーの両方に登場する。
さらに興味深い詳細は、OpenAIの名前がPoppyの100以上のデザインパートナーの中に堂々と記載されていることだ。
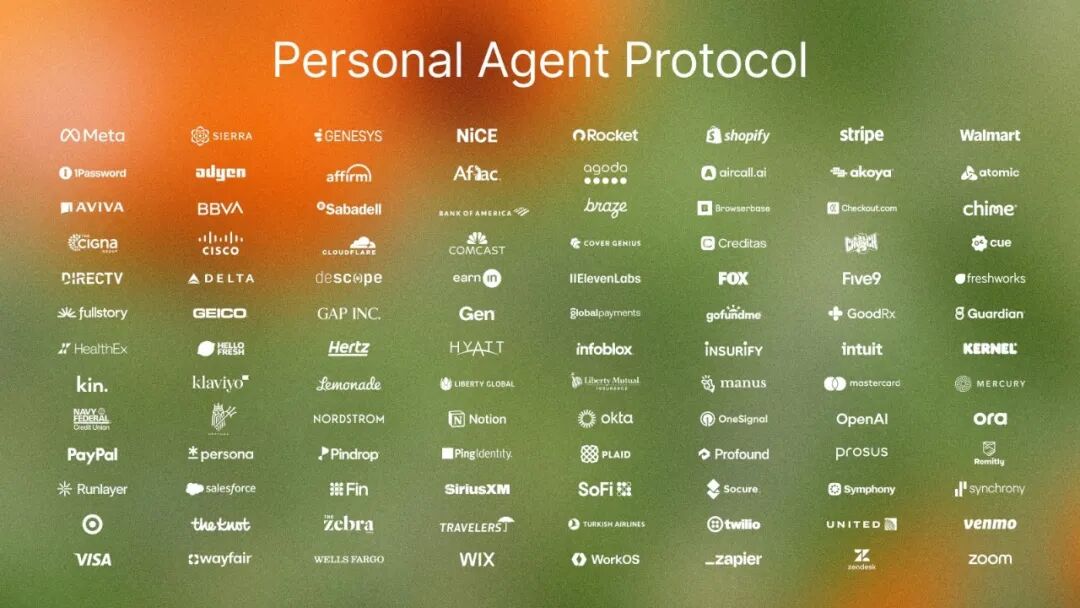
OpenAI、Visa、Mastercardを含むPersonal Agent Protocolの最初の100以上のデザインパートナー | 画像出典:Sierra
消費者市場では、MetaのMuseとOpenAIのdotは直接の競合相手であり、ユーザーが毎日最初に開く入口を奪い合っている。しかし、企業アクセス層になると、2つの巨人は同じ会議テーブルに着き、同じアクセスカードを共有する準備をしている。理由は明白で、航空会社や小売業者がモデルベンダーごとに互換性のないインターフェースを維持したいとは思わないだろう。消費者側はそれぞれの強みを発揮して入口を奪い合えるが、ビジネス側は同じパスを共同構築しなければならない。
技術面でもシグナルがある。エージェント間の自動取引は、かつて多くの人々によってステーブルコインの潜在的なシナリオと見なされていた。しかし、今回の実装からすると、金融と電子商取引のインフラはどちらも「標準認可プロトコルとワンタイム仮想カード資格情報」という漸進的なルートを選択し、暗号化ソリューションを一旦棚上げした。まず成熟したリスク管理と清算の軌道に統合することで、このルートは従来のビジネスシステムにとって最も手間がかからない。
もちろん、公開情報にはまだサスペンスが残っている。
PoppyとChatGPT Walletが相互接続されているかどうかはまだ明確にされていない。将来、ユーザーのdotがPoppyプロトコルを有効化したShopifyストアに入ったとき、スムーズにハンドシェイクを完了し、その後Walletを使用して支払いを行えるかどうかは、後日の検証を待つ必要がある。
エージェントの自律性はショッピングカートで止まる
Poppyの双方向認証とChatGPT Walletの必須生体認証を合わせて見ると、業界が引いた共通のボトムラインが見えてくる。それは「Human in the loop」である。
データの読み取り、注文の変更、実際の金銭の引き落としのいずれであっても、アシスタントの自律性はショッピングカートの前で正確に一時停止される。アシスタントはインターネット全体で価格を比較し、チェックアウト欄を埋めることはできるが、最終的に確認のスイッチを入れるのは依然としてユーザーである。
この設計はセキュリティを維持する一方で、いくつかの未解決の疑問も残している。
例えば、取引責任のグレーゾーン。アシスタントが商品選択時にあなたの意図を誤解した場合、あるいはウェブ閲覧中に隠れた悪意のあるプロンプトに誘導されて注文した場合、たとえ最終的に顔認証を使用したとしても、銀行の既存のチャージバック保護が「アシスタントのミス」をカバーできるかどうかは、公開情報では定義されていない。
契約取引への参加のカバレッジと閾値も依然として存在する。Shopifyは膨大な数の加盟店を巻き込んだが、インターネット上の無数のロングテールウェブサイトがいつPoppyの看板を掲げるのかは不明である。一方、ChatGPT Walletは現在米国のPro加入者のみが利用可能であり、他の市場や一般ユーザーがどれだけ待つ必要があるかは不確実である。
さらに、すべての取引に必須の生体認証は確かに安心感を最大化する。しかし、将来、アシスタントに毎日コーヒーや日用品を注文してもらうことに慣れた状況を想像してみてほしい。小さなタスクごとにスマートフォンを取り出して顔をスキャンしなければならないとなると、完全自動化アシスタントが約束した利便性が、高頻度シナリオにおける新たな運用上の摩擦に変わる可能性がある。
アシスタントがまだ完璧ではなく、社会的信頼が確立されていない現段階では、最後の「クリックして確認」の権限をしっかりと握り続けることが、業界が参入を得るために支払わなければならないコストであるかもしれず、それはパーソナルアシスタントの商業化のペースも決定づける。
次に、AIアシスタントに配送先住所の変更と請求書の決済を頼むとき、それはもはや外に締め出されたウェブクローラーとして扱われることはない。それは規格に準拠した身分を提示して店に入り、看板を理解し、ショッピングカートを満たし、そしてチェックアウトページで停止し、あなたにスマートフォンを手渡し、あなたの顔がカメラと合うのを待つ。
今日の顔認証は、人々がアシスタントに信頼を託す前の最後の閾値である。しかし、いつの日か、誰もがプログラムに日常の消費を任せることに慣れたとき、この確認は人々が何気なく流してしまう単なるルーチンのクリックになるのだろうか?ウェブサイトや参考文献が署名させるすべての認可契約のように、ほとんど誰もそれを真に理解しておらず、注意深く読もうともしないのと同じように。
この内容は情報提供および教育目的であり、BTCCに関連する投資助言ではありません。BTCCは信頼性・正確性・独自性に努めていますが、これらを完全に保証するものではありません。