


Pendleの野望:ステーブルコイン、RWA、無期限契約の全利回りを飲み込む
 Blockbeats
ゲームチェンジャーとなり得る3つの方向性、Pendleはすでに布石を打ち終えている
利回りは、金融の世界で最も古くから存在する概念の一つである。
それは金融システムにおける資金の流れを決定づける重力のような存在であり、利回りは金融宇宙を支配する調味料のようなものである。Pendleの計画は、あらゆる利回りを吸い込むブラックホールになることだ。
ブラックホールとは、光さえも脱出できないほど重力が極めて強い天体である。
Pendle V2とBorosは、世界中のあらゆる利回りを取り込むことを目指すシステムを構成している。
V2はオンチェーントークンに内在するすべての利回りを扱い、Borosはそれ以外、すなわち無期限契約市場で毎年数百億ドル規模でやり取りされる資金調達率を扱う。
5年間の構築を経て、Pendleは当初のいくつかの小規模な資金プールからなるプロトコルから、DeFiの固定利回りおよび金利の基盤レイヤーへと進化した。
現在では、十分な流動性、エコシステム統合力、クロスチェーン接続性を備え、暗号資産市場のあらゆる利回りを途切れなく価格付けし、固定利回りとしてロックできるようになっている。
Borosは、これまで誰も真に解決できなかったもう一つの課題を解決する。それは、資金調達率を十分に取引し、その価値を活用できる市場を提供することだ。
インフラが整いつつある中、我々は今サイクルにおいて、暗号資産分野の3つのテーマが高成長、さらにはゲームを変える存在となると確信している。そしてPendleは、これらの到来する波を受け止める準備をすでに整えている。
· ステーブルコイン
· トークン化RWA
· 無期限契約
第一波:ステーブルコイン
ステーブルコインは決して時代遅れにならない。
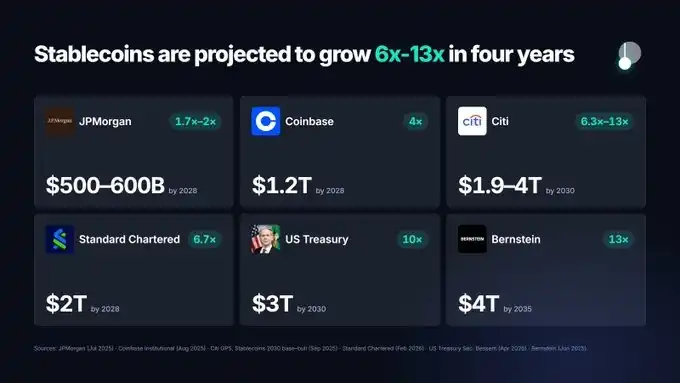
業界の主要企業や機関の大半は、ステーブルコイン市場が今後大幅に成長すると予想しており、銀行や決済ネットワークもこの市場への参入準備を進めている。
2026年9月中旬時点で、ステーブルコインの総供給量は約3000億ドルで、前年同期比14%増となっている。
シティは2030年のステーブルコイン市場規模を1.9兆ドルと予想しており、スタンダードチャータード銀行は2028年までに2兆ドル、すなわち現在の約6倍に達すると予測している。
規制の枠組みも具体化し始めている。
Paxosが発行するUSDGの背後には、Kraken、Robinhood、Galaxy、MastercardをメンバーとするGlobal Dollar Networkという連合がある。
現在、USDGはすでにPendle上で市場を立ち上げており、非常に好調なパフォーマンスを見せている。
今年初め、Pendleは一時、イーサリアム上で最大のUSDG保有者となり、総供給量の27.9%を占めた。
USDGはPendleへの導入から2か月足らずで、その規模を0から1億2100万ドルまで成長させた。
X Layer上では、PendleのUSDG市場だけでX Layer全体のTVLの40%を占めている。
ステーブルコインは常にPendleの最重要事業の一つである。
ステーブルコイン発行者にとって、Pendleエコシステムに接続するだけで、大きな製品の有用性と流通力を得ることができる。
今年に入り、Pendle上のステーブルコイン資金プールは想定元本ベースで60億ドルの取引高を生み出した。
そして、このようなことは初めてではない。
ピーク時には、EthenaのTVLの約半分、すなわち70億ドル近くがPendleに預けられていた。
今年Monad上では、AUSD関連市場だけでTVLが約2億3000万ドルに達し、Pendleは一時AUSD総供給量の78%以上を占めた。
このパターンは繰り返し現れており、Duneはこれに「Pendle Effect」という名前を付けた。すなわち、「Pendle Financeがあるトークンに対してPT/YT市場をローンチした後、そのトークンが経験する需要急増」のことである。
ステーブルコインの波が拡大し続けるにつれて、Pendleも共に成長していく。
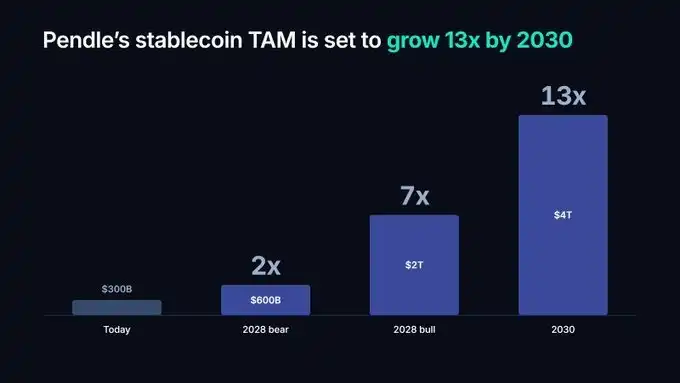
JPモルガンの最も悲観的な予測に従っても、ステーブルコインの供給量が将来倍増するだけだとしても、Pendleにとって、そのステーブルコインがアクセス可能な市場は今後1年半で依然として倍増し、4年以内に10倍に成長する。
第二波:トークン化RWA
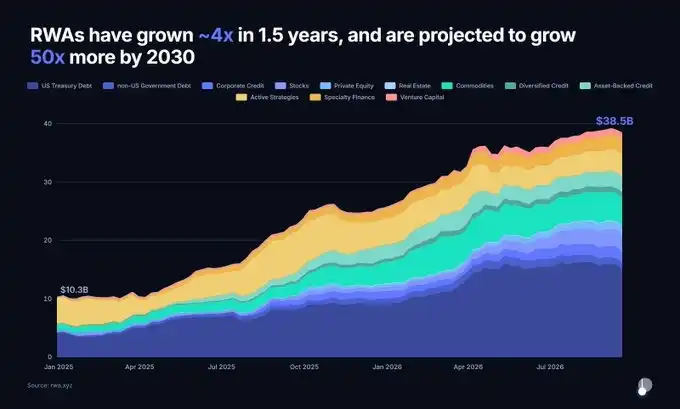
ステーブルコインを除くトークン化された現実資産(RWA)の規模は、2025年初頭の約100億ドルから、現在では390億ドル近くまで成長した。
2年足らずで、規模は約4倍に拡大した。
その中で、米国債、プライベートクレジット、商品、トークン化株式の規模は、現在それぞれ10億ドルを超えている。
2030年のRWA規模に関する市場予測には大きな開きがある。
保守的な予測では約2兆ドル、より楽観的な予測では16兆ドルを超える。
最も慎重な予測を採用したとしても、この市場が4年足らずで約50倍に成長することを意味する。
RWAは、2026年のPendleにとって最も重要な発展の柱の一つとなっている。
今年Pendleにローンチされた市場のうち、66件がRWA関連であり、米国短期国債、プライベートクレジット、STRC配当、トークン化株式、コンピューティングパワーインフラなどの資産をカバーしている。
我々はまた、これらの市場に相当な資産規模とユーザー活動をもたらすことに貢献した。
現在、RWAに裏付けられたPTの2億1000万ドルがMorpho上の担保として使用されている。
今年5月、Pendle上のSTRC市場のTVLは一時5億ドルを超え、累計取引高は9億7700万ドルを超え、エコシステム全体で最も活発な活動源となった。
USDaiはコンピューティングパワーインフラをトークン化する。
今年初め、Pendle上のTVLは一時5億6800万ドルのピークに達し、総取引高は約25億ドルに上った。
Partners Group傘下のファンドも最近Pendleにローンチされた。
これは、運用資産1850億ドルを誇る著名なプライベートエクイティ会社の投資戦略が正式にPendleエコシステムに参入したことを意味し、同時に潜在的に巨大な資産流入の新たな経路を開いた。
Pendleはすでに一定の成果を上げているが、我々はまだ非常に初期の段階にあると考えている。
Robinhoodの最近の一連のイノベーションは、シームレスなトークン化がようやくプロダクトマーケットフィットを示し始めたばかりであり、オンチェーンとオフチェーンの境界が急速に曖昧になりつつあることを示している。
この波が真に全面的に解き放たれたとき、業界全体に構造的な影響を与えると我々は予想している。
RWAの波が拡大し続けるにつれて、Pendleも共に成長していく。
ちなみに、今後数週間のうちに、もともと利回りのない資産を、よりデジェンユーザーに適した方法でPT/YTに分割できるようにする新たな技術革新を発表する予定だ。
ご期待ください。
第三波:無期限契約
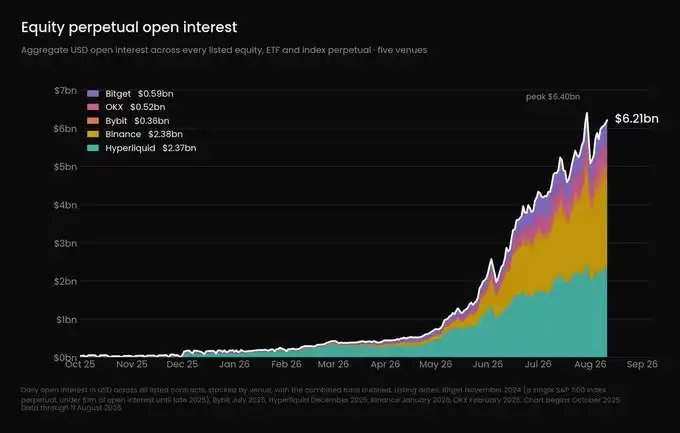
出典:https://ethena.fi/blog/extending-the-basis-trade-to-equities
Ethenaが導き出した結論は、株式や商品に連動する無期限契約は、暗号資産業界において依然として100倍の成長余地を持つ数少ない機会の一つであるということだ。
我々もこの判断に同意する。
現在、株式無期限契約の建玉は約60億ドルを超え、6か月で10倍以上に成長した。
今年に入り、Hyperliquid上の株式関連商品の取引高は40億ドルから2120億ドルに増加した。
SpaceXが上場した際、その価格発見は株式が正式に取引を開始する前に、すでに無期限契約市場で先行して行われた。
ニューヨーク証券取引所の親会社であるICEはOKXに出資し、同時に自社のBrentおよびWTIベンチマークをOKXの無期限契約市場に導入した。
Kalshiも米国でCFTC規制下の無期限契約を初めてローンチした。
無期限契約は、あらゆる資産クラスにおいて急速に事実上の24時間365日取引市場になりつつある。
そして、この過程で生じる資金調達率は、もはや無視できないほど重要になっている。
Ethenaが指摘するように、これらの無期限契約には常に非常に高い資金調達率が伴っている。
今年5月、Hyperliquidの建玉加重平均資金調達率は年率14%に達し、Binanceの平均は17.5%に達した。
原油無期限契約の資金調達率のボラティリティは、BTCの資金調達率の14倍である。
取引日の40%において、原油の資金調達率はプラスとマイナスの間を行き来する。
4月6日から4月14日にかけて、原油価格は113ドルから91ドルに下落した。
たとえショート方向が完全に正しかったとしても、ショート勢は資金調達率のために多額の利益を失った。
このような高いボラティリティに対し、Borosは資金コストを固定する能力を提供する。
ユーザーはこれを用いて固定利回りのキャリートレードを構築することも、単に資金調達率が上昇するか下降するかに賭けることもできる。
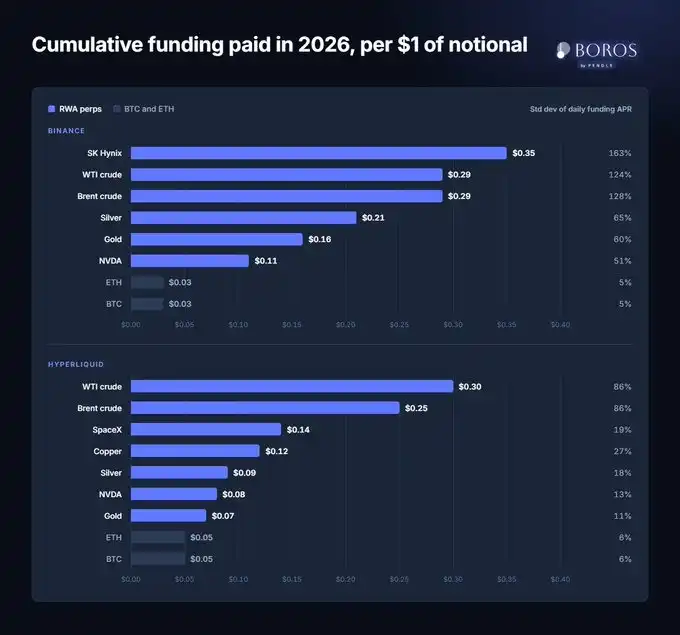
今年Binance上で、1ドルの想定元本のBTC無期限契約を保有するには、約0.03ドルの資金調達手数料を支払う必要がある。
一方、SKハイニックスの無期限契約を保有する場合、対応するコストは0.35ドルにも達する。
BTCの日次資金調達率の標準偏差は約5%である。
金と銀は60%から65%に達し、SKハイニックスは163%にも達する。
RWAの資金調達率は、我々がこれまで見てきたものとは全く異なる。
どの取引デスクやトレーダーも、これほど激しく変動するポジション維持コストに耐えながら、高レバレッジのポジションを長期間維持することはできない。
新しいRWA無期限契約がローンチされるたびに、新たな資金コストのセットが生まれる。
そして、異なる取引プラットフォーム間の資金調達率がきれいに一致することはほとんどない。
CrossExなどのプライムブローカーとの提携を通じて、Borosはすでにユーザーがこの種のアービトラージを実行するのを支援し、比較的容易に30%から40%の年率利回りを実現している。
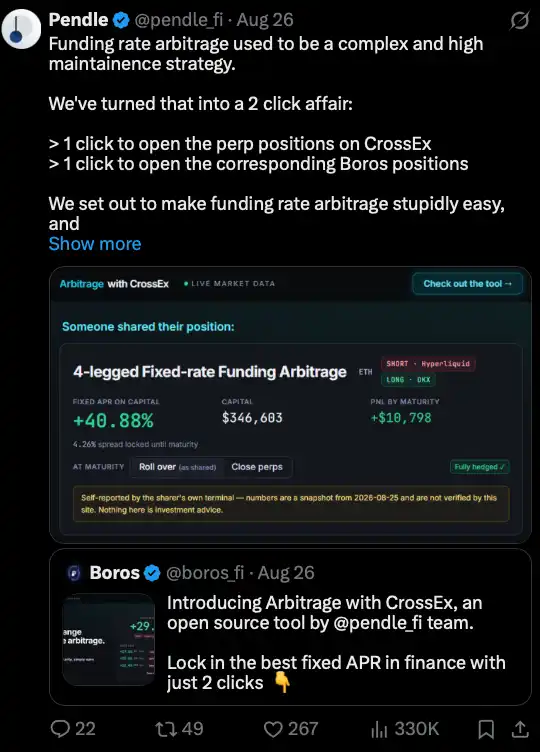
ArbitrageはBorosが提供するプロダクトで、クロスプラットフォームの資金調達率アービトラージを2回のクリックで完了できるように簡素化する。
現在提供されているアービトラージ機会は引き続き魅力的で、年率利回りはおおよそ20%から40%を維持している。
無期限契約はすでにグローバル金融インフラの一部となっており、その規模は今後も拡大し続けるだろう。
資金調達率が普遍的な金融変数となるにつれて、市場は最終的に、資金調達率を管理・取引し、固定利回りをロックするための場所を必要とするようになる。
無期限契約の波が拡大し続けるにつれて、Pendleも共に成長していく。
Pendleの魅力
確かに、これら3つの波はそれ自体非常に魅力的だ。
しかし、なぜPendleでなければならないのか?
簡単に言えば、Pendleという「巨大な入口」に入ることは、最高レベルの流通力、完全なユースケースのエコシステム、そして最も重要な流動性を得ることを意味する。
前述の「Pendle Effect」は、資産流通におけるPendleの影響力をすでに示している。
同時に、PendleのPTは、担保やさまざまなDeFiの「レゴブロック」として、DeFiおよびCeFiプラットフォームで広く受け入れられている。
さらに、我々はクロスチェーンPTも構築した。
これは、PTがサポートされている任意のチェーン上で担保として使用できることを意味する。
今年初め、1億7000万ドル相当のPT-USDeがイーサリアムからBNB Chainにブリッジされ、担保として使用されるのを確認した。
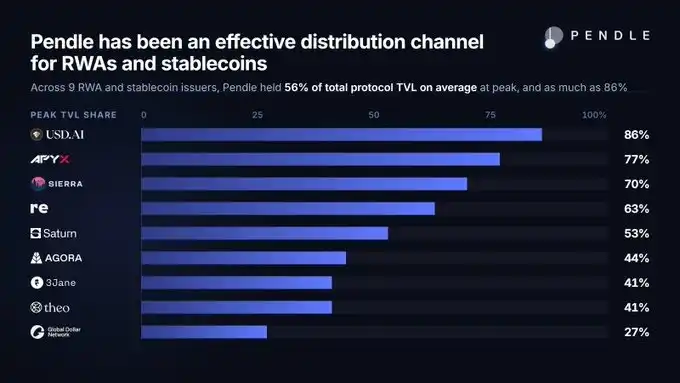
Pendleの役割は、RWAとステーブルコインにとって最も効果的な流通チャネルであり続けることだ。
流動性はさらなる流動性を呼ぶ
流動性の面でも、我々は最も困難な基盤構築をすでに完了している。
現在の基盤インフラは、今後数波にわたる資産成長を機関投資家レベルの規模で受け止めることができる。
これらのシステムは過去数年にわたって調整とアップグレードを重ね、今や実戦投入の準備が整っている。
本稿執筆時点で、ユーザーは5000万ドル規模のPT-sUSDSへの交換を一度に実行し、約4.6%の実効固定APYを、わずか-0.05%のスリッページでロックすることができる。
このような取引効率は、最大手の中央集権型取引所における最も流動性の高い市場に匹敵するほどだ。
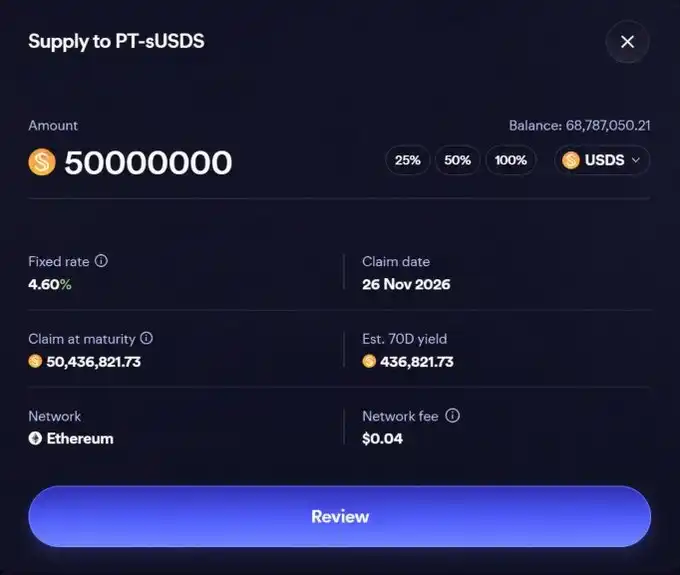
Pendle PT-sUSDSを通じて、Sky上で5000万USDSを固定利回りに交換する取引プレビュー。
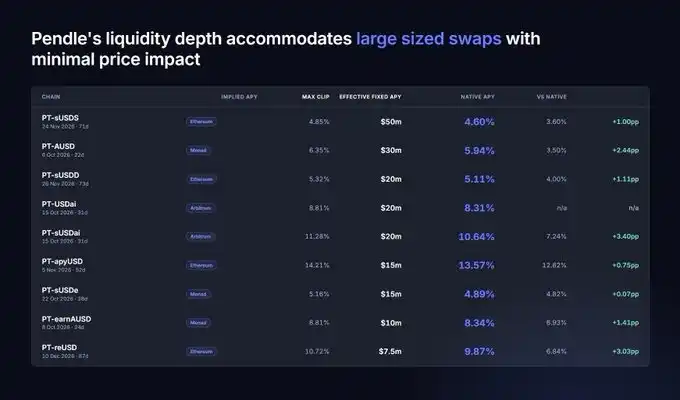
このような「深い流動性+固定金利プレミアム」の構造は、PendleのステーブルコインおよびRWA市場に広く存在している。
PendleのAMM流動性は、指値注文システムによっても補完されている。
そのため、注文はAMMと指値注文システムの両方で部分的に約定し、最良価格を得ることができる。
そして、このシステムの基盤には、アルゴリズムインセンティブモジュールAIMがあり、異なる市場間でのPENDLE報酬の配分戦略を自動的に設計する。
AIMは、近年最も過小評価されているが、実際には影響力の大きい改善の一つである。
取引可能な流動性は約3億5000万ドルから約6億ドルへと、今年に入って71%増加した。
同時に、流動性を獲得するためのコスト効率は22倍に向上した。
現在、Pendleは大口取引の受け入れにおいて、これまで以上に効率的で、より高い能力を備えている。
一方で、それに依存するトークンインセンティブは大幅に減少しており、年初来で発行量は92%削減された。
AUSDは、非常に効率的な市場の一例である。
現在、その変動TVLは1億3000万ドルだが、AMMが実際に提供する流動性はわずか250万ドルである。
これは主に、我々の指値注文システムとAIMのおかげである。
本稿執筆時点で、このわずか250万ドルの資金プールに対して2000万ドルの取引を実行した場合、利回りへの影響はわずか0.22%である。
過去には、数十億ドル規模のTVLがなければ、これはほとんど想像もできなかった。
RWAやステーブルコインの発行者にとって、これは魅力的に聞こえるだろうか?
我々は、かなり説得力のある答えを提示できたと信じている。
ある質量体が臨界点を超えて蓄積されると、それは周囲の空間を再編成し始める。
そして、その影響範囲に入るすべてのものは、それに向かって引き寄せられ始める。
この構造自体が、「選択」を次第に無意味なものにしていく。
なぜなら、この引力は最終的に不可避だからだ。
拡大を望むステーブルコインは、ユーザーが利回りを得られる効果的な流通チャネルを必要とする。
変動金利でオンチェーン化されたトークン化ファンドは、利回りを分離する場所を必要とする。
あらゆる資産の無期限契約は、その原資産がオンチェーン資産であれオフチェーン資産であれ、資金調達率を生み出す。
そして、資金調達率をヘッジするためには、資金調達率を実際に取引できる市場が存在しなければならない。
基盤は整った。
インフラは整っている。
これら3つの資産クラスは、いずれも超大規模市場へと向かっている。
そして、いずれの場合も、それらが生み出す利回りが最終的に流入できる十分な深さを持つ市場は、ただ一つしかない。
Pendleだ。
この内容は情報提供および教育目的であり、BTCCに関連する投資助言ではありません。BTCCは信頼性・正確性・独自性に努めていますが、これらを完全に保証するものではありません。