Fundador de Sky, sospechoso de vaciar su propio pool de préstamos USDS
 Odaily
Autor original: Eric, Foresight News
El 14 de noviembre de 2026, un usuario de X llamado punkquidity descubrió que la tasa de interés anualizada de stUSDS en Sky había subido al 13%, pero no había fondos disponibles para retirar.
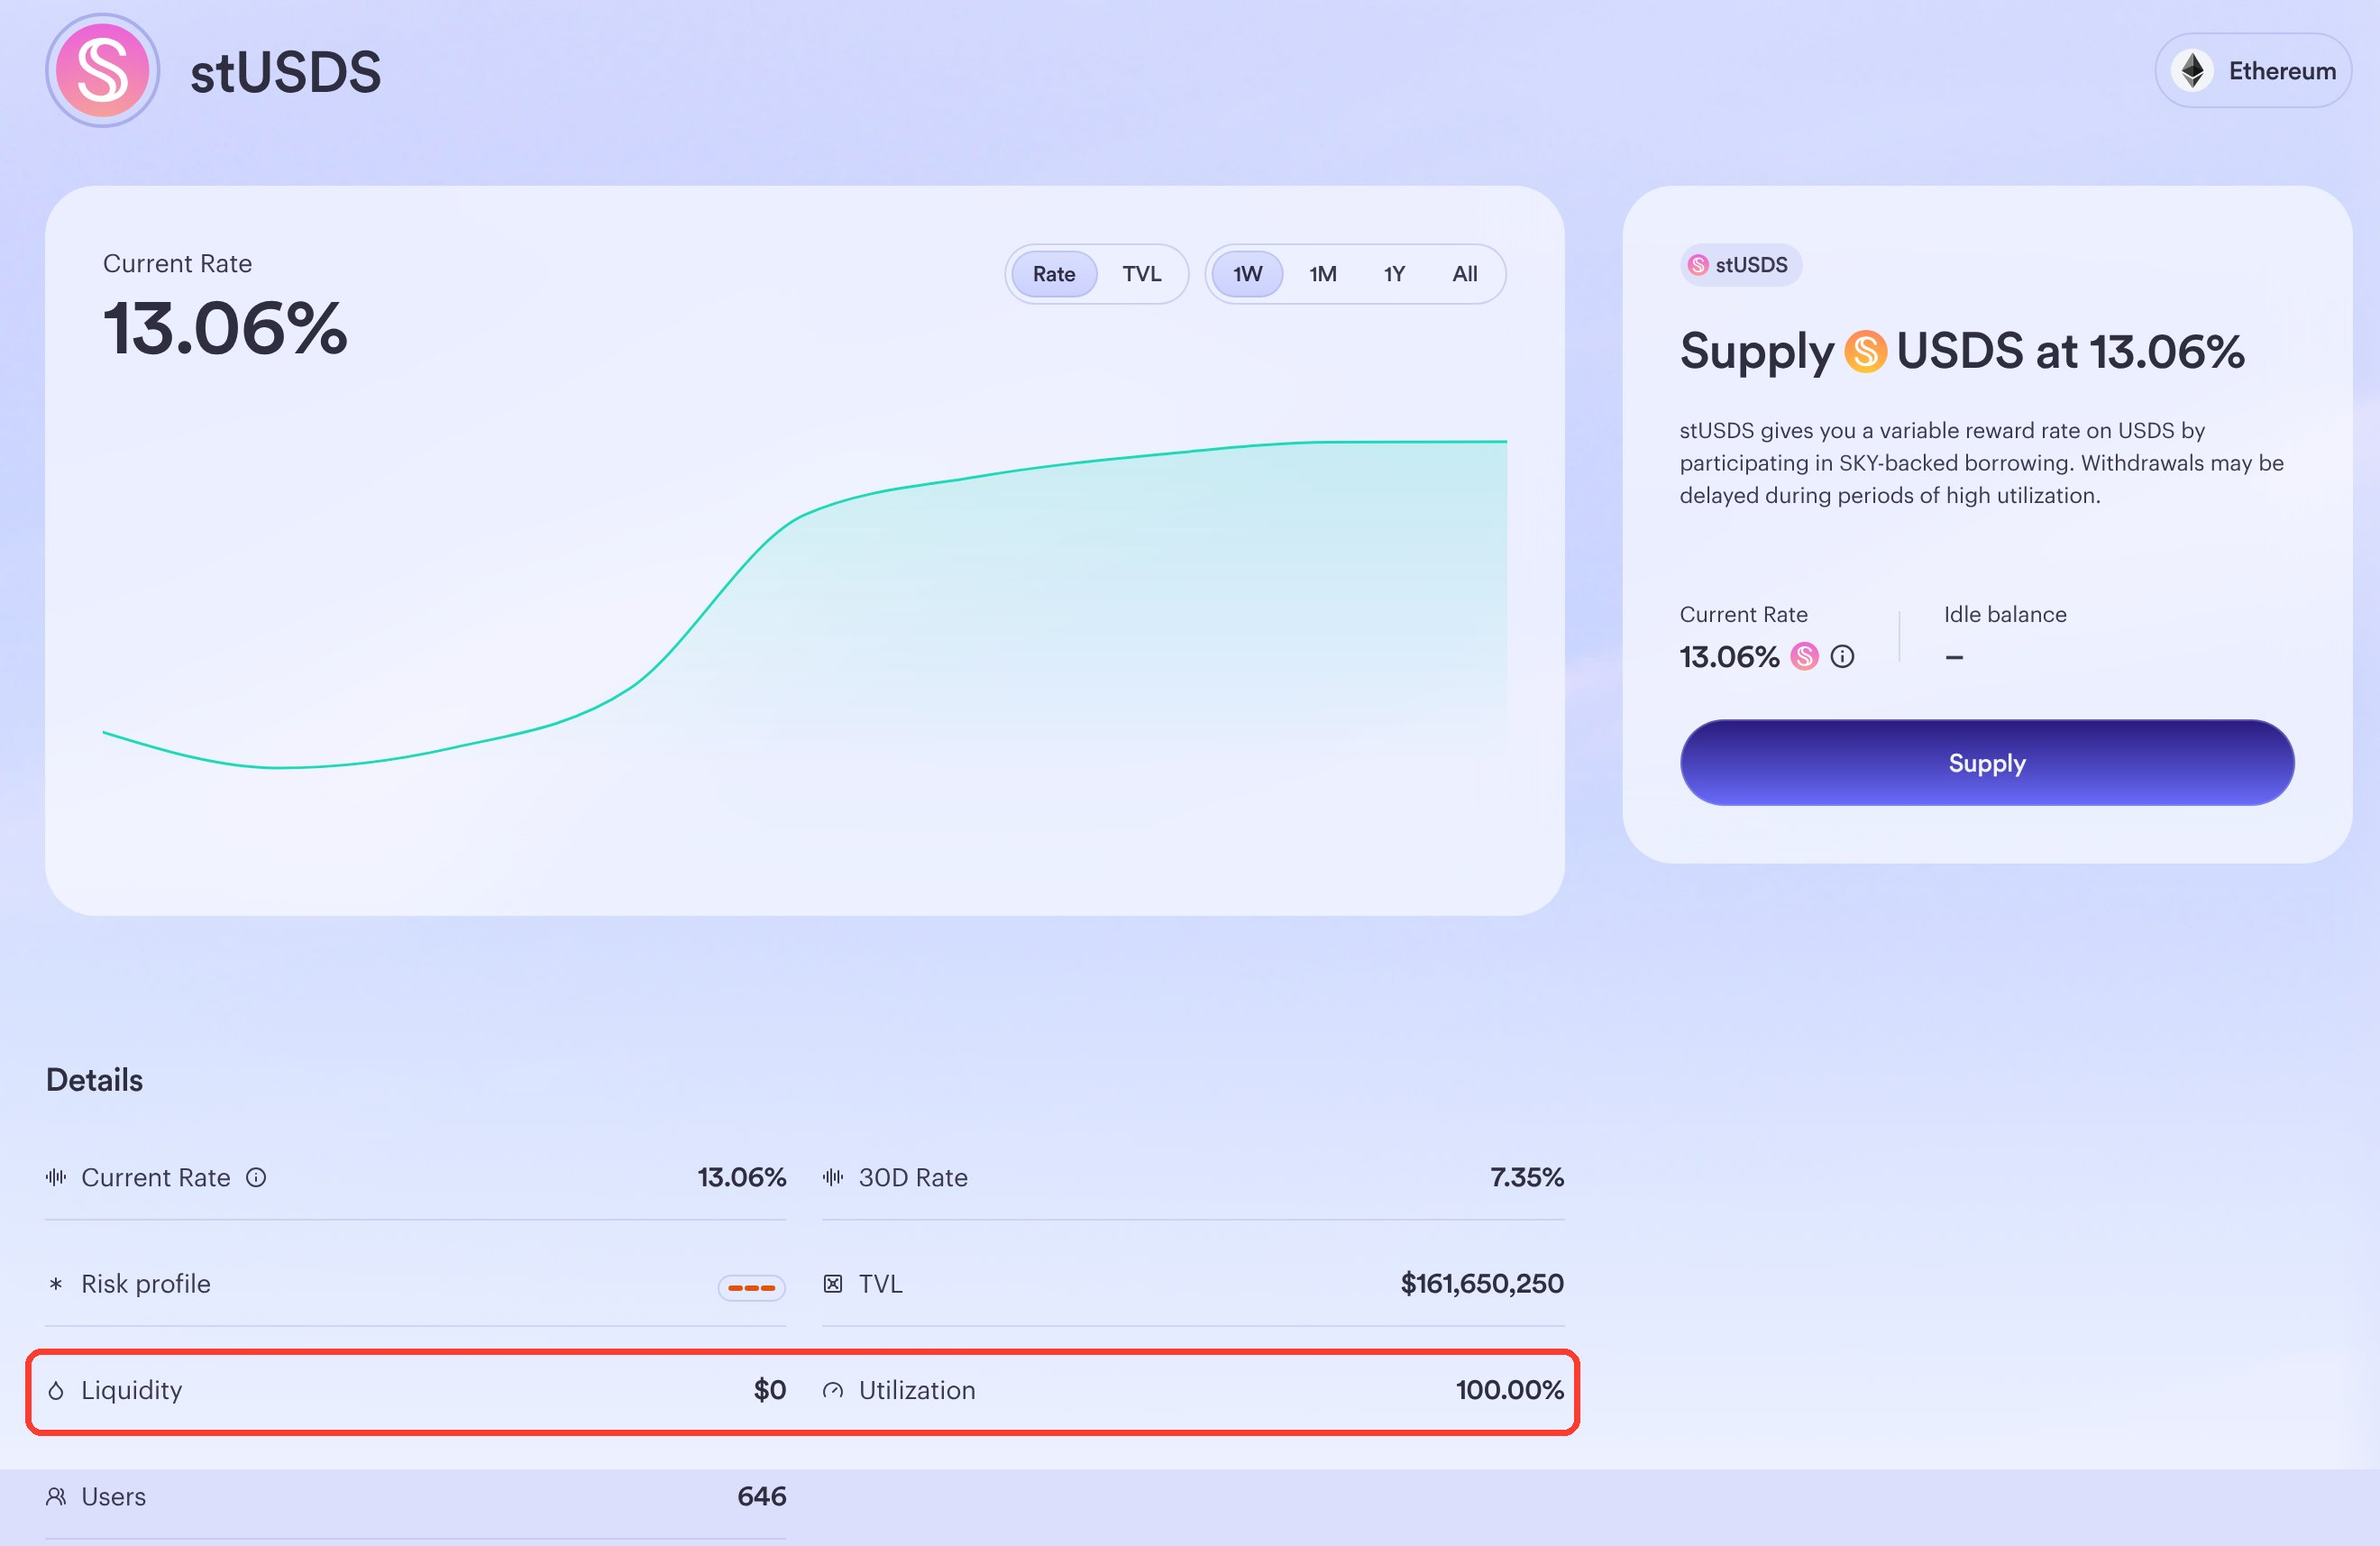
Todo el stUSDS en Sky está destinado a prestar USDS contra SKY en garantía. Los usuarios pueden proporcionar USDS y recibir stUSDS como comprobante de rendimiento, mientras que otros pueden usar SKY como garantía para pedir prestado USDS. punkquidity señaló además que el 10 de noviembre alguien retiró el último USDS disponible del pool, y desde entonces nadie ha vuelto a depositar USDS en él.
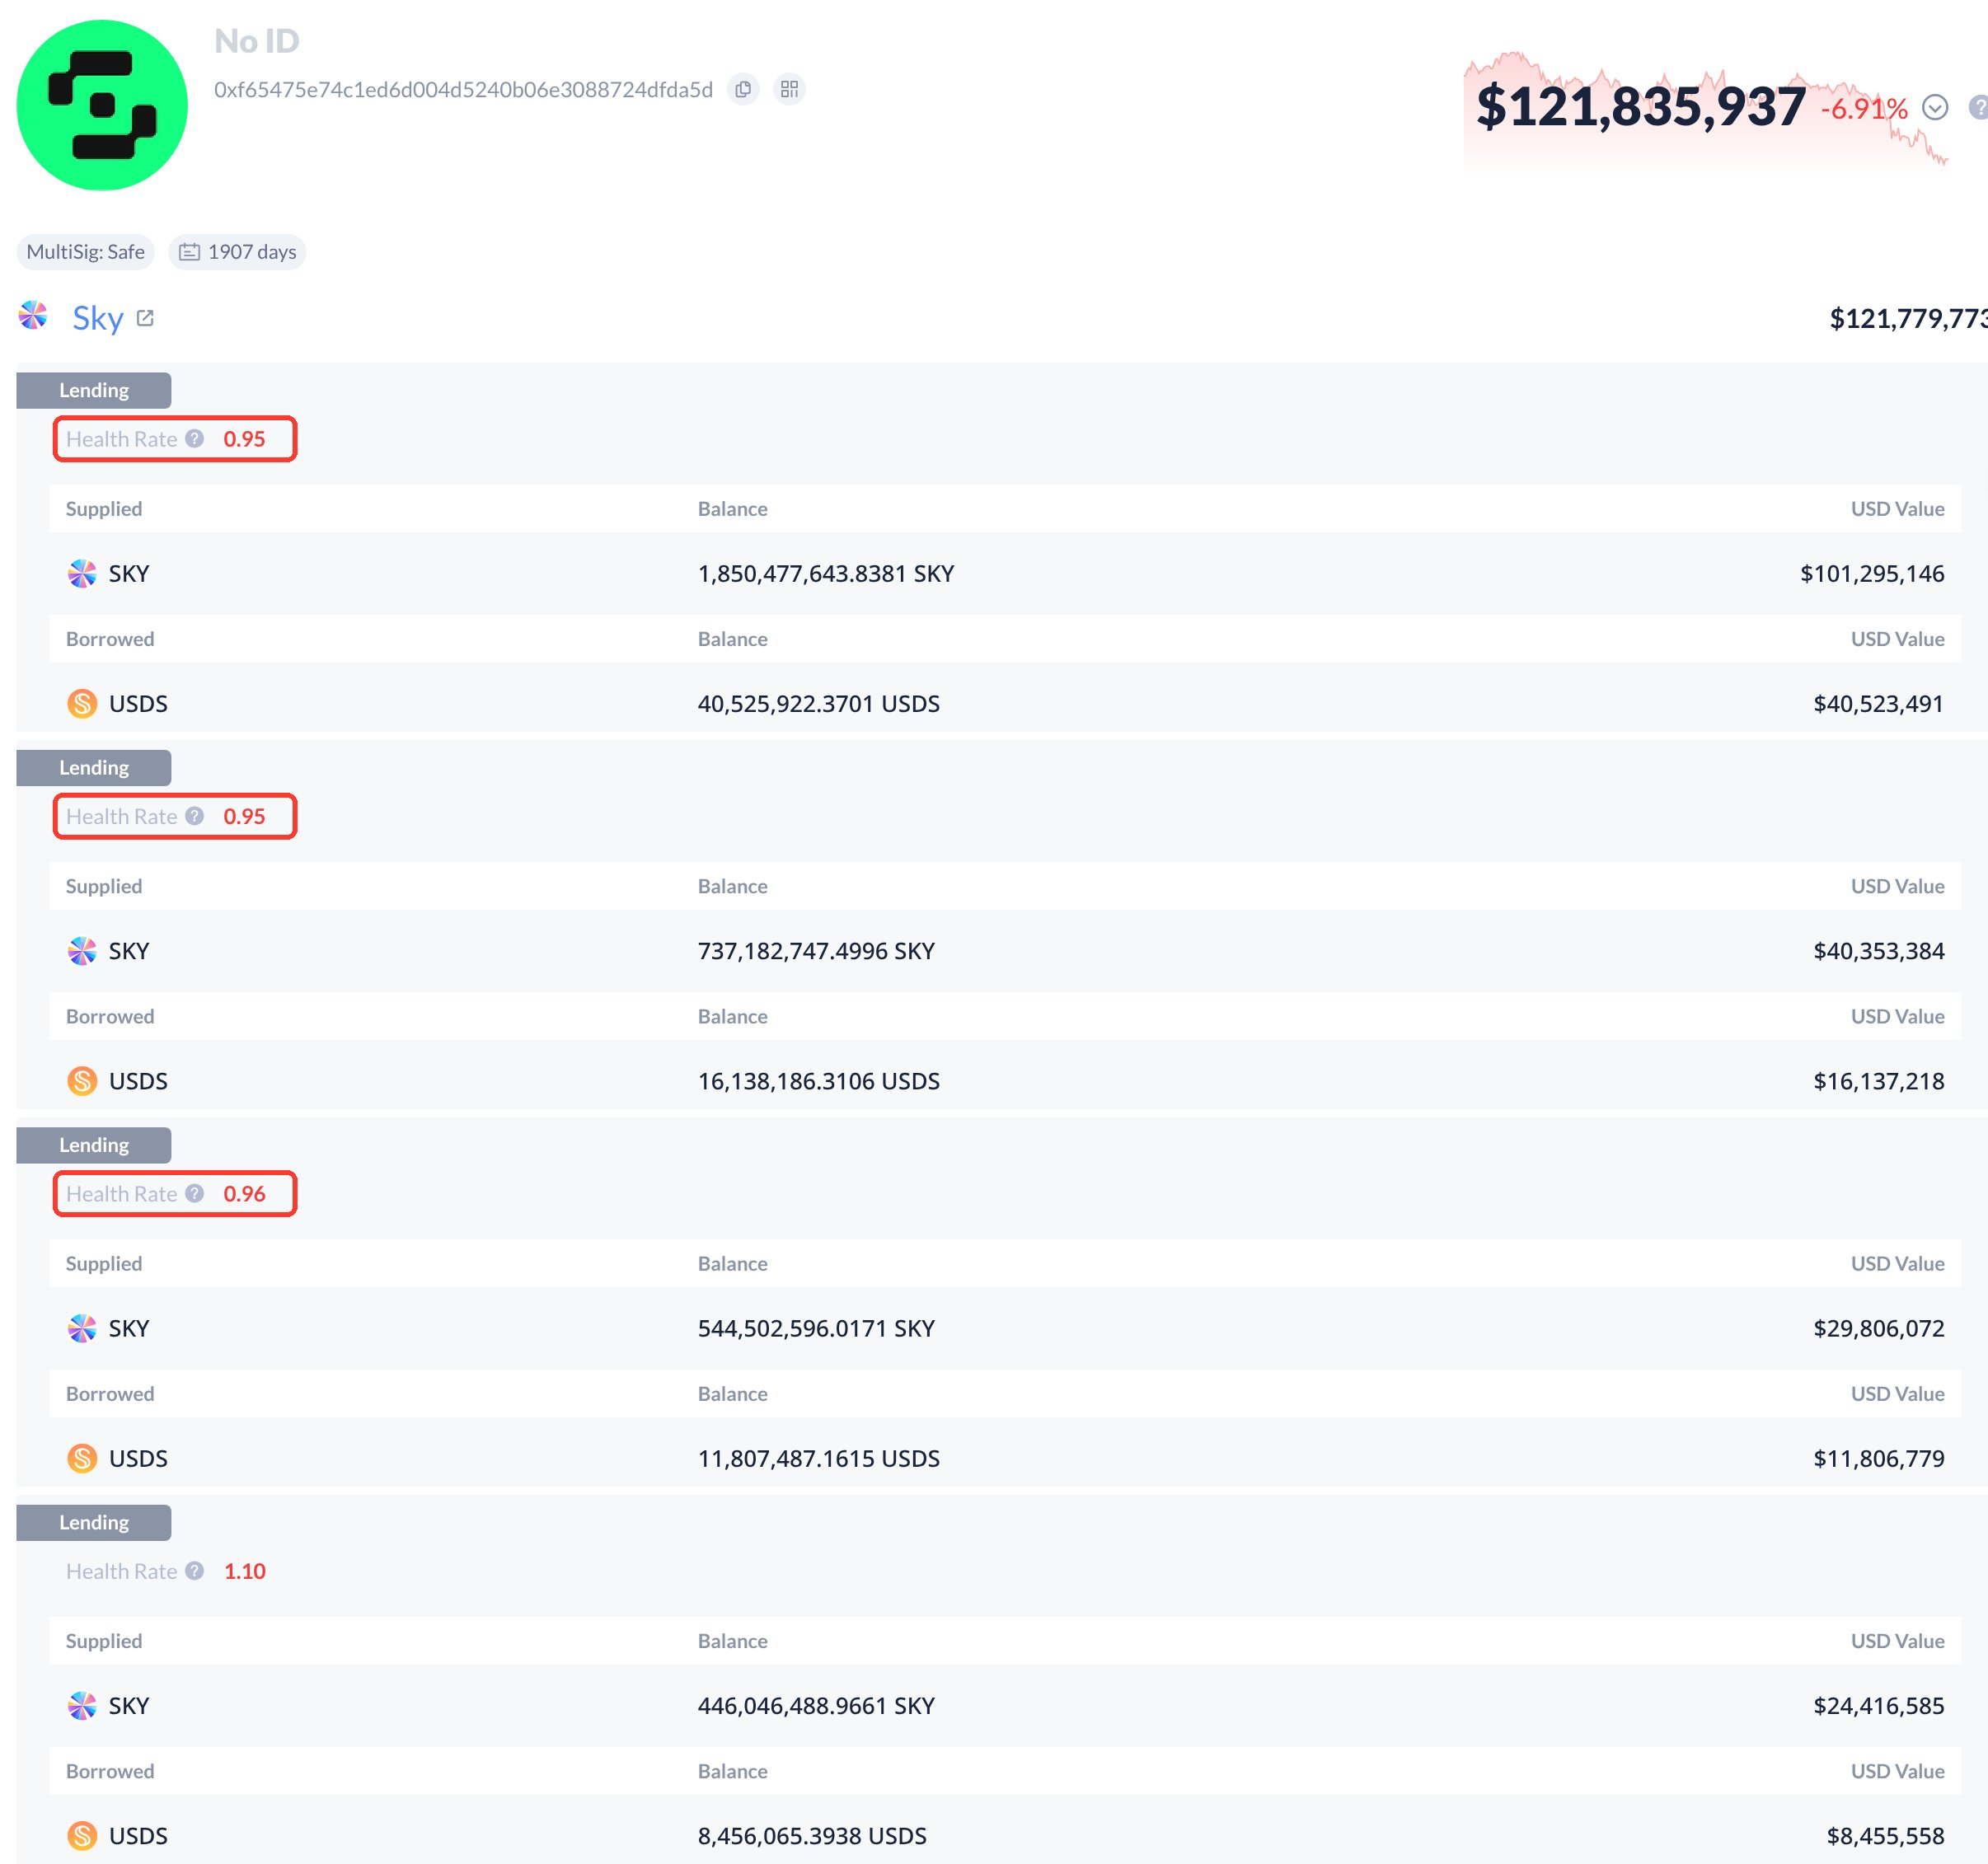
Un día después, punkquidity publicó nuevamente que el 48% de la deuda de este pool de USDS vaciado, aproximadamente 76,9 millones de dólares, provenía de la dirección rune.eth, que apunta al cofundador de Sky, Rune Christensen. Un total de 4 posiciones de préstamo no han realizado ningún pago en 6 meses, y 3 de ellas ya están por debajo del umbral de liquidación.
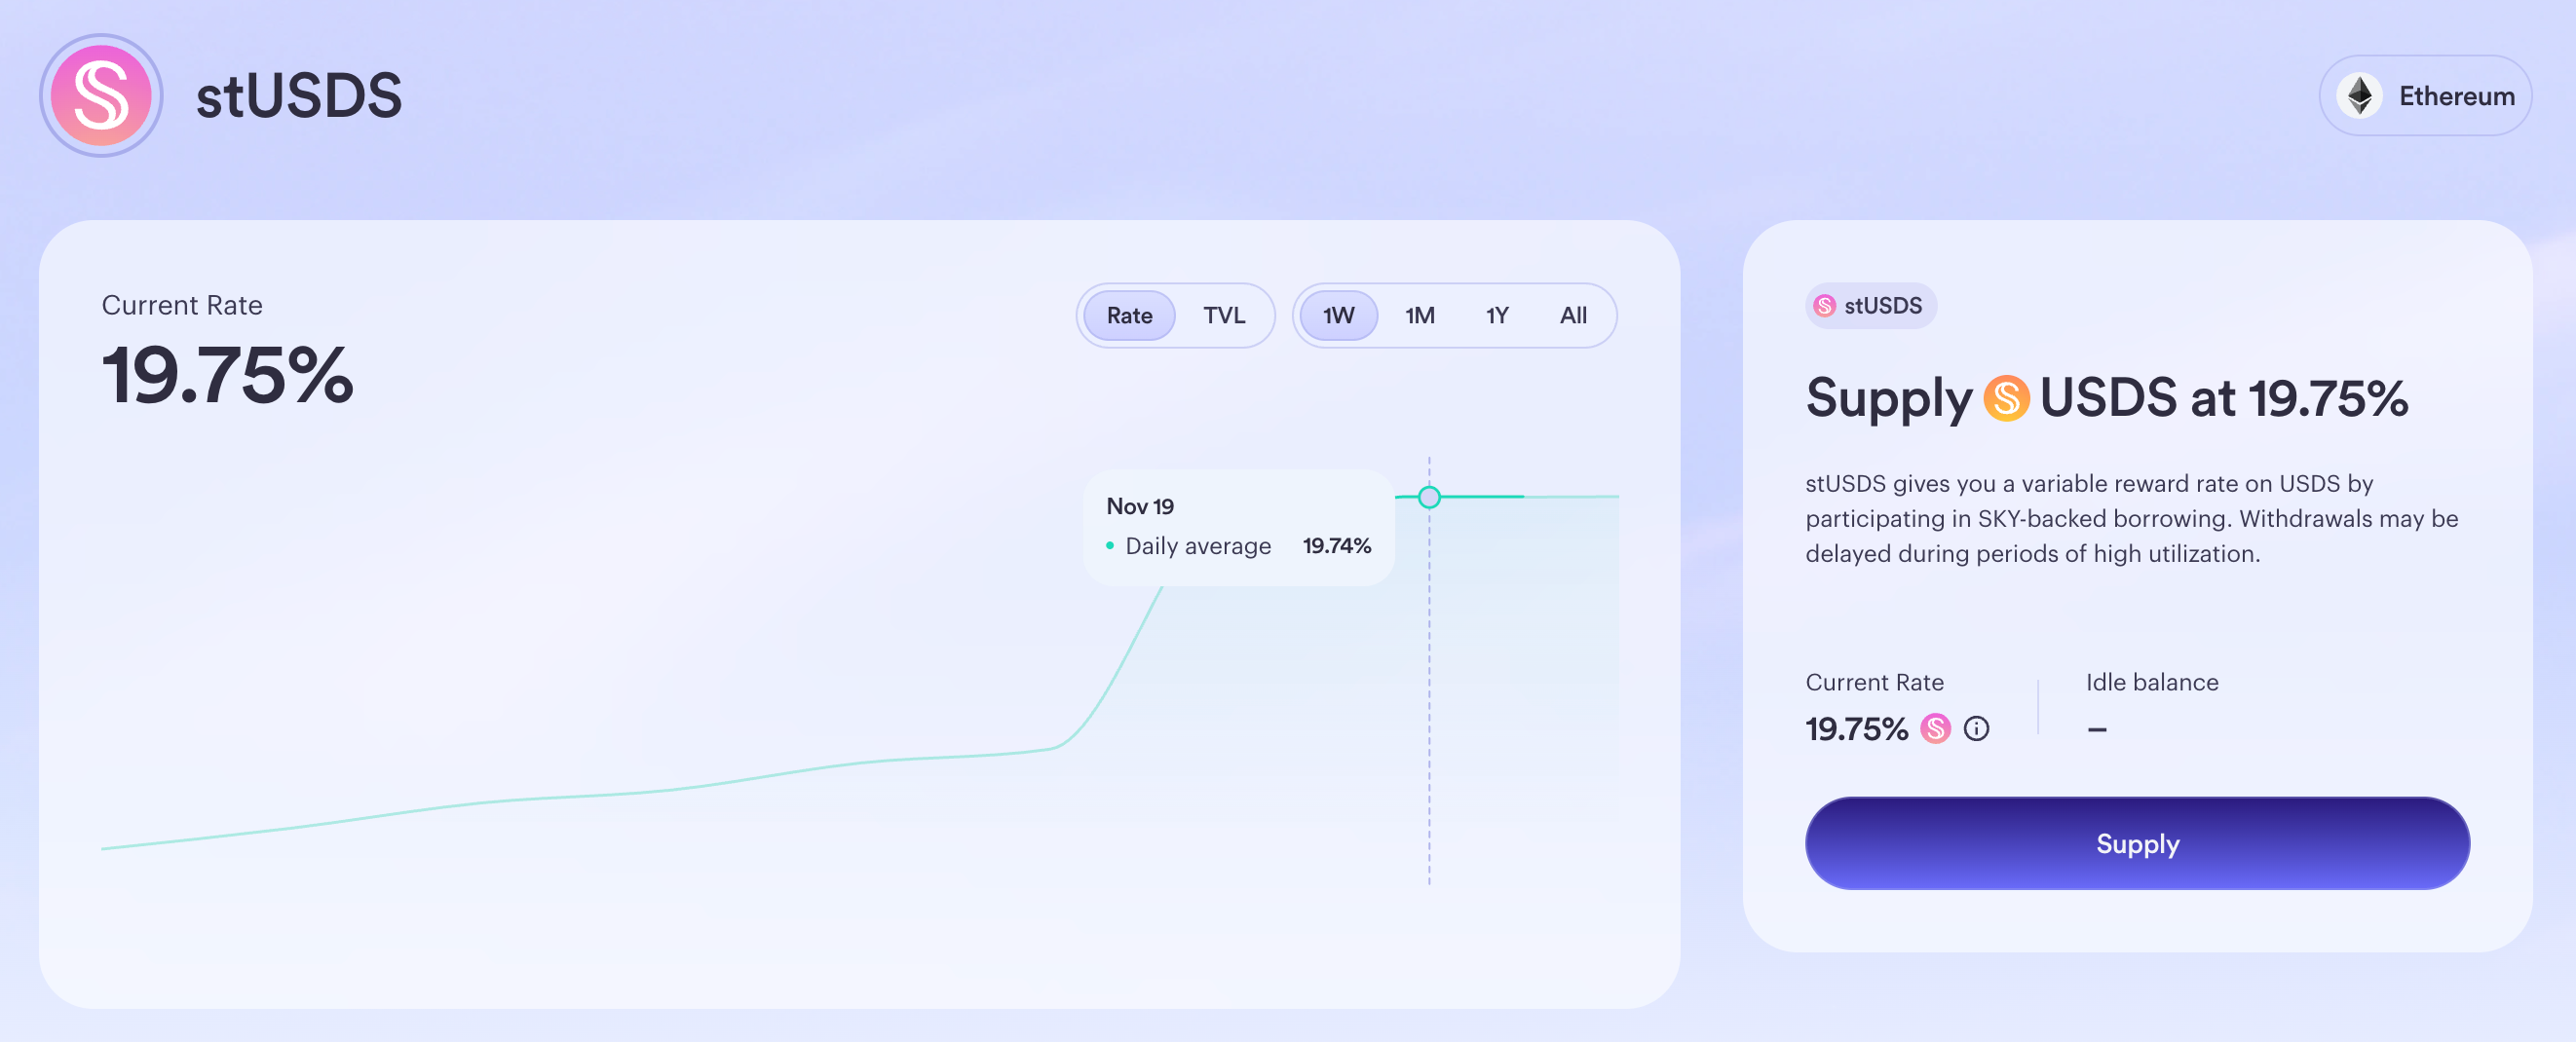
Según la verificación del autor, al momento de escribir este artículo, el pool de préstamos aún no tiene liquidez para retirar USDS, y la tasa de interés de stUSDS ha subido al 19,75%.
La discusión sobre este asunto en X no comenzó a intensificarse hasta el 18 de noviembre, e incluso muchos creen que Sky probablemente no liquidó la posición del fundador como una operación de puerta trasera, pero en realidad Sky se ha estado preparando para este día desde la segunda mitad de 2025.
En septiembre de 2025, Sky desactivó la liquidación automática del mercado de "prestar USDS con garantía SKY" y la cambió a liquidación manual. En ese momento, esta acción se tomó para evitar un vacío de liquidez a corto plazo cuando el token se convirtiera de MKR a SKY, lo que podría manipular el precio del token y provocar liquidaciones innecesarias.
En octubre de 2025, viendo que el precio de Sky comenzaba a caer junto con el mercado general de criptomonedas, Sky llevó a cabo una serie de operaciones de emergencia.
A principios de octubre, Sky publicó el "Lockstake Capped OSM Wrapper", cuyo núcleo es fijar el precio del oráculo de Sky al valor menor entre el precio de mercado y un "precio máximo fijo", con el objetivo de evitar que alguien pida prestado en grandes cantidades cuando el precio de SKY aún está relativamente alto, aumentando así el riesgo de liquidación futura.
El 26 de noviembre, menos de un mes después de que el mercado experimentara liquidaciones extremas, Sky ajustó nuevamente los parámetros de riesgo: redujo el umbral de liquidación del 145% al 120% y bajó el "precio máximo" anterior a 0,025 dólares. Esto significa que solo cuando el precio del token SKY caiga por debajo de 0,03 dólares se comenzarán a activar liquidaciones parciales.
Al mismo tiempo, Sky planea establecer un pool Curve sUSDS/stUSDS para que los depositantes puedan salir con descuento incluso con una utilización del 100%. Posteriormente, Sky también planea expandir las fuentes de liquidez a través de Morpho.
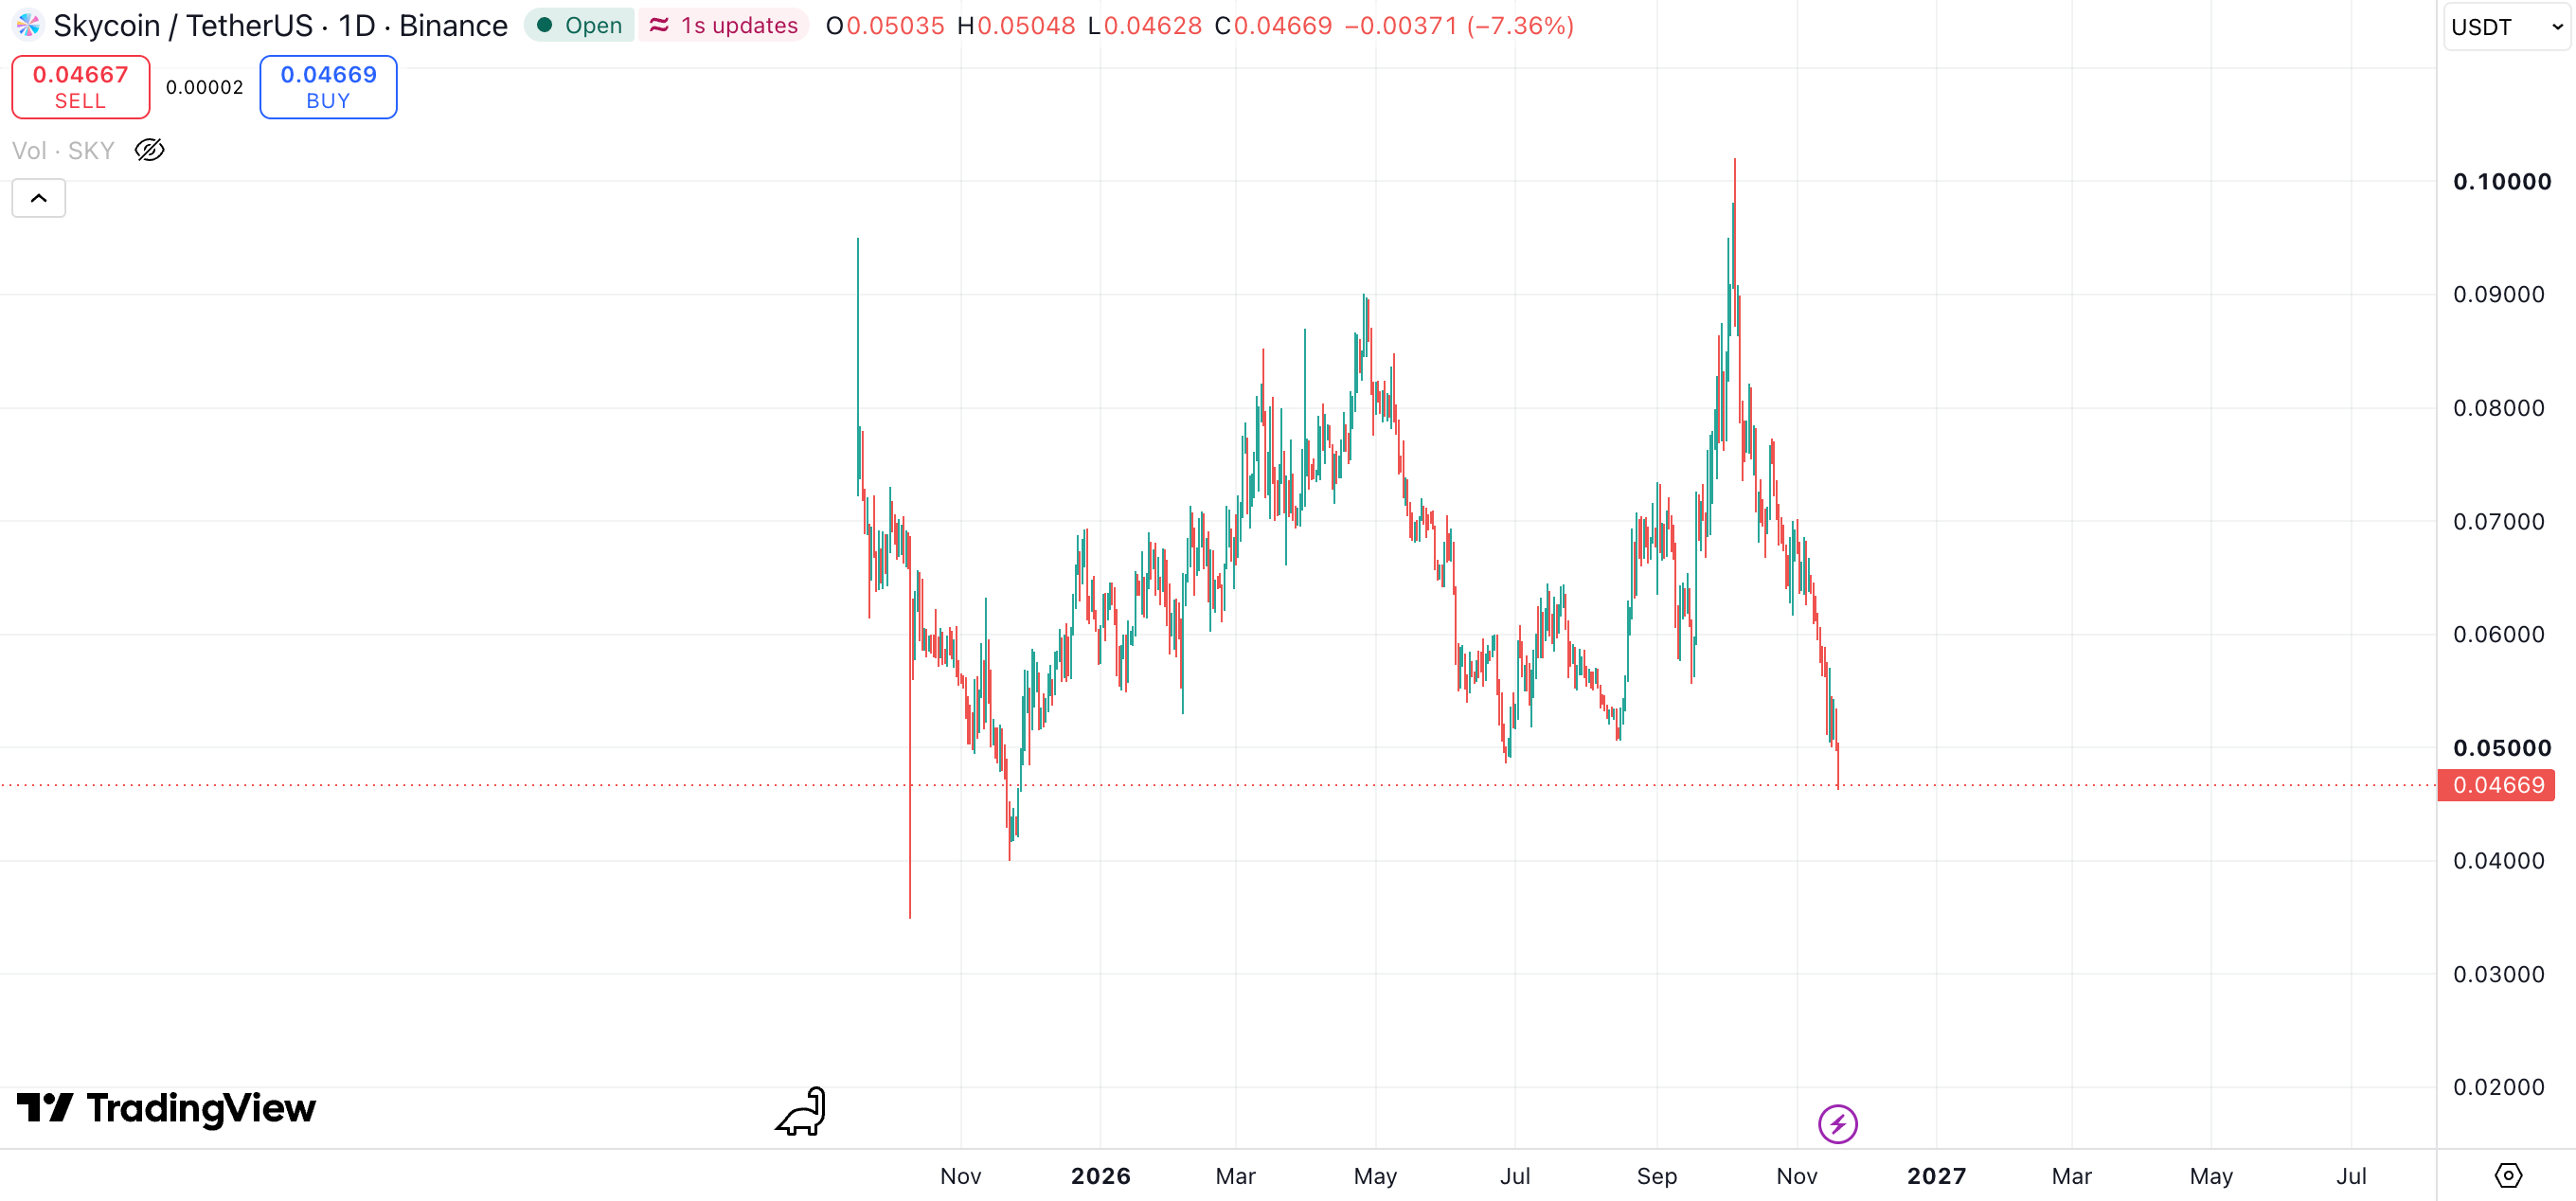
El momento en que Sky convirtió el token de MKR a SKY fue justo al final del mercado alcista, lo que hizo que la liquidez de SKY nunca fuera buena desde el principio. Actualmente, aunque la posición de Rune está temporalmente segura, si el mercado de criptomonedas continúa debilitándose, la liquidación será inevitable.
DeBank puede seguir utilizando el umbral de liquidación del 145%, lo que hace que algunas posiciones muestren un estado de salud inferior a 1. En general, la serie de operaciones de la segunda mitad del año pasado ha hecho que este pool de préstamos SKY/USDS, aunque parezca tambaleante, no "explote" por el momento siempre que SKY no sufra una caída extrema.
Pero surge otra pregunta: ¿el hecho de que rune.eth haya utilizado las reglas para retirar grandes cantidades de efectivo está transfiriendo el riesgo al protocolo y a los inversores minoristas?
La cantidad de USDS en el pool de préstamos SKY/USDS supera los 150 millones de dólares. Y los canales de salida de Curve y Morpho mencionados en el foro de gobernanza a finales del año pasado parecen ser insuficientes.
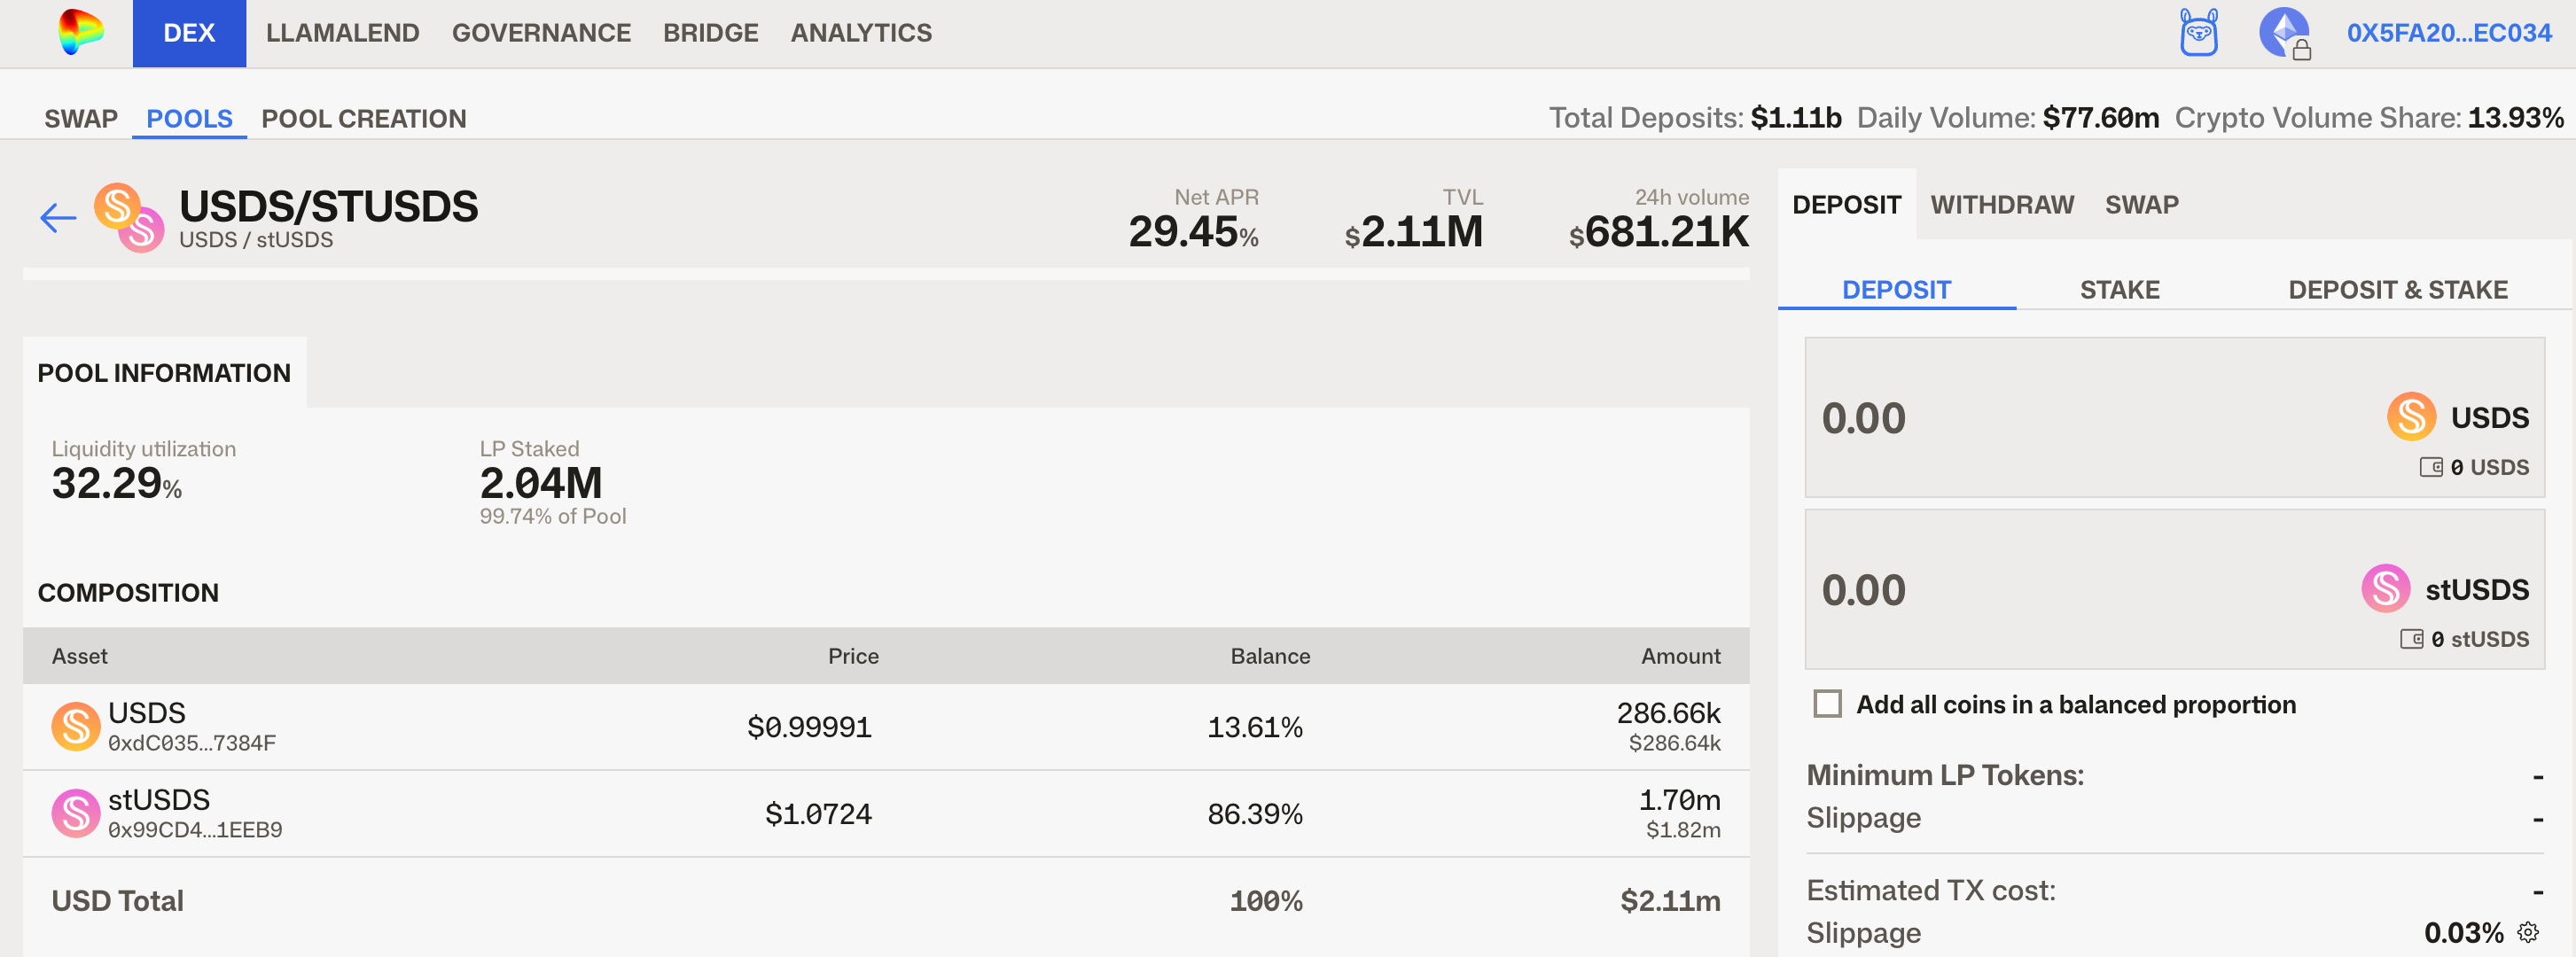
En el pool de liquidez USDS/stUSDS en Curve, la proporción de stUSDS ya supera el 80%, lo que indica claramente que una gran cantidad de USDS ha sido intercambiada por stUSDS. En Morpho es aún más evidente: 3 pools de stUSDS con liquidez superior a 6,5 millones de dólares han sido completamente vaciados.
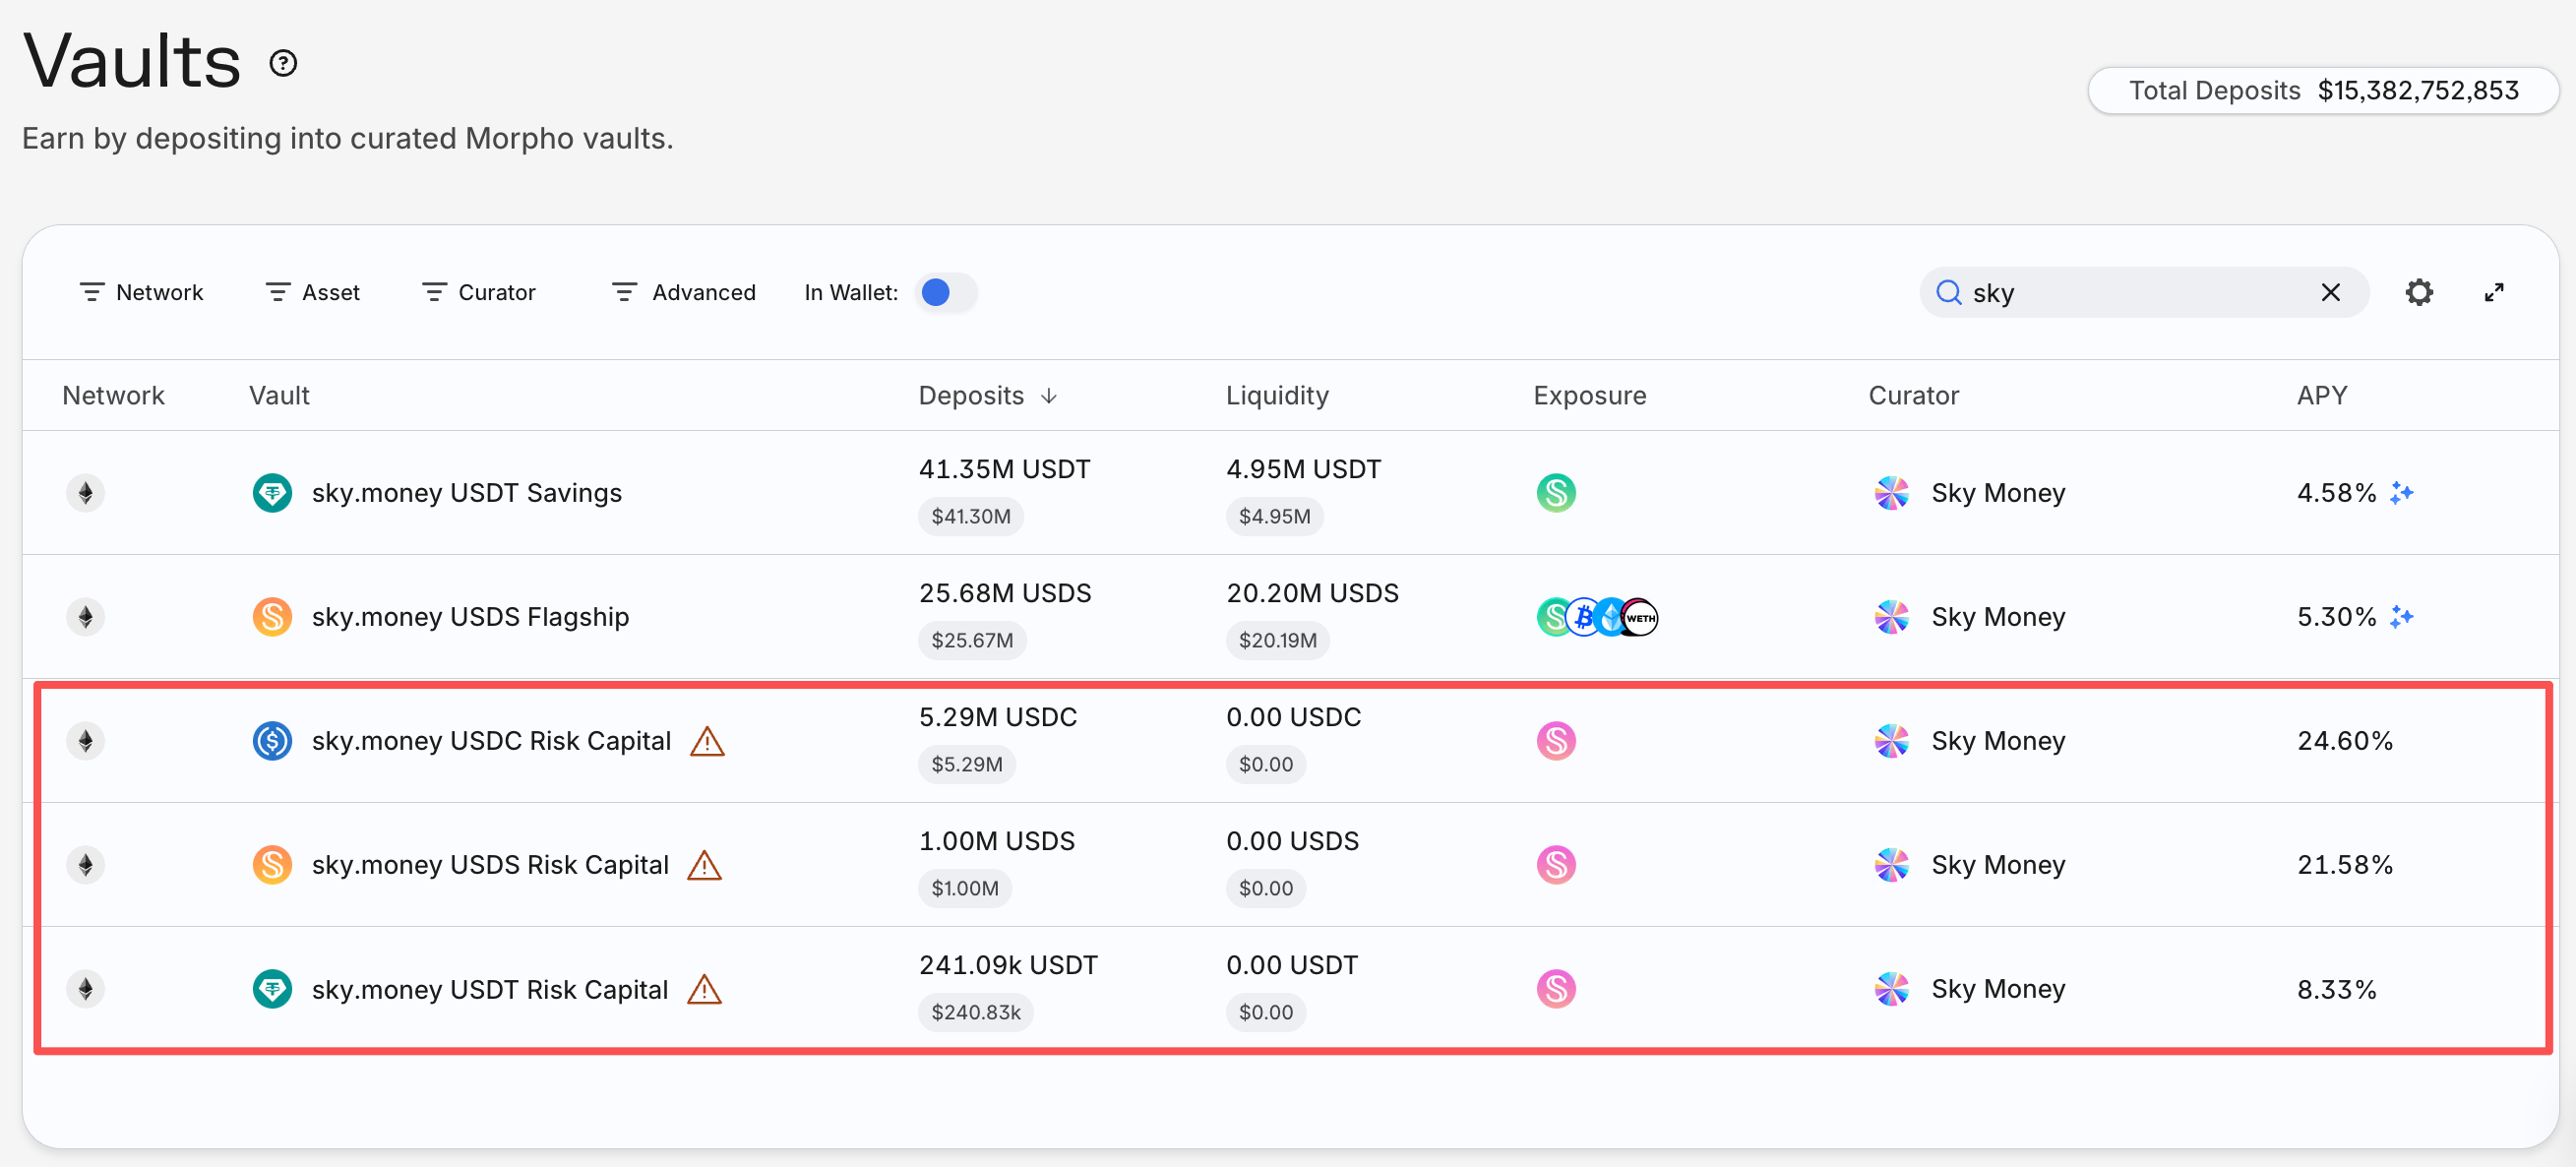
En total, el valor de liquidez de salida de estos stUSDS es de menos de 9 millones de dólares, menos del 6% del pool de 150 millones, y ya ha sido retirado primero por los "listos".
Según el precio de SKY de aproximadamente 0,04625 dólares al momento de escribir, la cantidad de SKY en garantía de Rune es de unos 4 mil millones de tokens. Según datos de 1inch, incluso negociar el 2,5% de 4 mil millones, es decir, 100 millones de tokens, tendría un deslizamiento superior al 20%.
Es decir, si el precio de SKY continúa cayendo y rompe los 0,03 o incluso 0,025 dólares, incluso con liquidaciones manuales graduales, las deudas incobrables de este pool serán inevitables. Y según la liquidez de SKY en Ethereum, a menos que el protocolo Sky intervenga para absorber estos SKY, la escala de deudas incobrables probablemente superará los 100 millones de dólares.
Un número considerable de profesionales de Web3 en X señalan que esto probablemente sea una repetición del incidente en el que el fundador de Curve hipotecó CRV para pedir prestado stablecoins.
Según datos de DefiLlama, USDS es actualmente la tercera stablecoin más grande después de USDT y USDC, y es la stablecoin nativa de cripto con mayor emisión, superando los 5.200 millones de dólares, por encima de los aproximadamente 4.900 millones de USDe. Sky ocupa el puesto 10 en TVL entre todos los protocolos DeFi. El tamaño del protocolo Sky y su posición en el campo DeFi siguen siendo indiscutibles.
Además, Sky y su fundador Rune no han respondido a este asunto al momento de escribir, y actualmente no hay suficiente evidencia en cadena que apunte a que rune.eth esté definitivamente controlado por Rune Christensen. Sin embargo, dado que este tipo de grandes tenedores retiran efectivo a través de protocolos de préstamo cuando la liquidez es escasa y convierten el riesgo personal en riesgo sistémico, vale la pena que los protocolos de préstamo DeFi reflexionen y ofrezcan soluciones específicas.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.