SemiAnalysis recorta un 41% su previsión de capex en IA para 2029 y deja 923.000 millones de dólares en 2030
 chaincatcher
Mientras el sector global de la potencia de cálculo para IA atraviesa una grave recesión, la firma de investigación de semiconductores SemiAnalysis ha vuelto a intervenir.
En su última actualización del modelo, ha revisado significativamente a la baja el gasto de capital global en aceleradores de IA, los envíos, la demanda de HBM y la demanda de energía.
Entre estos, los ajustes para los años 2028 a 2030 son los más notables: la previsión de gasto de capital para 2028 se ha recortado un 28%, mientras que las previsiones para 2029 y 2030 se han reducido un 41% y un 40%, respectivamente.
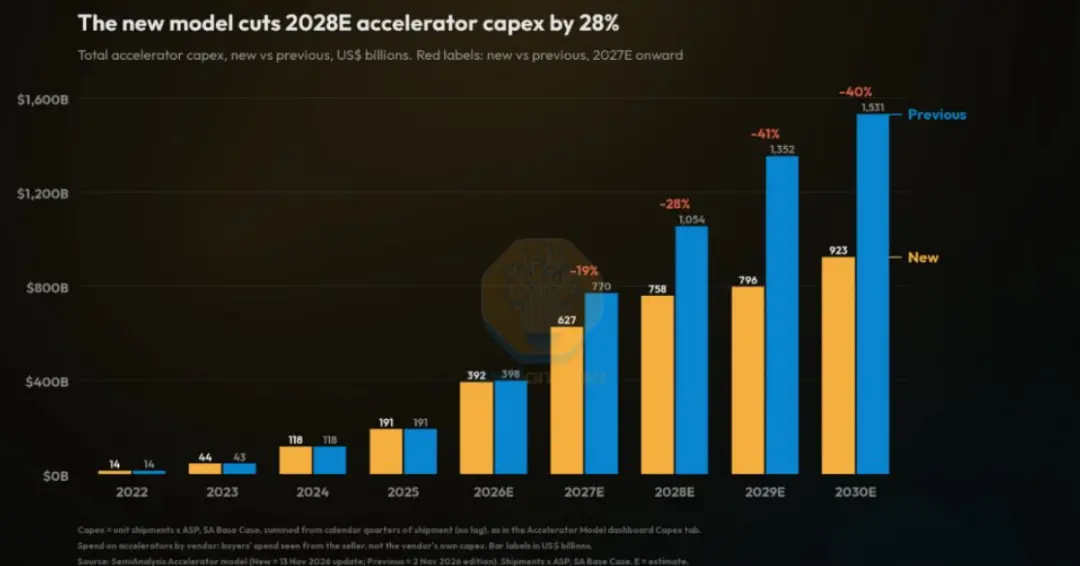
Según los cálculos del nuevo modelo, se espera que el gasto de capital global en aceleradores de IA en 2030 caiga de la previsión anterior de 1,531 billones de dólares a 923.000 millones de dólares, una disminución de 608.000 millones de dólares.
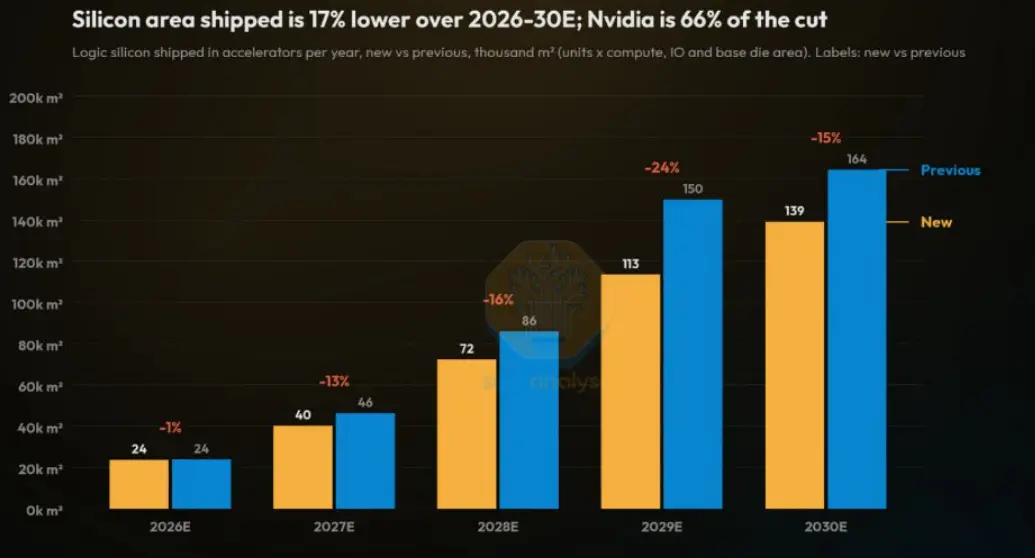
Al mismo tiempo, la previsión acumulada para el área de envío de chips lógicos de aceleradores de 2026 a 2030 se ha revisado a la baja un 17%, y NVIDIA representa el 66% de esta reducción.
El impacto de estas cifras se refleja primero en la ruptura de la narrativa anterior del mercado de "expansión ilimitada" de la infraestructura de IA.
En los últimos dos años, el mercado de capitales ha asumido en general que los proveedores de nube y los laboratorios de IA seguirían invirtiendo fuertemente en potencia de cálculo, impulsando así la revalorización de GPU, HBM, módulos ópticos, energía para centros de datos y refrigeración líquida.
Sin embargo, la revisión de SemiAnalysis indica que las expectativas de gasto de capital se mantienen básicamente estables para 2026, con un punto de inflexión significativo después de 2027, especialmente para la escala de inversión anual originalmente proyectada de más de 1 billón de dólares en 2029 y 2030, que ahora se ha revisado a la baja al rango de 800.000 a 900.000 millones de dólares.
Hay tres razones principales detrás de la revisión a la baja:
Primero, el crecimiento de los ingresos de IA se está desacelerando. La tasa de crecimiento de los ingresos recurrentes anuales de los principales laboratorios de IA en el tercer trimestre ha disminuido, lo que lleva a las instituciones a reevaluar si los ingresos por tokens pueden seguir cubriendo los altos costes de la potencia de cálculo.
Segundo, el entorno de financiación se está endureciendo. Los inversores en deuda y capital se están volviendo más cautelosos con los proyectos que carecen de compromisos de compra a largo plazo por parte de los proveedores de servicios en la nube, lo que afectará al desarrollo de terrenos, energía y construcción de centros de datos.
Tercero, las restricciones regulatorias y de conexión a la red en EE. UU. se están intensificando, con un estimado de 5,8 GW de centros de datos que se espera se retrasen entre los programados para entrar en producción en la segunda mitad de 2027 y la primera mitad de 2028.
El impacto en la cadena industrial no se distribuye de manera uniforme.
NVIDIA se enfrenta al mayor impacto, no solo con una revisión a la baja significativa de las previsiones de envíos, sino también con una reducción notable en las suposiciones de precio medio de venta de los nuevos productos de la serie Feynman.
Por ejemplo, el precio medio de venta de Feynman se ha reducido de unos 110.000 dólares a unos 78.000 dólares, y Feynman Ultra se ha recortado de unos 175.000 dólares a unos 98.000 dólares.
Esto indica que la competencia en chips de IA está pasando de "quién tiene la capacidad" a "quién ofrece mejor relación coste-rendimiento", con plataformas alternativas como TPU, Trainium y las GPU de AMD debilitando el poder de fijación de precios de NVIDIA.
La revisión a la baja simultánea de la demanda de HBM y energía también es digna de mención.
La previsión global de envíos de HBM para 2028 se ha recortado un 30%, y la demanda de consumo de energía de los aceleradores de IA en 2030 se ha reducido un 34%.
Esto no significa que los segmentos de almacenamiento y energía estén perdiendo valor; más bien, indica que la cadena industrial está pasando de competir por capacidad y energía a asignar capacidad en función de los rendimientos.
HBM todavía tiene una participación significativa en la lista de materiales de los aceleradores de IA, y HBM4, el empaquetado avanzado y el almacenamiento personalizado aún presentan oportunidades estructurales; el cuello de botella en el lado de la energía no desaparecerá por completo, pero el ritmo de los pedidos dependerá más del progreso específico de la conexión a la red del proyecto.
Para el mercado, esta ronda de revisión a la baja se siente más como una calibración temprana de la eliminación de burbujas.
Anteriormente, el mercado interpretaba fácilmente las inversiones en potencia de cálculo para IA como una curva ascendente unilateral, pero en realidad, está influenciada por la validación de ingresos, las restricciones de financiación, la conexión a la red, la eficiencia de los chips y el panorama competitivo.
En el futuro, será crucial observar las guías de gasto de capital de los proveedores de nube, la visibilidad de los pedidos de aceleradores, los cambios en los precios de contrato de HBM, los tiempos de espera para la conexión a la red de los centros de datos y la proporción de cargas de inferencia en la potencia de cálculo total.
Si la demanda de inferencia continúa creciendo, los costes unitarios de potencia de cálculo disminuyen y las tasas de utilización efectiva mejoran, la cadena industrial seguirá recibiendo apoyo estructural; sin embargo, si los rendimientos de los proyectos a largo plazo son difíciles de validar, las previsiones de gasto de capital podrían seguir revisándose.
Actualmente, el sector global de la potencia de cálculo para IA está atravesando una fase dolorosa de revisión de valoraciones y estallido de burbujas.
Aun así, sigue siendo incierto si esta fase está completa; aunque las valoraciones parecen haber caído significativamente, el problema radica en si los parámetros predictivos del modelo de valoración se han revisado a la baja en sincronía. Si no es así, entonces las valoraciones podrían no parecer infravaloradas.
El mejor enfoque sigue siendo esperar pacientemente a que el mercado se aclare por sí mismo.
Lo que se puede anticipar es que la inercia del mercado a menudo conduce a correcciones excesivas; aunque hay muchos factores negativos y el sector de la potencia de cálculo para IA ha retrocedido significativamente, si el mercado corrige en exceso y realmente empuja las valoraciones a mínimos extremos, combinado con la liquidación de varios fondos apalancados y ventas masivas, mientras las posiciones cortas están en niveles históricamente altos, en realidad podría conducir a un rebote rentable.
En cuanto a cuándo surgirá esta oportunidad, solo el mercado puede responder.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.