El repunte de CoreWeave da un respiro a la nube de IA; ahora la atención se centra en la OPI de Anthropic y en Nvidia
 Odaily
Fuente original: Long Yue
Autor original: Wall Street Insights
CoreWeave publicó el martes sus resultados del tercer trimestre, con ingresos y pérdidas mejores de lo esperado, y una guía anual que superó el límite superior de las expectativas del mercado. La noticia impulsó al sector de la "neocloud", que había estado bajo presión por las dudas sobre el retorno de la inversión en IA.
Impulsado por una subida intradía de aproximadamente el 25% en las acciones de CoreWeave, el sector de la neocloud llegó a subir más del 12% en la sesión, y el Nasdaq recuperó las pérdidas posteriores a las elecciones de mitad de mandato.El optimismo del mercado se vio reforzado por dos noticias: se informa que Anthropic está discutiendo una valoración de OPI de hasta 1,5 billones de dólares o más, disipando los temores de una rebaja significativa de su valoración; además, OpenAI registró unos ingresos trimestrales sólidos, alcanzando por primera vez los 10.000 millones de dólares.
Para Anthropic, que debutará en los mercados de capitales la próxima semana, estos resultados llegan en el momento oportuno: CoreWeave es un proveedor clave de capacidad de cómputo para Anthropic, y los destinos de ambas empresas están, en cierta medida, entrelazados. Mientras tanto, los resultados de Nvidia de la próxima semana serán otra prueba de fuego, ya que los inversores buscarán más razones para juzgar si el auge de la infraestructura de IA puede sostenerse.
Sin embargo, la base de este repunte sigue siendo frágil: por un lado, el capital está pasando de los hiperescaladores a los "vendedores de picos y palas" y arrendadores de capacidad de cómputo; por otro lado, el déficit de financiación futuro de CoreWeave, los costes de la deuda y la expansión de la oferta de cómputo siguen siendo variables clave para determinar si esta operación de infraestructura de IA puede llegar lejos.
CoreWeave impulsa un rebote colectivo del sector neocloud
Los ingresos del tercer trimestre de CoreWeave fueron de 3.660 millones de dólares, superando las expectativas de los analistas; la pérdida por acción fue de 1,27 dólares, menor de lo que el mercado temía. Lo más destacado fue la guía anual: la empresa prevé ingresos para todo el año 2026 de entre 13.000 y 13.300 millones de dólares, aproximadamente un 3,4% por encima del límite superior del consenso del mercado.
El CEO de CoreWeave, Michael Intrator, reveló un detalle digno de mención en la conferencia telefónica con analistas: más de la mitad de los nuevos clientes de este año provienen de fuera del ámbito de la IA. Este dato responde en cierta medida a la preocupación del mercado por la excesiva concentración de la demanda de cómputo de IA y el riesgo de un desplome de la demanda si la fiebre inversora en IA se enfría. Las declaraciones de Intrator sugieren que la demanda de cómputo de alto rendimiento se está extendiendo a sectores más amplios, no solo a las compras de los laboratorios de IA.
Antes de esto, las acciones de CoreWeave habían caído un 39% en lo que va de año, siendo una de las más castigadas del sector de cómputo de IA. El analista de Deutsche Bank, Brad Zelnick, afirmó tras la publicación de resultados que agradecía los "detalles tranquilizadores" proporcionados por la empresa, una frase que refleja bien el sentimiento general del mercado.
Tras la publicación de resultados, las acciones de CoreWeave subieron alrededor de un 25% en un solo día, convirtiéndose en el principal motor del rebote del sector neocloud.
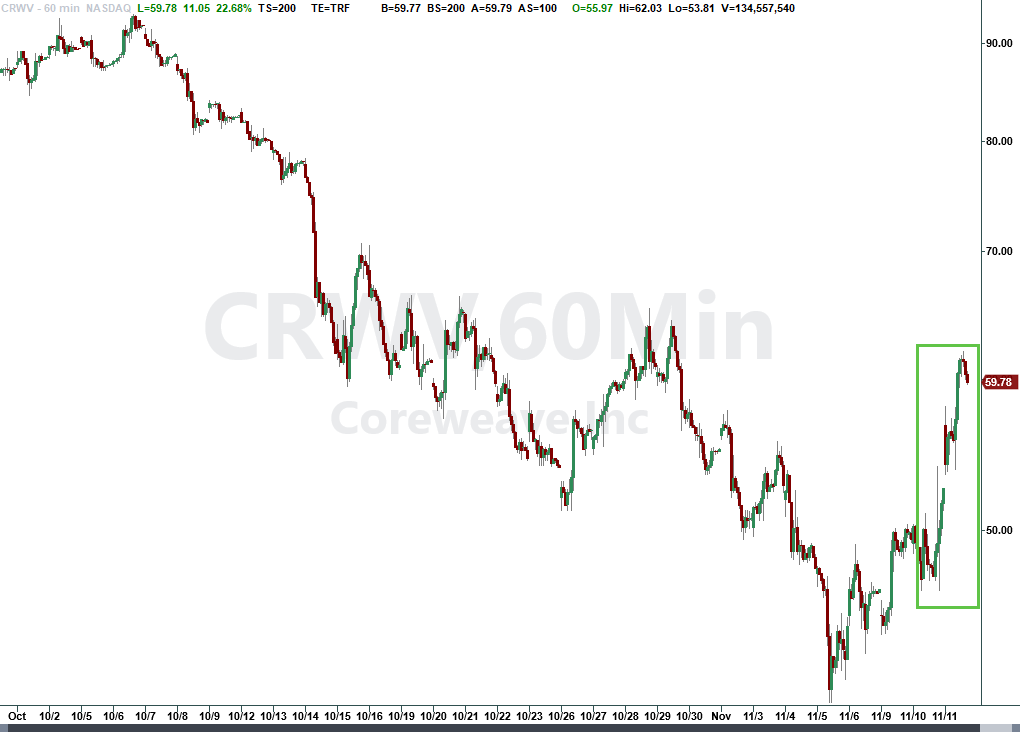
Los datos del mercado mostraron que las acciones del concepto neocloud subieron en conjunto más del 12% ese día, mientras que la cesta amplia de acciones de IA de Goldman Sachs subió alrededor del 5%, superando claramente a las acciones no relacionadas con IA. La cadena industrial de cómputo, que había estado lastrada por las dudas sobre el retorno del gasto de capital en IA, experimentó una rápida recuperación de valoraciones.
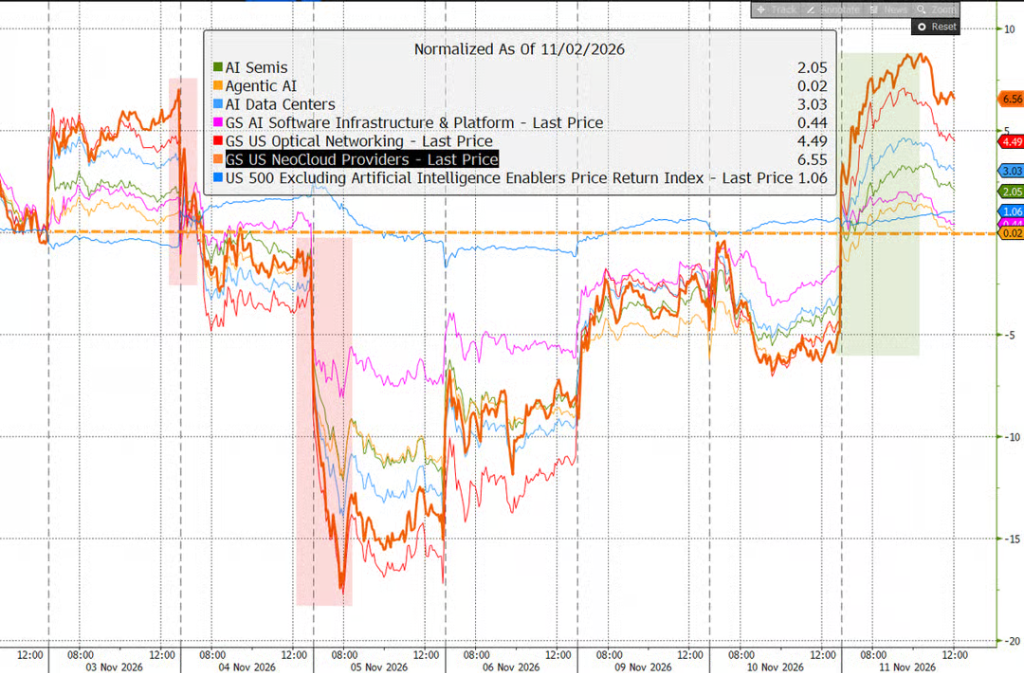
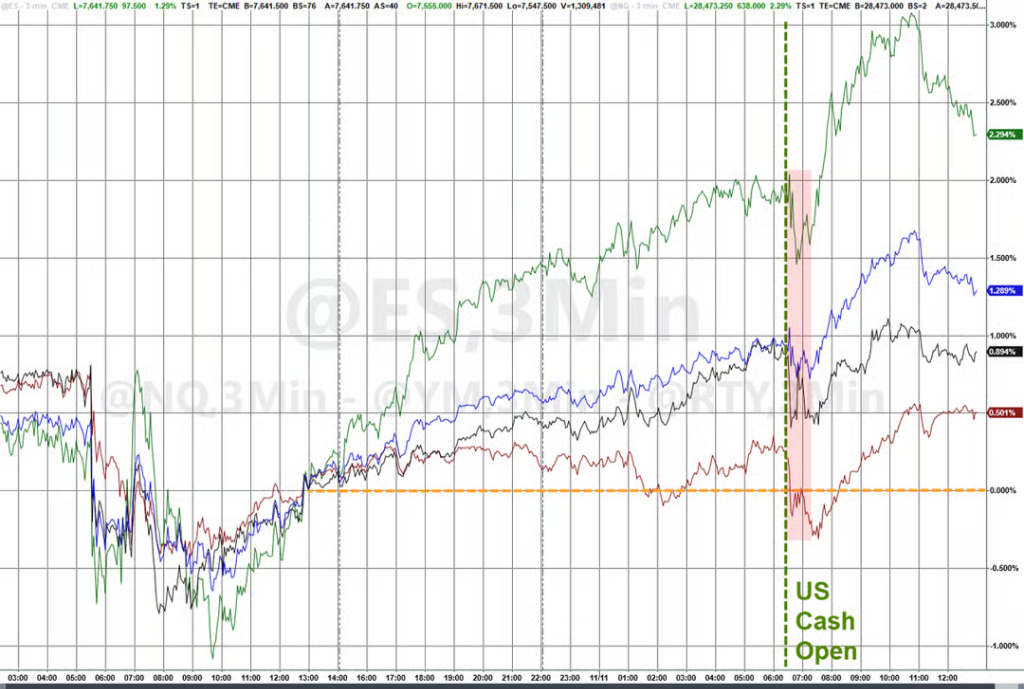
El Nasdaq también recuperó las pérdidas posteriores a las elecciones de mitad de mandato.
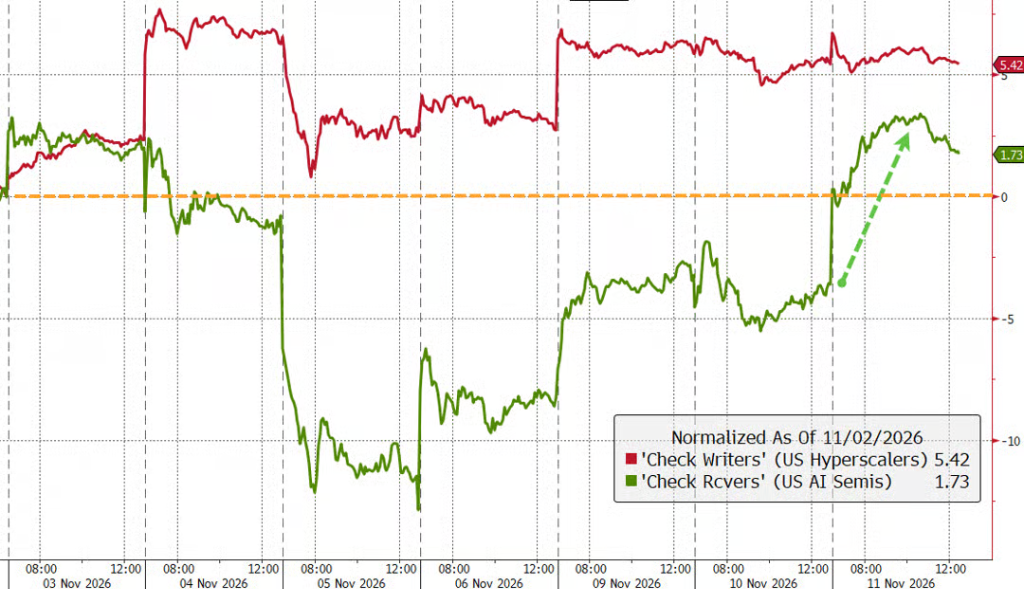
Pero desde la perspectiva de la estructura de negociación del mercado, la elección de capitales también refleja que los inversores aún no han disipado por completo sus dudas. Los arrendadores de capacidad de cómputo y las empresas de semiconductores, es decir, los "cobradores" del gasto de capital en IA, tuvieron un mejor desempeño; mientras que los hiperescaladores como Microsoft, Google y Amazon, que asumen enormes inversiones en centros de datos, quedaron relativamente rezagados. En otras palabras, el mercado prefiere apostar por los beneficiarios directos del ciclo de construcción de IA, en lugar de seguir financiando a los "pagadores" de enormes gastos de capital.
CoreWeave y Anthropic: destinos entrelazados
Los resultados de CoreWeave tienen una relevancia directa para Anthropic.
Anthropic es cliente de CoreWeave y utiliza la capacidad de cómputo de esta y de otros proveedores de neocloud para respaldar su familia de productos Claude, al tiempo que mantiene contratos con hiperescaladores como Google. Las dos empresas nunca han revelado públicamente los términos de sus contratos, pero Intrator describió en abril la colaboración con Anthropic como un "contrato de miles de millones de dólares".
Según Bloomberg, Anthropic planea completar su salida a bolsa la próxima semana. Como primer laboratorio estadounidense de IA de vanguardia en buscar una cotización pública, Anthropic no cuenta con negocios tradicionales como motores de búsqueda, redes sociales o servicios en la nube que actúen como "foso defensivo"; su valoración dependerá por completo del juicio del mercado sobre las perspectivas de la IA. El sólido desempeño de CoreWeave, en teoría, ayuda a que Anthropic obtenga un mayor reconocimiento de valoración durante su roadshow.
Las últimas noticias del mercado han elevado aún más la atención sobre esta OPI: según se informa, los suscriptores de Anthropic están evaluando la posibilidad de una valoración de OPI de 1,5 billones de dólares o más. Si se mantiene esta expectativa de valoración, Anthropic no solo será una muestra para evaluar la capacidad de comercialización de las empresas de modelos de lenguaje de vanguardia, sino también un barómetro directo de la prima que el mercado está dispuesto a pagar por la historia de crecimiento a largo plazo de la IA. Anteriormente se había informado de que la valoración de Anthropic podría sufrir un gran descuento, situándose por debajo de 1,5 billones de dólares.
Mientras tanto, la noticia de que los ingresos trimestrales de OpenAI alcanzaron por primera vez los 10.000 millones de dólares también proporciona un nuevo respaldo a la demanda en la capa de aplicaciones de IA. Para los inversores, esto significa que el mercado está tratando de encontrar un círculo virtuoso verificable entre "crecimiento de ingresos de modelos — expansión de compras de cómputo — retorno de la inversión en chips y centros de datos"; pero si este círculo virtuoso es suficiente para sostener valoraciones elevadas aún debe ser validado por más resultados financieros y datos de pedidos de otras empresas.
Para Anthropic, la señal positiva de los resultados de CoreWeave es que su proveedor de cómputo upstream sigue obteniendo pedidos sólidos, elevando sus previsiones de ingresos y manteniendo su capacidad de financiación. Pero esto también pone de relieve el riesgo compartido: si la demanda de cómputo externo por parte de las empresas de modelos de lenguaje puede mantener un alto crecimiento, y si los proveedores de cómputo pueden mantener una entrega estable bajo un modelo de alto gasto de capital y alto endeudamiento, afectarán conjuntamente la base de valoración de esta cadena industrial. Cabe destacar que Anthropic también depende de otros proveedores de neocloud con perspectivas aún inciertas, entre ellos Nscale, que según se informa está considerando posponer su propio plan de OPI.
La próxima prueba para la IA: los resultados de Nvidia
La próxima semana, Nvidia publicará sus resultados. Si los inversores pueden dejar de lado temporalmente las preocupaciones sobre el CEO Jensen Huang y otros asuntos relacionados, los resultados de Nvidia podrían ofrecer más razones para el optimismo.
La importancia de los resultados de Nvidia ya no se limita a verificar si la demanda de GPU es fuerte. El mercado espera confirmar tres cosas: si la intensidad de compra de los hiperescaladores y proveedores de neocloud se mantiene, si la oferta y entrega de nuevos productos como Blackwell pueden satisfacer la demanda, y si el rápido crecimiento del gasto de capital de los clientes puede traducirse en ingresos y beneficios más sostenibles.
En este rebote, el sector de semiconductores tuvo un desempeño sólido, con el índice Philadelphia Semiconductor registrando su mayor subida diaria en meses y recuperando la mayor parte de las pérdidas de la semana anterior; las acciones de Nvidia también rebotaron. Sin embargo, los operadores observaron que algunos fondos activos e inversores minoristas seguían vendiendo antes de los resultados de Nvidia. Esto significa que las expectativas del mercado sobre el líder de chips siguen siendo muy altas, y si los resultados no ofrecen una guía lo suficientemente sólida, la volatilidad de la operación de IA podría amplificarse nuevamente.
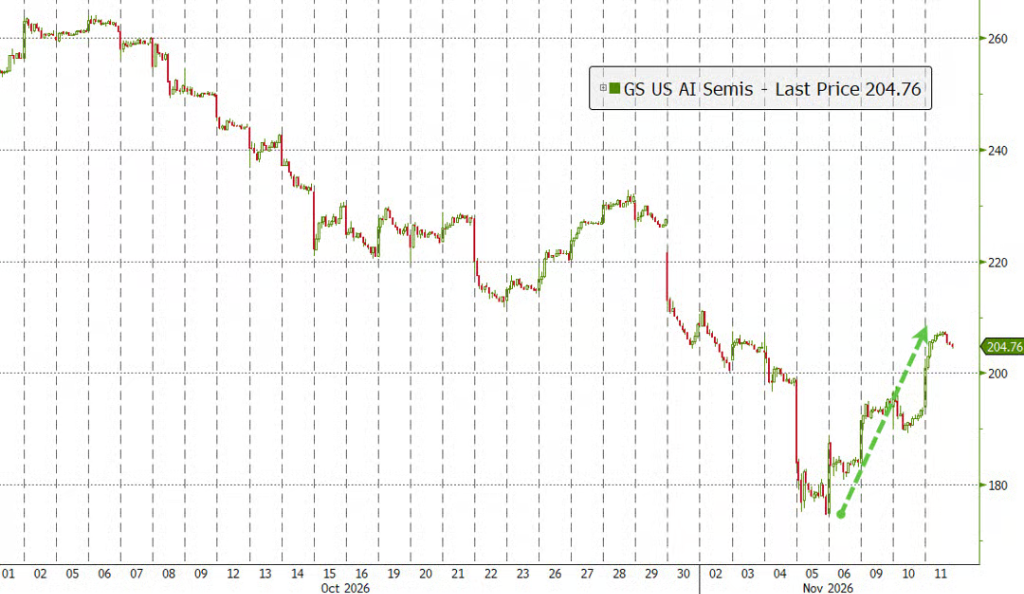
El columnista de Bloomberg Dave Lee analizó que ya en marzo de 2025, cuando CoreWeave salió a bolsa, advirtió que esta empresa se convertiría en "la primera verdadera acción barómetro de la revolución de la IA", y los hechos le han dado la razón: las acciones de CoreWeave se han convertido en el principal "chivo expiatorio" de la volatilidad del mercado.
Detrás del rebote: el déficit de financiación y la expansión de la oferta siguen siendo restricciones duras
Sin embargo, la base de este rebote sigue siendo frágil. El déficit de financiación futuro de CoreWeave, los costes de la deuda y la expansión de la oferta de cómputo siguen siendo variables clave para determinar si esta operación de infraestructura de IA puede llegar lejos.
Los resultados de CoreWeave aliviaron la preocupación a corto plazo de que la construcción de IA pudiera detenerse abruptamente por falta de financiación, pero no respondieron por completo a las preguntas a largo plazo.
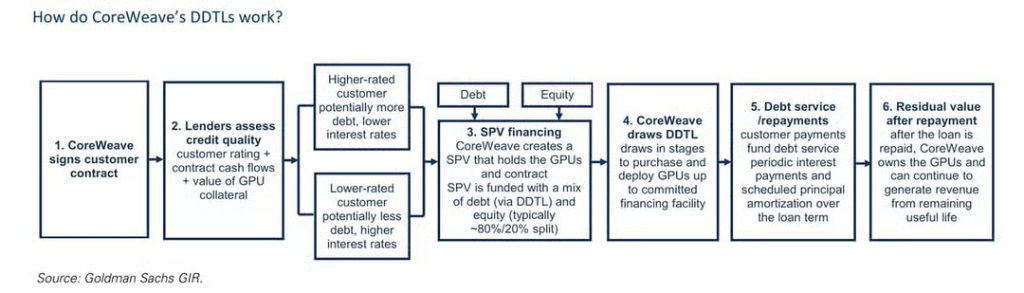
La lógica alcista es que CoreWeave puede crear vehículos de financiación en torno a los contratos con clientes, cubriendo los costes de construcción con deuda garantizada de alta proporción; tras amortizar la deuda durante el periodo del contrato, la empresa conserva los activos de GPU y puede volver a arrendar los equipos ya financiados. Si la escasez de cómputo persiste a largo plazo, este modelo podría permitir que los equipos existentes sigan generando flujo de caja.
Los bajistas se centran en tres riesgos. En primer lugar, los precios: sigue existiendo una brecha entre el nivel de ingresos por megavatio mencionado por la dirección y el nivel real de monetización reflejado en los estados financieros. En segundo lugar, la financiación: el mercado estima que la empresa podría enfrentarse a un déficit de financiación de unos 33.000 millones de dólares el próximo año, que aún deberá cubrirse con nueva deuda o pagos anticipados de clientes. Por último, la oferta: se espera que para 2028 se añadan unos 55 gigavatios de nueva capacidad de cómputo al mercado; si la oferta se libera más rápido que el crecimiento de la demanda, los alquileres y el valor residual de las GPU de generaciones anteriores podrían verse presionados.
Por lo tanto, lo que CoreWeave ha demostrado este trimestre es que, cuando el cómputo sigue siendo escaso, la empresa puede conseguir pedidos y obtener financiación; pero aún no puede demostrar que la escasez de oferta durará lo suficiente como para cubrir la enorme deuda y sostener el valor residual de las GPU antiguas. En adelante, el mercado seguirá de cerca el precio final de sus préstamos garantizados de grado de inversión, el tamaño de los pagos anticipados de clientes y si el punto de inflexión del gasto de capital y del flujo de caja libre se produce como se espera.
El entorno macroeconómico no da luz verde y la incertidumbre regulatoria sigue siendo un riesgo latente
Tras las elecciones de mitad de mandato en Estados Unidos, los demócratas controlan el Congreso, y la gobernadora electa de Texas, Gina Hinojosa, abogó durante la campaña por imponer una moratoria a la construcción de centros de datos. Intrator envió la semana pasada una carta a Hinojosa buscando consenso sobre la "finalización responsable" de los proyectos ya aprobados y "estándares duraderos" para futuros proyectos.
En la conferencia telefónica de resultados, Intrator intentó tranquilizar a los inversores. Afirmó: "No esperamos vernos afectados por cambios regulatorios importantes a corto plazo. Creemos que estos cambios son una declaración sobre cómo construir, no sobre si construir".
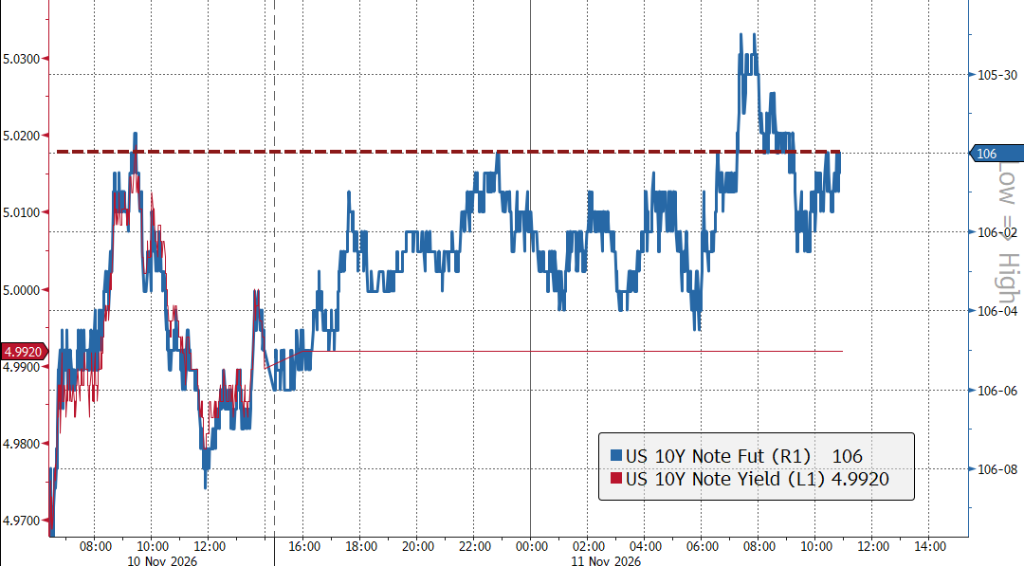
Además de la regulación, los tipos de interés podrían seguir siendo otra restricción para la valoración de la infraestructura de IA. Durante este rebote bursátil, las expectativas del mercado sobre futuras subidas de tipos aumentaron, y el rendimiento implícito de los futuros del bono del Tesoro a 10 años se acercó nuevamente al 5%. Para las empresas de neocloud que dependen de financiación mediante deuda para construir centros de datos, el aumento de los costes de financiación afecta directamente a la rentabilidad de los proyectos y a la valoración de las acciones.
Más importante aún, la volatilidad en los mercados de acciones, crédito, tipos de interés y petróleo aún no ha remitido por completo. Aunque las posiciones de cobertura establecidas anteriormente se deshicieron parcialmente durante este rebote, y el VIX llegó a caer hasta cerca de 17, la volatilidad entre activos sigue en niveles relativamente altos. Esto significa que si el "respiro" proporcionado por CoreWeave puede convertirse en una recuperación tendencial dependerá de si los próximos resultados financieros, el mercado de financiación y el entorno macroeconómico de tipos de interés pueden dar simultáneamente respuestas positivas.
En general, los resultados de CoreWeave restauraron temporalmente la confianza del mercado en la demanda de cómputo de IA y en la capacidad de financiación, y crearon una ventana de sentimiento más favorable para la OPI de Anthropic y los resultados de Nvidia. Pero pasar de un "corto plazo de cobertura de posiciones cortas" a una "revalorización fundamental a largo plazo" aún requiere responder a cuatro difíciles preguntas: financiación, oferta, valor residual de las GPU y tipos de interés.La próxima semana, Anthropic y Nvidia serán dos exámenes clave para determinar si este rebote de la IA puede continuar.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.