El petróleo se desploma más de un 8%, el bitcoin y el oro repuntan: ¿a qué apuestan los mercados tras la victoria demócrata?
 BTCCAutor: jett
Las elecciones de mitad de mandato en Estados Unidos han reconfigurado el equilibrio de poder en Washington, lo que ha llevado a los inversores a reevaluar las perspectivas de guerra, gasto fiscal e inflación.
El petróleo sufrió una fuerte presión vendedora después de que los demócratas obtuvieran la mayoría en ambas cámaras del Congreso en las elecciones del 3 de noviembre. El 4 de noviembre, los futuros del crudo Brent cayeron un 8,7% hasta los 94,62 dólares por barril, mientras que los futuros del crudo West Texas Intermediate de Estados Unidos bajaron un 8,3% hasta los 88,12 dólares. Ambos referentes registraron sus cierres más bajos desde finales de agosto.
Mientras tanto, el dólar se debilitó, el rendimiento del bono del Tesoro estadounidense a 10 años retrocedió hasta alrededor del 4,85%, el oro al contado subió por encima de los 4.100 dólares la onza y el bitcoin recuperó los 80.000 dólares. Entonces, ¿a qué están apostando los mercados?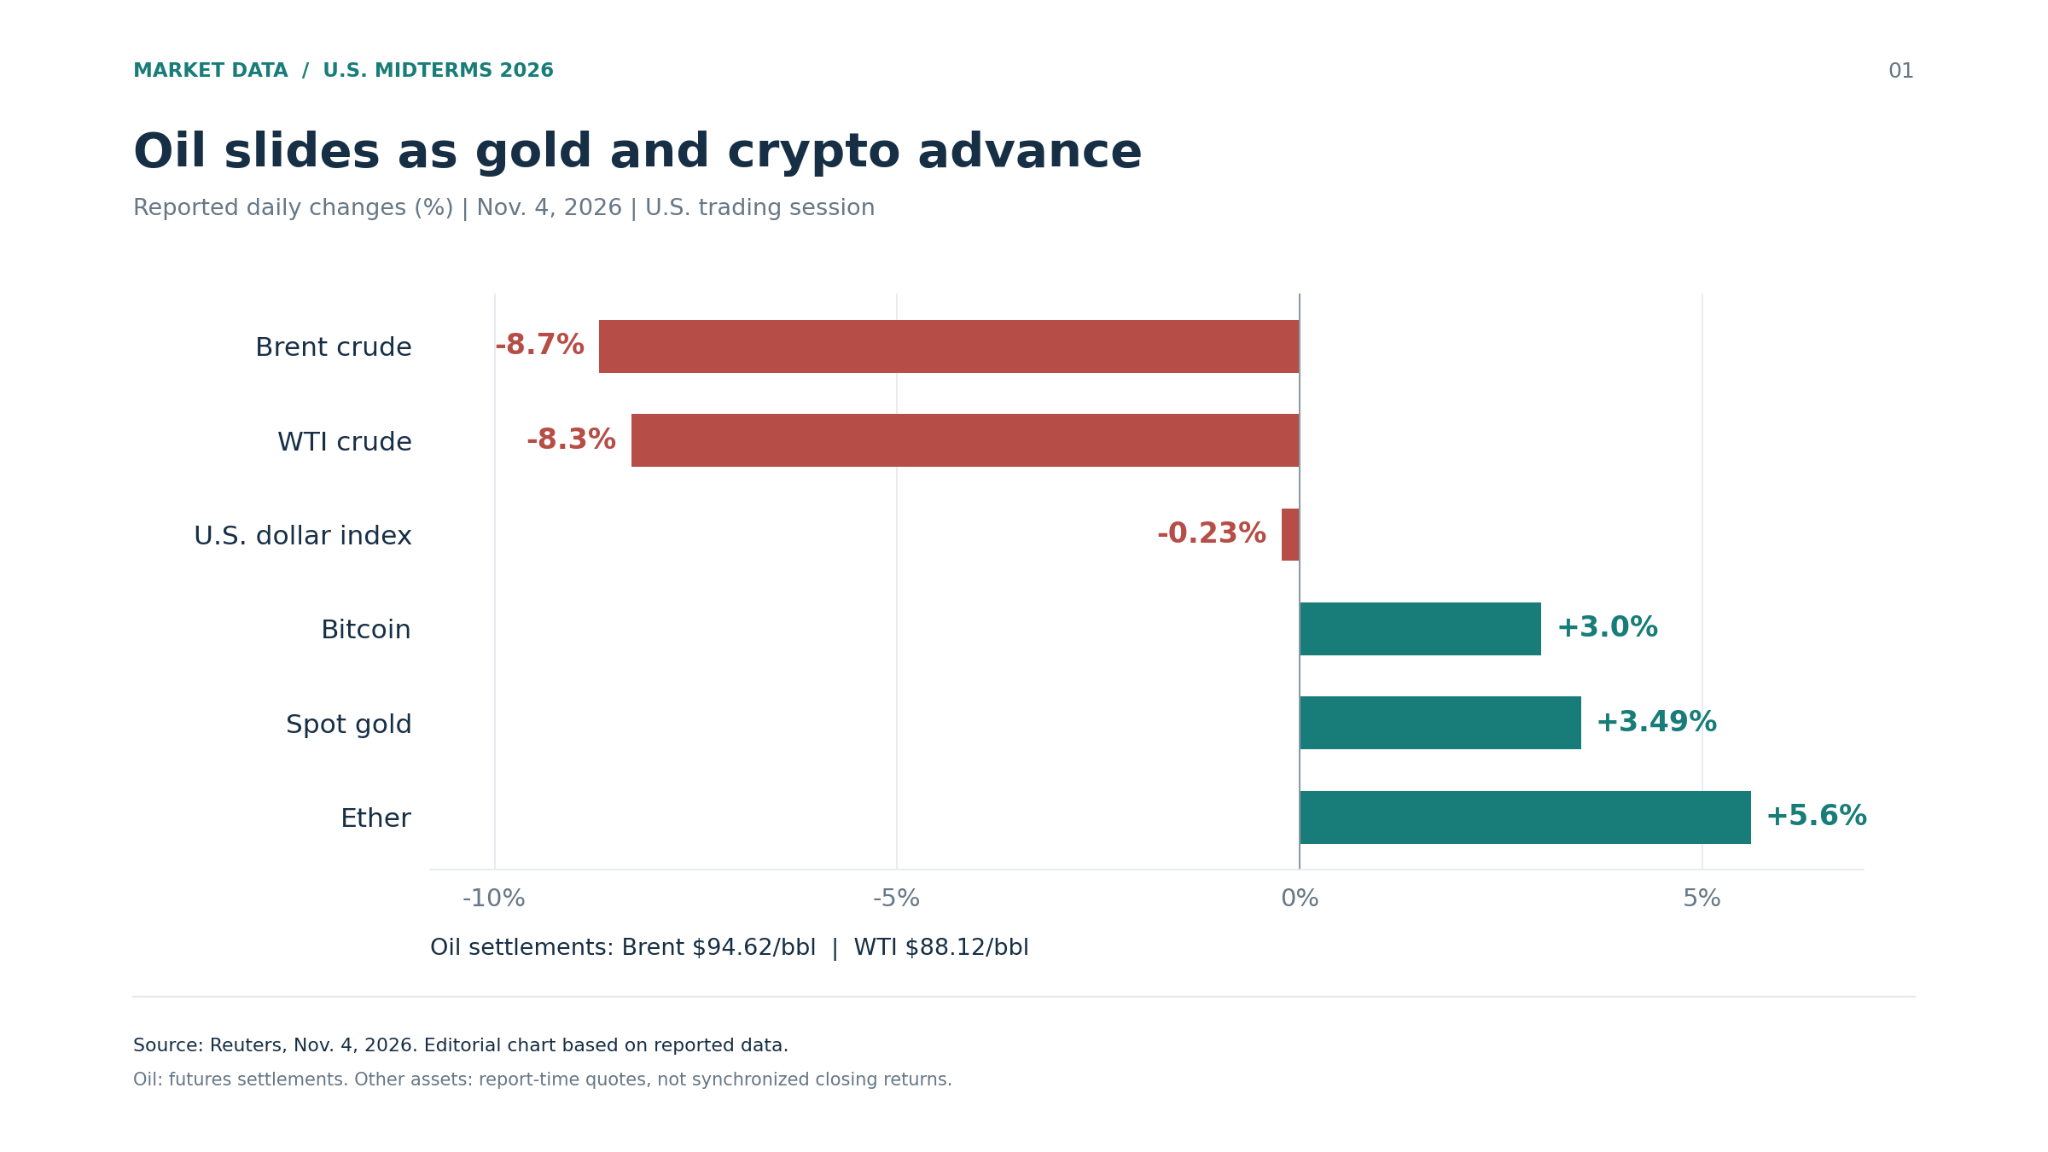
Los mercados descuentan una menor probabilidad de escalada
El petróleo ha sido especialmente sensible al resultado electoral porque la política estadounidense hacia Irán afecta directamente a los envíos de energía a través del Golfo.
Anteriormente, los compradores de crudo tenían que pagar una prima adicional por el riesgo de nuevas interrupciones del suministro. Tras la victoria demócrata, los inversores empezaron a asignar una mayor probabilidad a un final negociado de la guerra, lo que provocó ajustes en las posiciones construidas en torno a una mayor escalada.
Dennis Kissler, vicepresidente sénior de operaciones de BOK Financial, declaró a Reuters que el control demócrata del Congreso podría endurecer el gasto militar estadounidense en Oriente Medio y aumentar la probabilidad de un acuerdo de paz más temprano. La declaración de Trump de que Estados Unidos no tenía planes inmediatos de atacar Irán reforzó esa expectativa.
El cambio se ha producido primero en las expectativas. El nuevo Congreso comienza su mandato en enero de 2027, y los resultados electorales no se han traducido de inmediato en nuevas políticas presupuestarias o militares. La forma en que el Congreso utilice sus poderes de financiación y supervisión dependerá de las negociaciones políticas que se avecinan.
El suministro físico tampoco ha vuelto a la normalidad. Reuters, citando datos de seguimiento de buques de Vortexa, informó de que las exportaciones del Golfo de crudo, condensado y productos refinados promediaron unos 17,1 millones de barriles diarios en octubre, por debajo de los 18,9 millones de septiembre y aproximadamente tres cuartas partes de los niveles anteriores a la guerra. Sigue existiendo un déficit sustancial de exportaciones, y restablecer el suministro requerirá avances más tangibles.
Por lo tanto, los precios del petróleo se encuentran atrapados entre dos fuerzas: las esperanzas de negociación están reduciendo la prima de riesgo, mientras que las interrupciones del transporte marítimo siguen limitando la oferta. Si el progreso diplomático no se materializa o la acción militar vuelve a intensificarse, parte de la prima que se ha eliminado podría regresar.
Se enfrían las expectativas de expansión fiscal, pero persiste la presión alcista sobre los tipos
La caída de los precios del petróleo ha proporcionado un apoyo directo al mercado de bonos. Si los menores costes energéticos persisten, aliviarán las presiones de gasto sobre consumidores y empresas y ayudarán a moderar la inflación general en los próximos meses.
Al mismo tiempo, un presidente republicano frente a un Congreso demócrata dificulta la aprobación de nuevos recortes fiscales y grandes programas de gasto. Para los inversores en bonos, la perspectiva de un estímulo fiscal más débil significa menos presión al alza sobre la demanda agregada y las nuevas necesidades de financiación.
El 4 de noviembre, el rendimiento del bono del Tesoro estadounidense a 10 años cayó unos 6 puntos básicos. Bill Merz, director de investigación de mercados de capitales de U.S. Bank, declaró a Reuters que unos precios del petróleo más bajos podrían aliviar las presiones inflacionistas. Sin embargo, advirtió de que las políticas populistas de ambos partidos han tendido a favorecer un mayor gasto en los últimos ciclos electorales, lo que significa que la moderación fiscal podría no durar.
Esa advertencia es importante. Impedir una nueva expansión fiscal no elimina automáticamente los déficits existentes. Los compromisos de gasto actuales, los costes de intereses y las necesidades de endeudamiento en curso seguirán condicionando la oferta y la demanda de bonos del Tesoro a largo plazo. Las elecciones pueden cambiar las probabilidades de nuevas políticas, pero mejorar la posición fiscal requiere decisiones presupuestarias reales.
El dólar también se ha visto afectado por los cambios en los tipos de interés y el sentimiento de riesgo. El 4 de noviembre, el índice del dólar cayó brevemente hasta 101,21, su nivel más bajo desde finales de septiembre. Erik Bregar, director de gestión de riesgos de divisas y metales preciosos de Silver Gold Bull, declaró a Reuters que el claro resultado electoral alivió la preocupación por unos resultados disputados, mientras que un mayor apetito por el riesgo también pesó sobre el dólar.
Sin embargo, el debilitamiento del dólar no ha ido acompañado de un retroceso marcado en las expectativas de subida de tipos. Reuters, citando datos de CME FedWatch, informó de que el 4 de noviembre los mercados llegaron a descontar una probabilidad del 81,2% de que la Reserva Federal subiera los tipos al menos 25 puntos básicos en diciembre, frente al 77,4% de la sesión anterior.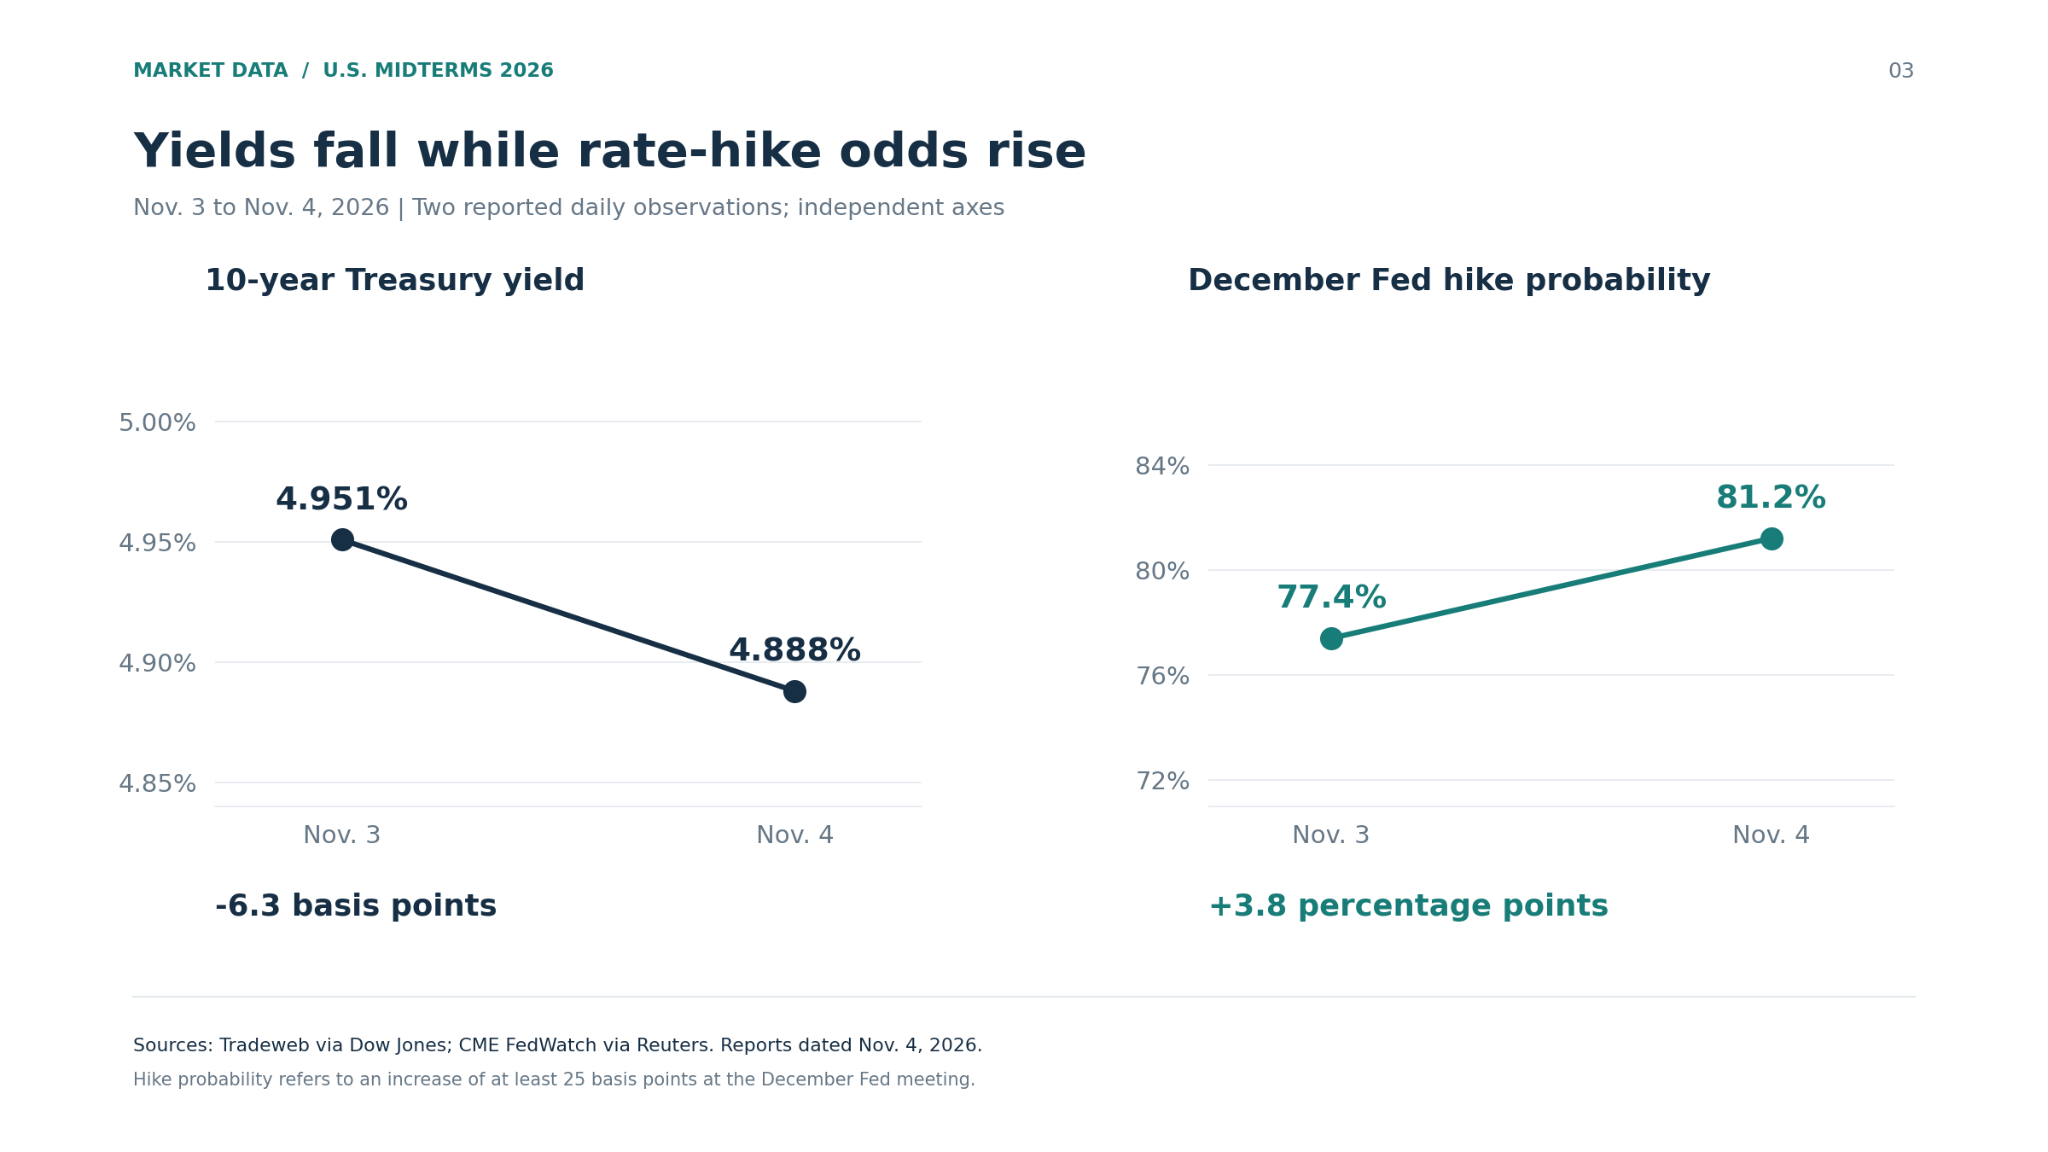
Por lo tanto, los inversores pueden reducir sus expectativas de crecimiento a largo plazo o de expansión fiscal sin dejar de creer que la inflación a corto plazo requiere tipos más altos. La caída de los rendimientos a largo plazo y las elevadas expectativas de una subida de tipos a corto plazo pueden coexistir. Aún no hay pruebas suficientes para interpretar este repunte como una señal de que la Reserva Federal está a punto de virar hacia una relajación.
El bitcoin y el oro suben juntos
Una desescalada de la guerra suele reducir parte de la demanda de refugio seguro. La fuerte subida del oro tras las elecciones refleja el mayor apoyo que los factores de tipos de interés y divisas han proporcionado en esta fase.
Según Reuters, el oro al contado subió alrededor de un 3,5% hasta unos 4.066 dólares la onza durante la negociación en Nueva York del 4 de noviembre. Avanzó aún más hasta unos 4.135 dólares durante la negociación asiática del 5 de noviembre, alcanzando un máximo de dos semanas.
El bitcoin también se benefició de un dólar más débil y de la mejora del apetito por el riesgo. El 4 de noviembre, el bitcoin superó brevemente los 81.000 dólares, con una ganancia intradía de alrededor del 3%, mientras que el ether subió alrededor de un 5,6% hasta unos 2.420 dólares.
Aunque los dos activos subieron juntos, sus motores subyacentes siguen siendo diferentes. El oro está más influido por los efectos combinados de los tipos de interés, los tipos de cambio y la demanda de refugio seguro. El bitcoin también se ve afectado por las posiciones apalancadas y los flujos de fondos del mercado de criptomonedas. El nuevo equilibrio de poder en el Congreso también podría cambiar las prioridades y el ritmo de la legislación sobre criptomonedas.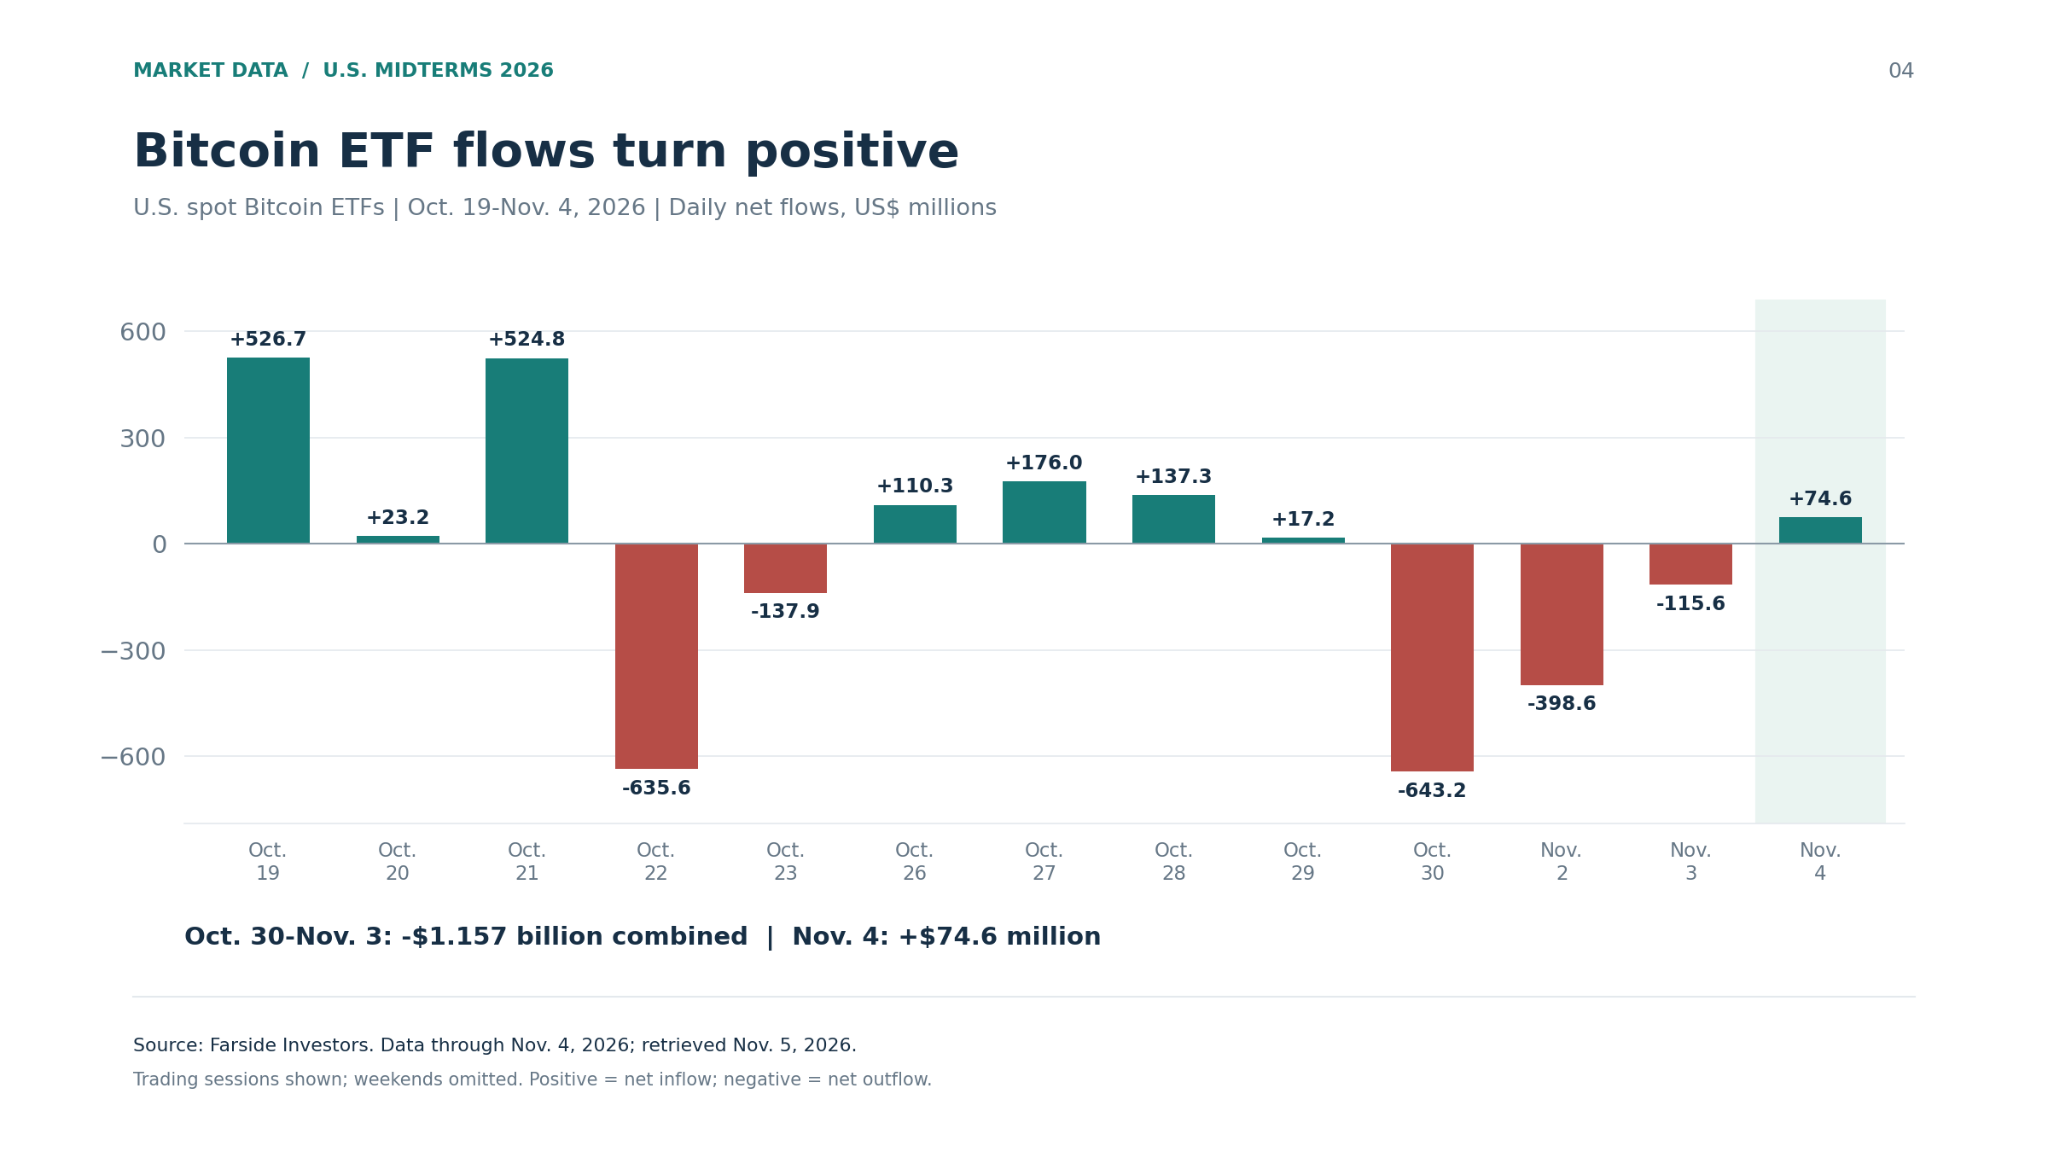
De cara al futuro, los datos económicos pronto volverán a poner a prueba a los mercados de tipos de interés. La Oficina de Estadísticas Laborales de Estados Unidos tiene previsto publicar el informe de empleo de octubre el 6 de noviembre. Las tendencias del empleo y de la inflación subyacente condicionarán las evaluaciones de los operadores sobre una subida de tipos en diciembre.
Si los precios de la energía siguen cayendo y la actividad económica se modera ligeramente, los rendimientos y el dólar podrían seguir bajo presión, lo que proporcionaría un mayor apoyo al oro y a los activos de riesgo.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.