Druckenmiller, 30 años sin pérdidas, invierte en TradeXYZ
 Blockbeats
ICE facilita el acceso de Hyperliquid al mercado estadounidense
La posición de Stanley Druckenmiller en Wall Street proviene de un historial de casi treinta años.
El Duquesne Capital que gestionó entre 1981 y 2010 obtuvo una rentabilidad anualizada de aproximadamente el 30%, sin un solo año de pérdidas.
Su comienzo no fue destacado. Estudió inglés y economía en la universidad, luego ingresó al programa de doctorado en economía de la Universidad de Michigan, pero lo abandonó a mitad de camino. Tras incorporarse al Pittsburgh National Bank, pasó del programa de formación del banco al negocio de inversiones. Cuando fundó Duquesne Capital en 1981, solo tenía dos clientes y gestionaba 800.000 dólares. Para 2010, cuando cerró el negocio de fondos externos, la escala ya superaba los 12.000 millones de dólares. En retrospectivas posteriores explicó que la presión de mantener el rendimiento y gestionar grandes cantidades de capital lo llevó a tomar esa decisión. Desde entonces, ha seguido gestionando su propio capital a través de una oficina familiar.
Su identidad más conocida para el público es la de operador clave del Quantum Fund de Soros.
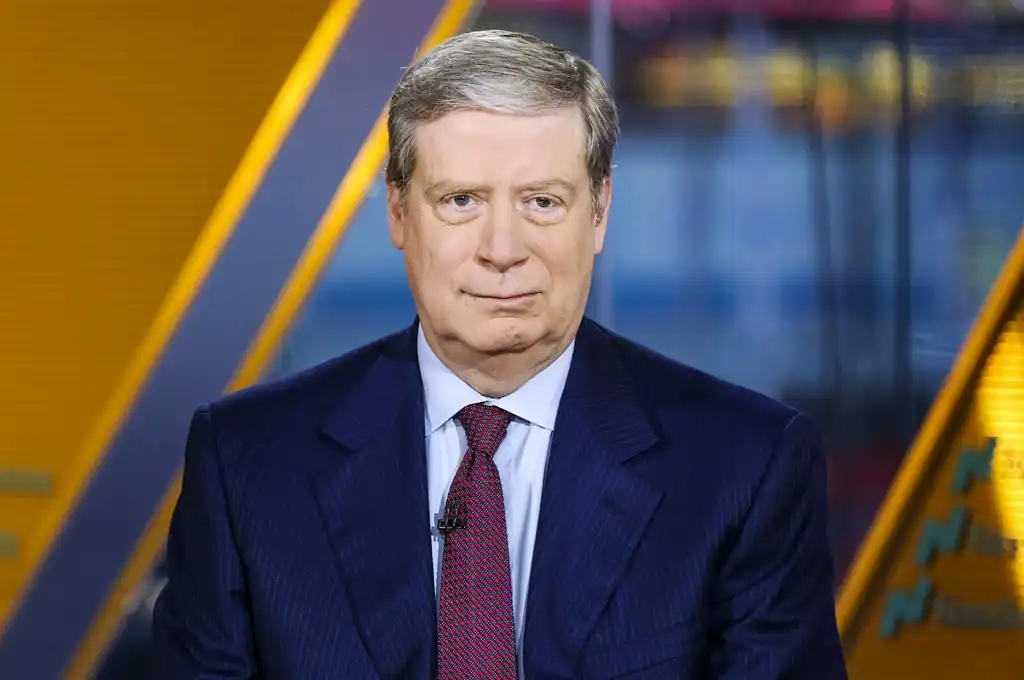
Entre 1988 y 2000, Druckenmiller trabajó en Soros Fund Management, donde fue el principal gestor de cartera del Quantum Fund y, durante la mayor parte de ese tiempo, director de inversiones, con activos gestionados que alcanzaron un máximo de 22.000 millones de dólares.
La venta en corto de la libra esterlina en 1992 es una de sus operaciones representativas. En ese momento, el Reino Unido intentaba mantener la libra dentro del mecanismo de tipos de cambio europeo, pero las políticas necesarias para defender el tipo de cambio presionaban a su economía nacional. Druckenmiller y el equipo de Soros consideraron que ese acuerdo era insostenible y establecieron posiciones cortas en libras. Soros apoyó además aumentar el tamaño de la posición. El 16 de septiembre, tras intervenir en el mercado e intentar subir los tipos de interés, el Reino Unido anunció finalmente su salida de ese mecanismo cambiario. El público recuerda por ello el nombre de Soros, pero Druckenmiller también fue un participante clave en esa operación.
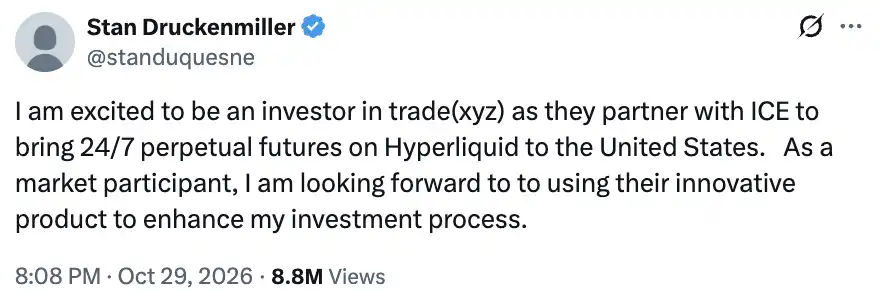
El 29 de octubre, el primer tuit de Druckenmiller al unirse a Twitter fue para anunciar que invertiría en TradeXYZ y que esperaba usar sus productos para mejorar su proceso de inversión. Junto a él participa también ICE, la empresa matriz de la Bolsa de Nueva York.
Mike Novogratz, fundador de Galaxy, reveló en su momento que Shoku, fundador de TradeXYZ, le ayudó a comprar su primer BTC, lo que demuestra la amplitud de los contactos de Shoku en el mundo financiero.
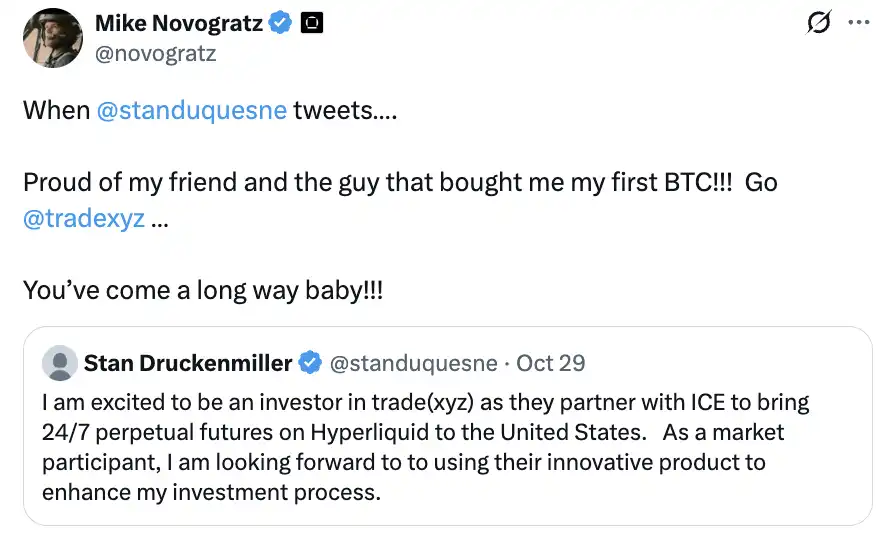
TradeXYZ e ICE planean llevar a Estados Unidos los contratos perpetuos 24/7 basados en Hyperliquid, que cubren acciones, índices, materias primas, divisas y criptoactivos.
Colaboración con ICE
ICE posee 13 bolsas y 6 cámaras de compensación, y cuenta con la tecnología, las licencias y las relaciones con clientes para operar mercados de negociación. Tiene plena capacidad para desarrollar nuevos productos de negociación. Sin embargo, esta vez ha optado por colaborar con TradeXYZ para construir el mercado estadounidense sobre Hyperliquid y, al mismo tiempo, adquirir una participación minoritaria en TradeXYZ.
Otro gigante bursátil, CME, había seguido antes el camino de transformar su propio sistema. Este año, CME amplió el emparejamiento de futuros de criptomonedas a un funcionamiento 24/7, pero la compensación y liquidación siguen esperando al siguiente día hábil. Posteriormente, intentó lanzar futuros de crudo 24/7, pero la CFTC suspendió el plan de cotización y finalmente CME retiró la solicitud en octubre.
Estos dos intentos demuestran que la ampliación del horario de negociación afecta a la compensación, liquidación y gestión de riesgos del back office. Tener licencias y un gran negocio de negociación no hace que esa transformación sea sencilla.
HyperCore ya ha integrado el emparejamiento, los márgenes, las tasas de financiación, la liquidación forzosa y la compensación en un sistema de funcionamiento continuo. TradeXYZ opera sobre ese sistema los mercados de acciones, índices y materias primas, con un volumen acumulado de más de 650.000 millones de dólares en más de un año. Al elegir la colaboración, ICE puede obtener a la vez tecnología de negociación ya disponible y experiencia de producto acumulada.
La división de funciones entre las tres partes es, por tanto, clara: Hyperliquid proporciona el motor subyacente, TradeXYZ diseña e implementa los mercados e ICE se encarga de la operación del mercado regulado y del sistema de compensación en Estados Unidos.
Para una bolsa, adoptar tecnología externa implica compartir una parte de los ingresos. Que ICE elija este camino refleja el valor de un producto ya disponible, de la tecnología y de la eficiencia en el lanzamiento. Para Hyperliquid, se trata de un negocio que puede seguir expandiéndose: otras instituciones se encargan de operar los mercados y organizar a los clientes, mientras Hyperliquid proporciona el motor de negociación y obtiene ingresos del volumen negociado en esos mercados.
HIP-3
Esta colaboración se impulsará a través de HIP-3*, y todo el mercado estadounidense aún debe obtener la aprobación regulatoria.
La clave de HIP-3* es permitir que los desplegadores creen mercados con permisos de participación, incorporando controles de verificación de identidad y de lucha contra el blanqueo de capitales. ICE podrá así operar un mercado específico que cumpla los requisitos regulatorios de Estados Unidos, mientras TradeXYZ sigue encargándose del diseño de contratos y mercados, y la base sigue utilizando HyperCore.
Esto resuelve un obstáculo para que los brókeres tradicionales accedan a los mercados on-chain. El mercado de futuros estadounidense tiene entidades claras de negociación y compensación: la DCM se encarga de listar y operar el mercado de negociación, y la DCO de la compensación. Los brókeres necesitan enviar las operaciones de sus clientes a un mercado que cumpla esos requisitos, y ICE asume precisamente esa labor de organización y operación.
Con esta estructura, TradeXYZ redesplegará en Estados Unidos mercados regulados, en paralelo a los mercados HIP-3 extraterritoriales ya en funcionamiento. Ambos lados utilizan la misma tecnología subyacente y mantienen por separado sus libros de órdenes y configuraciones de mercado. El negocio extraterritorial sigue desarrollándose, mientras que el negocio estadounidense organiza a clientes y brókeres cualificados a través de ICE.
El sistema de compensación también se establecerá por separado. Más del 99% de los participantes actuales de ICE son instituciones, y su negocio original atiende principalmente coberturas comerciales y operativa institucional. El nuevo mercado de perpetuos se dirige a clientes minoristas que desean operar en ciclos cortos y 24/7. Una compensación independiente permite a ICE ampliar esta base de clientes y, al mismo tiempo, aislar el riesgo de negociación y de contraparte del nuevo negocio respecto de sus clientes institucionales originales.
Se trata de una forma clara de expansión del negocio. ICE conserva su negocio original de futuros institucionales y crea un mercado orientado al minorista; TradeXYZ obtiene un operador regulado en Estados Unidos; y Hyperliquid puede soportar en su base mercados con distintos operadores y distintas reglas de acceso.
Red de brókeres
El segundo punto clave de la colaboración es la distribución.
Atraer operadores uno a uno mediante TradeXYZ o conectar con brókeres tradicionales a través de ICE son dos formas de captación de clientes de escala muy distinta. La segunda permite llegar a clientes que ya tienen cuenta, ya tienen fondos y ya tienen necesidades de negociación de derivados.
En el mercado de futuros estadounidense, los FCM asumen la custodia de fondos de clientes y el acceso a la negociación. ICE ya tiene relación con numerosos brókeres y entidades de compensación de este tipo. En el futuro, si brókeres como Schwab, Interactive Brokers o Robinhood se incorporan al sistema de compensación del nuevo mercado, podrán ofrecer los contratos correspondientes a sus clientes. El operador utiliza una interfaz conocida, mientras que en el back office pueden estar funcionando mercados sobre Hyperliquid.
Esto explica también la diferencia entre el camino de ICE y el anterior de Kraken.
La propuesta estadounidense de Kraken gira en torno a NinjaTrader y accede a los clientes a través de un canal de bróker establecido. La propuesta de ICE se dirige a múltiples FCM que pueden ir incorporándose. Cada bróker que se suma permite al nuevo mercado acceder a un grupo de clientes ya existentes.
La diferencia en la base de clientes es bastante evidente. Según estadísticas de Blockworks Research, NinjaTrader mantiene alrededor de 600 millones de dólares en fondos de clientes de futuros, mientras que siete brókeres minoristas de futuros, entre ellos Schwab e Interactive Brokers, suman unos 13.500 millones. Los canales que ICE puede captar cubren un mayor volumen de fondos de clientes y necesidades de negociación.
Además, ICE planea distribuir estos productos a través de su negocio conjunto con OKX. Tanto los brókeres tradicionales de futuros como las plataformas de negociación de criptomonedas pueden convertirse en puertas de entrada de clientes al nuevo mercado estadounidense.
Desde el punto de vista de la división del negocio, esto tiene puntos en común con el modelo de builder code ya existente en Hyperliquid: quien proporciona el front-end y el servicio al cliente se encarga de la distribución, el mercado subyacente se encarga de procesar las operaciones, y cada parte obtiene ingresos mediante acuerdos de comisiones. En Estados Unidos, ese papel de distribución lo asumirán brókeres que cumplan los requisitos regulatorios, e ICE conecta a los brókeres con el motor de negociación on-chain.
Para TradeXYZ, basta con que unos pocos FCM activos empiecen a ofrecer estos productos para tener la oportunidad de obtener volumen adicional a partir de la demanda minorista ya existente. ICE posee la capacidad de operar mercados y la red de distribución, mientras que Hyperliquid y TradeXYZ le proporcionan los nuevos productos que puede vender a esos clientes.
Druckenmiller vio la oportunidad de invertir y de usar el producto; ICE se prepara para operar un nuevo negocio de negociación en torno a esta tecnología.
Hyperliquid empieza a ganar un nuevo tipo de cliente: instituciones financieras capaces de operar sus propias bolsas, pero dispuestas a utilizarlo como motor subyacente.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.