El juego de emisión de tokens está roto: solo dos caminos para los tokens que sobrevivirán
 chaincatcher
Autor: donn (Tze Donn Ng, inversor de Brevan Howard Digital)
Compilación: Shenchao TechFlow
Introducción de Shenchao TechFlow: En un momento en que fábricas de tokens como Pump.fun han industrializado extremadamente la producción y distribución, y el período de tenencia minorista se ha acortado drásticamente a "segundos", la industria cripto está experimentando una brutal purga cognitiva: crear tokens se ha vuelto extremadamente barato, pero construir un activo duradero que valga la pena mantener por más de un año es cada vez más difícil.
El inversor del reconocido fondo de cobertura Brevan Howard Digital (BH Digital), Tze Donn Ng (@tzedonn), publicó un profundo artículo proponiendo un "modelo bimodal del final del juego cripto" que atraviesa la niebla del mercado. Señala que los tokens capaces de sobrevivir ciclos y acumular demanda real tienen dos caminos distintos pero claros hacia la cima: a la izquierda, los "activos de fe" sostenidos puramente por líderes espirituales, resurrecciones cercanas a la muerte y comunidades fervientes; a la derecha, los "activos de flujo de caja" con ganancias reales verificables en cadena, sin extracción de capital accionario y con recompras y dividendos obligatorios.
En el artículo, el autor no solo realiza una disección quirúrgica de BTC, ZEC, HYPE, PUMP, LIT y SKY, sino que también interroga agudamente a numerosos proyectos que retrasan dividendos en nombre de la "inversión en crecimiento", y ofrece predicciones prospectivas sobre RWA de acciones estadounidenses, casinos en cadena y tokens de DEX de contratos perpetuos de nueva generación. Shenchao TechFlow ha realizado una compilación profunda y completa, proporcionando una guía marco penetrante para cada inversor que busca alfa real en el mercado secundario.
El juego de emisión de tokens de criptomonedas ha sido completamente descifrado. Las fábricas de pump-and-dump estilo Pump.fun han logrado una alta automatización, cada emisión de tokens es acaparada por bots, y los KOL temerosos de perderse la oportunidad ya dominan el arte de vender en secreto evitando las billeteras. El tiempo promedio de tenencia de tokens ahora se mide en segundos.
Toda la industria se ha vuelto extremadamente eficiente en la creación de nuevos tokens, pero crear un activo con vitalidad duradera, digno de mantenerse por más de un año, se ha vuelto más difícil que nunca.
Al pensar en cómo los tokens forman una demanda real y duradera, encontré que es muy productivo abordarlo desde dos dimensiones centrales completamente diferentes: cuán fuerte es la fuerza de fe que respalda el activo; y si el valor económico que fluye hacia los tenedores de tokens es real y confiable.
Activos de fe: religión de consenso más allá del flujo de caja
Los activos de fe son aquellos sin flujo de caja subyacente, cuyo valor proviene enteramente de la creencia colectiva del grupo. Su valor existe solo si alguien cree firmemente que tienen valor.
Como inversor racional que no sigue ciegamente el dogma de Bitcoin, compro BTC por una razón simple: creo que suficientes personas tienen una fe inquebrantable en él.
Sin embargo, ¿qué distingue exactamente a memes efímeros como WIF o BONK de un supermeme eterno como BTC?
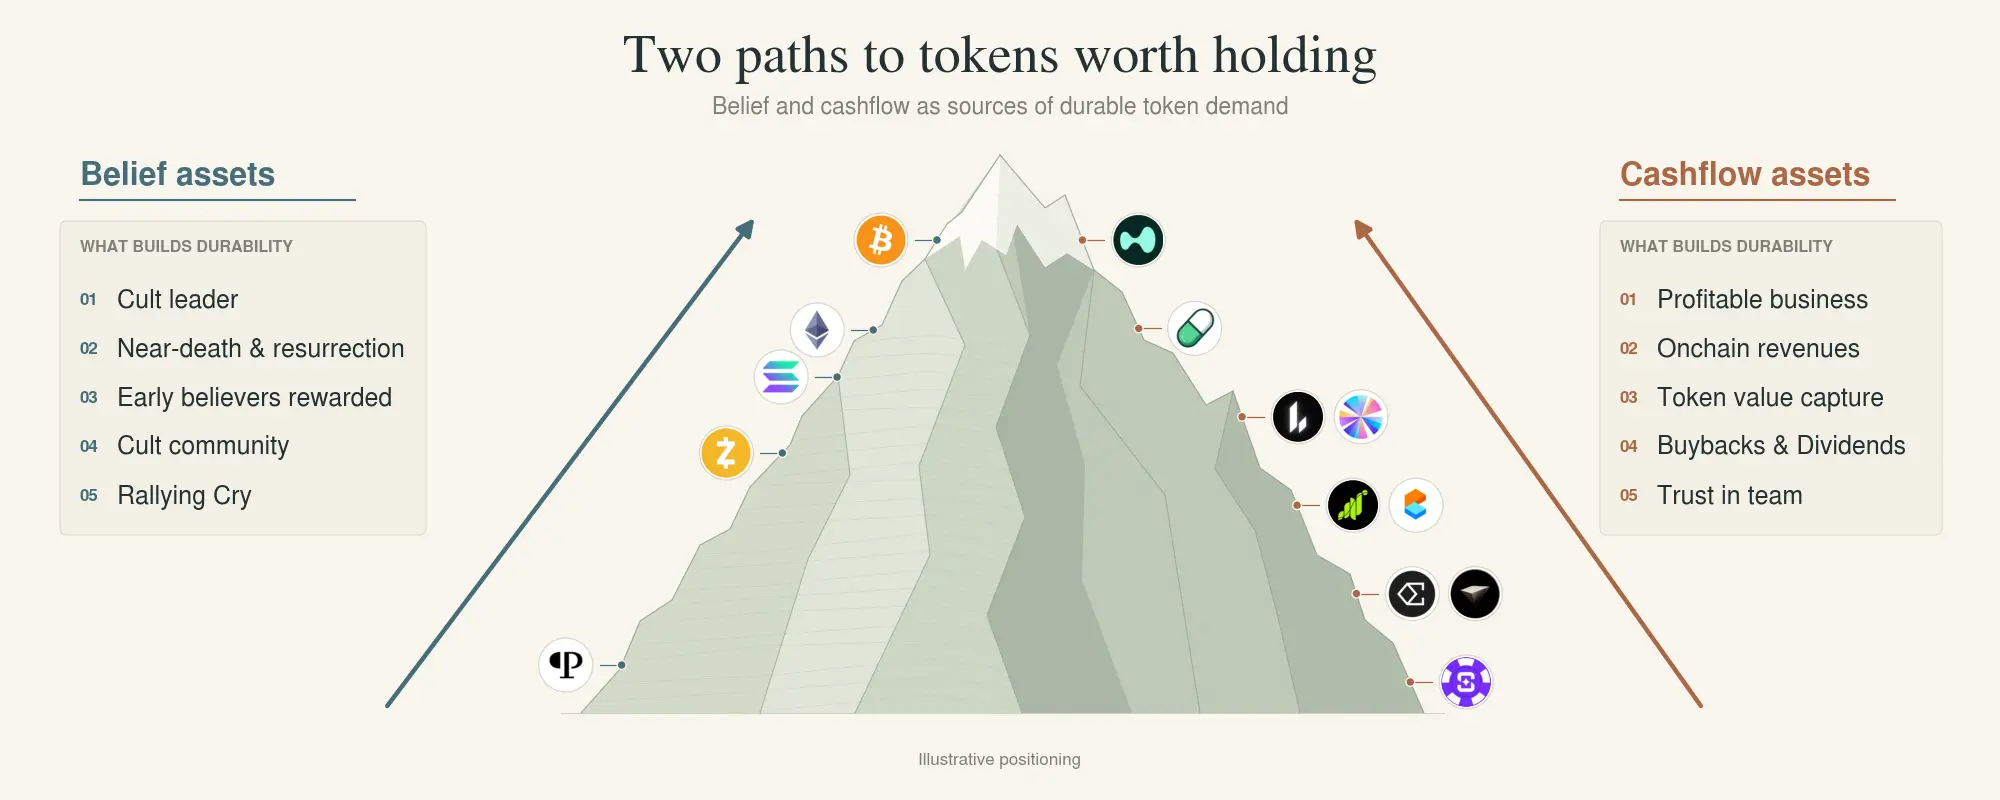
Repasando la historia, los activos de fe perennes que han sobrevivido ciclos suelen poseer las siguientes cinco características emblemáticas altamente superpuestas:
Primero, poseer un tótem espiritual sagrado y un líder divino. Un activo de fe debe tener un líder espiritual trascendente. BTC tiene a Satoshi Nakamoto, ETH a Vitalik, SOL a Anatoly, quien debate ferozmente con los minimalistas de Ethereum en Twitter todos los días, y HYPE a Jeff. El líder de un activo de fe debe poseer una nobleza surrealista; cada vez que se mencione el token, ese nombre debe surgir instantáneamente como un reflejo condicionado.
Segundo, haber pasado por momentos cercanos a la muerte y renacido de las cenizas. BTC sobrevivió al colapso catastrófico de Mt. Gox, ETH experimentó la división y reconstrucción de The DAO, SOL quedó atrapado en las ruinas del imperio FTX, pero todos escaparon de la muerte. HYPE sufrió el ataque de JellyJelly, su precio se desplomó a un solo dígito, y todo el mercado cuestionaba si caería a cero. La prueba cercana a la muerte filtró a todos los especuladores, dejando solo a los creyentes más fervientes, forjando así tu base de consenso más central y leal.
Tercero, hacer ricos a los primeros creyentes. El aumento de precio es el mejor desarrollo de negocios (Number go up is the best BD); aquellos a quienes llevas a la libertad financiera naturalmente se convierten en tus misioneros más fervientes. BTC trajo retornos de 200x a los primeros participantes de 2013 a 2018, ETH logró un aumento de 40x de 2020 a 2022, y SOL también creó un mito de cien veces. HYPE logró un crecimiento de 30x con suficiente liquidez y distribuyó airdrops extremadamente generosos a los primeros creyentes.
Cuarto, establecer una comunidad ferviente con símbolos exclusivos y memes internos únicos. Incluso con incentivos de riqueza reales, aún necesitas un meme que pueda propagarse viralmente. Necesitas jerga interna que solo la comunidad entienda, creando un sentido de pertenencia a un club de élite exclusivo; necesitas que la gente siga ciegamente una visión más grandiosa. BTC tiene "ojos láser", ETH tiene dominios ".eth", SOL tiene "◎" y ".sol", y HYPE tiene partidarios ".hl" activos y ligeramente provocativos.
Quinto, un eslogan simple, poderoso y resonante. Para difundir una religión digital, se necesita un eslogan altamente condensado. El eslogan de BTC es "oro digital"; la bandera de ETH es "computadora mundial"; SOL fue llamado "asesino de Ethereum" o "Nasdaq descentralizado"; y HYPE se posiciona como "el hogar de todas las finanzas".
En el mercado reciente, ZEC (Zcash) se acerca en cierta medida a estos estándares: ha pasado por la prueba de vida o muerte de una vulnerabilidad importante en el pool blindado; su precio se disparó de $40 a $1200 en un año; y posee narrativas y eslóganes altamente distintivos como "Bitcoin de privacidad" y "el próximo Bitcoin resistente a la computación cuántica".
Estas características no pueden ser industrializadas o falsificadas artificialmente. No puedes afirmar que has creado una religión solo porque creaste una comunidad; eso sería extremadamente embarazoso. En este ámbito, personalmente sigo a PRL (el llamado "Bitcoin de IA") como una apuesta asimétrica temprana, observando si puede consolidar gradualmente las características mencionadas.
Sin embargo, hay un camino más directo hacia la cima de los tokens perennes.
Activos de flujo de caja: superávit económico real verificable
En el mundo cripto, los activos capaces de generar flujo de caja positivo real son extremadamente raros. Las razones principales son dos:
Primero, vender tokens al mercado con grandes narrativas para obtener liquidez de salida es mucho más fácil que construir un negocio real con flujo de caja libre (FCF) positivo;
Segundo, si un equipo realmente posee una máquina de imprimir dinero que puede expandirse sin financiamiento externo y operar sin parar día y noche, entonces elegir no emitir tokens y quedarse directamente con todas las ganancias netas puede ahorrar infinitos problemas de cumplimiento y gobernanza.
Equipos extremadamente rentables como DexScreener, Axiom y Trojan han estado felices de disfrutar el 100% de las ganancias del negocio durante mucho tiempo. Toda la industria aceptó tácitamente esta regla no escrita, hasta que la aparición de Hyperliquid rompió por completo el estancamiento.
Hyperliquid demostró al mercado con hechos irrefutables: puedes construir un imperio comercial con flujo de caja extremadamente fuerte y continuar empoderando el valor al token, logrando finalmente un apalancamiento de capitalización de mercado y resultados ecológicos muy superiores a los de acaparar codiciosamente las ganancias a corto plazo.
Al filtrar este tipo de activos, es esencial plantear las siguientes cinco preguntas clave:
Primero, base económica: ¿existe un superávit económico duradero y ganancias comerciales? HYPE y PUMP son los mejores ejemplos en esta dimensión, ya que generan consistentemente ganancias reales de $1 a $2 millones diarios durante todo el año. Los ingresos de los DEX de contratos perpetuos suelen ser más sostenibles y menos volátiles, especialmente después de introducir perpetuos de RWA como acciones estadounidenses. La sostenibilidad de los ingresos de las plataformas de lanzamiento a menudo se cuestiona; el mercado anteriormente creía que plataformas como PONS, STONK y GP no podían generar ingresos de manera sostenible, pero PUMP ha roto repetidamente este estereotipo con hechos.
Segundo, transparencia de datos: ¿se pueden verificar estos superávits económicos de manera transparente en cadena? Los ingresos más puros e inexpugnables ocurren completamente en cadena, como HYPE y PUMP, porque requieren un costo de confianza extremadamente bajo. En contraste, los ingresos de proyectos como GRASS se generan completamente fuera de cadena (a través de contratos comerciales privados firmados con laboratorios de IA de primer nivel), lo que inevitablemente lleva al mercado a cuestionar la autenticidad de estos ingresos, aunque personalmente estoy seguro de que existen.
Tercero, propiedad del token frente a capital accionario: ¿el superávit económico está empoderando al token o está siendo extraído por una empresa de capital? ¿Hay una entidad de capital tradicional que erosiona silenciosamente el valor? Esto ha generado un amplio debate recientemente: Venice acaba de completar una ronda de financiamiento de capital, pero distribuyó tokens gratuitamente a la comunidad; GRASS también tuvo que convocar urgentemente una reunión de comunicación para aclarar que todo el valor comercial pertenece a los tenedores de tokens.
El contraejemplo más típico es SHFL: es un negocio de apuestas muy rentable, pero todo el dinero real fluye hacia una empresa de capital tradicional registrada en Curazao (que acaba de distribuir un dividendo en efectivo de hasta $18 millones), mientras que los tenedores de tokens en el mercado secundario solo obtienen insignificantes oportunidades de sorteo.
Cuarto, ruta de captura de valor: ¿el valor se acumula directamente en el token a través de recompras o dividendos? Esto es evidente, pero las recompras y dividendos automáticos ejecutados por contratos inteligentes (como HYPE, LIT, SKY) tienen una transparencia y certeza muy superiores a las recompras discrecionales que dependen completamente de la voluntad subjetiva del equipo (como PUMP).
Quinto, confianza y generación de crecimiento: si se retrasan los dividendos para invertir en el crecimiento del negocio, ¿es el equipo realmente digno de confianza? Este modelo se asemeja más al capital de riesgo tradicional. Tokens como GRASS, ENA, CHIP y CARDS pertenecen a este cuadrante. Declaran explícitamente que todo el valor comercial finalmente pertenece al token, pero actualmente están reinvirtiendo las ganancias en la expansión de escala.
Esto depende en gran medida de la confianza moral en el equipo del proyecto, porque los tenedores de tokens no tienen protección legal y a menudo carecen incluso de una junta directiva y estados financieros auditados. Por eso, marcos como el Marco de Transparencia de Tokens (TTF) lanzado por Blockworks son especialmente importantes.
Exigir que una startup en etapa temprana distribuya todas las ganancias sin reservas sin duda sofocaría su potencial de crecimiento a largo plazo. Sin embargo, es comprensible que los tenedores de tokens prefieran la certeza de los dividendos en efectivo actuales. Si los tenedores no pueden confirmar cómo las ganancias retenidas los beneficiarán eventualmente, la llamada "inversión en crecimiento" esencialmente pide a los inversores que apuesten simultáneamente por la capacidad comercial del equipo y su integridad futura. Las recompras automáticas ya han mitigado esta gran incertidumbre hoy, y también aprecio mucho las mejoras activas recientes de CHIP para aclarar la lógica de retención de valor del token.
En el mercado actual, las muestras doradas que cumplen perfectamente las cinco condiciones estrictas son solo HYPE, LIT, PUMP y SKY. Los nuevos tokens que logran las cinco son extremadamente raros.
PAPER es uno de los intentos más destacados recientemente; originalmente tenía el potencial de generar ingresos considerables. Lamentablemente, el equipo finalmente abandonó el token porque su diseño de mecanismo creó inadvertidamente una vulnerabilidad de arbitraje que permitía ataques maliciosos al exchange.
Creo que el sector de tokens de flujo de caja está en vísperas de una gran transformación. HYPE inauguró el paradigma de tokens de alto valor agregado, y PAPER permitió a todos vislumbrar el enorme atractivo de esta estructura. Imagina si un negocio de alto flujo de caja como Polymarket, con ganancias mensuales de aproximadamente $20 millones, emitiera formalmente un token y retuviera todas las ganancias para el token, liberaría un potencial de valoración asombroso.
De hecho, el equipo de Shuffle está discutiendo actualmente el lanzamiento de un casino descentralizado puramente en cadena. Si ese sistema realmente se implementa y utiliza el 90% de los ingresos netos del juego diariamente para recomprar tokens automáticamente en el mercado abierto, SHFL saltaría instantáneamente a la cima de toda la lista de evaluación. Comprar proyectos en la parte inferior de la lista es esencialmente apostar a que su equipo reformará sinceramente y avanzará activamente hacia la esquina superior derecha.
Mirando hacia el futuro, estoy siguiendo de cerca el surgimiento de tokens de DEX de contratos perpetuos de nueva generación, como VAR (Variational) y XTEN (Extended). Otros objetivos comerciales de calidad que vale la pena seguir incluyen ARCUS, ENTROPY y el posiblemente próximo POLYMARKET.
El final del juego cripto: picos gemelos y la evolución de los tokens
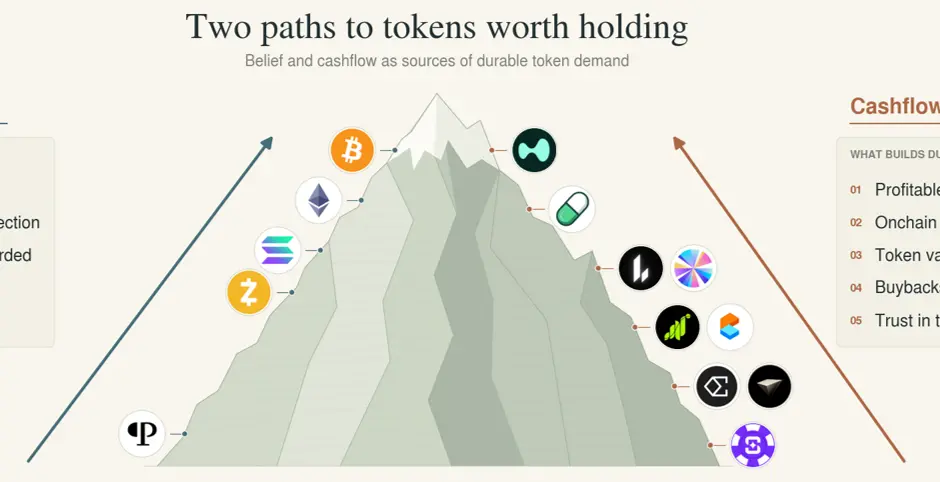
En la larga historia del desarrollo cripto, convertirse en una moneda dura duradera capaz de sobrevivir múltiples ciclos alcistas y bajistas tiene solo dos caminos estrechos:
BTC, ZEC y el HYPE temprano eligen escalar la "Montaña de la Fe" a la izquierda; mientras que HYPE, LIT y PUMP avanzan constantemente hacia la cima por la "Montaña del Flujo de Caja" a la derecha.
Entre todos los activos digitales, HYPE es sin duda el activo con la experiencia de tenencia más cómoda, porque exhibe tanto la alta certeza de un activo de flujo de caja como el enorme potencial de transformarse en un activo de fe perenne.
En contraste, la gran mayoría de los otros tokens, a pesar de intentar repetidamente escalar la cima, finalmente caen al abismo. Esto incluye tokens de nuevas cadenas públicas que hace tiempo se convirtieron en juegos de suma cero, y tokens DeFi "reliquias antiguas" que carecen de ingresos reales de protocolo y no pueden devolver valor a los tenedores.
Muchas narrativas especulativas puramente impulsadas por conceptos (como varias monedas de IA superficiales) intentan asaltar repetidamente el lado izquierdo de la Montaña de la Fe, pero ante la gravedad de la realidad y las leyes del tiempo, finalmente caerán pesadamente al fondo del valle.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.