Tiger Research: Los bancos ya no esperan a los reguladores: ¿cómo se convirtió MiCA en el estándar de facto para las stablecoins?
 OdailyAutor: Tiger Research
Puntos clave
- Este artículo proviene de Tiger Research. Mientras las instituciones financieras que esperaban la regulación definitiva aún sopesaban si entrar, los bancos que completaron temprano su arquitectura de negocio ya habían asegurado redes de pago corporativas, abriendo una brecha difícil de superar para los rezagados. Los bancos europeos que actuaron con rapidez tras el establecimiento de las normas ya ocupan una posición dominante de pioneros en el mercado.
- Esperar a que la legislación se apruebe formalmente para iniciar la revisión del negocio es demasiado tarde. Solo los bancos que ya han definido su modelo de negocio (ya sea emisión directa por la matriz, emisión a través de una filial o prestación de servicios como proveedor de infraestructura) y que han calculado rigurosamente el requisito de depósito segregado del 30% y los costes de cumplimiento regulatorio en cada fase podrán lanzar sus servicios sin problemas el primer día de entrada en vigor de la ley.
- Si no se cuenta con un mecanismo de revisión del libro blanco en el que la dirección asuma responsabilidad legal solidaria, y no se han elaborado con antelación planes completos de reembolso y de recuperación ante crisis, la fecha de lanzamiento del producto se pospondrá indefinidamente incluso cuando se abra oficialmente el canal de solicitud de licencia.
- El día en que la regulación entre en vigor, los bancos no estarán en la misma línea de salida. Mientras los bancos que esperaron pasivamente la legislación final aún se afanan en preparar los documentos básicos de solicitud, los bancos que completaron el análisis de rentabilidad y cerraron colaboraciones externas tomando MiCA como referencia ya pueden captar de inmediato flujos de transacciones reales.
- La puerta que la regulación abre a todos los bancos es igual, pero la cuota de mercado solo fluirá hacia los pioneros que se prepararon primero.
Por qué mirar a Europa
Mientras otras regiones del mundo siguen sopesando cómo controlar los riesgos de las stablecoins, Europa ya aprobó el Reglamento sobre Mercados de Criptoactivos (MiCA), dejando claros los umbrales de acceso al mercado, las normas de gestión de reservas y las obligaciones legales de reembolso.
Una vez que el marco regulatorio quedó claro, los bancos europeos no dudaron en entrar con fuerza en este mercado. Su experiencia práctica se ha convertido en el modelo de referencia más realista para los reguladores de otros países y regiones que aún no han emitido directrices claras.
Dado que esperar a que la regulación esté completamente definida para actuar supone inevitablemente perder la ventaja inicial, los bancos comerciales de países y regiones donde las normas sobre stablecoins aún no están claras deben diseñar su modelo de negocio antes de que se publiquen las normas pertinentes.
Desarrollar un negocio de stablecoins no es simplemente acuñar tokens y obtener una licencia. Antes de que el marco legal esté finalizado, los bancos deben prepararse a fondo en torno a tres decisiones fundamentales.
La primera es la decisión sobre el modelo de negocio: el banco debe decidir si emite tokens directamente por sí mismo o si presta servicios de infraestructura derivados, como distribución y custodia, a otros emisores.
La segunda es el marco de gestión de reservas: el banco debe determinar cómo segregar e invertir los activos de reserva para cumplir plenamente los requisitos regulatorios aplicables a la entidad emisora.
La tercera es el mecanismo de reembolso y la protección del cliente: el banco debe elaborar un plan operativo detallado para garantizar que, ante una avalancha de solicitudes de reembolso, pueda devolver rápidamente el principal a los clientes y establecer una arquitectura normalizada de divulgación de información.
La referencia común para estas tres decisiones fundamentales son precisamente las normas regulatorias que MiCA establece para los tokens de dinero electrónico (EMT, es decir, la categoría de stablecoins vinculadas a moneda fiduciaria).
Este informe analiza en profundidad cómo Europa regula la emisión de EMT y los servicios relacionados, y ofrece a los bancos comerciales que se enfrentan a un vacío regulatorio una preparación práctica que pueden iniciar de inmediato. Para cada decisión, seguiremos una lógica uniforme: la decisión clave que debe tomarse ahora, las disposiciones específicas de MiCA y las acciones anticipadas que el banco puede impulsar.
Dado que MiCA solo delimita las fronteras legales y no sustituye al banco en la elección del modelo de negocio o de la estrategia de monetización, los precedentes europeos se utilizan aquí como simulación para explicar de forma sistemática las decisiones clave que los bancos fuera de la UE deben abordar antes de que se publique la regulación local.
Primera decisión: emisión directa o solo prestación de servicios necesarios
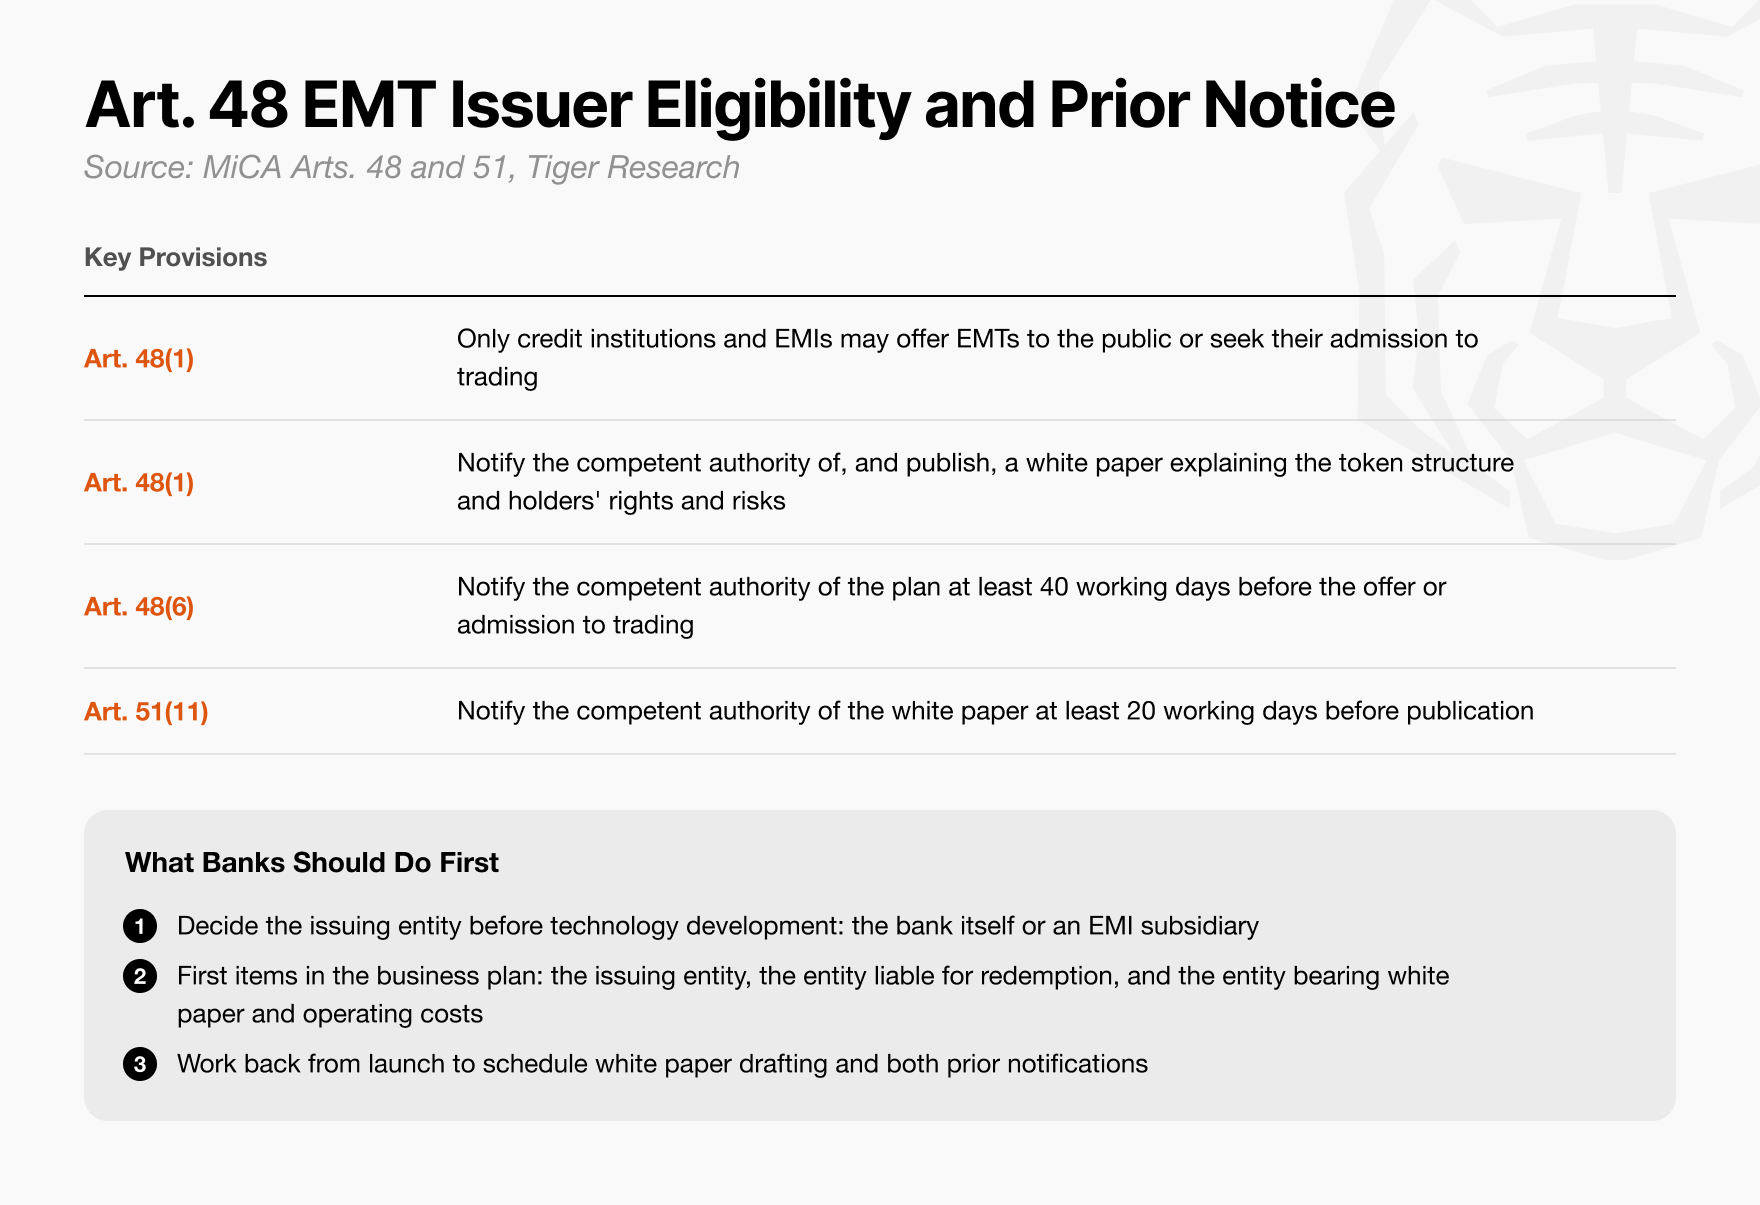
Figura: Comparación de la doble vía entre la emisión directa por el banco y la emisión mediante una filial de entidad de dinero electrónico (EMI)
El diseño de la arquitectura de alto nivel del negocio de emisión tiene prioridad sobre la selección de la tecnología subyacente.
En la Unión Europea, solo los bancos comerciales y las entidades de dinero electrónico (EMI) están autorizados a emitir EMT. Una entidad de dinero electrónico es una empresa que permite a los clientes realizar pagos o transferencias con fondos cargados en un monedero electrónico o cuenta similar. Además de la emisión directa por la matriz, el banco puede crear una filial independiente, solicitar para ella una licencia EMI y emitir EMT a través de esa entidad.
Ambas licencias permiten la emisión de stablecoins, pero los requisitos de cumplimiento legal y de adecuación de capital asociados son esencialmente diferentes.
Por tanto, el banco debe establecer primero el marco de gobierno corporativo y elegir entre la emisión directa por la matriz y la emisión mediante filial en función de su intención estratégica: si desea aislar por completo a la matriz de los posibles riesgos prudenciales, o si prefiere aprovechar directamente la sólida reputación bancaria tradicional y las ventajas de infraestructura de la matriz para abrir mercado.
Antes de la emisión formal, la stablecoin debe publicar un libro blanco de criptoactivos, un documento de divulgación estricto equivalente al folleto de los productos financieros tradicionales. Salvo que este libro blanco, que cubre la estructura legal del token, las condiciones de emisión y reembolso y los riesgos asociados, esté elaborado y aprobado por la autoridad competente, la stablecoin no podrá ofrecerse al público ni cotizar en ninguna plataforma de negociación.
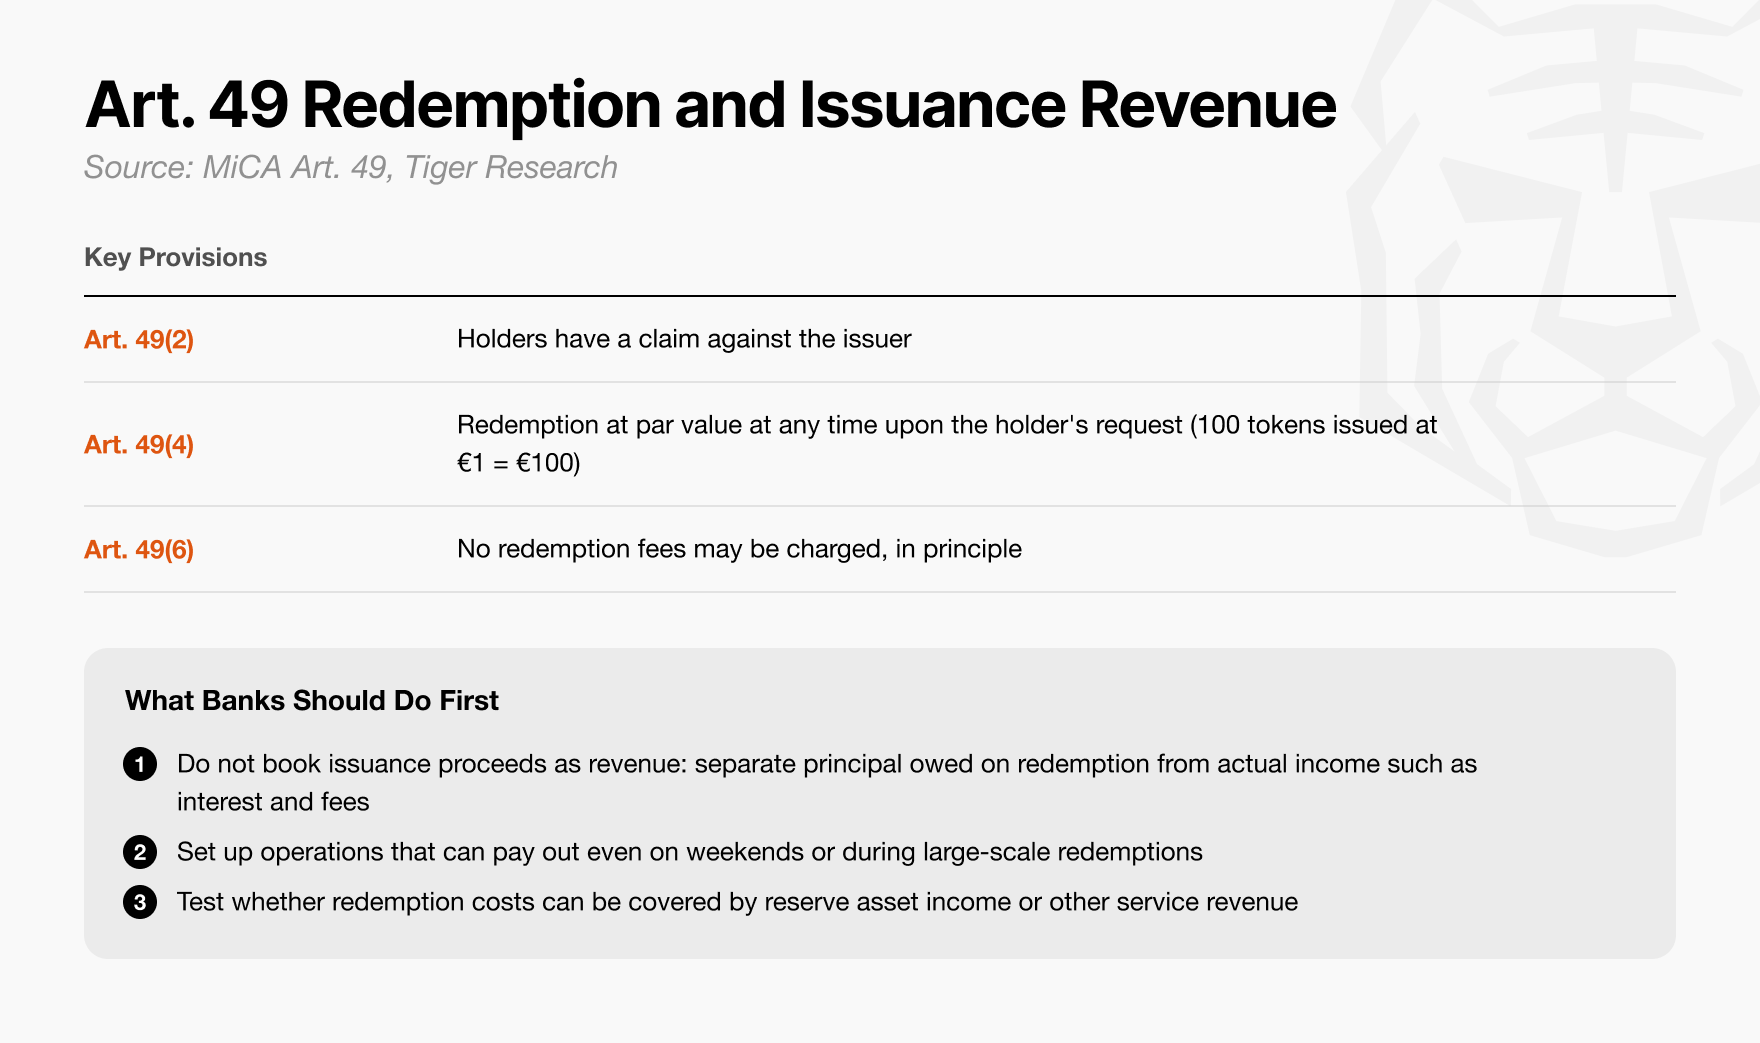
Figura: Proceso central del mecanismo de reembolso y del modelo de ingresos comerciales que debe implementarse antes de la publicación del libro blanco de criptoactivos
Antes de redactar el libro blanco, el banco debe diseñar con antelación el proceso de reembolso para devolver los fondos a los clientes y un modelo de ingresos comerciales capaz de sostener los gastos operativos.
Según el artículo 49 de MiCA, siempre que un titular de tokens lo solicite, el emisor debe realizar el reembolso íntegro a la par en cualquier momento. Aparte de los costes necesarios realmente incurridos, el reembolso no podrá llevar aparejado ningún cargo adicional, y dichos costes deberán divulgarse detalladamente con antelación en el libro blanco.
Por tanto, antes de redactar el libro blanco, el emisor debe revisar internamente con rigor las comisiones de reembolso y los canales de liquidación, y diseñar un modelo de ingresos sostenible que no dependa en absoluto de cobros por salida.
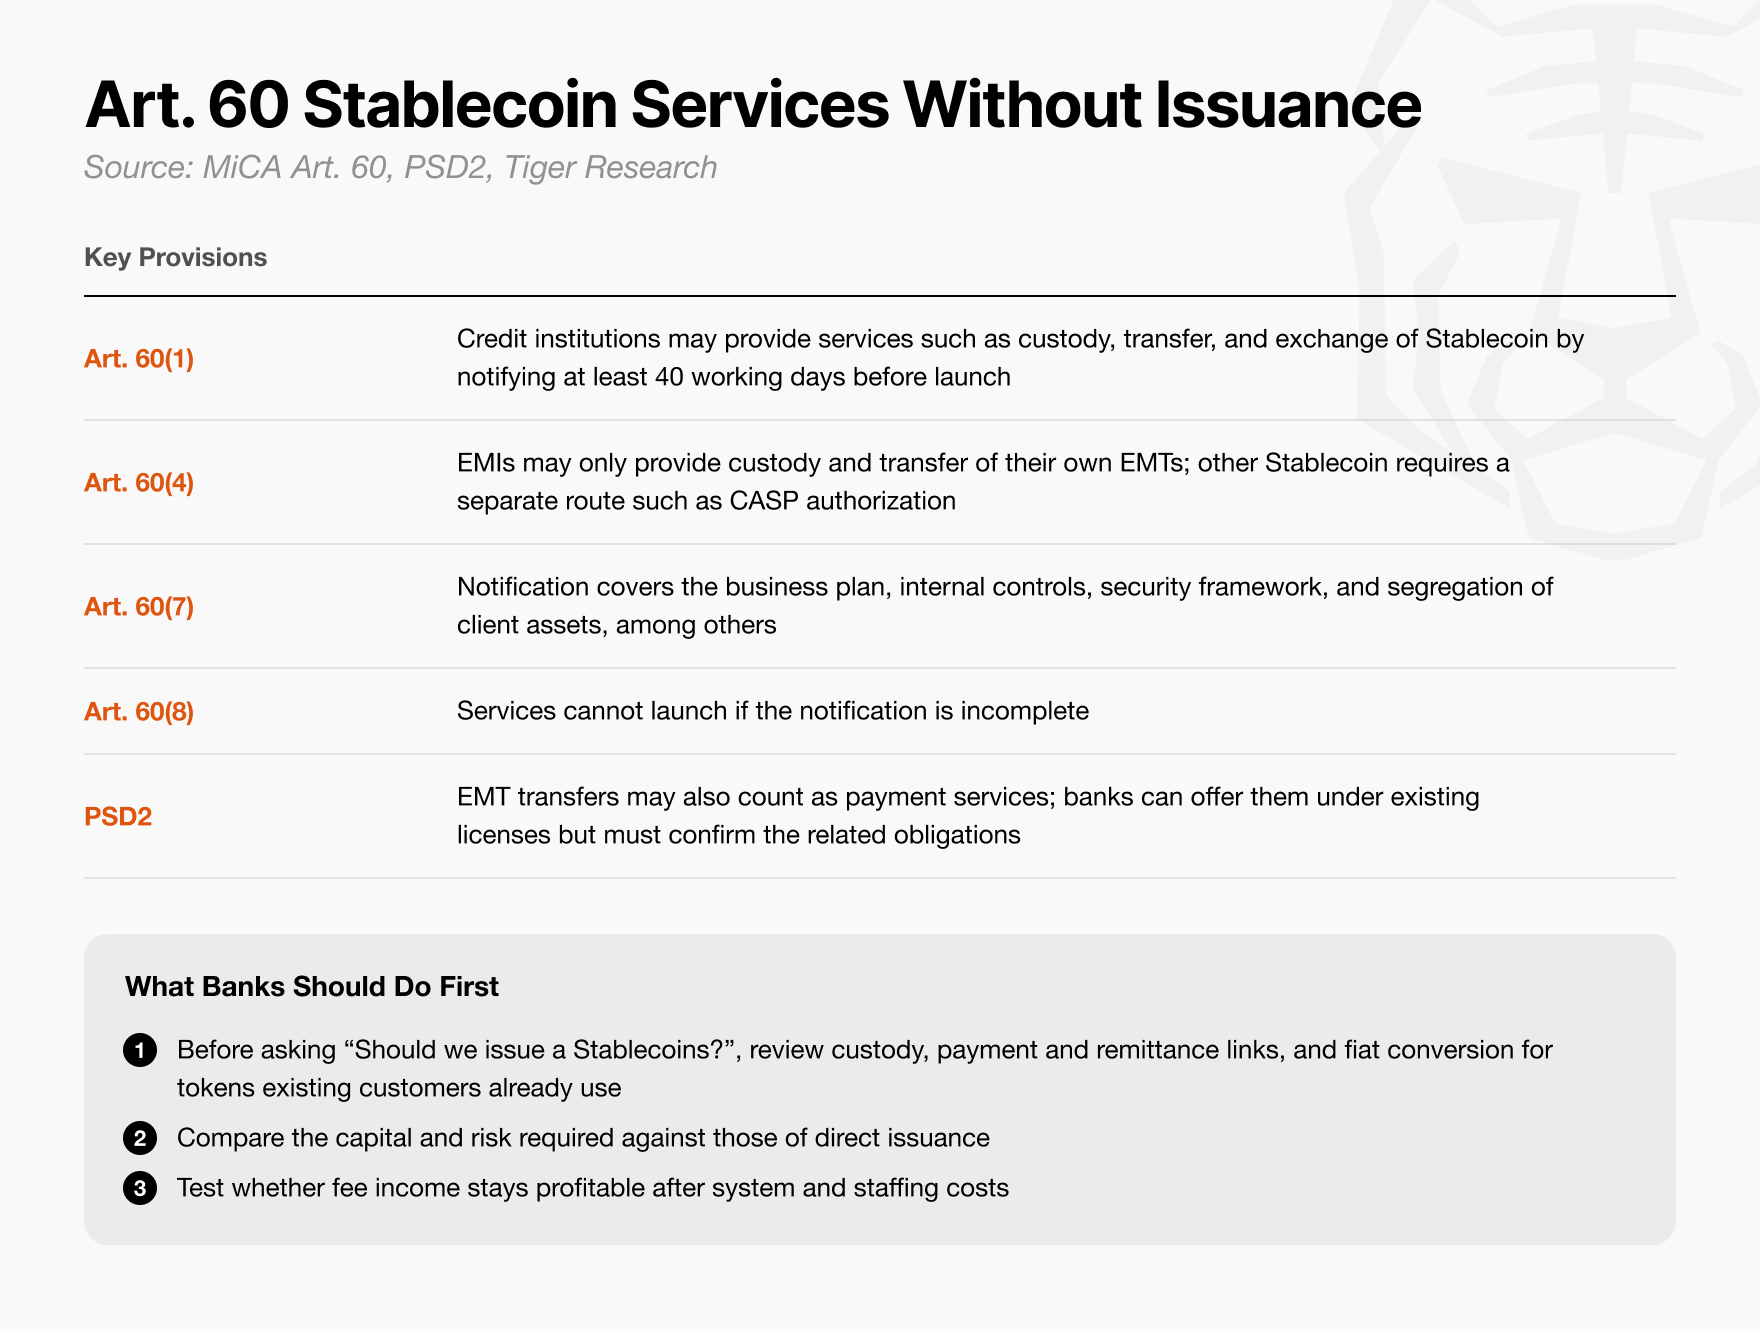
Figura: Modelo de servicios de custodia, distribución y circulación de stablecoins al que los bancos comerciales pueden acceder sin necesidad de emitir sus propios tokens
Los bancos comerciales, aunque no emitan stablecoins por sí mismos, pueden obtener ingresos sustanciales prestando servicios derivados.
MiCA no exige que los bancos emitan sus propias stablecoins para participar en el negocio. El banco puede actuar perfectamente como proveedor de servicios de transferencia de criptoactivos, enviando y recibiendo tokens en nombre de los clientes; o como proveedor de custodia, custodiando de forma segura las claves privadas de los tokens.
Gracias a estos servicios, el banco puede procesar un gran volumen de transacciones de clientes y obtener ingresos estables por comisiones, evitando por completo la pesada carga regulatoria de capital y reservas que recae directamente sobre el emisor.
Sin embargo, el ámbito de negocio autorizado difiere notablemente según el tipo de entidad. Los bancos comerciales, amparados por su licencia bancaria existente, solo necesitan realizar una notificación de cumplimiento ante el regulador para prestar directamente servicios de transferencia y custodia.
En cambio, las entidades de dinero electrónico (EMI) solo pueden prestar servicios de custodia para los EMT que ellas mismas emiten, y únicamente pueden ofrecer servicios de transferencia cuando estos cumplan los estándares de servicios de pago definidos en las directivas correspondientes.
Además, debe examinarse cuidadosamente el solapamiento con el marco regulatorio de pagos tradicional. La transferencia de tokens en nombre de clientes no solo está sujeta a MiCA, sino que también entra dentro del alcance de la regulación de servicios de pago tradicionales.
Por tanto, el banco debe verificar de antemano si el servicio objetivo cumple la definición legal de ejecución de pagos de la Segunda Directiva de Servicios de Pago (PSD2) europea y si es necesario cumplir procedimientos adicionales de notificación de cumplimiento.
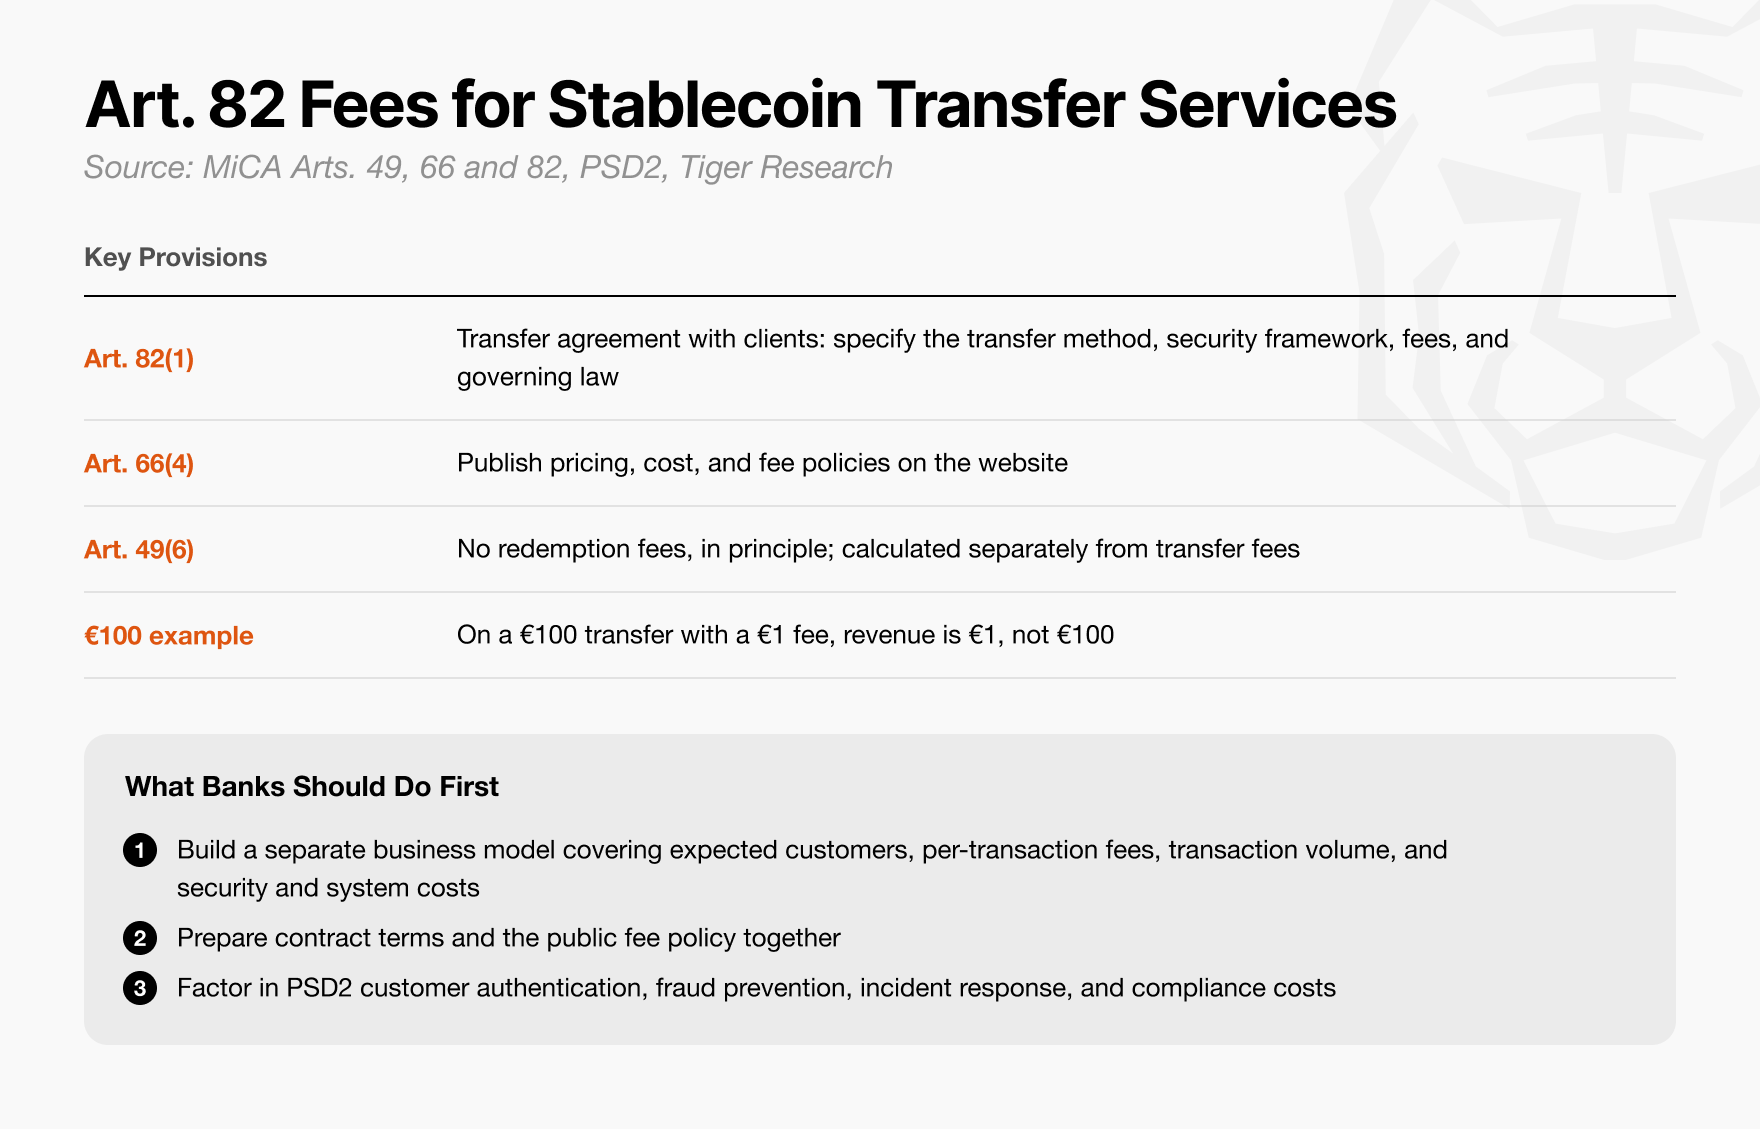
Figura: Solapamiento e interfaz de cumplimiento entre los servicios de transferencia de tokens de stablecoin y el marco regulatorio de pagos tradicional (PSD2)
La estructura de tarifas y el punto de equilibrio de los servicios de transferencia de tokens deben calcularse meticulosamente con antelación.
Bajo MiCA, los proveedores de servicios de transferencia de criptoactivos deben especificar claramente en el contrato de servicios con el cliente la tarifa cobrada por cada transferencia y el plazo de ejecución concreto. Si la tarifa es demasiado alta, los clientes eludirán al banco y utilizarán transferencias nativas ordinarias en cadena; si es demasiado baja, el banco no podrá cubrir las comisiones de gas de la red blockchain subyacente ni los costes de operación y mantenimiento de hardware y software.
Por tanto, el banco debe realizar pruebas de estrés desde la fase inicial de planificación del proyecto para comprobar si el esquema de tarifas establecido para pagos corporativos y remesas transfronterizas puede cubrir suficientemente los costes de fricción de las transacciones en red y los gastos operativos diarios.
Dado que, en principio, la ley prohíbe expresamente cobrar comisiones adicionales por canjear stablecoins a moneda fiduciaria, el banco debe trazar una frontera operativa nítida entre los servicios de transferencia por los que sí puede cobrar legalmente y los servicios de reembolso en los que está absolutamente prohibido cobrar, para evitar construir el modelo de negocio sobre una lógica de tarifas que posteriormente el regulador declare ilegal.
Decisión de gestión de reservas: adaptarse al estatus regulatorio de la entidad emisora
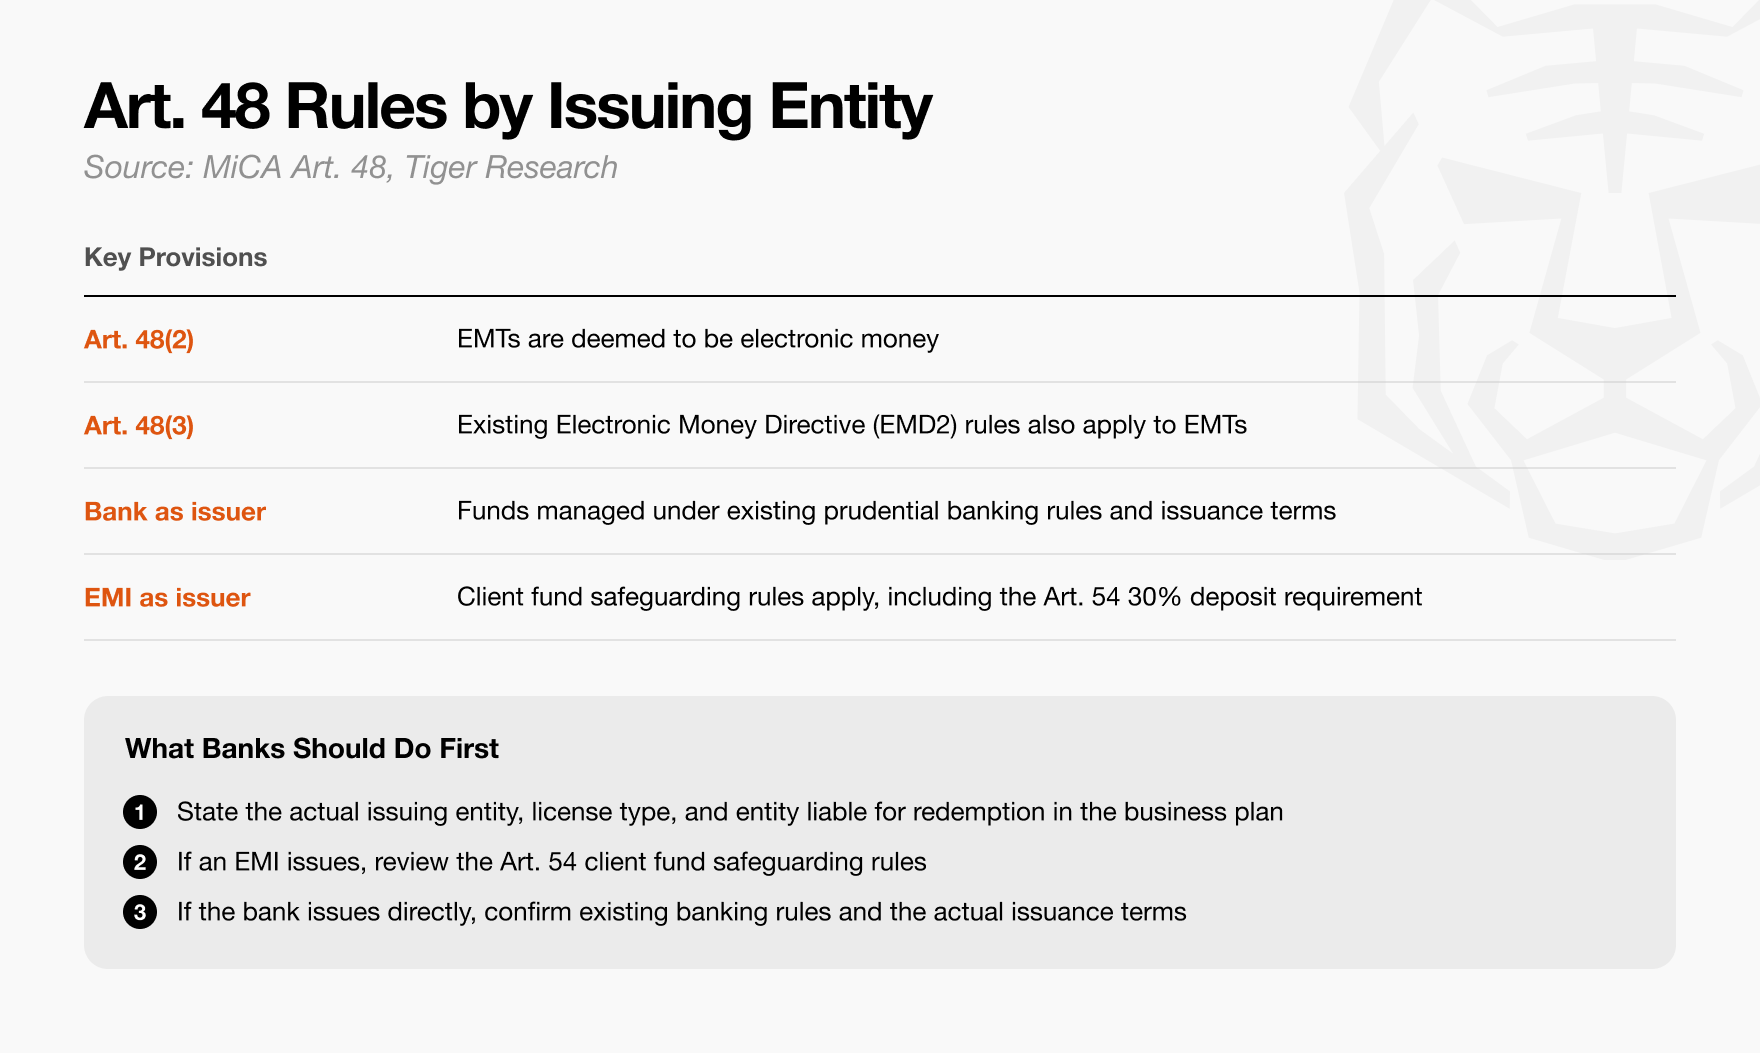
Figura: Normas de gestión de reservas y marco legal aplicable según el estatus regulatorio de las distintas entidades emisoras
Antes de decidir cómo gestionar los fondos de los clientes, el banco debe confirmar primero las normas regulatorias específicas aplicables a la entidad emisora.
El artículo 48 de MiCA considera expresamente los EMT como dinero electrónico, y en todo lo no previsto específicamente por MiCA se aplica directamente la Directiva europea de dinero electrónico (EMD).
Sin embargo, las normas de gestión de reservas difieren enormemente según la forma jurídica del emisor. Un banco comercial que emite directamente puede gestionar los fondos de los clientes de forma integrada dentro de su marco de supervisión bancaria vigente; pero si la stablecoin la emite una filial EMI, los fondos de los clientes deben segregarse por completo de los activos propios desde el primer día de su recepción, y solo se permite invertirlos en activos de bajo riesgo con altísima seguridad y liquidez.
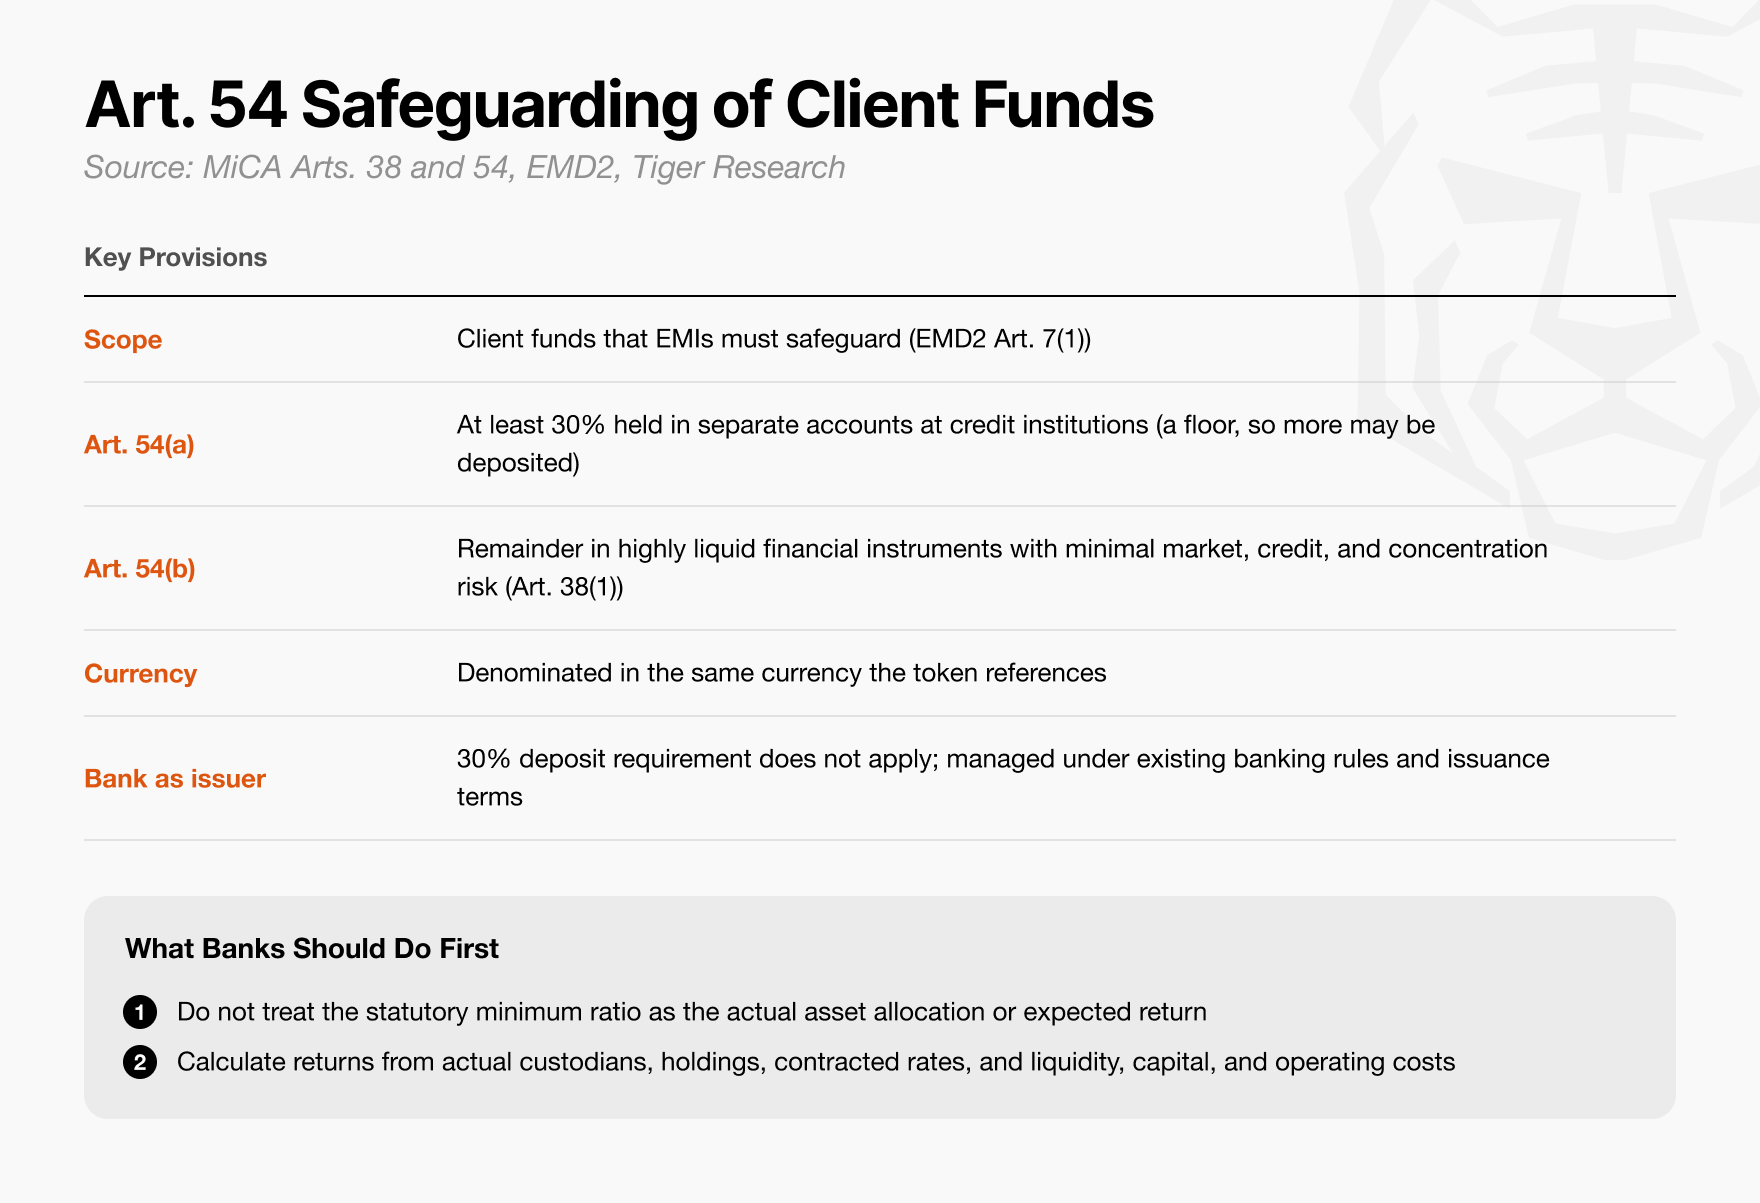
Figura: Requisito de depósito segregado del 30% y proporción de activos seguros de alta liquidez cuando una entidad de dinero electrónico (EMI) emite stablecoins
El banco debe planificar racionalmente el destino y la proporción de los fondos de los clientes, y calcular con precisión la viabilidad del negocio teniendo en cuenta el entorno macroeconómico de tipos de interés.
Según el requisito rígido del artículo 54 de MiCA, la entidad de dinero electrónico que emita EMT debe depositar al menos el 30% de los fondos captados en cuentas segregadas independientes de entidades de crédito cualificadas (bancos comerciales). El resto de los fondos solo puede invertirse en activos seguros y de bajo riesgo, como bonos gubernamentales denominados en la misma moneda a la que está vinculado el EMT.
En un entorno de tipos bajos, los ingresos por intereses de los depósitos bancarios y la deuda pública pueden no cubrir los elevados costes operativos de cumplimiento diario; mientras que cuando los tipos de mercado suben, la dificultad de gestionar la duración de la cartera y el riesgo de liquidez aumenta considerablemente.
Por tanto, antes de cerrar el plan de cartera de reservas, el banco debe realizar simulaciones completas de beneficios para distintos escenarios de tipos de interés.
Los bancos que emitan a través de una filial EMI deben diseñar con antelación una estrategia precisa de asignación de activos, teniendo plenamente en cuenta el riesgo de concentración crediticia de las contrapartes de depósito.
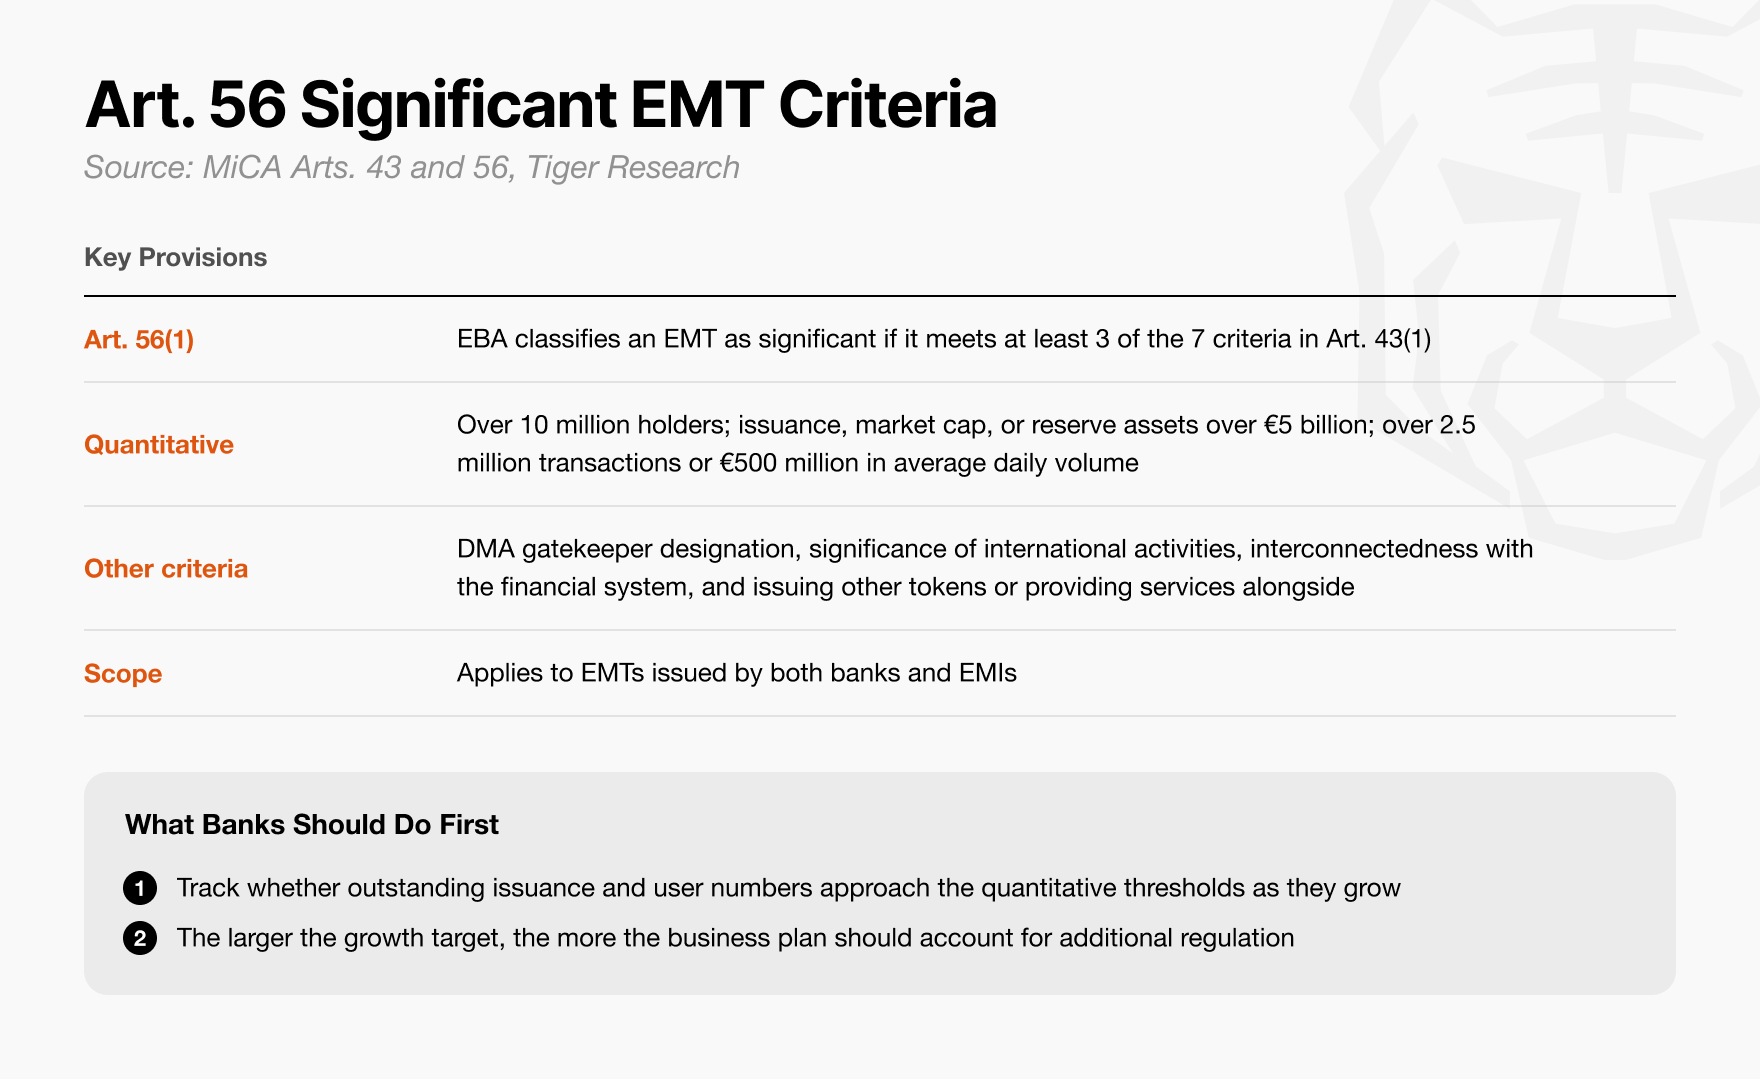
Figura: Indicadores cuantitativos clave que utiliza la Autoridad Bancaria Europea (EBA) para determinar una «stablecoin significativa» (EMT significativo)
No todas las stablecoins se enfrentan desde su lanzamiento a las cadenas regulatorias más severas, pero los costes de cumplimiento deben estimarse de forma escalonada por fases.
Según el artículo 56 de MiCA, si una stablecoin alcanza determinados umbrales cuantitativos en dimensiones como capitalización de mercado, número de titulares o volumen medio diario de transacciones, la Autoridad Bancaria Europea (EBA) la calificará formalmente como «stablecoin significativa» (EMT significativo).
Una vez etiquetada con esta calificación, la stablecoin se enfrentará a requisitos de adecuación de capital propio más estrictos, a una supervisión más intensiva de las reservas y pasará a estar directamente bajo la supervisión integral de la EBA.
De los 45 EMT actualmente notificados a los reguladores de la UE, USDC es hasta la fecha el único activo que cumple los criterios de stablecoin significativa.
Sin embargo, una vez calificada como stablecoin significativa, la carga regulatoria se dispara de forma abrupta. El porcentaje mínimo de reservas que debe mantenerse en cuentas de depósito independientes de bancos comerciales salta directamente del 30% al 60%, lo que inmoviliza enormemente posiciones de efectivo de alta liquidez y comprime gravemente el margen de inversión del resto de las reservas.
Al mismo tiempo, el umbral de capital propio que debe mantener el emisor también se incrementa bruscamente desde el 2% del promedio de activos de reserva de un EMT ordinario hasta al menos el 3%.
Por tanto, el modelo financiero de pérdidas y ganancias del banco debe diseñarse de forma escalonada por fases, separando estrictamente los gastos mínimos de cumplimiento de la fase inicial de las pesadas obligaciones de capital que llegan con la expansión del negocio.
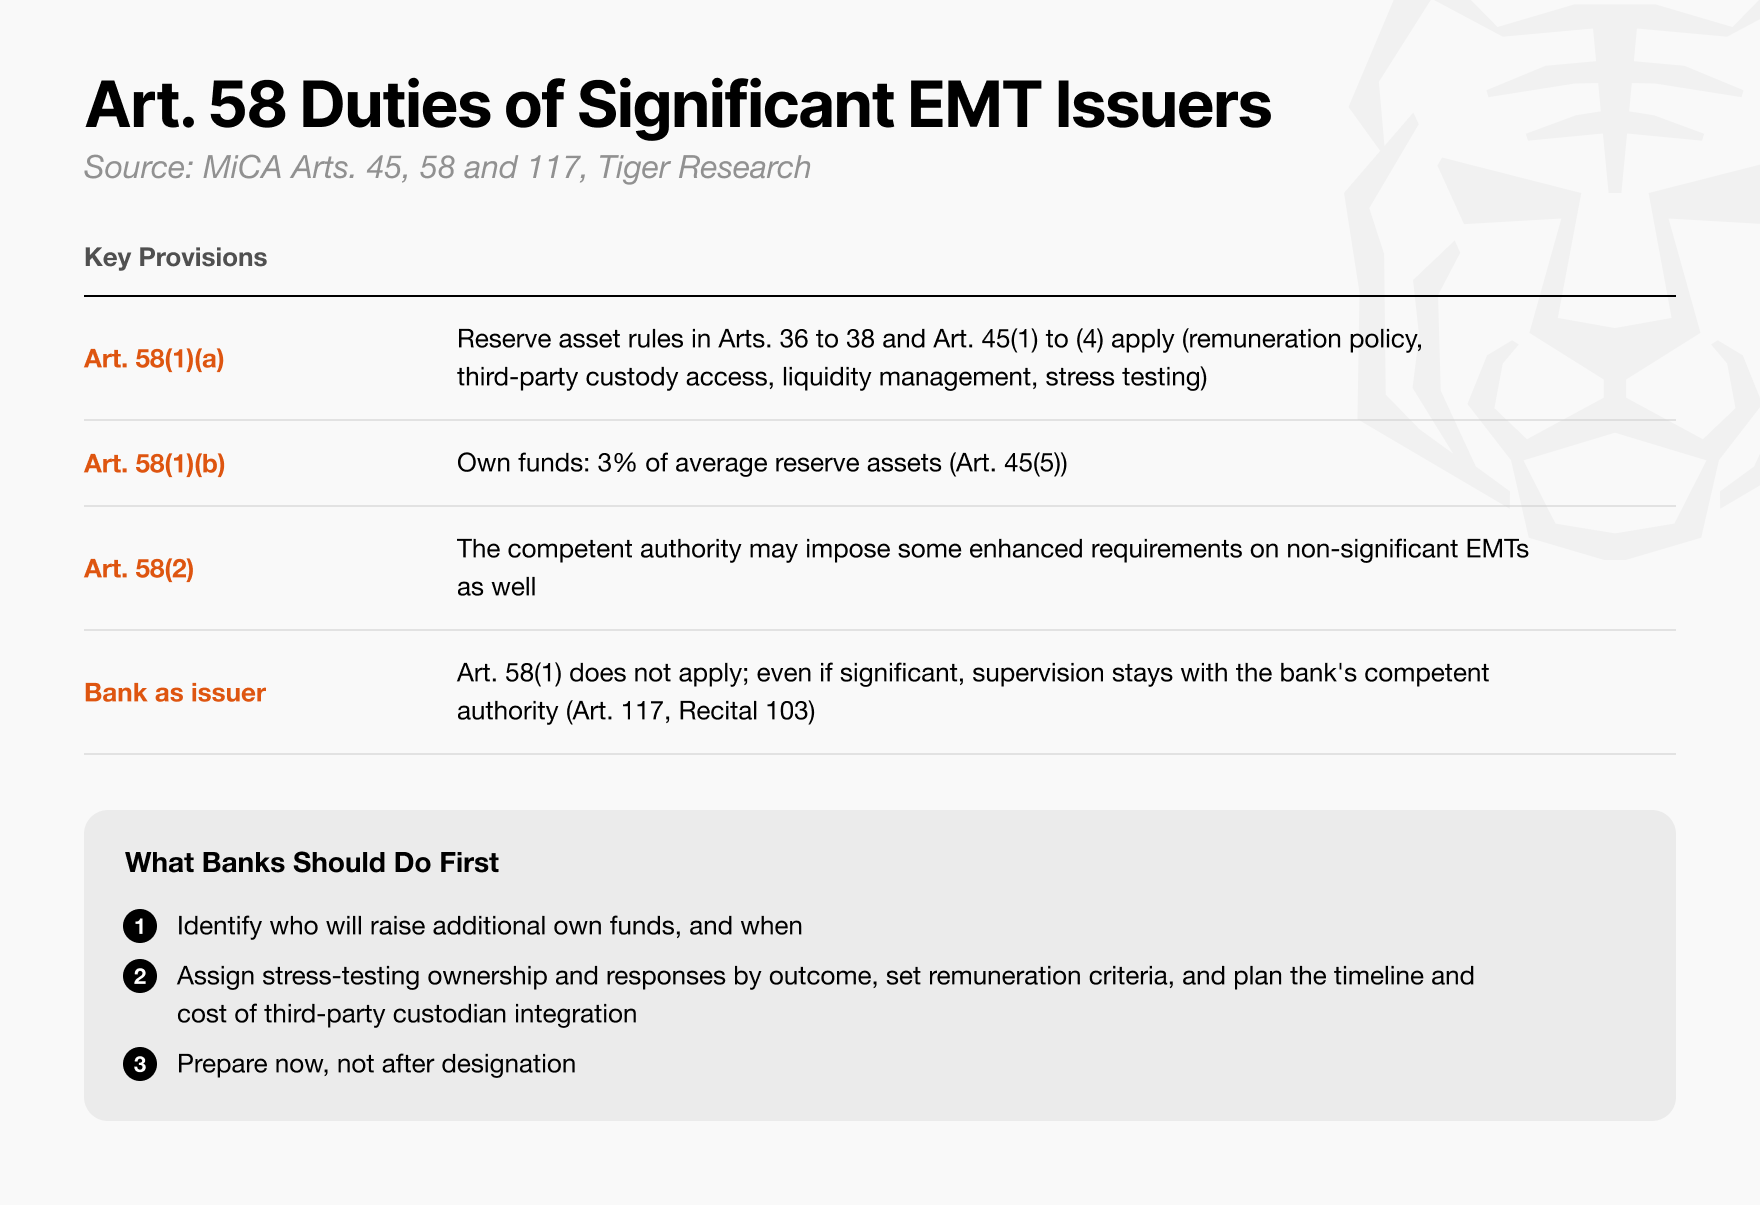
Figura: Escalera de incremento por fases de la adecuación de capital y los costes de cumplimiento para los emisores de stablecoins significativas a medida que crece la escala del negocio
Al seleccionar la entidad emisora, el banco debe incorporar desde el principio en su análisis los posibles costes futuros de calificación como activo significativo, las aportaciones adicionales de capital y la gestión integral del riesgo.
Según el artículo 58 de MiCA, la entidad de dinero electrónico que emita un EMT significativo debe mantener un capital propio equivalente al menos al 3% del promedio de los activos de reserva, y está sujeta a colchones de liquidez adicionales y restricciones de gestión de riesgos.
Si el banco comercial opta por la emisión indirecta a través de una filial EMI, a medida que la escala de emisión se expanda vertiginosamente, la filial deberá cumplir de forma independiente este umbral de capital, lo que obligará a la matriz a realizar continuas y cuantiosas inyecciones de capital adicional.
En cambio, si el banco comercial emite directamente, queda exento de las obligaciones adicionales de capital del apartado 1 del artículo 58. El banco puede reutilizar directamente su marco prudencial de adecuación de capital y su sistema de control de riesgos existentes, lo que convierte la emisión directa por la matriz en una vía estratégica muy atractiva y digna de evaluación prioritaria desde el principio.
Decisión sobre el mecanismo de reembolso y la comunicación con el cliente: diseño integral del proceso de cumplimiento
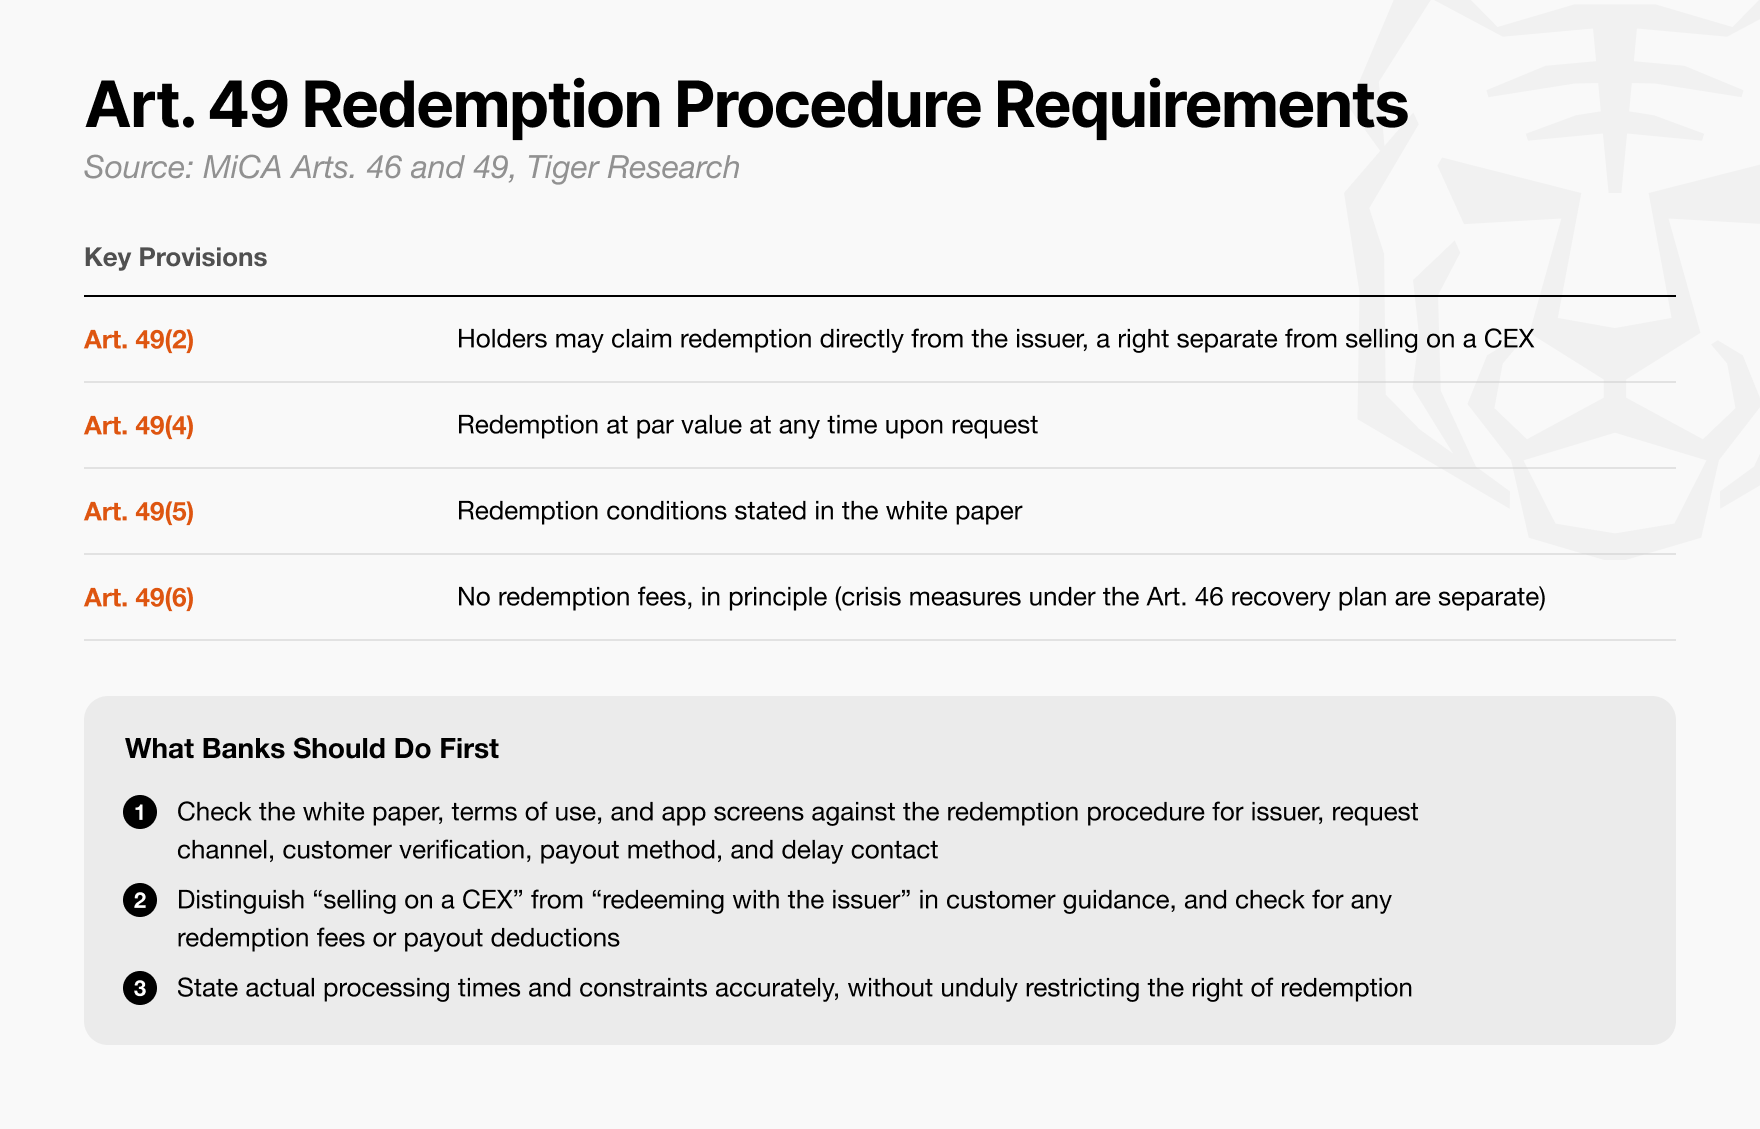
Figura: Proceso de reembolso a la par en cualquier momento para titulares de tokens de dinero electrónico y normas de orientación al cliente bajo el marco MiCA
El banco debe diseñar de forma integrada el proceso operativo de reembolso y la orientación al cliente en el front-end, garantizando que los clientes que soliciten el reembolso comprendan claramente las expectativas de todo el proceso y recuperen sus fondos fiduciarios sin demora alguna.
Según la restricción rígida del artículo 49 de MiCA, los titulares de EMT tienen derecho a exigir en cualquier momento al emisor el reembolso íntegro a la par. El emisor debe ejecutar el reembolso de forma inmediata y sin demora, sin añadir ninguna condición restrictiva adicional ni cobrar comisión alguna que exceda los costes reales previamente divulgados.
En la práctica, el banco comercial debe definir con claridad los estándares y los responsables de cada paso concreto, desde la recepción de la solicitud de reembolso hasta la transferencia final de la moneda fiduciaria.
Al mismo tiempo, el banco debe explicar claramente en la interfaz de atención al cliente el funcionamiento concreto del reembolso, para evitar que los clientes malinterpreten y consideren erróneamente la stablecoin como un depósito bancario tradicional protegido íntegramente por el seguro de depósitos.
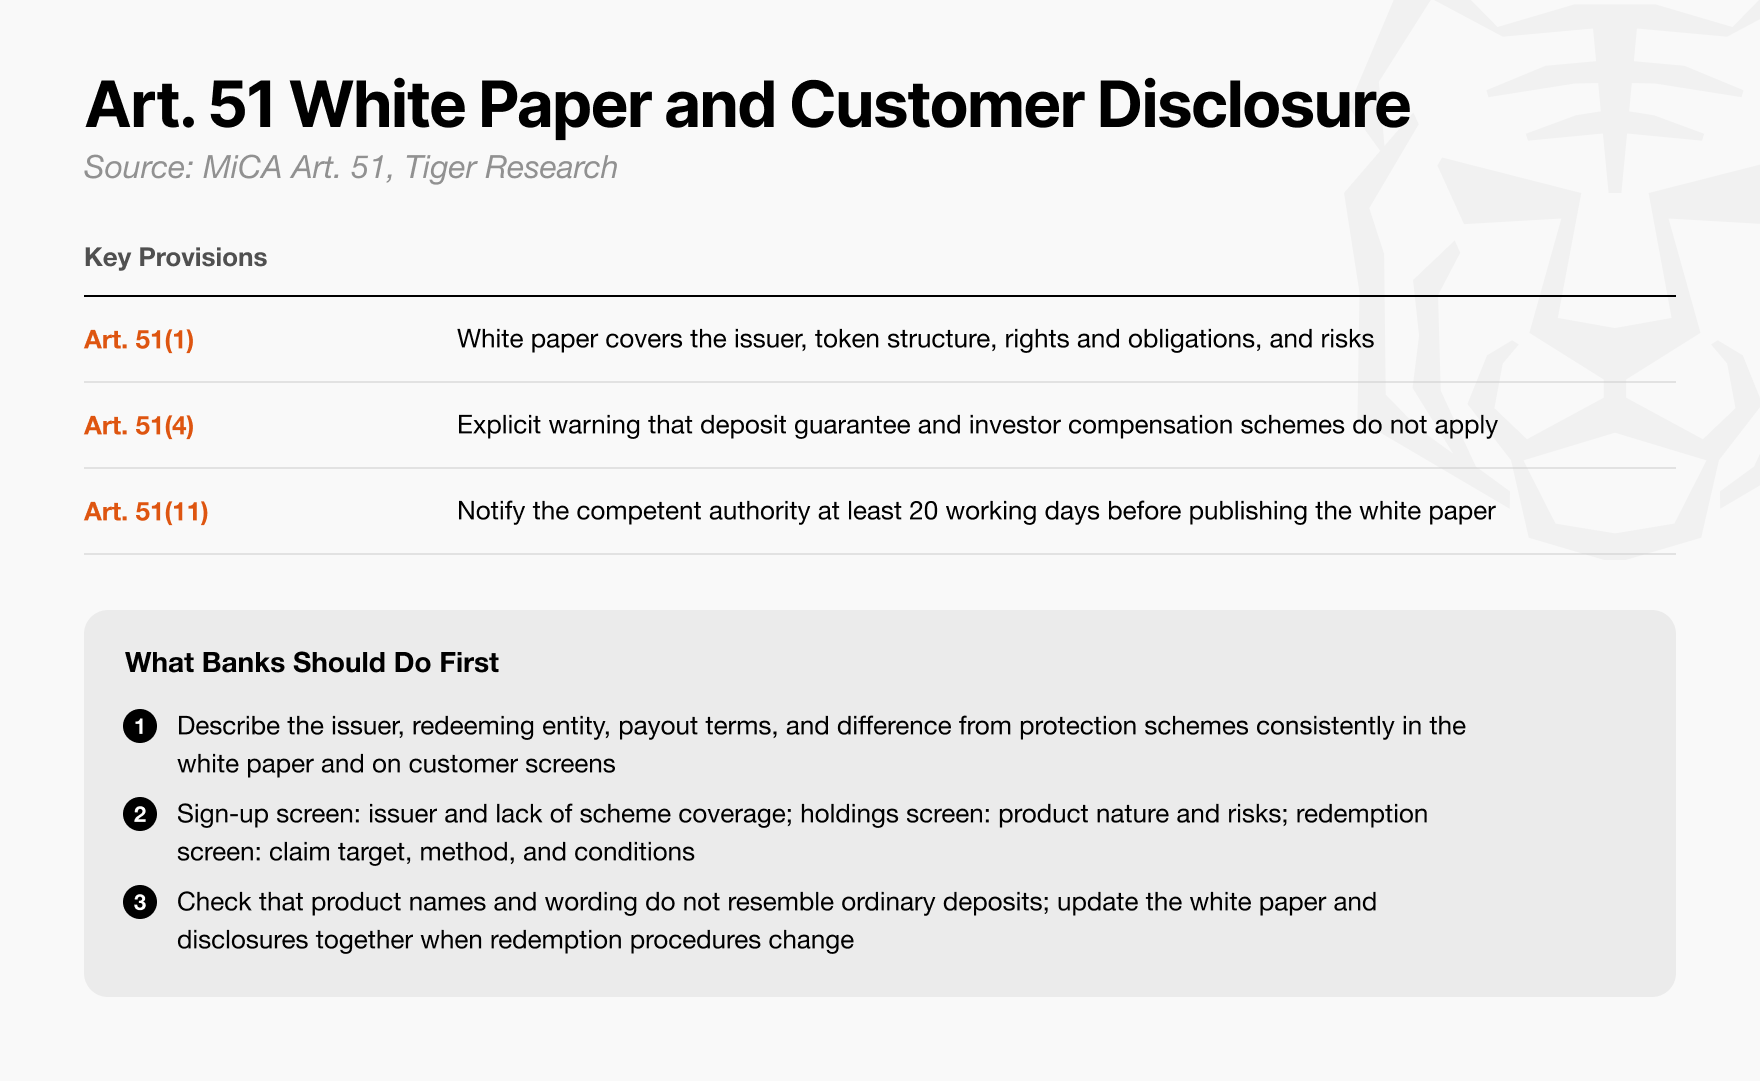
Figura: Desglose de los nodos del proceso operativo de reembolso de extremo a extremo y sistema de división de responsabilidades por puestos
El libro blanco y la interfaz de negocio de front-end deben explicar con precisión y detalle la verdadera naturaleza jurídica del producto y el alcance de la protección de activos, eliminando cualquier espacio para malentendidos públicos.
El artículo 51 de MiCA establece expresamente que el libro blanco debe divulgar de forma detallada la información de la entidad emisora, la arquitectura subyacente del token, los derechos de reembolso de los titulares y los riesgos fundamentales, y subraya que todo el contenido de marketing y publicidad debe ser absolutamente coherente con el libro blanco.
Además, todos los materiales promocionales deben incluir, con la tipografía más destacada, la advertencia clara de que el token no es en ningún caso un depósito bancario y no está cubierto por ningún sistema legal de garantía de depósitos.
La denominación del producto y los textos de marketing externo también deben someterse a una rigurosa revisión de cumplimiento, quedando terminantemente prohibido inducir o transmitir cualquier falsa insinuación de protección por el seguro de depósitos. Si el regulador determina que los materiales promocionales del banco contienen declaraciones engañosas, el banco no solo se enfrentará a elevadas sanciones administrativas, sino que también soportará directamente cuantiosas reclamaciones civiles por daños y perjuicios por parte de los titulares de tokens.

Figura: Puntos clave de la revisión de cumplimiento del libro blanco de criptoactivos y líneas rojas de cumplimiento en el marketing del producto
El banco debe determinar con claridad quién revisa y aprueba la veracidad y exactitud del contenido del libro blanco, y archivar íntegramente todos los registros probatorios de la cadena de aprobación.
Según el artículo 52 de MiCA, si los titulares de tokens sufren pérdidas patrimoniales debido a declaraciones falsas, engañosas u omisiones significativas en el libro blanco, la dirección asumirá directamente responsabilidad solidaria legal. Dicha responsabilidad recae personalmente sobre los miembros de los órganos de administración, gestión o supervisión, y no solo sobre la responsabilidad jurídica de la empresa implicada.
En caso de pérdidas significativas, los inversores tienen derecho a interponer demandas civiles por responsabilidad extracontractual directamente contra los miembros de la dirección y del consejo de supervisión a título personal. Más importante aún, esta responsabilidad personal solidaria legal no puede excluirse ni limitarse de antemano mediante ningún contrato comercial o cláusula de exención de responsabilidad.
Por ello, el banco comercial debe establecer con antelación un mecanismo de gobernanza de control interno y aprobación multidepartamental, desglosando con precisión la responsabilidad de respaldo de cumplimiento de cada capítulo del libro blanco entre las distintas áreas funcionales: el departamento de operaciones firma confirmando la integridad del proceso de reembolso, el departamento de tesorería y financiación respalda la estrategia de liquidez y asignación de activos de reserva, y el departamento jurídico y de cumplimiento supervisa la entidad ejecutora del reembolso y los riesgos legales y de cumplimiento.
Los criterios de revisión y los borradores de aprobación de cada línea de negocio deben archivarse sistemáticamente para su consulta, y debe establecerse un mecanismo de supervisión dinámica permanente: ante cualquier modificación sustancial de los sistemas operativos subyacentes o de las cláusulas de los contratos de servicios, deberá actualizarse simultáneamente la redacción de divulgación del libro blanco.

Figura: Comparación entre el plan de recuperación (Recovery Plan) para hacer frente a crisis de liquidez y el plan de reembolso para la liquidación ordenada del negocio
El banco debe elaborar simultáneamente un plan de recuperación (Recovery Plan) para resolver crisis agudas de pánico bancario y un plan de reembolso (Redemption Plan) para la terminación ordenada del negocio y la liquidación.
El artículo 55 de MiCA obliga a todo emisor de EMT a elaborar y mantener de forma permanente un plan de recuperación ante crisis y un plan de reembolso y liquidación.
El plan de recuperación detalla cómo el emisor puede obtener rápidamente liquidez de emergencia y restablecer el funcionamiento normal ante crisis repentinas de liquidez, como una avalancha masiva de reembolsos.
En cambio, el plan de reembolso cubre el esquema de liquidación ordenada en caso de cese del negocio: cuando el regulador determine que el emisor ya no puede mantener su funcionamiento normal, o cuando el proyecto deba cerrarse voluntariamente, deberán liquidarse de inmediato todos los activos de reserva y devolverse íntegramente los fondos restantes a todos los clientes titulares de tokens conforme a principios de equidad.
Esto significa que el banco no necesita únicamente un manual de recuperación ante crisis que cubra canales de financiación de emergencia y procesos de decisión de contingencia.
También debe diseñar con antelación un plan completo de liquidación y cierre para el peor escenario: un mecanismo de respuesta de emergencia capaz de calcular con precisión e inmediatez la participación de cada cliente, liquidar y distribuir equitativamente los activos de liquidación, y realizar una divulgación integral de información a los clientes afectados conforme a la ley.
Preparación previa que los bancos pueden iniciar sin esperar a la regulación
En los apartados anteriores se ha utilizado MiCA como marco de referencia para sistematizar las capacidades de cumplimiento que los bancos comerciales necesitan en materia de emisión de stablecoins, gestión de activos de reserva y tramitación integral de reembolsos. MiCA ofrece una referencia clara para los países y regiones que aún están perfilando sus normas regulatorias nacionales, pero en la práctica, la operativa comercial concreta deberá ajustarse necesariamente a la normativa local que finalmente promulgue cada jurisdicción.
Sin embargo, esto no significa en absoluto que los bancos puedan esperar pasivamente a que se apruebe la legislación local para empezar a actuar: antes de la entrada en vigor de la ley, existen numerosos ámbitos clave con fronteras muy definidas en los que los bancos pueden iniciar de inmediato evaluaciones de viabilidad y preparativos anticipados.
La primera tarea es realizar una comparación objetiva y pragmática de costes y beneficios frente al sistema financiero tradicional.
El banco debe verificar con datos detallados los beneficios concretos que la introducción de stablecoins puede aportar a los clientes y al propio banco. En concreto, debe medir con precisión el rendimiento cuantitativo de las stablecoins en términos de ahorro de comisiones y reducción del plazo de liquidación de fondos en comparación con las redes tradicionales de transferencias internacionales basadas en SWIFT, y calcular en profundidad si, tras deducir los costes de construcción de los sistemas de hardware y software subyacentes y los costes operativos de cumplimiento a largo plazo, queda un margen neto de beneficio real para el banco.
Este trabajo esbozará el esqueleto inicial de todo el negocio y ayudará al banco a definir los primeros segmentos de clientes objetivo, como la liquidación de comercio internacional B2B a gran escala o los escenarios de remesas transfronterizas de pequeño importe y alta frecuencia.
La segunda tarea es analizar en profundidad la viabilidad del modelo de negocio: emisión propia independiente, emisión conjunta en consorcio o pura distribución y circulación.
La elección del modelo de negocio debe anclarse estrictamente al retorno de la inversión y a la rentabilidad esperados. El banco comercial puede emitir de forma independiente a través de la matriz, actuar como distribuidor de infraestructura revendiendo y poniendo en circulación tokens conformes ya maduros en el mercado, o aliarse con otros bancos comerciales para formar un consorcio de emisión conjunta.
En Europa, varias entidades financieras de renombre impulsan precisamente la emisión conjunta de una stablecoin en euros a través del consorcio Qivalis. Este modelo de alianza diluye eficazmente los elevados costes de desarrollo y mantenimiento de la infraestructura subyacente y de la arquitectura de reembolso fiduciario, al tiempo que otorga a cada banco libertad suficiente para centrarse en desarrollar servicios financieros diferenciados en sus propios puntos de contacto con el cliente.
La tercera tarea es validar cuanto antes las necesidades reales de negocio y asegurar con antelación las redes de cooperación en pagos transfronterizos.
El banco comercial no necesita en absoluto esperar a que el texto legal esté definitivamente aprobado: puede desde ahora acercarse proactivamente a los segmentos de clientes clave con necesidades de transferencia transfronteriza de fondos de alta frecuencia, como empresas de importación y exportación, comercio electrónico transfronterizo y empresas fintech, para identificar con precisión sus puntos débiles de liquidación.
El banco puede mostrarles con modelos prácticos el ahorro de tiempo y costes que las stablecoins pueden aportar, e iniciar cuanto antes contactos estratégicos sustantivos con bancos de liquidación locales y entidades de pago reguladas de los mercados objetivo en el extranjero.
En el momento en que la regulación quede definitivamente aprobada, los bancos no estarán en la misma línea de salida.
Aquellos bancos que se hayan preparado meticulosamente tomando como referencia el marco maduro y completo de MiCA, y que ya hayan validado suficientemente las necesidades reales de los clientes y el círculo virtuoso de rentabilidad del negocio, podrán pasar directamente a la fase de ejecución integral con un solo clic; mientras que los bancos que esperaron pasivamente la publicación de las normas finales apenas empezarán entonces a poner en marcha apresuradamente los proyectos para justificar su modelo de negocio.
Un marco regulatorio definitivo puede, nominalmente, abrir sus puertas por igual a todos los bancos, pero jamás podrá devolver a los rezagados el tiempo ni la cuota de mercado pionera que los primeros ya han acotado firmemente.
En lugar de desaprovechar oportunidades en una larga espera, la decisión estratégica más sensata para los bancos comerciales en este momento es tomar como espejo marcos internacionales maduros como el MiCA europeo, verificar de inmediato las demandas reales de los clientes, someter a pruebas de estrés el modelo de negocio y construir con todas sus fuerzas la red de infraestructura ecosistémica necesaria para triunfar en las finanzas on-chain del futuro.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.