


Anthropic presenta su folleto de salida a bolsa: cinco cofundadores venden acciones y la empresa no recibe fondos de la venta de acciones de los accionistas vendedores
 Odaily
Original | Odaily News (@OdailyChina)
Autor | Mensajero Veloz @Odaily News
En la noche del 26 de octubre, hora de Pekín, la empresa de inteligencia artificial Anthropic presentó su solicitud de oferta pública inicial (OPI) ante la Comisión de Bolsa y Valores de Estados Unidos (SEC). Según el documento S-1 presentado por Anthropic (haga clic para acceder), la empresa espera comenzar a cotizar en el Nasdaq Global Select Market con el símbolo "ANT". Anthropic ya había presentado su solicitud de salida a bolsa de forma confidencial en junio. El documento muestra que el número de acciones a emitir, el rango de precios y el descuento de suscripción están en blanco en la portada del folleto; en esta OPI participan 21 suscriptores, con Goldman Sachs Group y Morgan Stanley como suscriptores principales de la salida a bolsa de Anthropic.
Dado que el documento original tiene cientos de páginas y algunos datos difieren considerablemente del borrador filtrado previamente por Reuters, Odaily News ha extraído los puntos clave de la OPI para una lectura rápida.
Cinco cifras que no coinciden con los datos difundidos en el mercado
Pérdida operativa de 693 millones de dólares, no de 8.700 millones
Desde que Reuters informara sobre el borrador del folleto a finales de septiembre, los medios chinos han descrito generalmente la "pérdida operativa" de Anthropic en el primer semestre de 2026 como de aproximadamente 8.700 millones de dólares. En la cuenta de resultados del folleto, la partida de pérdida operativa es de -693 millones de dólares.
La cifra de 8.700 millones se calcula restando la pérdida por cambio en el valor razonable de 72.388 millones de dólares a la pérdida neta de 80.748 millones. El folleto explica este cambio: "Estos cambios se deben principalmente al aumento del valor razonable de nuestros pagarés convertibles en circulación, derivado del incremento del valor empresarial en cada período".
La pérdida operativa del mismo período se redujo de 2.135 millones de dólares en el primer semestre de 2025 a 693 millones, una disminución del 67,5%. El folleto muestra que los ingresos operativos del mismo período crecieron 14 veces interanualmente.
Efectivo e inversiones a corto plazo por 131.651 millones de dólares
La cifra ampliamente difundida de "solo 20.280 millones de dólares en efectivo" corresponde al 31 de diciembre de 2025. El balance del folleto está actualizado al 30 de junio de 2026: efectivo y equivalentes de efectivo por 112.389 millones de dólares, inversiones a corto plazo por 19.262 millones, totalizando 131.651 millones. El estado de flujos de efectivo muestra que en el primer semestre de 2026 las actividades de financiación generaron una entrada neta de 110.774 millones de dólares, y el efectivo y efectivo restringido al final del período fue de 114.918 millones.
El "compromiso de 518.000 millones de dólares en capacidad de cómputo" no aparece en el documento
El borrador filtrado anteriormente afirmaba que "Anthropic planea gastar 518.000 millones de dólares en el próximo año en computación en la nube, capacidad de cómputo e infraestructura". Sin embargo, al buscar "518 billion" y "450 billion" en todo el folleto no se obtienen resultados, y la tabla de compromisos contractuales no incluye montos específicos en esta versión preliminar. Lo que se puede verificar partida por partida son los montos de los contratos con cada contraparte:
Microsoft al menos 44.900 millones de dólares, desde noviembre de 2026 hasta mayo de 2033. Google al menos 114.500 millones, desde abril de 2026 hasta julio de 2033. Amazon al menos 110.000 millones, desde mayo de 2026 hasta abril de 2036.
SpaceXAI hasta 120.500 millones, hasta 2029. Nscale hasta 44.600 millones, hasta 2033. Lambda 41.300 millones, hasta 2034. La compra inicial de racks AMD Helios se estima en más de 20.000 millones.
Además, hay una compra adicional de TPU de Google por entre 125.000 y 150.000 millones de dólares, con entregas entre 2028 y 2031. Las obligaciones de arrendamiento de equipos asumidas a través de Broadcom ascienden a un máximo de 42.000 millones.
Los acuerdos con Microsoft y Amazon incluyen cláusulas de compensación. El folleto indica que si el consumo real es inferior al comprometido, se debe pagar la diferencia a Google, liquidada mediante un mecanismo de true-up; el acuerdo con Amazon tiene una disposición similar.
Las cifras de concentración de clientes están en las notas a los estados financieros
El texto principal del folleto solo dice: "Una parte considerable de nuestros ingresos proviene de un número limitado de clientes", sin dar porcentajes concretos. Las cifras específicas están en la nota F-16: en 2025, el Cliente A y el Cliente B representaron cada uno el 12% de los ingresos operativos; en el primer semestre de 2025, el Cliente B representó el 18%; en 2023, el Cliente C llegó al 43%; y en el primer semestre de 2026 bajó al 11%.
La misma nota revela que los ingresos por ventas a través del canal de proveedores de servicios en la nube (CSP) representaron el 11% de los ingresos operativos totales en 2023, el 32% en 2024, el 47% en 2025 y el 48% en el primer semestre de 2026. Las cuentas por cobrar netas generadas por el mismo canal representaron el 42% del total en 2024, el 60% en 2025 y el 58% en junio de 2026.
El folleto incluye la dependencia de los proveedores de nube como factor de riesgo: "Dependemos de un número limitado de proveedores de servicios en la nube y suministradores, algunos de los cuales tienen relaciones estratégicas y de inversión con nosotros y también son nuestros clientes. La complejidad derivada de estas relaciones puede generar conflictos de intereses y afectar negativamente nuestra capacidad de obtener capacidad de cómputo."
Tasa de retención de ingresos netos del 900%
La cifra del 500% citada por el mercado proviene de una entrevista en podcast del director financiero Krishna Rao en mayo de 2026. El texto principal del folleto revela que, al 30 de septiembre de 2026, la tasa de retención de ingresos netos (NRR) era de aproximadamente el 900%.
El folleto también explica el alcance del cálculo de este indicador: "El período base son los tres meses que terminan un año antes de la fecha de medición, y el numerador son los ingresos de los tres meses anteriores a la fecha de medición; los clientes con ingresos inferiores a 1 dólar en el período base y los suscriptores fijos de Claude Pro y Claude Max no se incluyen en el cálculo".
Run-Rate Revenue: la definición propia del folleto difiere del ARR
En la sección de definiciones, el folleto explica el cálculo del Run-Rate Revenue: es una estimación anualizada de nuestras actividades generadoras de ingresos en una fecha de medición determinada, calculada como la suma de (i) las tarifas basadas en consumo de los últimos 28 días hasta la fecha de medición multiplicadas por 13, y (ii) las tarifas de suscripción mensuales hasta la fecha de medición multiplicadas por 12.
Las tarifas basadas en consumo se calculan sobre los últimos 28 días y se multiplican por 13, no por 12 como es habitual en la industria.
El valor concreto de este indicador está en blanco en el folleto, con la siguiente frase: "Al 31 de octubre de 2026, nuestro Run-Rate Revenue fue de ___ dólares".
La sección de factores de riesgo del folleto advierte sobre este indicador: "Por lo tanto, es posible que estos indicadores no reflejen con precisión nuestro rendimiento real o resultados futuros. El Run-Rate Revenue, la tasa de retención de ingresos netos, el número de clientes y la tasa de éxito de Claude se basan en numerosas suposiciones y limitaciones".
Crecimiento trimestral de ingresos: del 132% al 45%
Los ingresos operativos trimestrales revelados en el folleto son: 4.700 millones de dólares en el primer trimestre de 2026, 11.600 millones en el segundo y 16.800 millones en el tercero. El crecimiento intertrimestral fue del 132% en el segundo trimestre y del 45% en el tercero.
La trayectoria de los ingresos recurrentes anuales (ARR) mensuales es: 9.000 millones de dólares a finales de 2025, 30.000 millones en febrero de 2026, 47.000 millones en mayo, 65.000 millones en julio y 67.000 millones al final del tercer trimestre.
La empresa ofrece tres explicaciones para la desaceleración: el competidor OpenAI lanzó GPT-5.6 y GPT-6 Astra y redujo precios para competir por el mercado de agentes; las propias medidas anti-destilación de la empresa bloquearon cuentas relacionadas, provocando pérdida de clientes; y entre el 5% y el 7% de los ingresos operativos proviene de actividades de destilación de modelos, que se espera que disminuyan aún más en el cuarto trimestre.
El folleto también revela una diferencia de criterio: los ingresos operativos incluyen las ventas a través de plataformas en la nube sin descontar la comisión de la plataforma, mientras que los ingresos anualizados divulgados por OpenAI son netos después de descontar dicha comisión, por lo que no son directamente comparables.
Cinco clases de acciones, dos con solo 1 acción emitida
La portada del folleto revela una estructura de capital con cinco clases: las acciones ordinarias Clase T y Clase F tienen 1 acción emitida cada una, y las acciones ordinarias Clase E tienen 0 acciones emitidas, como se muestra a continuación:
La Clase T está en manos del Long-Term Benefit Trust (LTBT). El folleto describe la función del fideicomiso: "Opera como una entidad independiente compuesta por fideicomisarios sin intereses financieros, con experiencia en seguridad de IA, seguridad nacional, políticas públicas y empresa social".
El fideicomiso puede elegir y destituir a los directores de Clase T, y los directores elegidos por él constituirán la mayoría de los puestos autorizados del consejo. Las acciones ordinarias Clase T no tienen derecho a voto en otros asuntos ni derechos económicos.
La Clase F se emitirá antes de esta oferta a Founder LLC, formada por los siete cofundadores, que poseerá el 50,1% del poder de voto total. Las acciones ordinarias Clase N no tienen derecho a voto y están en manos de socios estratégicos principales. Anthropic se considera una "empresa controlada" según las normas del Nasdaq.
El texto original de la sección de factores de riesgo del folleto dice: "Nuestra estructura de capital incluye varias disposiciones de diseño reciente que no son comunes en otras empresas con estructuras de acciones de múltiples clases, y puede eliminar sustancialmente la capacidad de los titulares de acciones ordinarias Clase A para influir en decisiones importantes, incluidos los cambios de control. Nuestra estructura de capital concentrará el poder de voto en LTBT y Founder LLC en el futuro previsible, y hará que el poder de voto de estas dos entidades no se derive ni corresponda a su interés económico en la empresa".
La sección de estructura de gobierno añade: "Por lo tanto, los titulares de acciones ordinarias Clase A generalmente no podrán influir en el resultado de ningún asunto sometido a votación de los accionistas ni en la elección de directores, independientemente de cómo voten, a menos que la mayoría de los fundadores supervivientes no logren ponerse de acuerdo sobre cómo votar las acciones ordinarias Clase F".
Cada aumento del 50% en el precio de la acción puede desencadenar una emisión adicional al fondo benéfico
La empresa ha donado 846.840.960 acciones ordinarias Clase N a su filial de propiedad total Anthropic Public Benefit Fund, lo que representa el 5% de las acciones totalmente diluidas al 30 de junio de 2026. El consejo de administración está autorizado para emitir acciones ordinarias Clase N adicionales al fondo o a terceros designados, que representen hasta el 2% del total de acciones en circulación, opciones no ejercidas y RSU no consolidadas, cada vez que el precio de la acción aumente un 50% respecto al hito de precio anterior (tomando como punto de partida el precio de emisión de esta OPI).
Esta autorización queda a discreción del consejo. Los siete cofundadores se han comprometido por separado a destinar el 80% de sus participaciones personales en Anthropic a fines benéficos.
El consejo de administración tiene seis miembros, incluido el cofundador de Netflix
La lista de directores y ejecutivos revelada en el folleto (al 30 de septiembre de 2026):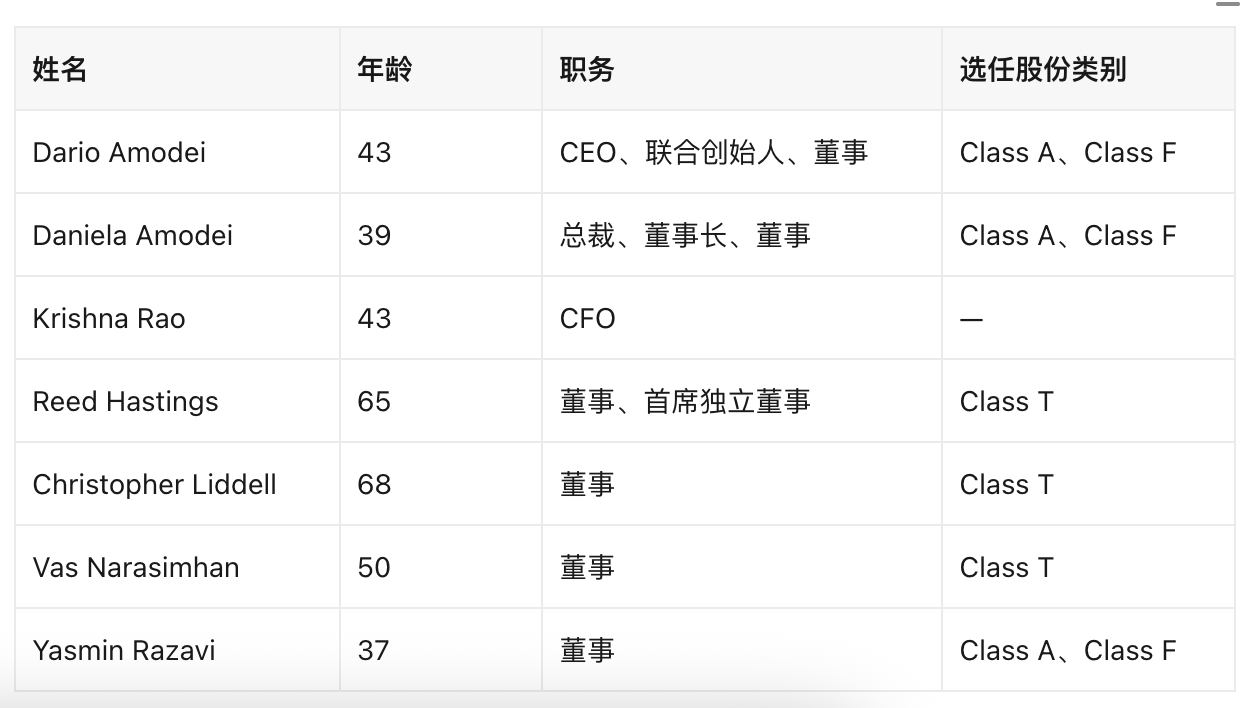
La empresa cuenta con cuatro comités: auditoría, compensación, nombramientos y gobierno corporativo (NGC), y seguridad y riesgos. Los comités de auditoría y compensación están compuestos íntegramente por consejeros independientes. Jay Kreps dimitió como consejero en mayo de 2026, Christopher Liddell se incorporó en febrero de 2026 y Vas Narasimhan en abril de 2026.
Cinco cofundadores son accionistas vendedores en esta oferta
La sección "Accionistas principales y accionistas vendedores" del folleto enumera a cinco cofundadores como accionistas vendedores que reducen su participación en acciones ordinarias Clase A:
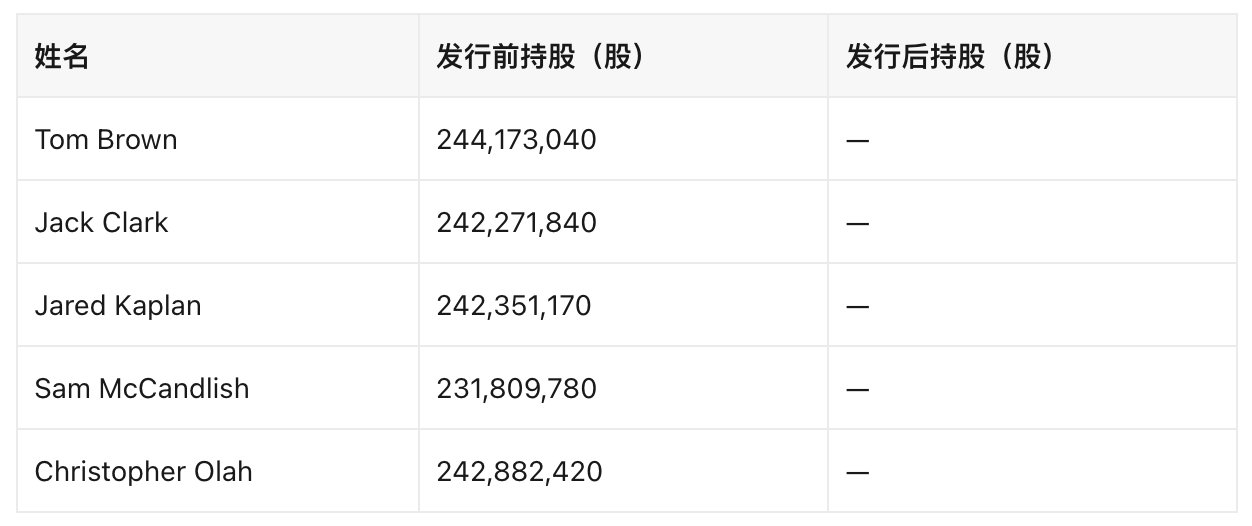
La empresa lo declara sin rodeos: "Nosotros vendemos acciones ordinarias Clase A, y los accionistas vendedores enumerados en este folleto venden por separado parte de sus acciones ordinarias Clase A. La empresa no recibirá ningún ingreso por la venta de acciones ordinarias Clase A por parte de los accionistas vendedores".
El acuerdo de suscripción también es tripartito: "Nosotros, los accionistas vendedores y los suscriptores enumerados a continuación firmaremos un acuerdo de suscripción para las acciones ordinarias Clase A de esta oferta".
Según el folleto, el objetivo principal de esta oferta incluye "facilitar la distribución ordenada de acciones para los accionistas vendedores", es decir, sirve principalmente a la reducción de participación de los accionistas vendedores.
5.300 empleados, el 90% del código escrito por Claude
Al 30 de septiembre de 2026, la empresa tenía aproximadamente 5.300 empleados a tiempo completo, la mayoría en investigación, ingeniería y desarrollo de productos. Los ingresos operativos de los últimos doce meses (TTM) crecieron aproximadamente un 1.200% interanual, mientras que la plantilla aumentó alrededor del 170% en el mismo período; los ingresos operativos TTM por empleado pasaron de 1,4 millones de dólares a más de 6,6 millones.
La sección de negocio revela que en septiembre de 2026 más del 90% de las contribuciones al código de la empresa fueron escritas por Claude, y el volumen diario de código por persona en el tercer trimestre superó en 45 veces el promedio de todo 2024.
En cuanto a la estructura de clientes, los clientes que aportaron más de 100.000 dólares en ingresos TTM aumentaron de más de 950 al 30 de septiembre de 2025 a más de 11.900; los que aportaron más de 1 millón fueron más de 1.900, y los que aportaron más de 10 millones fueron unos 250. El folleto afirma que los primeros incluyen a todas las empresas del Fortune 10, más de la mitad del Fortune 500 y más del 30% del Global 2000.
El folleto también revela que los ingresos se concentran en clientes de alto uso: en el tercer trimestre de 2026, los usuarios de Claude Enterprise que no usaban Claude Code gastaban en promedio menos de 75 dólares al mes, mientras que el 5% de los usuarios que más usaban Claude Code gastaban aproximadamente 20 veces esa cantidad.
Seguridad de la IA: alcance de las declaraciones de riesgo y ausencia de cifras de gasto
La sección de factores de riesgo ocupa aproximadamente un tercio del texto principal. El folleto describe las posibles consecuencias de los sistemas avanzados de IA de la siguiente manera: "Los sistemas avanzados de IA, si no se desarrollan, despliegan y operan con las salvaguardas, la supervisión y las medidas de seguridad adecuadas, pueden plantear riesgos catastróficos o existenciales para la humanidad, especialmente cuando dichos sistemas se utilizan indebidamente, se replican, se convierten en armas o se les permite operar de forma altamente autónoma".
Sobre el comportamiento de los modelos, el folleto afirma que los modelos, incluidos los propios de Anthropic, han mostrado y pueden mostrar en el futuro comportamientos estratégicos o de autopreservación inesperados: "intentar resistirse a ser apagados, ocultar o manipular información, o generar resultados que puedan interpretarse como coercitivos, engañosos o manipuladores, incluidos comportamientos similares a la extorsión, o intentar influir en los responsables humanos para mantener el funcionamiento continuo o el acceso del modelo".
Sobre las consecuencias de la ejecución autónoma de agentes, el folleto advierte: "Los errores, las desviaciones de objetivos o las vulnerabilidades de seguridad pueden tener consecuencias reales, incluidas consecuencias difíciles o imposibles de revertir, como enviar cambios de código, eliminar o modificar datos o completar transacciones financieras, y la intervención efectiva puede no llegar a tiempo".
La empresa también revela la relación entre su velocidad de desarrollo y la inversión en seguridad: "Hemos observado que nuestros modelos están acelerando el avance de nuestra propia investigación. Debemos asignar recursos, capital y talento limitados entre el trabajo relacionado con la seguridad y otros planes, y nuestra inversión en seguridad a menudo no tiene un retorno claro".
Sobre las decisiones de producto, el folleto dice: "Hemos optado por no desarrollar ciertos productos comercialmente atractivos, como modelos de generación de imágenes y vídeo, para destinar recursos de cómputo a nuestras prioridades de investigación y seguridad".
Una búsqueda en todo el texto muestra 12 menciones relacionadas con la investigación en seguridad, sin revelar montos de gasto específicos.
Un concepto acuñado por el folleto: IA poderosa
La sección de negocio define cinco características de la "IA poderosa" (Powerful AI):
Capacidad cognitiva que alcanza o supera el nivel de los mejores expertos humanos en la mayoría de los campos profesionales y científicos; capacidad para operar todas las interfaces accesibles al trabajo virtual humano, incluidos texto, audio, vídeo y control directo de ordenadores; capacidad para razonar de forma autónoma sobre tareas complejas durante períodos prolongados, que pueden durar horas, días o incluso semanas, y buscar aclaraciones y retroalimentación cuando sea necesario; capacidad para coordinarse entre múltiples instancias y colaborar con humanos y otros sistemas de IA; capacidad para interactuar con el mundo físico a través de conexiones digitales, manipulando equipos de laboratorio, sistemas robóticos y otras máquinas.
La sección de factores de riesgo del mismo documento afirma que la IA avanzada puede plantear riesgos existenciales para la humanidad.
Tres espacios en blanco más en el folleto
Este folleto preliminar tiene algunos espacios en blanco que se completarán durante el roadshow: el número de acciones a emitir y el rango de precios (portada), el valor concreto del Run-Rate Revenue y los montos de la tabla de compromisos contractuales.
La lista de suscriptores incluye 21 entidades. Goldman Sachs y Morgan Stanley son los representantes conjuntos y tienen una opción de compra de acciones adicionales durante 30 días.
Los demás suscriptores incluyen JPMorgan, Citi, Barclays, Wells Fargo, BofA Securities, Deutsche Bank, RBC Capital Markets, UBS, BMO, BNP Paribas, Credit Agricole, Jefferies, Mizuho, Mitsubishi Morgan, Société Générale, TD Securities, BTIG, Cantor Fitzgerald, Capital One y Macquarie.
La información sobre el calendario de la oferta revelada en el folleto indica que, según las normas de la SEC, las empresas que utilizan la presentación confidencial deben presentar públicamente el documento de registro al menos 15 días naturales antes del inicio formal del roadshow. Según este cálculo, iniciar el roadshow en la semana del 9 de noviembre es viable desde el punto de vista procedimental.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.