


La ambición de Pendle: absorber todo el rendimiento de stablecoins, RWA y contratos perpetuos
 Blockbeats
Tres direcciones que podrían cambiar las reglas del juego, y Pendle ya ha completado su posicionamiento
El rendimiento es una de las herramientas más antiguas del mundo financiero.
Es la gravedad alrededor de la cual orbita el dinero, determinando el flujo de cada dólar en el sistema financiero. El rendimiento es como la especia que controla el universo financiero, y el plan de Pendle es convertirse en el agujero negro que absorba todo el rendimiento.
Un agujero negro es un cuerpo celeste con una gravedad tan intensa que ni siquiera la luz puede escapar de su atracción.
Pendle V2 y Boros forman juntos un sistema cuyo objetivo es atraer todas las formas de rendimiento del mundo.
V2 captura todos los rendimientos existentes en los tokens on-chain, mientras que Boros cubre el resto, incluyendo las tasas de financiación de los contratos perpetuos, que mueven decenas de miles de millones de dólares al año y cambian constantemente de manos.
Tras cinco años de desarrollo, Pendle ha pasado de ser un protocolo con unos pocos pools desordenados a convertirse en la capa base de renta fija y tipos de interés de DeFi.
Hoy cuenta con suficiente liquidez, integración ecológica y conectividad entre cadenas para que cualquier rendimiento del mercado cripto pueda ser valorado sin fricciones y fijado como renta fija.
Boros añade una pieza que nadie había resuelto realmente hasta ahora: un mercado donde las tasas de financiación puedan negociarse plenamente y desplegar su valor.
A medida que la infraestructura madura, estamos convencidos de que en este ciclo hay tres temas del espacio cripto que se convertirán en direcciones de alto crecimiento, incluso capaces de cambiar las reglas del juego, y Pendle ya ha completado su posicionamiento para recibir estas olas que se avecinan:
· Stablecoins
· RWA tokenizados
· Contratos perpetuos
Primera ola: stablecoins
Las stablecoins nunca pasan de moda.
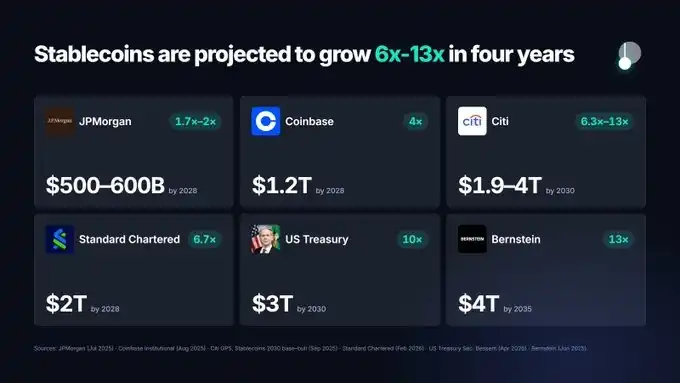
La mayoría de los líderes del sector y las instituciones esperan que el mercado de stablecoins crezca de forma significativa en el futuro, y los bancos y las redes de pago se están preparando para entrar en él.
A mediados de septiembre de 2026, la oferta total de stablecoins rondaba los 300.000 millones de dólares, un 14% más interanual.
La previsión base de Citi para el mercado de stablecoins en 2030 es de 1,9 billones de dólares, mientras que Standard Chartered espera que alcance los 2 billones en 2028, unas seis veces el nivel actual.
El marco regulatorio también ha empezado a materializarse.
USDG, lanzada por Paxos, está respaldada por la alianza Global Dollar Network, cuyos miembros incluyen a Kraken, Robinhood, Galaxy y Mastercard.
Actualmente, USDG ya ha creado mercados en Pendle con un rendimiento muy destacado.
A principios de este año, Pendle llegó a ser el mayor tenedor de USDG en Ethereum, con el 27,9% de la oferta total.
En menos de dos meses desde su lanzamiento en Pendle, el tamaño de USDG en la plataforma pasó de 0 a 121 millones de dólares.
En X Layer, el mercado de USDG de Pendle representaba por sí solo el 40% del TVL de toda la cadena.
Las stablecoins siempre han sido uno de los negocios centrales de Pendle.
Para los emisores de stablecoins, con solo integrarse en el ecosistema de Pendle ya obtienen una enorme utilidad de producto y capacidad de distribución.
En lo que va de año, los pools de stablecoins en Pendle han generado 6.000 millones de dólares en volumen nominal de negociación.
Y esta situación no es la primera vez que ocurre.
En su pico, alrededor de la mitad del TVL de Ethena —cerca de 7.000 millones de dólares— estaba en Pendle.
Este año en Monad, solo el TVL de los mercados relacionados con AUSD alcanzó unos 230 millones de dólares, y Pendle llegó a representar más del 78% de la oferta total de AUSD.
Este patrón se ha repetido tantas veces que Dune le ha puesto un nombre específico: el «Efecto Pendle», es decir, «el aumento de la demanda que experimenta un token después de que Pendle Finance lance mercados PT/YT para ese token».
A medida que la ola de stablecoins siga creciendo, Pendle crecerá con ella.
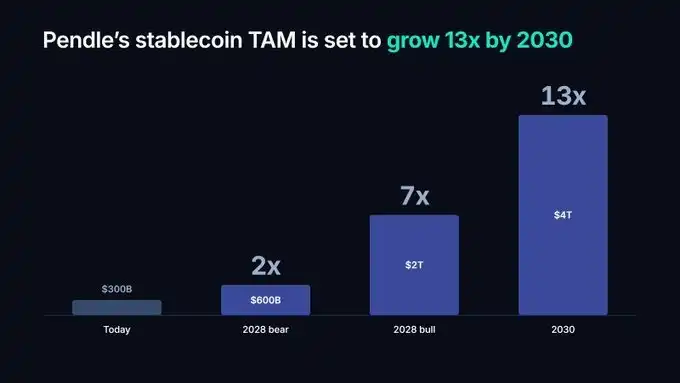
Incluso según la previsión más pesimista de JPMorgan, si la oferta de stablecoins solo se duplicara en el futuro, el mercado de stablecoins al que Pendle puede acceder se duplicaría en el próximo año y medio, y se multiplicaría por diez en cuatro años.
Segunda ola: RWA tokenizados
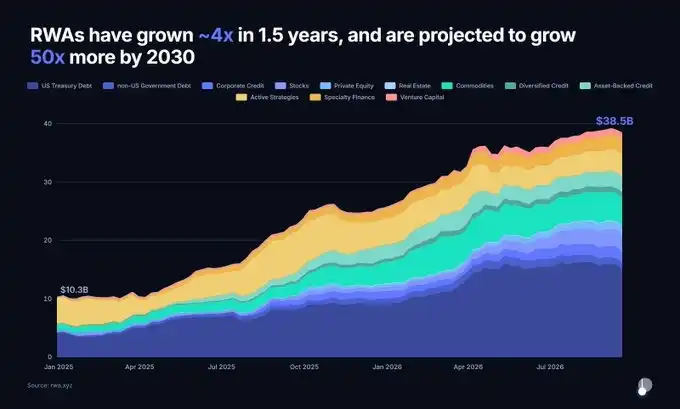
Excluyendo las stablecoins, el tamaño de los activos del mundo real tokenizados (RWA) ha pasado de unos 10.000 millones de dólares a principios de 2025 a cerca de 39.000 millones en la actualidad.
En menos de dos años, el tamaño se ha multiplicado casi por cuatro.
Entre ellos, los bonos del Tesoro estadounidense, el crédito privado, las materias primas y las acciones tokenizadas superan ya cada uno los 1.000 millones de dólares.
Las previsiones del mercado para el tamaño de los RWA en 2030 varían enormemente.
Las estimaciones conservadoras rondan los 2 billones de dólares, mientras que las más optimistas superan los 16 billones.
Incluso con la previsión más prudente, esto implica que el mercado crecerá unas 50 veces en menos de cuatro años.
Los RWA se han convertido en una de las líneas de desarrollo más importantes de Pendle en 2026.
De los mercados lanzados este año en Pendle, 66 están relacionados con RWA y cubren activos como letras del Tesoro estadounidense, crédito privado, dividendos de STRC, acciones tokenizadas e infraestructura de potencia de cómputo.
También hemos ayudado a atraer a estos mercados un volumen de activos y una actividad de usuarios considerables.
Actualmente, ya hay 210 millones de dólares en PT respaldados por RWA utilizados como colateral en Morpho.
En mayo de este año, el TVL del mercado de STRC en Pendle superó en un momento los 500 millones de dólares, con un volumen acumulado de más de 977 millones, convirtiéndose en la principal fuente de actividad de todo el ecosistema.
USDai tokeniza infraestructura de potencia de cómputo.
A principios de este año, su TVL en Pendle alcanzó un pico de 568 millones de dólares, con un volumen total de negociación de unos 2.500 millones.
Un fondo de Partners Group también se ha lanzado recientemente en Pendle.
Esto significa que la estrategia de inversión de esta reconocida firma de capital privado, que gestiona 185.000 millones de dólares, ha entrado oficialmente en el ecosistema de Pendle, abriendo a la vez otro canal potencialmente enorme de entrada de activos.
Aunque Pendle ya ha logrado algunos resultados, creemos que todavía estamos en una fase muy temprana.
Las recientes innovaciones de Robinhood ya han demostrado que la tokenización sin fricciones apenas está empezando a mostrar encaje producto-mercado, y la frontera entre on-chain y off-chain se está difuminando rápidamente.
Esperamos que, cuando esta ola se libere por completo, tenga un impacto estructural en toda la industria.
A medida que la ola de RWA siga creciendo, Pendle crecerá con ella.
Por cierto: en las próximas semanas anunciaremos una nueva innovación técnica que permitirá dividir en PT/YT incluso activos que originalmente no generan rendimiento, de una forma más adecuada para los usuarios degen.
Estad atentos.
Tercera ola: contratos perpetuos
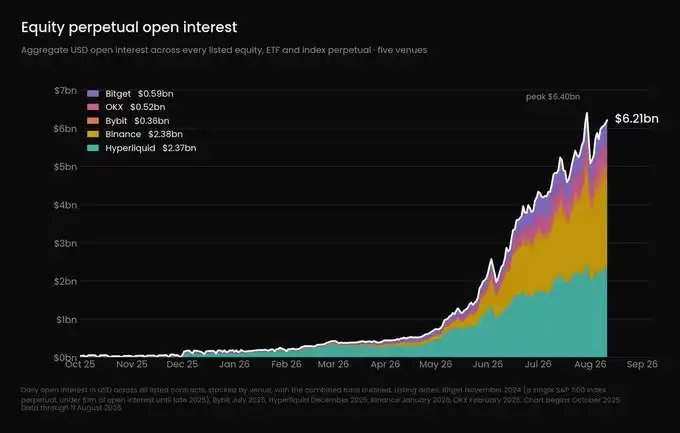
Fuente: https://ethena.fi/blog/extending-the-basis-trade-to-equities
La conclusión de Ethena es que los contratos perpetuos vinculados a acciones y materias primas son una de las pocas oportunidades del sector cripto que aún tienen un potencial de crecimiento de 100 veces.
Estamos de acuerdo con esa valoración.
Actualmente, el interés abierto de los perpetuos sobre acciones ya supera los 6.000 millones de dólares, tras multiplicarse por más de 10 en seis meses.
En lo que va de año, el volumen de negociación de productos relacionados con acciones en Hyperliquid ha pasado de 4.000 millones a 212.000 millones de dólares.
Cuando SpaceX salió a bolsa, el descubrimiento de precios se produjo primero en el mercado de perpetuos, incluso antes de que las acciones comenzaran a cotizar oficialmente.
ICE, la matriz de la Bolsa de Nueva York, ya ha adquirido una participación en OKX y ha incorporado sus índices de referencia Brent y WTI al mercado de perpetuos de OKX.
Kalshi también ha lanzado en Estados Unidos los primeros contratos perpetuos regulados por la CFTC.
Los perpetuos se están convirtiendo rápidamente en el mercado de negociación de facto 24/7 para todo tipo de activos.
Y las tasas de financiación que se generan en este proceso ya son demasiado importantes como para ignorarlas.
Como señala Ethena, estos perpetuos han venido acompañados de tasas de financiación muy elevadas.
En mayo de este año, la tasa de financiación media ponderada por interés abierto en Hyperliquid alcanzó un 14% anualizado, mientras que la media en Binance llegó al 17,5%.
La volatilidad de la tasa de financiación de los perpetuos sobre petróleo crudo es 14 veces la de la tasa de financiación de BTC.
En el 40% de los días de negociación, la tasa de financiación del crudo alterna entre valores positivos y negativos.
Entre el 6 y el 14 de abril, el precio del petróleo cayó de 113 a 91 dólares.
Incluso con una dirección corta totalmente correcta, los cortos pagaron una gran parte de sus beneficios en tasas de financiación.
Ante una volatilidad tan alta, Boros ofrece la capacidad de fijar el coste de financiación.
Los usuarios pueden construir operaciones de carry trade con renta fija, o simplemente apostar a si la tasa de financiación subirá o bajará.
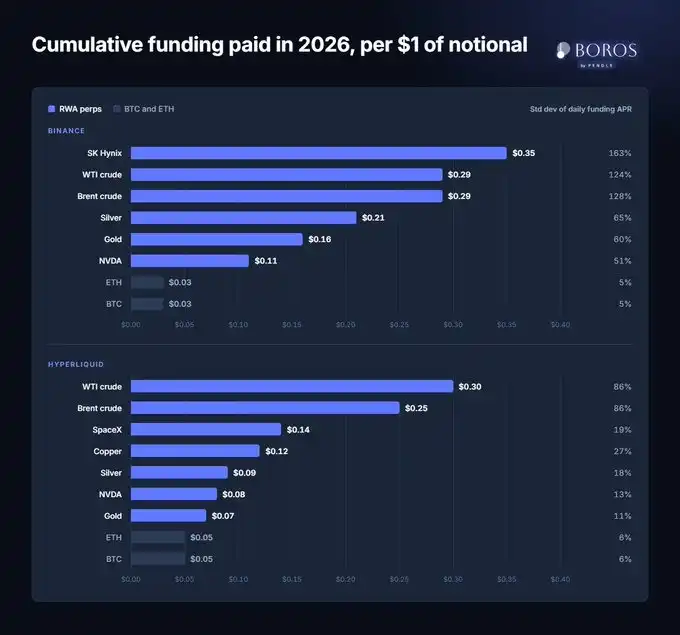
Este año en Binance, mantener 1 dólar de valor nocional en un perpetuo de BTC cuesta aproximadamente 0,03 dólares en tasas de financiación.
En cambio, mantener un perpetuo de SK Hynix tiene un coste de hasta 0,35 dólares.
La desviación estándar de la tasa de financiación diaria de BTC es de alrededor del 5%.
Para el oro y la plata alcanza entre el 60% y el 65%, y para SK Hynix llega hasta el 163%.
Las tasas de financiación de los RWA son completamente distintas a todo lo que habíamos visto antes.
Ninguna mesa de negociación ni trader puede mantener una posición altamente apalancada a largo plazo soportando un coste de mantenimiento tan volátil.
Cada nuevo perpetuo de RWA que se lanza genera un nuevo conjunto de costes de financiación.
Y las tasas de financiación entre distintas plataformas casi nunca están alineadas.
Mediante la colaboración con prime brokers como CrossEx, Boros ya ha ayudado a los usuarios a ejecutar este tipo de arbitraje y a lograr con relativa facilidad rendimientos anualizados del 30% al 40%.
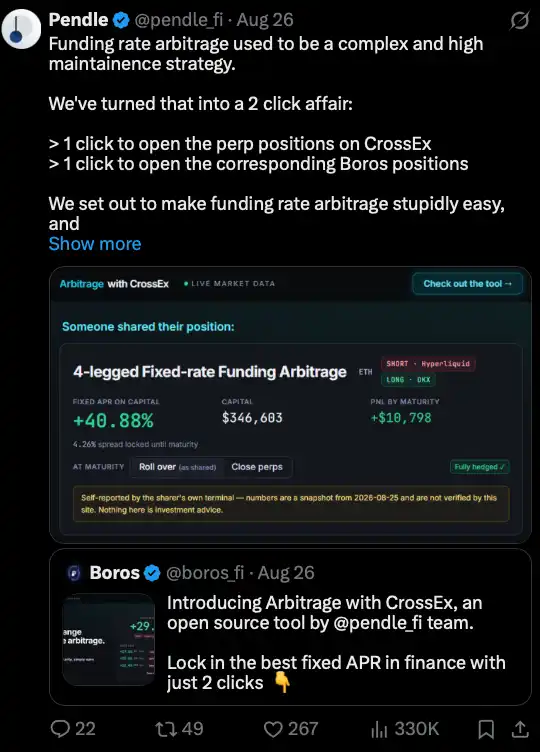
Arbitrage es un producto lanzado por Boros que simplifica el arbitraje de tasas de financiación entre plataformas a una operación de dos clics.
Las oportunidades de arbitraje actualmente disponibles siguen siendo atractivas, con rendimientos anualizados que se mantienen aproximadamente entre el 20% y el 40%.
Los contratos perpetuos ya forman parte de la infraestructura financiera global, y su tamaño no hará más que crecer en el futuro.
A medida que la tasa de financiación se convierta en una variable financiera omnipresente, el mercado acabará necesitando un lugar donde gestionarla, negociarla y fijarla como renta fija.
A medida que la ola de los perpetuos siga creciendo, Pendle crecerá con ella.
El atractivo de Pendle
Sí, estas tres olas son en sí mismas muy atractivas.
Pero ¿por qué tiene que ser Pendle?
En pocas palabras, entrar en la «gran boca» de Pendle significa acceder a una capacidad de distribución de primer nivel, a un ecosistema completo de casos de uso y, lo más importante, a liquidez.
El mencionado «Efecto Pendle» ya refleja la influencia de Pendle en la distribución de activos.
Al mismo tiempo, los PT de Pendle ya son ampliamente aceptados por plataformas DeFi y CeFi como colateral y como piezas de los distintos «bloques de Lego» de DeFi.
Además, hemos construido PT entre cadenas.
Esto significa que los PT pueden utilizarse como colateral en cualquier cadena compatible.
A principios de este año, vimos cómo PT-USDe por valor de 170 millones de dólares se puenteaba de Ethereum a BNB Chain y se utilizaba como colateral.
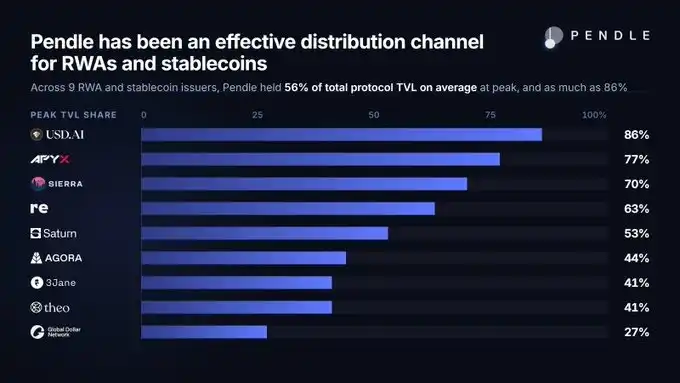
El papel de Pendle es seguir siendo el canal de distribución más eficaz para RWA y stablecoins.
La liquidez atrae más liquidez
En cuanto a liquidez, también hemos completado la infraestructura más difícil.
La infraestructura subyacente actual ya puede absorber las próximas olas de crecimiento de activos a escala institucional.
Estos sistemas se han ido ajustando y mejorando durante los últimos años y ya están listos para entrar en funcionamiento.
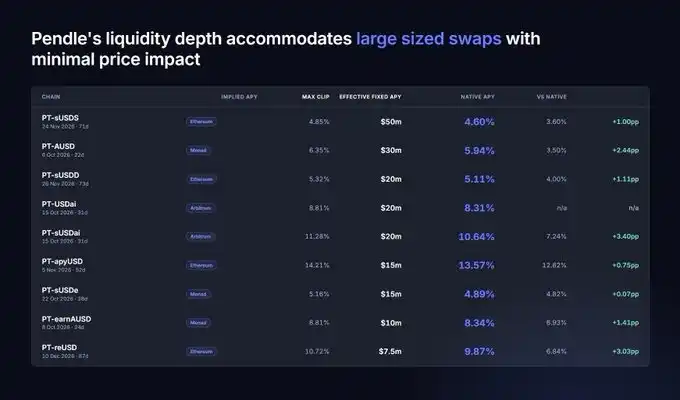
En el momento de escribir este artículo, un usuario puede realizar de una sola vez un intercambio de PT-sUSDS por valor de 50 millones de dólares para fijar un APY fijo efectivo de aproximadamente el 4,6%, con un deslizamiento de solo el -0,05%.
Esta eficiencia de negociación es comparable incluso a la de los mercados más profundos y líquidos de las mayores plataformas centralizadas.
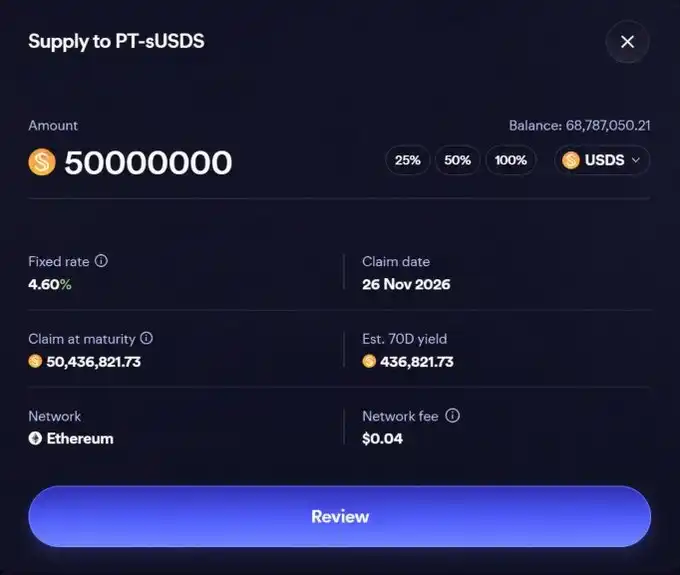
Vista previa de una operación de intercambio de 50 millones de USDS por renta fija en Sky a través de Pendle PT-sUSDS.
Estructuras similares de «capacidad de negociación profunda + prima de tipo fijo» también abundan en los mercados de stablecoins y RWA de Pendle.
La liquidez del AMM de Pendle se complementa con un sistema de órdenes limitadas.
Por lo tanto, las órdenes pueden ejecutarse parcialmente a través del AMM y del sistema de órdenes limitadas para obtener el mejor precio.
Y en la base de este sistema hay un módulo de incentivos algorítmicos, AIM, que diseña automáticamente la estrategia de distribución de las recompensas PENDLE entre los distintos mercados.
AIM es una de nuestras mejoras más infravaloradas de los últimos años, pero con un impacto enorme.
La liquidez negociable ha pasado de unos 350 millones de dólares a unos 600 millones, un 71% más en lo que va de año.
Al mismo tiempo, la eficiencia en el coste de obtención de liquidez ha mejorado 22 veces.
Hoy, Pendle es más eficiente y capaz que nunca para absorber grandes operaciones.
Y todo ello con una drástica reducción de los incentivos en tokens de los que depende: desde principios de año, las emisiones se han reducido un 92%.
AUSD es un ejemplo de mercado altamente eficiente.
Actualmente su TVL flotante es de 130 millones de dólares, pero la liquidez real que proporciona el AMM es de solo 2,5 millones.
Esto se debe principalmente a nuestro sistema de órdenes limitadas y a AIM.
En el momento de escribir este artículo, si se ejecutara una operación de 20 millones de dólares contra este pool de solo 2,5 millones, el impacto sobre el rendimiento sería de apenas el 0,22%.
En el pasado, esto era casi inimaginable sin un TVL de miles de millones de dólares.
¿Suena atractivo para un emisor de RWA o de stablecoins?
Nos gusta creer que ya hemos presentado una respuesta bastante convincente.
Cuando una masa acumula un punto crítico, empieza a reorganizar el espacio que la rodea.
Y todo lo que entra en su radio de influencia comienza a acercarse a ella.
Esa estructura en sí misma hace que la «elección» vaya perdiendo sentido.
Porque esa atracción es, en última instancia, inevitable.
Una stablecoin que quiera expandirse necesita un canal de distribución eficaz que permita a los usuarios obtener rendimiento.
Un fondo tokenizado que cotice on-chain a tipo variable necesita un lugar donde separar el rendimiento.
Los contratos perpetuos de cualquier activo, ya sea on-chain u off-chain, generan tasas de financiación.
Y para cubrir esas tasas de financiación tiene que existir un mercado donde realmente se puedan negociar.
La base ya está construida.
La infraestructura ya está en su sitio.
Estas tres clases de activos avanzan hacia mercados de gran escala.
Y en cada caso, el rendimiento que generan solo tiene un mercado con la profundidad suficiente al que fluir.
Pendle.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.