


BTCC Daily (21.9) | El BTC supera los 84.000 dólares y el KOSPI vuelve a los 7.000
 BTCCAutor: jett
Lo más destacado
• El BTC subió por encima de los 82.000 dólares, mientras que el ETH cotizó cerca de los 2.700 dólares. El sector de capa 1 se fortaleció, con NEAR, AVAX y SUI subiendo aproximadamente un 16,4%, un 15,4% y un 9,8% en las últimas 24 horas.
• El índice KOSPI de Corea cerró con una subida del 1,65% hasta los 7.007,72 puntos, recuperando la marca de los 7.000. Samsung Electronics se disparó un 4,98%, mientras que SK Hynix subió un 0,59%.
• Los precios internacionales del petróleo cayeron alrededor de un 2%, con el crudo Brent descendiendo hacia los 102 dólares. El rendimiento del bono del Tesoro estadounidense a 2 años se mantuvo cerca del 4,76%, mientras que los mercados descontaban alrededor de un 56% de probabilidades de otra subida de tipos de la Fed en octubre.
Perspectivas macroeconómicas y de política
Eventos clave de hoy
• Intervención del presidente de la Fed de Chicago, Goolsbee
• Subastas de letras del Tesoro estadounidense a 3 y 6 meses
Titulares macroeconómicos
1. Kashkari: La inflación en EE. UU. sigue siendo generalizada, no solo una cuestión energética
El presidente de la Fed de Minneapolis, Neel Kashkari, afirmó que la presión inflacionaria en EE. UU. está presente en múltiples sectores de la economía y que, incluso excluyendo alimentos y energía, los precios de los servicios siguen elevados. Apoyó la subida de tipos de 25 puntos básicos de la Fed de la semana pasada hasta el 3,75%-4,00% y subrayó que la política debe seguir impulsando la inflación hacia el objetivo del 2%.
2. La probabilidad de subida de la Fed en octubre sube a alrededor del 56%, con el rendimiento a 2 años cerca del 4,76%
Después de que la Fed señalara un mayor endurecimiento la semana pasada, los bonos del Tesoro estadounidense a corto plazo siguieron bajo presión. El rendimiento a 2 años ha subido unos 36 puntos básicos en las últimas dos semanas hasta alrededor del 4,7604%, su nivel más alto desde mediados de 2024. Los futuros sobre tipos de interés descuentan actualmente alrededor de un 56% de probabilidades de otra subida en octubre, y ya se ha descontado en gran medida un mayor endurecimiento este año.
3. El petróleo cae alrededor de un 2% ante la recuperación de las exportaciones saudíes, que alivia la preocupación por la oferta
Los precios internacionales del petróleo cayeron con fuerza el lunes, con el crudo Brent descendiendo hacia los 102 dólares y el WTI retrocediendo hacia los 98 dólares. Los datos mostraron que las exportaciones de crudo saudí en septiembre se habían recuperado hasta más de 4 millones de barriles diarios, por encima de los aproximadamente 2,4 millones de barriles diarios de agosto. Los mercados también están atentos al avance de la recuperación del oleoducto Este-Oeste y a las condiciones de navegación en el estrecho de Ormuz.
4. El yuan sube a máximos de más de tres años y medio, y el USD/CNH extraterritorial rompe por debajo de 6,70
El yuan continuó fortaleciéndose y subió brevemente hasta 6,6957 por dólar, su nivel más fuerte desde enero de 2023. El Banco Popular de China fijó el tipo de cambio central diario en 6,7487, también el más fuerte desde febrero de 2023. Los mercados también están pendientes de la reunión de líderes de EE. UU. y China de esta semana y de las conversaciones previas en Nueva York sobre comercio, economía e inteligencia artificial.
5. Panetta (BCE): La distribución de las ganancias de la IA afectará a la demanda y a la inflación
El miembro del Consejo de Gobierno del BCE y gobernador del Banco de Italia, Fabio Panetta, afirmó que la forma en que las ganancias de productividad derivadas de la inteligencia artificial se distribuyan finalmente entre empresas, trabajadores y consumidores afectará a la demanda agregada y a la inflación. Por ello, los bancos centrales deben vigilar cómo el progreso tecnológico impulsado por la IA afecta a la distribución de la renta y a los mecanismos de fijación de precios.
Comportamiento de los activos globales
• Renta variable: Los mercados japoneses permanecieron cerrados por el festivo de la Semana de Plata. El índice KOSPI de Corea cerró con una subida del 1,65% hasta los 7.007,72 puntos, con Samsung Electronics avanzando un 4,98% y SK Hynix un 0,59%. El apetito por el riesgo mejoró en la preapertura estadounidense, con los futuros del Nasdaq 100 subiendo alrededor de un 0,6%, los del S&P 500 alrededor de un 0,4% y los del Dow también ligeramente al alza.
• Criptomonedas: El índice de miedo y codicia de las criptomonedas se situó en 70, en zona de codicia. La capitalización total del mercado de criptomonedas fue de unos 2,8 billones de dólares. El BTC cotizó cerca de los 83.500 dólares, con una subida de alrededor del 3,9% en las últimas 24 horas, mientras que el ETH se situó en torno a los 2.700 dólares. El sector de capa 1 obtuvo un mejor comportamiento relativo, con NEAR subiendo alrededor de un 16,4%, AVAX alrededor de un 15,4% y SUI alrededor de un 9,8%.
• Energía y metales: El crudo Brent cayó alrededor de un 1,7% hasta los 102,08 dólares por barril, mientras que el WTI retrocedió hacia los 98 dólares. El oro al contado bajó alrededor de un 0,5% hasta unos 4.355 dólares por onza, mientras que la plata al contado subió ligeramente hasta unos 66,2 dólares por onza.
(Datos a 21 de septiembre, 15:00 HKT)
Instantánea del mercado de criptomonedas
1. Análisis de flujos de capital en futuros
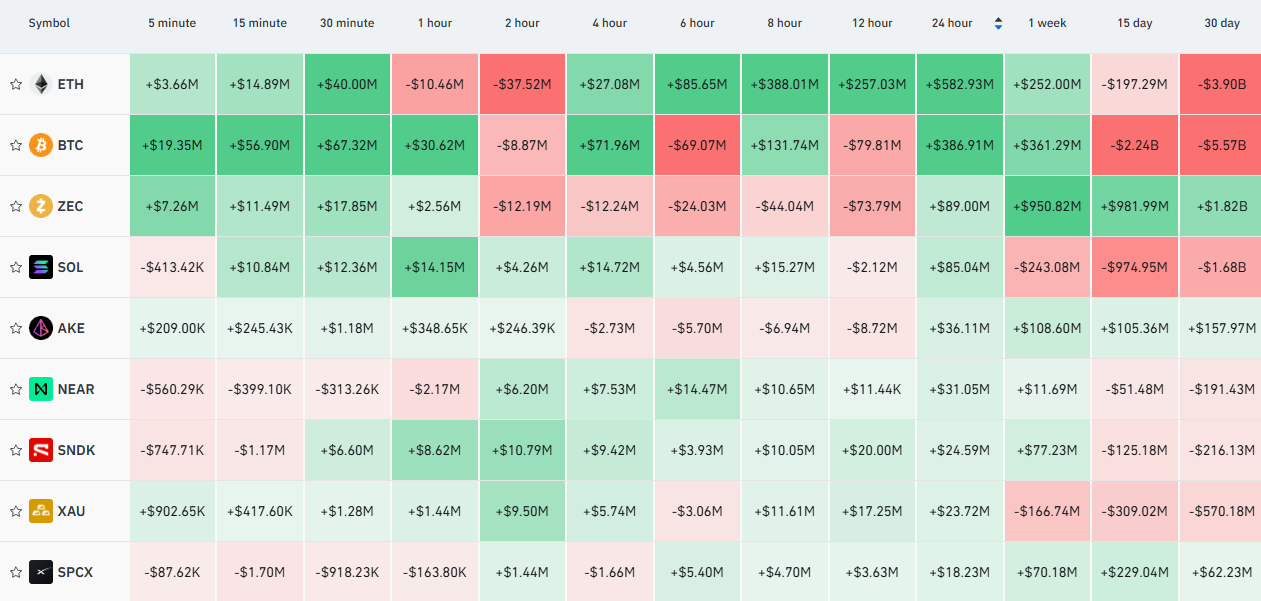
El 21 de septiembre, según datos de Coinglass, los contratos de ETH, BTC, ZEC, SOL, NEAR y otros lideraron las entradas netas en la negociación de futuros durante las últimas 24 horas, lo que podría indicar oportunidades de negociación.
2. Mapa de liquidaciones de Bitcoin
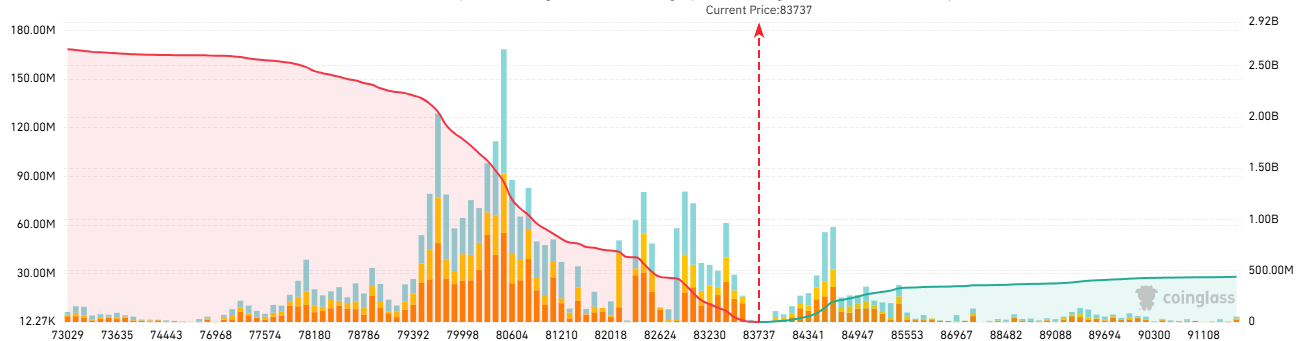
El 21 de septiembre, según datos de Coinglass, sobre la base del precio de referencia actual de 83.737 dólares en el mapa de liquidaciones de Bitcoin, si el Bitcoin cae por debajo de los 82.000 dólares, la intensidad acumulada de liquidación de posiciones largas en los principales exchanges centralizados podría alcanzar los 700 millones de dólares. Por el contrario, si el Bitcoin supera los 86.000 dólares, la intensidad acumulada de liquidación de posiciones cortas en los principales exchanges centralizados podría alcanzar los 340 millones de dólares. Se recomienda a los operadores gestionar el apalancamiento con prudencia para evitar liquidaciones a gran escala durante las oscilaciones del mercado.
3. Ratio largo/corto de futuros de Bitcoin
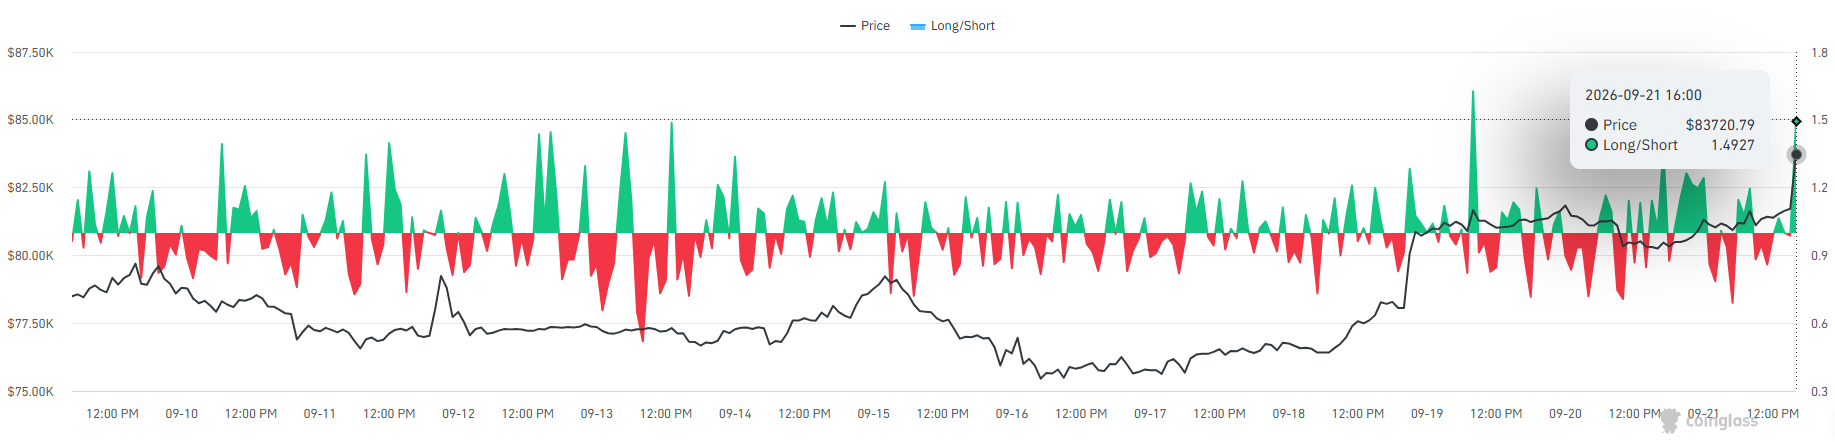
Según datos de Coinglass, a las 16:00 HKT del 21 de septiembre, el ratio largo/corto general de Bitcoin se situó en 1,4927, lo que indica que los alcistas mantienen actualmente una ventaja relativa.
4. Comportamiento de los futuros de TradFi
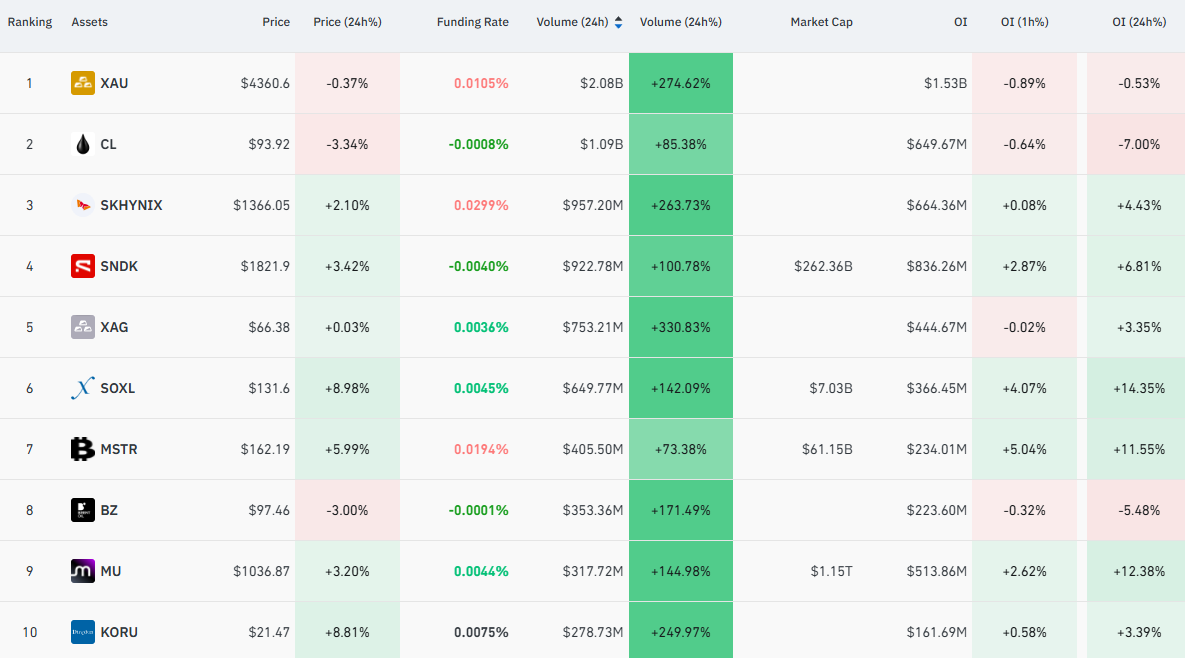
El 21 de septiembre, el segmento tecnológico de los contratos de TradFi se fortaleció notablemente. SOXL subió un 8,98%, KORU ganó un 8,81% y MSTR avanzó un 5,99%, mientras que SNDK y SKHYNIX subieron un 3,42% y un 2,10%, respectivamente. La energía retrocedió con fuerza, con CL y BZ bajando un 3,34% y un 3,00%. El volumen de negociación aumentó de forma generalizada, y el interés abierto en SOXL, MSTR y MU subió un 14,35%, un 11,55% y un 12,38%, mostrando una clara concentración de capital hacia productos relacionados con la tecnología.
5. Seguimiento on-chain
• Según Lookonchain, una ballena vendió un total acumulado de 1.107 BTC en Hyperliquid durante los últimos cinco días, por un valor aproximado de 86,76 millones de dólares, y luego compró 34.422 ETH por valor de unos 86,5 millones de dólares y los puso todos en staking.
• Según Onchain Lens, Wintermute mantiene actualmente posiciones cortas perpetuas por valor de unos 160 millones de dólares, con pérdidas no realizadas de aproximadamente 3,57 millones de dólares. Entre ellas se incluyen unos 53,05 millones de dólares en cortos de ETH, 26,66 millones en cortos de BTC y 17,84 millones en cortos de SOL.
• Según Onchain Lens, Garrett Jin ha cerrado una posición corta de ZEC mantenida durante unos tres meses, asumiendo una pérdida de aproximadamente 36,13 millones de dólares. La dirección aún mantiene alrededor de 1.330 BTC en largo, por un valor aproximado de 108 millones de dólares.
Titulares de blockchain
• El 18 de septiembre, hora del Este, los ETF de Bitcoin al contado en EE. UU. registraron entradas netas de unos 433 millones de dólares, lo que supone el segundo día consecutivo de entradas. El FBTC de Fidelity registró entradas netas de unos 311 millones de dólares, mientras que el IBIT de BlackRock registró unos 108 millones.
• El 18 de septiembre, hora del Este, los ETF de Ethereum al contado en EE. UU. registraron entradas netas de unos 144 millones de dólares, incluidos unos 114 millones en el ETHA de BlackRock. Sin embargo, los fondos registraron en conjunto salidas netas de unos 140 millones de dólares en la semana, poniendo fin a una racha de cuatro semanas de entradas.
• La Propuesta 68 de ZetaChain se aprobó con un 99,4% de apoyo. La comunidad acordó cerrar gradualmente la capa 1 existente y migrar ZETA a Solana en una proporción de 1:1. La altura de la instantánea específica y el momento del cierre aún requieren confirmación mediante propuestas posteriores.
• Según The Wall Street Journal, la plataforma estadounidense de Polymarket se enfrentó este año a al menos 10 millones de dólares en intentos de fraude. Polymarket afirmó que desde entonces ha reforzado sus sistemas antifraude y su estructura de gestión, y añadió que una revisión interna concluyó que la empresa cumplía los requisitos normativos pertinentes.
• Kalshi ha presentado una solicitud para lanzar contratos perpetuos sobre acciones individuales estadounidenses. Los productos propuestos no tienen fecha de vencimiento fija y seguirían los precios de las acciones subyacentes mediante un mecanismo de tipo de financiación. La propuesta sigue pendiente de la aprobación de la CFTC.
• Vietnam tiene previsto emitir sus primeras licencias de proveedores de servicios de criptoactivos en 2026 y está intercambiando experiencias regulatorias y de supervisión del mercado de activos digitales con la Autoridad de los Mercados Financieros de Austria.
• El proyecto de liquidación con registro distribuido Pontes del BCE está programado para lanzarse el 21 de septiembre. Al conectar las plataformas DLT del mercado con los servicios TARGET, permitirá que las transacciones relacionadas se liquiden en dinero del banco central.
• HYPE superó los 94 dólares y marcó un nuevo máximo histórico, con una subida en 24 horas que llegó a alcanzar brevemente alrededor del 9,3%. Durante el mismo período, los sectores de capa 1, DeFi y relacionados con RWA se fortalecieron de forma generalizada.
• A 18 de septiembre, los titulares de activos RWA on-chain aumentaron hasta los 4,436 millones, un 85,84% más que en el mismo período del mes anterior. La capitalización total del mercado de stablecoins fue de unos 303.350 millones de dólares.
Perspectivas institucionales · Selección diaria
• Bank of America: BofA sigue esperando que la Fed suba los tipos 25 puntos básicos tanto en octubre como en diciembre. Afirmó que el gasto nominal de los consumidores estadounidenses crece alrededor de un 6,3% interanual, todavía por encima del nivel típicamente coherente con una inflación subyacente por encima del objetivo, lo que significa que la demanda aún necesita una mayor contención.
• Goldman Sachs: Anshul Sehgal, codirector global de FICC, afirmó que, en un entorno en el que los rendimientos de los bonos del Tesoro a largo plazo se acercan al 5%, la capacidad de computación de IA, los centros de datos y las infraestructuras relacionadas siguen ofreciendo sólidas oportunidades de crecimiento. Al mismo tiempo, señaló que la presión que una política monetaria persistentemente restrictiva puede ejercer sobre el mercado de renta variable en general aún requiere atención.
• Commonwealth Bank of Australia: El jefe de investigación de materias primas, Vivek Dhar, afirmó que, tras las interrupciones en el oleoducto Este-Oeste de Arabia Saudí, la duración estimada que los inventarios mundiales de crudo y productos refinados pueden cubrir se ha reducido a unas 5-10 semanas, frente a las 15-20 semanas de hace dos semanas.
• OpenTrade: El cofundador y consejero delegado, David Sutter, afirmó que la demanda real de stablecoins en los mercados emergentes se está acelerando. Señaló que, aunque la Ley CLARITY de EE. UU. no ha avanzado recientemente, la demanda comercial de aplicaciones institucionales de DeFi y stablecoins sigue desarrollándose.
Este contenido se proporciona únicamente con fines informativos y educativos y no constituye asesoramiento de inversión relacionado con BTCC. BTCC realiza todos los esfuerzos posibles, pero no puede garantizar la veracidad, exactitud u originalidad del contenido anterior.