من يستطيع تحمل نفقات الذكاء الاصطناعي لـ"الأخوات السبع" في سوق الأسهم الأمريكية؟
 chaincatcher
بقلم: تشن لي | تحرير: يي جينيان | إنتاج: ديب ويب · تينسنت نيوز استوديو شياومان
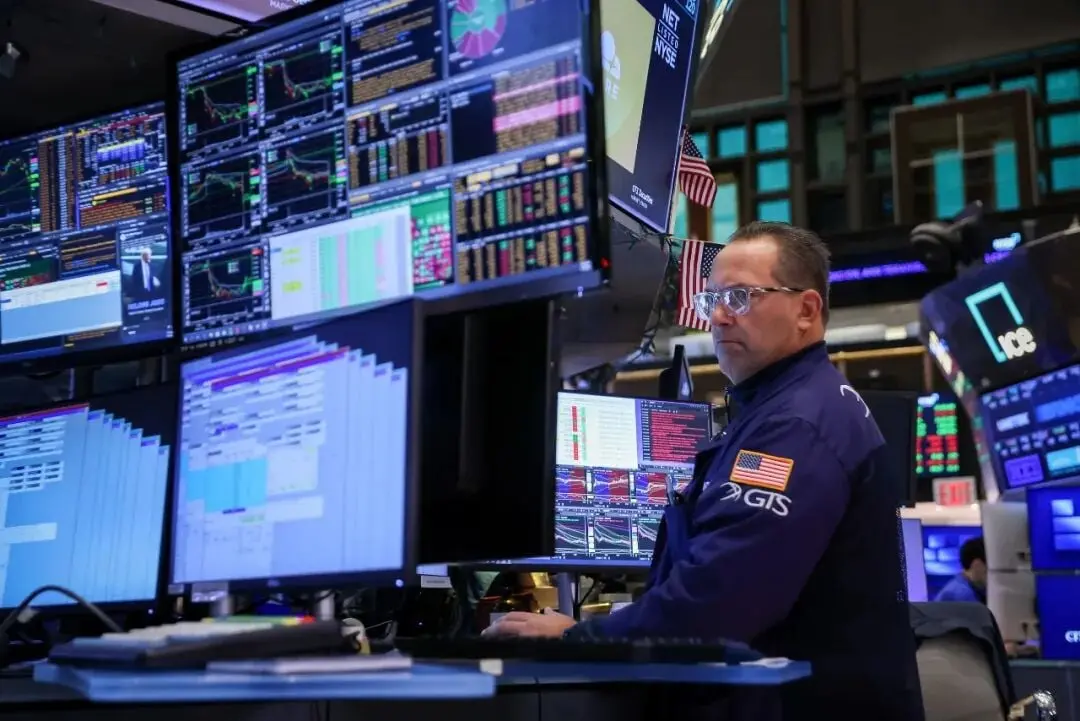
بعد انتخابات التجديد النصفي الأمريكية، انخفض تفاؤل وول ستريت بشأن الذكاء الاصطناعي بشكل حاد خلال يومين.
في 5 نوفمبر، تبخرت القيمة السوقية لـ"الأخوات السبع" في الأسهم الأمريكية بنحو 1.04 تريليون دولار في يوم واحد، لكن نسب الانخفاض تفاوتت بشكل كبير: انخفضت آبل بشكل طفيف بنسبة 1.53%، بينما هبطت تسلا بشكل حاد بنسبة 10.77%؛ وباعتبارها أكبر فائز في موجة الذكاء الاصطناعي، انخفضت إنفيديا بنسبة 9.26%، وخسرت أكثر من 440 مليار دولار من قيمتها السوقية في يوم واحد، بانخفاضات تتراوح بين 2 إلى 4 أضعاف مشتري الرقائق (مايكروسوفت، جوجل، أمازون).
كان السبب وراء هذا الانهيار هو انتخابات التجديد النصفي الأمريكية. بعد فوز الحزب الديمقراطي بالسيطرة على مجلسي الكونغرس في 3 نوفمبر، ارتفعت الأسهم الأمريكية في البداية في اليوم التالي، ولكن بحلول يوم 5 نوفمبر، بدأ المستثمرون في القلق من أن الكونغرس الجديد قد يشدد لوائح الذكاء الاصطناعي ويبطئ بناء مراكز البيانات، مما أدى إلى انخفاض مؤشر ناسداك بنسبة 5.52% في يوم واحد. في 6 نوفمبر، انتعشت أسهم التكنولوجيا، حيث ارتفع مؤشر ناسداك بنسبة 1.09%، وارتفعت إنفيديا بنسبة 2.78%، وقفزت AMD بنحو 11%، لكن آبل ومايكروسوفت واصلتا الانخفاض. ومع ذلك، سجل مؤشر ناسداك انخفاضًا تراكميًا بنسبة 3.4% خلال الأسبوع بأكمله.
في الواقع، باستثناء تسلا، لم تتدهور أساسيات العمالقة: تضاعفت إيرادات إنفيديا مقارنة بالعام السابق، وسجلت آبل رقمًا قياسيًا جديدًا للفترة نفسها، واستمرت أعمال الحوسبة السحابية لمايكروسوفت وجوجل وأمازون، وكذلك أعمال الإعلانات لشركة ميتا، في النمو.
حلل الخبير الاقتصادي سونغ تشينغ هوي أن عدم اليقين في السياسات وقلق السوق بشأن عوائد استثمارات الذكاء الاصطناعي قد تزامنا. لقد خصمت تقييمات عمالقة التكنولوجيا بالفعل النمو المرتفع للذكاء الاصطناعي بشكل كبير، لكن الاستثمارات الضخمة لم تترجم بعد إلى أرباح معادلة. في الربع الثالث من هذا العام، واصلت مايكروسوفت وجوجل وأمازون وميتا زيادة الاستثمارات في مراكز البيانات والبنية التحتية الأخرى، حيث تجاوز معدل نمو النفقات الرأسمالية معدل نمو التدفق النقدي التشغيلي بكثير.
كل مبلغ ضخم ينفقه العمالقة يساهم في إيرادات إنفيديا. بمجرد أن "ينفد المال" من المشترين، إلى متى يمكن أن يستمر النمو المرتفع لإنفيديا؟
إذا توقف بناء مراكز البيانات، سيكون "بائعو المجارف" الأكثر تضررًا
تعتمد الإجابة على هذا السؤال بشكل أساسي على ما إذا كان يمكن بناء مراكز البيانات كما هو مخطط لها. بعد الانتخابات، بالإضافة إلى المخاوف بشأن إمكانية استرداد استثمارات الذكاء الاصطناعي، هناك طبقة أخرى من القلق في السوق: هل ستبطئ السياسات التنظيمية للكونغرس الجديد والحكومات المحلية بناء مراكز البيانات؟ بالمقارنة مع عمالقة الحوسبة السحابية، فإن إنفيديا، التي تعتمد على المشتريات من المصب، أكثر حساسية لهذا التغيير.
الشكل: حالة المقترحات التقييدية بشأن تنظيم مراكز البيانات في الولايات المتحدة وتوزيع تخطيط القدرة الحاسوبية
اقترب صافي ربح إنفيديا في الربع الأخير من 60 مليار دولار، وتقدر أن الإيرادات ستزيد بنسبة 12% أخرى على أساس ربع سنوي في الموسم المقبل. ومع ذلك، فإن أكثر من 90% من إيراداتها تعتمد بشكل كبير على مراكز البيانات. في هيكل عملائها، يمثل عمالقة الحوسبة السحابية والشركات الناشئة في مجال الذكاء الاصطناعي، وكذلك العملاء الحكوميون والمؤسساتيون، النصف لكل منهما، والأخيرة تنمو بشكل أسرع. يحدد هذا النموذج أن أداء إنفيديا مرتبط ارتباطًا وثيقًا بوتيرة البنية التحتية في المصب: إذا تم بناء مراكز البيانات بسرعة، ستزداد الشحنات؛ وإذا تعرقل التقدم، فلا يمكن إلا تأجيل الطلبات.
أدخلت هذه الانتخابات متغيرات في هذه المرحلة. في يوم التصويت، من بين 41 اقتراحًا محليًا متعلقًا بمراكز البيانات في 10 ولايات أمريكية، كانت نتائج التصويت لـ 40 منها تميل إلى تقييد تطوير مراكز البيانات، مع تمرير 27 اقتراحًا تقييديًا أو معارضًا. حتى أن حاكم تكساس الديمقراطي المنتخب حديثًا، إينوهوسا (Inohosa)، وعد خلال الحملة بتعليق بناء مراكز البيانات بالكامل حتى يتم سن تشريعات محددة.
وفقًا لشركة أبحاث أشباه الموصلات SemiAnalysis، فإن معظم مراكز البيانات المقرر تسليمها في عام 2027 قد بدأت بالفعل في البناء، والتأثير الحقيقي لهذه الانتخابات يكمن في التخطيط لعام 2028، حيث تمثل تكساس وحدها ما يقرب من 30% من سعة القدرة الحاسوبية الجديدة في الولايات المتحدة في عام 2028. قد تؤثر تغييرات السياسة الناتجة عن الانتخابات بشكل أساسي على توقعات نمو إنفيديا لعام 2028 وما بعده.
إذا تأخرت المشاريع، فلن يكون التأثير على طرفي سلسلة التوريد متساويًا: يمكن للمشترين تأجيل بعض النفقات الرأسمالية، بينما قد تواجه إنفيديا خطر تأخير تسليم طلبات الرقائق. أظهر سوق 4 نوفمبر هذا التباعد بالفعل: وفقًا لتقارير وسائل الإعلام الأجنبية، في اليوم الذي راهن فيه المستثمرون على خفض العمالقة للإنفاق على الذكاء الاصطناعي، ارتفعت مايكروسوفت وأمازون عكس الاتجاه بنحو 6%، بينما انخفضت إنفيديا وحدها.
في اليوم الخامس، امتدت موجة البيع إلى سلسلة توريد الذكاء الاصطناعي بأكملها. وسط الأداء الضعيف لشركة كوالكوم ومخاوف السوق من أن السياسات ستبطئ البنية التحتية للذكاء الاصطناعي، انهار مؤشر فيلادلفيا لأشباه الموصلات بنسبة 12% في يوم واحد، وهو انخفاض تجاوز بكثير شركات الحوسبة السحابية.
لكن هذا لا يعني أن الطلب على القدرة الحاسوبية قد بلغ ذروته. يذكر سونغ تشينغ هوي أن التداول البرمجي، والصناديق ذات الرافعة المالية، والتحوط بالخيارات يمكن أن تضخم التقلبات قصيرة الأجل بشكل كبير، وأن الانهيار في يوم واحد لا يمثل خسارة متناسبة في القيمة الجوهرية للشركة. في اليوم السادس، انتعشت إنفيديا بنسبة 2.78%، لكنها لم تسترد بعد انخفاض اليوم السابق البالغ 9.26%. سيصبح التقرير المالي ربع السنوي القادم المقرر في 17 نوفمبر نافذة مهمة للسوق لتقييم آفاق نموها.
على النقيض من ذلك، تقع آبل وتسلا في طرفي نقيض من هذه السلسلة المنطقية. يشير سونغ تشينغ هوي إلى أن منطق النمو للشركتين مختلف تمامًا عن شركات البنية التحتية للذكاء الاصطناعي: تعتمد قاعدة أرباح آبل على الهواتف والخدمات، مع اعتماد قليل نسبيًا على بناء مراكز البيانات، مما يجعلها أكثر مرونة في مواجهة الانخفاضات؛ بينما شهدت تسلا أكبر انخفاض، متأثرة أيضًا باستثمارات ماسك السياسية. كان ماسك قد استثمر سابقًا أكثر من 400 مليون دولار لدعم الحزب الجمهوري، وبعد فوز الديمقراطيين، قد يواجه مشهده التجاري مزيدًا من التدقيق التنظيمي. في غضون يومين بعد الانتخابات، تبخرت القيمة السوقية المجمعة لتسلا وسبيس إكس بأكثر من 400 مليار دولار.
من سيدفع الفاتورة الضخمة التالية؟
ما إذا كان يمكن تحقيق مراكز البيانات يعتمد في النهاية على التمويل. يتحمل هذا رأس المال الضخم بشكل أساسي المشترون الأساسيون لإنفيديا، وهم مايكروسوفت وجوجل وأمازون وميتا. تُظهر أحدث التقارير المالية أن الشركات الأربع لا تزال تزيد استثماراتها في الذكاء الاصطناعي، لكنها لم تعد قادرة على الاعتماد فقط على التدفق النقدي الذاتي لدعمها.
قبل عام، تجاوز التدفق النقدي التشغيلي المجمع لهذه الشركات الأربع نفقات الأصول الثابتة بنحو 61.7 مليار دولار؛ وفي الربع الثالث من هذا العام، تحول هذا الفائض إلى عجز يبلغ حوالي 26.4 مليار دولار.
هذا ليس لأن الذكاء الاصطناعي غير مربح؛ بل كان الربح التشغيلي لجوجل كلاود في الربع الثالث ثلاثة أضعاف الربح في الفترة نفسها من العام الماضي، وزاد الربح التشغيلي لـ AWS من 11.4 مليار دولار إلى 17.8 مليار دولار، ونمت إيرادات مايكروسوفت أزور بنسبة 48%.
تنشأ الفجوة من التوقيت: يجب دفع أموال بناء مراكز البيانات مقدمًا، بينما لا يمكن استرداد الإيرادات إلا بعد سنوات. على سبيل المثال، لدى جوجل طلبات سحابية بقيمة 561 مليار دولار، أكثر من 55% منها لن يتم الاعتراف بها كإيرادات لمدة عامين، لكن التزاماتها المستقبلية الموقعة للمشتريات تبلغ 924 مليار دولار، أي 1.65 مرة من الطلبات.
وتعتمد المدفوعات المقدمة بشكل متزايد على الاقتراض. زادت جوجل ديونها طويلة الأجل من حوالي 20 مليار دولار إلى 125 مليار دولار في غضون عام وأطلقت خطة إصدار أسهم تتجاوز 80 مليار دولار؛ وتحول التدفق النقدي الحر لأمازون من تدفق صافٍ داخلي قدره 14.8 مليار دولار خلال الـ 12 شهرًا الماضية إلى تدفق صافٍ خارجي قدره 42.4 مليار دولار، معتمدة بشكل أساسي على إصدار السندات لتعويض الفرق. كان التدفق النقدي الحر لميتا سلبيًا لأول مرة منذ أكثر من عقد، وأصبح مستوى تداول سنداتها طويلة الأجل الآن مشابهًا للعديد من الشركات ذات التصنيف BBB.
تعتقد Invesco أن هذا يعكس مخاوف المستثمرين بشأن الإنفاق المفرط وعدم اليقين في تحقيق الدخل من الذكاء الاصطناعي. من بين الأربعة، لا تزال مايكروسوفت فقط لديها حوالي 18.6 مليار دولار من التدفق النقدي الحر ولم تصدر سندات واسعة النطاق في السنوات الأخيرة. وفقًا لإحصاءات بنك أوف أمريكا، من المتوقع أن تصدر مزودات الحوسبة السحابية الخمس الكبرى حوالي 121 مليار دولار من السندات الدولارية بحلول عام 2025، أي أكثر من أربعة أضعاف متوسط السنوات الخمس السابقة.
مع توسع نطاق التمويل الخارجي، بدأت تكاليف التمويل أيضًا في أن تصبح عاملًا مهمًا يؤثر على وتيرة توسع مراكز البيانات. صرح سونغ تشينغ هوي أن التضخم المستمر وأسعار الفائدة المرتفعة سيدفعان تكاليف التمويل إلى الارتفاع، ويجب على المشاريع التي تعتمد على التمويل الخارجي ولها دورات عائد طويلة أن تبطئ التوسع بشكل مناسب. حاليًا، لا يزال العائد على سندات الخزانة الأمريكية لأجل 10 سنوات فوق 4.8%. الموافقة هي عقبة أخرى. أشارت SemiAnalysis إلى أنه بينما يستطيع العمالقة تحمل التكاليف الناتجة عن اللوائح الجديدة، فإن هذا لا يعني أنهم يستطيعون تسليم القدرة الحاسوبية في الوقت المحدد، كما يصعب نقل المشاريع المتوقفة بسبب أوامر التعليق بسرعة إلى ولايات أخرى.
الأكثر تضررًا هم عملاء إنفيديا الأسرع نموًا. أشار بان هي لين، عضو لجنة خبراء اقتصاد المعلومات والاتصالات بوزارة الصناعة وتكنولوجيا المعلومات، إلى أن شركات النماذج الكبيرة غير المدرجة مثل OpenAI وAnthropic تعتمد بشكل كبير على التمويل الخارجي. إذا ظلت أسعار الفائدة مرتفعة وتشددت اللوائح، ستزداد صعوبات تمويلها اللاحقة بشكل كبير.
هذا هو بالضبط سبب انخفاض إنفيديا أكثر من مشتريها. يعتقد نايجل جرين، الرئيس التنفيذي لمجموعة deVere، أن المستثمرين سيقومون بعد ذلك بفحص كل شركة لمعرفة من يمكنه حقًا تحويل استثمارات الذكاء الاصطناعي إلى إيرادات.
في 6 نوفمبر، على الرغم من انتعاش إنفيديا، إلا أنها لم تسترد معظم خسائر اليوم السابق. بالمقارنة مع نموذج أرباح آبل المستقل نسبيًا عن البنية التحتية للذكاء الاصطناعي، يعتمد النمو المرتفع لإنفيديا بشكل أكبر على الاستثمارات المستمرة من المصب. مدى سرعة بناء المشترين لمراكز البيانات سيؤثر بشكل مباشر على الجولة التالية من النمو لهذا "بائع المجارف".
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.