


تحليل Bernstein: وكلاء الذكاء الاصطناعي الاستهلاكيون أصبحوا اتجاهًا، فمن الأكثر عرضة للخطر في القطاع المالي؟
 Blockbeats
ملخص سريع:
· أول ما يضربه وكلاء الذكاء الاصطناعي ليس المنتجات المالية نفسها، بل "خمول المستهلك" الذي اعتمد عليه القطاع المالي طويلًا. تجديد التأمين، الودائع منخفضة الفائدة، النقد الخامل لدى الوسطاء، وبطاقة الائتمان المفضلة قد تتعرض جميعها لضغوط بسبب المقارنة الآلية وتحسين الأموال.
· العائق الحقيقي ليس تقنيًا، بل يتعلق بالصلاحيات والثقة والمسؤولية. البنوك والوسطاء وشركات التأمين ما زالت تسيطر على الحسابات ومداخل البيانات، والمستهلكون يفضلون أن يساعدهم الذكاء الاصطناعي في "اتخاذ القرار" بدلًا من التشغيل المستقل الكامل.
· التأثير لن يحدث بالتساوي. الأعمال التي تعتمد على ولاء المستخدم وتكاليف التحويل ستواجه ضغوطًا أكبر، بينما قد تستفيد شبكات الدفع مثل Visa وMastercard من زيادة الطلب على التحقق من الهوية، والترميز، وإدارة المخاطر، ومعالجة النزاعات.
· أهم نقطة للمتابعة لاحقًا هي ما إذا كان الوكلاء سيحصلون فعلًا على "سلطة التنفيذ". يشمل ذلك درجة تفويض المستهلك، وما إذا كانت المؤسسات المالية ستفتح واجهات البيانات، وما إذا كانت مؤشرات مثل تجديد التأمين، وثبات الودائع، وcash sweep ستبدأ في التغير.
ملاحظة المحرر: وكلاء الذكاء الاصطناعي الاستهلاكيون ينتقلون من "الإجابة على أسئلة المستخدمين" إلى "إنجاز المهام نيابة عنهم". ذكرت Bernstein في تقريرها الأخير أن Muse تصدرت متجر التطبيقات الأمريكي بعد إطلاقها بسرعة، وبلغت التنزيلات نحو 2.8 مليون، وبدأ المستخدمون في استخدامها لحجز الخدمات، وإلغاء الاشتراكات، ومقارنة التأمين، وملء النماذج، والتواصل مع خدمة العملاء. في الوقت نفسه، شهدت أسهم مالية تعتمد على ولاء المستهلك واحتكاك العمليات انخفاضًا ملحوظًا.
القلق الأكثر وضوحًا في السوق هو ما إذا كان وكلاء الذكاء الاصطناعي سيتجاوزون البنوك وشركات التأمين والوسطاء وبطاقات الائتمان مباشرة. لكن ما تناقشه Bernstein ليس مجرد "استبدال تقني" بسيط، بل سؤال أكثر جوهرية: إذا استطاع الذكاء الاصطناعي مقارنة الأسعار وتبديل المنتجات ونقل الأموال باستمرار نيابة عن المستهلك، فهل ستبدأ أرباح القطاع المالي المبنية على خمول المستهلك واحتكاك المعلومات وتكاليف التحويل في الانضغاط؟
يرى التقرير أن تجديد التأمين، والودائع المصرفية، والنقد الخامل لدى الوسطاء، ومكانة "البطاقة المفضلة" لبطاقات الائتمان قد تتأثر جميعها. لكن هذا لا يعني أن الوكلاء سيستولون على القرارات المالية بالكامل قريبًا. المؤسسات المالية ما زالت تسيطر على الحسابات والبيانات وصلاحيات المعاملات، والمستهلكون ليسوا بالضرورة مستعدين لتسليم أموالهم بالكامل للذكاء الاصطناعي، كما أن أطر المسؤولية والتنظيم لم تواكب التطور التقني بعد.
لذلك، قد لا يكون تأثير هذه الموجة من الوكلاء على القطاع المالي انقلابًا شاملًا، بل إعادة توزيع للقيمة: كلما زاد اعتماد النشاط على "عدم تحرك" المستهلك لتحقيق الربح، زاد الضغط المحتمل؛ وكلما زادت قدرة البنية التحتية على توفير التحقق من الهوية وأمان الدفع وإدارة المخاطر وواجهات البيانات، زادت أهميتها.
فيما يلي ترجمة النص الأصلي:
بعد إطلاق Muse، بدأت الأسواق المالية سريعًا في تداول سؤال جديد: إذا كان لدى المستهلك وكيل ذكاء اصطناعي يمكنه مقارنة الأسعار وتبديل المنتجات وإلغاء الاشتراكات وحتى نقل الأموال باستمرار نيابة عنه، فكيف ستحتفظ المؤسسات المالية التقليدية بعملائها؟
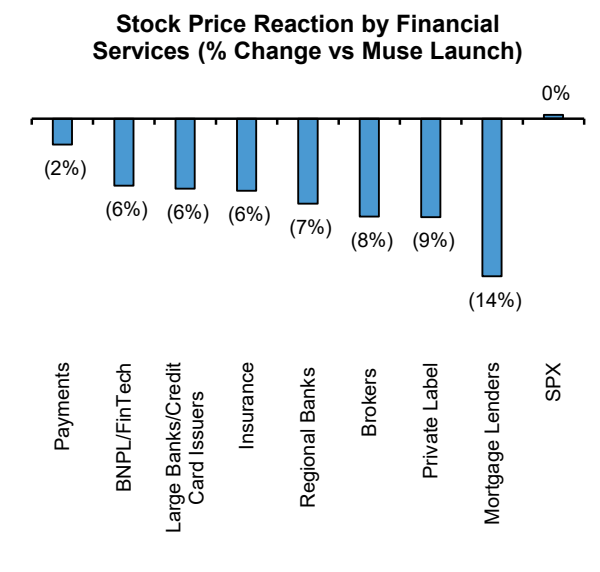
تُظهر إحصاءات Bernstein أنه منذ إطلاق Muse، شهدت شركات التأمين والبنوك الكبرى ومصدرو بطاقات الائتمان والبنوك الإقليمية والوسطاء ومؤسسات الرهن العقاري انخفاضات متفاوتة، وكانت شركات الرهن العقاري الأكثر تضررًا؛ بينما كان التأثير على قطاع المدفوعات محدودًا نسبيًا.
المنطق وراء رد فعل السوق هذا ليس معقدًا.
جزء كبير من أرباح القطاع المالي لا يأتي من اتخاذ المستهلكين قرارات خاطئة في كل مرة، بل من أن المستهلكين لا يحسّنون خياراتهم باستمرار.
وما قد يغيره وكلاء الذكاء الاصطناعي هو هذا بالضبط.
أول ما يمسه وكلاء الذكاء الاصطناعي هو "خمول المستهلك" في القطاع المالي
التأمين هو المثال الأكثر وضوحًا.
كثير من المستخدمين يجددون وثائقهم مباشرة عند انتهاء صلاحيتها، بدلًا من مقارنة الأسعار والتغطية ومنتجات الشركات المختلفة كل عام. وطالما استمر هذا الجمود في التجديد، تمتلك شركات التأمين مساحة تسعير معينة.
البنوك والوسطاء لديهم منطق مماثل.
المستهلكون لا يقارنون أسعار الفائدة على الودائع بين البنوك المختلفة يوميًا، ولا يعالجون النقد الخامل في حسابات الوساطة باستمرار. لذلك، يمكن للودائع منخفضة العائد أن تبقى في البنوك لفترة طويلة، ويحقق الوسطاء دخلًا من أعمال مثل cash sweep (تجميع النقد الخامل).
صناعة بطاقات الائتمان تعتمد على عادة أخرى.
غالبًا ما يستخدم المستهلكون نفس بطاقة الائتمان لفترة طويلة، وتُعرف هذه المكانة "الافتراضية لاستخدام بطاقة معينة أولًا" عادة باسم top-of-wallet. تحول البنوك البطاقة إلى الخيار الافتراضي عند الدفع من خلال النقاط والاسترداد النقدي وعادات الاستخدام الطويلة.
يمكن لوكلاء الذكاء الاصطناعي إضعاف هذه المزايا في آن واحد.
إذا استطاع الوكيل مقارنة عروض التأمين تلقائيًا، والبحث الفوري عن عوائد إيداع أعلى، ونقل النقد الخامل لدى الوسيط إلى منتجات ذات عائد أعلى، أو مقارنة الاسترداد النقدي والنقاط وأسعار الفائدة لبطاقات الائتمان المختلفة قبل كل عملية شراء، فإن عملية "البحث – المقارنة – التحويل" التي كانت تتطلب جهدًا نشطًا من المستهلك ستُضغط بشكل كبير.
لذلك ترى Bernstein أن إدارة النقد الآلية قد تجعل انتقال الودائع أسهل، مما يرفع تكاليف تمويل البنوك ويضغط على هوامش الفائدة الصافية؛ وقد يتعرض دخل cash sweep لدى الوسطاء لضغوط؛ وقد يفقد مصدرو بطاقات الائتمان جزءًا من مزايا top-of-wallet وعادات الاستخدام الطويلة.
ما يتغير هنا ليس بالضرورة المنتجات المالية نفسها، بل أن تكلفة تحسين المستهلك للمنتجات المالية آخذة في الانخفاض.
في الماضي، كان المستهلك يحتاج إلى استثمار الوقت والجهد لتغيير التأمين سنويًا، ومقارنة أسعار الفائدة في خمسة بنوك، والبحث عن أعلى استرداد نقدي لبطاقات الائتمان؛ إذا كان الوكيل يستطيع إنجاز هذه الأمور باستمرار في الخلفية، فإن القيمة الاقتصادية لـ"كسل المستخدم عن التبديل" قد تنخفض.
لكن قدرة الوكيل على الفعل لا تعني أن لديه صلاحية الفعل
إذا واصلنا هذا المنطق، فمن السهل الوصول إلى استنتاج متطرف: سيتجاوز وكلاء الذكاء الاصطناعي في النهاية البنوك وشركات التأمين والوسطاء، ويتخذون جميع القرارات المالية مباشرة نيابة عن المستهلك.
ترى Bernstein أن الأمر ليس بهذه البساطة.
يواجه الوكلاء الخارجيون تناقضًا أساسيًا: بدون تعاون التجار والمؤسسات المالية، يصعب عليهم إتمام المعاملات المعقدة فعلًا؛ لكن إذا كان فتح الوصول يعني فقدان علاقات العملاء أو مداخل المعاملات أو جزء من الإيرادات، فلا سبب لدى المؤسسات المالية للتعاون دون شروط.
ما زالت البنوك والوسطاء وشركات التأمين تسيطر على عدة نقاط تحكم رئيسية: تسجيل الدخول إلى الحساب، والتحقق من الهوية، وصلاحيات البيانات، والعروض الرسمية، وأهلية المستخدم لمنتج معين.
ولهذا بدأت بعض المنصات بالفعل في تقييد وصول الوكلاء.
ذكرت Bernstein أن Amazon اختارت حظر Muse، وكان هناك خلاف بين الطرفين حول تعريف هوية الوكيل واستخدام بيانات اعتماد تسجيل دخول المستخدم؛ كما قيدت منصة مقارنة التأمين Insurify قيام Muse بجمع العروض، بحجة أن التأمين ليس مجرد مقارنة أسعار بسيطة — فإلى جانب القسط، هناك مبالغ التغطية، والخصومات، وشروط الخصم، وأهلية التأمين، والإفصاحات التنظيمية، وكمية كبيرة من المعلومات. إذا قدم الوكيل في النهاية "أقل سعر" فقط، فقد لا يحصل المستهلك على منتج قابل للمقارنة فعلًا.
هذا يعني أن العائق الأساسي للوكلاء الماليين يتحول من "هل يستطيع النموذج فعل ذلك" إلى "من يسمح له بفعله".
البيانات هي أهم عتبة. تسيطر المؤسسات المالية على مصادقة الحساب وبيانات الحساب وصلاحيات مشاركة البيانات، لذلك تطرح Bernstein احتمالًا معاكسًا لـ"فرض منصات الذكاء الاصطناعي رسومًا على البنوك": هل ستفرض البنوك مستقبلًا رسوم وصول إلى البيانات على الوكلاء؟
يذكر التقرير أن قواعد الخدمات المصرفية المفتوحة الأمريكية بموجب القسم 1033 كانت تهدف في الأصل إلى مطالبة البنوك بتوفير بيانات الحساب مجانًا للمستهلكين والأطراف الثالثة المصرح لها عبر واجهات برمجة تطبيقات آمنة؛ ثم تعثرت القواعد ذات الصلة، وبدأ JPMorgan بعد ذلك في فرض رسوم على مجمعي البيانات مقابل الوصول إلى بيانات العملاء. ترى Bernstein أنه من المرجح ظهور المزيد من الحظر واتفاقيات الرسوم وسيطرة المؤسسات المالية النشطة على المعلومات التي تعرضها للوكلاء فيما يتعلق بالوصول إلى البيانات مستقبلًا.
حتى لو توفرت التقنية وواجهات البيانات، فإن المستهلك نفسه قيد آخر.
أظهر استطلاع أجراه TD Bank عام 2026 على أكثر من 2500 مستهلك أمريكي أن 55% يستخدمون الذكاء الاصطناعي بالفعل للمساعدة في إدارة الشؤون المالية الشخصية، لكن 18% فقط مستعدون للسماح للذكاء الاصطناعي باتخاذ قرارات مالية مهمة بشكل مستقل. من الواضح أن المستهلكين يتقبلون أكثر نموذج "الذكاء الاصطناعي يقدم النصيحة والإنسان يحتفظ بالقرار النهائي".
استطلاعات أخرى أظهرت نتائج مماثلة. أظهر استطلاع ACI Worldwide وYouGov أن 7% فقط من المستهلكين الأمريكيين والبريطانيين مستعدون للسماح لمساعد الذكاء الاصطناعي بالشراء مباشرة دون موافقة؛ وأظهر استطلاع Accenture أن 32% مستعدون للسماح للوكيل باتخاذ قرارات شراء ضمن نطاق محدد، لكن عند الدفع الفعلي، 12% فقط مستعدون للسماح للوكيل بالتصرف باستقلالية كاملة.
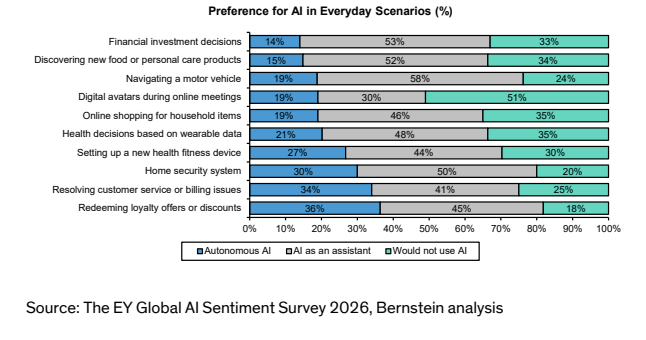
لذلك، فإن الشكل الأقرب للتبني الواسع للوكلاء الماليين قد لا يكون الاستقلالية الكاملة، بل: الذكاء الاصطناعي ينجز البحث والمقارنة والتصفية والتحضير للتنفيذ، ويحتفظ الإنسان بحق التأكيد في القرارات المالية الرئيسية وعمليات الدفع.
والأكثر إزعاجًا، أنه بمجرد أن يبدأ الوكيل فعلًا في تنفيذ المعاملات، ستظهر مشكلات المسؤولية.
هل يمكن لطلب القرض الذي يقدمه الوكيل أن يمثل تفويضًا فعالًا من المستهلك؟ إذا استخدم الوكيل بيانات قديمة واختار للمستخدم منتجًا مؤهلًا تقنيًا لكنه غير مناسب له، فمن يتحمل الخسارة: شركة النموذج أم المؤسسة المالية أم المستهلك؟ وإذا بدأ الوكيل في مقارنة منتجات التأمين أو الاستثمار والتوصية بها بنشاط، ففي أي الحالات يشكل ذلك نصيحة مالية خاضعة للتنظيم؟
تلخص Bernstein هذه المشكلات غير المحلولة في عدة جوانب: التفويض، وتحديد الهوية، والنصيحة المالية، والتراخيص، والوصول إلى البيانات، وتحديد المسؤولية.
لذلك، قد يكون أكبر فرق بين الخدمات المالية والتجارة الإلكترونية العادية هو: من السهل أن تدع الوكيل يحجز وجبة للمستخدم، لكن جعله يوزع الأصول أو يتقدم بطلب قرض أو يشتري تأمينًا يتطلب حل منظومة كاملة من الصلاحيات والثقة والمسؤولية.
التأثير لن يحدث بالتساوي: Visa وMastercard قد تستفيدان بدلًا من ذلك
ولهذا السبب تحديدًا، لن يتوزع تأثير وكلاء الذكاء الاصطناعي على القطاع المالي بالتساوي. إذا كانت الشركة تعتمد أساسًا على خمول المستهلك أو تكاليف تحويل المنتجات أو عادات الاستخدام الطويلة لتحقيق الربح، فقد يضعف ظهور الوكلاء بعض مزاياها.
لكن بالنسبة لشركات البنية التحتية المسؤولة عن حل مشكلات التحقق من الهوية وأمان الدفع ومسؤولية المعاملات، قد يكون المنطق معاكسًا تمامًا.
Visa وMastercard من أبرز الأمثلة التي تراهن عليها Bernstein.
بديهيًا، إذا استطاع وكيل الذكاء الاصطناعي الدفع بشكل مستقل، فقد يبدو أن شبكات البطاقات يمكن تجاوزها. لكن Bernstein ترى أن التجارة الوكيلية تشكل عاملًا إيجابيًا لـVisa وMastercard.
السبب هو أنه عندما يتحول الدفع من "تشغيل بشري مباشر" إلى "آلة تمثل الإنسان"، تزداد مشكلات الثقة التي يحتاج نظام الدفع بأكمله إلى حلها: من يبدأ المعاملة؟ ومن يمثل؟ وهل حصل على تفويض؟ وما المبلغ المسموح بدفعه؟ وكيف تُعالج حالات الاحتيال أو النزاعات عند حدوثها؟
كل هذا يتطلب آليات أكثر تعقيدًا للتحقق من الهوية وإدارة المخاطر والترميز ومعالجة النزاعات.
الترميز هنا (Tokenization) يعني استخدام بيانات اعتماد رقمية مولدة خصيصًا بدلًا من رقم البطاقة الحقيقي لإتمام الدفع. وفي سيناريو الوكلاء، يمكن لهذه الرموز أن تحمل معلومات إضافية عن هوية طرف المعاملة وسياق الاستخدام ونطاق التفويض.
أطلقت Visa بالفعل Visa Intelligent Commerce، وأطلقت Mastercard أيضًا Mastercard Agent Pay. ترى Bernstein أنه مع زيادة معاملات الوكلاء، قد تصبح هذه الرموز الوكيلية وقدرات الهوية وإدارة المخاطر الكامنة خلفها أكثر أهمية.
وهذا يفسر لماذا قد يختلف تأثير ذلك على البنوك المصدرة وشبكات البطاقات.
قد تضعف ميزة top-of-wallet الأصلية للبنوك المصدرة لأن الوكيل يعيد مقارنة المكافآت وأسعار الفائدة في كل مرة؛ لكن شبكات المعاملات والتحقق من الهوية وإدارة المخاطر ومعالجة النزاعات التي توفرها Visa وMastercard قد تصبح أكثر أهمية بسبب زيادة المعاملات الآلية.
المنطق نفسه ينطبق على مزودي خدمات الدفع مثل Adyen وStripe، أي Payment Service Provider.
كلما زاد عدد الوكلاء، زادت تعقيد المنصات والبروتوكولات وواجهات الدفع التي يحتاج التجار إلى التوافق معها. ترى Bernstein أن مزودي خدمات الدفع الحديثين يمكنهم مساعدة التجار في التعامل الموحد مع قنوات الوكلاء المختلفة، مما قد يخلق مساحة جديدة للتميز. أطلقت Adyen بالفعل Adyen Agentic، مما يتيح للشركات عدم إعادة بناء نظام تجاري كامل لكل منصة ذكاء اصطناعي.
موقع PayPal أكثر حساسية.
إذا كان الوكيل يعالج الدفع نيابة عن المستخدم، فقد تنخفض قيمة المحافظ الرقمية السابقة في تقليل احتكاك Guest Checkout؛ لكن من ناحية أخرى، يمكن للمحافظ الرقمية توسيع دورها ليشمل الثقة والحماية من الاحتيال ومعالجة النزاعات واكتشاف العروض وتحسين طرق الدفع.
لذلك، لا يقضي الوكيل بالضرورة على الطبقة الوسيطة للدفع. بل من المرجح أن يغير أسباب وجود الطبقات الوسيطة المختلفة.
ما يجب مراقبته فعلًا بعد ذلك: من يملك "سلطة التنفيذ" للوكلاء
أثبت النمو السريع لـMuse أن الوكلاء الاستهلاكيين يمكنهم اكتساب عدد كبير من المستخدمين في وقت قصير جدًا. لكن بالنسبة للقطاع المالي، قد لا يكون ذكاء النموذج نفسه هو المتغير الأهم في المرحلة المقبلة.
ما يحتاج فعلًا إلى المراقبة هو ثلاثة أسئلة.
أولًا، هل سينتقل المستهلكون تدريجيًا من "السماح للذكاء الاصطناعي بتقديم النصيحة" إلى "السماح له بالتنفيذ المباشر".
ثانيًا، كيف ستتعامل البنوك والوسطاء وشركات التأمين مع طلبات وصول الوكلاء إلى البيانات والحسابات — هل ستقيدها أم تفرض رسومًا أم تتعاون أم تطلق وكلاءها الخاصين.
ثالثًا، وهو الأهم، هل ستبدأ المؤشرات التشغيلية الحقيقية مثل معدلات تجديد التأمين، وثبات الودائع المصرفية، وأرصدة cash sweep لدى الوسطاء، وtop-of-wallet لبطاقات الائتمان في التغير المستمر بسبب انتشار الوكلاء.
فقط عندما تتغير هذه المؤشرات فعلًا، ينتقل تأثير وكلاء الذكاء الاصطناعي على نماذج الأعمال المالية من التوقعات السوقية إلى المستوى التشغيلي.
لذلك، فإن السؤال الحقيقي الذي يطرحه تقرير Bernstein ليس "هل سيقلب الذكاء الاصطناعي القطاع المالي؟"، بل: عندما يمتلك المستهلك لأول مرة وكيلًا يمكنه البحث على مدار الساعة عن أسعار أقل وعوائد أعلى وشروط أفضل نيابة عنه، أي أرباح القطاع المالي مبنية أساسًا على كسل المستهلك السابق عن التحرك؟
وفي الوقت نفسه، ستزداد أهمية الشركات التي تسيطر فعلًا على أنظمة الهوية والبيانات والدفع والمسؤولية. وقد يكون هذا هو المكان الذي يحتاج فيه القطاع المالي فعلًا إلى إعادة التسعير في عصر الوكلاء.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.