


بروتوكول DeFi العريق الذي بلغت قيمته 7 مليارات دولار يقرر الإغلاق
 Blockbeats
العنوان الأصلي: «بروتوكول DeFi العريق الذي بلغت قيمته 7 مليارات دولار يقرر الإغلاق»
الكاتب الأصلي: Azuma، Odaily News
يستعد Balancer، الذي كان يومًا رائدًا في مجال DeFi، لإنهاء عملياته.
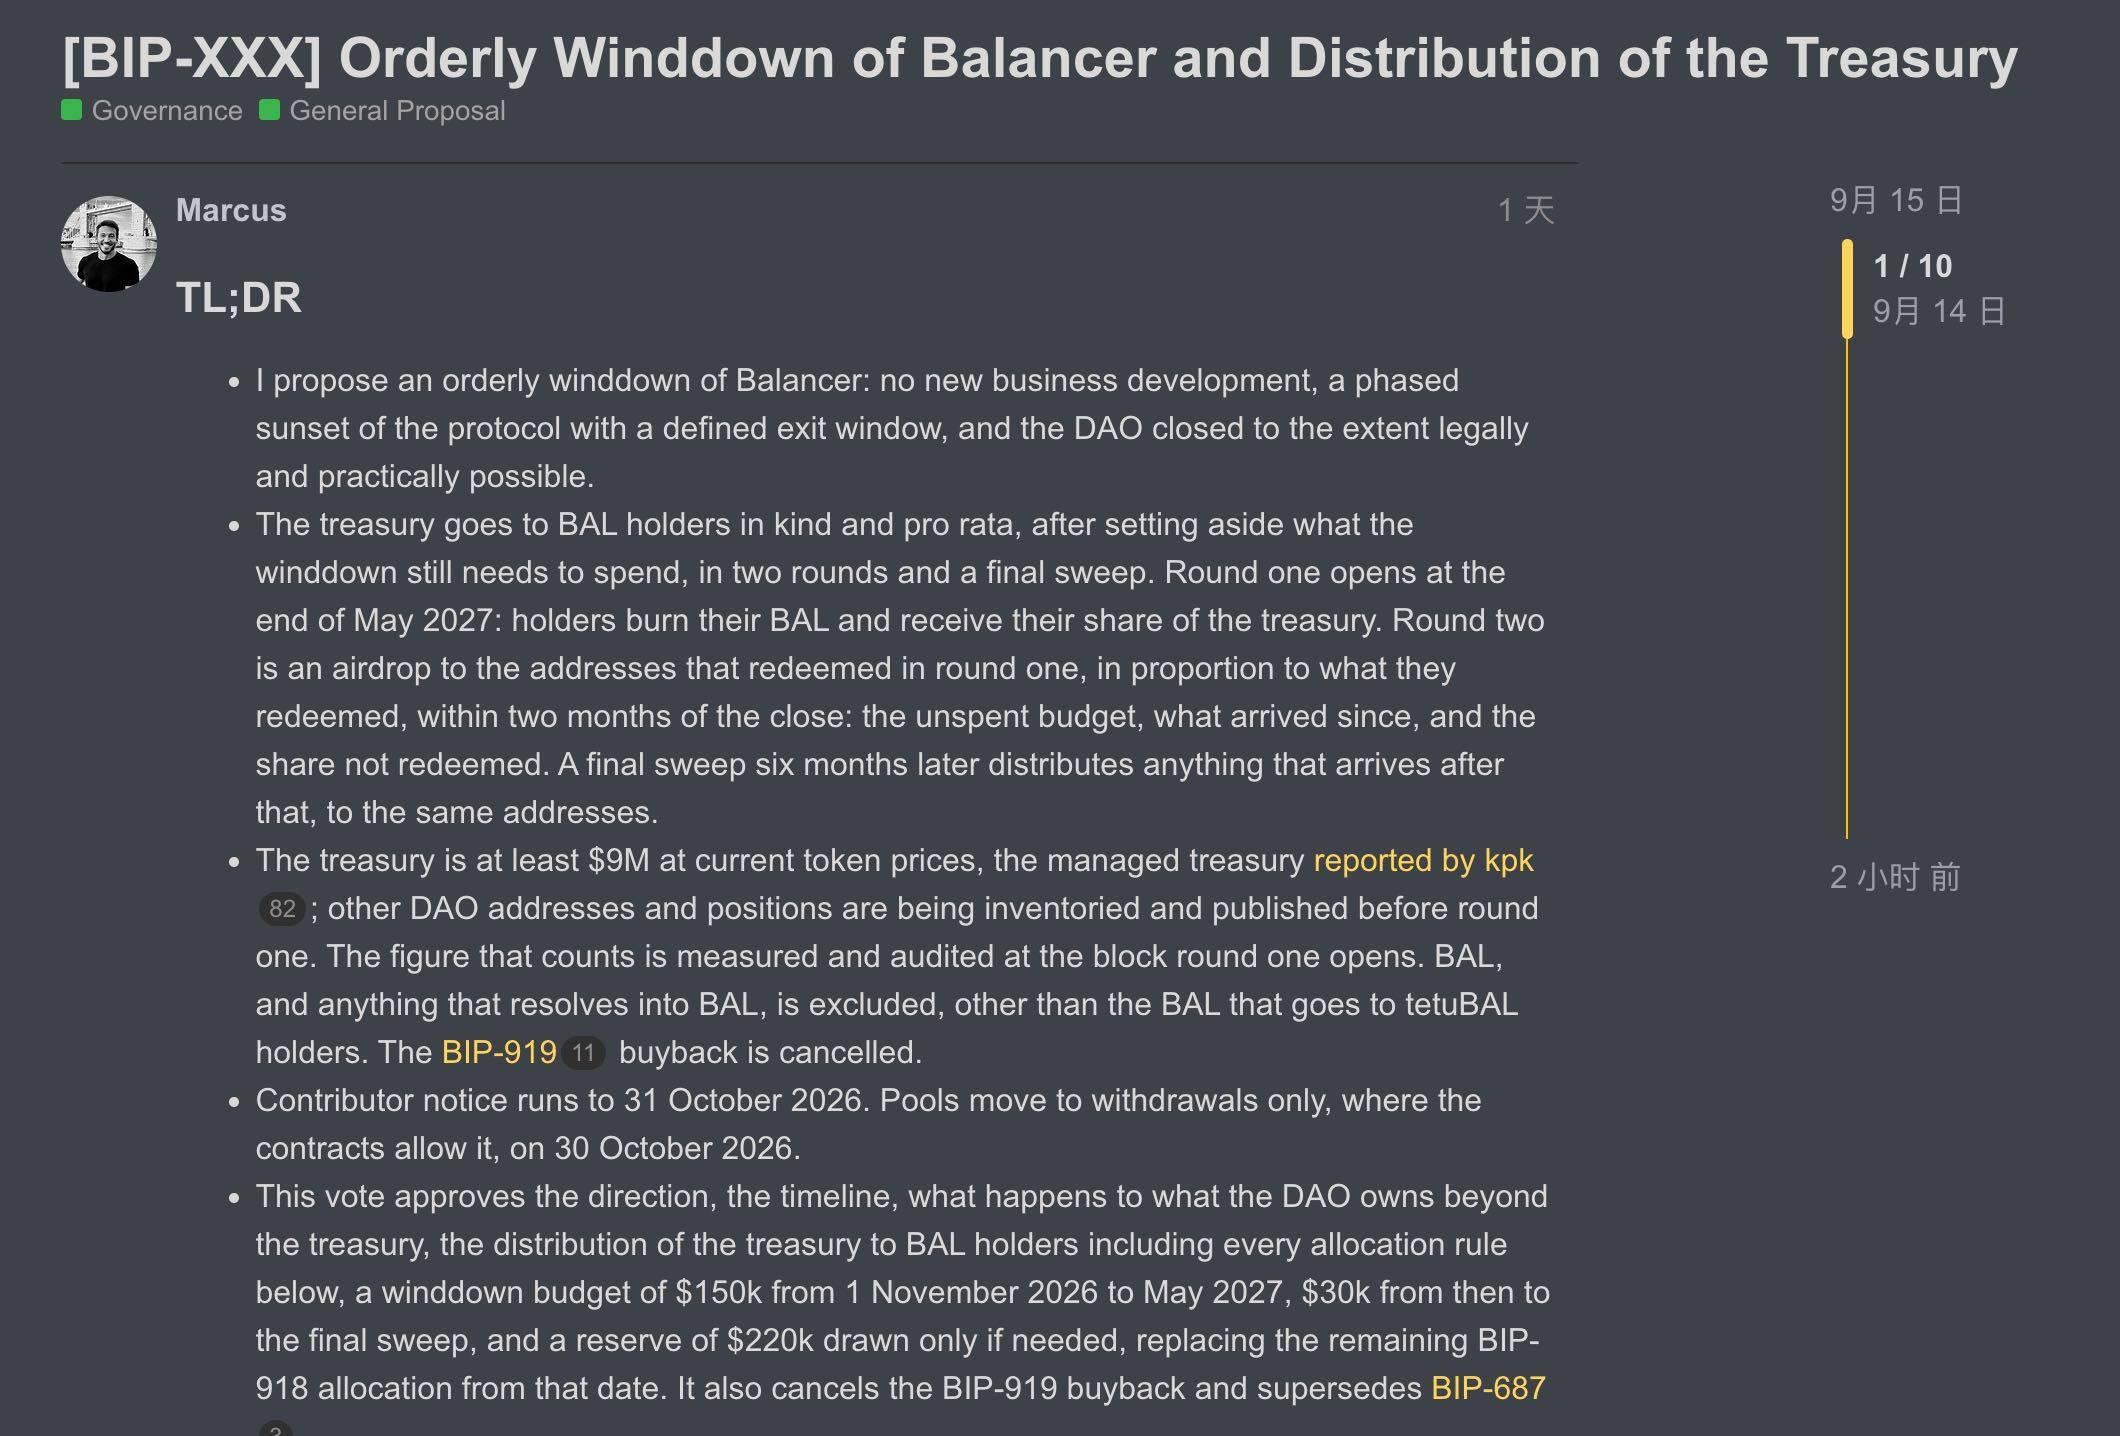
في 15 سبتمبر، قدّم ماركوس هاردت، الشريك المؤسس لشركة Balancer Labs، اقتراحًا في منتدى حوكمة البروتوكول يوصي بـ«إيقاف منظم» (Orderly Winddown) للبروتوكول، ووقف التوسع التجاري الجديد، وتحويل مجمعات السيولة تدريجيًا إلى وضع السحب فقط، وإغلاق البروتوكول في النهاية.
لم يكن هذا القرار مفاجئًا. ففي أبريل من هذا العام، وبعد أن ظل Balancer عالقًا في ظلال هجوم الاختراق الذي تعرض له العام الماضي، مرر حزمة إعادة هيكلة — أوقف إصدار BAL، وحوّل جميع إيرادات البروتوكول إلى خزينة DAO، مع خفض تكاليف التشغيل وتقليص حجم الفريق. كان الهدف الأساسي من إعادة الهيكلة واضحًا — تقليص Balancer إلى حجم يمكنه البقاء على إيراداته الذاتية، ثم الرهان على v3 لقلب الأمور.
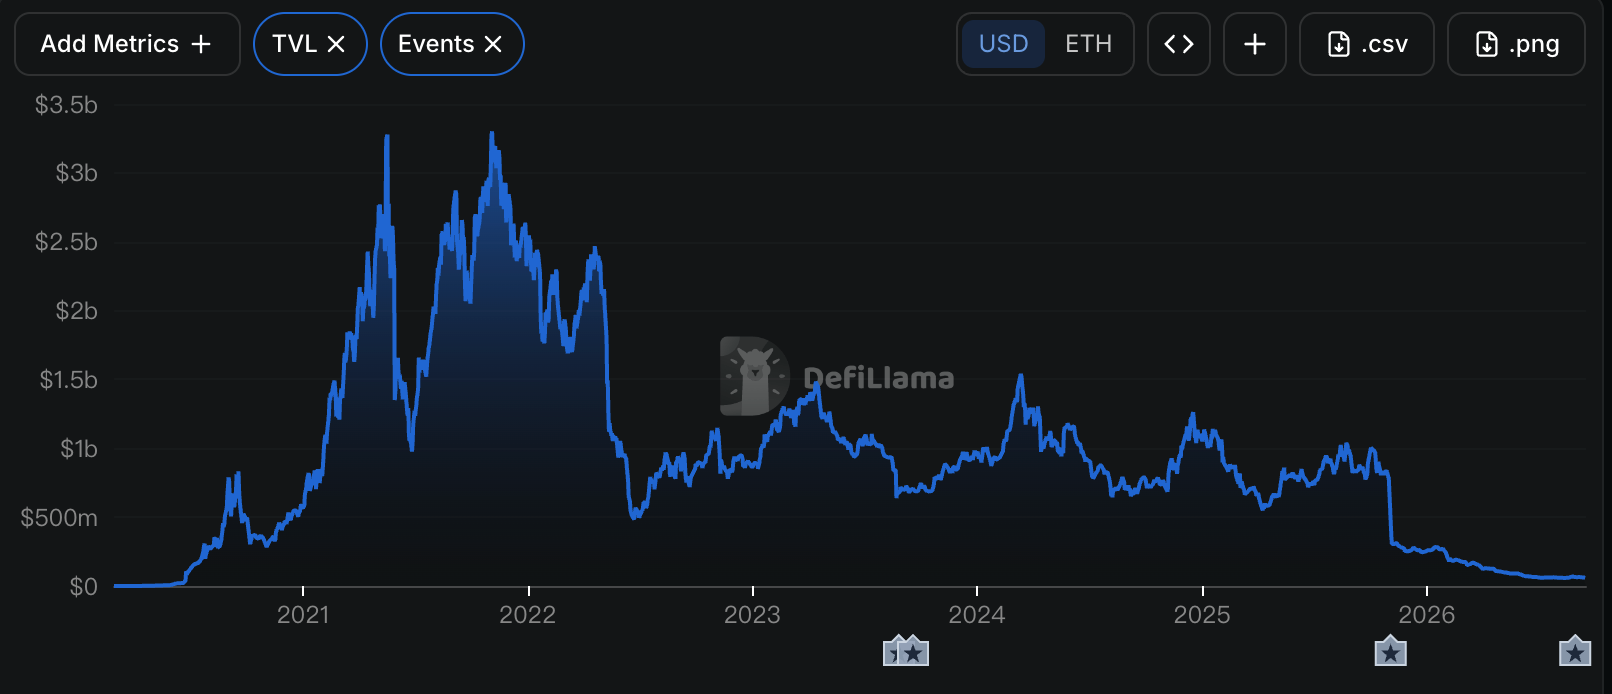
بعد بضعة أشهر، أعلن ماركوس نيابة عن Balancer أن محاولة الإنقاذ الذاتي هذه باءت بالفشل. هذا البروتوكول العريق في DeFi، الذي تجاوزت قيمته الإجمالية المقفلة (TVL) في ذروتها 2.4 مليار دولار، وبلغ أعلى سعر لرمزها 74.45 دولارًا (بما يعادل قيمة مخففة بالكامل (FDV) تجاوزت 7 مليارات دولار)، لم يجد في النهاية سوى الانسحاب بهدوء.
v3 لم يستطع إنقاذ مصير Balancer
في هذه الرسالة المفتوحة التي تشرح قرار الإغلاق، قال ماركوس إن الفريق أنجز بشكل أساسي أعمال إعادة الهيكلة التي وعد بها سابقًا.
توقف إصدار الرموز، وأُلغيت الوظيفة الاقتصادية لـ veBAL، وتتدفق رسوم البروتوكول بالكامل إلى DAO، وانخفضت ميزانية التشغيل بنحو الثلث، وتم تقليص حجم الفريق إلى 12.5 معادل دوام كامل (FTE)؛ كما لم يتوقف جانب المنتج، حيث استمرت Boosted Pools في العمل، وتم إطلاق reCLAMM بعد إتمام التدقيق الأمني وأعيدت تسميته إلى AutoRange Pools، وواصل الفريق دفع عمليات التكامل والتعاون الخارجي. وكشف ماركوس أن بعض مفاوضات التعاون وصلت إلى مراحل متقدمة، وأن الشركاء مهتمون فعلًا ببعض قدرات v3.
لكن المشكلة أن هذا الاهتمام لم يتحول في النهاية إلى إيرادات كافية.
حاليًا، لا تزال معظم إيرادات Balancer تأتي من v2، بينما لم يصل نمو إيرادات v3 إلى مستوى يحل محل v2. قال ماركوس بصراحة: «المنتج قابل للاستخدام، لكنه لا يُباع بشكل جيد بما يكفي».
إذا أردنا التعمق في السبب الرئيسي الذي أوصل Balancer إلى ما هو عليه اليوم، فإن هجوم الثغرة الأمنية الذي وقع في نوفمبر من العام الماضي هو بلا شك مشكلة لا يمكن تجنبها.
في نوفمبر من العام الماضي، تعرض Balancer لأخطر هجوم في تاريخ البروتوكول. استهدف القراصنة مجمعات مستقرة قابلة للتركيب (Composable Stable Pools) في Balancer v2، وباستخدام القروض السريعة، استغلوا أخطاء تقريب الدقة المعقدة وثغرات في محاسبة الخزنة (Vault)، وسحبوا كميات كبيرة من الرموز المرهونة والعملات المستقرة من الشبكة الرئيسية وعدة سلاسل L2، مما تسبب في خسارة قدرها 128 مليون دولار.
قال ماركوس في هذه الرسالة المفتوحة: على الرغم من مرور الوقت، إلا أنه ما زال يقلل من شأن التأثير المستمر لهذا الحدث على معدلات التبني اللاحقة. فكل تواصل تعاوني بعد ذلك كان يبدأ غالبًا بشرح ما حدث في الثغرة، وما التغييرات التي أُجريت، ولماذا يختلف v3 عن الماضي. ورغم أن العديد من الشركاء تقبلوا هذه التفسيرات، إلا أنها أدت في النهاية حتمًا إلى دورات قرار أطول وتقليص حجم التعاون.
بحلول أغسطس من هذا العام، لم يعد ماركوس يرى مسارًا للتمويل والإيرادات يسمح لـ v3 بمواصلة التطور وفقًا للخطة الأصلية. لذلك، اختار Balancer التوقف عن المراهنة أكثر.
هذه المرة، حتى الخزينة جاهزة للتوزيع
وفقًا لتفاصيل الاقتراح الذي نشره ماركوس في منتدى الحوكمة، إذا تمت الموافقة على الاقتراح، فلن يُغلق Balancer فورًا، بل سينسحب تدريجيًا وفقًا لجدول زمني طويل.
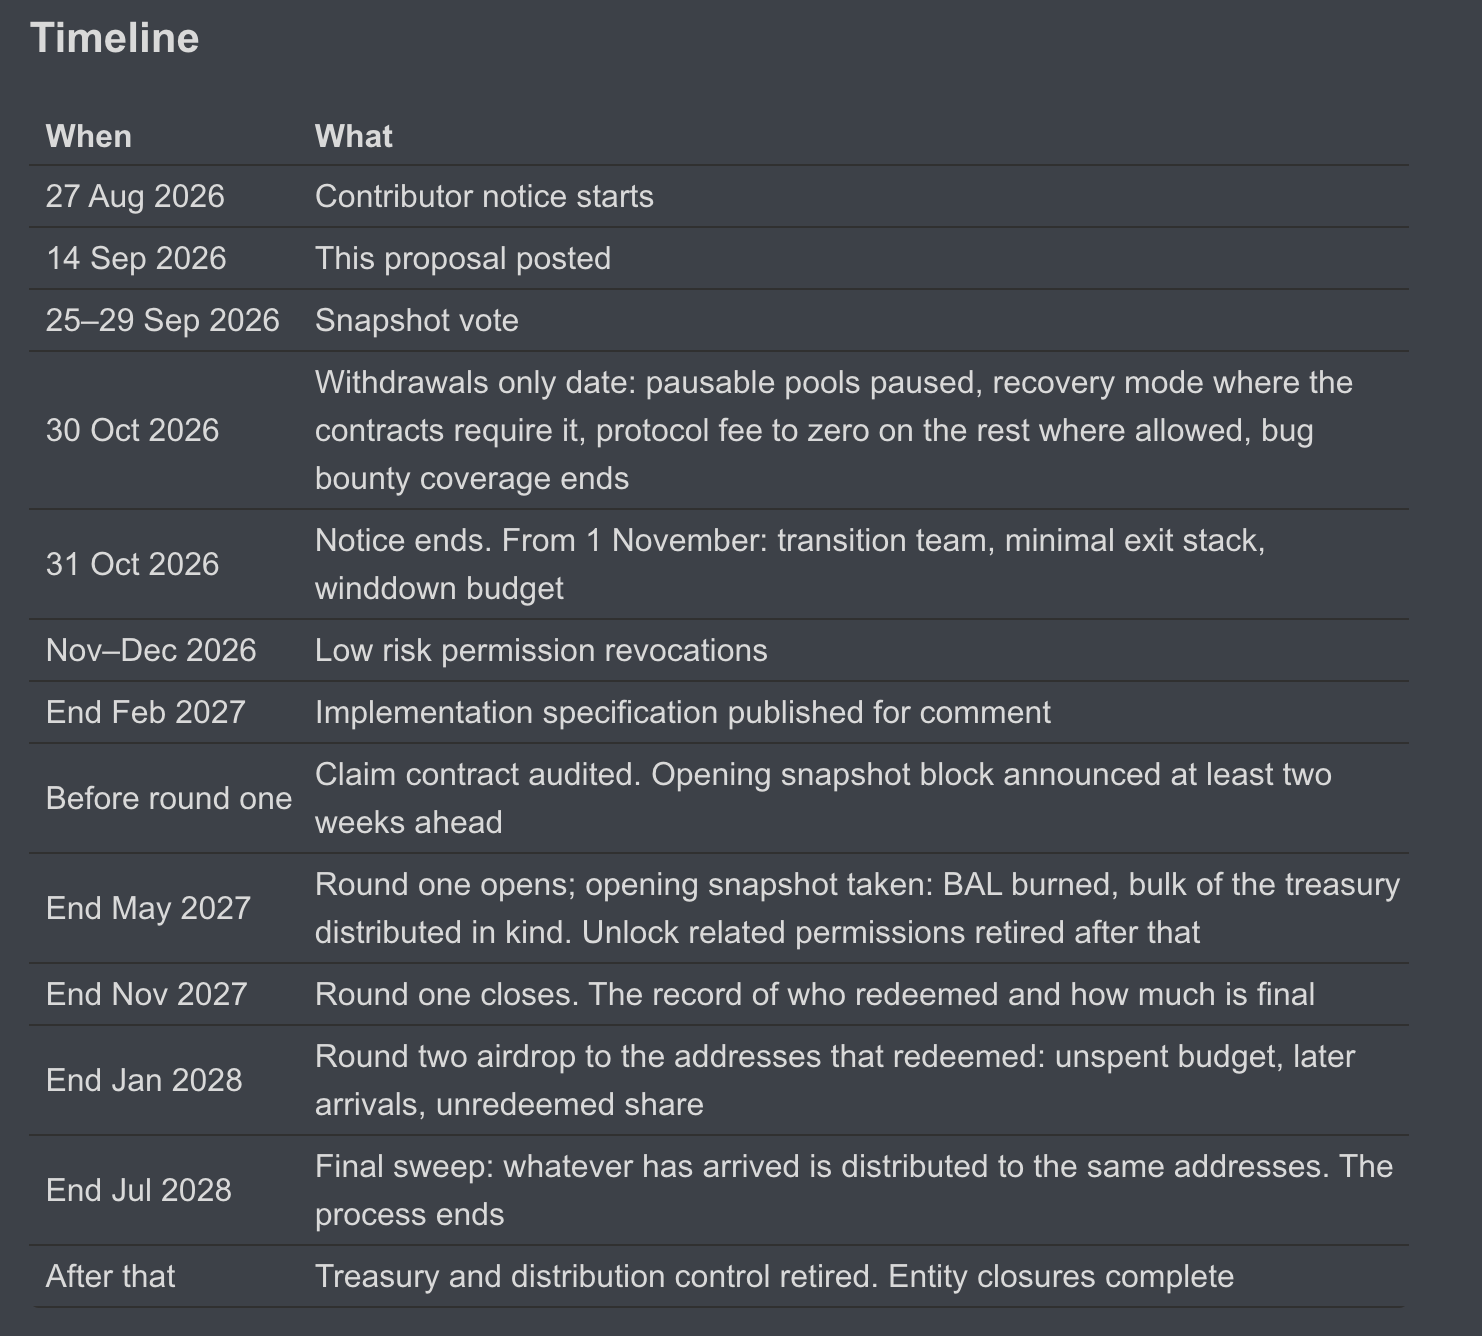
أولًا في 30 أكتوبر. حينها، سيتم إيقاف مجمعات السيولة التي يمكن إيقافها مؤقتًا وتحويلها إلى وضع السحب فقط؛ وبالنسبة للمجمعات التي تتطلب آليات العقود الدخول في Recovery Mode، ستتم معالجتها وفقًا لذلك؛ أما المجمعات الأخرى التي يمكن تعديلها، فسيتم تخفيض رسوم البروتوكول إلى الصفر. وفي الوقت نفسه، سينتهي برنامج مكافآت الثغرات الأمنية الخاص بـ Balancer في ذلك اليوم.
في 31 أكتوبر، تنتهي فترة إشعار الموظفين الحاليين. بعد ذلك، لن يقوم Balancer بأي تطوير تجاري جديد، وسيتم تقليص حجم الفريق بشكل أكبر، مع الاحتفاظ بفريق انتقالي صغير فقط للتعامل مع خروج البروتوكول، وتنظيم الأصول، وتوزيع الخزينة لاحقًا. كما أن الميزانية التشغيلية المتبقية التي تمت الموافقة عليها سابقًا في BIP-918 والتي تغطي حتى نهاية أكتوبر لن تُستخدم كتمويل تشغيلي جديد، بل ستُستخدم وفقًا لميزانية الإغلاق، وسيعود الجزء غير المستخدم في النهاية إلى الخزينة.
ابتداءً من نوفمبر، سيدخل Balancer في «مرحلة ما بعد الإغلاق» الحقيقية. سيحتفظ الفريق بالحد الأدنى من البنية التحتية اللازمة للحفاظ على عملية الخروج، وسيلغي تدريجيًا الصلاحيات ذات المخاطر المنخفضة التي لم تعد ضرورية بين نوفمبر وديسمبر 2026. وفي الوقت نفسه، ستبدأ DAO في تنظيم الأصول والمستحقات الموزعة عبر محافظ وعناوين رسوم ومواقع أخرى، وستكمل تجميعها قبل الجولة الأولى من التوزيع. وإذا كانت هناك حاجة لنقل أصول DAO مثل الكود والتراخيص وعمليات النشر، فسيتطلب ذلك تصويتًا منفصلًا عبر Snapshot، ولن يتم تسليمها تلقائيًا لأي طرف مع هذا الإغلاق.
أما أصول الخزينة المتبقية لدى Balancer DAO، فمن المقرر إعادتها إلى حاملي BAL. يكشف الاقتراح الحالي أن حجم خزينة DAO لا يقل عن 9 ملايين دولار تقريبًا، وسيتم إلغاء خطة إعادة شراء BAL التي تمت الموافقة عليها سابقًا، وسيحل محلها آلية توزيع تقوم على «حرق BAL والحصول على أصول الخزينة بشكل متناسب».
يذكر الاقتراح أن نافذة الاسترداد الأولى من المتوقع أن تفتح في نهاية مايو 2027 وتستمر لمدة 6 أشهر. سيتمكن حاملو BAL المؤهلون بعد حرق BAL من الحصول على أصول الخزينة بشكل متناسب؛ وستتبع ذلك جولتان إضافيتان للتوزيع للتعامل مع الميزانية المتبقية خلال فترة الإغلاق، والأصول المستلمة لاحقًا، والحصص التي لم تُستلم في الجولة الأولى.
وأخيرًا، لن تكتمل التصفية النهائية للبروتوكول حتى نهاية يوليو 2028، حيث سيتم إلغاء صلاحيات الخزينة والتوزيع، وستُغلق الكيانات ذات الصلة تباعًا.
تجدر الإشارة إلى أن «إشعار الإغلاق» هذا لا يزال في مرحلة الإطلاق الحوكمي فقط. يتوقع Balancer إجراء تصويت عبر Snapshot بين 25 و29 سبتمبر، وقبل ظهور نتائج التصويت، لن تتغير المجمعات الحالية ووظائف السحب في البروتوكول. وإذا لم يتم تمرير الاقتراح، فسيستمر إطار التشغيل الحالي.
بعد فشل نموذج العمل، نهاية أخرى لـ DeFi
من منظور الصناعة، قصة Balancer خاصة إلى حد ما. فهو لم يعلن الخروج بعد توقف صيانة المنتج واختفاء المجتمع تمامًا. بل على العكس، أكمل الفريق هذا العام جولة شاملة من خفض التكاليف، وأطلق منتجات جديدة، وحاول إعادة بناء مصادر الإيرادات عبر v3.
لكن عندما تفشل هذه الإجراءات في توليد إيرادات كافية، يصبح الاستمرار في تشغيل البروتوكول بحد ذاته تكلفة. المنطق الذي قدمه ماركوس في الرسالة المفتوحة مباشر أيضًا — إذا لم يكن هناك مسار تمويل أو نمو يمكنه تغيير الوضع الحالي، فإن الاستمرار في استنزاف الخزينة لن يؤدي إلا إلى نفس النتيجة في وقت لاحق. وبدلًا من مواصلة ضخ الأصول المتبقية في مسار ثبت عدم فعاليته، من الأفضل التوقف الآن وإعادة القيمة المتبقية إلى حاملي الرموز.
ربما يكون هذا هو الجانب الأكثر استحقاقًا للاهتمام في إغلاق Balancer هذا.
غالبًا ما اعتمدت مشاريع DeFi المبكرة على حوافز الرموز، والتعدين بالسيولة، والتوسع المستمر في القيمة الإجمالية المقفلة (TVL) لتحقيق النمو، ولكن عندما تدخل الصناعة مرحلة النضج، يظل على البروتوكول في النهاية الإجابة عن سؤال نموذج العمل التقليدي: هل يمكن للمنتج أن يولد باستمرار إيرادات حقيقية كافية.
حاول Balancer في السابق الإنقاذ الذاتي بنشاط، لكنه اليوم اختار أن يقدم إجابة أخرى — إذا كانت الإجابة على المدى الطويل سلبية، فإن الخروج بشكل لائق يمكن أن يكون أيضًا خيارًا حوكميًا لـ DAO.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.