


وارش: رفع الفائدة يعكس إجماعًا راسخًا داخل اللجنة الفيدرالية للسوق المفتوحة؛ التضخم مرتفع للغاية ومستمر منذ فترة طويلة، وخفضه لا يتطلب التضحية بالوظائف (النص الكامل)
 chaincatcher
بقلم: يانغ تشن
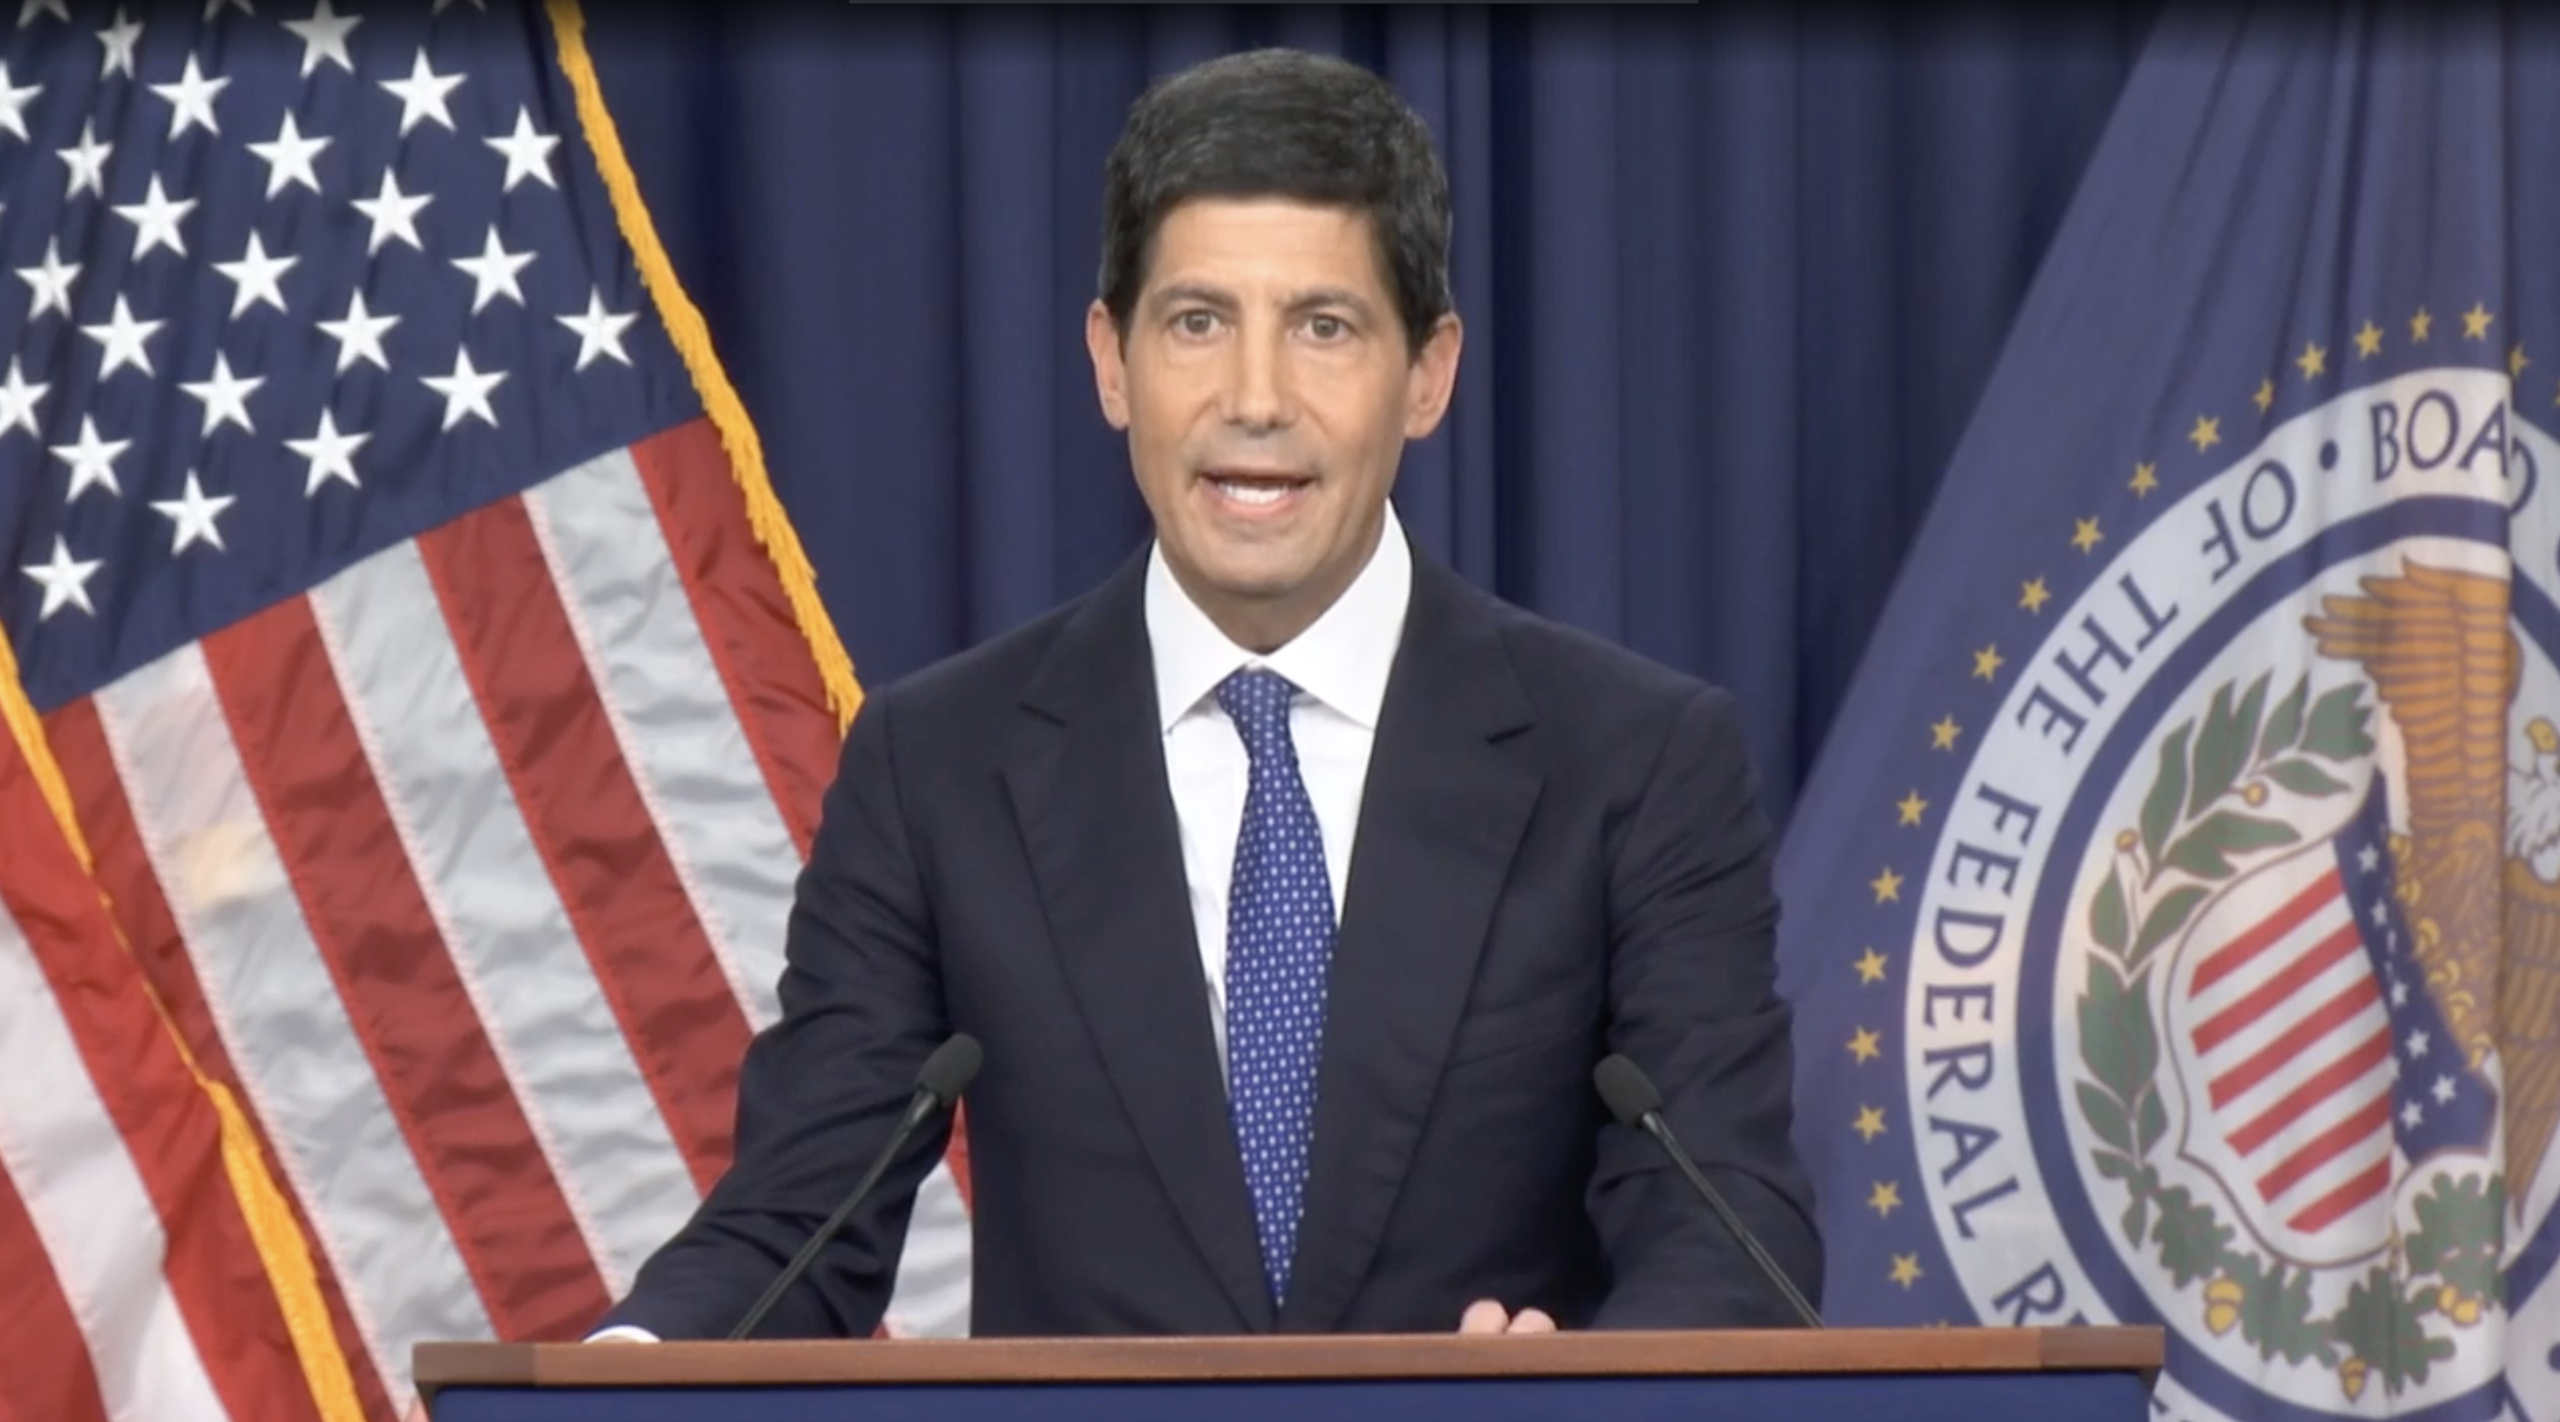
رفع الاحتياطي الفيدرالي أسعار الفائدة بمقدار ربع نقطة مئوية في ظل استمرار التضخم فوق المستهدف، بينما أظهر الاقتصاد الأمريكي وسوق العمل مرونة. وأوضح الرئيس وارش أن الأولوية القصوى حاليًا هي إعادة التضخم إلى هدف 2% في الوقت المناسب، مع رفض تقديم أي توجيهات مستقبلية بشأن مسار أسعار الفائدة.
وفي المؤتمر الصحفي الذي أعقب اجتماع السياسة النقدية، قال رئيس الاحتياطي الفيدرالي وارش إن البنك قرر رفع النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية بمقدار 25 نقطة أساس لدعم تفويضه المزدوج. وأكد أن الاقتصاد الأمريكي يكتسب قوة، وأن سوق العمل يقترب إلى حد كبير من التوظيف الكامل، لكن التضخم "مرتفع للغاية ومستمر منذ فترة طويلة".
وأشار وارش إلى أن الإنفاق المحلي الحالي يتمتع بمرونة، ونمو الإنتاجية قوي، والاستثمار الرأسمالي لا يزال متينًا، وتدفق الائتمان، وخاصة ائتمان الشركات، كان "قويًا للغاية". وفي الوقت نفسه، يرى أن الظروف المالية الواسعة الحالية ليست تقييدية.
وقال وارش: "من الصعب جدًا بالنسبة لي وصف الظروف المالية الواسعة بأنها تقييدية". وأضاف أن أعضاء اللجنة يتفقون عمومًا مع هذا التقييم، ولذلك قرر الاحتياطي الفيدرالي "إزالة جزء من إجراءات التيسير" لجعل الظروف المالية والائتمانية أقرب إلى أهداف السياسة.
التضخم لا يزال هو القضية الجوهرية
أكد وارش مرارًا في المؤتمر الصحفي أن التضخم هو السبب الرئيسي وراء إجراء السياسة هذا.
"الحقيقة الواضحة هي أن التضخم مرتفع للغاية ومستمر منذ فترة طويلة."
لكنه قال: "وفقًا لأحدث بيانات مؤشر أسعار المستهلك ومؤشر أسعار المنتجين، حدث تحسن ملموس في الاتجاه الأساسي". ومن المرجح أن يبلغ معدل النمو السنوي لمؤشر أسعار نفقات الاستهلاك الشخصي الإجمالي لشهر أغسطس حوالي 3.6% (مقابل 3.7% في يوليو)، بينما يبلغ مؤشر أسعار نفقات الاستهلاك الشخصي الأساسي ومؤشر أسعار المستهلك حوالي 3.2% (مقابل 3.3% في يوليو) و2.4% على التوالي.
وكان وارش قد أشار سابقًا في مؤتمر جاكسون هول إلى أن الاحتياطي الفيدرالي يحتاج إلى مراقبة اتجاه التضخم بدلاً من التركيز على نقطة بيانات واحدة فقط. وأعاد التأكيد في هذا المؤتمر الصحفي:
"الاتجاه مهم. نقاط البيانات مليئة بالضوضاء، والاعتماد على نقاط البيانات طريقة خطيرة للمتابعة."
وقال وارش إن المشاركين في السوق والصحفيين اعتادوا على مدى العقد الماضي تقريبًا على "حبس أنفاسهم في انتظار نقطة بيانات واحدة"، لكن هذه ليست طريقته في اتخاذ القرار. "لن أحبس أنفاسي لأي بيانات محددة، سواء كانت مبيعات التجزئة هذا الصباح أو مؤشر أسعار المستهلك الأسبوع الماضي."
لماذا ترتفع عوائد سندات الخزانة الأمريكية طويلة الأجل؟ يطرح وارش "ثلاثة أسباب"
بشأن الارتفاع الكبير في عوائد سندات الخزانة الأمريكية طويلة الأجل في الأشهر الأخيرة، وخاصة في الأسابيع الأخيرة، قال وارش إنه يريد أن يترك سوق السندات "تخبرني بأي قصة تريد سردها"، وأن يحلل الأسباب الكامنة وراء تغير العوائد.
وطرح ثلاثة عوامل رئيسية.
الأول هو قوة الاقتصاد الأمريكي. قال وارش إن جزءًا من سبب ارتفاع العوائد طويلة الأجل يعود إلى تعزيز القوة الاقتصادية.
الثاني هو المنافسة على رأس المال. وأشار بشكل خاص إلى الزيادة الحادة في الإنفاق الرأسمالي، وظاهرة قيام الشركات الكبرى بجمع التمويل من السوق. "المنافسة على رأس المال حقيقية. أعتقد أن هذا يفسر جزئيًا ارتفاع العوائد."
الثالث هو العوامل الجيوسياسية. أشار وارش إلى أن البؤر الجيوسياسية الساخنة حول العالم تدفع العوائد طويلة الأجل إلى الارتفاع.
وأكد أن هذا التأثير لا يقتصر على ارتفاع الأسعار الفورية للسلع مثل الطاقة أو الذرة أو فول الصويا أو القمح، بل يشمل أيضًا التغيرات بين هذه الأسعار الفورية وما يسمى بـ"فروق التكسير"، وتأثيرها النهائي على أسعار السلع في المتاجر على مستوى البلاد.
"إنها مجموعة معقدة من القضايا تؤثر على أهم الأصول في العالم."
كما ذكر أن سندات الخزانة الأمريكية أصول خالية من المخاطر، "وترتبط بها جميع الأصول في العالم تقريبًا."
خفض التضخم لا يتطلب التضحية بالوظائف
بشأن ما إذا كان رفع أسعار الفائدة قد يؤدي في النهاية إلى نمو اقتصادي أقل من المستوى المحتمل وتدهور سوق العمل، كان رد وارش واضحًا نسبيًا.
"لا أعتقد أننا بحاجة إلى الإضرار بسوق العمل لتحقيق الهدف."
وقال إن معدل البطالة الحالي في الولايات المتحدة يتوافق أساسًا مع التوظيف الكامل، وأن استقرار الأسعار والتوظيف الكامل لا يتعارضان بالضرورة في الأمد المتوسط.
ويرى وارش أنه طالما حافظنا على استقرار الأسعار، يمكننا تهيئة الظروف لنمو اقتصادي أكثر استدامة.
"النمو الاقتصادي يعني ضمان نمو اقتصادي مستمر ومستدام ودائم؛ هذا هو مجال عملنا، وهذا ما نقوم به اليوم."
وشدد بشكل خاص على أهمية استقرار الأسعار للفئات ذات الدخل المنخفض.
وأوضح وارش أن الأشخاص "الأقل ثراءً" الذين يقصدهم هم بشكل أساسي أولئك الذين لا يملكون أصولًا مالية أو حقوق ملكية في المنازل أو أصول خطة 401(k)، "إنهم يعيشون من راتب إلى راتب."
وقال إنه إذا عاد التضخم إلى ما يقرب من هدف 2%، يمكن لهؤلاء الأشخاص تحقيق نمو أفضل في الدخل الحقيقي من أجورهم.
الذكاء الاصطناعي مهم، لكن قرارات السياسة ليست من اختصاص الاحتياطي الفيدرالي
عندما سُئل عن التطور السريع للذكاء الاصطناعي وتحذيرات العاملين في القطاع من مخاطر فقدان السيطرة، قال وارش إنه قضى الكثير من الوقت في التفكير في الذكاء الاصطناعي وتأثيراته الاقتصادية.
"نحن نولي اهتمامًا كبيرًا لما يحدث في مجال الذكاء الاصطناعي. ونولي اهتمامًا كبيرًا بتأثيره على الطلب الاقتصادي وفي النهاية على العرض الاقتصادي."
وكشف أن الاحتياطي الفيدرالي أنشأ فريق عمل خاصًا يخطط لتقديم تقرير قبل نهاية العام لمساعدة البنك على التفكير في التأثيرات المحتملة للذكاء الاصطناعي على بيئة السياسة المستقبلية.
لكن وارش أكد أن "المخاطر والعوائد وخيارات السياسة المتعلقة بالذكاء الاصطناعي تقع ضمن نطاق قرارات الإدارات الحكومية الأخرى. بالنسبة للاحتياطي الفيدرالي، يجب أن ينصب التركيز على كيفية تأثير هذه القرارات السياسية في النهاية على عمله اليومي."
النص الكامل للمؤتمر الصحفي لرئيس الاحتياطي الفيدرالي وارش
كلمة وارش الافتتاحية:
مرحبًا بالجميع، قررت اللجنة الفيدرالية للسوق المفتوحة رفع النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية بمقدار ربع نقطة مئوية إلى 3.75% إلى 4%، لدعم التفويض المزدوج للاحتياطي الفيدرالي. وتواصل اللجنة الحفاظ على سياسة الاحتياطيات الوفيرة في النظام المصرفي. وكما ورد في بيان السياسة الصادر للتو، يتوسع النشاط الاقتصادي بوتيرة قوية، بينما لا تزال حالة عدم اليقين مرتفعة، ويرجع ذلك جزئيًا إلى التطورات الجيوسياسية.
الإنفاق المحلي يتمتع بمرونة، ونمو الإنتاجية قوي، والاستثمار الرأسمالي متين، ونمو الوظائف يتماشى مع نمو القوى العاملة، ولم يتغير معدل البطالة كثيرًا، لكن التضخم لا يزال مرتفعًا. سيدعم إجراء السياسة اليوم العودة في الوقت المناسب إلى هدف اللجنة البالغ 2%. هذه اللجنة ستحقق استقرار الأسعار. الآن، لمزيد من التفاصيل، جاء قرارنا في وقت يبدو فيه الاقتصاد الأمريكي وكأنه يعزز التوظيف الجديد ودخل القطاع الخاص والاستثمار الرأسمالي للشركات. وقد تحسنت هذه المؤشرات في الأشهر الأخيرة وتشير إلى اتجاه إيجابي.
كان تدفق الائتمان قويًا للغاية، خاصة بالنسبة للشركات. وكما ذكرت في ندوة السياسة في جاكسون هول، من الصعب جدًا بالنسبة لي وصف الظروف المالية الواسعة بأنها تقييدية. ويتفق أعضاء اللجنة عمومًا مع هذا الرأي، ولهذا السبب قمنا بإزالة جزء من إجراءات التيسير. في ضوء الصدمات وعدم اليقين الناجمين عن الوضع الجيوسياسي، بدأ الناس يدركون مرونة الاقتصاد الأمريكي. وبالنظر إلى هذه المرونة وإمكانات الأداء الأكبر، فإن التفاؤل هو ما سمعته في اللجنة الفيدرالية للسوق المفتوحة خلال اليومين الماضيين.
حالة سوق العمل الأمريكية هي مؤشر أساسي للقوة. يظل معدل البطالة عند مستوى منخفض يبلغ حوالي 4.1%، وتتزايد الوظائف الشاغرة وساعات العمل الأسبوعية، ويتوافق المتوسط المتحرك لأربعة أسابيع لمعدل البطالة مع التوظيف الكامل. لذلك، فإن الاحتياطي الفيدرالي في وضع جيد فيما يتعلق بجانب العمل المكلف به من الكونغرس. ومع ذلك، تجاوز التضخم المستوى المستهدف لأكثر من خمس سنوات.
لذلك، فإن أولويتنا القصوى هي استقرار الأسعار كجزء من مهمتنا. الحقيقة الواضحة هي أن التضخم مرتفع للغاية ومستمر منذ فترة طويلة. بيانات التضخم هذا الصيف لم تخبرني بذلك. وفقًا لأحدث بيانات مؤشر أسعار المستهلك ومؤشر أسعار المنتجين، حدث تحسن ملموس في الاتجاه الأساسي. من المرجح أن يبلغ معدل النمو السنوي لمؤشر أسعار نفقات الاستهلاك الشخصي الإجمالي لشهر أغسطس حوالي 3.6%.
يبلغ مؤشر أسعار نفقات الاستهلاك الشخصي الأساسي ومؤشر أسعار المستهلك حوالي 3.2% و2.4% على التوالي. لا تزال هناك فئات كثيرة جدًا تبلغ عن زيادات تتجاوز 3% على مدى 6 أشهر و12 شهرًا. أشرت في جاكسون هول إلى أن أسعار السلع الإجمالية جديرة بالملاحظة أيضًا، لأنه خلال الفترات المتقطعة، ارتفعت أسعار العديد من المدخلات الرئيسية.
منذ مشاركتي الأولى في اجتماع اللجنة الفيدرالية للسوق المفتوحة كرئيس في يونيو، كنت أنا وزملائي ملتزمين بوضوح باستقرار الأسعار وهدف التضخم البالغ 2% لمؤشر أسعار نفقات الاستهلاك الشخصي. في اجتماع يوليو، اتفقنا جميعًا على أن التضخم لا يزال مرتفعًا للغاية، وأعربنا عن استعدادنا للتحرك بشكل جماعي وفقًا للظروف. ورأى معظم زملائي أن من الحكمة انتظار معلومات جديدة خلال الفترة الانتقالية. وخلال وجودي في وايومنغ الشهر الماضي، أعربت عن احترامي لانضباط السياسة النقدية، وليس دعمًا للقرار. لقد حددت معايير التحرك.
يجب أن نكون واثقين من أن التضخم الأساسي يتحرك بوضوح نحو هدفنا بسرعة كافية. اليوم، قررت اللجنة الفيدرالية للسوق المفتوحة أن هذا المعيار لم يتحقق بعد. التصويت بالإجماع من اللجنة يدل على عزمنا على تحقيق استقرار الأسعار في الوقت المناسب. هدفنا هو ضمان بقاء الظروف الائتمانية والمالية متسقة مع مرور الوقت، ومهمتنا هي ضمان عدم اتساع تغيرات الأسعار النسبية في بعض قطاعات الاقتصاد، وبقاء تعويضات التضخم في أسعار السوق منخفضة، وبقاء توقعات التضخم راسخة.
بعد ظهر اليوم، تلقيت أيضًا ملخص التوقعات الاقتصادية. إنه يعكس آراء زملائي في اللجنة، ولكن كما في يونيو، لم أقدم توقعاتي الخاصة. ولكن كما في يونيو، قلت إنني سأمثل ملخص توقعاتهم بأمانة. لذا، لنبدأ. في ملخص التوقعات الوسيط، يبلغ نمو الناتج المحلي الإجمالي الحقيقي هذا العام 2.3%، و2.4% في العام المقبل. ويبلغ معدل التضخم الإجمالي لمؤشر أسعار نفقات الاستهلاك الشخصي هذا العام 3.7%، وينخفض إلى 2.3% في العام المقبل. ويستقر معدل البطالة عند حوالي 4.1%. ويرى المشارك الوسيط أن سعر الفائدة المناسب على الأموال الفيدرالية في نهاية هذا العام هو 4.1%، ويبقى دون تغيير في العام المقبل.
مخاطر التضخم تميل إلى الاتجاه الصعودي، بينما مخاطر العمل متوازنة تقريبًا، وكما لاحظت في الأسابيع الأخيرة في اجتماع مجموعة العشرين في أشفيل بجاكسون هول، الذي استضافته الولايات المتحدة، وفي اجتماع محافظي البنوك المركزية في بازل، من الواضح أن معظم الاقتصادات المتقدمة تواجه ضغوطًا في الأسعار. وبنوكها المركزية تتخذ أحكامها الخاصة ضمن نطاق صلاحياتها.
قرار اليوم يعكس أفضل حكم لدينا للوفاء بمهمتنا. يلعب الاحتياطي الفيدرالي دورًا في الحفاظ على التقدم الاقتصادي الحالي في الولايات المتحدة والفرص المتزايدة المرتبطة به. أولئك الأقل ثراءً يمكنهم الاستفادة أكثر من التوسع المستمر وسوق العمل القوي والأسعار المستقرة. نحن في الاحتياطي الفيدرالي نسعى بثبات لتحقيق أهدافنا المهمة والمباشرة: التوظيف الكامل واستقرار الأسعار، واقتصاد أمريكي مزدهر يضع المعايير للعالم.
جلسة الأسئلة والأجوبة
السؤال 1
رفع الفائدة بمقدار ربع نقطة لن يعيد فتح مضيق هرمز، لذا أود أن أعرف كيف تعتقد أن هذه الزيادات الأصغر ستكون فعالة، لأنها لا تعالج بالضرورة جانب إمدادات الطاقة في ضغوط التضخم؟
وارش
سؤال جيد. لا يمكننا التأثير على أي سعر فردي، سواء كان سعر النفط أو الطعام في متجر البقالة، لكن ما يمكننا وسنفعله هو ضمان عدم اتساع أي تغيرات في الأسعار النسبية، وعدم حدوث تأثيرات ثانوية وثالثة على الاقتصاد. هذه هي مهمتنا، وهذا ما سنفعله.
السؤال 2
كولبي سميث من صحيفة نيويورك تايمز. عندما يبدأ الاحتياطي الفيدرالي في رفع أسعار الفائدة، عادة ما يمر بسلسلة من الزيادات. هل هناك أي اختلاف في تقييم الوضع الاقتصادي اليوم يشير إلى أن النمط المعتاد قد لا ينطبق؟ ثانيًا، إذا كان جزء كبير من استمرار التضخم المرتفع ناتجًا عن صدمات العرض، فما التأثير الذي تتوقعه لرفع الفائدة في هذه اللحظة الحرجة؟
وارش
نحن نحاول الوصول إلى المزيد من الناس. لذا، سأختار سؤالي المفضل منك، كولبي، وهذا لا ينبغي أن يفاجئك. أنا لا أقدم توجيهات مستقبلية. القرار الذي اتخذناه اليوم هو قرار هادئ وجاد ومسؤول، كنت أستعد له وأفكر فيه طوال 110 أو 120 يومًا منذ وجودي هنا. لقد سمعت بالفعل توقعاتهم من الآخرين. لن أحكم مسبقًا على أي قرارات نتخذها في المستقبل. ربما سمعتني في جاكسون هول أقول إنني ملتزم بمجموعة من المبادئ المنضبطة. لقد وعدت بالنظر من النافذة ومراقبة ما يمكنني مراقبته. هذا ما فعلته في جاكسون هول. وهذا ما فعلناه اليوم. السؤال 3
إدوارد لورانس من قناة فوكس بيزنس. السوق يسعر حاليًا احتمال رفع الفائدة اليوم بنسبة 90%. أنت لا تريد أن يقود الاحتياطي الفيدرالي السوق. هل هذا رفع فائدة بقيادة السوق؟ وهل ارتفعت عوائد السندات بسبب ذلك؟ هل الدين جزء من هذه المشكلة؟
وارش
الاحتياطي الفيدرالي يتمتع بسلطة هائلة. هذه قرارات نتخذها نحن، لكن الفهم الصحيح للعلاقة بين الأسواق المالية والاحتياطي الفيدرالي هو توازن، لطالما اعتقدت أنه يمكن تحقيقه بشكل أفضل. القرار الذي اتخذناه اليوم يستند إلى تقييمنا للوضع، وتقييمنا لمسار التوظيف، وحكمنا على قوة الاقتصاد. في بعض الأحيان تحاول السوق الحكم مسبقًا على نتائجنا. سأراقب أسعار السوق لأرى ما تقوله. لكن اليوم هو قرارنا.
السؤال 4
إليزابيث شولتز من شبكة ABC الإخبارية، أود أن أعرف إذا كان بإمكانك إخبارنا بما يعنيه إجراء اليوم للمستهلك الأمريكي؟ ويجب أن أسأل، ما الذي تود قوله للرئيس ترامب، الذي دعا مرارًا إلى خفض أسعار الفائدة بدلاً من رفعها؟
وارش
ليس لدي ما أقدمه لك فيما يتعلق بالمناقشات مع الرئيس، لكنني لن أعتبر هذا سؤالًا تطرحه على الشعب الأمريكي. كما قلت في ملاحظاتي المعدة، فإن الأقل ثراءً يستفيدون أكثر من الأسعار المستقرة. القرار الذي اتخذناه اليوم هو القرار الصحيح للوفاء بواجبنا المكلفين به من الكونغرس لضمان استقرار الأسعار. بالإضافة إلى ذلك، أود أن أقول إنه بسبب القوة الكامنة في الاقتصاد، ولأن إجراءاتنا تتوافق أساسًا مع التوظيف الكامل، يمكننا التركيز على استقرار الأسعار. قبل بضعة أشهر، قلت إننا سنوفر أسعارًا مستقرة. إجراء اليوم يتوافق مع ذلك.
السؤال 5
هل يمكنك إخبارنا المزيد عما تغير منذ اجتماع يوليو؟ كما أشرت، حافظ الاحتياطي الفيدرالي على موقفه حتى اليوم. وكجزء من ذلك، هل يمكنك إطلاعنا على ما إذا كان تقرير مبيعات التجزئة اليوم يشير إلى أن الطلب يسخن وقد يهدد بارتفاع الأسعار؟
وارش
شكرًا، ربما تعلم أنني لست شخصًا يعتمد على البيانات، لذا لن أتفاعل بطريقة معينة مع البيانات التي تظهر أمامنا.
لكن بخصوص سؤالك الأول، أعتقد أن الأهم هو النظر في ما حدث خلال الأسابيع السبعة منذ آخر لقاء لنا، وأود أن أقول إن معظم الناس. قبل سبعة أسابيع، اعتقد زملائي أن سبعة أسابيع استثمار جيد، وطريقة لكسب الوقت حتى نتمكن من اتخاذ قرار حكيم. أود أن أسلط الضوء على ثلاثة أشياء حدثت خلال تلك الفترة.
أولاً، ربما كان لدي حكم على قوة الاقتصاد قبل سبعة أسابيع. هناك مجموعة واسعة إلى حد ما من البيانات، بما في ذلك سوق العمل الذي تعزز.
ربما سمعتني قبل بضعة أسابيع في جاكسون هول. هذا هو حكمي، وهناك اتجاه تضخم ثانٍ لدى اللجنة. قلت في جاكسون هول إن الاتجاه مهم. قلت في جاكسون هول إننا بحاجة إلى النظر من النافذة وسؤال ما هو حقيقي. كان حكمي قبل بضعة أسابيع هو التضخم. اتجاه الصيف لم يجتز الاختبار. المعلومات القليلة التي رأيتها ستغير ذلك القرار. أنا متمسك بموقفي. الشيء الثالث الذي تغير خلال سبعة أسابيع هو الجغرافيا السياسية. لا يمكننا تجنب البؤر الساخنة حول العالم، وقد تغير حكمنا على السيناريوهات الجيوسياسية الأكثر أو الأقل احتمالاً.
هذه الأشياء الثلاثة أدت إلى قرار حازم وموحد اليوم.
السؤال 6
صحيفة فاينانشال تايمز، قلت إن قرار اليوم أزال درجة من التيسير، ربما يمكنك مشاركة وجهة نظرك على طاولة المفاوضات. هل أسعار الفائدة الآن عند مستوى تقييدي كما وصفت؟
وارش
شكرًا؟ لقد وصفت سابقًا أنني أجد صعوبة في وصف الظروف المالية بأنها تقييدية. أعتقد أنني قلت إنني أجد صعوبة. ما سمعته في الأيام القليلة الماضية هو أن زملائي يجدون صعوبة أيضًا في وصفها بهذه الطريقة. لقد أزلنا بعض إجراءات التيسير بحيث تكون الظروف المالية والائتمانية أكثر انسجامًا مع هدفنا النهائي. هذا هو قرارنا. هذا هو حكمنا، وسنواصل تقييم ذلك بشكل استباقي.
السؤال 7
سي إن بي سي، أود المتابعة في هذا السؤال. في السابق، وصف معظم مسؤولي الاحتياطي الفيدرالي أسعار الفائدة بأنها تقييدية بشكل معتدل. إذا كنت قد أزلت التيسير، فهل يمكنك إخبارنا برأيك في سعر الفائدة على الأموال الفيدرالية بالنسبة لسعر الفائدة المحايد؟ وإذا كنت لا تمانع، هل لديك سعر فائدة محايد قصير الأجل وسعر فائدة محايد طويل الأجل، وكيف تراهما؟ في تلك الجوانب؟
وارش
بكلمة واحدة، لا. أود أن أقول بضع كلمات. لطالما كنت مهتمًا بسعر الفائدة المحايد، معتبرًا أنه سؤال أكاديمي. عندما درست الاقتصاد، كنا نعتبره سعر الفائدة "ويكسل"، سعر التوازن الحقيقي. إنه مفيد أكاديميًا. هل له أي تأثير تشغيلي على القرار الذي اتخذناه اليوم؟ لا، لا أعرف.
السؤال 8
قلت إنك لا تحب الاعتماد على البيانات، بما في ذلك اليوم. لكن قبل هذا الاجتماع، كان هناك الكثير من التركيز على مؤشر أسعار المستهلك لشهر أغسطس. أود أن أعرف إذا كنت تعتقد أن هذا مناسب للسوق، أو إذا كنت قد فكرت في كيفية التواصل.
وارش
المشاركون في السوق والصحفيون، أعتقد أنهم اعتادوا على مدى العقد الماضي تقريبًا على حبس أنفاسهم في انتظار نقطة بيانات واحدة. هذه ليست وجهة نظري. لن أحبس أنفاسي لأي بيانات محددة، سواء كانت مبيعات التجزئة اليوم أو بيانات مؤشر أسعار المستهلك الأسبوع الماضي. أريد فقط أن أكرر أن الاتجاه مهم. نقاط البيانات مليئة بالضوضاء، والاعتماد على البيانات طريقة خطيرة للمتابعة. هذا ليس ما يهمني. بمرور الوقت، ستتعلم السوق تدريجيًا كيف يتخذ الاحتياطي الفيدرالي القرارات، وما هو ذو صلة وما هو ليس كذلك. بخلاف ذلك، لا أريد تحرير ذلك لهم.
السؤال 9
أنا فقط فضولي، قبل بضعة أسابيع، أرسل الرئيس رسالة تهدد بشكل أساسي بخفض التجارة مع بعض الدول ما لم يتم خفض أسعار الفائدة. من الواضح أن القرار بالإجماع كان عكس ذلك. ماذا ستقول للمستثمرين الذين يرون هذا اختبارًا آخر لاستقلالية الاحتياطي الفيدرالي؟ متى كانت آخر مرة تحدثت فيها مع الرئيس؟ وهل تتوقع اجتماعًا بعد القرار؟ أو.
وارش
لقد أعطيتني قائمة طويلة للاختيار منها؟ كلها مغرية. فيما يتعلق بالمناقشات مع الرئيس، ليس لدي ما أقدمه لك، أنا لست متواصلاً مع وول ستريت، جزء من استقلالية الاحتياطي الفيدرالي هو أننا نلتزم بمسارنا الخاص. الاستقلالية تسير في اتجاهين. سندع أولئك الذين يضعون السياسات التجارية والمالية يلتزمون أيضًا بمسارهم. هكذا نقف هنا، نذكر ما نراه بصدق.
السؤال 10
هل يمكنك توضيح من هم الأقل ثراءً، وما الذي يفعله رفع الفائدة عندما يكون هؤلاء الأشخاص مضغوطين بارتفاع معدلات الرهن العقاري وارتفاع أسعار البنزين وارتفاع أسعار البقالة والآن ارتفاع أسعار الفائدة بشكل عام؟
هذا سؤال عادل. في الاقتصاد الكلي، نميل إلى التركيز على الإجماليات هنا، الناتج المحلي الإجمالي، اتجاهات سوق العمل العامة، حالة التضخم. في واشنطن، يقضي الكثير من الناس الكثير من الوقت في نتائج التوزيع، هذا هو عملهم وأعمالهم. الأشخاص الأقل ثراءً الذين أشير إليهم هم عادة أولئك الذين ليس لديهم أصول مالية، ويطلق عليهم أصحاب الدخل الأقل قليلاً من المتوسط الوطني، وليس لديهم حقوق ملكية في منازلهم. ليس لديهم حقوق ملكية في خطط 401(k) الخاصة بهم. لذا فهم يعيشون من راتب إلى راتب.
وارش
يمكننا القيام بأمرين يتوافقان مع مهمتنا. أن نسأل أنفسنا، كدولة في حالة توظيف كامل إلى حد ما، لقد حققنا ذلك، وهذا لا يعني أن الأفراد لا يبحثون عن عمل. لكن بشكل عام، نحن في حالة توظيف كامل إلى حد ما. إذا كان الأمر كذلك، يمكننا النظر إلى الجانب الآخر من مهمتنا، وجعله محور تركيزنا واستقرار الأسعار، بيئة يتوافق فيها معدل التضخم مع هدفنا البالغ 2% توفر أخبارًا جيدة، لأنه عندما يحصلون على رواتبهم، يمكنهم تغطية نفقاتهم وتحقيق نمو في الدخل الحقيقي. نحن لسنا مسؤولين بالكامل عن ذلك، لكننا مسؤولون عن الأسعار المستقرة. كما قلت سابقًا، التضخم خيار، واليوم اتخذنا خطوة نحو تحقيقه.
السؤال 11
ما رأيك في إجراءات البنك المركزي الأوروبي؟ لقد رفعوا أسعار الفائدة مرتين هذا العام، لكن ليس بشكل متتالٍ.
وارش
شكرًا. حسنًا، لن أطلب منهم الحكم مسبقًا على قراراتنا القادمة، لذا لن أحكم مسبقًا على القرارات التي اتخذوها بالفعل، لكنني سأقول هذا. لقد قضيت بعض الوقت مع زملاء البنوك المركزية الأجنبية، ليس فقط خلال العشرين عامًا الماضية، ولكن في الأسابيع القليلة الماضية. كما ذكرت في اجتماع مجموعة العشرين في جاكسون هول، استضفنا اجتماعًا لمحافظي البنوك المركزية في نورث كارولينا وبازل.
ما سمعته من معظم الاقتصادات المتقدمة هو أنها تتعامل أيضًا مع ضغوط الأسعار. إنها تتخذ خياراتها الخاصة ضمن نطاق صلاحياتها. هذا يخبرني بعدة أشياء. أولاً، عندما يتخذ الاحتياطي الفيدرالي خيارات سياسية، فإن ذلك ليس مهمًا فقط للاقتصاد الأمريكي، بل يمتد إلى حد ما إلى بقية العالم. وينطبق الشيء نفسه عليهم؛ عندما تتخذ البنوك المركزية الأجنبية قرارات في مواجهة ارتفاع الأسعار، وتختار رفع أسعار الفائدة بما يتوافق مع صلاحياتها، فإنها تساعد في كبح التضخم في بلدانها. وهناك تأثيرات امتدادية في كلا الاتجاهين، بل إن هناك تأثيرات امتدادية خلف التأثيرات الامتدادية. بخلاف ذلك، لن أعلق على ما قد تختار البنوك المركزية الأخرى القيام به هذا الأسبوع أو بعده.
السؤال 12
صحيفة وول ستريت جورنال، سيدي الرئيس، في الخريف الماضي أعربت عن قلقك من أن الاحتياطي الفيدرالي على وشك ارتكاب خطأ كبير سادس أو سابع، معتبرًا أن الاقتصاد قوي جدًا بحيث لا يبرر خفض أسعار الفائدة. الآن، اليوم، قمت برفع أسعار الفائدة. هل يمكنك أن تشعر بما تغير في تقييمك للاقتصاد الأمريكي من ذلك الحين إلى الآن؟
وارش
لا أتذكر السياق الكامل، لكن يمكنني إخبارك بحالة النمو، نيك. الآن، عندما ظهرت قبل 110 أو 120 يومًا، كان تخميني أن الاقتصاد الأمريكي قد تعزز أيضًا في الأسابيع القليلة الماضية. أعتقد أن لدينا الآن بيانات محددة على نطاق واسع تشير إلى أن الاقتصاد قد تعزز بالفعل، ومعدل النمو المحتمل أعلى، والتضخم هو المشكلة. مشكلة استقرار الأسعار موجودة منذ أكثر من 5.5 سنوات. لذلك، قررت اللجنة اليوم التحرك لضمان عودة أسرع إلى هدف استقرار الأسعار. استقرار الأسعار هو أساس النمو الاقتصادي، وأعتقد أننا اتخذنا خطوة مهمة اليوم. لقد فعلنا ذلك جزئيًا من خلال إزالة إجراءات التيسير التي ذكرتها سابقًا.
السؤال 13
ارتفعت عوائد السندات طويلة الأجل بشكل كبير في الأشهر القليلة الماضية، خاصة في الأسابيع القليلة الماضية. ما الذي تعتقد أن سوق السندات يخبرك به، خاصة فيما يتعلق بآفاق النمو وسعر الفائدة المحايد والتأثير على السياسة النقدية؟
وارش
دعني أتحدث عن التاريخ، كيف تتحرك أسعار سوق السندات. أريدها أن تفعل ذلك. أريدها أن تخبرني بأي قصة تريد سردها. أريد أن أحاول استكشاف ذلك. لكن لماذا ارتفعت العوائد من اجتماع اللجنة الفيدرالية للسوق المفتوحة الأخير إلى الآن؟ سأعطيك ثلاثة أسباب، لكنني سأقول إن هذه الأمور غالبًا ما تكون متعددة القرارات.
إنها مجموعة معقدة من القضايا تؤثر على أهم الأصول في العالم. سندات حكومية بقيمة تريليون دولار، أصول خالية من المخاطر، مرتبطة بجميع أنواع الأصول في العالم تقريبًا. لذا سأقول ثلاثة أشياء. الأول هو قوة الاقتصاد. نرى أن جزءًا من ارتفاع العوائد طويلة الأجل في عام 2026 يرجع إلى تعزيز الاقتصاد. السبب الثاني، المنافسة على رأس المال، الزيادة الحادة في الإنفاق الرأسمالي التي ذكرتها في تعليقاتي حقيقية، وما يسمى بالشركات الكبرى تجمع الأموال في السوق. لذلك، المنافسة على رأس المال حقيقية. أعتقد أن هذا يفسر جزئيًا ارتفاع العوائد.
الثالث هو الجغرافيا السياسية، البؤر الساخنة حول العالم تدفع العوائد طويلة الأجل. هذا ليس فقط الأسعار الفورية للطاقة أو الذرة أو فول الصويا أو القمح، بل الفرق بين هذه الأسعار الفورية وما يسمى بـ"فروق التكسير". هذا يعني ما يعنيه ذلك بالنسبة للمنتجات التي تدخل المتاجر في جميع أنحاء البلاد، أعتقد أن هذه هي التفسيرات الثلاثة الرئيسية، لكنها بالتأكيد ليست قائمة شاملة.
السؤال 14
ذكرت في جاكسون هول أنك تريد أن ترى التضخم ينخفض بوضوح بسرعة كافية، وهذا معيار، لكنه ليس بالضرورة عتبة قابلة للقياس. سبب سؤالي هو أنك قلت اليوم إن إجراء السياسة اليوم سيدعم عودة أكثر توقيتًا إلى هدف اللجنة البالغ 2%. ومع ذلك، في ملخص التوقعات الاقتصادية، قام الوسيط بتأجيل الجدول الزمني لتحقيق هدف 2% عامين إضافيين إلى عام 2029. أود أن أعرف كيف توفق بين هذين الأمرين.
وارش
طريقة بسيطة لحل هذه المشكلة هي أن هذه ليست توقعاتي. هذه توقعات زملائي الثمانية عشر، وأنا أحاول تمثيلها لكم بمسؤولية وصراحة.
وظيفتي ليست تقديم توجيهات مستقبلية، لكن التزامي هو للشعب الأمريكي، ولأي شخص يستمع، أن نؤكد من جديد أننا سنحقق استقرار الأسعار. كان التزامي في يوليو هو القول إننا نريد كسب بعض الوقت. نريد تقييم ما يحدث عبر مجموعة من الأبعاد. ما قلته في جاكسون هول هو أننا ملتزمون بالانضباط، وليس بالقرارات. إجراء اليوم يبدأ في إظهار أننا جادون للغاية في هذا الأمر، وأننا سنحقق هدف استقرار الأسعار. كما يقول البيان، سنفعل ذلك في الوقت المناسب. هذا هو قرارنا. مع استمرارنا في المناقشة في الأسابيع والأشهر القادمة، سيكون لدينا المزيد لنقوله، لكنني لن أحكم مسبقًا على الإجراءات المستقبلية.
السؤال 15
لقد تحدثت سابقًا عن الآثار الإيجابية المحتملة لاعتماد الذكاء الاصطناعي على نطاق واسع. إذا كان هناك أي شيء، فما مدى قلقك من التحذيرات المثيرة للقلق المتزايدة التي نسمعها من قادة الذكاء الاصطناعي بأن فقدان السيطرة على هذه التكنولوجيا القوية قد يتسبب في أضرار في العالم الحقيقي تؤثر على الاقتصاد الفعلي؟
وارش
لقد قضيت الكثير من الوقت في التفكير في الذكاء الاصطناعي. قبل أن أقبل هذه الوظيفة، قضيت الكثير من الوقت في مناقشته علنًا. استقلالية الاحتياطي الفيدرالي تكمن في البقاء على مسارنا الخاص.
نحن نولي اهتمامًا كبيرًا لما يحدث في مجال الذكاء الاصطناعي. ونولي اهتمامًا كبيرًا بتأثيره على الطلب الاقتصادي وفي النهاية على العرض الاقتصادي. أنا قلق للغاية. أعتقد أنه من المهم جدًا أننا أنشأنا فريق عمل خاصًا يجب أن يقدم تقريرًا قبل نهاية العام لمساعدتنا في التفكير في التأثيرات على وضع السياسة المستقبلي. لكن قرارات السياسة المتعلقة بالمخاطر والعوائد والتحديات والفرص هي قرارات تتخذها الإدارات الحكومية الأخرى. سأدعهم يتخذون تلك القرارات السياسية، تلك القرارات المتعلقة بالسياسة. من الواضح أن تأثيرات هذه القرارات لها بعض التأثير على عملنا اليومي، وهذا هو المكان الذي نحتاج إلى التركيز فيه.
السؤال 16
يرجع التضخم بشكل أساسي إلى ارتفاع أسعار الطاقة والرسوم الجمركية، ويعتبره البعض صدمة عرض لا يمكن حلها برفع أسعار الفائدة، وطالما ظلت توقعات التضخم مستقرة، يجب أن يصحح نفسه. الآن بعد أن أصبحت أسعار الفائدة لديك مرتفعة، هل تحتاج إلى دفع النمو إلى ما دون المستوى المحتمل، وإضعاف سوق العمل عن غير قصد لخفض التضخم؟ بالنظر إلى الاقتصاد الحالي المدفوع بالذكاء الاصطناعي، كيف تعمل هذه الديناميكيات؟
وارش
هناك الكثير هنا. دعني أرى إذا كان بإمكاني معالجة بعضها. أولاً، نعتقد أن معدل البطالة يتوافق أساسًا مع التوظيف الكامل. لا أعتقد أننا بحاجة إلى الإضرار بسوق العمل لتحقيق الهدف. لا أعتقد أن جزأي مهمتنا - استقرار الأسعار والتوظيف الكامل - متنافيان في الأمد المتوسط. لذا فإن النمو الاقتصادي، أي ضمان نمو اقتصادي مستمر ومستدام ودائم، هو محور تركيزنا، وهذا هو العمل الذي نقوم به اليوم، وسنواصل ضمان استقرار الأسعار، مما يعني أن النمو الاقتصادي المستدام والدائم يمكن أن يستمر لفترة أطول. يمكن أن يصبح الاقتصاد أقوى. كما ذكرت سابقًا، يمكن للأقل ثراءً الاستفادة من ذلك.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.