


HIP-3: تذكرة باهظة الثمن لا تشتري خندقًا
 chaincatcher
بقلم: ماريو تشاو، IOSG
سجّلت عشرة فرق أسواق عقود دائمة على Hyperliquid، وأودعت ما مجموعه نحو 40 مليون دولار من HYPE. يستحوذ فريق واحد على 97.8% من حجم التداول، وقد انخفض بنسبة 44% خلال شهر واحد. تهدف هذه المقالة إلى الإجابة عما حصلت عليه الفرق التسعة الأخرى فعليًا، وجميع البيانات مستمدة من بيانات السلسلة، وليس من الإعلانات.
جميع الأرقام الواردة في هذه المقالة مأخوذة مباشرة من واجهة برمجة التطبيقات العامة لـ Hyperliquid: perpDexs، وmetaAndAssetCtxs، ولقطات الشموع اليومية لجميع الأصول المسجلة البالغ عددها 519، وdelegatorSummary، وuserNonFundingLedgerUpdates، وclearinghouseState{dex}. تشير "30 يومًا" إلى الأيام التقويمية الكاملة بالتوقيت العالمي المنسق من 15 أغسطس إلى 13 سبتمبر 2026، وتشير "الثلاثون يومًا السابقة" إلى الفترة من 16 يوليو إلى 14 أغسطس، وتشير "7 أيام" إلى الفترة من 7 إلى 13 سبتمبر. تم حساب HYPE بسعر 79.73 دولارًا. بيانات التوجيه في القسم 7 مأخوذة من Flowscan، لأن حجم تداول أكواد البناة لا يمكن تجميعه من واجهة برمجة التطبيقات العامة.
ملخص
أصبح HIP-3 أقلية مرة أخرى على Hyperliquid. خلال الثلاثين يومًا الماضية، شكلت الأسواق التي نشرها البناة 25.8% من حجم تداول العقود الدائمة، انخفاضًا من 57.1% في الشهر السابق. يعود هذا التغيير بشكل أساسي إلى المقام: تضاعف حجم التداول الأساسي، بينما يتراجع HIP-3 نفسه.
القائد يتقلص. بلغ حجم تداول Trade[XYZ] خلال الثلاثين يومًا الماضية 64.60 مليار دولار، بانخفاض شهري قدره 44.2%، وانخفض المتوسط المتحرك لسبعة أيام من ذروة بلغت 5.36 مليار دولار يوميًا في أوائل أغسطس إلى 2.01 مليار دولار يوميًا. يُعزى نحو نصف هذا الانخفاض إلى تراجع حجم التداول في قطاعي التخزين والذكاء الاصطناعي في الأسواق الفعلية، بينما يعود النصف الآخر إلى المنصة نفسها. منذ 18 أغسطس، لم يتفوق أي يوم على دفتر الأوامر الأساسي.
تصدرت Entropy (io) سوقًا تنافسيًا لمدة أسبوع كامل، ثم تخلت عن المكاسب. أظهرت حصتها السوقية في Nebius مسارًا بنسبة 8.7% و53.1% و20.4% على مدى ثلاثة أسابيع، كما انخفض حجم تداولها لثلاثة أسابيع متتالية. تكمن الإشارة المعاكسة في المراكز: ارتفعت الفائدة المفتوحة عكس الاتجاه بنسبة 37% لتصل إلى 51.4 مليون دولار.
لا تزال أصول التسوية شريان الحياة، والسجل لا يزال 6 مقابل 6. توقفت جميع المنصات التي تسوّي بعملات مستقرة غير USDC عن التداول؛ أما المنصات النشطة فتستخدم USDC جميعها.
إدراج الأصول غير مستدام. بسعر المزاد الأدنى الحالي، تبلغ تكلفة الأصل الواحد نحو 39,900 دولار، وشراء جميع أسواق Paragon المدرجة يتطلب نحو 1.04 مليون دولار، أي ما يعادل إيرادات رسوم Trade[XYZ] لأسبوعين.
لا أحد ينافس على السعر. تعمل جميع منصات الأسهم بوضع النمو مع deployerFeeScale = 1.0، حيث يبلغ المعدل الفعلي لـ Trade[XYZ] 0.427 نقطة أساس، وEntropy 0.400 نقطة أساس. جميع المنصات باستثناء القائد، سواء نجت أم لا، حققت إيرادات نشر إجمالية مدى الحياة بلغت 747,000 دولار فقط.
I. ظهور عشرة ناشرين
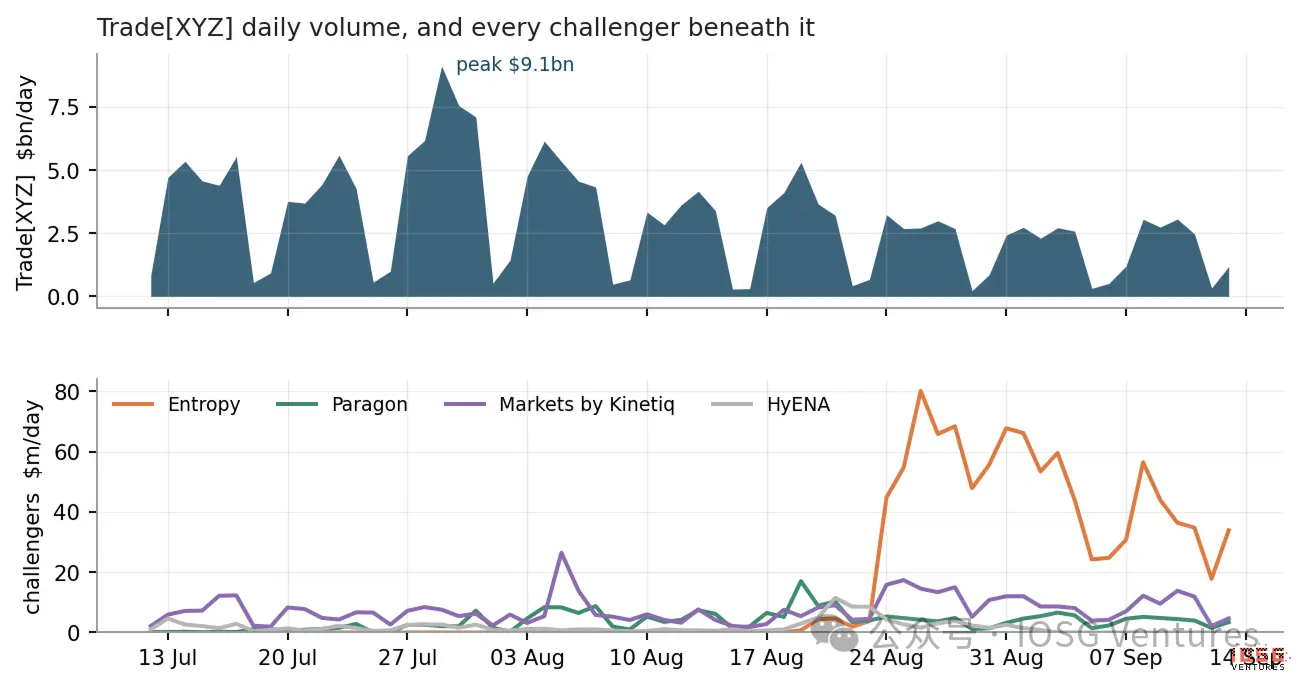
▲ حجم التداول اليومي لـ Trade[XYZ] وجميع المنافسين أدناه. يختلف مقياس المحور الرأسي بين الرسمين بنحو 100 مرة.
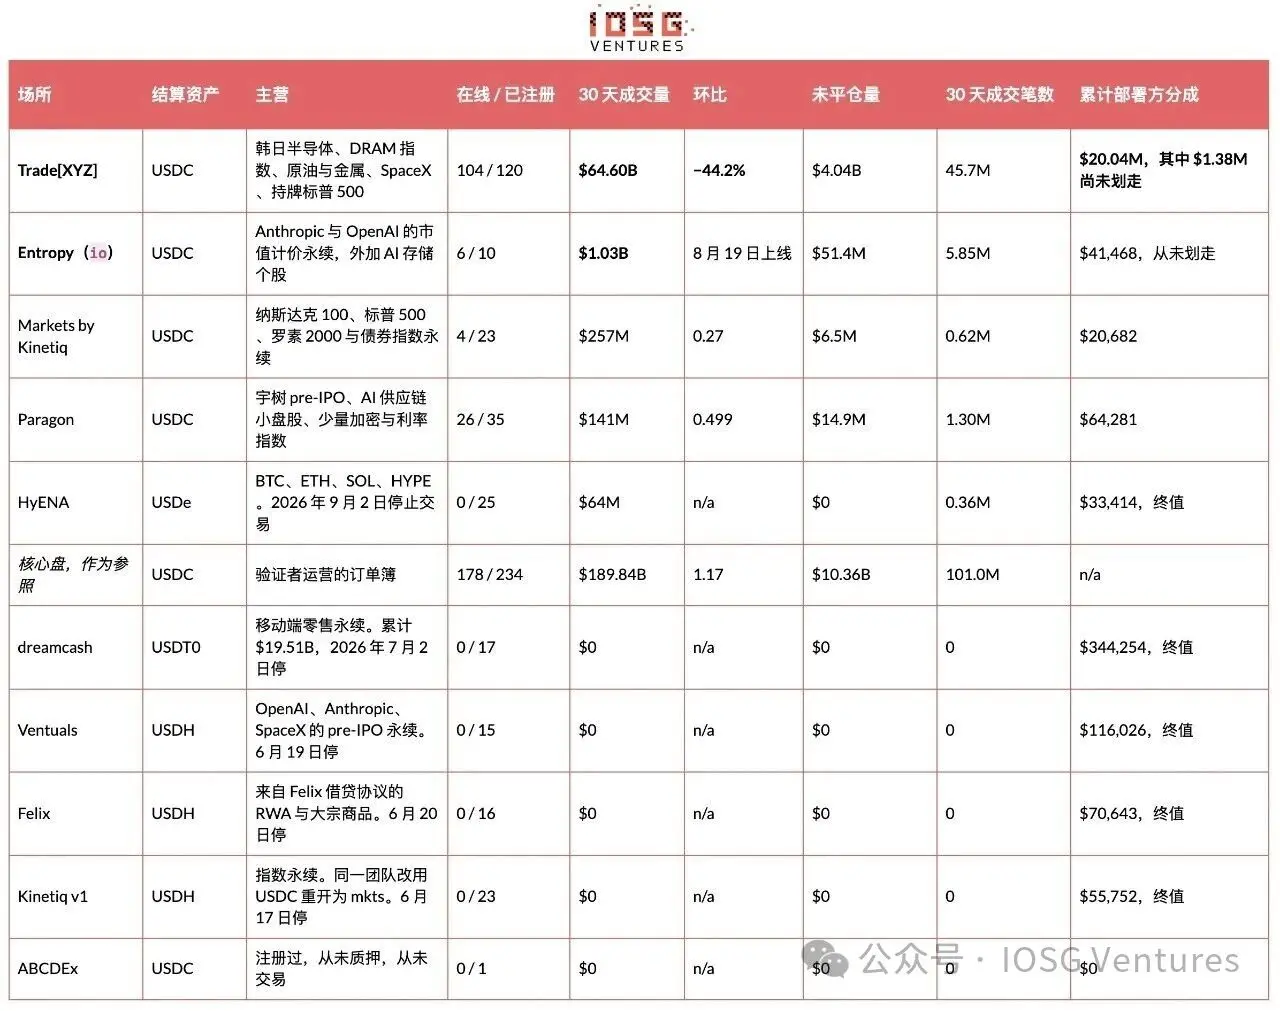 "عدد الصفقات" هو مجموع حقل n في الشموع اليومية خلال النافذة. لا توفر واجهة برمجة التطبيقات العامة عدد المتداولين المستقلين.
تاريخيًا، سجلت عشرة فرق فقط بورصات عقود دائمة لامركزية، ولم يظهر فريق حادي عشر بعد. أربعة فرق تتداول، وخمسة توقفت، وواحد لم يبدأ أبدًا. استحوذ Trade[XYZ] على 97.8% من حجم تداول HIP-3 خلال الثلاثين يومًا الماضية، و97.6% خلال الأيام السبعة الماضية.
يمكن تلخيص وضع المنافسين في بضع جمل. حققت Entropy حجم تداول بلغ 1.03 مليار دولار خلال 26 يومًا، ولديها ستة أسواق مدرجة، وتعتمد على أوراكل خاصة بها بدلاً من قائمة الأصول. وهي المنصة الوحيدة التي تفوقت فعليًا في سوق ينافس فيه القائد. Paragon هو المنافس الوحيد الذي يبدو دفتر أوامره كدفتر أوامر حقيقي، ولديه 26 سوقًا مدرجًا وتوزيع ذيل مفتوح؛ ورغم دخول Trade[XYZ] لمرة واحدة في خمسة من أهدافه، نما بنسبة 49.9% خلال الشهر. اشترت أسواق Kinetiq 23 هدفًا، وتركز 95% من حجم تداولها في عقدين دائمين للمؤشرات. انتهت HyENA: أُزيلت الأسواق، وصارت الفائدة المفتوحة صفرًا، وحققت 33,414 دولارًا مدى الحياة.
II. حصة HIP-3 السوقية ولماذا يُساء قراءتها بسهولة
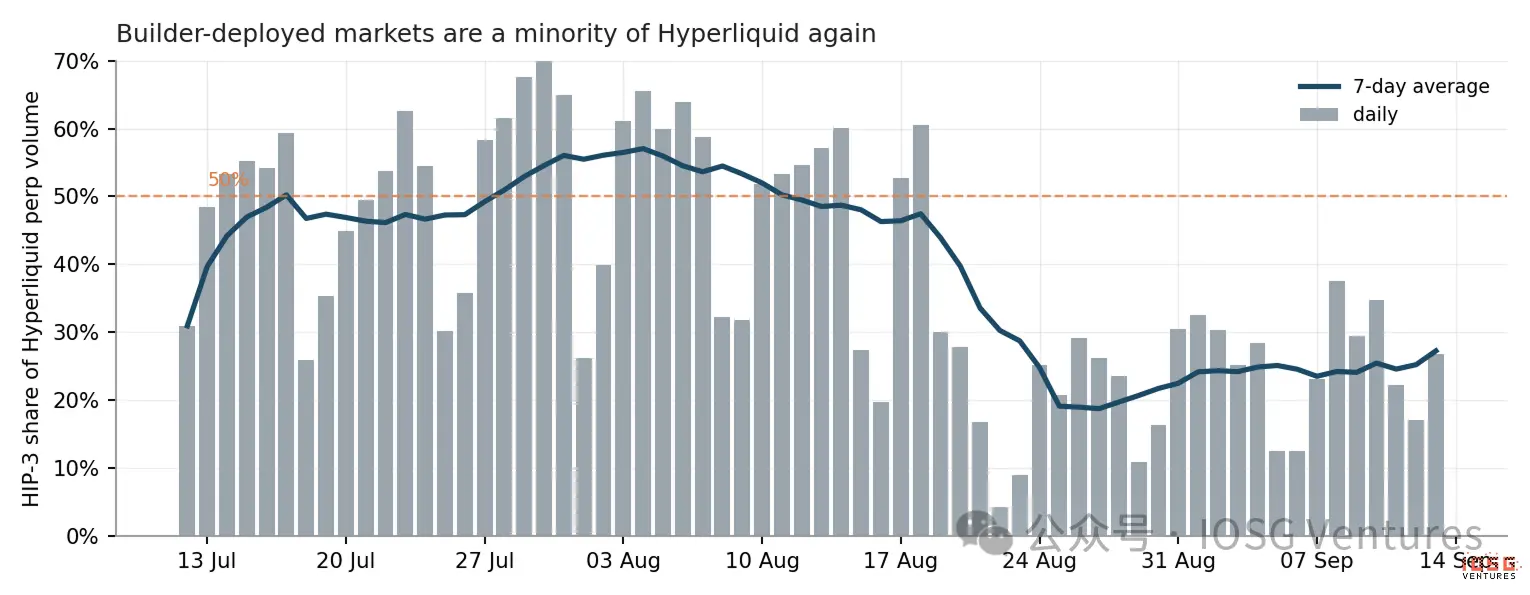
▲ حصة HIP-3 من حجم تداول العقود الدائمة على Hyperliquid، محسوبة يوميًا.
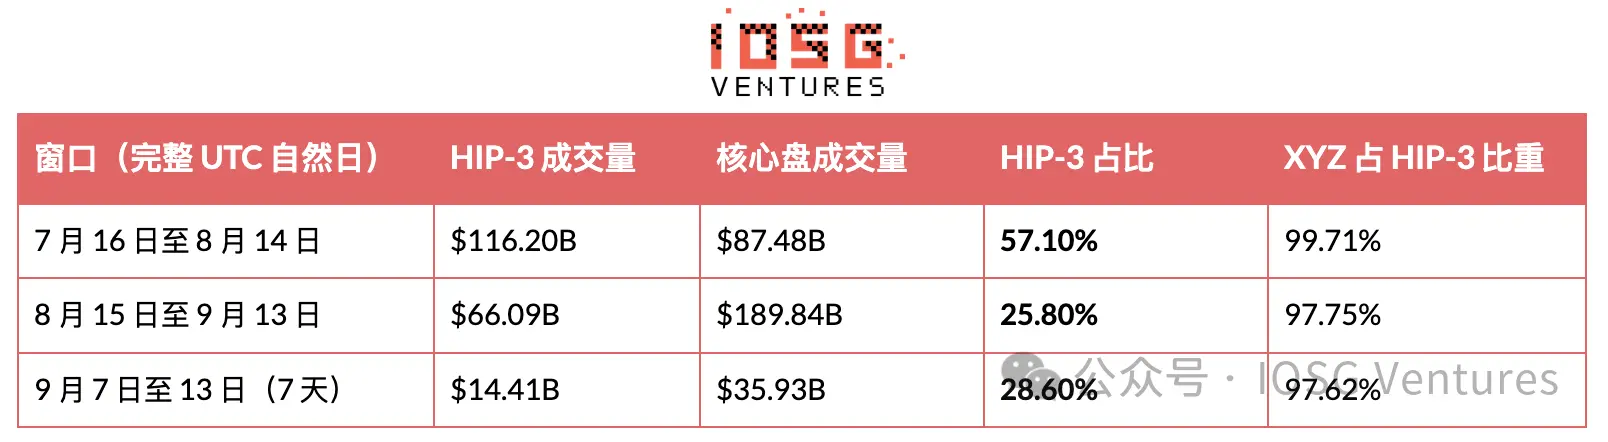
تجاوز المتوسط المتحرك لسبعة أيام 50% في منتصف يوليو، واقترب من ذروة 57% في أوائل أغسطس، ثم انخفض إلى ما دون 30% ولم يتعافَ منذ 20 أغسطس. في 18 أغسطس، تجاوز حجم تداول باني واحد مجموعة المدققين الكاملة لـ Hyperliquid. ولم يتحقق ذلك مرة أخرى منذ ذلك الحين.
تعكس هذه النسبة في الواقع مقامها. البسط هو دفتر أوامر الأسهم، والمقام هو دفتر أوامر العملات المشفرة، والجانب المتقلب هو جانب العملات المشفرة. قُرئت نسبة 57% خلال فترة هدوء في العملات المشفرة، بينما قُرئت نسبة 26% عندما واجه دفتر أوامر الأسهم نفسه ظروف السوق، وخلالها نما حجم تداول العقود الدائمة الأساسية بنسبة 117%. حتى أن حصة السوق في الأيام السبعة الأخيرة ارتفعت إلى 28.6% بينما يستمر Trade[XYZ] في الانكماش. قبل الاستشهاد بأي حصة سوقية لـ HIP-3، يجب أولاً توضيح حالة العملات المشفرة في ذلك الوقت. المهم حقًا هو حجم التداول المطلق، وهو يتدهور. بلغ حجم تداول Trade[XYZ] خلال الثلاثين يومًا الماضية 64.60 مليار دولار، بانخفاض 44.2% عن الشهر السابق، وانخفض المتوسط المتحرك لسبعة أيام من 5.36 مليار دولار يوميًا في أوائل أغسطس إلى 2.01 مليار دولار يوميًا، وتراجع دفتر أوامره بنسبة 62%. انخفض أكبر سوق، SK Hynix، إلى 8.50 مليار دولار. ساقا انخفاض الحصة السوقية حقيقيان معًا. سيوضح القسم التالي أن ساق HIP-3 ليست في معظمها مشكلة منافسة. السبب الرئيسي لانخفاض حجم التداول هو هدوء قطاع التخزين، وليس فقدان الحصة السوقية. تفسير انخفاض 44% مباشرة بأنه "القائد يتراجع" هو أبسط تفسير، لكن البيانات لا تدعمه. طريقة التحقق مباشرة: إذا كان الانخفاض ناتجًا عن المنافسة، فيجب أن نرى الأصول المستهدفة نفسها تتداول كالمعتاد، مع انخفاض الجزء الذي يلتقطه Trade[XYZ] فقط. ما حدث فعليًا هو أن الأصول المستهدفة نفسها هدأت.
لم يحدث بيع مذعور. باستخدام ذروة حجم التداول في أوائل أغسطس كأساس، فإن أسعار كل سوق رئيسي في دفتر الأوامر اليوم أعلى.
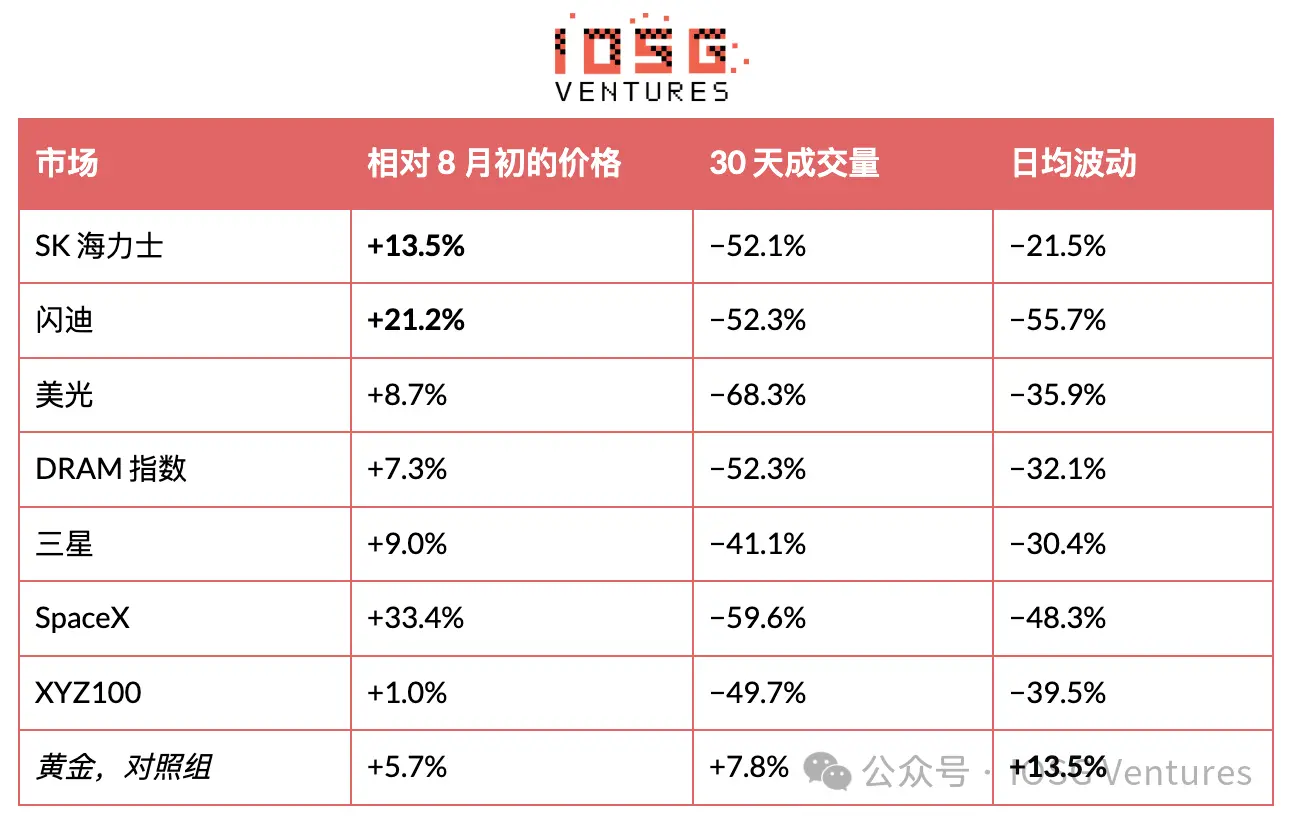
الانهيار الحقيقي هو مدى التقلب اليومي الذي يمكن أن تحققه هذه الأهداف، وحجم تداول المنصة يتبعه تقريبًا خطوة بخطوة. 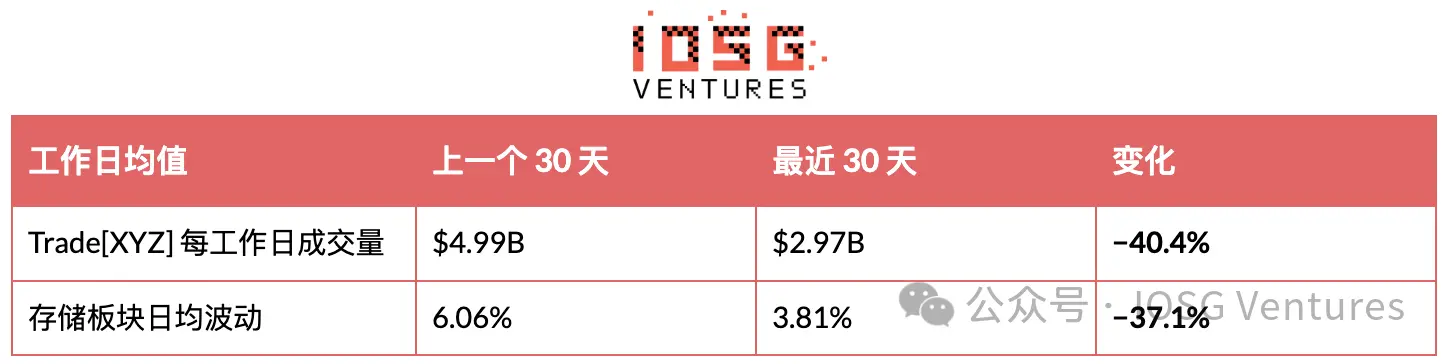
تستند جميع ما سبق إلى مؤشرات أيام العمل، لأن أسواق الأسهم مغلقة في عطلات نهاية الأسبوع بينما يستمر Trade[XYZ] في التداول، وإدراج عطلات نهاية الأسبوع سيضخم هذه العلاقة بشكل كبير. بالنظر إلى أيام العمل فقط، يبلغ معامل الارتباط بين متوسط التقلب اليومي لقطاع التخزين وحجم التداول اليومي للمنصة +0.47، بعينة مدتها 45 يومًا. الذهب هو المجموعة الضابطة الطبيعية: إنه السوق الرئيسي الوحيد الذي ارتفع تقلبه اليومي هذا الشهر، وارتفع حجم تداوله أيضًا. الفضة هي الاستثناء الذي لا يتبع هذا النمط.
ومع ذلك، فإن التقلب مجرد متغير بديل. الاختبار الأكثر مباشرة هو مقارنة حجم تداول الأسهم الفعلي لنفس الأهداف التسعة، والإجابة هي: الأسواق التقليدية لا تفسر سوى النصف تقريبًا.
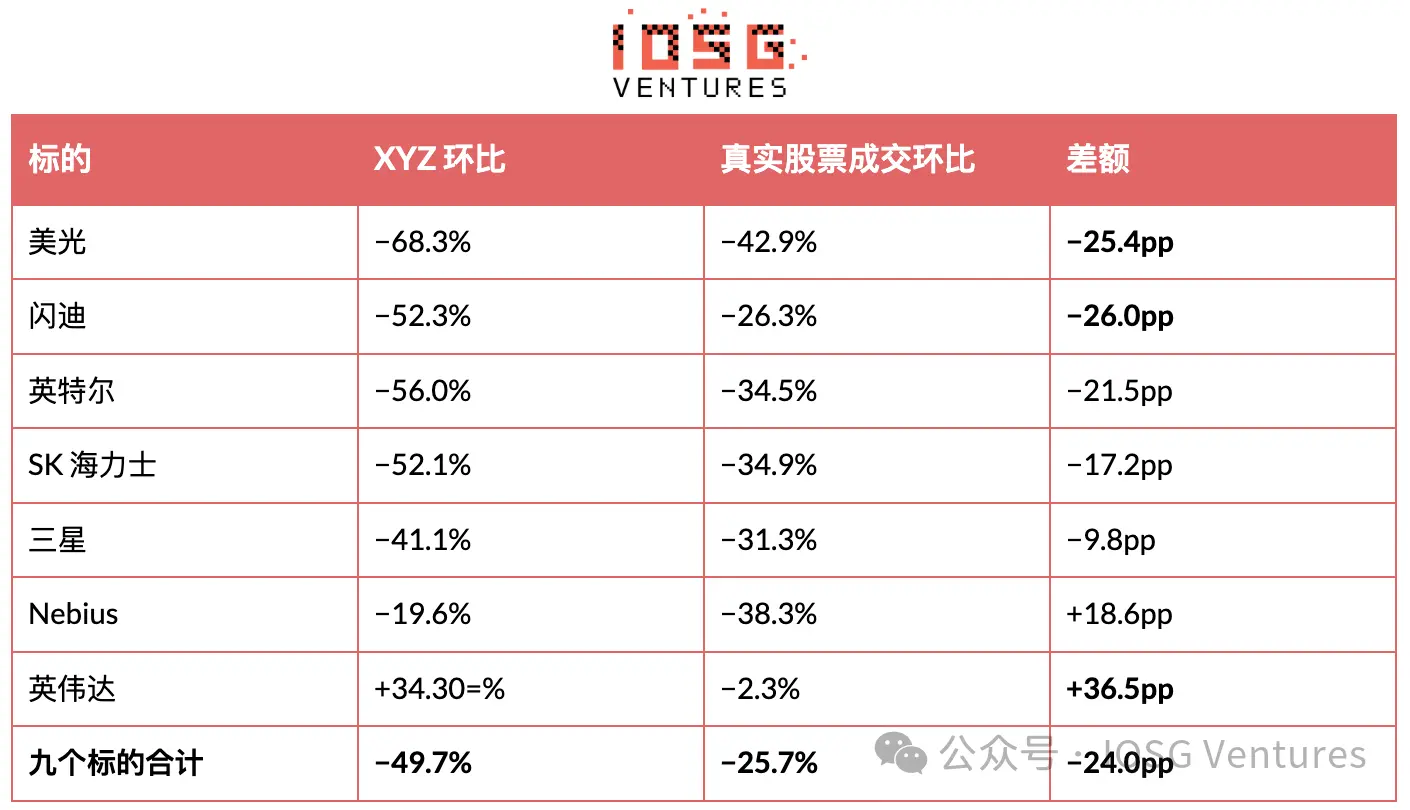
انهار حجم التداول الفعلي لقطاعي التخزين والذكاء الاصطناعي بالفعل بنسبة 25.7%، وهذا النصف حقيقي. لكن XYZ انخفض بنسبة 49.7%، أي ضعف ذلك تقريبًا. الفارق الإضافي البالغ 24 نقطة مئوية لا يوفره القطاع.
علاوة على ذلك، فإن أكبر فجوة تقع في صميم أعماله: SanDisk −26.0 نقطة مئوية، وMicron −25.4 نقطة مئوية، وIntel −21.5 نقطة مئوية، وSK Hynix −17.2 نقطة مئوية. لقد تفوق فعليًا على السوق الفعلية في Nvidia (+36.5 نقطة مئوية) وNebius (+18.6 نقطة مئوية)، لكن هذين الدفترين صغيران نسبيًا.
لا يمكن للمنافسة تفسير هذه الفجوة أيضًا. بلغ إجمالي حجم تداول Entropy في SanDisk خلال 30 يومًا 523 مليون دولار، بينما انخفض دفتر أوامر SanDisk الخاص بـ XYZ بمقدار 6.14 مليار دولار، ولم يتمكن المنافس من التقاط سوى نحو 8% من ذلك.
الباقي يشبه دوران رأس المال. خلال الفترة نفسها، نما حجم تداول العقود الدائمة الأساسية على Hyperliquid بنسبة 117% بينما انخفض HIP-3، وما زال إجمالي حجم التداول على الجانبين ينمو بنسبة 26%. لم يغادر رأس المال Hyperliquid؛ بل دار من دفتر أوامر الأسهم عائدًا إلى دفتر أوامر العملات المشفرة.
مرساة الحجم. خلال الثلاثين يومًا نفسها، بلغ إجمالي تداول هذه الأهداف التسعة في بورصاتها 2,004.7 مليار دولار، بينما تداول XYZ عليها 23.5 مليار دولار، أي 1.2%. إجمالي حجم XYZ البالغ 64.60 مليار دولار عبر 104 أسواق يعادل 3.2% فقط من حجم التداول الفعلي لهذه الأسهم التسعة. أعلى اختراق كان في SK Hynix بنسبة 9.1%، وأدناه في Broadcom بنسبة 0.1%، وهذا المنحنى نفسه يوضح طبيعة هذا العمل: الأصول التي لا يستطيع متداولو العملات المشفرة الأصليون الوصول إليها تحظى باختراق مرتفع، بينما الأسهم الأمريكية الكبيرة المتاحة على نطاق واسع تحظى باختراق منخفض.
لذلك، ينجم هذا الانخفاض عن عاملين معًا: نحو النصف بيتا القطاع، والنصف الآخر خاص بالمنصة. حسابات القسم 6 تأخذ في الاعتبار حجم التداول الفعلي فقط، بغض النظر عن مصدره، لذا لا تتأثر إيرادات الرسوم. ومع ذلك، يجب الفصل بين هذين النصفين: نصف القطاع سيعود، بينما نصف المنصة الخاص قد لا يعود.
III. إعادة الترتيب والمتغير التنبؤي الوحيد
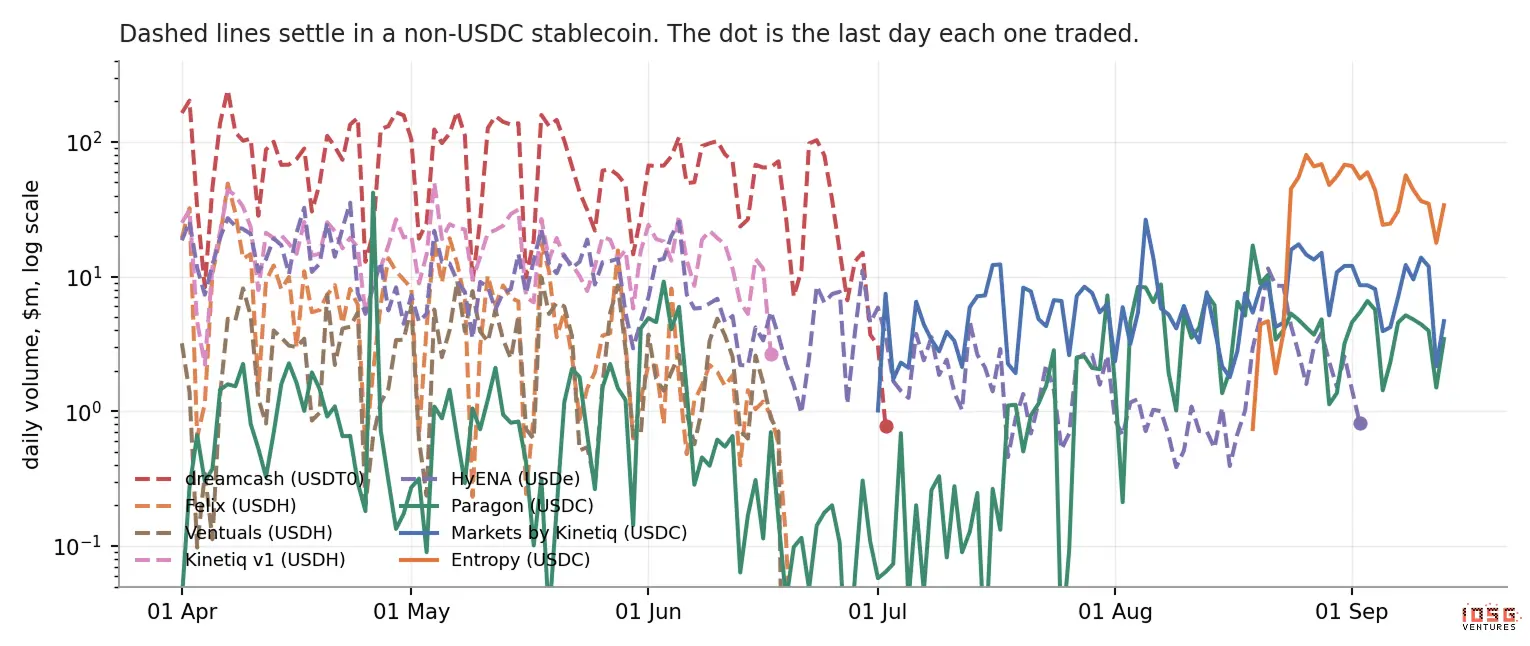 ▲ حجم التداول اليومي لكل منصة HIP-3، بمقياس لوغاريتمي. تمثل الخطوط المتقطعة المنصات التي تسوّي بعملات مستقرة غير USDC، وتمثل النقاط آخر يوم تداول لها. حتى اليوم، توقفت ست منصات عن التداول، والمتغير الذي يميزها ليس اختيار الأصول أو مستوى الفريق أو حجم التداول التاريخي، بل العملة المستقرة المستخدمة في التسوية.
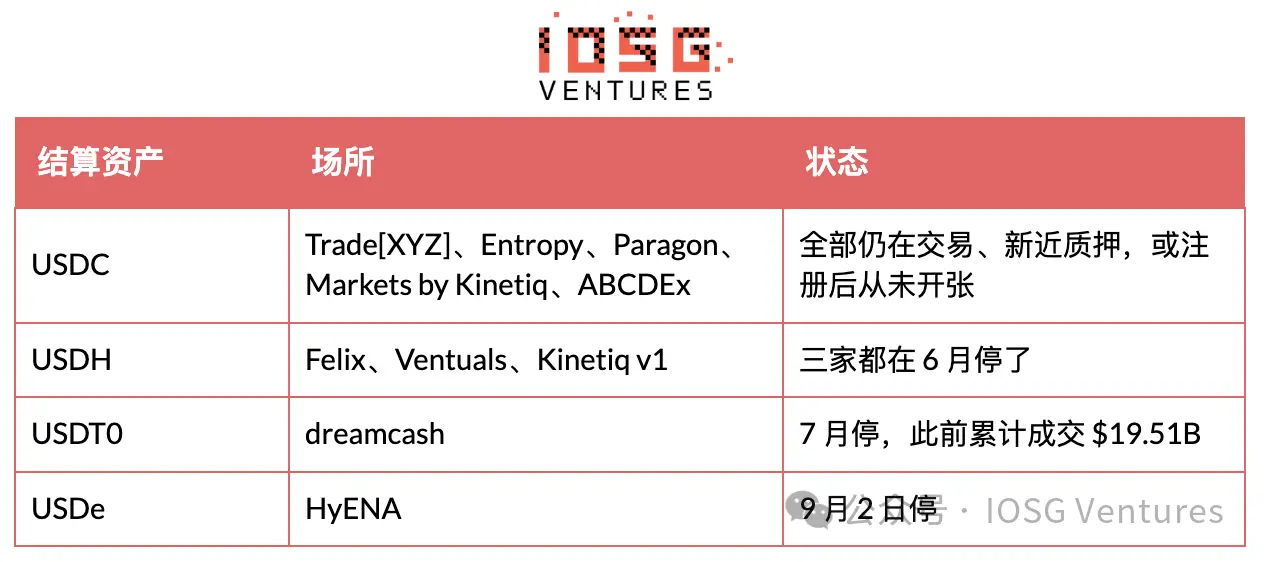 الآلية نفسها بسيطة للغاية: يجب على المتداولين أولاً استبدال عملة مستقرة معينة قبل تقديم أول أمر، وهم غير مستعدين للقيام بذلك. Felix هو أوضح مثال. خصم الرسوم الصغير الذي يدعم USDH مُحي فور إطلاق وضع النمو، مما جعل أصل التسوية هذا مجرد احتكاك.
يمكن اعتبار Kinetiq تجربة ضابطة. المشغل الوحيد الذي نجا بعد الإغلاق فعل ذلك من خلال التخلص من منصة USDH وإعادة فتح نفس منتجات المؤشرات على USDC. حجم التداول التاريخي لا يتنبأ بأي شيء: كان لدى dreamcash 19.51 مليار دولار، أكثر من مجموع دفعة يونيو بأكملها، ومع ذلك توقف عن العمل. دخلت Entropy في أغسطس برأس مال أكبر من أي مشارك سابق، ولم تتردد في اختيار USDC. ما يحدد أصل التسوية حقًا ليس ما هو عليه في حد ذاته. من الطبيعي تفسير اكتساح USDC على أنه ترتيب من البروتوكول، لكن وثائق Hyperliquid نفسها تقول العكس. بموجب Aligned Quote Assets v2 (الذي أُطلق على USDC في أواخر أغسطس، مع Coinbase كناشر احتياطي وCircle كناشر تقني)، يذهب نحو 90% من عائد الاحتياطي المعدل لـ USDC على Hyperliquid إلى البروتوكول، ويدخل صندوق المساعدة. تُحسب الفائدة على فترات 30 يومًا وتُدفع في اليوم الثامن بعد نهاية كل فترة، لذا لن تصل الدفعة الأولى حتى أوائل أكتوبر، ولم يُستلم سنت واحد بعد.
لا يفضل AQAv2 صراحةً HIP-3. تنص الوثائق بوضوح: لا معاملة تفضيلية من حيث رسوم التداول أو حجم التداول، وتستمر الأصول القيمة الأخرى في الحصول على الدعم على عقود HIP-3 الدائمة. تعود المزايا في الرسوم إلى AQAv1، الذي يوفر معدلات آخذ أقل وخصومات صانع أعلى وعدًا أعلى لحجم التداول للأصول المرهونة على المنصة، ولا يشمل AQAv1 عملة USDC، ولا يمكنها الدخول هيكليًا لأن هذه الطبقة تتطلب أن تكون العملة المستقرة حصرية لـ Hyperliquid. الامتيازات الحقيقية التي يقدمها AQAv2 تشير إلى عقود الأحداث والعقود الدائمة التي يديرها المدققون، ويجب انتظار ترقيات لاحقة، ولا تقيسها هذه المقالة.
لذلك، تُحدد مسألة أصل التسوية بالسيولة وإجراءات لمرة واحدة على مستوى الشركة، وليس بتصميم الرسوم. توقفت USDH عن العمل في 17 يوليو 2026، واستبدل حاملوها أصولهم بـ USDC بنسبة 1:1، واستحوذت Coinbase على أصول علامتها التجارية، وأصبحت في الوقت نفسه ناشرًا احتياطيًا لـ USDC. اليوم، من بين المعروض من العملات المستقرة على Hyperliquid، تشكل USDC نسبة 98.3%، وUSDT نسبة 1.2%، وبقايا feUSD وUSDe وUSDH نحو جزء من الألف لكل منها. المنصات التي تسوّي بأصول أخرى لم تتضرر في الرسوم. بل كانت تطلب من متداوليها مغادرة المجمع الوحيد الذي يتمتع بالعمق.
تقدير حجم AQAv2، مع العلم أن المسؤولين لم يكشفوا عن أي أرقام قط. تبلغ USDC على Hyperliquid 6.77 مليار دولار، وسعر SOFR نحو 3.6%، ومع حصة عائد 90%، يشير هذا البند تقريبًا إلى نحو 200 مليون دولار سنويًا. تتراوح تقديرات الأطراف الثالثة المبنية على أساس 5 مليارات دولار بين 135 مليونًا و160 مليون دولار. ما لا يمكن تحديده خارجيًا هو تعديل التكلفة في معدل AQA، الذي تبلغ عنه أوراكل المدققين ولا يُكشف عن مستواه، لذا فإن كل رقم هنا تقدير وليس قياسًا.
تملأ HyENA الآلية الثانية. لأنها أدرجت أصولًا مشفرة، استُبعدت من وضع النمو، لذا عرضت فروق أسعار بنحو 5 نقاط أساس على نفس الأصول بينما عرضت أسواقها الأساسية نحو 3 نقاط أساس، مما أدى إلى جودة تداول أسوأ. أنفقت نحو 880,000 دولار على مراكز الأصول، وحققت إجمالي 33,414 دولارًا مدى الحياة.
التوقف عن العمل لا يعني الخروج. أزالت HyENA جميع أسواقها الخمسة والعشرين، وانخفضت المراكز المفتوحة إلى الصفر، لكن رهانها لا يزال 508,915 HYPE، أي نحو 40.6 مليون دولار، ولم تبدأ أي سحب منذ اثني عشر يومًا. استردت Felix وdreamcash رهاناتهما بالكامل، والقراءة الآن صفر، بينما لم يتبق لدى Ventuals سوى 7,967. منصة أزالت جميع أسواقها لكنها تحتفظ برهان بقيمة 40 مليون دولار على السلسلة إما أن تصفيتها بطيئة أو أنها تشغل موقع النشر هذا لغرض آخر.
يستحق سبب موت Ventuals مناقشة منفصلة، لأن الجيل التالي من المنتجات مصمم حول هذه المشكلة تحديدًا. نقص السيولة مجرد عرض؛ الآلية تكمن في معدل التمويل: لم تتقارب العقود الدائمة قبل الاكتتاب العام مع السعر المرجعي، وارتفع معدل التمويل في وقت ما إلى نحو 8,700% سنويًا. سواء كان السعر المحدد صحيحًا أم لا، سيتم تصفية المراكز الطويلة. حددت Entropy سقفًا لمعدل التمويل السنوي عند نحو 10%، وتسوّي بمتوسط السعر المرجح زمنيًا لسعرها المحدد بدلاً من مطاردة الأسعار الخارجية. يمكن اعتبار تصميم عقدها قائمة تحقق موجهة ضد الأسباب المحددة لموت Ventuals. عند فحص أي سوق قبل الاكتتاب العام، تحقق أولاً من معدل التمويل وتصميم التسوية، ثم انظر إلى قائمة الأصول.
IV. تكوين سوق Trade[XYZ] ولماذا لا يدرج OpenAI
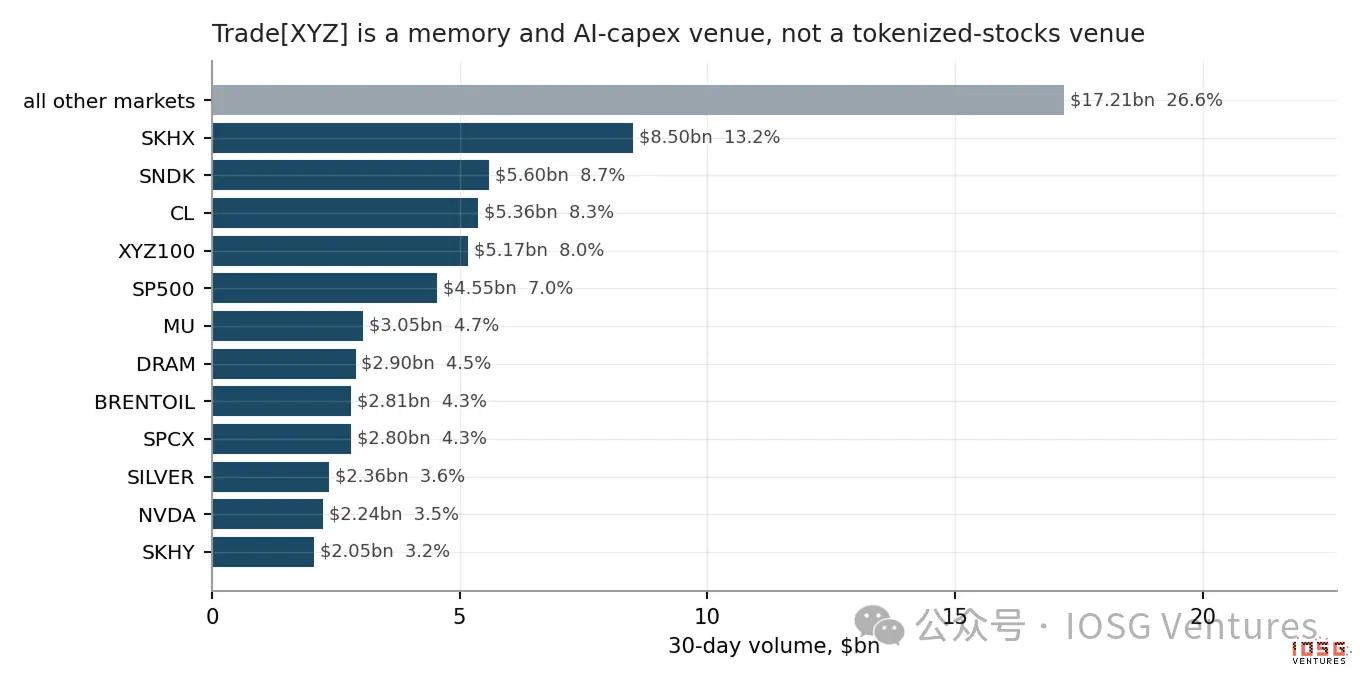 ▲ أكبر أسواق Trade[XYZ] من حيث حجم التداول خلال الثلاثين يومًا الماضية.
تستحوذ الأسواق العشرة الأولى على 66.7% من الحصة السوقية، والذيل بعد المراكز الستة الأولى وحده يبلغ 32.4 مليار دولار. تشكل NVIDIA نسبة 3.5%. وتشكل Apple وTesla وAlphabet وMicrosoft مجتمعة 3.3%، أي ربع SK Hynix فقط. تحب السردية السائدة للأسهم الأمريكية المرمزة الحديث عن هؤلاء العمالقة الأمريكيين، لكنهم ليسوا العمل هنا. يدير Trade[XYZ] في الواقع منصة تعمل على مدار الساعة طوال أيام الأسبوع تركز على تداول الإنفاق الرأسمالي في التخزين والذكاء الاصطناعي، بالإضافة إلى النفط الخام والمعادن ومنتجات المؤشرات: أشباه الموصلات الكورية واليابانية، ومؤشر DRAM الاصطناعي، وSpaceX، وسلة XYZ100 الخاصة به، ومؤشر S&P 500 المرخص. منطقته هي الأصول التي لا يستطيع متداولو العملات المشفرة الأصليون العثور عليها في أي مكان آخر في الثالثة صباحًا. وهذه هي المنطقة التي اختارت Entropy مهاجمتها، بدخولها عبر SanDisk وNebius، وليس Apple. الإجابة الأكثر بديهية عن سبب عدم إدراج OpenAI — أي أنه يتجنب الشركات غير المدرجة — خاطئة. أسواق ما قبل الاكتتاب العام هي في الواقع من بين أعماله الأفضل أداءً. SpaceX وحدها حققت حجم تداول بلغ 2.80 مليار دولار خلال 30 يومًا، أي 4.3% من السوق، لتحتل المرتبة التاسعة. تليها Unitree بمبلغ 511 مليون دولار، وCXMT بمبلغ 317 مليون دولار، وZhipu بمبلغ 156 مليون دولار، وMiniMax بمبلغ 92 مليون دولار، وSHEIN بمبلغ 27 مليون دولار، بينما سُجلت YMTC في انتظار الإدراج.
تشترك هذه الأسماء في شيء واحد: لديها أسعار تداول ثانوية قابلة للملاحظة وعدد معروف من الأسهم. تجري SpaceX عروض مناقصة منتظمة توفر سعرًا واضحًا للسهم؛ ولهذه الشركات الصينية أسواق رمادية نشطة قبل الاكتتاب العام في الصين القارية، ويمكن الحصول على عدد الأسهم من السجلات التجارية وجولات التمويل. لذلك، يمكن لهذه المنصة التسعير لكل سهم كما تفعل مع الأصول الأخرى.
لا تملك OpenAI وAnthropic أيًا من ذلك. تُغلَّف تداولاتهما الثانوية في شركات ذات أغراض خاصة، وما يُتداول هو مطالبات بحصص في الصناديق، وما يُناقش هو تقييمات تفاوضية إجمالية، وليس سعرًا محددًا للسهم. فرض التسعير لكل سهم يعادل اختلاق مقام من العدم. هنا يكمن عنق الزجاجة؛ إنها مسألة اصطلاح تسعير، وليست رغبة. حل Entropy هو عدم التسعير لكل سهم، بل الإبلاغ عن الشركة نفسها مباشرة، حيث يعادل العقد الواحد مليار دولار من القيمة السوقية، وبالسعر المتوسط الحالي تبلغ Anthropic نحو 2.17 تريليون دولار وOpenAI نحو 1.53 تريليون دولار.
لكن هذا لا يشكل خندقًا. يمكن للقائد في أي وقت إضافة أصل مسعّر بالقيمة السوقية بتكلفة نحو 39,900 دولار. علاوة على ذلك، تشير خارطة طريقه إلى مكان آخر: لديه 16 أصلًا مسجلًا غير مستخدم، بما في ذلك اليورانيوم والألمنيوم ومؤشر الدولار ومؤشر VIX والذرة والقمح وTTF والوون الكوري ومؤشر Nifty الهندي ومؤشر Ibovespa البرازيلي وIbiden وKSTR، بالإضافة إلى YMTC وH100. هذه أصول كلية وسلع، وليست مختبرات ذكاء اصطناعي متطورة.
هناك تفصيل هيكلي جدير بالملاحظة. لم يقم Trade[XYZ] بتعيين oracleUpdater، مما يعني أنه لا يستخدم مفتاح النشر الخاص به لدفع الأسعار المحددة؛ بدلاً من ذلك، يشير كل من Entropy وFelix إلى نفس المحدِّث الخارجي 0x94757f8d…. صرحت Entropy علنًا بأن RedStone هو مصدر بيانات الأسعار لسوق Anthropic الخاص بها، وهو ما يفسر لماذا تتشارك هاتان المنصتان غير المرتبطتين عنوان تحديث واحدًا، رغم أن هذا العنوان غير مُصنف على السلسلة. بناء أوراكل خاص بك لا يمثل مشكلة للأصول ذات الأسعار المرجعية، لكن عندما يجب "بناء" السعر المحدد، تتغير الطبيعة، وبناء السعر المحدد هو بالضبط العمل الذي اختارته Entropy.
V. المواجهة المباشرة والأسبوع الذي تصدرت فيه Entropy
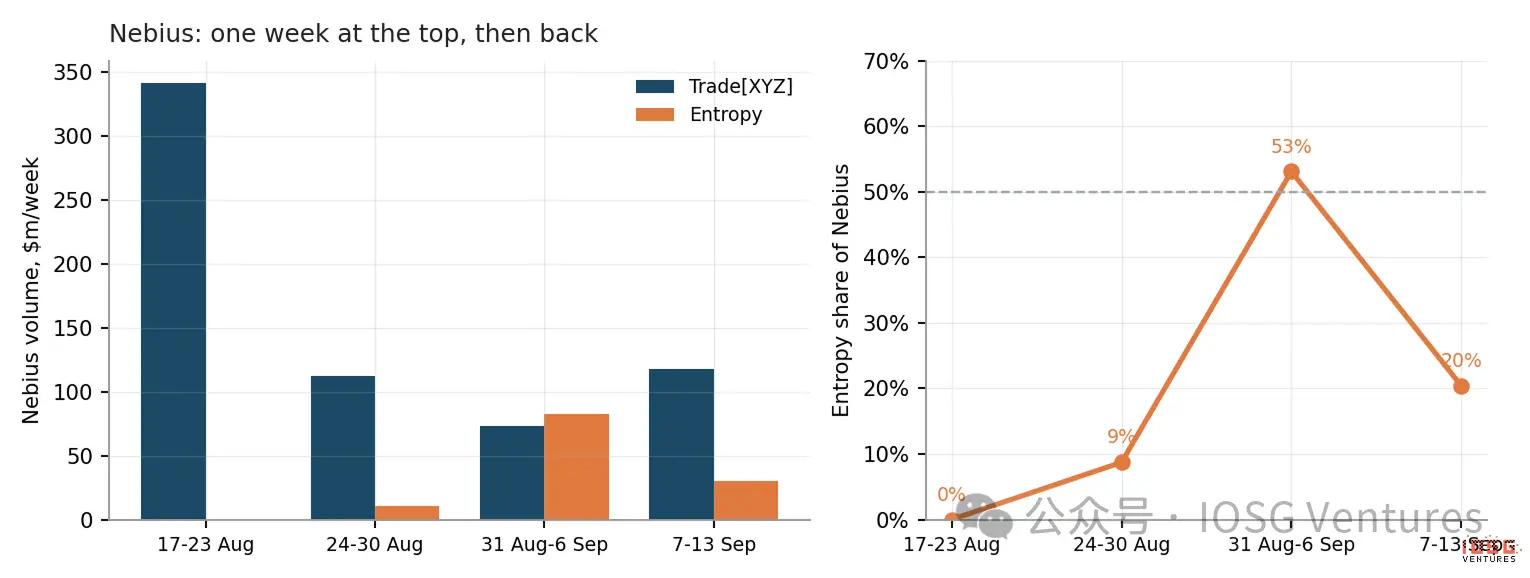 ▲ حجم التداول الأسبوعي لـ Nebius وحصة Entropy فيه. يوجد حاليًا تسعة أصول نشطة على منصتي HIP-3 في الوقت نفسه. لم تعد المنصات تشغل أسواقًا مستقلة غير متداخلة؛ أي اسم يستحق الإدراج مرتين أصبح هو القاعدة.
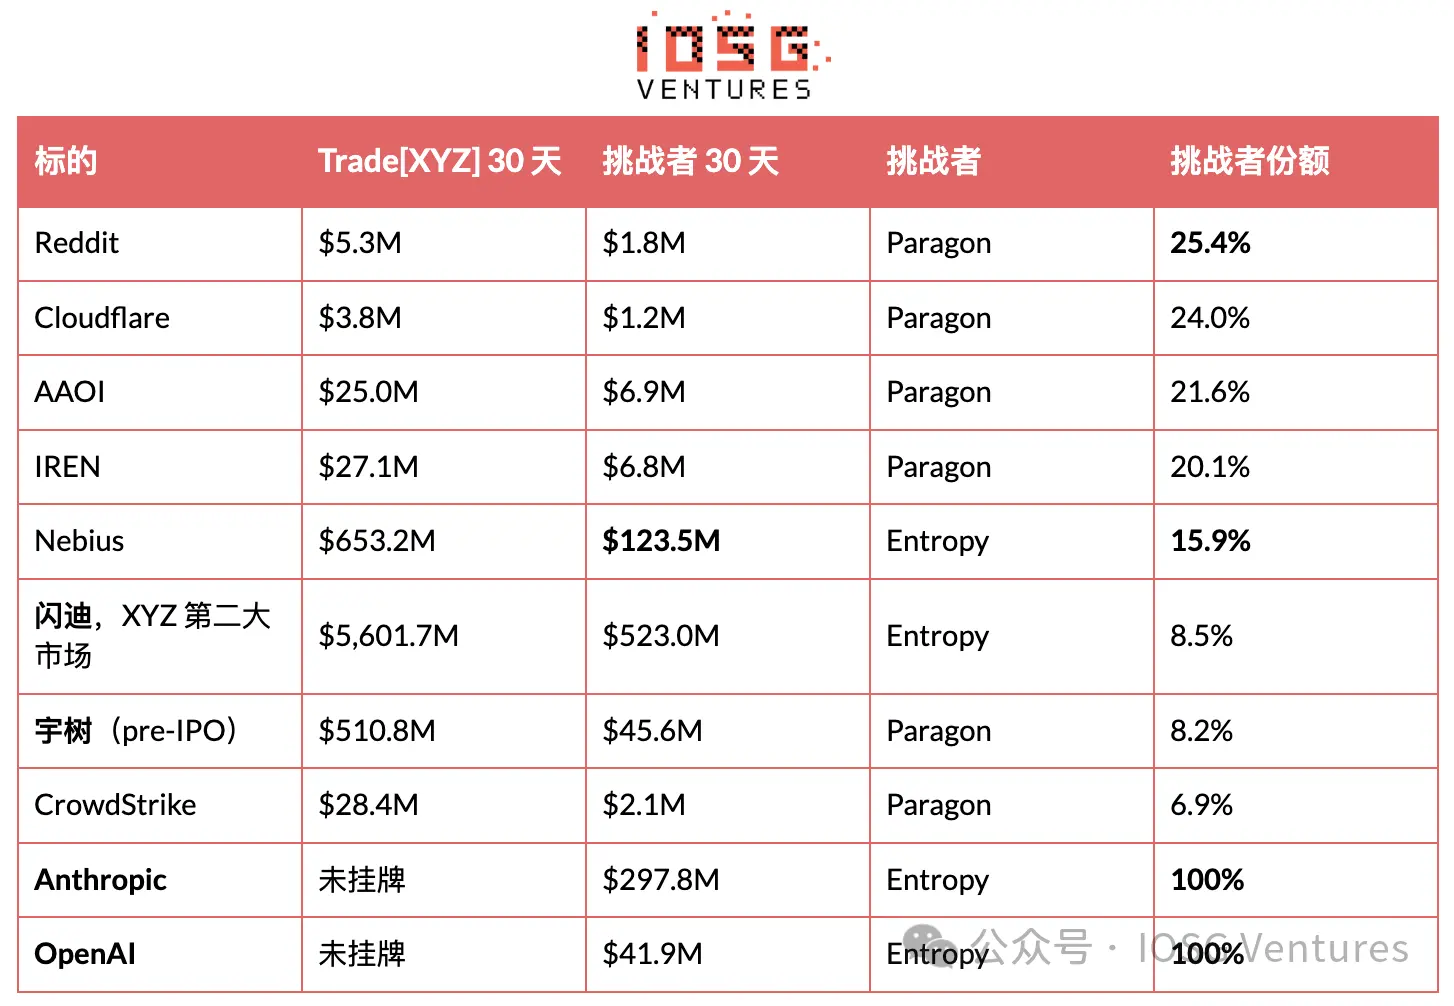
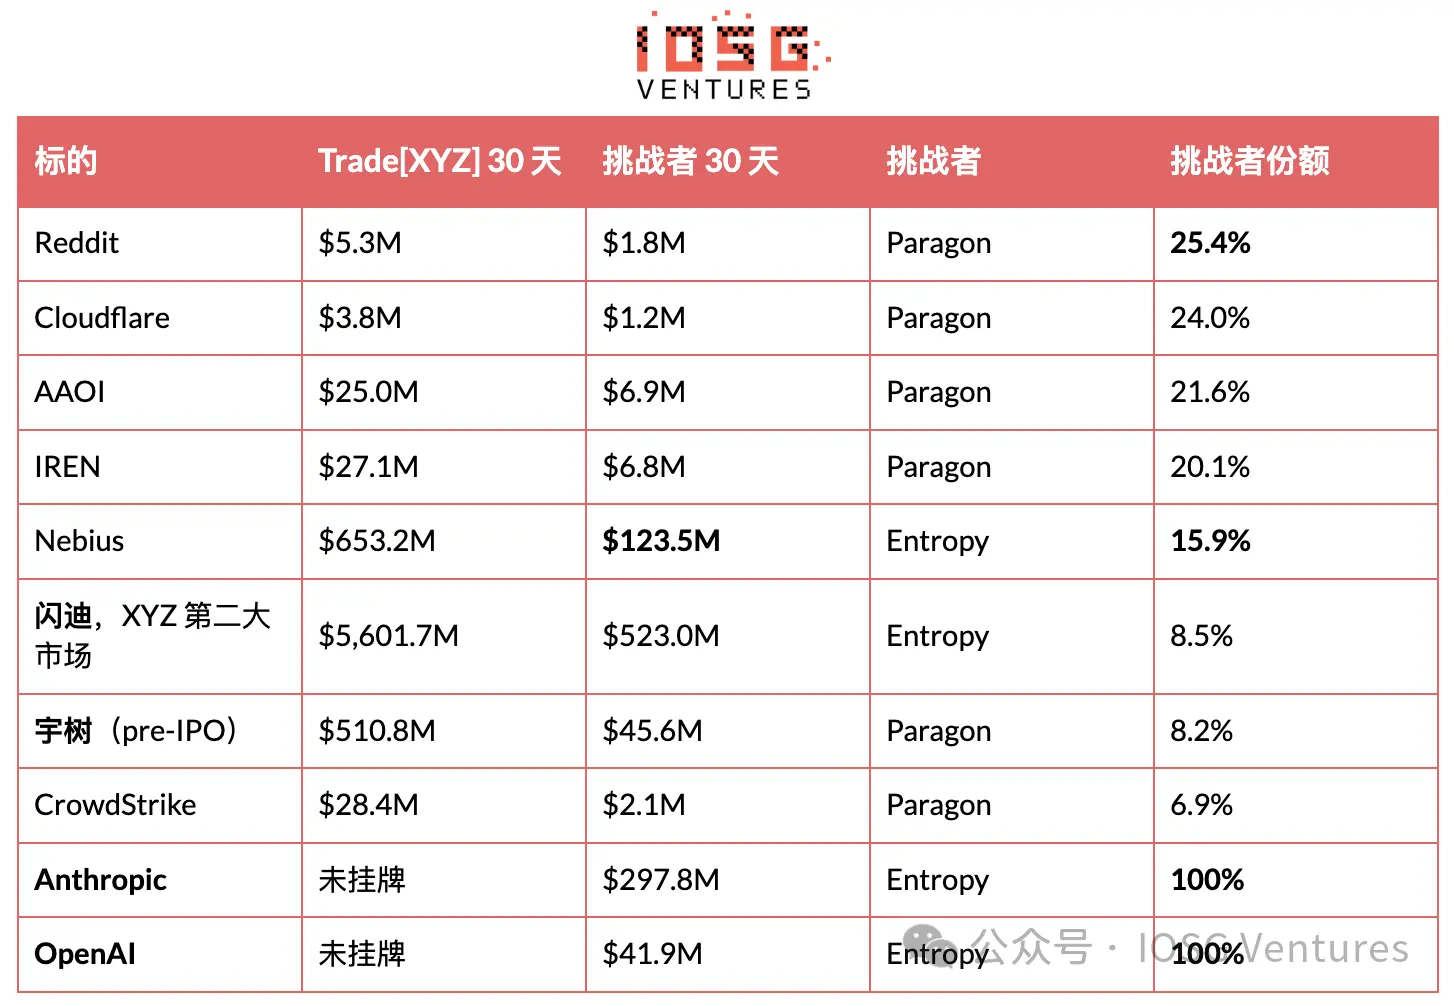 ما سُلب هو المراكز، وليس عمق السوق. كان Trade[XYZ] قد سجل جميع أهداف Paragon الخمسة الأساسية لكنه لم يفعلها. في 18 أغسطس، فُتحت جميع الأهداف في يوم واحد، واليوم يتصدر في جميع الأهداف الخمسة. استغرق سد هذه الفجوة نحو ثلاثة أيام من إيرادات الرسوم، وتم في ظهيرة واحدة. لا يمكن تحديد ما إذا كانت هذه الدفعة من الأهداف رادعًا أم كانت مجدولة للإطلاق من الأساس من بيانات السلسلة.
ما يمكن تحديده هو النتيجة. بعد أربعة أسابيع، ما زال Paragon يحتفظ بحصة تتراوح بين 20% و25% في أربعة من الخمسة، ونما حجم تداوله الإجمالي بنسبة 49.9% خلال الشهر. أفضل مثال على الآلية هو Unitree: يبلغ عمق سوق Unitree لدى Trade[XYZ] نحو 11 ضعف عمق Paragon، ولا يستحوذ الأخير سوى على 8.2% من هذا الزوج، لكن حجم تداول Unitree الخاص بـ Paragon تضاعف تقريبًا في الفترة نفسها. لم يسلب القائد حجم التداول من المنافس؛ بل وسّع السوق حول المنافس. دخول سوق وامتلاك سوق أمران مختلفان. تصدرت Entropy سوق Nebius لمدة أسبوع، ثم أعادته.
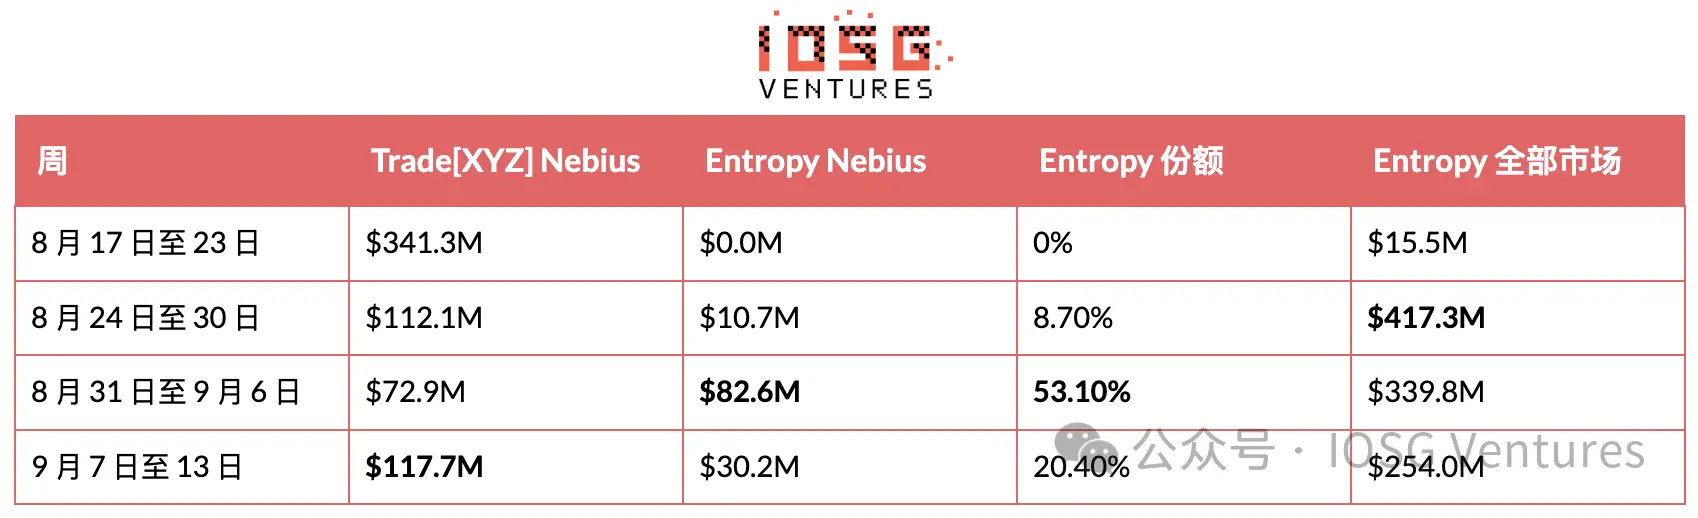
لمدة أسبوع واحد، تجاوز حجم تداول Entropy في Nebius فعليًا حجم Trade[XYZ]، وهو ما لم يحققه أي منافس HIP-3 من قبل. في الأسبوع التالي، زاد عمق سوق Nebius لدى القائد بنسبة 61% بينما انخفض لدى Entropy بنسبة 63%، وعاد المنافس إلى خمس هذا الزوج. يروي SanDisk القصة نفسها، لكن بهدوء أكبر: تذبذبت حصة Entropy السوقية في الأسابيع الأخيرة حول 13% تقريبًا، بمتوسط 8.5% على مدى الثلاثين يومًا كاملة.
لذلك، كان هذا التصدر حقيقيًا، لكنه استمر أسبوعًا واحدًا فقط. القراءة الصادقة هي: أثبتت Entropy قدرتها على اختراق سوق يسعّر فيه القائد بنشاط، لكنها لم تثبت بعد قدرتها على الاحتفاظ بموقعها. انخفض إجمالي حجم تداولها لثلاثة أسابيع متتالية، من 417 مليون دولار إلى 254 مليون دولار.
الإشارة المعاكسة تأتي من المخزون. بينما انخفض حجم التداول الأسبوعي بنسبة 39% من الذروة، زادت الفائدة المفتوحة لدى Entropy فعليًا بنسبة 37% لتصل إلى 51.4 مليون دولار، منها هدف Anthropic وحده 29.9 مليون دولار. حجم التداول الناتج عن التداول الوهمي يلغي بعضه بعضًا ولا يترك مخزونًا، لذا فإن تراكم الفائدة المفتوحة المستمر بينما تنخفض حصة التداول يشير إلى مراكز حقيقية وليس تضخيمًا للحجم. تشير هاتان الحقيقتان إلى اتجاهين متعاكسين؛ يجب أن يكون التركيز الحقيقي على هذا التوتر نفسه، وليس على أي رقم منفرد.
يجب خصم حجم التداول هنا. لا تملك Entropy عملة، ولم تؤكد أي إسقاط جوي، لكن يمكن رؤية معامل pointsMultiplier في الواجهة الخلفية، وتظهر صفحة لوحة المتصدرين "قريبًا"، لذا فإن جزءًا من التدفق مدفوع بالتوقعات وليس باستخدام المنتج، ولا يمكن التمييز بين الاثنين من الخارج. يجب التأكيد على الحجم أيضًا: يبلغ حجم تداول Entropy الشهري نحو مليار دولار، مقابل 64.6 مليار دولار لـ Trade[XYZ]، أي 1.6% فقط من القائد. إنها تكسب معارك محددة، وليس هذه الفئة.
تكشف الأهداف المسجلة في انتظار الإدراج عن خطوتها التالية. تمتلك Entropy مؤشرات EWY وSBE وTCNT ومؤشر DRAM. مؤشر DRAM هو رابع أكبر منتج لدى Trade[XYZ]، وEWY من كوريا. يبدو أن المواجهة التالية تستهدف قلب منطقة القائد مباشرة، بدلاً من البحث عن اسم آخر قبل الاكتتاب العام بلا منافسة.
قاعدتا عد
احسب عمق الأسواق المدرجة فقط. غالبًا ما يسجل ناشرو HIP-3 الأهداف قبل وقت طويل من الإطلاق؛ تعيد هذه الأهداف markPx من الأوراكل، لكن midPx فارغ، وisDelisted صحيح، والفائدة المفتوحة صفر، ولا يوجد تاريخ شموع. لدى Trade[XYZ] 16 هدفًا، ولدى mkts 19، ولدى Paragon 9، ولدى Entropy 4. أهداف HyENA الخمسة والعشرون قصة مختلفة، لأنها أُطلقت ثم أُغلقت.
سلسلة الرمز لا تعادل الهدف. para:STX هي Seagate، بسعر متوسط 799؛ أما STX في السوق الأساسية فهي Stacks، بسعر متوسط 0.27. الاعتماد على الرموز فقط سيخلق سوق مواجهة عاشرًا غير موجود من العدم. تحقق من السعر المتوسط قبل المطابقة.
VI. الحساب الاقتصادي: تكلفة منصة واحدة مقابل دخل الطبقة بأكملها
لا أحد ينافس على السعر لأن الرسوم بلغت القاع. كل شيء يعتمد على معاملين لكل أصل، وكلاهما منشور في metaAndAssetCtxs: growthMode وdeployerFeeScale. المعدل الشامل هو base × (1 + s)، حيث base هو جدول رسوم العقود الدائمة القياسي، وs هو معامل الناشر، ويمكن ضبطه من 0 إلى 3.00، ويُحدد بسقف 1.00 في وضع النمو. يحصل الناشر على s / (1 + s)، لذا عندما تكون s = 1.00، يتقاسم الطرفان بالتساوي. ثم يخفض وضع النمو الرقم الشامل بنسبة 90% على الأقل، بشرط ألا يتداخل السوق مع عمليات العقود الدائمة للمدققين، وهو ما يستبعد الأصول المشفرة ومؤشرات العملات المشفرة.
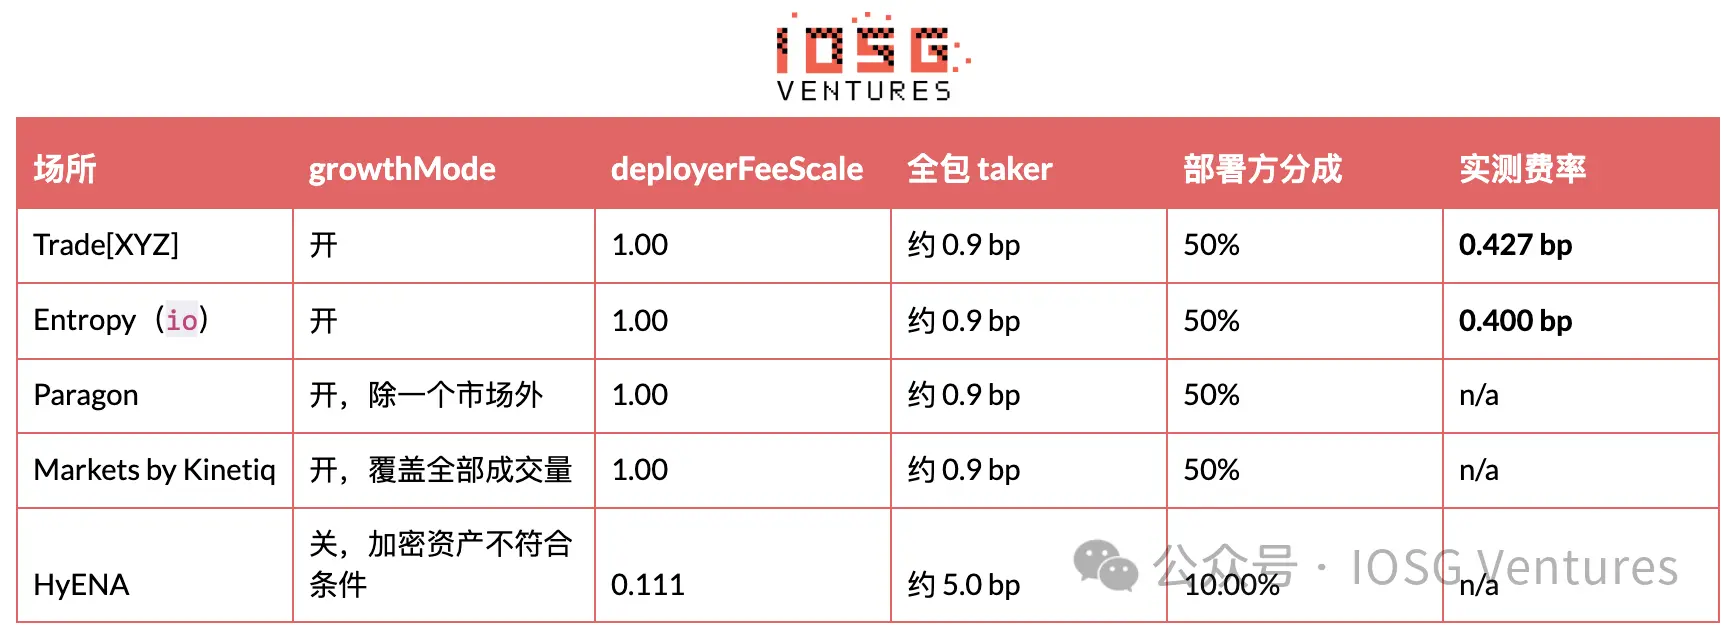
تقاربت جميع منصات الأسهم بشكل مستقل إلى التكوين نفسه: تعظيم عائد الناشر، وتفعيل وضع النمو. دخلت Entropy بمنتج متمايز وتمويل من رأس المال الاستثماري، ولم تخفض الأسعار. المنصة الوحيدة غير الموجودة في هذا التكوين هي التي توقفت عن التداول للتو.
دون الاعتماد على أي مجمع، يمكن حساب عائد الناشر بدقة. تتراكم إيرادات الرسوم في الحساب الفرعي لعنوان الرسوم: يمكن قراءة الرصيد غير الموزع من حقل dex في clearinghouseState، وتظهر التحويلات في userNonFundingLedgerUpdates على شكل إرسال حيث sourceDex يساوي اسم المنصة. التحويلات غير منتظمة للغاية، لذا يجب القياس بين تحويلين. منذ تحويل 27 أغسطس، جمع Trade[XYZ] مبلغ 1,380,592 دولارًا، مقابل حجم تداول بلغ 32.30 مليار دولار، أي 0.427 نقطة أساس، أي نحو 79,000 دولار يوميًا. لم تقم Entropy بأي تحويل قط، لذا يمكن قراءة رسومها المتراكمة مباشرة: 41,468 دولارًا مقابل حجم تداول بلغ 1.036 مليار دولار، أي 0.400 نقطة أساس.
نفقتان، بطبيعتين مختلفتين تمامًا
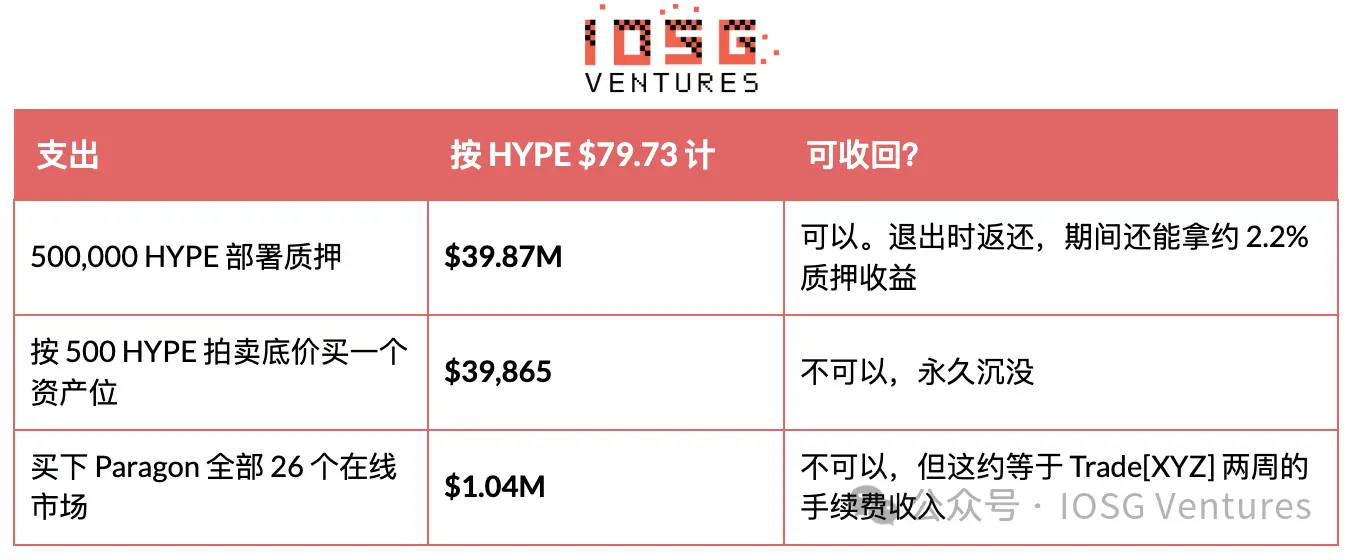
الرهان هو الرقم الأكثر إخافة، لكنه يعود. لا أحد يأخذ هذه الأموال. إنها مفوضة إلى المدققين، وتدر مكافآت رهان باستمرار، وتُعاد بنفس الشكل عند الخروج. تُقفل لمدة 183 يومًا على الأقل منذ النشر، ويمكن مصادرتها من قبل المدققين المرجحين بسبب التلاعب الخبيث بالسوق (مثل دفع أسعار أوراكل سيئة)، ويمكن مصادرتها أيضًا خلال طابور إلغاء الرهان البالغ 7 أيام، لذا يتطلب الخروج النظيف نحو 190 يومًا على الأقل. سحب كل من Felix وdreamcash رهاناتهما بالكامل، والقراءة الآن صفر.
مبالغ الرهان الحالية: Entropy 500,973، وParagon 500,712، وHyENA 508,915 (توقفت عن التداول لكنها لم تلغِ الرهان)، وKinetiq 588,489 (رهان واحد يغطي km وmkts معًا)، وTrade[XYZ] 500,488 بالإضافة إلى 500,269 في عنوان آخر. لدى ABCDEx فقط 1,004 HYPE، ولم يراهن قط.
أموال مراكز الأصول هي ما لا يذكره أحد ولا يمكن استردادها حقًا. الأصول الثلاثة الأولى لأي بورصة عقود دائمة لامركزية مجانية؛ بعد ذلك، يجب شراء كل سوق إضافي بعملة HYPE في مزاد هولندي يستمر 31 ساعة، يبدأ بسعر ضعف سعر البيع الأخير وينخفض خطيًا إلى سعر أدنى قدره 500 HYPE. بدأ المزاد الذي دخل في 14 سبتمبر بالسعر الأدنى 500 وانتهى عند 500، لذا تبلغ تكلفة مركز الأصل الواحد نحو 39,900 دولار، وانخفض الطلب على مراكز الأصول مقارنة بسعر البيع قبل أسبوع الذي كان 582 HYPE.
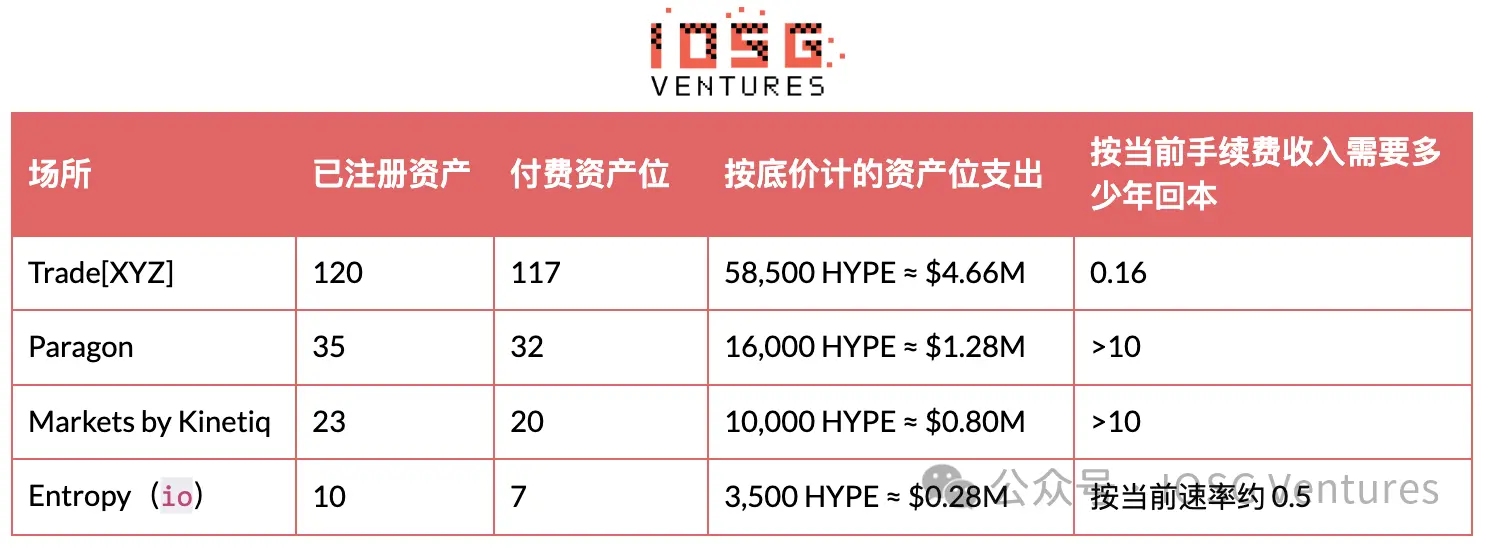 العمود الأخير هو المفتاح. يمكن لرسوم Trade[XYZ] لنحو ثمانية أسابيع تغطية جميع فواتير الأهداف. باستثناء Entropy، يحتاج كل منافس إلى وقت أطول من عمر HIP-3 نفسه؛ تمكنت Entropy من تجاوز ذلك فقط لأنها اشترت سبعة مراكز أصول بدلاً من ثلاثين.
سيستمر الوقت في تضخيم هذا التفاوت. إيقاف السوق مؤقتًا مجاني وقابل للعكس؛ يمكن أرشفة مراكز الأصول المدفوعة وإعادة فتحها، ومن هنا تأتي "الأهداف المعلقة". تتراكم المراكز الاحتياطية بناءً على عدد عمليات النشر التاريخية، بالصيغة 7 + 0.2 × عدد عمليات النشر في المزادات السابقة، لذا يمتلك Trade[XYZ] نحو 30 مركزًا متاحًا للاستخدام الفوري، بينما يمتلك الوافد الجديد 7 فقط. منصة تفتح اليوم وتخطط لإنشاء 20 سوقًا يمكنها إدراج 10 دفعة واحدة، ويجب أن ينتظر الباقي في طابور المزاد، بمعدل واحد كل 31 ساعة كحد أقصى. إجابة Entropy هي عدم مواكبة هذا الإيقاع: أدرجت خمسة أسواق فقط، وجعلت كل واحد منها فعالاً. فخ عائد الرهان. باستثناء Entropy، كل منافس يكسب المال من تذكرة الرهان السلبي يكسب أكثر مما يكسبه من تشغيل البورصة. تبلغ إيرادات النشر مدى الحياة لـ Paragon 64,281 دولارًا، بينما يدر رهان بقيمة 39.87 مليون دولار بمعدل نحو 2.2% نحو 877,000 دولار سنويًا، بنسبة تبلغ نحو 14 ضعفًا.
هذا ليس عزاء. هذا العائد هو HYPE مسكوك حديثًا من احتياطي الإصدار المستقبلي للبروتوكول، وهو في جوهره تضخم وليس دخلًا، وعائد مخفف على مراكز محتفظ بها بشكل غير طوعي، ووحدة التقييم هي أصل أصبح المشغلون في مركز شراء سلبي عليه بالفعل. انخفاض HYPE بنسبة 30% سيؤدي إلى خسارة هذا الرهان 12 مليون دولار، أي أكثر من عائد عشر سنوات. خلال الأيام الثمانية الماضية، انخفض HYPE من 88.37 دولارًا إلى 79.73 دولارًا، مما قلص كل مبلغ رهان بمقدار 4.3 مليون دولار. ما حجم العمل الذي يمكن أن يدعمه مجمع الرسوم هذا؟ يثبت وضع النمو المعدل الفعلي عند نحو 0.4 نقطة أساس، ويأخذ الناشر النصف. يحتفظ Trade[XYZ] بحصة سوقية تبلغ 97.8%، وحجم تداول سنوي يبلغ نحو 786 مليار دولار، وعائد ناشر سنوي يبلغ نحو 29 مليون دولار. بدلاً من اعتبار هذا سقفًا للقائد، فإنه في الواقع إجمالي الجائزة للطبقة بأكملها عند حجم التداول الحالي والحد الأدنى الحالي للرسوم.
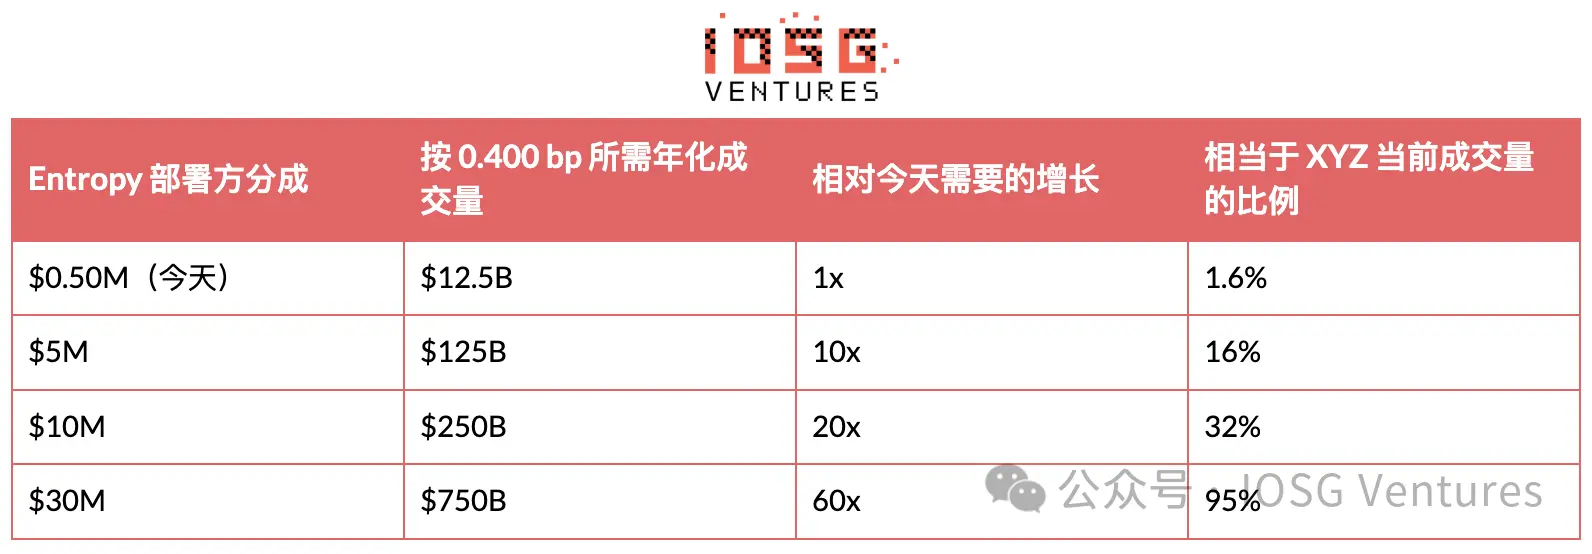
خارج المنصة القائدة، يوجد حاليًا نحو 167 مليون دولار من HYPE مرهونة، بينما حققت هذه المنصات، بغض النظر عن مصيرها، إيرادات نشر إجمالية مدى الحياة بلغت 747,000 دولار فقط. مقارنة بجولة تمويل أولية بقيمة 14 مليون دولار، توضح هذه الحسابات أنه عند حجم التداول الحالي والحد الأدنى للرسوم، لا يمكن لمشغلي HIP-3 الاعتماد على رسوم التداول للتقييم. يجب أن تأتي قيمة المنافسين من مكان آخر: عملة، أو واجهة أمامية، أو علاقات عملاء، أو منتج لم يسعره البروتوكول بعد.
VII. ما الذي يمكن امتلاكه حقًا
قام HIP-3 عمدًا بتحويل معظم الأشياء التي كانت المنصة ستمتلكها إلى سلع. يمكن شراء الرهان، ويمكن شراء الأصول، والحد الأدنى للرسوم مشترك، وحتى التوزيع مشترك، لأن كل سوق HIP-3 يمكن الوصول إليه من الواجهة الأمامية نفسها.
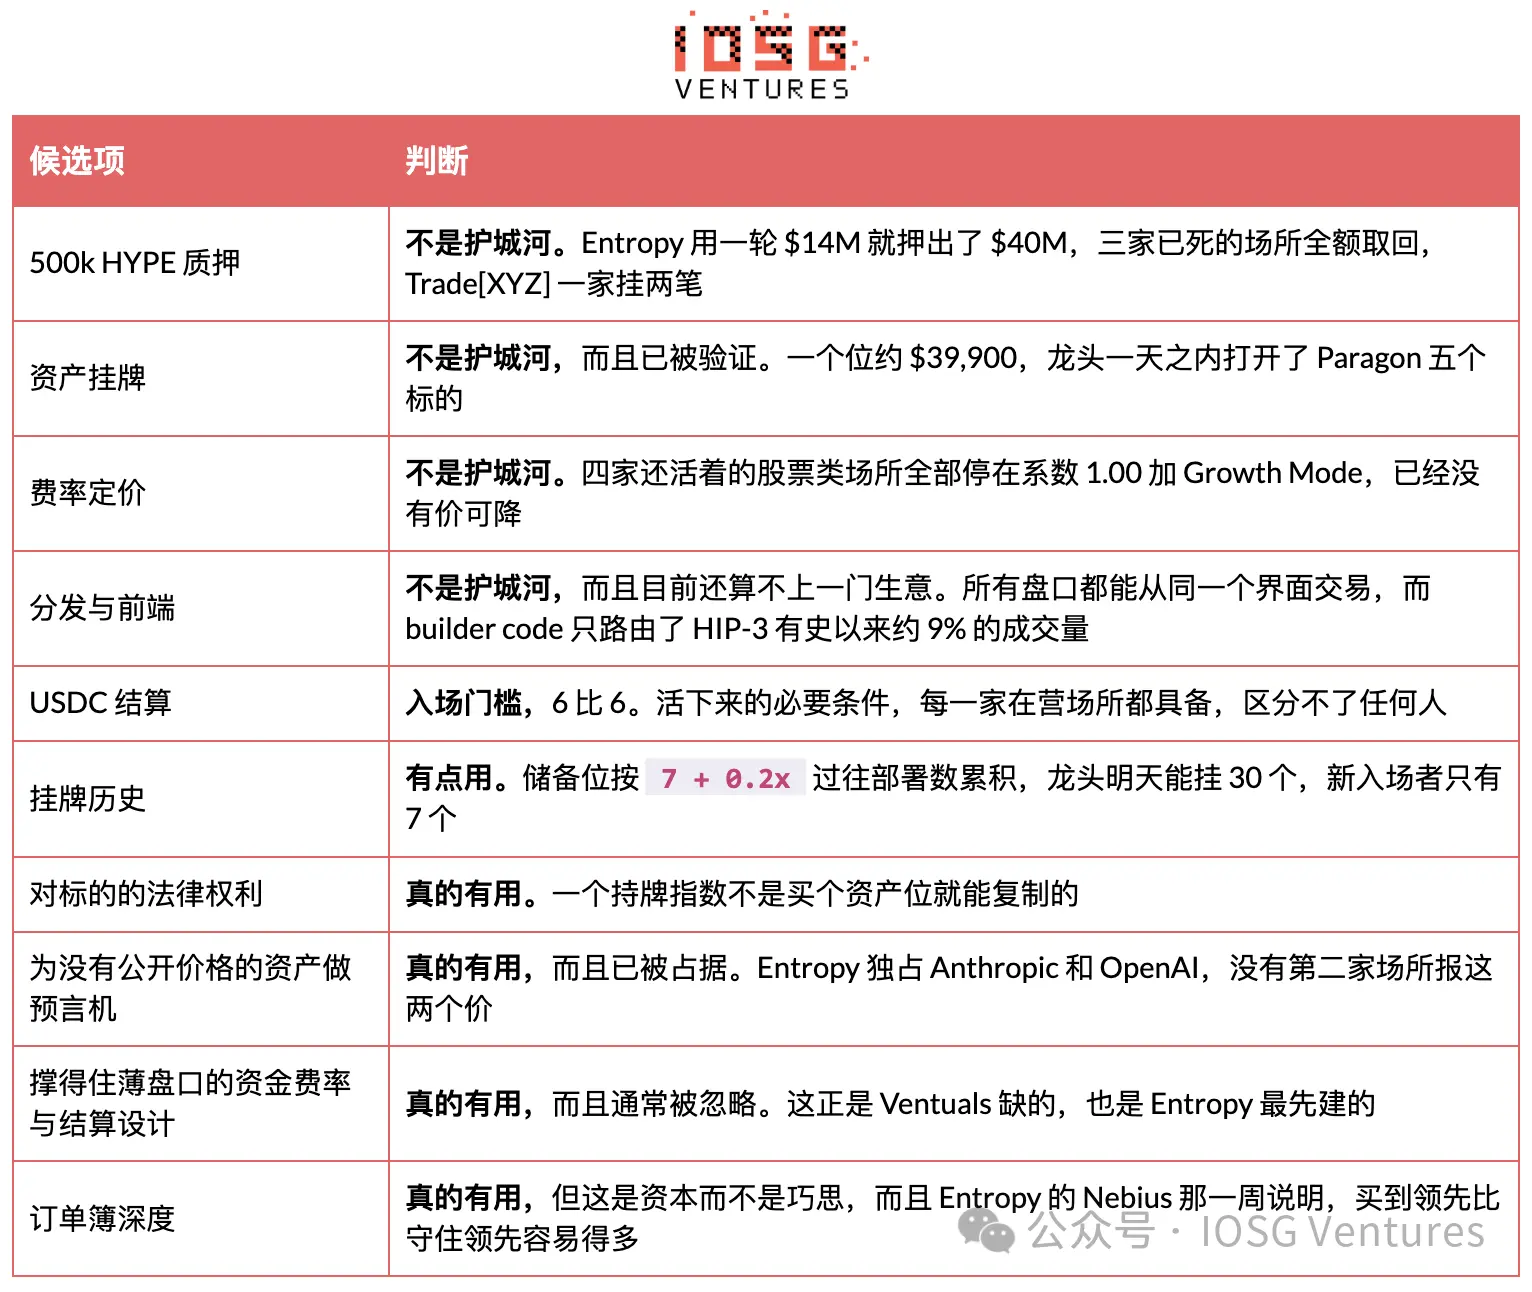 سؤال الفرز المفيد ليس "ما الأصول التي تريد إدراجها"، لأن الأصول يمكن شراؤها. بل "ما الذي تملكه ولا يستطيع القائد شراءه بمركز أصل واحد". من بين جميع المنصات التي عملت على HIP-3، واحدة فقط لديها إجابة واضحة على هذا السؤال، وإجابتها هي مجموعة أوراكل وتصميم تسوية، وليست قائمة أصول.
Entropy هي الاستثناء الذي يستحق الذكر بدقة، لأن الإجابة ليست في الأصول. أسسها باحثون ومتداولون من Citadel Securities وOptiver وMillennium وPolymarket، وتتجلى هذه الخلفية في جانبين. الأول هو عمق الأوامر منذ اليوم الأول، وهو ما أثار إعجاب Nebius حقًا. والثاني هو تصميم معدل التمويل والتسوية، الذي يقرأ كرد مباشر على موت Ventuals. قادت جولتها التمويلية الأولية البالغة 14 مليون دولار Ribbit Capital، وهي مؤسسة تركز بشكل أساسي على الوساطة بالتجزئة وتوزيع التكنولوجيا المالية، وليس DeFi، مما يشير إلى أن طموحها يكمن في الاحتفاظ بالعملاء، وليس مجرد استغلال بروتوكول. يجب ملاحظة أن Entropy Advisors، المرتبطة ارتباطًا وثيقًا بـ Arbitrum DAO، وشركة Entropy الناشئة للحفظ المدعومة من a16z، شركتان مختلفتان تمامًا، ولا ينبغي الاستدلال من الاسم على أي علاقة بمؤسسة Hyper.
بجمع كل هذا معًا، يظل هذا القطاع هزيلاً. شركة متقلصة تستحوذ على 97.8% من حجم التداول. حلقة من المنافسين تحتفظ بـ 167 مليون دولار من HYPE، وتبلغ عوائد الرسوم التاريخية المتبادلة بينهم 747,000 دولار. الفريق الوحيد القادر على التسعير حقًا أثبت للتو أنه يستطيع انتزاع سوق لمدة أسبوع، لكنه لا يستطيع الاحتفاظ به.
البديل الأكثر مباشرة هو أخذ نصف رسوم التداول الخاص بالبروتوكول، وليس نصف المشغل؛ فهو بلا قفل، وبلا مخاطر مصادرة، وبلا أعباء تشغيلية. ومع ذلك، فهو ليس المحرك الرئيسي لقاعدة رسوم العقود الدائمة على Hyperliquid، وقد ثبت أن حصة HIP-3 السوقية التي تتجاوز 50% كانت وهمًا من فترات انخفاض نشاط العملات المشفرة، وليست اتجاهًا. طبقة التوجيه وتأثيرها الفعلي على التدفق. أكواد البناة هي أقرب شيء إلى "عمل مشترك" على HIP-3. تُوسم الأوامر المرسلة من الواجهات الأمامية، وتكسب رسوم بناة دون الحاجة إلى تقديم ضمانات. أحصى Flowscan 819 وسمًا من هذا القبيل.
التدفق الذي تواجهه ليس كبيرًا حقًا. يبلغ حجم التداول الموجه نحو 52.6 مليار دولار، أي نحو 9% من إجمالي حجم HIP-3 التاريخي البالغ 587 مليار دولار؛ وخلال الثلاثين يومًا الماضية نحو 5.3 مليار دولار، مقابل 66.09 مليار دولار، أي نحو 8%. أكثر من 90% من التدفق لا يحمل وسم واجهة أمامية، وهذا هو بالضبط ما يجب أن يبدو عليه سوق يهيمن عليه صناع السوق ومتداولو واجهات برمجة التطبيقات.
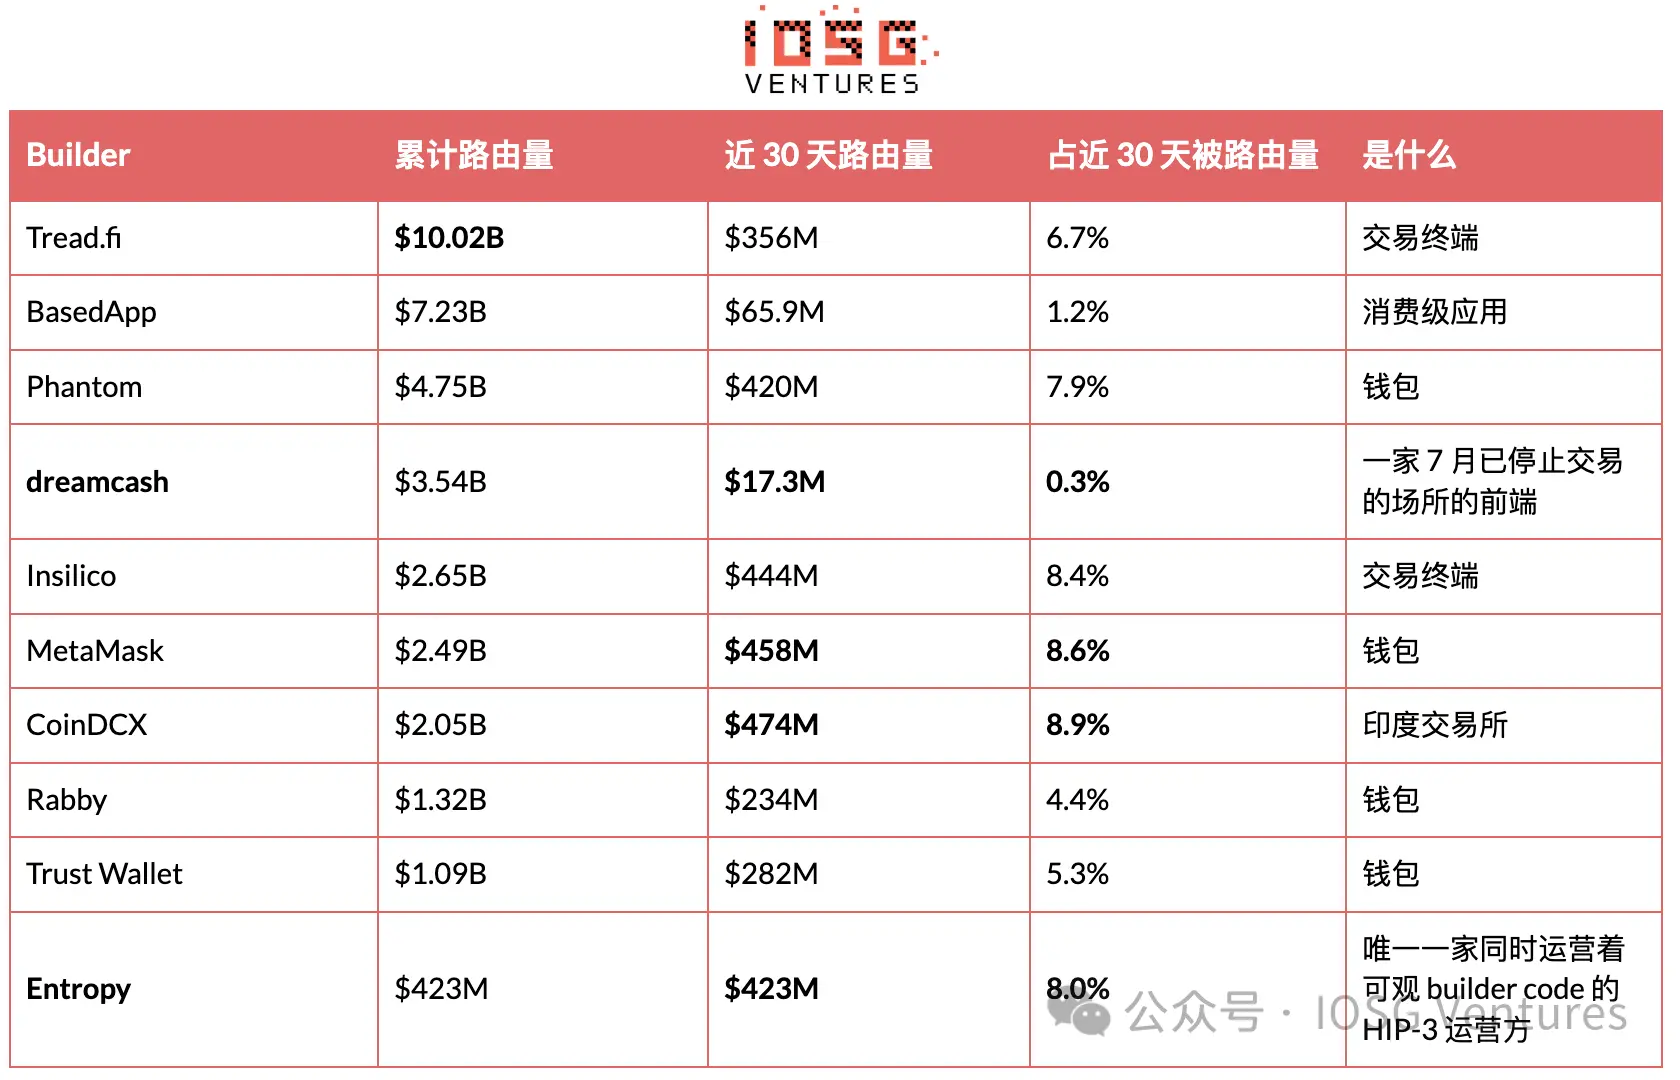 مقام العمود الرابع هو إجمالي المبلغ الموجه عبر أكواد البناة خلال الثلاثين يومًا الماضية البالغ 5.30 مليار دولار، وليس حجم تداول HIP-3 البالغ 66.09 مليار دولار. لو كان الأخير، لكان أكبرهم CoinDCX يمثل 0.7% فقط. تمثل الشركات العشر في الجدول مجتمعة 59.7% من الحجم الموجه، بينما أحصى Flowscan إجمالي 819 كود بناة، مما يعني أن الـ 809 المتبقية تتقاسم الـ 40% الأخرى.
هناك ملاحظتان جديرتان بالاهتمام في هذا الجدول. كل حجم Entropy الموجه البالغ 423 مليون دولار حدث خلال الثلاثين يومًا الماضية، بينما تداولت منصتها الخاصة 1.03 مليار دولار في الفترة نفسها، مما يعني أن نحو 40% من السوق يأتي من واجهتها الأمامية التي تسيطر عليها. يتجلى طموح Ribbit وراء جولة التمويل في البيانات، وليس فقط في البيانات الصحفية، وهذا عمل مختلف عن "كونك ناشرًا".
النقطة الأخرى هي dreamcash، التي تقدم درسًا أنظف. منصتها ميتة منذ 2 يوليو، وقراءة أسواقها صفر، لكن كود البناة الخاص بها ما زال يوجه 17.3 مليون دولار خلال الثلاثين يومًا الماضية، بإجمالي 3.54 مليار دولار. يمكن فصل أعمال النشر وأعمال الواجهة الأمامية بشكل نظيف، وواحدة فقط منهما تتطلب 40 مليون دولار للدخول.
هناك فخ عد يسهل التغاضي عنه في لوحات المعلومات التابعة لجهات خارجية. عادة ما يكون ترتيب المنصات افتراضيًا حسب حجم التداول التراكمي، لذا قد تظهر منصة توقفت عن العمل منذ أشهر بحصة كبيرة. تظهر Dreamcash بحصة 3.3% من حجم تداول HIP-3 في العرض التاريخي الكامل، لكنها صفر دولار في أي نافذة حديثة. قبل الاستشهاد بأي حصة، تأكد من نافذة الحساب. لذلك، فإن الواجهات الأمامية التي تستحق المراقبة ليست في الغالب ناشرين. أعلنت Coinbase في 12 سبتمبر عن إطلاق واجهة عقود دائمة مبسطة داخل المحفظة، مدعومة من Hyperliquid، وتغطي العملات المشفرة والأسهم المرمزة وأسواق التنبؤ، للأسواق خارج الولايات المتحدة. تناقش الشركة الأم لـ Kraken أيضًا دمج العقود الدائمة المرتبطة بـ Hyperliquid في منصة أمريكية منظمة. لن يراهن أي منهما بمبلغ 500,000 HYPE. الخلاصة: من الصعب التفاؤل بشأن ناشر HIP-3 آخر. بجمع كل المعلومات السابقة معًا، تواجه منصة HIP-3 جديدة مجموعة الأرقام التالية.
بلغ إجمالي حجم تداول HIP-3 خارج القائد 1.49 مليار دولار خلال 30 يومًا، أي نحو 18.1 مليار دولار سنويًا. بمعدل 0.400 نقطة أساس المُقاس، تبلغ رسوم النشر السنوية 725,000 دولار، تتقاسمها أربع منصات. تحتفظ هذه المنصات الأربع حاليًا بنحو 167 مليون دولار من HYPE. المبلغ نفسه مرهونًا بشكل سلبي بمعدل 2.2% يدر 3.67 مليون دولار سنويًا.
بعبارة أخرى، الأموال المكتسبة من تشغيل هذه البورصات تعادل نحو خمس عائد رهان المبلغ نفسه في مكانه.
هذا ليس سوقًا غير مستغل، بل سوق تم تسعيره إلى ما يقرب من الصفر، لأسباب قابلة للقياس كما هو موضح في الأقسام السابقة. مركز الأصل يكلف 39,900 دولار ولا يمكنه امتلاك أي شيء؛ الحد الأدنى للرسوم مشترك ولا يوجد سعر يمكن خفضه؛ التوزيع مشترك أيضًا، وأكواد البناة تواجه 9% فقط من التدفق؛ تقاربت أصول التسوية إلى USDC بنتيجة 6:6، ولا يقدم AQAv2 صراحة أي تفضيل في الرسوم لـ HIP-3، لذا لا ينوي البروتوكول دعم هذه الطبقة.
الأكثر تحديًا هو السقف. تمتلك XYZ حصة سوقية تبلغ 97.8% وجميع المزايا الهيكلية، لكنها حققت 1.2% فقط من التداول الفعلي في الأسهم التسعة التي تسعرها، وحصتها النسبية في أصول التخزين الأساسية ما زالت تنخفض. لا يواجه الوافد الجديد "قائدًا كبيرًا جدًا"، بل "قائدًا صغيرًا بالفعل، وما زال يصغر".
ما زال هناك استثناء واحد فقط، سبق ذكره بوضوح: حق لا يمكن للآخرين شراؤه، أو مجموعة أوراكل لا يمكن للآخرين إنتاجها، أو تصميم معدل تمويل وتسوية يمكنه البقاء في سوق رقيقة. Entropy هي الوحيدة التي تنطبق عليها هذه الشروط، وقد دُفعت للخلف بعد أسبوع من التصدر. قائمة الأصول ليست الإجابة، وهذا الرأي مدعوم الآن بمجموعتين مستقلتين من البيانات تتفقان. ما الذي قد يغير هذا الحكم؟
أن تحتفظ Entropy بسوق تنافسي لمدة شهر بدلاً من أسبوع، وتحافظ على حصتها ضد Shandi بدلاً من التذبذب حول 13%. تراكم الفائدة المفتوحة بينما ينخفض حجم التداول هو الإشارة الأكثر جدارة بالملاحظة، لأنها أكثر موثوقية من حجم التداول.
إدراج مؤشر DRAM والأصول الكورية لدى Entropy. يستهدف هذان الأمران قلب منطقة القائد مباشرة، وليس اسمًا آخر قبل الاكتتاب العام بلا منافسة، وستكون النتيجة اختبارًا أنظف بكثير من Nebius.
شروط العملة قد تجعل حسابات الأسهم منطقية. حسابات الرسوم لا تعمل، والعملة غير موجودة اليوم.
أن يستمر قطاع ما قبل الاكتتاب العام. انخفض سوق Anthropic بعد الأسبوع الأول، وافتتح OpenAI عند 5.3 مليون دولار يوميًا، والآن نحو 4 ملايين دولار. إذا استقر واحد منهما، يصبح هذا فئة وليس اتجاه إدراج لمرة واحدة.
وصول أول دفعة من AQAv2 في أوائل أكتوبر. ستكون هذه أول فرصة لمراقبة الحجم الحقيقي لخط عائد USDC للبروتوكول، ومقارنته بالتقديرات الحالية من الأطراف الثالثة التي تتراوح بين 135 مليونًا و200 مليون دولار.
تخفيف الحد الأدنى للرسوم. ألمحت Hyperliquid في أوائل أغسطس إلى أن الترقيات اللاحقة ستسمح لناشري HIP-3 برفع الرسوم على الأصول الفردية حتى 3 أضعاف، مما يعكس فعليًا خصم وضع النمو. لم يُعطَ جدول زمني، وكل رقم في القسم 6 مبني على الحد الأدنى الحالي.
تنفيذ الأسواق المرخصة. أُعلن عن HIP-3* في 3 سبتمبر، وهي قائمة بيضاء اختيارية على السلسلة تسمح للناشرين بتقييد المحافظ التي يمكنها تداول سوق معين، بهدف الامتثال والوصول المؤسسي، وهي حاليًا على شبكة الاختبار فقط. هذه أول آلية قد تجعل "حق الوصول" وليس "الأصل" سلعة نادرة.
ظهور فريق يمتلك بيانات حصرية أو ترخيص مؤشر، وتتمتع أصوله بطلب حقيقي على مدار الساعة من متداولي العملات المشفرة الأصليين. هذا ما زال التكوين الوحيد الذي يجعل منطق الاستحواذ على المراكز يفشل تمامًا.
أدلة على أن حجم تداول القائد لا يمكن أن يستمر بعد انتهاء وضع النمو. معدله المُقاس البالغ 0.427 نقطة أساس يعادل نحو عُشر ما كان سيستحقه السوق نفسه بالمعدل القياسي؛ إذا شكل هذا الإعفاء عبئًا، فإن استقرار القائد ليس كما توحي حصته.
أن تلغي HyENA رهانها البالغ 508,915 HYPE، مؤكدة أن هذه المنصة انتهت وليست خاملة.
بعض القيود
تستند حجة الاستحواذ على المراكز إلى حصص مُقاسة، لكن الدوافع استنتاجية. يمكن أيضًا تفسير إدراج خمسة أصول في اليوم نفسه على أنه خط إطلاق اكتمل في ذلك اليوم بالصدفة.
يستند الحكم على Entropy إلى 26 يومًا فقط من البيانات. تصدر Nebius والانعكاس اللاحق قراءات من أسبوع واحد وأصل متوسط واحد، ولا ينبغي اعتبار أي منهما نتيجة نهائية.
خلفيات الفرق وجولات التمويل مأخوذة من إعلانات الشركات وتقارير وسائل الإعلام، وليست معلومات قابلة للتحقق على السلسلة.
تستند استنتاجات التقلب في القسم 2 إلى ارتباط من عينة 45 يوم عمل، وليس تحليلًا سببيًا. قد يكون حجم التداول والتقلب الفعلي مدفوعين بالعامل نفسه، والمرشح الأكثر مباشرة هو التبريد العام في تداول الإنفاق الرأسمالي للذكاء الاصطناعي.
عدد الصفقات لا يعادل عدد المتداولين؛ لا يمكن لواجهة برمجة التطبيقات العامة إنتاج متداولين مستقلين.
تُحسب الأرقام المتعلقة بعائد رأس المال بسعر HYPE البالغ 79.73 دولارًا ومعدل رهان سنوي 2.2%، والأخير معامل بروتوكول وليس التزامًا تعاقديًا، وسينخفض مع زيادة إجمالي الرهان على مستوى الشبكة.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.