الذهب يهبط دون 3700 دولار مع تصاعد الضغوط البيعية والأنظار على دعم 3500 دولار
 BTCCالمؤلف: jett
هبط سعر الذهب الفوري إلى ما دون 3700 دولار خلال التداولات الآسيوية يوم 19 نوفمبر بعد كسره الحواجز النفسية عند 4000 و3800 دولار، مسجلاً أدنى مستوى له في 14 شهراً منذ سبتمبر 2025. كما تعرضت الفضة الفورية لضغوط، حيث انخفضت إلى نحو 45 دولاراً للأونصة.
على مدى الأشهر الستة الماضية، شهد سوق الذهب دورة مألوفة من تصفية المراكز الطويلة، حيث أدى بيع المستثمرين المتفائلين إلى مزيد من البيع. وفي منتصف العام تقريباً، تبنى رئيس مجلس الاحتياطي الفيدرالي الجديد كيفن وارش موقفاً متشدداً بشكل غير متوقع بعد توليه المنصب. وانهارت توقعات التيسير النقدي غير المحدود، مما دفع الذهب للانخفاض من ذروته إلى صراع طويل حول مستوى 4000 دولار.
تسارع الانخفاض في نوفمبر مع كسر الذهب لنطاق تماسكه. وبعد محاولة قصيرة للثبات، فقد المعدن مستويي دعم رئيسيين عند 4000 و3886 دولار، حيث يمثل الأخير أدنى مستوى في أكتوبر 2025. واشتدت عمليات البيع هذا الأسبوع. هبط الذهب إلى ما دون 3800 دولار في 18 نوفمبر وكسر مستوى 3700 دولار خلال الجلسة التالية. وتبع ذلك ارتداد فني متواضع، لكن البائعين ظلوا مسيطرين بقوة.
ما الذي يدفع هذا الانخفاض؟
يعكس الهبوط المتزامن في الذهب والفضة تحولاً واسعاً في تسعير الأصول العالمية، من الطلب على الملاذ الآمن الجيوسياسي والتيسير النقدي إلى تجدد التضخم والتشديد النقدي.
يأتي الضغط الأكثر إلحاحاً من الموقف المتشدد غير المتوقع لمجلس الاحتياطي الفيدرالي واستئناف دورة رفع أسعار الفائدة. فقد أدت تخفيضات الفائدة السابقة، إلى جانب استمرار ارتفاع أسعار النفط والسلع الأخرى، إلى بقاء التضخم في الولايات المتحدة أكثر ثباتاً من المتوقع. وأظهر محضر اجتماع اللجنة الفيدرالية للسوق المفتوحة في أكتوبر أن جميع صانعي السياسات تقريباً أيدوا مزيداً من التشديد لكبح التضخم. حتى أن عضو مجلس المحافظين كريستوفر والر أشار علناً إلى إمكانية النظر في زيادة بمقدار 50 نقطة أساس في ديسمبر. وتشير العقود الآجلة لأسعار الفائدة حالياً إلى احتمال يتراوح بين 94% و95% لرفع الفائدة في ديسمبر، وتشير إلى مسار تصاعدي أكثر حدة للفائدة في 2027. وقد قوض تراجع توقعات التيسير النقدي أساساً محورياً لصعود الذهب.
كما أدى ارتفاع أسعار الفائدة الحقيقية وعوائد سندات الخزانة إلى زيادة حادة في تكلفة الفرصة البديلة لحيازة الذهب. فقد دفعت توقعات السياسة الأكثر تشدداً عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى الارتفاع المطرد ليصل إلى نطاق مرتفع لعدة سنوات بين 5.06% و5.30%، بينما تعزز مؤشر الدولار الأمريكي. والذهب لا يدر فائدة. ومع تقديم سندات الخزانة أو صناديق سوق المال بالدولار عائداً خالياً من المخاطر بنسبة 5%، خفض كبار المستثمرين المؤسسيين حيازاتهم من المعادن الثمينة بشكل حاد، مما سرّع التدفقات نحو الأصول الدولارية.
كما أضعفت ضغوط السيولة الناجمة عن تقلبات سوق الأسهم مؤقتاً دور الذهب كملاذ آمن. فقد واجهت الأسهم الأمريكية عمليات بيع وسط ارتفاع أسعار الفائدة والمخاوف من فقاعة تقييم الذكاء الاصطناعي. وفي المراحل المبكرة من عمليات البيع الواسعة في السوق، ومع انتشار الخوف وتعرض الأصول الخطرة للضغوط، غالباً ما يبيع المستثمرون حيازات الذهب عالية السيولة لتلبية نداءات الهامش على مراكز الأسهم. وهذا قد يمنع الذهب من توفير تحوطه الدفاعي التقليدي على المدى القصير.
المتوسطات المتحركة الهابطة تعزز الزخم النزولي
تحول الرسم البياني اليومي للذهب إلى اتجاه هابط بشكل حاسم ويظهر خصائص قناة هابطة. وتتراصف المتوسطات المتحركة لـ50 و100 و200 يوم بترتيب هابط وكلها تميل نحو الانخفاض. كما تحركت الأسعار بعيداً بشكل متزايد عن المتوسط المتحرك لـ20 يوماً. وواجه كل ارتداد فني عمليات بيع كثيفة بالقرب من المتوسطات المتحركة قصيرة الأجل، مما يشير إلى أن الاتجاه الهابط متوسط الأجل لا يزال قائماً.
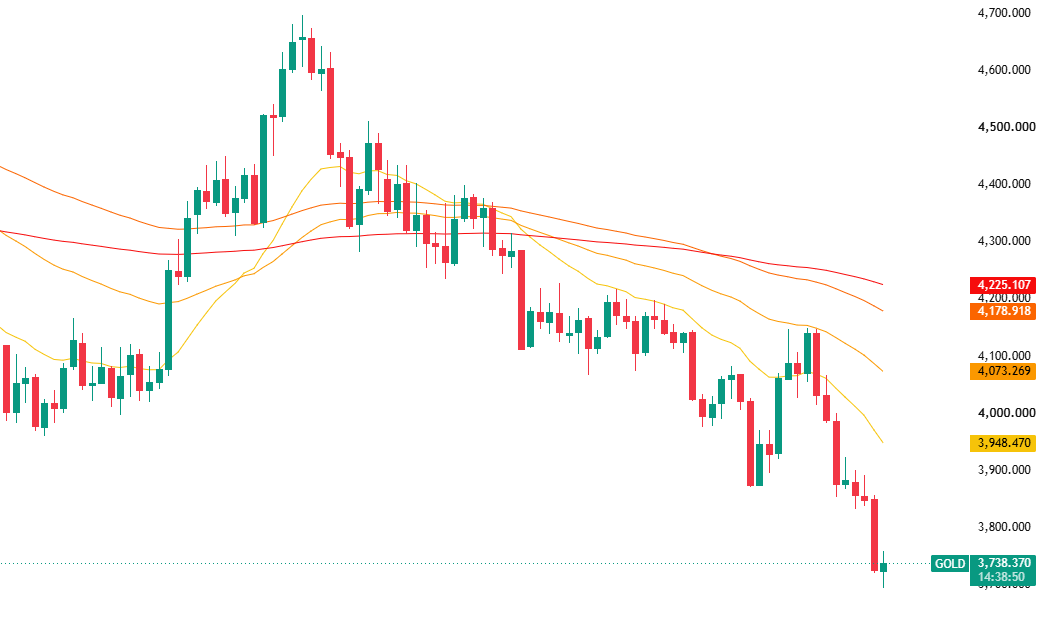
كما يشير توزيع المراكز عبر مستويات الأسعار إلى تدهور الصورة الفنية. فالكسر دون 3886 دولار، وهو قاع تأرجحي سابق ضمن الاتجاه الصاعد، قد فكك البنية الصاعدة التي بُنيت خلال العام الماضي، مع تحقق الزخم الهابط بقوة.
ومع اقتراب عطلة نهاية الأسبوع وتراكم إشارات التشبع البيعي، قد تؤدي الانخفاضات الحادة المتتالية إلى تغطية مراكز قصيرة وارتداد فني. ومع ذلك، لا تزال التوقعات متوسطة الأجل تحمل مخاطر مزيد من الخسائر.
يستحق مستوى 3500 دولار اهتماماً وثيقاً كمنطقة دعم رئيسية. فهو يمثل أعلى مستوى قياسي سُجل في أبريل 2025 والحد العلوي لنطاق تماسك استمر 19 أسبوعاً، مما يمنحه قاعدة تاريخية قوية من الاهتمام الشرائي. وإذا استمرت توقعات تشديد السياسة النقدية في التزايد، فمن المرجح أن يعيد الذهب اختبار هذه المنطقة بحثاً عن قاع أكثر استدامة.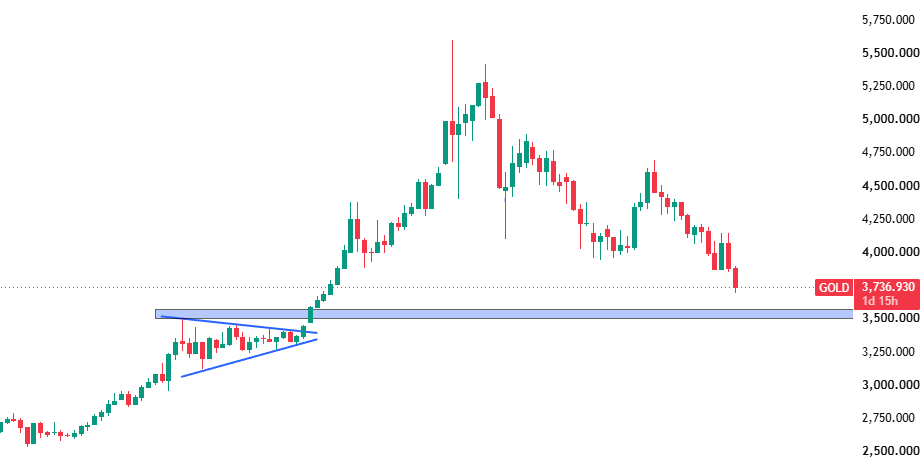
النظرة المستقبلية
إذا تعززت توقعات رفع أسعار الفائدة، فسيظل الذهب عرضة لمزيد من الانخفاضات. أما البيانات الاقتصادية الأضعف أو تصاعد الأحداث الخطرة فسيزيد من احتمالية حدوث ارتداد من حالة التشبع البيعي. وعلى المدى المتوسط إلى الطويل، يحتفظ الذهب بدوره النقدي وجاذبيته كتحوط ضد المخاطر الجيوسياسية. وفي الوقت الحالي، تخلق أسعار الفائدة المرتفعة والدولار القوي رياحاً معاكسة كبيرة. ومن المرجح أن يتطلب الانعكاس المستدام مزيداً من الوضوح بشأن مسار السياسة أو انخفاض أسعار الفائدة الحقيقية.
يجب على المستثمرين مراقبة التغيرات في توقعات سياسة مجلس الاحتياطي الفيدرالي والدولار والعوائد الحقيقية عن كثب. ومن الناحية الفنية، ينصب التركيز على ما إذا كان الذهب قادراً على الدفاع عن مستوى 3700 دولار واستعادة 3800 دولار. ومع تزايد التقلبات في المعادن الثمينة، يظل من الحكمة إبقاء أحجام المراكز تحت السيطرة وتجنب الرهانات الاتجاهية المركزة.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.