Syncracy تستثمر بكثافة في Pearl: هل يمكن أن تتجاوز قوة الحوسبة بيتكوين قبل 2030 عبر تشغيل الذكاء الاصطناعي والتعدين معًا؟
 Blockbeats
العنوان الأصلي: Pearl Thesis – Beyond the Bitcoin Standard
الكاتب الأصلي: Ryan Watkins
ملاحظة المحرر: هل يمكن لبطاقة GPU نفسها أن تشغّل استدلال الذكاء الاصطناعي وتتقاضى أموالًا من العملاء، وفي الوقت نفسه تعدّن وتكسب مكافآت الكتل؟ شركة الاستثمار في العملات المشفرة Syncracy راهنت بكثافة على Pearl خلال الربعين الماضيين، وهي تراهن على هذه المعادلة. إذا كان التعدين لا يضيف تكلفة تقريبًا، فإن كل مزود سحابي يبيع خدمات استدلال الذكاء الاصطناعي قد يصبح عامل تعدين لـ Pearl. حتى أن Syncracy حددت جدولًا زمنيًا: قبل عام 2030، قد تتجاوز موارد الحوسبة والطاقة التي تحصل عليها شبكة Pearl تلك الخاصة ببيتكوين.
الجانب الآخر من هذا الرهان هو ميزانية أمان بيتكوين. تنخفض مكافآت كتل بيتكوين إلى النصف كل أربع سنوات. وفقًا لحسابات Syncracy، إذا لم تستطع الرسوم سد الفجوة، فإن الحفاظ على دخل مكافآت الكتل مقومًا بالدولار يتطلب مضاعفة سعر العملة كل أربع سنوات، أي ما يعادل نموًا سنويًا مركبًا بنحو 19%. في الوقت نفسه، يمكن لنفس مركز البيانات ونفس سعة الكهرباء أن يحقق عقودًا بهامش ربح أعلى ومدة أطول بالتحول إلى الذكاء الاصطناعي. تُظهر البيانات المذكورة في المقال أنه بين عامي 2026 و2028، وقعت شركات التعدين المدرجة بالفعل عقودًا لـ 44% من سعة الكهرباء لصالح الذكاء الاصطناعي والحوسبة عالية الأداء. بالنسبة لشركات التعدين، يعتمد توجيه الكهرباء في النهاية على أي الأعمال أكثر ربحية.
تريد Pearl تحويل هذا الاختيار إلى مصدرين للدخل. يتطلب استدلال الذكاء الاصطناعي الحديث كميات كبيرة من ضرب المصفوفات، وتحاول Pearl جعل نفس العملية الحسابية تولد أيضًا إثبات العمل اللازم للتعدين. إذا كان مزود سحابي قد غطى تكاليفه بالفعل من خدمات الاستدلال، فحتى لو انخفض سعر العملة وهبطت أرباح التعدين إلى مستوى يجبر المعدنين المتخصصين على الإغلاق، فقد يستمر في توفير قوة الحوسبة. أطلقت Together AI بالفعل خدمة استدلال تعدّن PEARL أثناء معالجة طلبات العملاء، وتستخدم العملات المعدنة لدعم أسعار الاستدلال. وهذا يعطي حالة تجارية يمكن ملاحظتها لفكرة "قوة حوسبة واحدة، ودخلان".
لكن حاليًا، لا تزال Pearl بعيدة عن هذا النموذج. وفقًا لما علمته Syncracy من المعدنين، فإن نحو 80% من التعدين لا يزال يتم بواسطة وحدات GPU استهلاكية. إن قدرة ترقية FP8 المخطط لها على خفض النفقات الإضافية من نحو 5% إلى ما يقرب من الصفر، واستعداد مزودي خدمات الاستدلال للانضمام على نطاق واسع، هما العقبتان اللتان ستحددان ما إذا كانت هذه المعادلة قابلة للتحقيق. في الوقت نفسه، يمكن لوحدات GPU العامة أن تتحول إلى استخدامات أخرى في أي وقت. حتى لو تجاوزت موارد الحوسبة والطاقة التي تستخدمها Pearl تلك الخاصة ببيتكوين، فلا يزال هناك سؤال يحتاج إلى إجابة: ما مدى استدامة الأمان الذي يمكن أن توفره هذه الموارد للشبكة؟
كشفت Syncracy في المقال عن مراكزها الاستثمارية، وقدمت عتبة استثمار أقل من "استبدال بيتكوين". وفقًا لتقديرها، حتى لو وصلت القيمة السوقية لـ PEARL إلى نسبة مئوية منخفضة إلى متوسطة من القيمة السوقية لبيتكوين، فإن ذلك سيكون عائدًا كبيرًا من نقطة البداية الحالية. بالنسبة للقراء، فإن أهم البيانات التي يجب مراقبتها بعد ذلك هي مقدار قوة الحوسبة التي تأتي من مهام استدلال الذكاء الاصطناعي التي يدفع العملاء مقابلها بعد الترقية. سيحدد هذا ما إذا كانت Pearl قادرة على مواصلة اكتساب قوة الحوسبة من خلال توسع مراكز بيانات الذكاء الاصطناعي، وما إذا كان هذا النمو قادرًا على الصمود أمام انخفاض أسعار العملات.
فيما يلي النص الأصلي:
لأول مرة منذ سنوات، تواجه بيتكوين اختبارًا من هذا النوع. اختبار يتعلق بقدرتها على البقاء على المدى الطويل: هل تستطيع بيتكوين، باعتبارها أداة تخزين القيمة الرقمية الأولى في العالم، الحفاظ على هذه المكانة على المدى الطويل؟ السعر الحالي والقبول في السوق ليسا المشكلة.
تواجه بيتكوين تحديين هيكليين. أولًا، قد تتمكن الحوسبة الكمومية من كسر مخطط التوقيع الحالي لبيتكوين. ثانيًا، مع انخفاض مكافآت الكتل وتفوق الذكاء الاصطناعي في المنافسة على نفس البنية التحتية لمراكز البيانات، ستتعرض ميزانية الأمان طويلة الأجل لبيتكوين لضغوط.
حتى الآن، لم تقدم بيتكوين حلًا لهاتين المشكلتين. لا تشكل أي منهما تهديدًا وشيكًا على المدى القصير، لكن أهميتهما ستزداد مع اقتراب ثلاثينيات القرن الحادي والعشرين. لقد نمت بيتكوين إلى حجمها الحالي، ويحتاج المجتمع بأكمله إلى التأكد من قدرتها على الوفاء بوعودها على المدى الطويل.
نعتقد أن تأخر بيتكوين في معالجة هذه القضايا يخلق فرصة لا تتكرر إلا مرة واحدة في الجيل، وقد تكون هناك تريليونات من الدولارات في انتظار إعادة توزيعها.
خلال الأشهر الثمانية عشر الماضية، رأينا عددًا متزايدًا من المشاريع تضع نفسها كمنافسين لبيتكوين، ويزداد اهتمام المستثمرين بهذا الموضوع. عادةً ما تستهدف المشاريع الأكثر تنافسية إحدى مشكلات بيتكوين، وهي التهديد الكمومي، ثم تضيف بعض الميزات للتمييز. ومع ذلك، فإن العديد منها مشاريع قديمة تحاول استعادة قبول السوق، ولم يتمكن أي منها حتى الآن من معالجة المشكلتين معًا.
بعد فحص السوق بالكامل، نعتقد أننا وجدنا الإجابة.
Pearl.
فرصة جيل عند تقاطع الذكاء الاصطناعي والمال
خلال الربعين الماضيين، أنشأت Syncracy مركزًا كبيرًا في PEARL. نعتقد أن هذه فرصة لا تتكرر إلا مرة واحدة في الجيل عند تقاطع الذكاء الاصطناعي والمال.
الفكرة الأساسية لـ Pearl بسيطة: جعل نفس البنية التحتية لمراكز البيانات تعالج مهام استدلال الذكاء الاصطناعي وتوفر الأمان لشبكة نقدية في الوقت نفسه. إذا كان بإمكان كل مزود سحابي للذكاء الاصطناعي تعدين Pearl بنفقات إضافية تقارب الصفر، فإن الانضمام إلى التعدين يصبح قرارًا سهل الحساب. ويمكن للعملة المشفرة الناتجة أن تنمو بالتزامن مع هذا التوسع التاريخي في البنية التحتية للذكاء الاصطناعي، متجنبة مشكلة تنافس بيتكوين مع الذكاء الاصطناعي على الموارد. إذا تم التنفيذ جيدًا، فمن الممكن أن تصبح Pearl أكبر عملة مشفرة في العالم من حيث قوة الحوسبة واستثمار الطاقة في غضون سنوات قليلة فقط.
نشأت Pearl من البحث الأكاديمي. لقد طُرحت نظرية "إثبات العمل المفيد" لسنوات عديدة، حتى أن البعض وصفها بأنها "الكأس المقدسة" للإجماع الموزع. ومع ذلك، كان يُنظر إلى هذه الفكرة عمومًا على أنها صعبة التنفيذ. فالحلول السابقة إما جلبت نفقات إضافية عالية جدًا أو أعطت المعدنين حافزًا لتجاوز الحسابات المفيدة حقًا.
في عام 2025، تجاوز Omri Weinstein وIlan Komargodski هذه القيود، مما وضع الأساس لـ Pearl لاحقًا. كان Omri عالم أبحاث أول سابقًا في Nvidia، وIlan Komargodski أستاذ تشفير في الجامعة العبرية. أثبت الاثنان أن أي ضرب مصفوفات، وهو العملية الأساسية في الذكاء الاصطناعي الحديث، يمكن تحويله إلى إثبات عمل بنفقات إضافية ضئيلة.
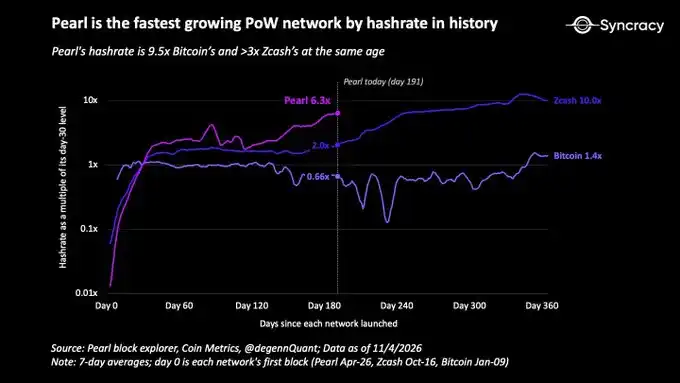
بعد عام، تعاون الاثنان مع المؤسس المشارك الثالث Idan Sugarman لإطلاق Pearl بطريقة مشابهة لبيتكوين. اليوم، أصبحت Pearl أسرع عملة مشفرة بإثبات عمل نموًا حتى الآن.
Pearl واتجاهات العصر
خلال العقد المقبل، ستؤثر قوتان بعمق على الأسواق المالية العالمية. الأولى هي تآكل القوة الشرائية للدولار، وما ينتج عنه من طلب على أدوات جديدة لتخزين القيمة. والثانية هي الذكاء الاصطناعي، وبناء البنية التحتية غير المسبوق الذي يدور حوله.
يتآكل الدولار في سياق ارتفاع العجز المالي الأمريكي هيكليًا، وتسارع عبء الديون الفيدرالية منذ جائحة كوفيد-19. وفي الوقت نفسه، تؤدي النزاعات التجارية المتكررة والصراعات الجيوسياسية إلى تآكل الثقة في الولايات المتحدة كطرف مقابل. وقد أثارت هذه التغييرات مجتمعة اهتمام السوق بأصول تخزين القيمة غير السيادية، التي تجاوزت قيمتها الإجمالية 32 تريليون دولار.
في الماضي، كانت بيتكوين هي الأصل الأكثر مرونة للاستفادة من هذا الموضوع. فقيمتها السوقية الصغيرة نسبيًا تعني أن الأموال يمكنها تحريك سعرها بسهولة أكبر، كما أن لديها مزايا هيكلية مقارنة بالأصول المادية مثل الذهب والفضة. ندرة بيتكوين قابلة للتحقق، وتكلفة التحقق منخفضة، والنقل مريح. وربما بنفس القدر من الأهمية، في عالم رقمي متزايد وعابر للحدود، تتوافق بيتكوين بشكل أكبر مع الحدس.
بينما تتآكل القوة الشرائية للدولار، يشهد العالم أيضًا بناءً تاريخيًا للبنية التحتية للذكاء الاصطناعي. يختلف الذكاء الاصطناعي عن موجات البرمجيات السابقة، فهو يتطلب كميات كبيرة من البنية التحتية المادية، بما في ذلك وحدات GPU ومراكز البيانات والكهرباء. هذه كلها مدخلات ضرورية لمعالجة مهام التدريب والاستدلال.
لا يمكن المبالغة في التأكيد على حجم وسرعة هذا البناء. تقدر Goldman Sachs أن الاستثمار في البنية التحتية للذكاء الاصطناعي سيصل إلى نحو 7.6 تريليون دولار بين عامي 2026 و2031. وفي الوقت نفسه، تتجاوز سرعة البناء أي مشروع كبير في التاريخ. ليس من المستغرب إذن أن أصول البنية التحتية التي توفر "المجارف والمعاول" للذكاء الاصطناعي أصبحت أكثر خطوط التداول سخونة في الأسواق المالية خلال السنوات الثلاث الماضية.
نعتقد أن Pearl تقع عند تقاطع اتجاهي تآكل القوة الشرائية للدولار والذكاء الاصطناعي، وهي واحدة من الأصول الأكثر ملاءمة لبيئة السوق الحالية. على أقل تقدير، توفر Pearl طريقة مبتكرة وغير متماثلة من حيث المخاطر والعائد للمشاركة في توسع مراكز بيانات الذكاء الاصطناعي الذي لا يتكرر إلا مرة واحدة في الجيل. وإذا سارت الأمور على ما يرام، فقد تصبح منافسًا حقيقيًا لبيتكوين، وأكثر ملاءمة لعصر الذكاء الاصطناعي.
اللاحقون يتفوقون
في مجالات التكنولوجيا الناشئة، نادرًا ما يصبح الرواد هم الفائزين النهائيين. تظهر العديد من المشاريع مبكرًا جدًا، قبل أن تكتمل البنية التحتية الداعمة وقبل أن تتضح اللوائح التنظيمية. وتعاني مشاريع أخرى من قرارات معمارية اتُخذت في ظل قيود مبكرة. في كلتا الحالتين، يمكن للاحقين التعلم من التجارب المبكرة والبناء على الأساس الذي وضعه الرواد. أنجح هذه المشاريع، مثل Hyperliquid، غالبًا ما تجد أولًا نقطة دخول في السوق يمكنها التعمق فيها، ثم تتوسع تدريجيًا من هناك حتى تحقيق الهدف النهائي.
من هذا المنظور، جاء إطلاق Pearl في الوقت المناسب تمامًا. أولًا، استغرقت بيتكوين ما يقرب من عشرين عامًا لإثبات أن إثبات العمل يمكن أن يكون أساسًا موثوقًا للعملة الرقمية. خلال تلك الفترة، جعلت بيتكوين العالم يدرك قيمة الأصول النادرة وغير السيادية. كما تطورت حولها أعمال مثل البورصات وأمناء الحفظ والمحافظ، لتشكل صناعة كاملة. كما حفزت نهضة في التشفير مفتوح المصدر، ومنذ ذلك الحين حدث تقدم كبير في تقنيات الخصوصية والتوسع.
يمكن لـ Pearl أن ترث كل هذا، بينما تصمم شبكتها من الصفر. على سبيل المثال، دعم مقاومة الكم متاح بالفعل على الشبكة الرئيسية. ميزات الخصوصية الأصلية قيد التطوير وقد تُطلق في عام 2027. من المتوقع أن تجعل البرمجة بمساعدة وكلاء الذكاء الاصطناعي والتحقق الرسمي الترقيات أسرع وأكثر أمانًا. كما تزيد البورصات الرئيسية وأمناء الحفظ من دعمهم. يُبنى اقتصاد التعدين في Pearl على هذا التوسع غير المسبوق في البنية التحتية للذكاء الاصطناعي. وعلى المدى الطويل، قد تصبح نفس البنية التحتية أساسًا لسوق عالمي للقدرة الحاسوبية الآجلة، كما سنناقش لاحقًا.
وهذا يقودنا إلى النقطة الثانية. تعالج Pearl أكبر العيوب الهيكلية لبيتكوين. هذه مشكلات لم تظهر إلا بعد سنوات من تشغيل بيتكوين في العالم الحقيقي.
أهمها نموذج الأمان طويل الأجل لبيتكوين. مع انخفاض مكافآت الكتل وتوفير الذكاء الاصطناعي استخدامات بديلة لنفس الموارد النادرة، تواجه قوة حوسبة بيتكوين ضغوطًا هيكلية. **بين عامي 2026 و2028، وقعت شركات التعدين المدرجة بالفعل عقودًا لما يصل إلى 44% من سعة الكهرباء (بالميجاوات) لصالح أعمال الذكاء الاصطناعي والحوسبة عالية الأداء (HPC).** وهذا الاتجاه يتسارع.
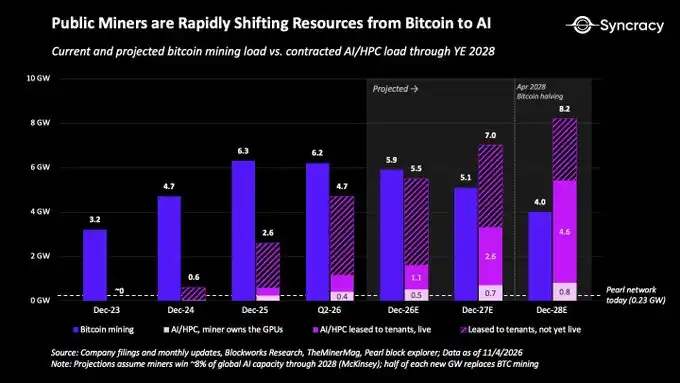
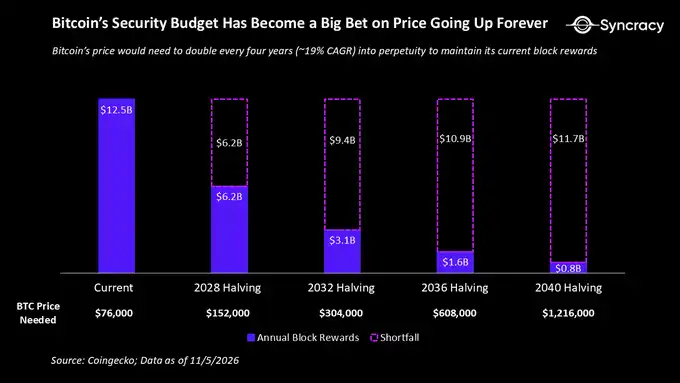
المنطق وراء ذلك مباشر. تعدين بيتكوين صعب بالفعل، بهوامش ربح منخفضة وتقلبات دورية كبيرة. وفي الوقت نفسه، وفقًا لتصميم بيتكوين، تنخفض إصدارات العملات الجديدة إلى النصف كل أربع سنوات. للحفاظ على قيمة مكافآت التعدين دون تغيير، يجب أن يتضاعف سعر بيتكوين كل أربع سنوات إلى الأبد، أي ما يعادل معدل نمو سنوي مركب يبلغ نحو 19%. وهذا صعب للغاية بالنسبة لأصل تبلغ قيمته السوقية بالفعل تريليونات الدولارات. أما شركات التعدين التي تستخدم نفس موارد الكهرباء ومراكز البيانات لتقديم أعمال الذكاء الاصطناعي، فيمكنها الحصول على إيرادات بهامش ربح أعلى وأكثر قابلية للتنبؤ وأطول مدة.
في البداية، تصور ساتوشي ناكاموتو أن سوق رسوم المعاملات في بيتكوين سيتطور تدريجيًا ليحل في النهاية محل المكافآت الناتجة عن الإصدارات الجديدة. لكن بيتكوين فشلت في التوسع، وأصبحت في النهاية تؤدي وظيفة تخزين القيمة بشكل أساسي، ولم ينضج سوق الرسوم كما كان متصورًا. لم تتطور شبكة المدفوعات، ولم يتشكل نظام تطبيقات فوق بيتكوين. ونتيجة لذلك، أصبحت ميزانية أمان بيتكوين رهانًا كبيرًا على ارتفاع سعر العملة إلى الأبد. وهذا الأساس هش للغاية بالنسبة لأصل تخزين قيمة، لأن أهم ما يميز هذا النوع من الأصول هو القدرة على البقاء على المدى الطويل.
إلى حد ما، تنبع مشكلة الأمان طويلة الأجل لبيتكوين من صعوبة دفع التغييرات في مجتمع المطورين. نظريًا، إذا كان المجتمع مستعدًا لإدخال تضخم دائم أو محاولة التوسع لسيناريوهات الدفع، فقد تُحل المشكلة. ومع ذلك، اختار المجتمع فلسفة صارمة تركز على تثبيت البروتوكول. وقد زاد هذا من الاستقرار وعزز ثقة المستخدمين، لكنه جعل بيتكوين أقل قدرة على التكيف مع التغييرات الخارجية في الوقت المناسب.
نعتقد أن الاستقرار هدف مهم طويل الأجل لأي بلوكتشين يطمح إلى العمل كعملة. لكن هل تصلبت بيتكوين مبكرًا جدًا؟ الواقع أن العالم يتغير باستمرار، وتظهر تقنيات جديدة مذهلة في كل مكان. أجهزة الكمبيوتر الكمومية القادرة على كسر مخطط توقيع بيتكوين تلوح في الأفق. قد يتمكن الذكاء الاصطناعي من أتمتة تحليل التشفير وتسريع اكتشاف طرق الهجوم القائمة على الحوسبة الكلاسيكية. من المتوقع أن يدفع وكلاء الذكاء الاصطناعي الطلب على المعاملات إلى مستويات أعلى بعدة مرات، بينما لا يزال عدد المعاملات التي تعالجها بيتكوين في الثانية تقريبًا كما كان قبل 17 عامًا.
هذه التغييرات تجلب فرصًا ومشكلات تتطلب معالجة استباقية. مجرد الانتقال إلى التوقيعات المقاومة للكم سيتطلب واحدة من أكبر عمليات التنسيق في تاريخ بيتكوين. وحتى لو توصل المجتمع إلى توافق حول أي توقيع مقاوم للكم سيتم اعتماده، فإن مسألة كيفية التعامل مع جميع عملات البيتكوين المفقودة لا تزال دون حل. وهذا يشمل مليون BTC التي يحتفظ بها ساتوشي ناكاموتو، أي نحو 5% من إجمالي العرض. بالإضافة إلى ذلك، إذا أُضيفت التوقيعات المقاومة للكم دون توسيع سعة الكتلة بشكل مماثل، فمن شبه المؤكد أن تنخفض إنتاجية بيتكوين أكثر، وستصبح بطيئة بشكل غير مقبول للمدفوعات.
نأمل أن تجد بيتكوين حلًا. وفي الوقت نفسه، نستعد لمستقبل بديل ونبقى منفتحين على فكرة "اللاحقون يتفوقون". لقد رأينا هذا السيناريو يحدث واستفدنا منه عندما تجاوزت Hyperliquid الرواد. لن نتفاجأ إذا حدث ذلك مرة أخرى هنا.
يوم P قادم
ما يجذبنا في أطروحة الاستثمار في Pearl هو حجم العائد المحتمل وسرعة تحقيقه المحتملة. يدور حكمنا حول مفهوم نسميه "يوم P"، وهو اليوم الذي تتجاوز فيه قوة حوسبة Pearl قوة بيتكوين. نعتقد أن هذا اليوم قد يأتي قبل نهاية هذا العقد، مما يعني أن Pearl قد تصبح أكثر عملة مشفرة بإثبات عمل أمانًا في العالم في غضون سنوات قليلة فقط.
قوة الحوسبة مهمة لأنها في شبكات إثبات العمل أوضح وأسهل مؤشر قابل للقياس للأمان. ببساطة، تمثل قوة الحوسبة مقدار الموارد الحاسوبية التي يستثمرها المعدنون لتمديد السلسلة الصادقة، وتعكس مقدار القدرة الحاسوبية التي يحتاجها المهاجم للتغلب على هذه السلسلة. لقوة الحوسبة حدود كمقياس للأمان، فتوفر الأجهزة ودرجة لامركزية العقد الكاملة وتركيز المعدنين مهمة بنفس القدر. ومع ذلك، في أنظمة إثبات العمل، تظل قوة الحوسبة أقرب بيانات كمية لمؤشر أمان في الوقت الفعلي.
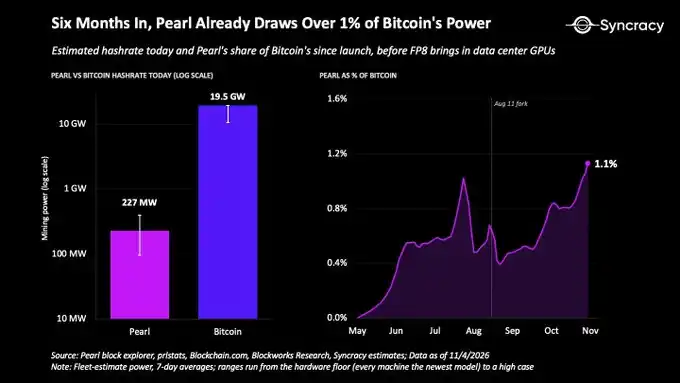
ملاحظة: تنفذ بيتكوين وPearl حسابات مختلفة، ولا يمكن مقارنة وحدات قوة الحوسبة الخام بينهما مباشرة. يستخدم هذا القسم "قوة الحوسبة" كمصطلح عام لموارد الحوسبة والطاقة التي توفر الأمان لكل شبكة.
لماذا قد يأتي يوم P بهذه السرعة؟ الإجابة تبدأ من طبقة مشغلات GPU. يمكن اعتبار المشغل (kernel) برنامجًا صغيرًا محسنًا للغاية يخبر GPU بدقة كيفية تنفيذ عملية حسابية معينة. بالنسبة لـ Pearl، هذا الكود مسؤول عن جعل GPU ينفذ ضرب المصفوفات بكفاءة. ضرب المصفوفات هو جوهر استدلال الذكاء الاصطناعي الحديث، لذا فإن المشغل هو نقطة اتصال Pearl بمكدس تقنيات الذكاء الاصطناعي.
تطوير مشغلات GPU هو أحد أكثر قدرات فريق Pearl الأساسية التي لا تحظى بالتقدير الكافي، وقد يصبح ميزة استراتيجية مهمة على المدى الطويل. جمع الفريق بالفعل مجموعة من مهندسي تحسين الاستدلال من الطراز العالمي، يركزون على زيادة سرعة تنفيذ ضرب المصفوفات الذي يدعم تعدين Pearl قدر الإمكان.
الهدف الحالي هو خفض النفقات الإضافية لتعدين Pearl إلى ما يقرب من الصفر. عندها، يمكن لمزودي السحابة للذكاء الاصطناعي تعدين PEARL بتكلفة إضافية صفرية أثناء إكمال مهام الاستدلال التي يدفع العملاء مقابلها كالمعتاد. إذا تمكن الفريق من تحقيق ذلك، فإن الانضمام إلى تعدين Pearl سيكون خيارًا طبيعيًا لجميع مزودي السحابة.
الأمر الأكثر إثارة للاهتمام هو أن Pearl قد تحقق "نفقات سلبية"، أي تطوير مشغلات أسرع من الحلول الحالية لمزودي الاستدلال. على الرغم من أن هذا ليس جوهر أطروحة الاستثمار، ومن المرجح أن يستغرق سنوات لتحقيقه، إلا أن هناك أدلة مبكرة على أن هذا الاحتمال يستحق الاهتمام.
قبل شهرين فقط، طور الفريق تنفيذًا لضرب المصفوفات العام (GEMM) محسنًا لبنية Blackwell. في بعض أعباء العمل، كان أسرع بنحو 15% من أقوى مشغل منافس. ومؤخرًا، أطلق الفريق تحسين PearlQuant، الذي يقلل بشكل كبير من ذاكرة الوصول العشوائي المطلوبة لمعالجة مهام الذكاء الاصطناعي ذات السياق الطويل، وزاد الإنتاجية القصوى بنسبة 24% في اختبار قياسي على Blackwell. يعمل هذان الإنجازان على أجزاء مختلفة من مكدس الاستدلال، لكنهما معًا يقدمان احتمالًا مستقبليًا لـ Pearl: أسرع طريقة لتشغيل الذكاء الاصطناعي يمكنها أيضًا تعدين Pearl.
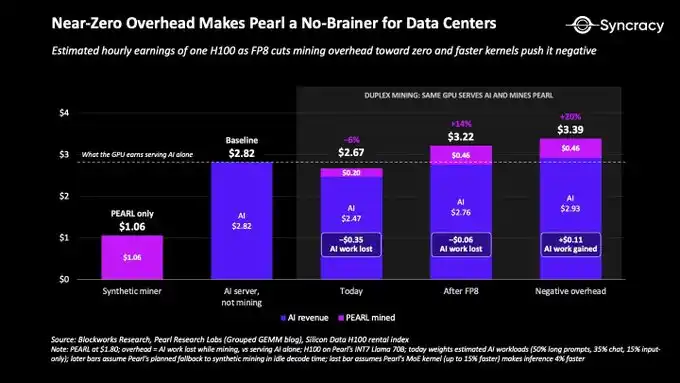
مع انخفاض نفقات تعدين Pearl وبدء المشغلات ذات الصلة في تغطية أحدث أجهزة الذكاء الاصطناعي وصيغ الاستدلال الرقمية، نتوقع أن ترتفع قوة الحوسبة بسرعة.
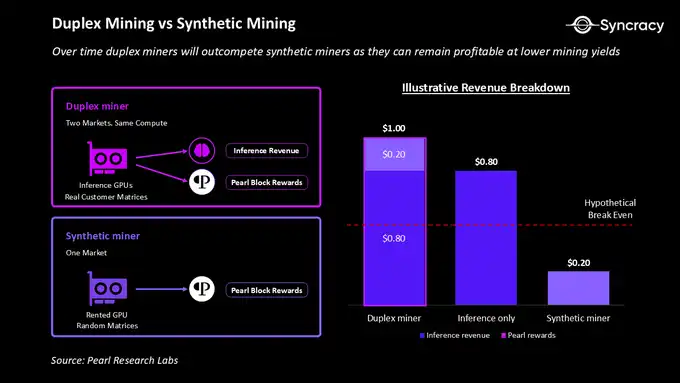
جوهر هذا المنطق هو "المعدنون مزدوجو الدخل" (duplex miner). هؤلاء المعدنون هم مزودو خدمات يشغلون البنية التحتية للذكاء الاصطناعي، ويمكنهم الحصول على دخلين من نفس عبء عمل GPU، أحدهما من تقديم خدمات استدلال مفيدة، والآخر من تعدين PEARL. النوع الآخر هو "المعدنون الاصطناعيون" (synthetic miner)، الذين يقومون بضرب المصفوفات لغرض وحيد هو كسب مكافآت الكتل. على المدى الطويل، سيكون الحساب الاقتصادي أكثر ملاءمة للأول. حتى لو انخفضت عوائد التعدين إلى مستوى يجبر المعدنين الاصطناعيين على الإغلاق، يمكن للمعدنين مزدوجي الدخل أن يظلوا مربحين.
نعتقد أن ترقية FP8 المخطط لها ستكون محفزًا مهمًا لهذا التحول. حاليًا، يستخدم تعدين Pearl ضرب مصفوفات صحيح، بينما تستخدم مراكز بيانات الذكاء الاصطناعي الحديثة بشكل متزايد صيغ الفاصلة العائمة منخفضة الدقة مثل FP8 لتشغيل مهام الاستدلال. لذلك، وفقًا لما تحققنا منه مع المعدنين، يتم حاليًا نحو 80% من تعدين Pearl بواسطة وحدات GPU استهلاكية، معظمها في الصين. وحدات GPU المؤسسية التي يستخدمها مزودو السحابة الناشئون لوحدات GPU لم تصبح مهيمنة بعد.
من المتوقع أن تخفض ترقية FP8 النفقات الإضافية الحالية البالغة نحو 5% إلى ما يقرب من الصفر، وستجعل أيضًا وحدات GPU الاستهلاكية الحالية على الشبكة غير قادرة على المنافسة. مع حدوث هذا التغيير، نتوقع أن تستمر نسبة قوة الحوسبة القادمة من مهام الاستدلال المفيدة في مراكز البيانات في الارتفاع، وستنخفض نسبة الحوسبة الاصطناعية وفقًا لذلك، وسيتسارع معدل نمو قوة الحوسبة على مستوى الشبكة بشكل كبير.
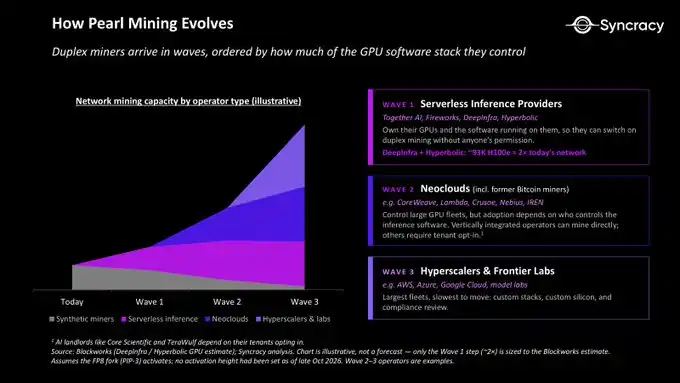
من المتوقع أن تكون الموجة الأولى من المتبنين هي مزودو الاستدلال بدون خادم مثل Together AI وFireworks وDeepInfra وHyperbolic. فهم يمتلكون مكدس البرمجيات ويشغلون مجموعات موارد GPU واسعة النطاق. تقدر Blockworks أن DeepInfra وHyperbolic وحدهما يمتلكان نحو 93,000 وحدة GPU مكافئة لـ H100 يمكن استخدامها للتعدين بعد ترقية FP8. بمجرد اتصال هذه الموارد، ستكون كافية لمضاعفة حجم قوة الحوسبة الحالية لشبكة Pearl تقريبًا بين عشية وضحاها.
بعد ذلك، نتوقع أن يمتد التبني لأعلى سلسلة الصناعة، ليشمل مزودي السحابة الناشئين لوحدات GPU، بما في ذلك الشركات المتحولة من تعدين بيتكوين، وفي النهاية إلى مزودي السحابة فائقي الحجم ومختبرات الذكاء الاصطناعي المتقدمة. تمتلك هذه المؤسسات قوة حوسبة أعلى بعدة مرات من الموجة الأولى من المتبنين، لكن إدخالها أصعب بكثير بسبب استخدامها مكدسات برمجيات خاصة، والتزاماتها طويلة الأجل تجاه العملاء، وحجم عملياتها الهائل.
بالنسبة لشركات تعدين بيتكوين على وجه التحديد، قد تكون شركات مثل IREN التي تتحول إلى مشغلين متكاملين لقوة حوسبة الذكاء الاصطناعي شركاء جذابين لـ Pearl. أما شركات مثل Core Scientific وTeraWulf التي تتحول إلى مؤجرين للبنية التحتية للذكاء الاصطناعي، فمن المرجح أن يعتمد الأمر على ما إذا كان المستأجرون مستعدين للانضمام.
على المدى القصير، نتوقع أن يظل تبني تعدين Pearl مركزًا بشكل أساسي على مزودي الاستدلال بدون خادم. لكن بالنظر إلى علاقات الفريق في الصناعة، نعتقد أن Pearl لديها الظروف للاتصال بمنصات أكبر على المدى الطويل.
على سبيل المثال، بعد أسابيع فقط من إطلاق الشبكة الرئيسية، أعلنت Together AI، مزود السحابة الناشئ لوحدات GPU بقيمة 8 مليارات دولار، عن شراكة حصرية مع Pearl. أول منتج أطلقاه هو نقطة نهاية لخدمة الاستدلال يمكنها تعدين PEARL أثناء معالجة طلبات العملاء. تُستخدم PEARL المعدنة لدعم أسعار الاستدلال. وصفت Together هذا الاتصال بأنه الأول من بين عدة منتجات مدعومة من Pearl.
حتى الآن، وفقًا لتحققنا، لم تبع Together كميات كبيرة من PEARL المعدنة. هذه التفاصيل مهمة لأن أحد الانتقادات الشائعة في السوق لـ Pearl هو أن الإصدار المبكر مرتفع جدًا وسيسبب ضغط بيع مفرطًا في الأرباع القادمة. نعتقد أن نهج Together يوفر مرجعًا للحكم على نماذج التعاون المستقبلية، ويخفف إلى حد ما من هذا القلق.
من خلال التحدث مع المعدنين، ندرك بشكل متزايد مدى قوة إثبات العمل في دفع التبني. ينتج التعدين إلى حد كبير "تأثير إيكيا": يميل المعدنون إلى إعطاء قيمة أعلى لما ينتجونه بأيديهم. عملية المشاركة في بلوكتشين إثبات الحصة سهلة للغاية بحيث يصعب توليد هذا الشعور. أما معدني إثبات العمل فيجب عليهم المنافسة يومًا بعد يوم للحفاظ على حصتهم من المكافآت، وتحسين إعدادات التعدين باستمرار. نعتقد أن هذا يؤدي إلى شعور حقيقي بالملكية.
الشعور بالملكية مهم لأن أكثر المجتمعات حماسًا في مجال العملات المشفرة غالبًا ما تُبنى على الملكية. من نواحٍ عديدة، تعمل العملات المشفرة بطريقة مشابهة للدين. المعتقدات المشتركة تدفع الحائزين إلى نشرها بنشاط، والمشاركة الاقتصادية تعزز هويتهم. يوفر التعدين لـ Pearl آلية قوية لتحويل مشغلي البنية التحتية للذكاء الاصطناعي إلى مؤمنين وحائزين.
من منظور أطول، مع اقتراب Pearl من أن تصبح أكبر حاسوب موزع في العالم، قد تبدأ صناعة الذكاء الاصطناعي التي توفر لها قوة الحوسبة تدريجيًا في اعتبار PEARL أصل تخزين قيمة أصليًا لها. إذا صح هذا الحكم، فقد يشهد العالم سباقًا لزيادة حيازات PEARL، قد تشارك فيه المؤسسات والأفراد الذين يمتلكون مجموعات GPU كبيرة.
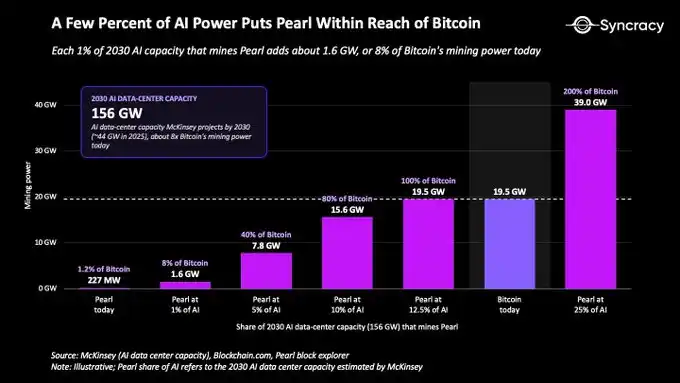
كما ذكرنا سابقًا، Pearl هي بالفعل أسرع شبكة إثبات عمل نموًا حتى الآن. وفقًا لتقديراتنا، يكفي أن تشارك نسبة صغيرة فقط من مراكز بيانات الذكاء الاصطناعي في العالم في تعدين Pearl ليأتي يوم P. نعتقد أن هذا اليوم قد يأتي أبكر مما يتوقع أي شخص. ومع اقتراب يوم P، قد يتغير مشهد سوق تخزين القيمة الرقمية بشكل جذري.
العائد مصحوب بالمخاطر
تواجه أطروحة الاستثمار في Pearl عدة مخاطر قصيرة الأجل. على سبيل المثال، هل سيضغط الإصدار المبكر المرتفع على ارتفاع السعر؟ هل تستطيع Pearl خفض نفقات التعدين إلى مستوى يسمح بتبني واسع النطاق من مراكز بيانات الذكاء الاصطناعي، وبالتالي توسيع المشاركين إلى ما بعد المعدنين الاصطناعيين؟ هذه الأسئلة مهمة بالفعل، لكنها تعكس أكثر أن الشبكة لا تزال في مرحلة مبكرة، وتأثيرها يتركز بشكل أساسي على المدى القصير.
الأكثر أهمية هي المخاطر الهيكلية. هذه مشكلات تحتاج السوق إلى استيعابها على مدى سنوات قادمة. بعض المخاطر المذكورة أدناه قد لا تصبح مهمة إلا بعد ارتفاع سعر PEARL كثيرًا. ومع ذلك، فهي تستحق التحليل لأنها تكشف عن المنطق الأساسي لأطروحة الاستثمار في Pearl.
"العمل غير المفيد" له قيمة أيضًا
الدوائر المتكاملة الخاصة بالتطبيقات (ASIC) لبيتكوين يمكنها تعدين بيتكوين فقط. وهذا يضيف طبقة أمان إضافية لآلية مكافآت الكتل في بيتكوين. إذا شن المعدنون هجوم 51% على بيتكوين، فإن أجهزة ASIC التي بحوزتهم ستفقد قيمتها. تدمير بيتكوين يعني تدمير الذات اقتصاديًا.
قوة الردع في Pearl أضعف في هذا الجانب. المعدنون الذين يستخدمون وحدات GPU لشن هجوم 51% على Pearl سيخسرون مكافآت الكتل المستقبلية، لكن الأجهزة نفسها ستظل ذات قيمة كبيرة لأن وحدات GPU هذه يمكن استخدامها في سيناريوهات أخرى. نظرًا لأن الأجهزة لها استخدامات خارج الشبكة، فإن أمان Pearl أقل من بيتكوين في ظل ظروف متساوية، وقد تبالغ قوة الحوسبة وحدها في تقدير التكلفة الاقتصادية الحقيقية لشن الهجوم.
الرد على ذلك هو أنه مع وصول Pearl إلى حجم كبير بما يكفي، قد تتقلص هذه الفجوة بشكل كبير. إذا اندمجت Pearl بعمق في صناعة الاستدلال، ستصبح مكافآت التعدين عنصرًا مهمًا في الحساب الاقتصادي لوحدات GPU. عندها، ستكون مراكز البيانات التي لا تشارك في تعدين Pearl في وضع هيكلي غير مؤاتٍ مقارنة بنظيراتها المشاركة. في حالة التوازن هذه، سيدمر الهجوم على Pearl مكافآت الكتل المستقبلية وجزءًا من القيمة الاقتصادية لوحدات GPU نفسها. لذلك، يعود الفرق بين بيتكوين وPearl في النهاية إلى درجة هذا الاعتماد. قيمة ASIC لبيتكوين تأتي بالكامل تقريبًا من بيتكوين، بينما جزء فقط من قيمة وحدات GPU المشاركة في تعدين Pearl يأتي من Pearl.
بالحجم الحالي لـ Pearl، لا توجد تقريبًا أسواق تأجير في الواقع يمكنها توفير عدد وحدات GPU اللازمة لمهاجمتها. بالإضافة إلى ذلك، يتعين على مزودي السحابة فائقي الحجم الذين لديهم قوة حوسبة كافية معالجة مهام العملاء والوفاء بالالتزامات التعاقدية. تعبئة مجموعات GPU لشن هجوم ليست واقعية اقتصاديًا. لذلك، فإن مناقشة هجوم 51% على Pearl هي في الغالب مناقشة لمخاطر نظرية.
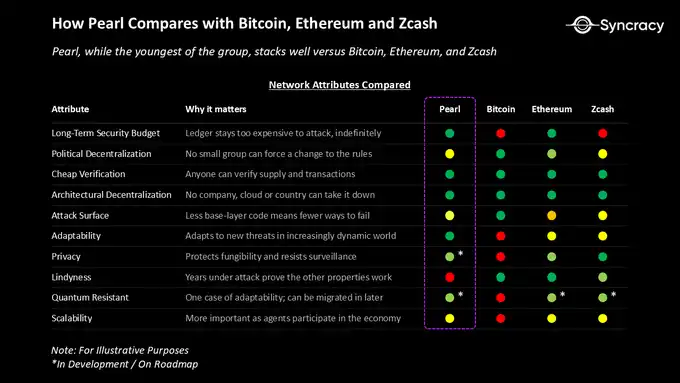
من الجدير بالذكر أن اعتماد بيتكوين على أجهزة متخصصة هو في حد ذاته أحد الأسباب المهمة لفقدان قوة الحوسبة وضغط ميزانية الأمان. تتنافس بيتكوين مع الذكاء الاصطناعي على الطاقة، وهي في وضع غير مؤاتٍ. أما Pearl فيمكنها اكتساب قوة الحوسبة من خلال هذا التوسع في الذكاء الاصطناعي. نعتقد أنه على المدى الطويل، يمكن لـ Pearl بناء أساس أمان أكبر وأكثر استدامة من العملات المشفرة التي تعتمد على أجهزة متخصصة مثل بيتكوين وZcash، وبالتالي تصبح المقايضات قصيرة الأجل أكثر قبولًا.
هل ما زلنا بحاجة إلى إثبات العمل؟
إثبات العمل المفيد (PoUW) إنجاز تقني رائع. يمكننا الاستفادة من أكبر موجة بناء بنية تحتية في التاريخ لتوفير مليارات الدولارات من استثمارات قوة الحوسبة والبنية التحتية للطاقة الجديدة. يمكن لـ Pearl التوسع بالتزامن مع الذكاء الاصطناعي، مع تجنب استهلاك الطاقة غير الضرورية في هذه العملية.
إذا اعتبرنا إثبات العمل شرطًا ضروريًا للعملات المشفرة، فإن هذا المنطق جذاب للغاية. لكن من عام 2009، عند إنشاء كتلة التكوين لبيتكوين، إلى عام 2026، حدث تقدم هائل في تصميم آليات الإجماع. أصبح إثبات الحصة (PoS) بديلًا موثوقًا لا يتطلب استثمار كميات هائلة من قوة الحوسبة والطاقة. كما يسمح للبلوكتشين بتوفير نهائية مطلقة للمعاملات ودفع الأداء إلى مستويات أعلى. إذن، ما قيمة إثبات العمل المفيد؟
أكبر ميزة لإثبات العمل هي موضوعيته. يمكن لأي شخص في العالم التحقق بشكل مستقل من حالة السلسلة من خلال العثور على السلسلة ذات أكبر قدر من العمل المتراكم. أما إثبات الحصة فيحتوي على عنصر ذاتي، حيث تحتاج العقد الجديدة إلى تنزيل الحالة الحالية من عقد أخرى والثقة في أن ما تقدمه هو بالفعل أحدث حالة. في الممارسة العملية، على الشبكات الناضجة مثل Ethereum وSolana، تتمتع عقد إثبات الحصة الجديدة بثقة كبيرة في العثور على نقطة بداية موثوقة. العديد من المشغلين مثل مستكشفات الكتل لديهم دوافع اقتصادية وسمعية قوية للحفاظ على عقد موثوقة ومحدثة. ومع ذلك، إذا كان الهدف هو زيادة الأمان إلى أقصى حد وتقليل الافتراضات حول مصداقية الآخرين، فإن جعل هذه العملية تستند إلى القوانين الأساسية للعالم المادي أفضل من الاعتماد على الإجماع الاجتماعي.
سيجادل المؤيدون المتحمسون لإثبات العمل أيضًا بأن الأصول التي تستخدم هذه الآلية تتمتع بميزة في توزيع العرض. يجب على المعدنين المنافسة للحفاظ على حصتهم من المكافآت، وغالبًا ما تجبرهم هوامش الربح الضئيلة على بيع العملات، مما يوزع العرض الجديد في السوق. في إثبات الحصة، يمكن للمراهنين الحصول على نسبة معينة من المكافآت على المدى الطويل طالما استمروا في المراهنة، دون الحاجة إلى تحمل الكثير من النفقات. بعبارة أخرى، إصدار عملات إثبات العمل له تكلفة حقيقية، بينما يمكن إصدار عملات إثبات الحصة بتكلفة تقارب الصفر. إذا كانت قيمة الأصل تأتي جزئيًا من التكلفة المدفوعة لإنشاء عرضه، فإن إثبات العمل يتمتع بميزة واضحة.
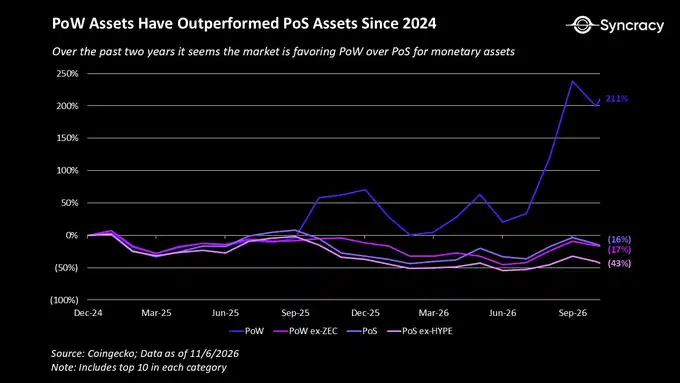
بصراحة، لا توجد إجابة قياسية حول أي آلية إجماع أفضل. شبكات مثل Ethereum اعتبرت هذه المقايضة جديرة بالاهتمام، فانتقلت من إثبات العمل إلى إثبات الحصة، على أمل تحقيق نفس النتيجة تقريبًا بكفاءة أعلى. حتى الآن، يبدو أن السوق يفضل إثبات العمل للأصول النقدية. نعتبر هذا إشارة إلى أن Pearl تتحرك في اتجاه مواتٍ.
قد لا تتصلب Pearl أبدًا، وهذا جزء من تصميمها
ضرب المصفوفات نفسه مستقر، لكن الصيغ الرقمية التي يستخدمها الذكاء الاصطناعي لتنفيذ هذه العملية تتطور باستمرار. وهذا يعني أن Pearl تحتاج إلى تحديث خوارزمية الإجماع بانتظام، بحيث يمكن للمعدنين توفير الأمان للشبكة أثناء تنفيذ حسابات ذات قيمة اقتصادية.
وقد تجلى هذا بالفعل إلى حد ما. منذ أبريل، أكملت Pearl أربع عمليات انقسام (forks)، وتخطط لانقسام آخر لدعم FP8. نتوقع أن ينخفض تواتر الانقسامات مع نضوج Pearl. ومع ذلك، نظرًا لارتباطها الوثيق بتطورات الذكاء الاصطناعي المتقدمة، لن يتصلب البروتوكول كما حدث مع بيتكوين.
خوارزمية الإجماع في بيتكوين متصلبة بشكل أساسي لأنها لا تحتاج إلى مواكبة أي تغييرات تقنية خارج السلسلة. SHA-256 في عام 2009 هو نفسه SHA-256 في عام 2026. تتكيف بيتكوين مع قوة الحوسبة المتزايدة للشبكة فقط من خلال خوارزمية تعديل الصعوبة.
سبب الاهتمام بهذا هو أن الاستقرار خاصية أساسية لبناء ثقة المستخدمين في الشبكة النقدية. معرفة أن البنية التحتية النقدية التي يعتمدون عليها لن تتغير بين عشية وضحاها تمنح الناس راحة البال.
ومع ذلك، فإن تصلب البروتوكول له حدوده. أولًا، التصلب الكامل مستحيل. حتى بيتكوين ستحتاج في المستقبل إلى التعامل مع الحوسبة الكمومية، وربما تغييرات تشفير أكثر جوهرية. ومع تغير احتياجات السوق، قد تحتاج بيتكوين أيضًا إلى إضافة ميزات جديدة. علاوة على ذلك، إذا جعل التصلب الشبكة غير قادرة على الاستجابة في الوقت المناسب للتغييرات الخارجية التي قد تكون عواقبها كارثية، فإن التصلب نفسه يشكل خطرًا أمنيًا.
ربما يكون وجود مجتمع مطورين أساسيين نشط وملتزم بتحسين الشبكة باستمرار مقايضة جديرة بالاهتمام. يظل المطورون في النهاية مقيدين بالعقد الكاملة، لأن العقد الكاملة هي التي تقرر البرامج وقواعد الإجماع التي تقبلها. طالما أن كل ترقية تحافظ على الخصائص الأساسية للنظام النقدي، مثل قواعد العرض، فقد لا يمانع المستخدمون. من المتوقع أيضًا أن تجعل البرمجة بمساعدة وكلاء الذكاء الاصطناعي والتحقق الرسمي ترقيات الشبكة أكثر أمانًا بشكل متزايد.
في النهاية، يجدر بنا أن نسأل: في هذه الفترة الخاصة من التغيير التكنولوجي المتسارع، هل من السيئ حقًا وجود فريق من كبار الباحثين في الذكاء الاصطناعي وخبراء تصميم الآليات ملتزم بجعل Pearl أفضل شبكة نقدية في العالم؟
هناك أسباب وجيهة للاعتقاد بأن الذكاء الاصطناعي هو أول تحول نموذجي في مجال الحوسبة منذ ولادة بيتكوين. قد يتطلب من البلوكتشين إعادة تصميم بعض الآليات الأساسية من الناحيتين التقنية والفكرية، ولن نتفاجأ بذلك. معظم المشاريع السابقة التي ادعت أنها "بيتكوين أفضل" كانت مجرد تعديلات على بيتكوين تسعى لتحقيق نتائج مماثلة. أما Pearl فلديها الفرصة لإجراء تغيير جذري، والتوجه نحو نتيجة مختلفة عن بيتكوين، وربما أفضل.
تفتقر Pearl إلى الاستخدام الفعلي
كما ذكرنا سابقًا، لدى Pearl مسار موثوق في السنوات القادمة لتجاوز بيتكوين في الأمان. لكن هل يكفي الأمان وحده لجعل Pearl أصلًا متميزًا؟ إذا كانت تجربة المستخدمين في استخدام الأصل والشبكة هي نفسها كما كانت من قبل، فما مدى أهمية تعزيز الأمان بالنسبة لهم؟ بالنسبة للمستخدمين، ما يدركونه مباشرة هو الوظائف المحددة، بينما يصعب إدراك الأمان.
Ethereum لديه عقود ذكية تجعل المال قابلًا للبرمجة. Zcash لديه ميزات خصوصية تسمح للمستخدمين بالتحويل بشكل مجهول. Pearl اليوم تشبه بيتكوين تقريبًا، واستخدامها الرئيسي هو نقل الأصول على دفتر أستاذ عام وشفاف.
هذه البساطة ليست مشكلة في حد ذاتها. في الواقع، إذا مددنا الأفق الزمني إلى مقياس تطور الحضارات، فقد تكون أدوات تخزين القيمة أفضل كلما كانت أبسط. يمكن للقابلية للبرمجة وميزات الخصوصية توسيع استخدامات العملات المشفرة وجعل المزيد من الناس يستخدمونها، لكنها توسع أيضًا سطح الهجوم على البلوكتشين. ما يميز بيتكوين هو أنها خفضت هذه المخاطر قدر الإمكان، مما يمنح المستخدمين مزيدًا من راحة البال. لذلك، من بعض النواحي، Pearl في مرحلتها الحالية هي منافس لبيتكوين يركز على تخزين القيمة.
ومع ذلك، فإن وظائف Pearl المستقبلية لم تتحدد بعد. لقد أُطلقت قبل خمسة أشهر فقط، والشبكة لا تزال في مرحلة مبكرة من التطور.
نعتقد أن هذه فرصة في النهاية. كما ذكرنا سابقًا، كلاحق، يمكن لـ Pearl أن تأخذ أفضل ما في التقنيات الناضجة بالفعل، ثم تدمجها وفقًا لاحتياجاتها. أعلن الفريق بالفعل أن ميزات الخصوصية الأصلية قيد التطوير، ويعتقد أن أي أداة تخزين قيمة رقمية مستقبلية يجب أن تعتبر الخصوصية تكوينًا أساسيًا.
ربما تكون الفكرة الأكثر طموحًا لـ Pearl هي إنشاء سوق للقدرة الحاسوبية الآجلة. إذا كان حكمنا على سرعة نمو قوة حوسبة Pearl صحيحًا، فبحلول نهاية هذا العقد، قد تمتلك Pearl أكبر مجموعة GPU موزعة في العالم. في هذا السيناريو، يمكن استخدام هذه البنية التحتية لبيع قوة الحوسبة المستقبلية. يمكن للمشترين تأمين حقوق استخدام قوة الحوسبة قبل أشهر أو حتى سنوات، مع تحقق Pearl من تسليم قوة الحوسبة وتسوية الاتفاقيات على السلسلة.
هذه الفكرة لديها إمكانات هائلة لأنها قد تمنح PEARL استخدامًا أكثر جوهرية في اقتصاد الذكاء الاصطناعي. وهذا أكثر أهمية خاصة في عالم يعتمد فيه الناتج الاقتصادي بشكل متزايد على قوة الحوسبة.
حاليًا، يمكن للحوسبة المفيدة إنتاج PEARL، لكن امتلاك PEARL لا يسمح مباشرة بشراء قوة حوسبة مفيدة. يمكن لسوق قوة الحوسبة الأصلي في Pearl سد هذه الفجوة، مما يجعل PEARL أصل تسوية لقوة الحوسبة الآجلة. وبذلك، يمكن لمختبرات الذكاء الاصطناعي تأمين قوة الحوسبة في السوق المفتوحة، مما يقلل الاعتماد على الاتفاقيات المخصصة مع مزودي السحابة فائقي الحجم ومزودي السحابة الناشئين لوحدات GPU.
هذه الخطط لم تُحسم بعد. نتوقع أن يكشف الفريق تدريجيًا عن مزيد من التفاصيل حول جوانب مختلفة في الأشهر والأرباع القادمة. لا يزال هناك مجال كبير لتوسيع الاستخدام الفعلي لهذه الشبكة.
ما بعد معيار بيتكوين
"هناك حرب تدور في الخارج، لا يمكن لأحد الهروب منها.
يمكنك الركض، لكن لا يمكنك الاختباء إلى الأبد."
——Mobb Deep
على مدى السنوات الثلاث الماضية، قضينا وقتًا طويلًا في دراسة تقاطع الذكاء الاصطناعي والبلوكتشين. واجهنا العديد من الأفكار المثيرة للاهتمام، وتداولنا فعليًا في عدد قليل من هذه المشاريع. لكن حتى الآن، لم يجمع أي منها بين مسار تنفيذ موثوق وعائد محتمل غير متماثل مثل Pearl.
بصراحة، عندما تعرفنا على هذه الفكرة لأول مرة، شعرنا أنها تقريبًا هرطقة. هل يمكن حقًا استخدام البنية التحتية للذكاء الاصطناعي لإنشاء عملة "أصلب" من بيتكوين؟ هل يحتاج السوق حقًا إلى مثل هذا المشروع؟ ومع ذلك، كلما تعمقنا في البحث، بدا لنا منطق الاستثمار هذا أكثر إقناعًا.
ما يجعل Pearl فرصة خاصة هو أنها تجمع بشكل نادر بين ثلاثة شروط: بيئة خارجية مناسبة التوقيت، ومسار توسع موثوق، وعائد محتمل هائل. في جوهرها، هذه فرصة لإعادة تصور المال في عصر الذكاء الاصطناعي.
توجد هذه الفرصة لأن الحوسبة الكمومية ونموذج الأمان يطرحان أسئلة جوهرية حول بقاء بيتكوين على المدى الطويل. بحلول عام 2026، لا تزال بيتكوين بلا إجابة عن المشكلتين. وقد أتاح ذلك للمنافسين الجدد نافذة تمتد لسنوات للاستحواذ على حصة من السوق.
تأتي هذه الفرصة أيضًا من التوسع التاريخي في البنية التحتية للذكاء الاصطناعي الذي لا يتكرر إلا مرة واحدة في الجيل، والذي قد يتجاوز حجمه أي بناء في التاريخ. في عام 2026، لدى Pearl الفرصة لاستخدام هذه البنية التحتية لإنشاء عملة مشفرة أكثر أمانًا من بيتكوين. المقياس هنا هو موارد الحوسبة والطاقة التي تستخدمها الشبكتان.
جوهر أطروحة الاستثمار في Pearl هو أنها تمتلك ميزة اللاحق، ويمكنها استيعاب دروس السابقين ودمج أفضل التقنيات التي طورتها الصناعة حتى الآن.
مع اقتراب النفقات الإضافية لتعدين Pearl من الصفر، سيتجاوز معدل نمو قوة الحوسبة لديها أي عملة مشفرة في التاريخ، وقد تتجاوز بيتكوين في غضون سنوات قليلة فقط.
بينما تنمو قوة الحوسبة، يمكن لـ Pearl دمج ميزات متقدمة مثل مقاومة الكم والخصوصية الأصلية في الوقت نفسه. لا تمتلك بيتكوين هاتين الميزتين حاليًا، مما سيمنح Pearl ميزة واضحة.
مع تطور الشبكة، لدى Pearl الفرصة لاستكمال جانب الطلب، مما يمنح العملة استخدامًا فعليًا يتجاوز التعدين والاحتفاظ. عندما تجمع الشبكة عددًا كافيًا من وحدات GPU، يمكنها استضافة سوق مفتوح لقوة الحوسبة، حيث يمكن للمستخدمين استخدام PEARL للحصول على قوة حوسبة الذكاء الاصطناعي وإتمام التسوية.
في النهاية، نعتقد أن سوق تخزين القيمة الرقمية يمثل فرصة بمليارات الدولارات، ومن المرجح أن يستمر توزيع حصص السوق فيه وفقًا لقانون القوة، حيث يستحوذ عدد قليل من الفائزين على الحصة الأكبر. قادت بيتكوين هذا السوق منذ ولادتها، لكننا نعتقد أن هذا المجال يدخل فترة تحول، مما يفسح المجال لأصول جديدة أكثر ملاءمة للبيئة المستقبلية.
من منظور استثماري، حتى لو احتفظت بيتكوين بالمركز الأول، فإن لدى Pearl فرصة لتحقيق عوائد كبيرة. مقارنة بنقطة البداية الحالية، حتى لو وصلت القيمة السوقية لـ Pearl إلى نسبة مئوية منخفضة إلى متوسطة من القيمة السوقية لبيتكوين، فسيكون ذلك نتيجة ممتازة بالفعل.
سيحدد الوقت إلى أي مدى يمكن أن تصل Pearl في النهاية. الشيء الوحيد المؤكد لدينا هو أن واحدة من أكبر التجارب في مجال العملات المشفرة منذ سنوات قد بدأت للتو.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.