


تقرير Galaxy: حقيقة أرباح وخسائر الأفراد خلف 1.27 مليار صفقة على Polymarket
 chaincatcher
بقلم: ويل أوينز، محلل في Galaxy Research
ترجمة: جياهوا، ChainCatcher
مقدمة
منذ إطلاقها في عام 2020، قامت النسخة الدولية من Polymarket بمطابقة 1.27 مليار طلب لـ 3.07 مليون محفظة، بحجم تداول اسمي بلغ 82.8 مليار دولار. ونظرًا لأن جميع الصفقات تتم تسويتها على السلسلة، فقد تمكنا من فحص السجل الكامل، بما في ذلك كل مركز وسعر شراء ومدة الاحتفاظ وعائد التسوية، لفهم سلوك المستخدمين في أسواق التنبؤ. يضيق هذا التقرير التركيز إلى 2.9 مليون حساب تتوافق أنماط تداولها مع خصائص التشغيل اليدوي.
يطرح هذا التقرير خمسة أسئلة حول هذه الحسابات: بعد تحقيق الربح، هل يقوم المتداولون بصرف الأرباح والمغادرة، أم يواصلون المضاربة؟ هل يجعلهم الربح أكثر جرأة، بينما تجعلهم الخسارة أكثر تحفظًا؟ كيف تتوزع الأرباح والخسائر؟ هل يركز المتداولون عادة على مجالات محددة، وهل يؤدي هذا التركيز إلى عوائد أفضل؟ وما الفرق بين المتداولين الرابحين والخاسرين؟
تعتمد دراسة سلوك تداول الأفراد عادة على المعلومات التي تفصح عنها شركات الوساطة أو بيانات الاستبيانات. ومع ذلك، نظرًا لأن Polymarket تسوي على السلسلة، فلا حاجة للجدل حول مدى معقولية نطاق العينة.
الاستنتاج الأساسي هو أن 69% من حسابات الأفراد تنتهي بخسارة، وقد بلغ إجمالي خسائر هذه المجموعة 339 مليون دولار.
في عام 2024، اشتهرت Polymarket بشكل رئيسي بليلة الانتخابات الأمريكية. بعد ذلك، عادت الشركة إلى السوق الأمريكية من خلال شركة تابعة مرخصة من لجنة تداول السلع الآجلة (CFTC)، وقدمت لأول مرة رسوم تداول في أوائل عام 2026. يقتصر النقاش التالي على النسخة الدولية من المنصة، وهي منصة تداول مستقلة تمامًا عن تطبيق النسخة الأمريكية، ولكل منهما دفتر طلبات مستقل.
في وقت سابق من هذا العام، عدلت Polymarket هيكل الرسوم. ونظرًا لأن بيانات هذا التقرير تغطي التاريخ الكامل للمنصة، فإن جميع صفقات بعض الحسابات حدثت قبل أن تبدأ المنصة في فرض الرسوم.
هذا أيضًا هو أول موسم كامل لدوري كرة القدم الأمريكية (NFL) بعد دخول Polymarket ومنافستها Kalshi إلى السوق الأمريكية. وقد زادت المنصتان استثماراتهما وفقًا لذلك. في بداية الموسم، دعت Polymarket نجومًا رياضيين مثل ليبرون جيمس وإيلي مانينغ وديريك جيتر "كشركاء ترويجيين"، مما أثار بعض الانتقادات.
وبالتزامن مع هذه الحملة الترويجية، تم إطلاق ميزة اجتماعية تسمى Squads داخل تطبيق النسخة الأمريكية. Squads هي مجموعات خاصة يمكن للمستخدمين فيها مناقشة أسواق التنبؤ والتداول بناءً على اختيارات الأعضاء الآخرين، دون مغادرة Polymarket. تهدف هذه الميزة إلى جلب النقاشات من الدردشات الجماعية إلى المنصة. وقد بدأت منصة أخرى أيضًا في دمج ميزات التداول الاجتماعي، ويمكن رؤية اتجاه مماثل في إعلانات pump.fun الأخيرة.
في مواجهة هذا الحجم الهائل المحتمل من التداول، تنفق المنصتان الأموال لتوسيع قاعدة المستخدمين، وتجذبان بالضبط نوع المتداولين الأسوأ أداءً من حيث الربحية المذكورين في هذا التقرير. ويبقى أن نرى ما إذا كان هيكل المتداولين سيتغير بشكل كبير في العام المقبل، أم سيكون هناك مجرد زيادة كبيرة في العدد.
ملخص النقاط الرئيسية
من بين 2.9 مليون حساب "فردي"، انتهى 69.2% بخسارة.
بلغ إجمالي خسائر هذه المجموعة 338.9 مليون دولار.
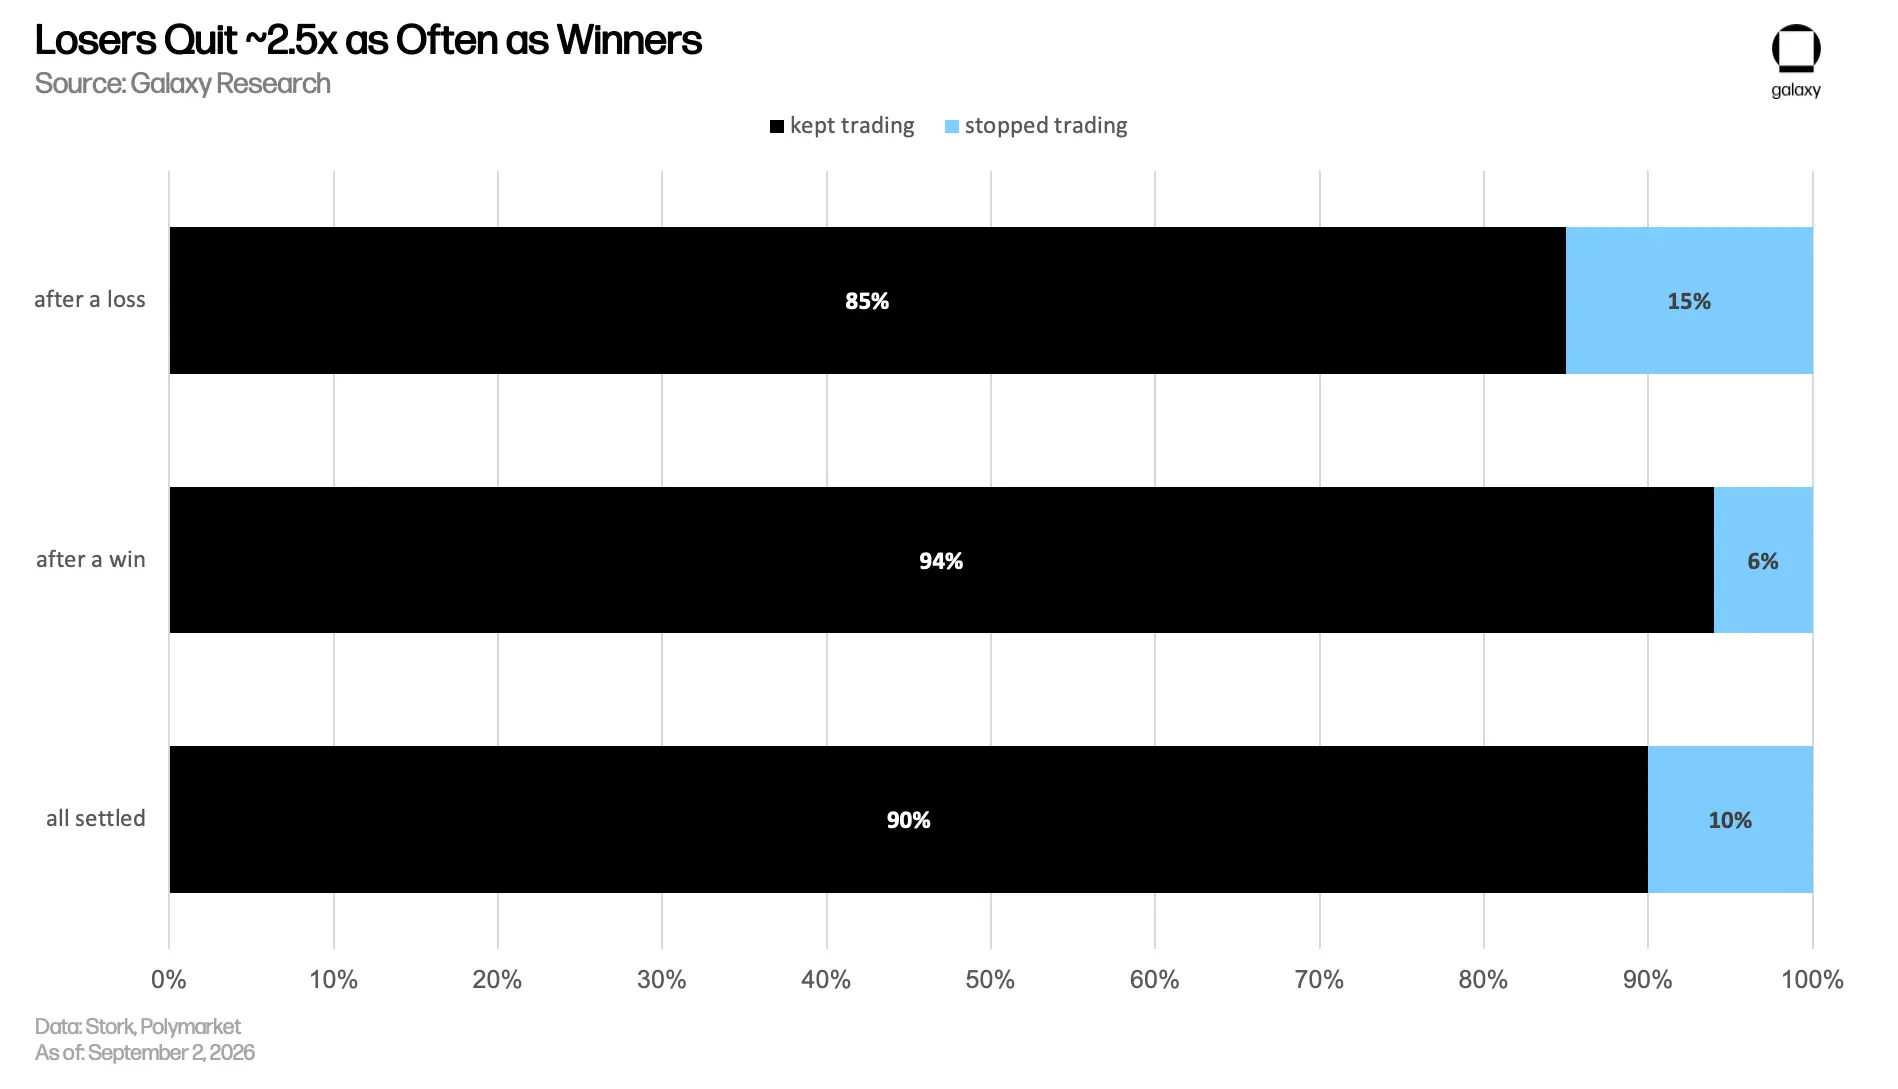
يبدو أن الخسارة تزيد من معدل توقف المستخدمين.
بعد حدوث خسارة، لم يقم 15.2% من الحسابات بالتداول مرة أخرى خلال 30 يومًا.
بعد تحقيق الربح، كانت هذه النسبة 6.1%.
إذا كان المتداول يتمتع حقًا بميزة في مجال معين، فإن التركيز على هذا المجال يمكن أن يحقق عوائد أفضل.
يركز 44.1% من المتداولين أكثر من 60% من نشاطهم التداولي في مجال واحد.
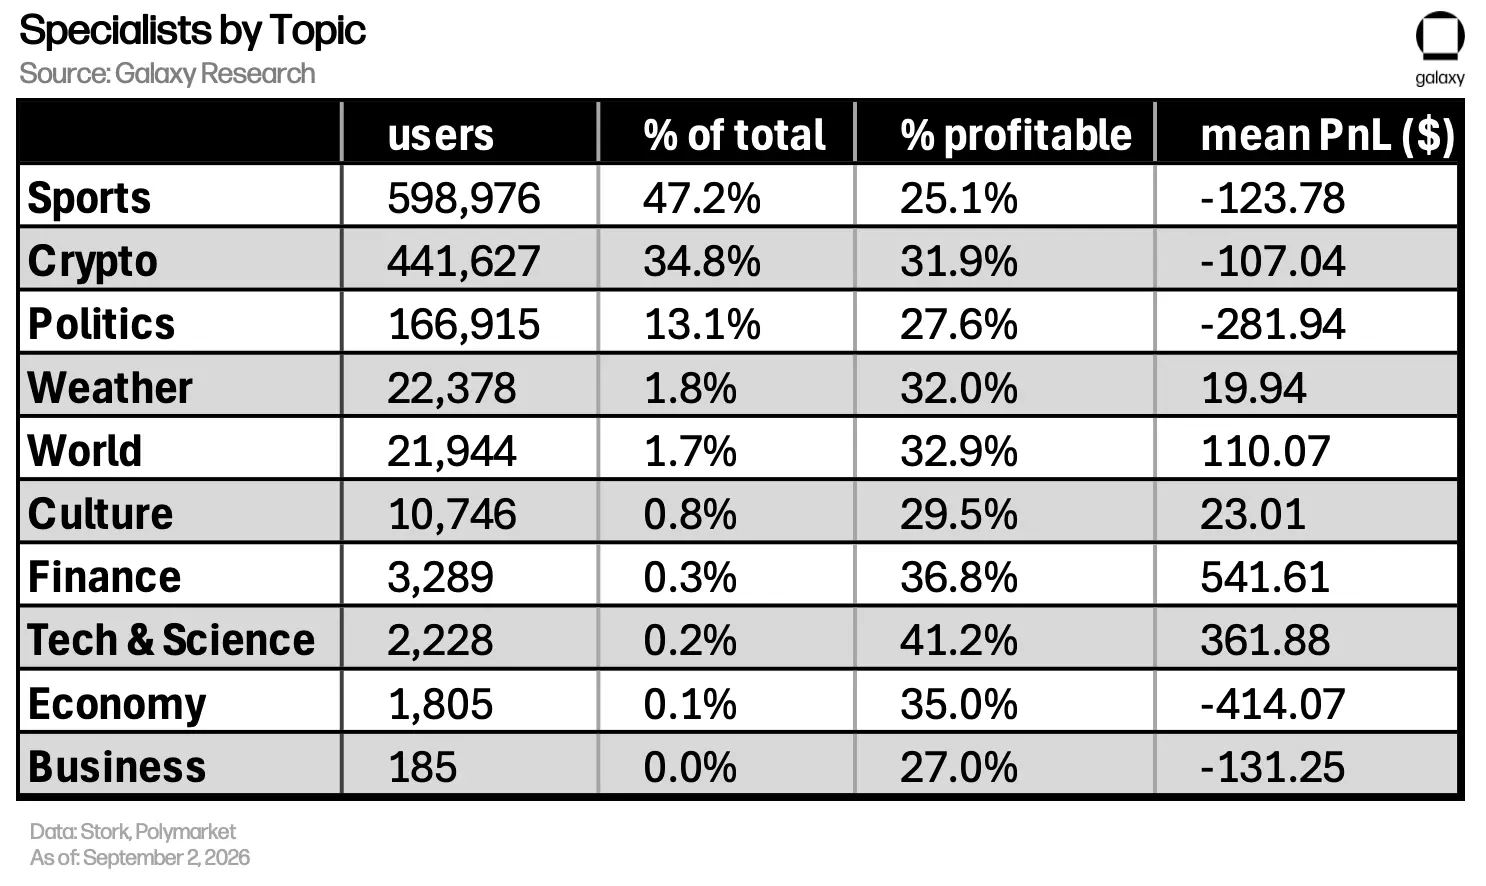
المتداولون الذين يركزون على الرياضة كان أداؤهم الأسوأ، ربما لأن الكثيرين منهم مجرد مشاركين هواة أو عرضيين، وليسوا صناع سوق أو مراجحين.
المتداولون الذين يركزون على التكنولوجيا والعلوم كان أداؤهم الأفضل، وقد يمتلك البعض معلومات داخلية، بينما قد يكون آخرون خبراء في المجالات ذات الصلة.
يميل المتداولون الرابحون إلى استثمار مبالغ أكبر في كل صفقة.
كان متوسط حجم المركز لكل صفقة للمتداولين الرابحين 13.96 دولارًا، بينما كان 10 دولارات للمتداولين الخاسرين.
منهجية البحث
مجموعة البيانات: تسوي Polymarket على السلسلة، مما يعني أن السجل الكامل لكل طلب ومركز وسعر شراء وعائد تسوية متاح للجميع. تستند جميع التحليلات في هذا التقرير إلى هذه السجلات.
موضوع الدراسة: نهدف إلى دراسة السلوك البشري، لذا نحتاج إلى استبعاد الحسابات الآلية التي تتداول عبر البرامج النصية. على الرغم من أنه لا يمكن تحديد الحسابات التي تستخدم التداول الآلي بدقة، يمكن تقديرها من خلال "عدد الطلبات لكل يوم نشط". يساوي هذا المؤشر إجمالي عدد طلبات الحساب مقسومًا على عدد الأيام التي تداول فيها الحساب فعليًا.
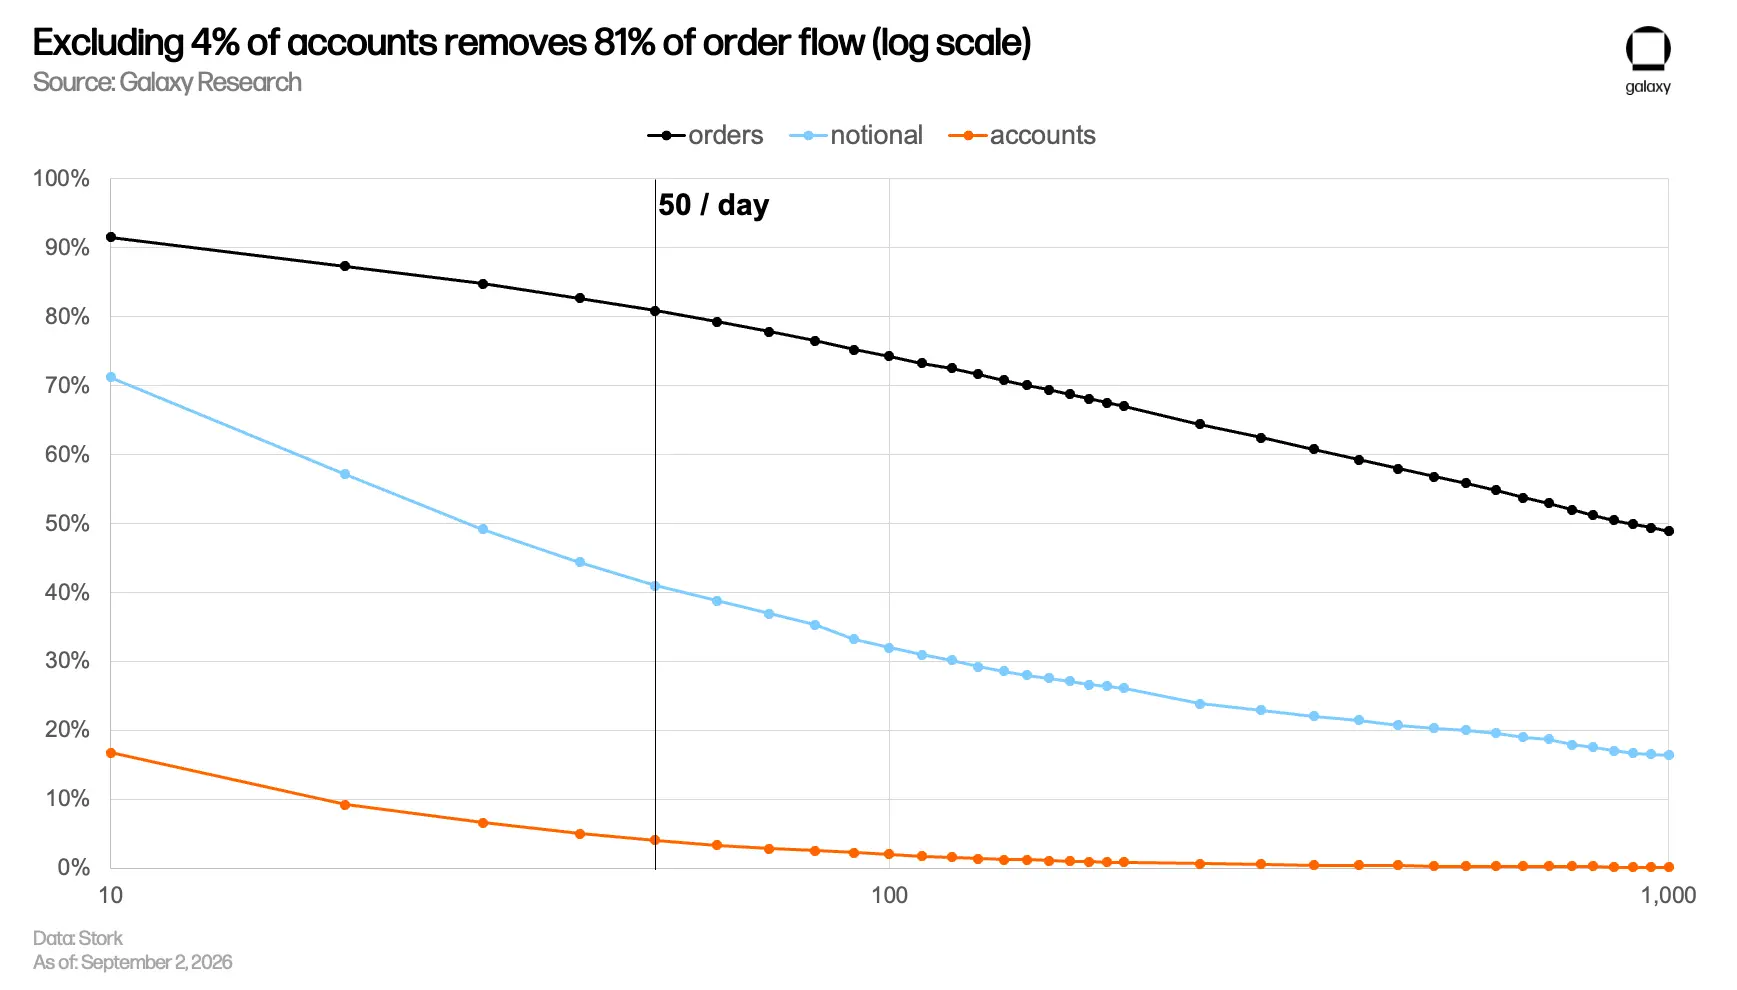
يتوزع عدد الطلبات لكل يوم نشط توزيعًا مستمرًا دون نقطة فاصلة طبيعية. لذلك، يجب أن يحدد الباحث معيار التقسيم. وضعنا نقطة الفصل عند 50 طلبًا لكل يوم نشط، واستبعدنا 125,429 حسابًا، أي 4.1% من الإجمالي. على الرغم من أن هذه الحسابات "تشكل فقط" 4.1%، إلا أنها ساهمت بنسبة 80.8% من الطلبات و41% من حجم التداول الاسمي. تهدف طريقة التصفية هذه إلى تحديد الحالات التي يستحوذ فيها عدد قليل من الحسابات على نسبة كبيرة من نشاط التداول.
المتداولون الأفراد: معيار التصفية لدينا هو تكرار التداول. حتى لو كان المتداول يمتلك أموالًا وفيرة، فطالما يتخذ قراراته بنفسه وينفذ الطلبات يدويًا، فإنه يُصنف هنا كمتداول فردي. لذلك، تنطبق استنتاجات الدراسة على الحسابات التي تتداول بوتيرة يدوية، وليس على "المتداولين الأفراد" بالتعريف الاقتصادي الصارم.
قياس الربح: نعتبر الحساب قد حقق ربحًا طالما كانت قيمة المركز عند التسوية أعلى من تكلفة شرائه، بغض النظر عما إذا كان الحامل قد استرد الأموال فعليًا. المراكز التي تنتهي قيمتها إلى الصفر عند الاستحقاق لا يتم استردادها عادة، وإذا تم احتساب سجلات الاسترداد فقط، فسيتم استبعاد معظم الخسائر، مما يجعل أداء الربحية لهذه المجموعة يبدو أفضل مما هو عليه في الواقع.
أحد القيود المهمة في هذا التقرير هو أننا نحدد المتداولين من خلال عناوين المحافظ، لكن لا يمكننا تحديد بشكل موثوق ما إذا كان العنوانان ينتميان إلى نفس الشخص. لذلك، إذا استخدم شخص واحد محافظ متعددة للتداول، فسيتم احتسابه في هذا التحليل على أنه "حسابات متعددة".
يجب الانتباه بشكل خاص لهذه النقطة عند فهم استنتاج "الخاسرون أكثر عرضة للتوقف عن التداول". قد يكون الحساب الذي يبدو أنه غادر قد انتقل ببساطة إلى محفظة جديدة.
كيف تتوزع الأرباح والخسائر؟
من بين حسابات الأفراد، انتهى 69.2% بخسارة. بلغ إجمالي خسائر هذه المجموعة 338.9 مليون دولار.
كان متوسط الربح والخسارة لحسابات الأفراد حوالي خسارة 3 دولارات، وتراوحت أرباح وخسائر نصف الحسابات بين خسارة 36.64 دولارًا وربح 0.40 دولار. هذه المبالغ ليست كافية لتغيير حياة أي شخص. وكما هو متوقع، تتركز الأرباح والخسائر الأكبر في طرفي التوزيع: خسر الحساب في المئين الأول 4,804 دولارات، بينما ربح الحساب في المئين التاسع والتسعين 3,381 دولارًا.
من حيث المبلغ المستثمر، خسر الحساب المتوسط حوالي 0.5% من رأس المال المستثمر، بينما خسر الحساب في المئين العاشر 90%. بشكل عام، خسرت الغالبية العظمى من الحسابات مبالغ صغيرة فقط، ولم يخسر سوى عدد قليل من الحسابات آلاف الدولارات.
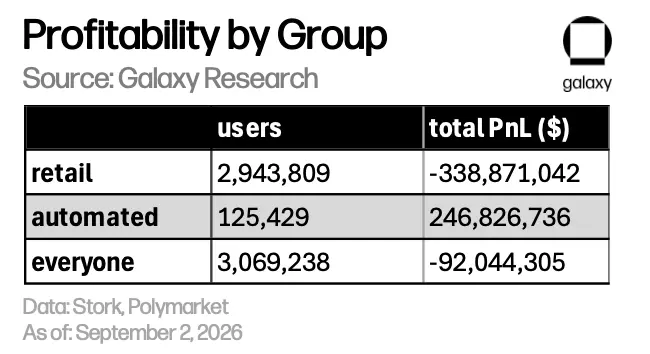
صنفنا 125,429 حسابًا على أنها "حسابات آلية"، وحققت في النهاية أرباحًا إجمالية قدرها 246.8 مليون دولار. ويتوافق توزيع أرباحها وخسائرها أيضًا مع التوقعات: عدد كبير من الحسابات يكسب مكافآت تداول من خلال التداول المتكرر، بينما عدد أقل بكثير من الحسابات يشارك فعليًا في صناعة السوق والمراجحة.
أرباح وخسائر هاتين المجموعتين لا تلغي بعضها البعض تمامًا. يأتي الفرق البالغ حوالي 92 مليون دولار من عوامل خارج مجموعة المتداولين، وخاصة المراكز غير المسواة.
بعد تحقيق الربح، هل يصرف المتداولون أم يواصلون التداول؟
يستمر معظمهم. يميل الربح إلى إبقاء المستخدمين على المنصة: بعد الربح، لم يقم سوى 6.1% من الحسابات بإنشاء مراكز مرة أخرى خلال 30 يومًا؛ وبعد الخسارة، كانت النسبة 15.2%. احتمال خروج الحسابات الخاسرة يبلغ حوالي 2.5 ضعف احتمال خروج الحسابات الرابحة.
بديهيًا، يجعل كسب المال المتداول يستثمر أكثر في الصفقة التالية. ومع ذلك، تظهر البيانات غير المعدلة نتيجة معاكسة: بعد الربح، كان 46.6% من المراكز التالية أكبر حجمًا؛ وبعد الخسارة، كانت النسبة 50.2%. لكن هذه المقارنة تتأثر بعوامل أخرى.
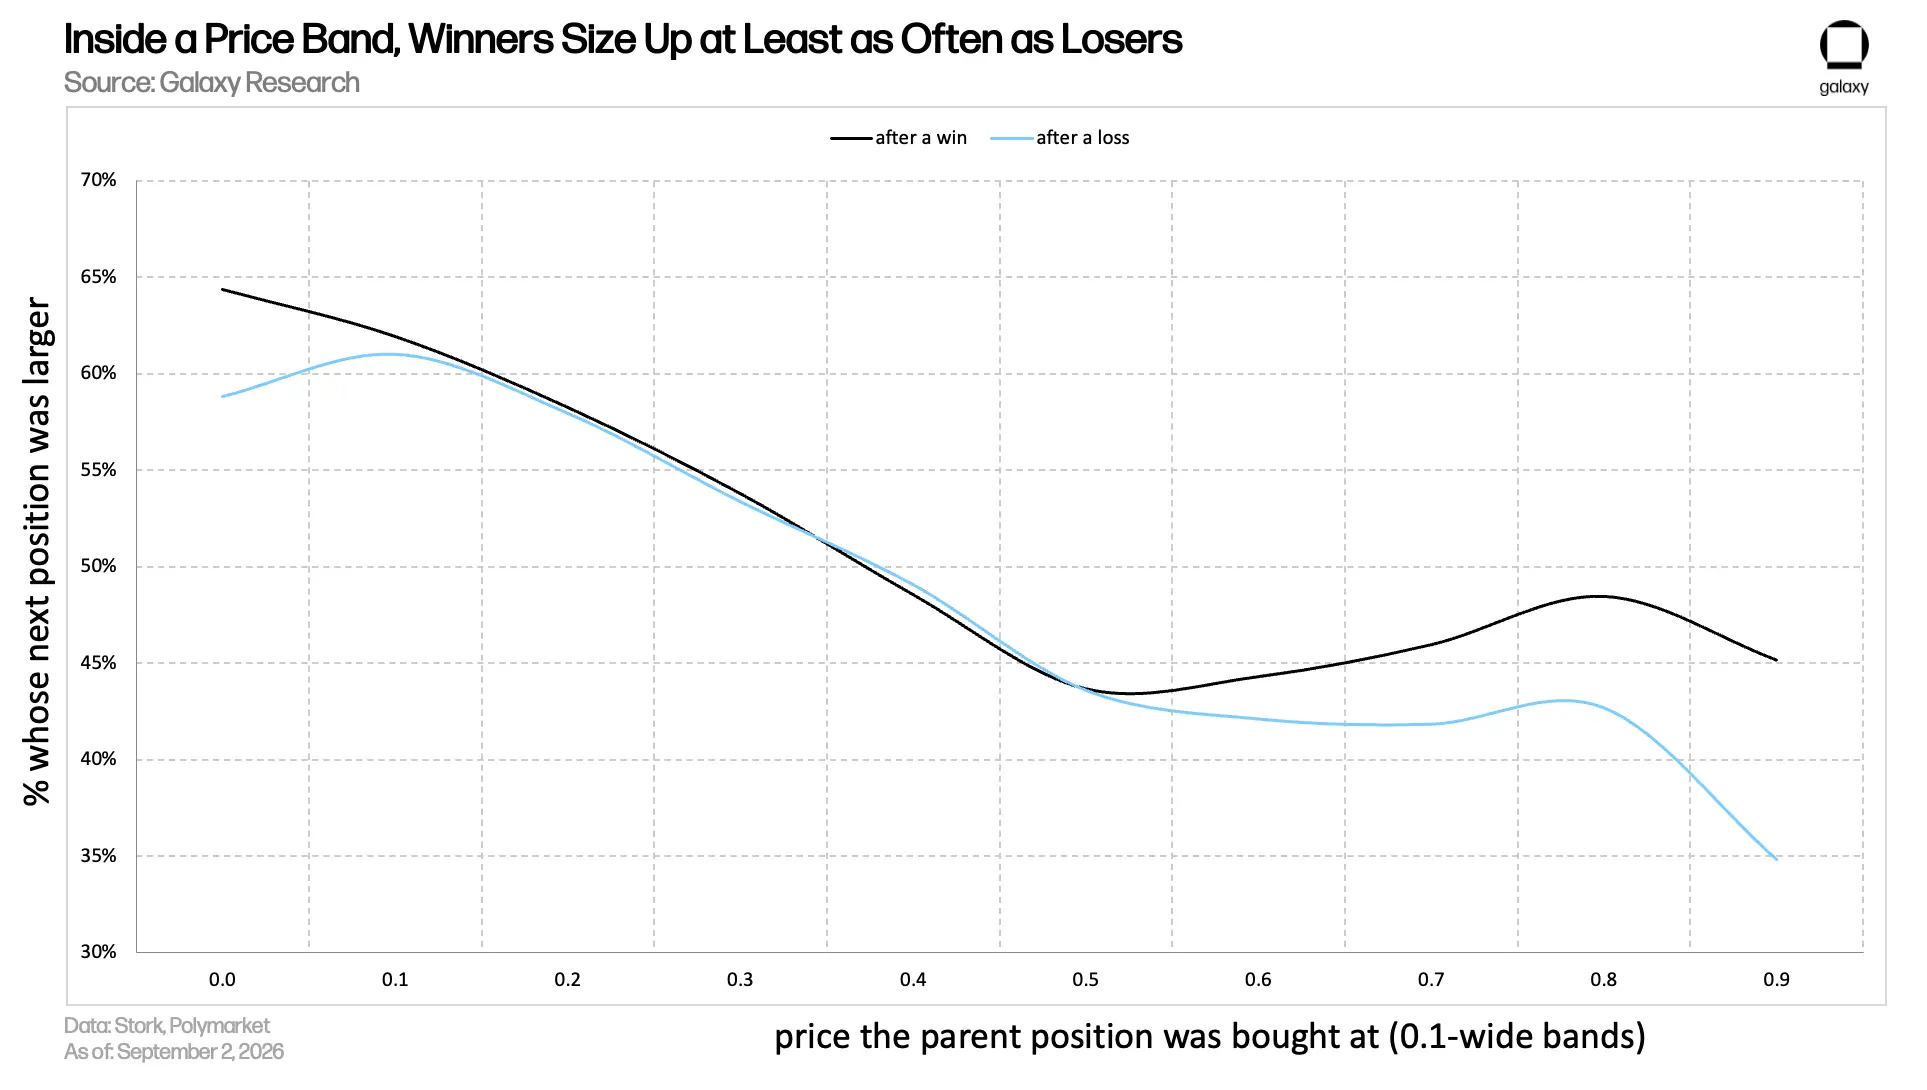
سعر شراء المراكز الخاسرة أقل بكثير من المراكز الرابحة، حيث يبلغ المتوسط 0.43 دولار و0.86 دولار على التوالي. لذلك، عندما يكون سعر الشراء أقل، يكون من الأسهل زيادة مبلغ الصفقة التالية. (إذا تحقق التنبؤ، يكون عائد التسوية لكل عقد دولارًا واحدًا؛ وإلا فهو صفر. وبالتالي، فإن سعر 0.43 دولار يعني أن السوق يعتقد أن احتمال وقوع الحدث هو 43%؛ ومن يشتري بهذا السعر يعتقد أن الاحتمال الحقيقي أعلى.)
بعد التحكم في سعر الشراء، ينعكس الاستنتاج. ضمن نفس نطاق السعر، يكون المتداولون الرابحون أكثر عرضة لزيادة الاستثمار من المتداولين الخاسرين. تتركز هذه الظاهرة بشكل رئيسي في نطاق السعر فوق 0.50 دولار. تحت هذا السعر، يكون رد الفعل على الربح والخسارة متطابقًا تقريبًا، ربما لأن المتداولين يعتبرون هذه الصفقات محاولات منخفضة الاحتمال ولا يفرطون في تفسير أي نتيجة واحدة.
هل يجعل الربح المتداولين أكثر استعدادًا لتحمل المخاطر؟ وهل يزيد الخاسرون من استثماراتهم؟
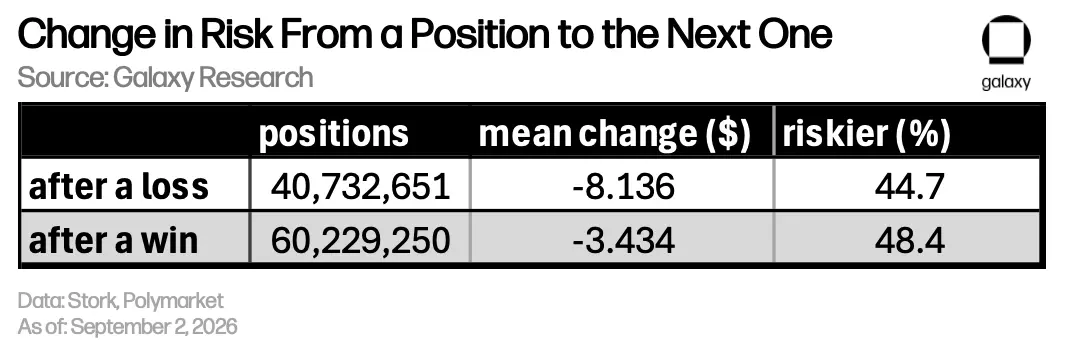
عادة ما ينكمش الخاسرون. تشير "المخاطرة" هنا إلى الخسارة المتوقعة، وليس إجمالي رأس المال الذي يمكن خسارته. بافتراض شراء t من الرموز بمتوسط سعر p، فإن الخسارة المتوقعة للمشتري هي t × p × (1 − p). هذا يعني أن مركزًا بقيمة 100,000 دولار مع احتمال حدوث 99%، على الرغم من ضخامة المبلغ، لا يعتبر مركزًا عالي المخاطرة وفقًا لهذا المعيار.
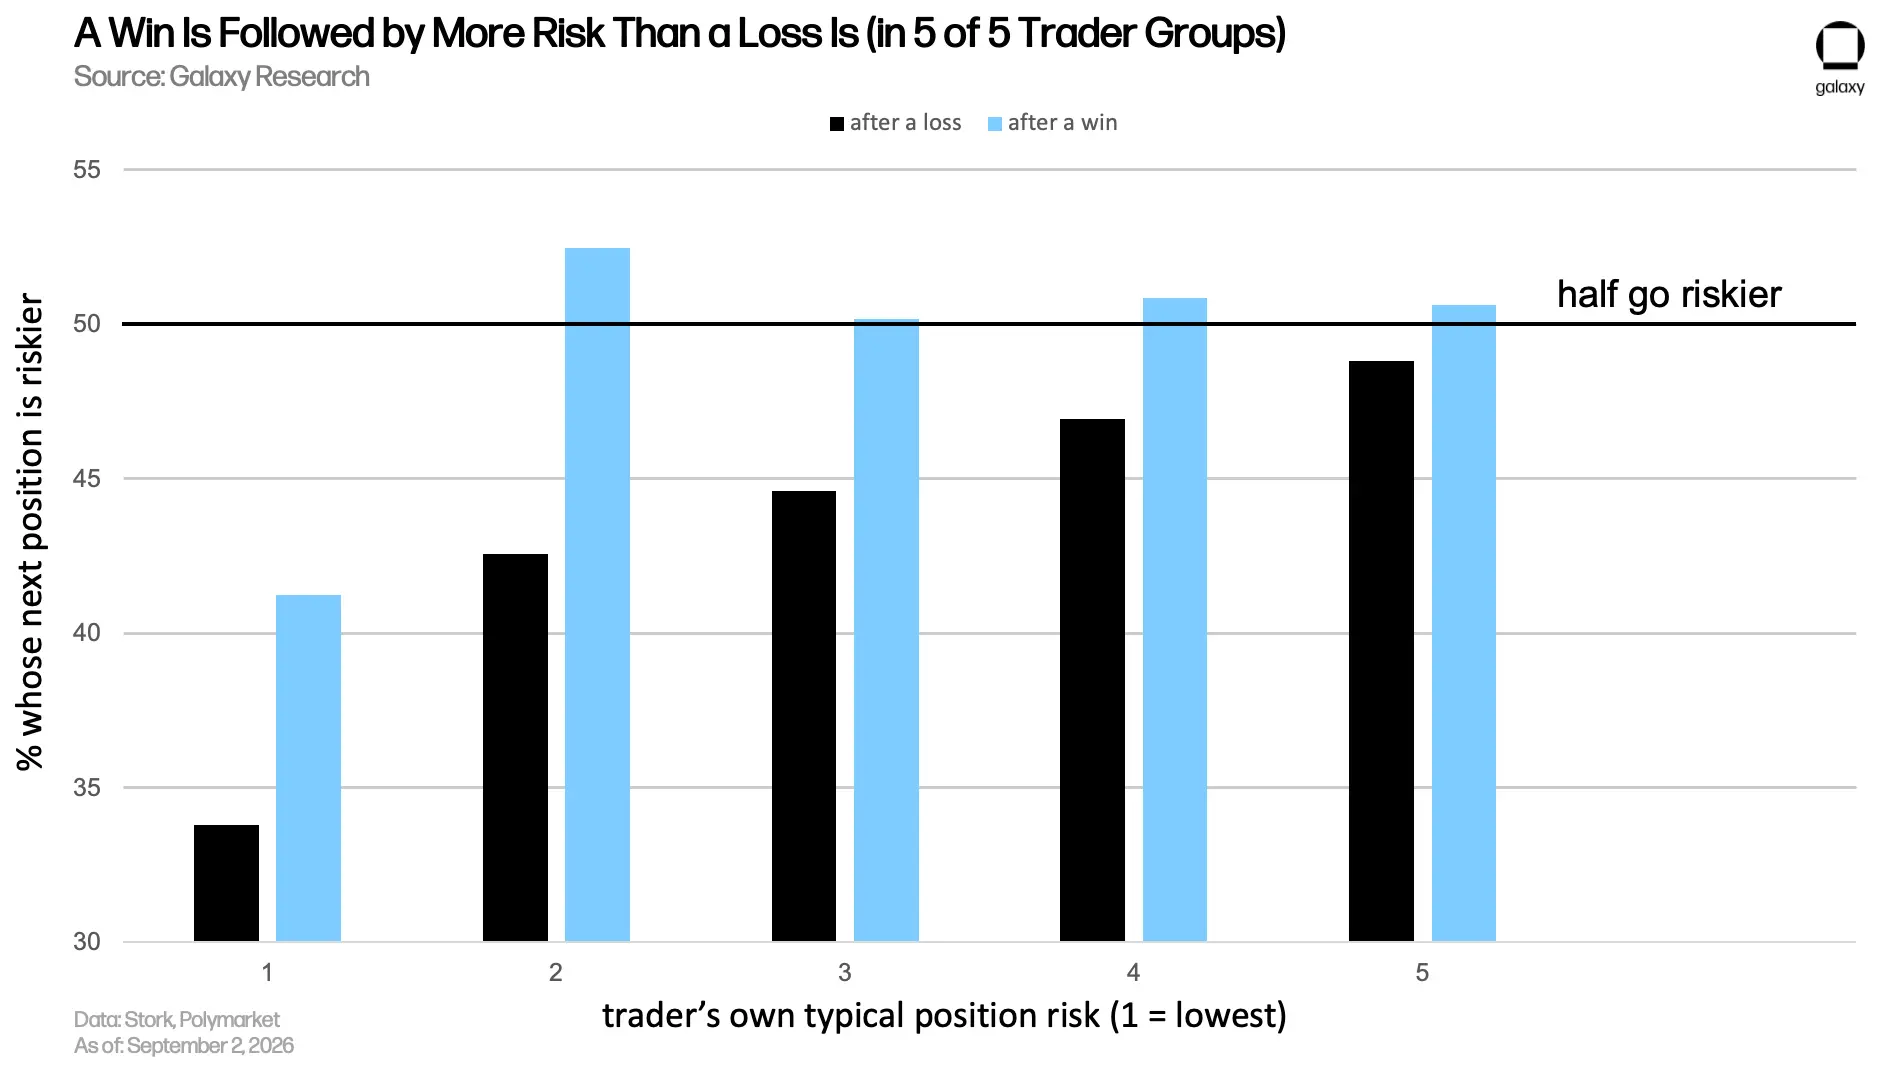
بغض النظر عما إذا كانت الصفقة السابقة رابحة أم خاسرة، فإن مخاطرة المتداول تنخفض عادة. عند التداول مرة أخرى، يتحملون مخاطرة أقل قليلاً من المركز الذي تمت تسويته مؤخرًا. ومع ذلك، يكون الانخفاض بعد الربح أصغر بشكل ملحوظ: بعد الربح، كانت مخاطرة المركز التالي أعلى من السابق في 48.4% من الحالات؛ وبعد الخسارة، كانت النسبة 44.7%. كان متوسط تغير المخاطرة في كلا المجموعتين صفرًا، لذا يعود معظم المتداولين ببساطة إلى مستوى المخاطرة السابق.
قمنا بتقسيم المتداولين إلى خمس مجموعات متساوية بناءً على مخاطرة المراكز التي يتحملونها عادة. تتحمل Q1 أقل مخاطرة، وQ5 أعلى مخاطرة. تمت مقارنة السلوك بعد الربح والخسارة داخل كل مجموعة، وبالتالي مقارنة أداء المتداولين بعد نتائج مختلفة.
هل يركز المتداولون على مجال واحد أم يتنوعون؟ وما الفرق في الربحية؟
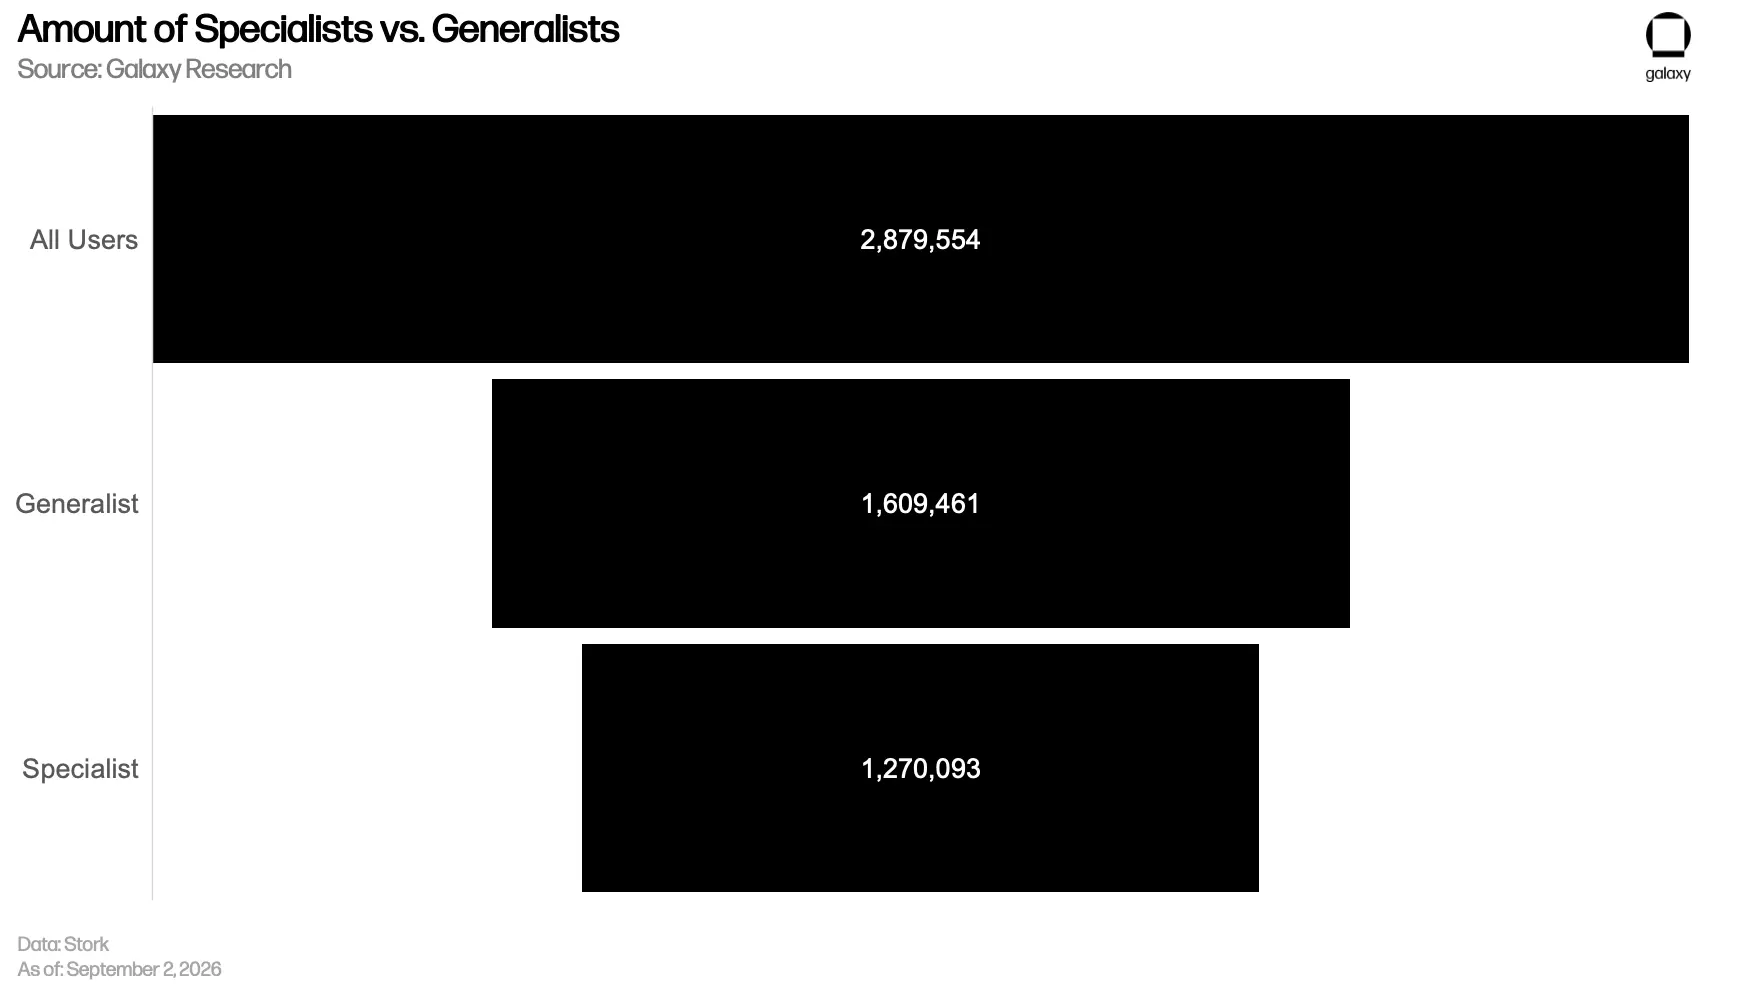
نعرّف "متداول المجال الواحد" بأنه من شارك في خمسة أسواق تنبؤ مصنفة على الأقل، وأكثر من 60% منها تنتمي إلى نفس المجال. وفقًا لهذا التعريف، فإن 44.1% من المتداولين هم متداولو مجال واحد، و55.9% "متداولون متعددو المجالات".
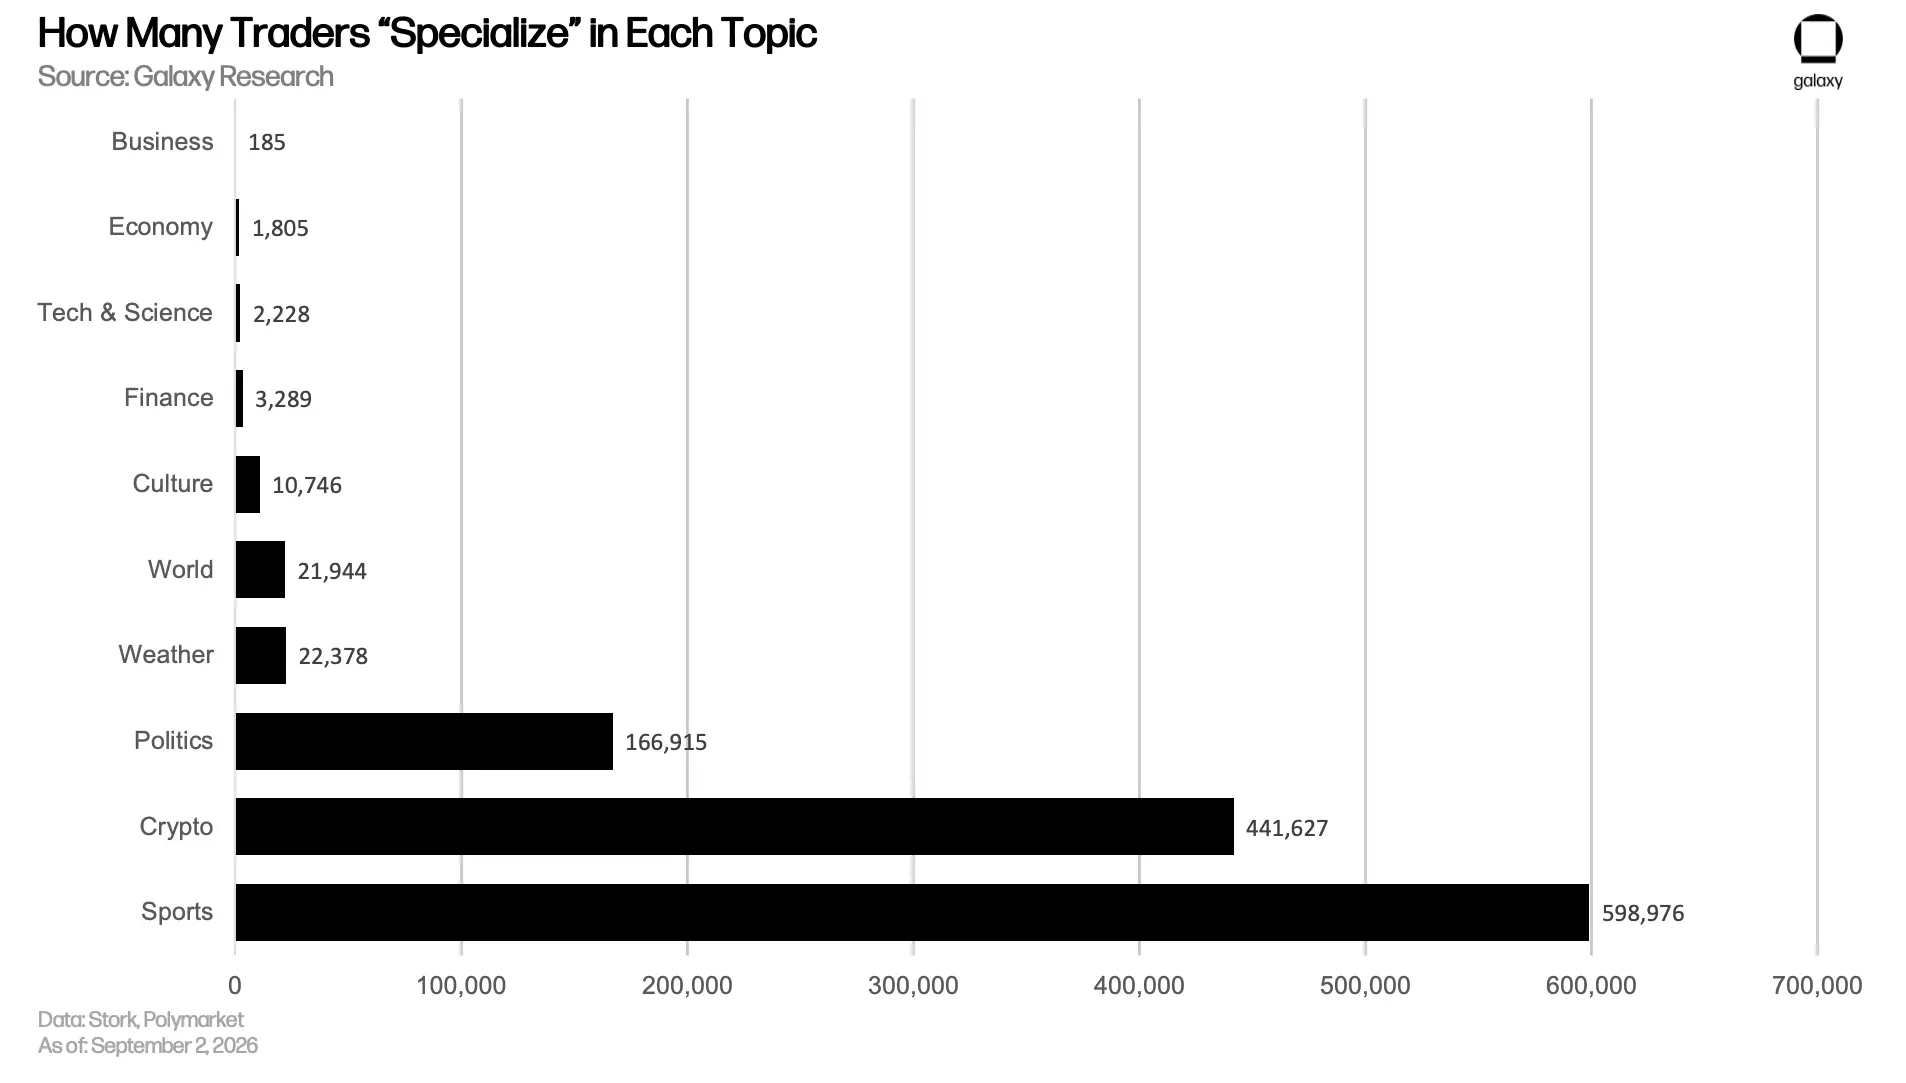
يمكننا الإجابة على هذه الأسئلة لأن Polymarket تضيف علامات لكل سوق تنبؤ. لتجنب تصنيف جميع المتداولين على أنهم "متداولو مجال واحد"، قمنا بدمج هذه العلامات في عشرة مجالات: العملات المشفرة، الرياضة، السياسة، المالية، الاقتصاد، الطقس، الثقافة، الشؤون الدولية، التكنولوجيا والعلوم، والأعمال. عادة ما تحمل الفئات الفرعية أيضًا علامة الفئة الأعلى؛ على سبيل المثال، يتم وضع علامة على أسواق التنبؤ بكرة القدم أيضًا كرياضة.
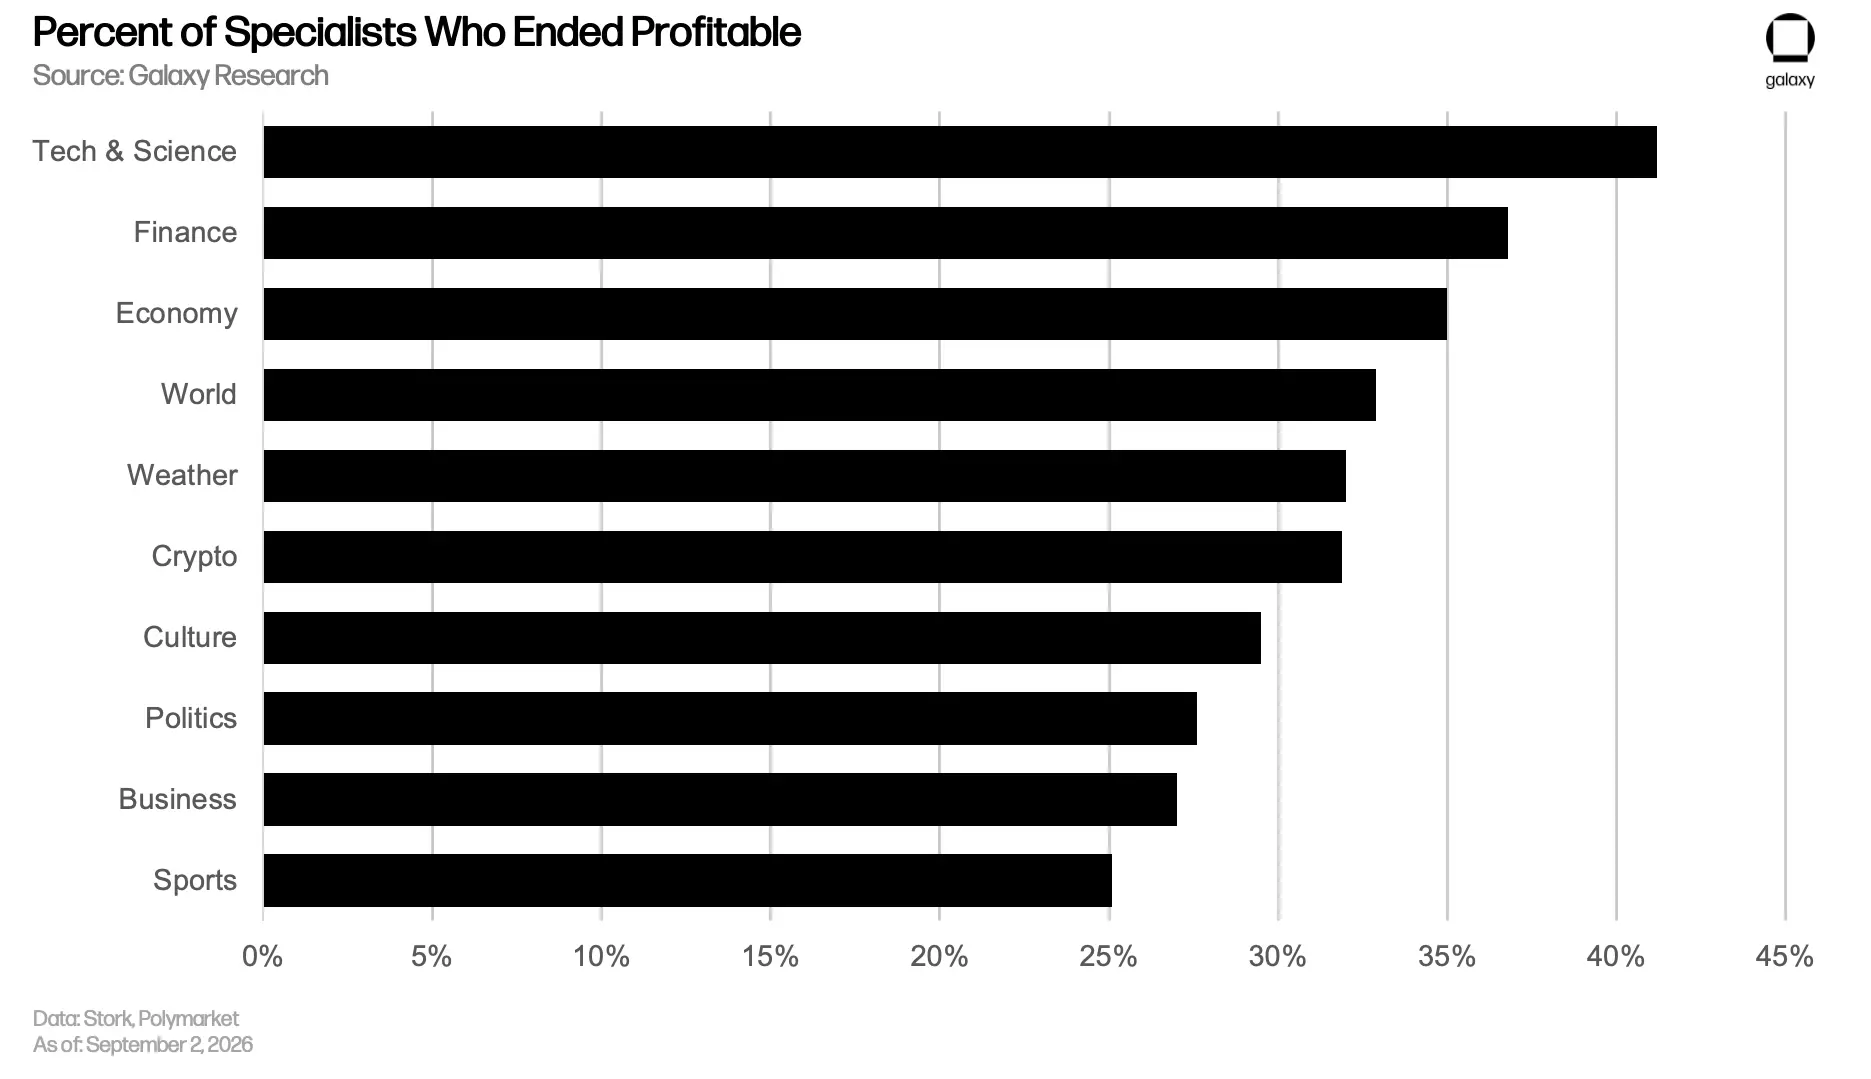
كان أداء متداولي المجال الواحد أسوأ قليلاً، حيث بلغ معدل الربح النهائي 28.1%، بينما بلغ للمتداولين متعددي المجالات 30.4%. والسبب هو أن 61% من متداولي المجال الواحد يتركزون في ثلاثة مجالات ضعيفة الأداء: الرياضة والسياسة والثقافة.
من يتداول فقط في توقعات مباريات NFL أيام الأحد، على الأرجح لا يقوم بتحليل اكتواري.
من الواضح أنه إذا كان المتداول يتمتع حقًا بميزة في مجال معين، فإن التركيز على هذا المجال يمكن أن يحقق عوائد أفضل. من يتداول فقط في أسواق التنبؤ المتعلقة بإصدارات نماذج OpenAI، من المحتمل أن يكون لديه ميزة معينة، وهي ليست بالضرورة معلومات داخلية، بل قد تكون مجرد قدرة على تحليل المعلومات العامة بشكل جيد. من يتداول فقط في توقعات مباريات NFL أيام الأحد، على الأرجح لا يقوم بتحليل اكتواري.
تشكل الرياضة وحدها 47% من جميع متداولي المجال الواحد، بمعدل ربح 25.1%، وهو الأدنى بين جميع المجالات. بعد استبعاد الرياضة والسياسة والثقافة، يتجاوز معدل ربح متداولي المجال الواحد في جميع المجالات الأخرى معدل 30.4% للمتداولين متعددي المجالات. من بينها، بلغ المعدل في المجال المالي 36.8%، وفي التكنولوجيا والعلوم 41.2%. يجب ملاحظة أن التكنولوجيا والعلوم فئة أصغر حجمًا مع عينة أقل.
كان متوسط عدد أسواق التنبؤ التي شارك فيها متداولو المجال الواحد 18 سوقًا، بينما كان 4 أسواق للمتداولين متعددي المجالات. نظرًا لأن تحديد ما إذا كان المتداول يركز على مجال واحد يتطلب مشاركته في خمسة أسواق تنبؤ مصنفة على الأقل، يتم تصنيف الحسابات منخفضة النشاط افتراضيًا كمتداولين متعددي المجالات.
ما الفرق بين المتداولين الرابحين والخاسرين؟
بمقارنة متوسط مدة الاحتفاظ ومتوسط حجم المركز بين المتداولين الرابحين والخاسرين، يمكن استخلاص عدة استنتاجات.
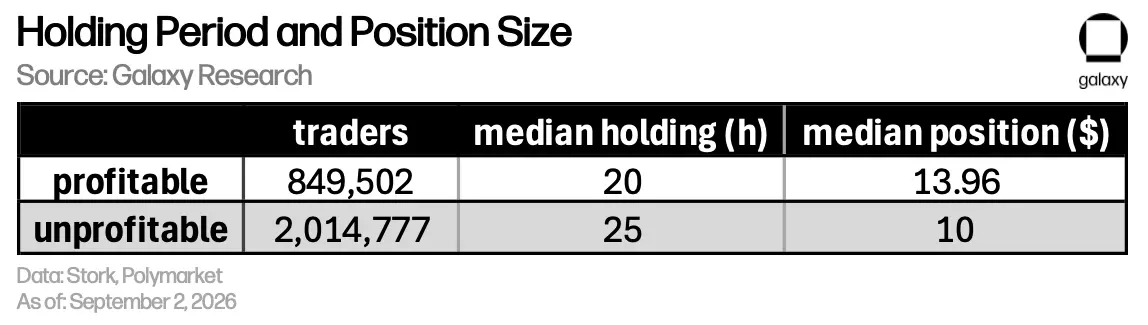
من حيث حجم المركز، كان متوسط حجم المركز للمتداولين الرابحين 13.96 دولارًا، بينما كان 10.00 دولارات للمتداولين الخاسرين. ومع ذلك، يتداول المتداولون الرابحون أيضًا بشكل أكثر تكرارًا، لذا قد ينبع هذا الاختلاف فقط من اختلاف مستوى النشاط، وليس من اختلاف المبلغ المستثمر. بعد تقسيم المتداولين حسب العدد التراكمي للمراكز المنشأة، في كل مجموعة، لا يقل استثمار المتداولين الرابحين في الصفقة الواحدة عن استثمار المتداولين الخاسرين، ويكون أعلى بشكل ملحوظ في معظم المجموعات.
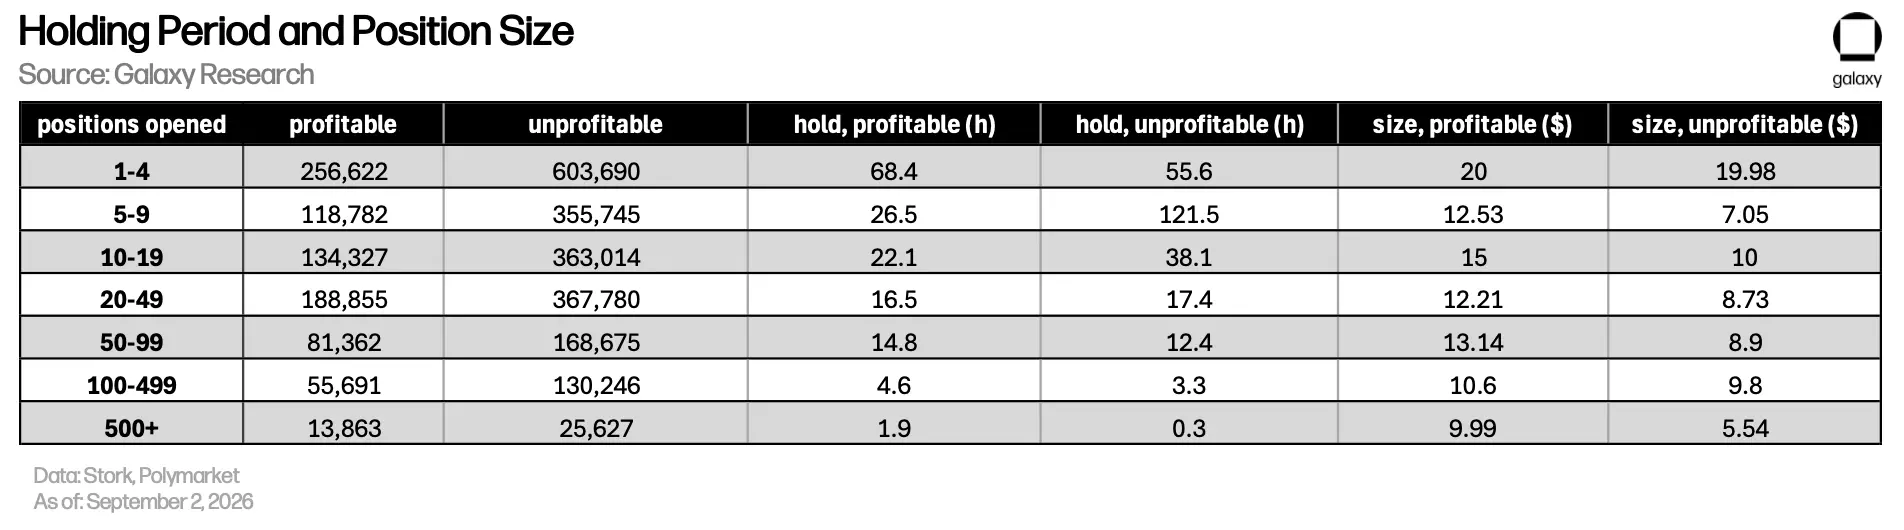
بين المتداولين الذين أنشأوا 5 إلى 9 مراكز، كان متوسط حجم المركز للفائزين والخاسرين 12.53 دولارًا و7.05 دولارات على التوالي؛ وبين المتداولين الذين أنشأوا 50 إلى 99 مركزًا، كانت الأرقام 13.14 دولارًا و8.90 دولارات على التوالي.
ومع ذلك، لا توضح مدة الاحتفاظ الكثير. بشكل عام، كانت مدة احتفاظ المتداولين الرابحين أقصر، بمتوسط حوالي 20 ساعة، بينما كانت حوالي 25 ساعة للمتداولين الخاسرين.
لكن بعد التقسيم حسب مستوى النشاط، تتغير العلاقة في مدة الاحتفاظ. في بعض المجموعات، يحتفظ المتداولون الرابحون لفترة أطول؛ وفي مجموعات أخرى، يحتفظ المتداولون الخاسرون لفترة أطول. لذلك، لا يمكننا استخلاص علاقة واضحة بين "الصبر الأكبر" و"سهولة تحقيق الربح" من هذه البيانات.
هذا يختلف عن تداول عملات الميم. في سوق عملات الميم، يكون أداء الربحية أفضل لمن يقومون بتداولات "القشط" فائقة القصر أو التداول السريع في أزواج تداول جديدة. عادة ما يكونون متداولين قناصين أو متداولين ذوي خبرة يمكنهم تحقيق أرباح سريعة بعد الاحتفاظ لبضع ثوانٍ فقط.
للحصول على معلومات حول هذا النوع من المتداولين، يرجى الرجوع إلى تقريرنا عن عملات الميم؛ وللحصول على معلومات حول طبيعة المؤثرين وسلوك التداول المشتق منهم، يرجى الرجوع إلى تقريرنا عن التداول الاجتماعي. يجب ملاحظة أن هذا النوع من "التداول" يختلف تمامًا عن تداول العقود الدائمة أو أسواق التنبؤ.
النظرة المستقبلية
كان الهدف الأصلي لأسواق التنبؤ هو تجميع المعلومات والاستفادة من الحكمة الجماعية. ومع ذلك، في السنوات الأخيرة، تعرضت لانتقادات متزايدة باعتبارها مجرد منصات للمقامرة. يعرض هذا التقرير توزيع أرباح وخسائر مستخدمي Polymarket: 69% ينتهي بهم الأمر بخسارة، بينما تتداول أكبر مجموعة مستخدمين في مجال واحد بشكل رئيسي في أسواق التنبؤ الرياضية.
بدأت Polymarket في يناير 2026 بفرض رسوم تداول على أسواق التنبؤ بأسعار العملات المشفرة، وبحلول نهاية مارس، توسع نطاق الرسوم ليشمل جميع الفئات تقريبًا. على سبيل المثال، عند سعر 0.50 دولار للعقد الواحد، فإن استثمار 50 دولارًا لشراء 100 عقد في سوق العملات المشفرة يتطلب من الطرف الآخذ دفع رسوم قدرها 1.75 دولار، أي ما يعادل 3.5% من مبلغ الاستثمار في الصفقة الواحدة.
كانت أدنى المعدلات في فئات السياسة والمالية والتكنولوجيا عند 2.0%؛ والرياضة عند 2.5%. كانت النسبة المتوسطة لخسارة حسابات الأفراد من الأموال على مدار تاريخ التداول بأكمله حوالي 0.5% من إجمالي الاستثمار. واليوم، في حالة احتمال وقوع حدث بنسبة 50%، فإن تكلفة صفقة آخذة واحدة فقط تبلغ عدة أضعاف هذه النسبة.
لا ينكر هذا التقرير قيمة أسواق التنبؤ كأداة لكشف الحقيقة.
يمكن القول إن خسارة غالبية المشاركين في غياب أي شكل آخر من أشكال الدعم هي شرط أساسي لتحقيق تجميع المعلومات. تحتاج الأموال التي تمتلك ميزة معلوماتية إلى التداول مع متداولين لا يمتلكون هذه الميزة. إذا كان جميع المشاركين في Polymarket أذكياء بنفس القدر، فلن يتداول أحد. لا ينكر هذا التقرير قيمة أسواق التنبؤ كأداة لكشف الحقيقة. يمكن لـ Polymarket أن تجعل غالبية المشاركين يخسرون، بينما توفر مرجعًا تنبؤيًا لمن لا يتداولون. يتحمل هؤلاء المتداولون الضوضائيون تكلفة التنبؤ.
يقتصر هذا التقرير بشكل صارم على النسخة الدولية من المنصة. تعمل بورصة Polymarket الأمريكية بشكل مستقل، وهي المحور الرئيسي لاستثمارات الشركة الأخيرة. على سبيل المثال، تعكس الأموال المستثمرة في دعوة ليبرون جيمس للتعاون ذلك. وفقًا لتقرير Front Office Sports، تدفع Polymarket لجيمس 15 مليون دولار سنويًا، أي حوالي أربعة أضعاف دخله من NBA هذا العام. للامتثال للوائح NBA، يقتصر محتواه الترويجي على أسواق التنبؤ المتعلقة بكرة القدم الأمريكية. كما وقع جيتر ومانينغ اتفاقيات تعاون مع المنصة.
تهدف هذه الاستثمارات التسويقية إلى جذب المجموعة الأسوأ أداءً من حيث الربحية في مجموعة البيانات هذه. من منظور تجاري، هذا أمر مفهوم. على الأرجح لا تهتم Polymarket بما إذا كان المستخدمون يحققون أرباحًا. على الأقل في المدى القصير، لدى المنصة حافز أكبر لجذب المستخدمين الآخذين الذين يتداولون دون فحص، بدلاً من متداولي الطلبات المحددة الأكثر احترافًا.
على Polymarket، يكون الطرف المقابل في كل صفقة عنوانًا عامًا. يمكن لأي شخص لا يوافق على تحليل هذا التقرير التحقق منه بنفسه.
في الآونة الأخيرة، تجدر الإشارة أيضًا إلى جدل يتعلق بـ Kalshi. في 20 سبتمبر، اتهم متداول كمي يُدعى beniduboss على منصة X البورصة بتضخيم حجم تداول العقود الدائمة للعملات المشفرة. وهذا اتهام خطير.
البيانات التي استشهد بها Beni هي: بلغ حجم تداول ETH-PERP خلال 24 ساعة حوالي 538.6 مليون دولار، بينما بلغت قيمة العقود المفتوحة حوالي 3.1 مليون دولار فقط، وهو أمر غير معتاد للغاية في سوق العقود الدائمة. بالمقارنة، عادة ما يكون لدى ETH-PERP على Hyperliquid حجم تداول خلال 24 ساعة يبلغ حوالي 1.3 مليار دولار وقيمة عقود مفتوحة تبلغ حوالي 3.1 مليار دولار.
نفت Kalshi رسميًا هذا الاتهام، قائلة إن الطرف الآخر خلط بين عدد عقود أسواق التنبؤ وحجم التداول الاسمي للعقود الدائمة. حتى وقت كتابة هذا التقرير، لم تتخذ الجهات التنظيمية أي إجراء.
من الجدير بالذكر أن الأشخاص خارج البورصة لا يمكنهم في الواقع توضيح هذا الأمر. لا تحدد خلاصة البيانات العامة لـ Kalshi هوية طرفي كل صفقة، لذا لا يمكن الحكم من هذه البيانات وحدها على ما إذا كان طرفا الصفقة يخضعان لسيطرة نفس الكيان. بالمقارنة، على Polymarket، يكون الطرف المقابل في كل صفقة عنوانًا عامًا. هذا يعني أن أي شخص لا يوافق على تحليل هذا التقرير يمكنه التحقق منه بنفسه.
مع استمرار تطور أسواق التنبؤ ودخولها إلى منصات تداول منظمة تستخدم دفاتر طلبات خاصة، لم يعد من المسلم به أن يتمكن الغرباء من التحقق من بيانات حجم التداول.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.