


جيه بي مورجان يحلل انتخابات التجديد النصفي 2026: السياسة قد تضخم التقلبات، لكن ما تتداوله الأسهم الأمريكية حقًا هو أسعار الفائدة والأساسيات
 Blockbeats
ملاحظة المحرر: مع اقتراب انتخابات التجديد النصفي الأمريكية لعام 2026، يتحول النقاش في السوق من «هل يستطيع الجمهوريون الحفاظ على سيطرتهم على الكونغرس؟» إلى «ما الذي ستغيره نتائج الانتخابات فعليًا؟». حتى منتصف سبتمبر، كانت الأغلبية الجمهورية في مجلسي النواب والشيوخ محدودة نسبيًا، واحتمال عودة الكونغرس إلى حكومة منقسمة يجعل السياسة المالية والرسوم الجمركية والتنظيم والتعيينات الرئاسية متغيرات سياسية في تسعير الأصول مرة أخرى. لكن عندما يصبح «الانتخابات تجلب عدم اليقين» إجماعًا، يظهر سؤال أعمق: إلى أي مدى يمكن للتغيرات السياسية أن تحدد اتجاه السوق بشكل مستقل، وكم من «تحركات الانتخابات» المزعومة هي في الواقع نتيجة لدورة الاقتصاد وأسعار الفائدة وأرباح الشركات؟
في تقرير «انتخابات التجديد النصفي 2026» الصادر في سبتمبر، أعاد جيه بي مورجان لإدارة الأصول تفكيك هذه المسألة من ثلاثة مستويات: المشهد الانتخابي، وتأثير السياسات، والأداء التاريخي للسوق، مع بيانات أساسية حتى 18 سبتمبر 2026. بدلاً من أن يكون هذا توقعًا لانتخابات التجديد النصفي، يحاول التقرير الإجابة على سؤال أكثر ملاءمة للمستثمرين: كيف تنتقل الانتخابات عبر السياسات لتصل في النهاية إلى أسعار الأصول.
في هذا التقرير، ما يفعله جيه بي مورجان حقًا هو تفكيك سؤال «هل ستؤثر انتخابات التجديد النصفي على الأسهم الأمريكية؟» إلى مجموعة من الأسئلة الهيكلية الأعمق: هل السيطرة على الكونغرس كافية لتغيير المسار المالي والتنظيمي؟ هل ضعف سنوات انتخابات التجديد النصفي التاريخي ناتج عن عدم اليقين السياسي أم عن صدمات اقتصادية كلية متزامنة؟ وعندما تنحسر المخاطر السياسية في النهاية، ما هي المتغيرات التي تحدد حقًا ما إذا كان السوق يمكنه مواصلة الصعود؟
أولاً، الطريقة التي تؤثر بها السياسة على السوق تتحول من «التسميات الحزبية» إلى «انتقال السياسات». في الماضي، كان المستثمرون يقارنون بسهولة عوائد الأسهم تحت أحزاب مختلفة وتشكيلات مختلفة للكونغرس؛ لكن جيه بي مورجان يذكر بأن مثل هذه الإحصائيات يصعب أن تفسر العلاقة السببية. ما يستحق الاهتمام أكثر في 2026 هو أنه إذا ظهرت حكومة منقسمة، فقد يواجه التوسع المالي قيودًا أكبر، وقد ترتفع مخاطر إغلاق الحكومة ومفاوضات سقف الديون؛ لكن في مجالات مثل الرسوم الجمركية حيث يتمتع الرئيس بصلاحيات تنفيذية كبيرة، لا يعني تغيير الكونغرس بالضرورة تحولًا متزامنًا في السياسة. الأمر نفسه ينطبق على تنظيم الذكاء الاصطناعي، حيث توجد اختلافات في أولويات الحزبين، لكن هذه الاختلافات لن تدخل في تسعير السوق إلا إذا غيرت فعليًا تكاليف الشركات والاستثمار وتوقعات الأرباح.
ثانيًا، «الأداء الأضعف في سنوات انتخابات التجديد النصفي» لا يعني «الانتخابات تسبب انخفاض السوق». منذ عام 1937، بلغ متوسط العائد الإجمالي لمؤشر ستاندرد آند بورز 500 في سنوات انتخابات التجديد النصفي حوالي 9.2%، وهو أقل من 13.3% في السنوات غير الانتخابية، مع تقلبات أعلى أيضًا؛ لكن الانخفاضات الواضحة في 2018 و2022 حدثت بالتزامن مع دورات تشديد الاحتياطي الفيدرالي، وكان عام 2002 في مرحلة تصحيح بعد انفجار فقاعة التكنولوجيا. لذلك يؤكد جيه بي مورجان على أن فهم هذه السنوات يتطلب التركيز على الخلفية الاقتصادية أكثر من الخلفية السياسية. هذا يعني أن البيانات التاريخية يمكن أن تظهر أن السوق أكثر عرضة للتقلب خلال الانتخابات، لكنها لا تكفي لإنشاء سلسلة سببية مستقرة بين «الانتخابات والارتفاع والانخفاض».
ثالثًا، ما يتداوله السوق ليس فقط نتائج الانتخابات، بل انحسار عدم اليقين نفسه. تُظهر البيانات التاريخية من 1982 إلى 2022 أن متوسط العائد في الأرباع الثلاثة الأولى من سنوات انتخابات التجديد النصفي كان سلبيًا قليلاً، بينما ارتفع الربع الرابع بمتوسط 6.6%؛ والأهم من ذلك، أن تحسن السوق في المتوسط غالبًا ما يبدأ قبل أقل من شهر من يوم التصويت. هذا يعني أن حركة ما بعد الانتخابات لا يمكن فهمها ببساطة على أنها «تداول اتجاهي بعد ظهور النتائج»، بل هي أقرب إلى إعادة تسعير علاوة المخاطر بعد تقارب سيناريوهات السياسة المتعددة تدريجيًا.
رابعًا، ما يثقل كاهل انتخابات 2026 حقًا هو الدورة الاقتصادية الكلية. يضع جيه بي مورجان التضخم وأسعار الفائدة والعجز المالي والرسوم الجمركية في إطار تحليلي واحد، وهو في جوهره تذكير للمستثمرين: حتى لو تغيرت خريطة الكونغرس، فطالما لم تتغير متغيرات النمو والسياسة النقدية وأرباح الشركات والتقييمات بشكل متزامن، فإن منطق تسعير السوق الواسع قد لا يُعاد كتابته بالضرورة. ويشير تحليل سوقي آخر له حول انتخابات التجديد النصفي أيضًا إلى أن السياسة النقدية وسوق العمل وأرباح الشركات والتقييمات تفسر العوائد المستقبلية بشكل أفضل من أي تشكيلة حزبية تسيطر على الحكومة.
إذا تم ضغط هذا التقرير في حكم واحد، فهو: انتخابات التجديد النصفي يمكن أن تخلق تقلبات وتغير بعض القيود السياسية، لكنها ليست منطقًا استثماريًا مستقلًا عن الدورة الاقتصادية. ما يجب مراقبته حقًا هو ما إذا كانت السياسات المالية والتجارية والتنظيمية ستتغير بشكل كبير بما يكفي بعد الانتخابات، وما إذا كانت ستنتقل إلى التضخم وأسعار الفائدة والنمو وأرباح الشركات.
بهذا المعنى، لم يعد موضوع هذا المقال مجرد انتخابات التجديد النصفي الأمريكية لعام 2026، بل سؤال سوقي أعم: عندما تتصدر الأحداث السياسية العناوين، ما يحتاج المستثمرون حقًا إلى تحديده هو الحدث نفسه أم آلية الانتقال التي يمكن أن تغير الأساسيات خلف الحدث.
فيما يلي النص الأصلي (تم تحريره قليلاً لتسهيل القراءة):
غالبًا ما تكون انتخابات التجديد النصفي الأمريكية واحدة من أكثر الأوقات التي ينجذب فيها السوق المالي إلى السرديات السياسية.
أي حزب سيفوز بمجلس النواب؟ هل سينقلب مجلس الشيوخ؟ إذا ظهرت حكومة منقسمة، هل سيضعف التحفيز المالي؟ وهل سيتحول التنظيم فجأة؟
هذه الأسئلة تؤثر بالطبع على السياسات، لكن جيه بي مورجان يحاول في تقريره الأخير «انتخابات التجديد النصفي 2026» التأكيد على شيء آخر: تاريخيًا، غالبًا ما يبالغ المستثمرون في تقدير قدرة «من يسيطر على الكونغرس» على تفسير عوائد السوق طويلة الأجل.
يناقش التقرير بالتتابع المشهد الانتخابي لعام 2026، وتغيرات السياسات تحت تشكيلات مختلفة للكونغرس، وأداء الأسهم الأمريكية قبل وبعد انتخابات التجديد النصفي السابقة. لكن النقطة النهائية ليست سياسية، بل إطار تسعير أصول أكثر تقليدية — السياسة النقدية والسياسة المالية والنمو الاقتصادي والتوظيف وأرباح الشركات والتقييمات، والتي عادة ما تكون أكثر أهمية من التشكيلة الحزبية.
المجلسان متقاربان، لكن ما يهم السوق حقًا هو ما إذا كانت السياسات يمكن أن تتغير
من منظور الانتخابات نفسها، هناك بالفعل مساحة كبيرة لإعادة تشكيل الكونغرس في 2026.
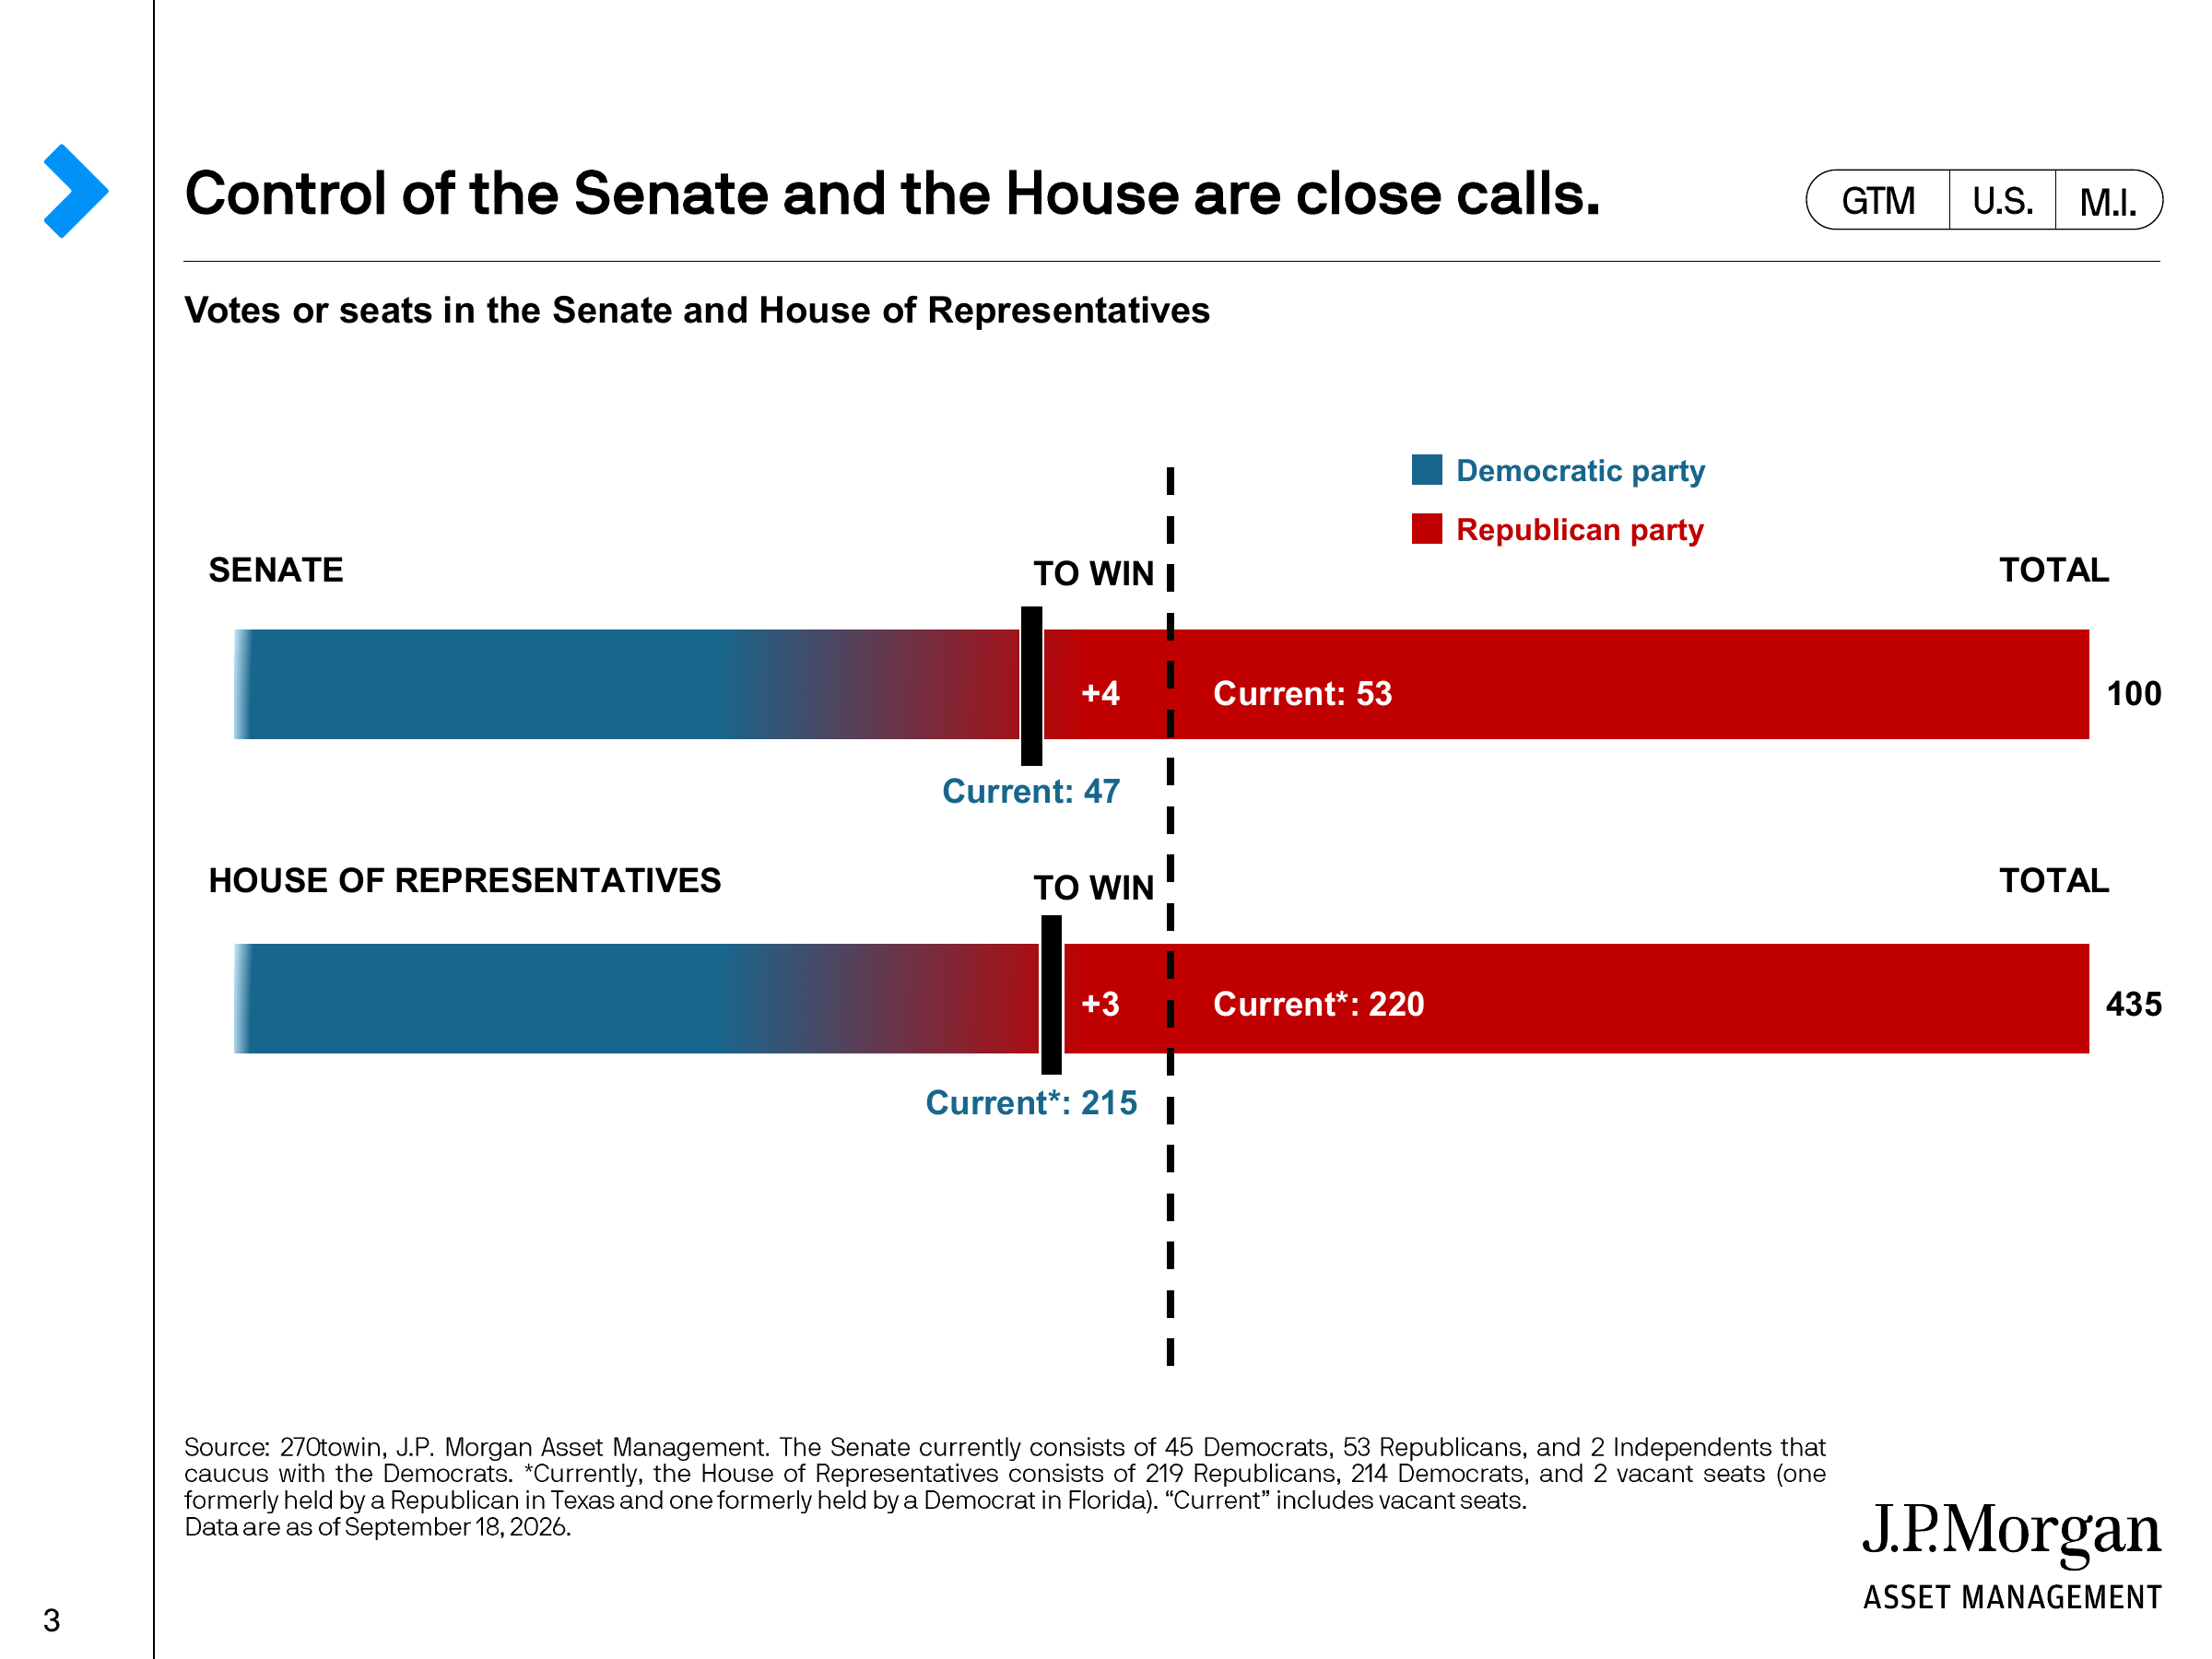
تُظهر إحصائيات جيه بي مورجان أنه حتى 18 سبتمبر، يتكون مجلس الشيوخ من 53 عضوًا جمهوريًا و45 عضوًا ديمقراطيًا وعضوين مستقلين يصوتان مع الكتلة الديمقراطية، ويحتاج الديمقراطيون إلى زيادة صافية قدرها 4 مقاعد للسيطرة؛ كما أن الأغلبية في مجلس النواب ضيقة جدًا.
لكن التقرير لا يساوي «تغير السيطرة على الكونغرس» مباشرة بـ«انعكاس منطق السوق». بل يركز على السياسات التي ستخضع للقيود بعد تغير خريطة الكونغرس، والسياسات التي يمكن أن تستمر في التقدم.
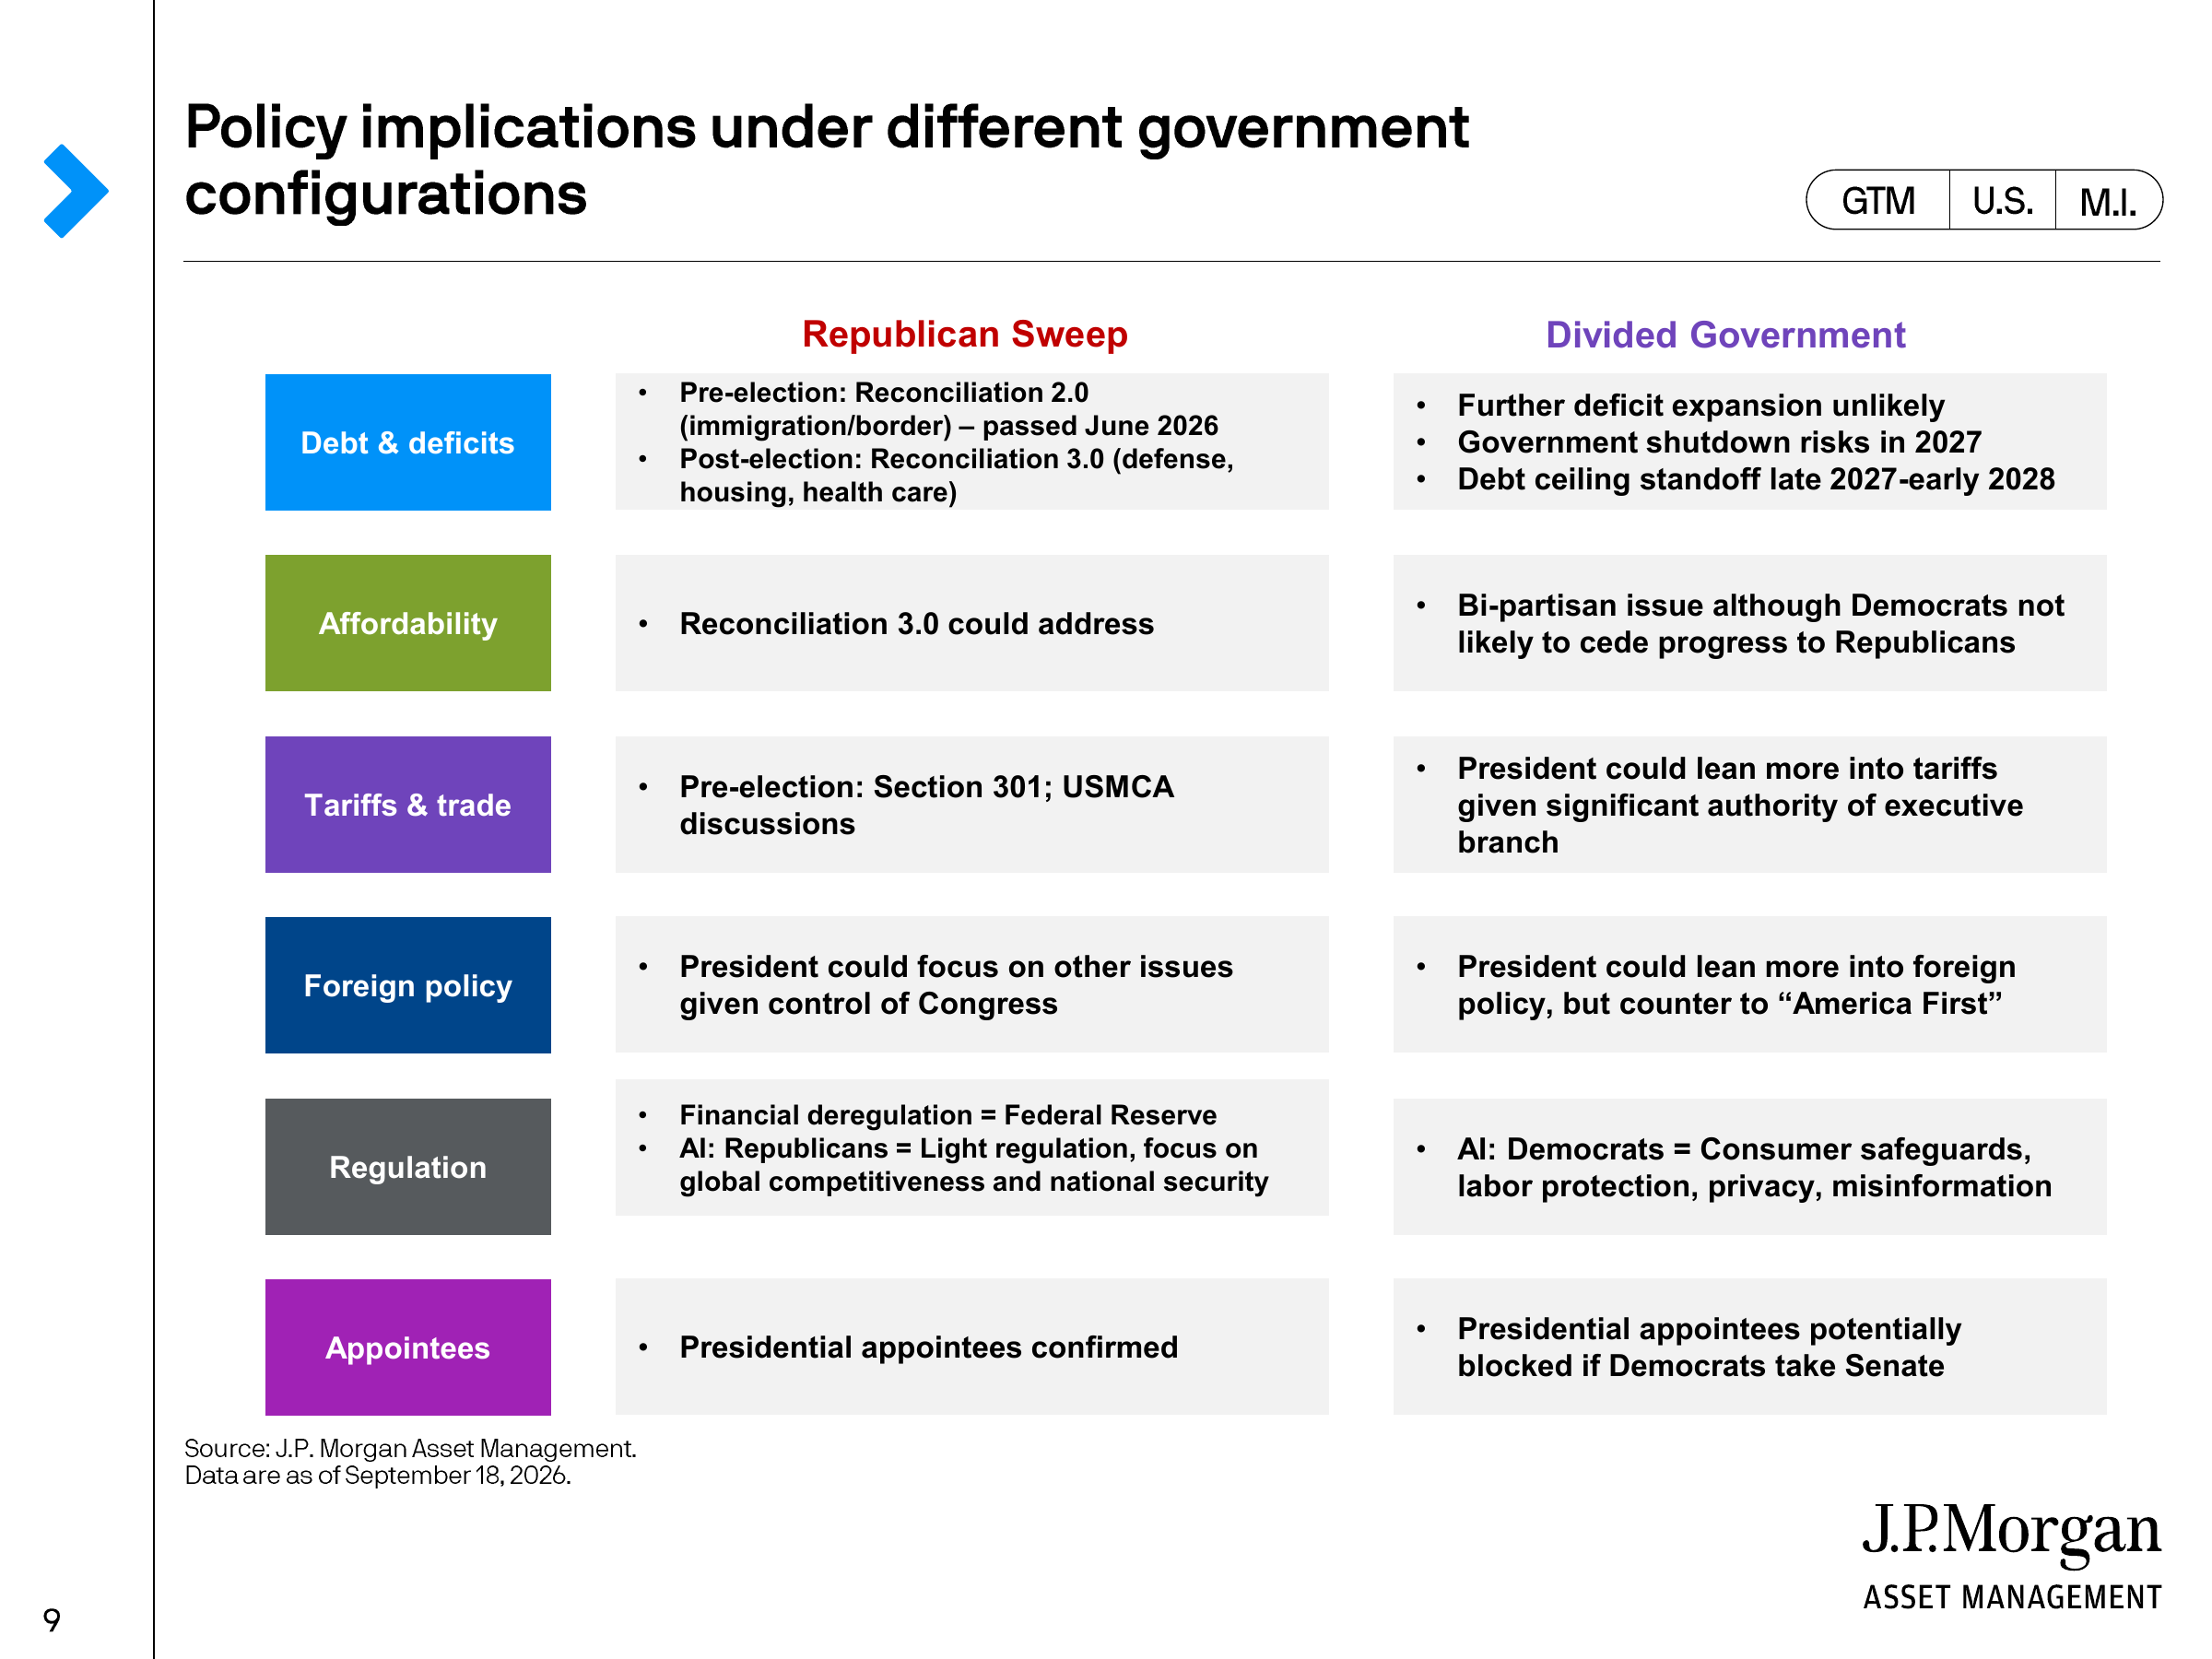
على سبيل المثال، فيما يتعلق بالسياسة المالية، يرى جيه بي مورجان أنه إذا ظهرت حكومة منقسمة، فقد تكون مساحة توسيع العجز المالي أكثر تقييدًا؛ وفي الوقت نفسه، قد يعود إغلاق الحكومة في 2027 ومفاوضات سقف الديون من أواخر 2027 إلى أوائل 2028 كنقاط خطر في السوق. على العكس، إذا استمر الجمهوريون في السيطرة على الكونغرس، فقد تشمل مشاريع قوانين المصالحة الميزانية الجديدة مجالات مثل الدفاع والإسكان والرعاية الصحية.
هذا يوضح أن تأثير الانتخابات على السوق ليس سلسلة بسيطة من «فوز حزب معين → ارتفاع أو انخفاض الأسهم»، بل يمر عبر السياسات ثم ينتقل إلى العجز والنمو والتضخم وأسعار الفائدة.
السياسة المالية قد تخضع لقيود الكونغرس، لكن الرسوم الجمركية والتنظيم لا يعتمدان كليًا على الكونغرس
هذا التمييز واضح بشكل خاص في السياسة التجارية.
يشير جيه بي مورجان إلى أنه في سيناريو الحكومة المنقسمة، لا يزال الرئيس يتمتع بصلاحيات تنفيذية كبيرة، لذلك قد لا تنكمش السياسة التجارية بالضرورة مع تغير السيطرة على الكونغرس. يذكر التقرير أن جولة جديدة من رسوم القسم 301 والمناقشات المتعلقة باتفاقية USMCA قد عادت بالفعل إلى أجندة السياسة؛ وحتى 18 سبتمبر، بلغ متوسط معدل الرسوم الجمركية الفعلي على واردات السلع الاستهلاكية الأمريكية حوالي 10.6%.
بعبارة أخرى، قد يؤثر تغيير الكونغرس بشكل كبير على التشريعات المالية، لكنه قد لا يقيد سياسة الرسوم الجمركية بنفس الدرجة.
أما التنظيم فقد يُظهر اختلافات سياسية أكثر مباشرة. في قسم الذكاء الاصطناعي، يلخص جيه بي مورجان اتجاه السياسة الجمهورية بأنه تنظيم أخف مع التركيز على القدرة التنافسية العالمية والأمن القومي؛ بينما تركز السياسات الديمقراطية ذات الصلة أكثر على حماية المستهلك وحقوق العمال والخصوصية ومكافحة المعلومات المضللة. يجب التأكيد على أن هذا يصف تلخيص جيه بي مورجان لاتجاهات السياسة تحت تشكيلتين حكوميتين، ولا يعني أن اللوائح المحددة ستُنفذ بالضرورة وفق هذا الإطار.
لذلك، من منظور تسعير الأصول، المهم حقًا ليس التسميات السياسية نفسها، بل ما إذا كانت هذه الاختلافات في السياسات كافية في النهاية لتغيير تكاليف الشركات وخطط الاستثمار وهوامش الربح والتضخم الكلي.
سنوات انتخابات التجديد النصفي أضعف بالفعل، لكن «الانتخابات تسبب الانخفاض» غير صحيحة
البيانات التاريخية تجعل من السهل تكوين انطباع بأن انتخابات التجديد النصفي غير مواتية للأسهم الأمريكية.
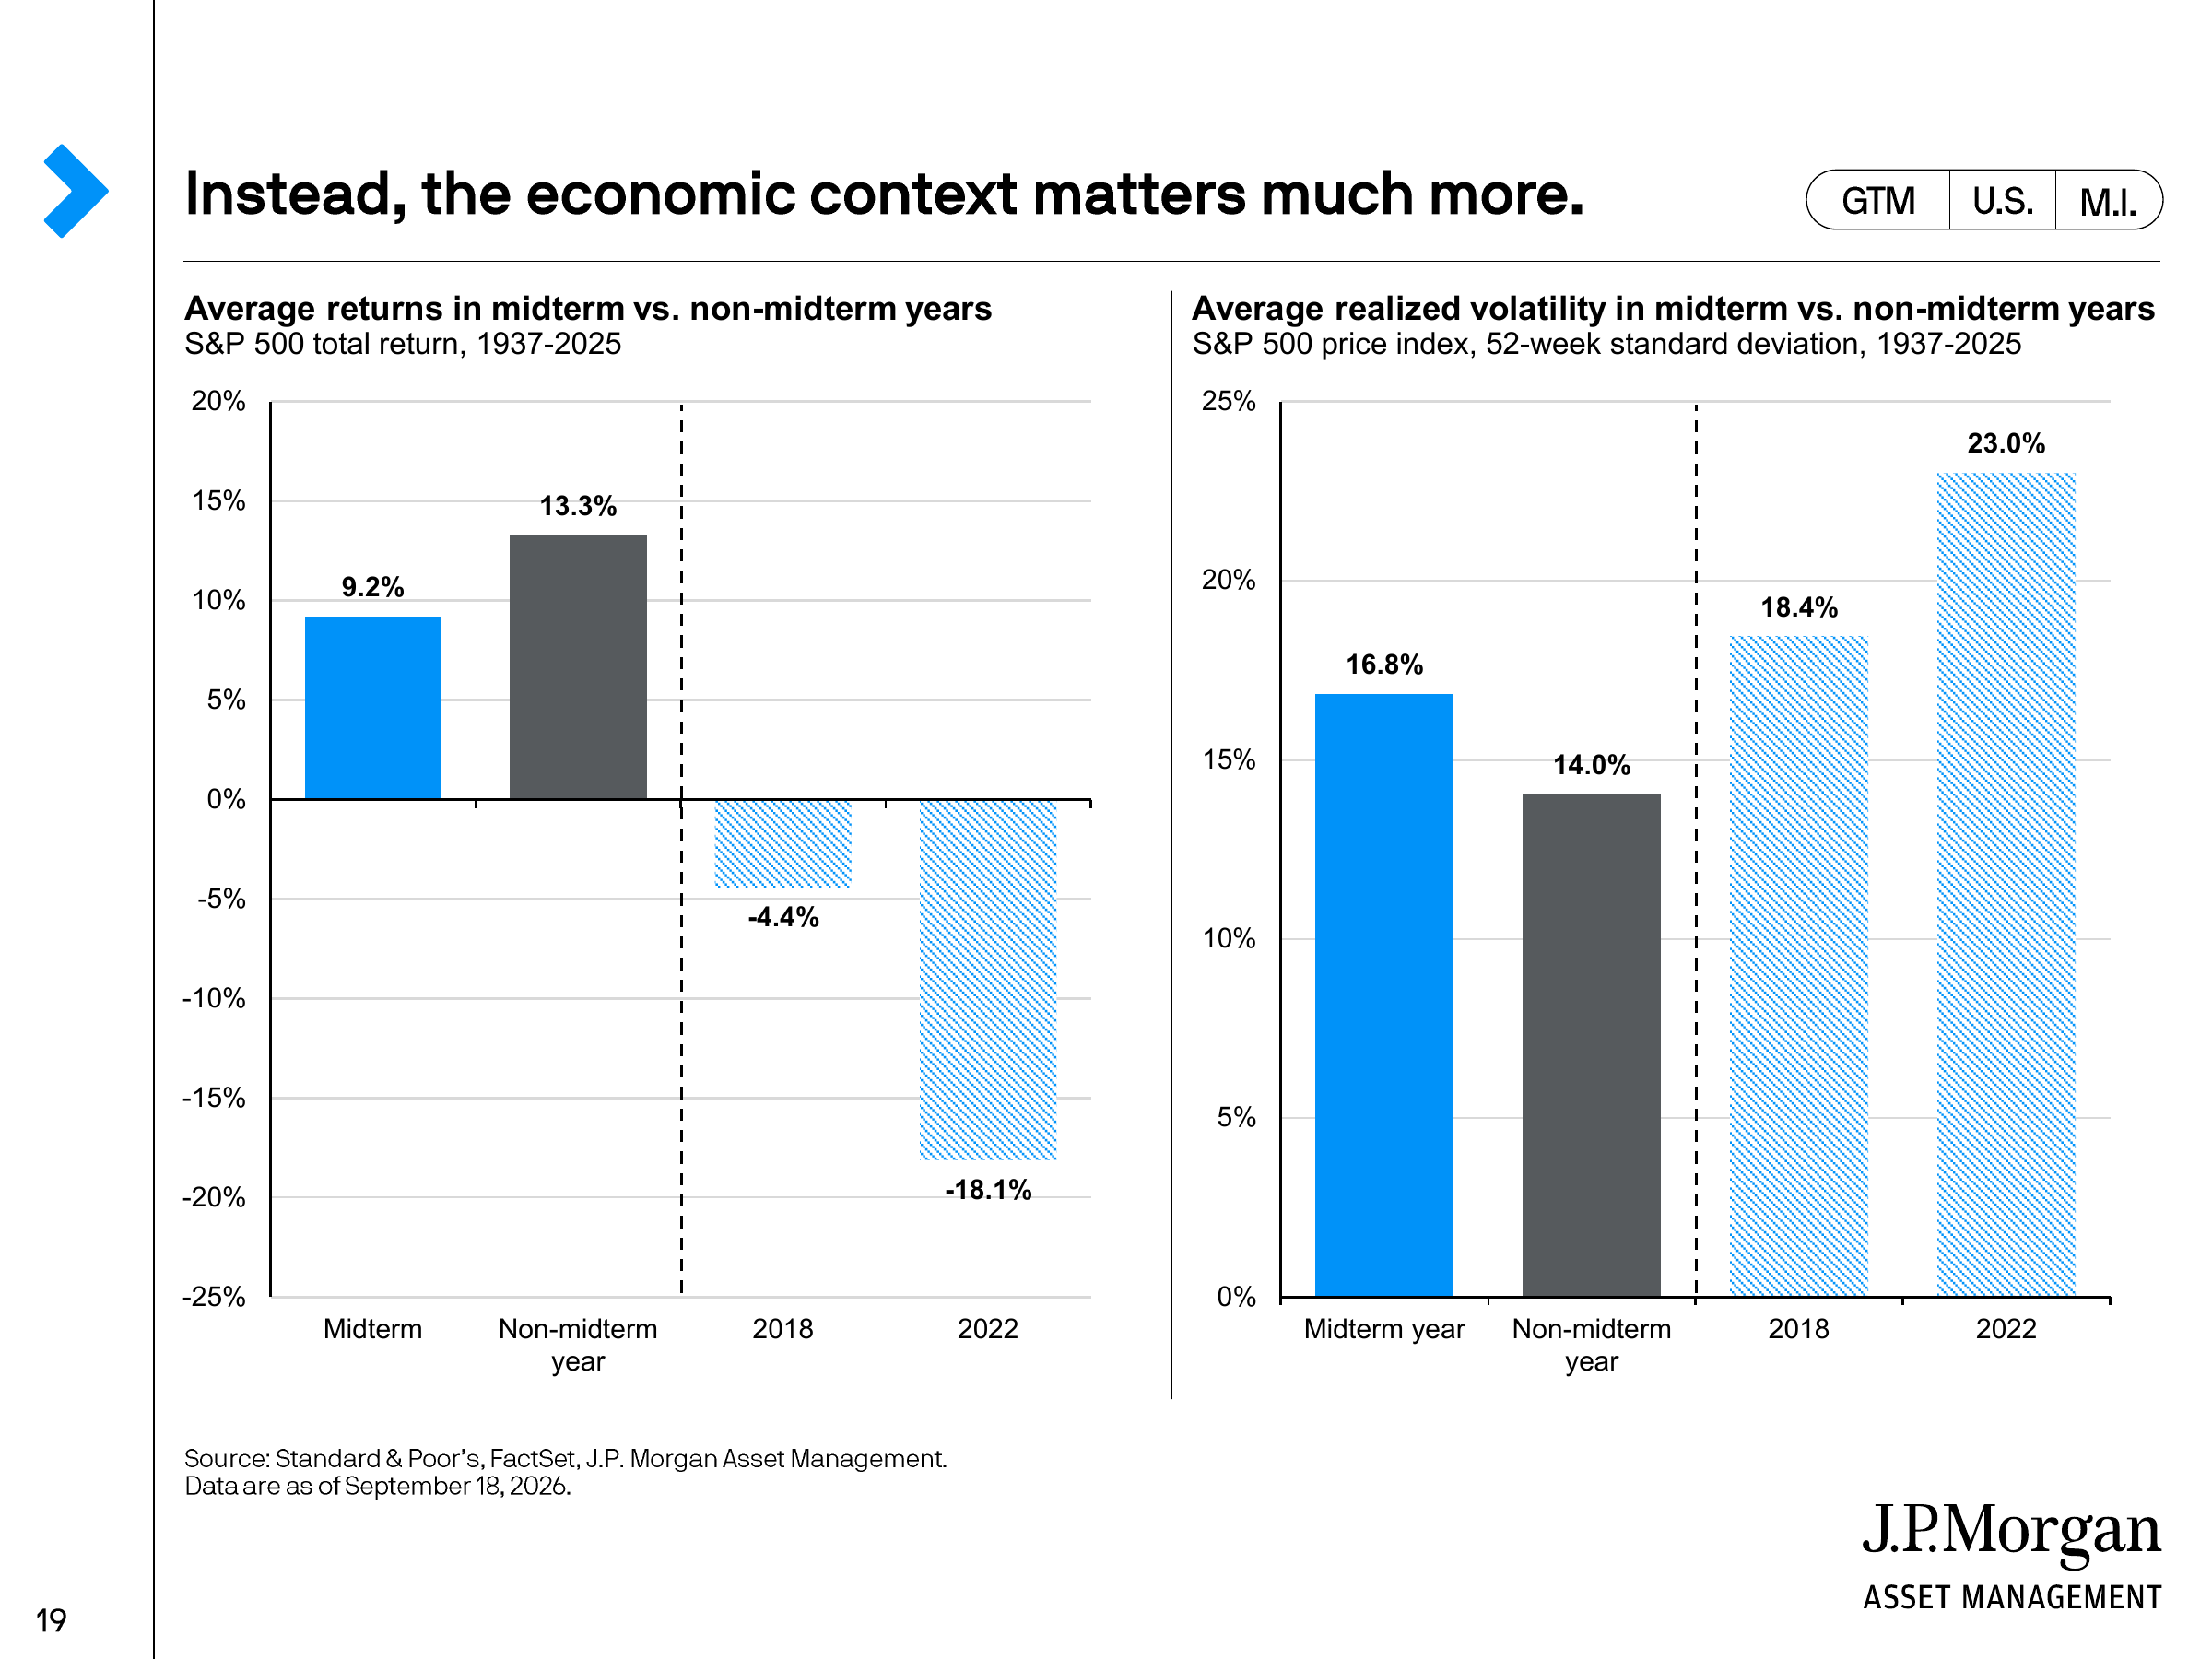
تُظهر إحصائيات جيه بي مورجان أنه منذ عام 1937، بلغ متوسط العائد الإجمالي لمؤشر ستاندرد آند بورز 500 في سنوات انتخابات التجديد النصفي 9.2%، وهو أقل من 13.3% في السنوات غير الانتخابية؛ كما أن متوسط التقلب الفعلي في سنوات انتخابات التجديد النصفي أعلى.
لكن المتوسطات تخفي سؤالًا رئيسيًا: غالبًا ما تشهد سنوات انتخابات التجديد النصفي أحداثًا اقتصادية كلية أكثر أهمية في نفس الوقت.
في 2018، كان العائد الإجمالي لمؤشر ستاندرد آند بورز 500 للعام بأكمله حوالي -4.4%، وفي 2022 حوالي -18.1%. كانت السنتان بالضبط سنوات انتخابات تجديد نصفي، لكن جيه بي مورجان يربط ضغط السوق بشكل أساسي بالتشديد النقدي للاحتياطي الفيدرالي في ذلك الوقت. كان 2002 أيضًا سنة انتخابات تجديد نصفي ضعيفة الأداء، حيث كان السوق لا يزال يستوعب انفجار فقاعة الإنترنت.
لذلك، فإن تلخيص هذه السنوات ببساطة على أنها «بسبب انتخابات التجديد النصفي، كان أداء الأسهم سيئًا» يخلط في الواقع بين الارتباط والسببية.
هذه أيضًا نقطة يكررها جيه بي مورجان في التقرير بأكمله: عند فهم عوائد السوق التاريخية، تكون البيئة الاقتصادية عادة أكثر تفسيرًا من البيئة السياسية.
الموسمية الواضحة حقًا هي ضعف الأرباع الثلاثة الأولى وانتعاش الربع الرابع
إذا أردنا البحث عن سمة مشتركة لسنوات انتخابات التجديد النصفي في التاريخ، فإن النمط الأوضح يظهر في الإيقاع خلال العام.
تُظهر إحصائيات جيه بي مورجان لدورات انتخابات التجديد النصفي من 1982 إلى 2022 أن متوسط عائد السعر لمؤشر ستاندرد آند بورز 500 في الأرباع الأول والثاني والثالث من سنوات انتخابات التجديد النصفي كان حوالي -0.5% و-0.6% و-0.1% على التوالي، بينما ارتفع الربع الرابع إلى +6.6%. كما تُظهر إحصائياته لـ100 يوم تداول حول يوم الانتخابات أن تحسن السوق التاريخي غالبًا لا يبدأ من يوم انتهاء التصويت، بل يظهر قبل أقل من شهر من يوم الانتخابات.
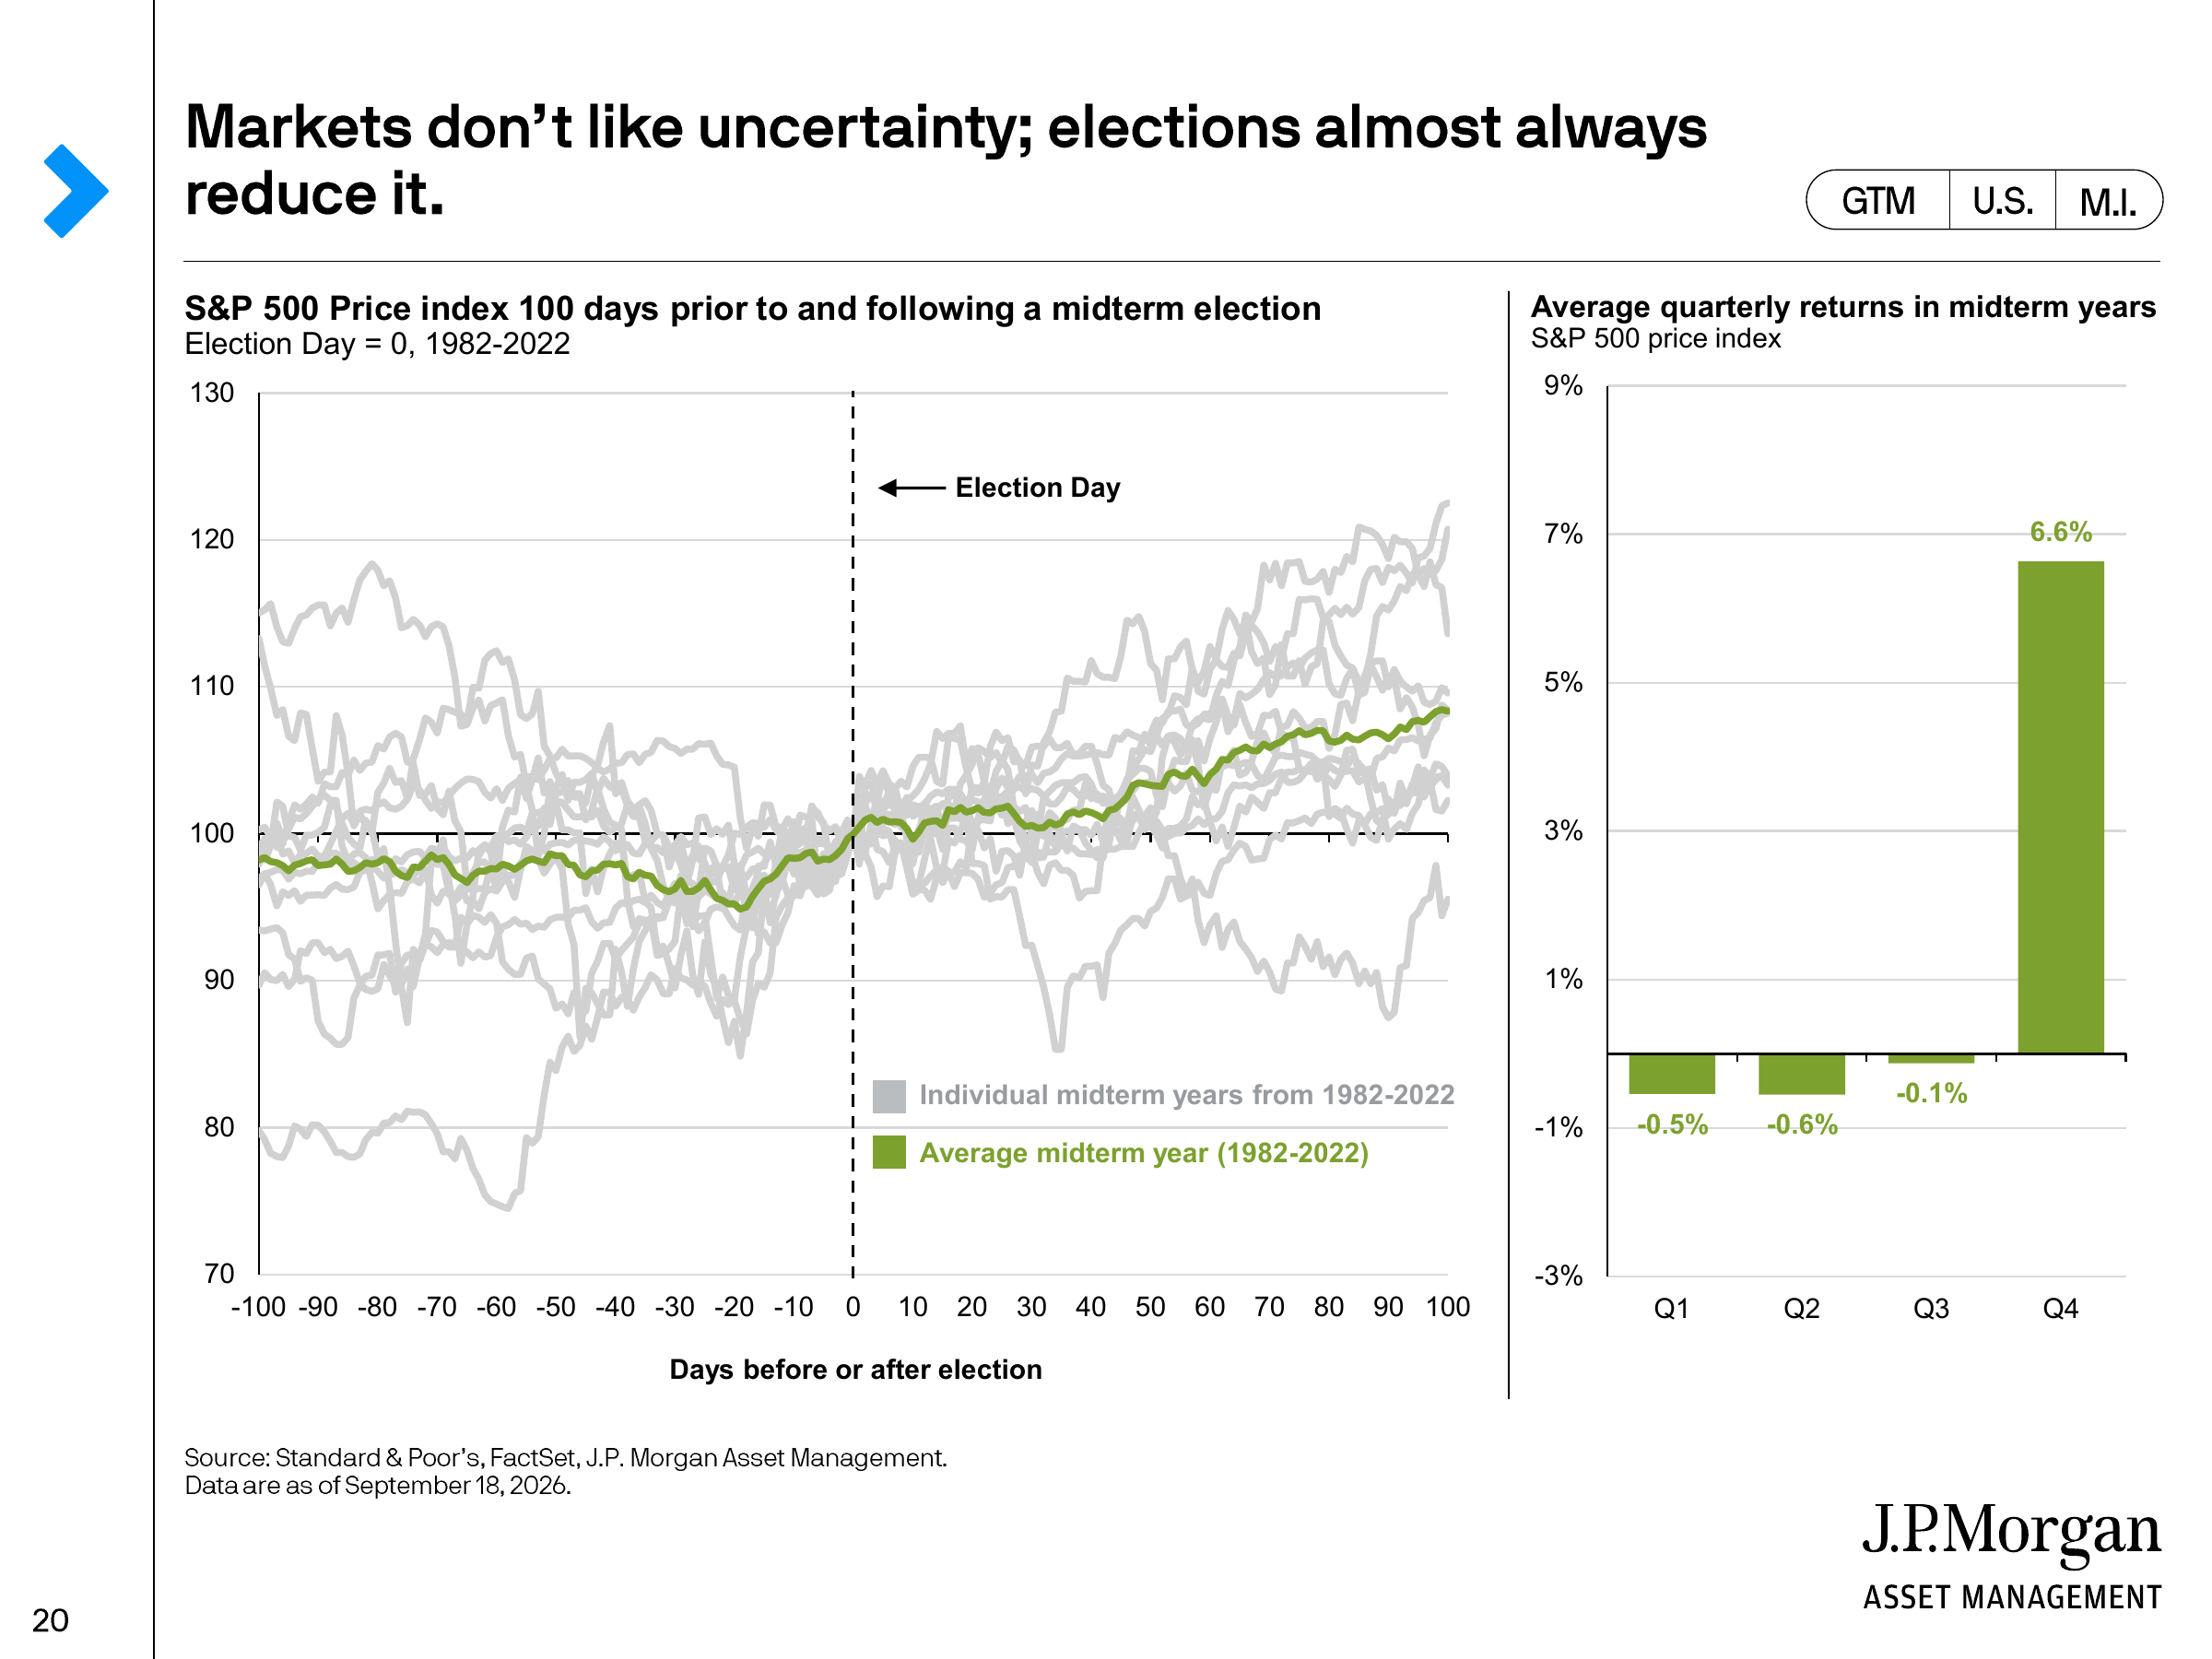
يفسر جيه بي مورجان هذه الظاهرة بأنها «انحسار عدم اليقين»: قبل الانتخابات، يحتاج السوق إلى تسعير سيناريوهات سياسية متعددة في نفس الوقت؛ ومع اقتراب يوم التصويت، تضيق مسارات السياسة المحتملة تدريجيًا، وينخفض مصدر عدم اليقين الانتخابي.
لكن هذا لا يزال يُفهم فقط كإحصاء تاريخي، ولا يمكن استقراؤه مباشرة كتوقع لسوق 2026.
كان 2002 مثالًا مضادًا واضحًا. في ذلك الوقت، حتى بعد انتهاء انتخابات التجديد النصفي، استمر ضغط الأساسيات الناتج عن انفجار فقاعة التكنولوجيا في التغلب على عامل «اختفاء عدم اليقين السياسي». أي أن الانتخابات يمكن أن تنهي المجهول السياسي، لكنها لا تستطيع إنهاء الدورة الاقتصادية نفسها.
ما يجب مراقبته حقًا في 2026 هو التضخم وأسعار الفائدة
هذا الإطار واضح بشكل خاص هذا العام.
في أغسطس، ارتفع مؤشر أسعار المستهلك الأمريكي بنسبة 3.4% على أساس سنوي، وارتفع مؤشر أسعار المستهلك الأساسي بنسبة 2.4% على أساس سنوي؛ حيث ارتفعت أسعار البنزين بنسبة 3.9% على أساس شهري، مساهمة بأكثر من ثلث الزيادة الإجمالية في مؤشر أسعار المستهلك لهذا الشهر. لذلك يعيد تقرير جيه بي مورجان تصنيف أسعار الطاقة وعبء المعيشة على الأسر والتضخم كمتغيرات مهمة في البيئة الاقتصادية الكلية الحالية.
بعد ذلك، رفع الاحتياطي الفيدرالي أسعار الفائدة بمقدار 25 نقطة أساس إلى 3.75%—4.00%. في أحدث التوقعات الاقتصادية، كان متوسط توقعات اللجنة الفيدرالية للسوق المفتوحة لسعر الفائدة على الأموال الفيدرالية في نهاية 2026 هو 4.1%، مع توقع تضخم نفقات الاستهلاك الشخصي السنوي بنسبة 3.7% ونفقات الاستهلاك الشخصي الأساسي بنسبة 3.4%.
أشار جيه بي مورجان أيضًا في بيانات 18 سبتمبر إلى أن السوق بدأ بالفعل في تسعير إمكانية رفع أسعار الفائدة مرة أخرى خلال العام.
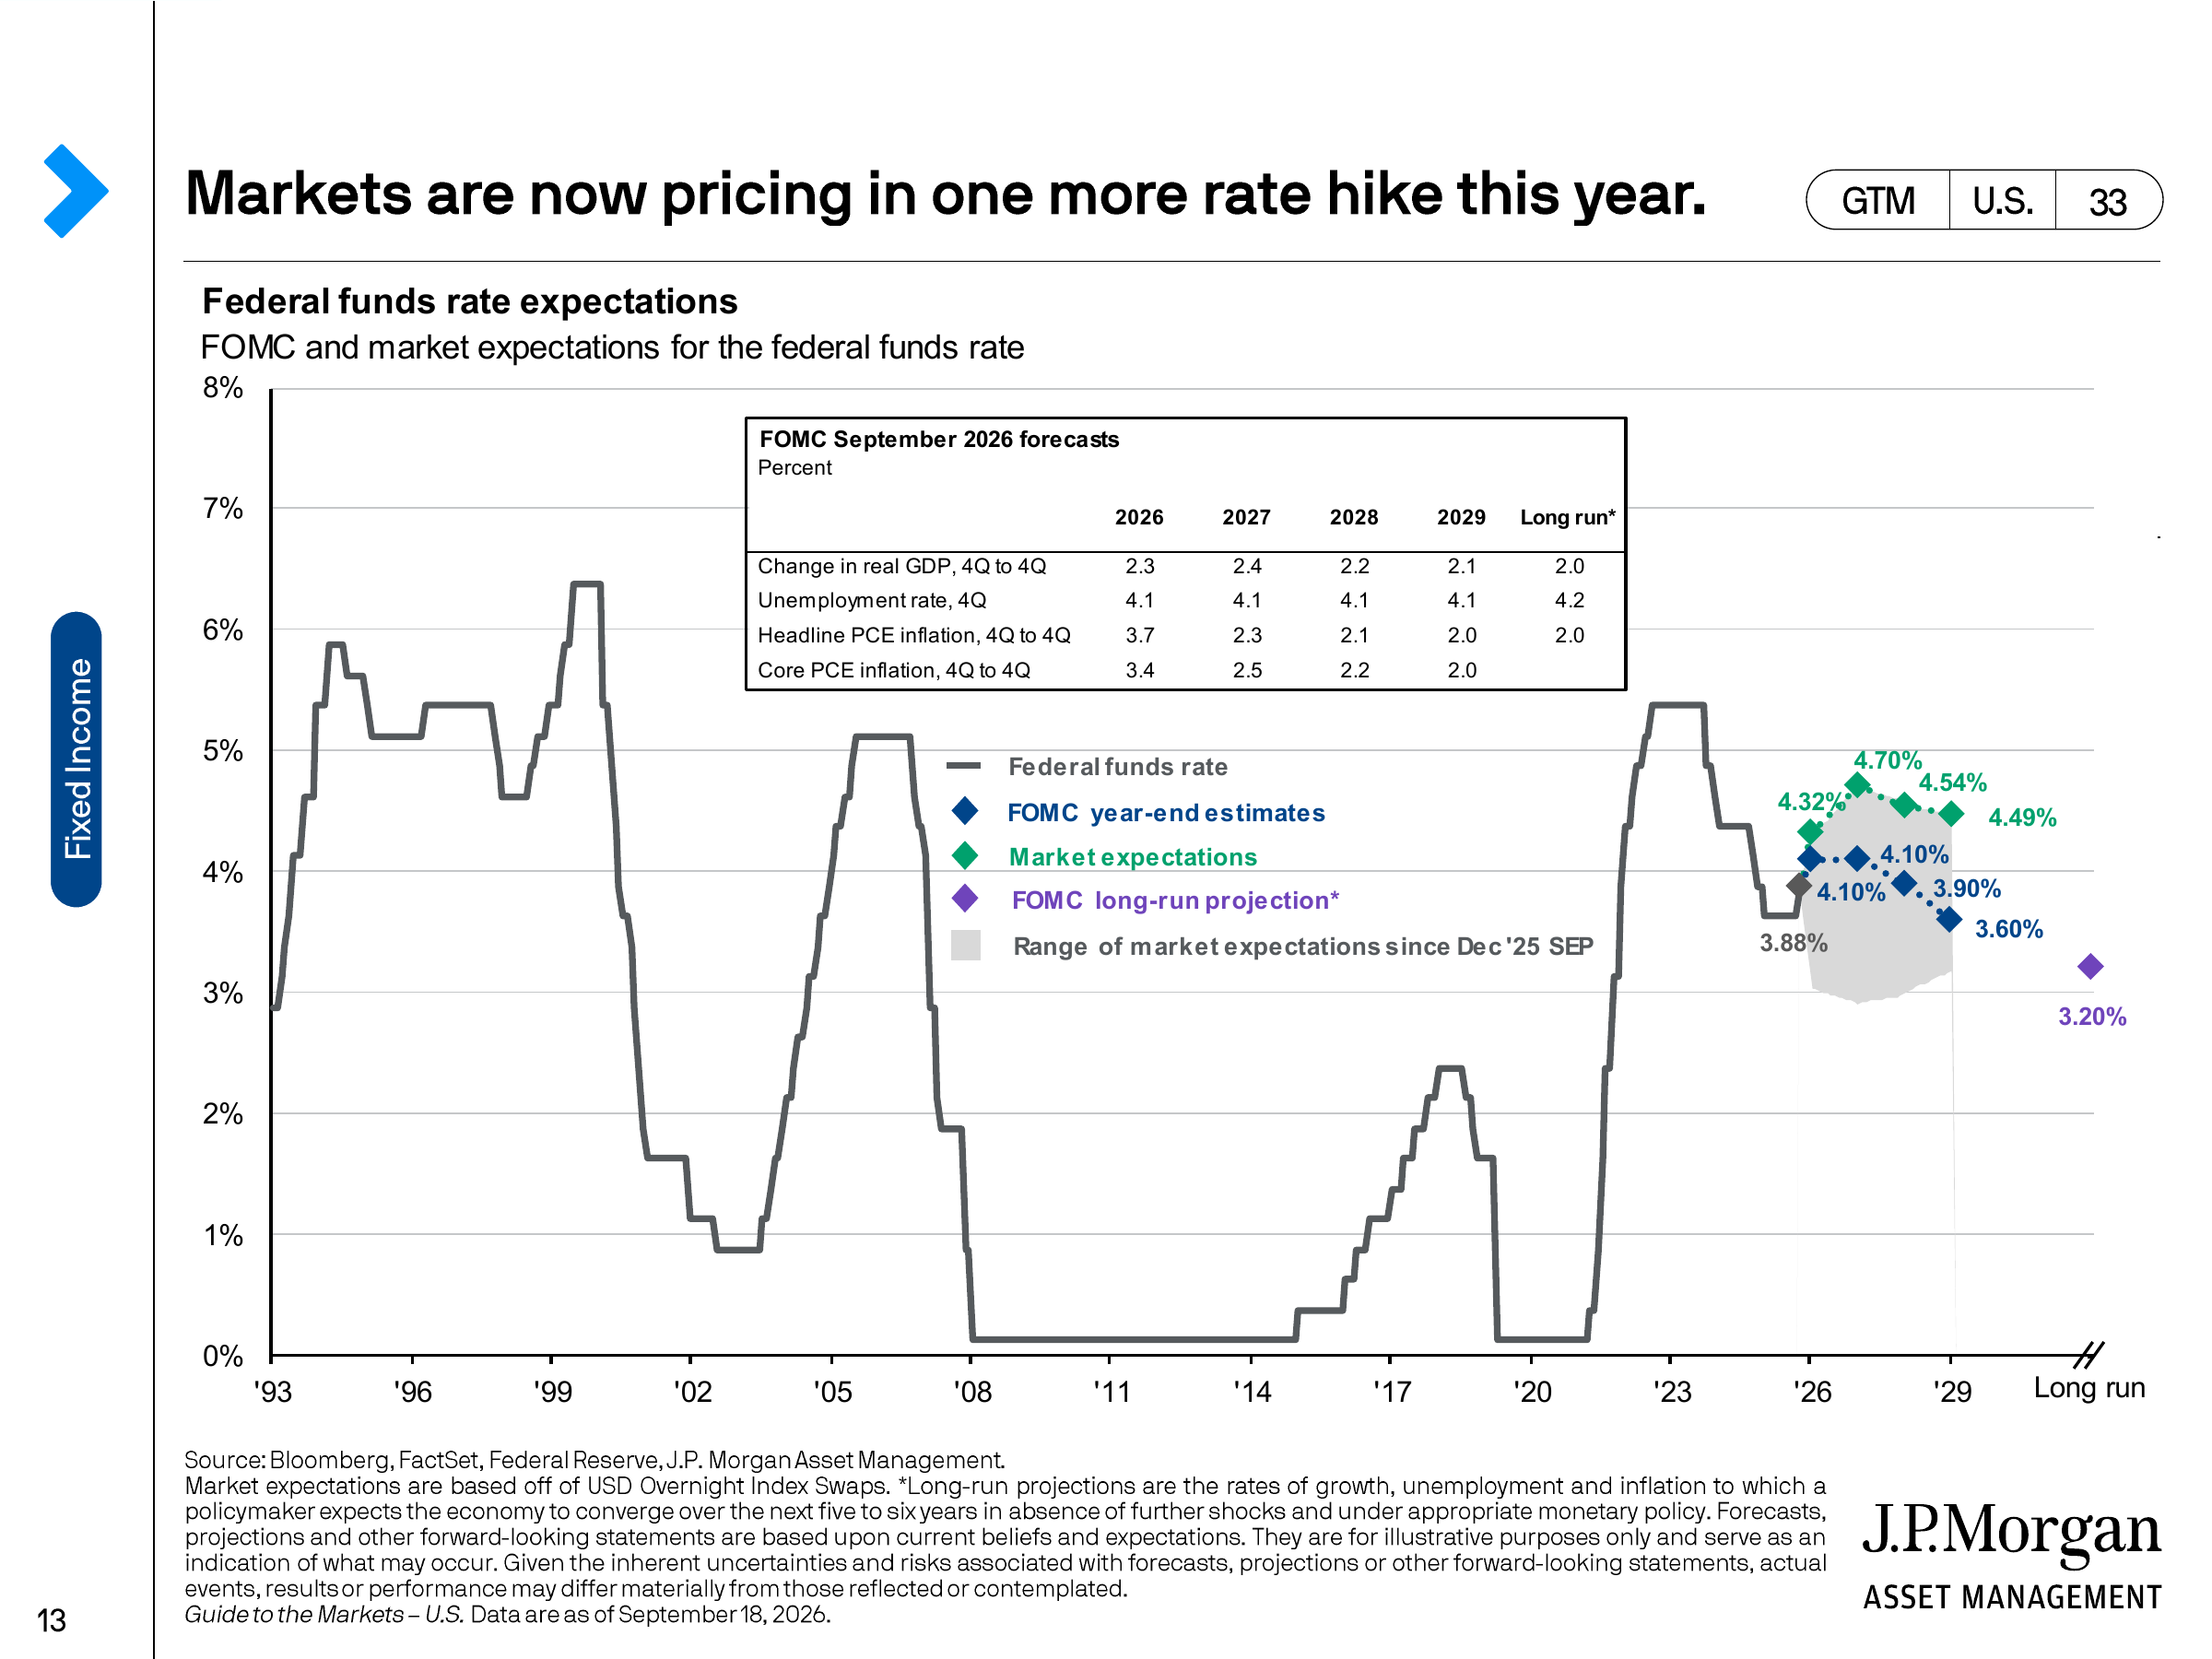
هذا يجعل بيئة السوق لانتخابات التجديد النصفي 2026 مختلفة بوضوح عن «تداول الانتخابات» البسيط: من ناحية، تغيرات المسار المالي والتجاري والتنظيمي الناتجة عن السيطرة على الكونغرس، ومن ناحية أخرى، إعادة تسعير التضخم والسياسة النقدية التي حدثت بالفعل.
الأخيرة يمكن أن تغير مباشرة معدل الفائدة الخالي من المخاطر ومعدل خصم التقييم وتكاليف تمويل الشركات، وبالتالي يكون مسار تأثيرها على السوق الواسع أكثر مباشرة.
ربما يكون هذا هو الاستنتاج الأكثر قيمة في تقرير جيه بي مورجان المكون من 22 صفحة: انتخابات التجديد النصفي قد تخلق تقلبات إضافية، لكن السياسة نفسها ليست إطارًا مستقلًا لتسعير الأصول. فقط عندما تغير نتائج الانتخابات السياسات المالية والتجارية والتنظيمية بشكل أكبر، وتؤثر في النهاية على التضخم وأسعار الفائدة والنمو أو أرباح الشركات، تصبح حقًا متغيرًا في السوق.
لذلك، للتحقق من هذا المنطق في المستقبل، ما يستحق المراقبة ليس استطلاعًا واحدًا أو تغييرًا في المقاعد، بل ما إذا كانت أسعار الطاقة والتضخم يمكن أن تنخفض، وما إذا كان مسار رفع أسعار الفائدة للاحتياطي الفيدرالي سيستمر في التعديل صعودًا، وكيف ستتغير المساحة المالية بعد الانتخابات، وما إذا كانت سياسات الرسوم الجمركية والتنظيم ستدخل حقًا في توقعات أرباح الشركات
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.