


SEC تحدد خطًا أحمر لإعادة شراء الرموز: من يتحكم في إعادة الشراء يحدد ما إذا كانت آلية أم وعدًا
 Blockbeats
ما إذا كان البروتوكول قيد التشغيل وما إذا كانت إعادة الشراء يقررها طرف مركزي أصبحا عاملين رئيسيين في الحكم على مخاطر الامتثال للأوراق المالية ذات الصلة
العنوان الأصلي: 《هل تتغير رواية إعادة الشراء؟ SEC توضح فجأة الخط الأحمر التنظيمي، ليس كل "شراء العملات بالأرباح" آمنًا تمامًا بعد الآن》
المؤلف الأصلي: جيميني، Deep Tide TechFlow
قامت SEC بتحديث إرشادات إعادة شراء الرموز، مما رسم خطًا أحمر جديدًا للسوق.
لقد وقع هذا السوق مؤخرًا في حب تلك الرواية القديمة: عندما يحقق البروتوكول أرباحًا، يذهب لشراء عملته الخاصة من السوق الثانوية.
من Hyperliquid إلى pump.fun، ومن Uniswap إلى Ethena، تتجه جميع المشاريع الرائدة تقريبًا نحو هذا الاتجاه. أصبحت "إعادة شراء الرموز" أقوى أساسيات في سوق العملات المشفرة الحالي.
من يعيد الشراء أكثر، يبدو أكثر كشركة رابحة عالية الجودة، ويمكن أن تحصل الرموز على المزيد من الأخبار الإيجابية لترتفع.
لكن "أن تبدو كشركة رابحة" هو بالضبط أخطر فتيل امتثال في صناعة العملات المشفرة.
في الولايات المتحدة، القرار النهائي بشأن ما إذا كان الرمز "ورقة مالية" يعود إلى SEC (هيئة الأوراق المالية والبورصات الأمريكية). بمجرد أن تعتبر SEC أن فريق المشروع يعد الجمهور بأننا "سنعمل بجد ونستخدم إعادة الشراء لرفع قيمة عملاتكم"، فسيتم تصنيف هذا الرمز على أنه "عقد استثمار" (ورقة مالية). والعواقب مدمرة:
ستضطر منصات التداول المتوافقة مثل Coinbase إلى شطبه، وستُغلق قنوات رأس المال الأمريكية تمامًا، وسيتوقف نموذج العمل مباشرة.
لتوضيح الحدود هنا، تحتفظ SEC رسميًا بدليل أسئلة وأجوبة (FAQ) حول "ما إذا كانت الأصول المشفرة أوراقًا مالية"، وهو أيضًا "الكتاب الأحمر" الذي تستخدمه مكاتب المحاماة الكبرى وفرق المشاريع لتجنب المناطق الملغومة التنظيمية.
وفقًا لتسريب من الصحفية المشفرة الأجنبية إليانور تيريت، قام قسم تمويل الشركات في SEC بتحديث الأسئلة الشائعة حول إعادة شراء الرموز في 28 سبتمبر. المعنى الأساسي بعد المراجعة هو:
فقط عندما يكون نظام التشفير قيد التشغيل بالفعل، ولا يوجد طرف مركزي (no central party)، فإن إعلان الجهة المصدرة عن خطة إعادة شراء الرموز من المرجح ألا يشكل وعدًا بـ"عقد استثمار".
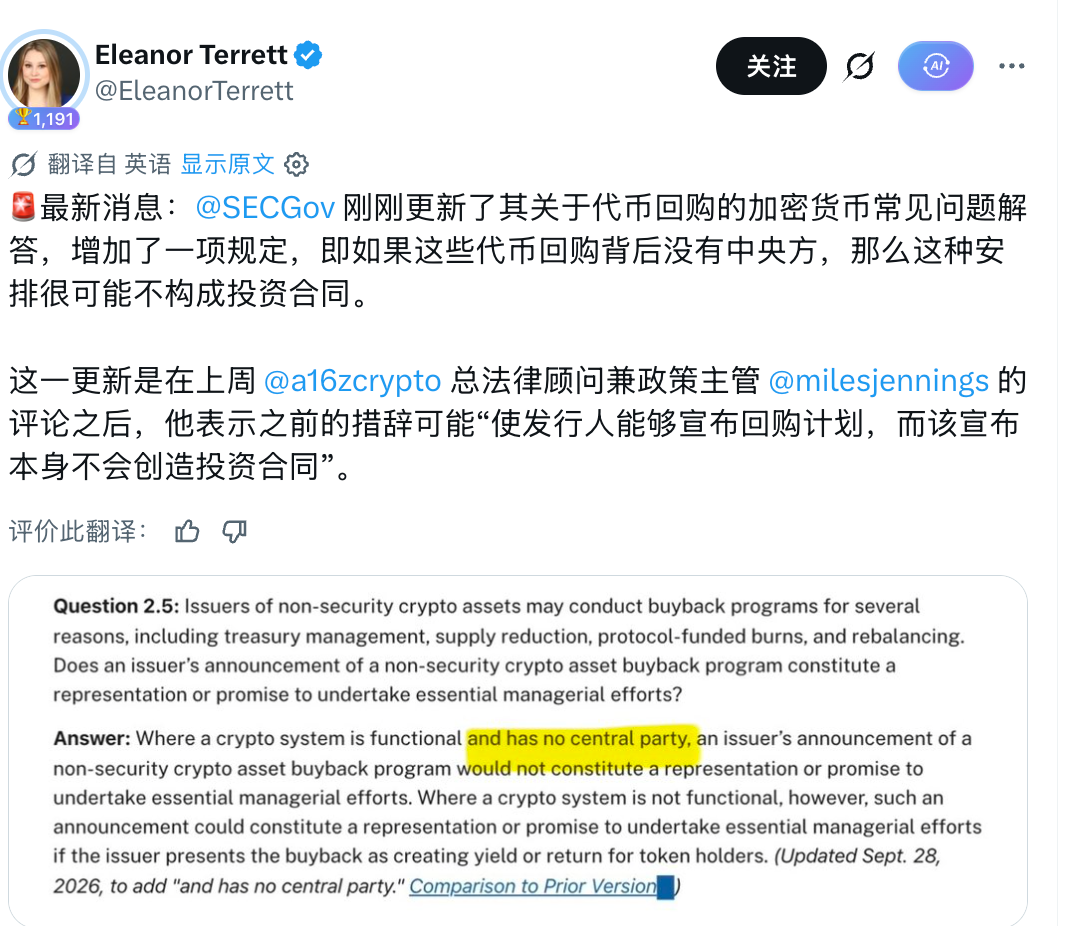
هذا يعني أن SEC لا تنوي القضاء على جميع عمليات إعادة الشراء بضربة واحدة، لكنها رسمت خطًا أحمر صارمًا للغاية: إذا كانت إعادة الشراء تُنفذ تلقائيًا بواسطة كود على السلسلة، فهي آلية بروتوكول؛
لكن إذا كانت هناك مؤسسة أو فريق أساسي (أي طرف مركزي) خلفك يعقد اجتماعات لتحديد مبلغ إعادة الشراء، ويعلن ذلك بصخب للمجتمع، فأنت لا تزال في منطقة عالية الخطورة من "الإصدار غير القانوني للأوراق المالية".
هذا الخط الأحمر يقسم بالقوة عشرات مشاريع إعادة الشراء الساخنة الحالية إلى معسكرين: آمن وعالي الخطورة.
إعادة تسعير البروتوكولات التي لديها إعادة شراء
في العام الماضي، كان تسعير السوق لإعادة الشراء فجًا للغاية: من يشتري أكثر > من يعلن بصوت أعلى > من لديه دخل أعلى.
لكن بعد هذه الأسئلة الشائعة، يجب على السوق أن يرتدي "نظارة تنظيمية" لإعادة فحص الرموز التي يحملها. تم تقسيم إعادة الشراء بوضوح إلى معسكرين: "معاملات البروتوكول" و"الإعلانات العامة".
الفئة الأولى: التنفيذ التلقائي للبروتوكول، أقرب إلى وسادة أمان "بدون طرف مركزي"
السمة المشتركة لهذه المشاريع هي: المنتج يعمل بالفعل، وإعادة الشراء تتم بشكل أساسي تلقائيًا وفقًا لقواعد على السلسلة، ومساحة الفريق لتغيير القواعد مؤقتًا "بشكل ارتجالي" أو الترويج ضئيلة جدًا.
تحديث الأسئلة الشائعة الذي أصدرته SEC حاليًا يفضل بيئيًا هذه المشاريع عند الترويج لـ"إعادة الشراء"، حيث يقلل من ذريعة "الوعد بجهود إدارية بشرية".
Hyperliquid (HYPE): أقوى عينة بدون طرف مركزي
حوالي 99% من رسوم التداول تذهب إلى صندوق المساعدة (Assistance Fund)، ويتم تحويلها مباشرة إلى HYPE في طبقة التنفيذ L1، وتتدفق الأموال إلى عنوان نظام بدون مفتاح خاص ولا يمكن سحبها يدويًا. لا أحد يستطيع جدولة إعادة الشراء، ولا أحد يستطيع إيقافها مؤقتًا.
وفقًا للمنطق الحرفي للأسئلة الشائعة، فإن HYPE هو الأقل خوفًا من "إعلان إعادة الشراء يشكل عقد استثمار". لكن يجب ملاحظة أن هذا لا يعني أنه "مضمون" تنظيميًا. ضغط البيع الناتج عن فتح الأقفال لا يزال موجودًا، وإعادة الشراء لا تعني انكماشًا صافيًا، وسعره في النهاية يعتمد على حجم تداول المشتقات الحقيقي. الرواية التنظيمية أصبحت أكثر استقرارًا، لكن المتغير الرئيسي في بيان الأرباح لم يتغير.
Uniswap (UNI): طبقة مخاطر لفظية أقل
بعد أن فتحت UNI آلية توزيع الرسوم عبر الحوكمة، تدخل رسوم البروتوكول إلى TokenJar، ولا يمكن للغرباء سحب هذه الرسوم إلا عن طريق حرق UNI. الأهم من ذلك، أن الخطاب الرسمي منضبط للغاية، ويوضح أن حاملي UNI ليس لديهم حق مطالبة مباشر بإيرادات البروتوكول.
درجة آلية UNI عالية، لكن نظرًا لوجود Labs ونظام الحوكمة، فإن التطبيق الصارم لـ"بدون طرف مركزي" لا يحصل على علامة كاملة. أكبر قيمة للأسئلة الشائعة بالنسبة لها هي تقليل الاحتكاك اللفظي للامتثال بشكل كبير حول "فتح آلية توزيع الرسوم يعني التحول إلى ورقة مالية"، مما يجعل "آلية تنظيم العرض" هذه أكثر رسوخًا.
الفئة الثانية: نوع توزيع الأرباح: إعادة الشراء كبيرة، لكن رواية السيطرة ليست نظيفة
هذه هي الفئة التي يتركز فيها مستثمرو التجزئة أكثر، والأكثر تأثرًا بهذه الأسئلة الشائعة. لا تزال تمتلك دخلًا حقيقيًا ضخمًا وإجراءات إعادة شراء، لكنها تحمل طابعًا قويًا لـ"قرارات الشركة/الفريق".
pump.fun (PUMP): إعادة شراء أرباح بطابع منصة قوي جدًا
حجم إعادة الشراء والحرق التراكمي وصل إلى مئات الملايين من الدولارات، وهو رمز في رواية إعادة الشراء الحالية يأتي في المرتبة الثانية بعد HYPE. لكن المشكلة هي أن هذا يشبه إلى حد كبير "شركة تكنولوجيا توزع أرباحًا". يمكن للفريق تغيير نسبة التوزيع في أي وقت، وتحديد ما إذا كان سيخزن أولاً ثم يحرق أو يحرق فورًا، والمنصة نفسها لديها مشغل مركزي واضح جدًا.
الأسئلة الشائعة لن توقف PUMP عن إعادة الشراء، لكنها ستجعل من الصعب جدًا تغليف إعادة الشراء على أنها "مكافأة امتثال لحاملي العملات". بالنسبة للمتداولين، آلة إعادة الشراء لا تزال موجودة؛ لكن بالنسبة لرأس المال الذي يريد سرد قصة رمز شبكة ضخمة، لا يمكن لـ PUMP استخدام هذه الأسئلة الشائعة كدعم امتثال، وسيظل السوق يراقب حجم إصدارها الحقيقي ونسبة التوزيع.
Ethena (ENA): تعتمد بشكل كبير على عتبة العرض
اقتراح المؤسسة يوجه 95% من صافي الدخل إلى إعادة شراء ENA، لكن بشرط أن يصل عرض USDe إلى عتبة أعلى. الدخل يذهب أولاً إلى المؤسسة، ثم يُشترى وفقًا لمعايير الحوكمة، والإطار المركزي لـ Labs والمؤسسة لا يزال واضحًا.
ENA أشبه بـ"وعد المؤسسة بإعادة تدفق الأموال إلى الرموز في المستقبل". أكثر ما لا ترحب به الأسئلة الشائعة في هذا الهيكل هو قيود الخطاب، إذا استمر الترويج بقوة لـ"95% من الدخل يعود لحاملي العملات"، فسيصيب بدقة التعبير الذي تريد SEC ضربه.
Aave / Pendle وغيرها من DeFi القديمة: تحديات الانتقال من اللجان إلى الأتمتة
هذه المشاريع ناضجة المنتج ودخلها حقيقي، لكنها لا تزال أنظمة ذات طابع قوي من DAO والفريق المؤسس ولجان الخزانة. يمكنها الاستمرار في إعادة الشراء، لكن يجب تغيير القصة بشكل عاجل من "مكافأة حاملي العملات" إلى "إدارة أموال خزانة البروتوكول".
بالإضافة إلى ذلك، تلك المشاريع التي لا تزال في مرحلة البيع المسبق أو شبكة الاختبار، أو التي أصدرت عملتها للتو وكتبت في الورقة البيضاء "وعد بتخصيص X% من الدخل لإعادة الشراء بعد الإطلاق" كنقطة بيع أساسية، هي الهدف الحقيقي لهذه الأسئلة الشائعة.
النظام لم يصبح قيد التشغيل بعد، وتغليف إعادة الشراء كعائد مستقبلي، أوضحت SEC بوضوح أن هذا من المرجح جدًا أن يشكل "التزامًا إداريًا رئيسيًا". تواجه هذه المشاريع القيود الأكثر سلبية: فهي لا تستطيع الاستفادة من الأسئلة الشائعة فحسب، بل تفقد أيضًا "إعادة الشراء" كأداة للترويج المضلل في مرحلة الإطلاق البارد.
لذلك، لم تقتل هذه الأسئلة الشائعة من SEC رواية إعادة الشراء الساخنة الحالية.
لن تجعل مشروعًا ضعيفًا بدون حجم تداول قويًا، لكنها ستجعل المشاريع ذات الآليات القوية تفقد ذريعة للهجوم التنظيمي، وتجعل المشاريع ذات الآليات الضعيفة تفقد حيلة لبيع العملات.
إذا استطعت الإجابة بوضوح عن مصدر الأموال والسيطرة، فإن إعادة الشراء هي أساسيات؛ وإذا لم تستطع، فهي مجرد بيان علاقات عامة قد يجلب استدعاءً من SEC في أي وقت.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.