


شركات سيارات الطاقة الجديدة الصينية كلها تريد أن تصبح شركات ذكاء اصطناعي
 Blockbeats
العنوان الأصلي: 《شركات سيارات الطاقة الجديدة الصينية كلها تريد أن تصبح شركات ذكاء اصطناعي》
الكاتب الأصلي: 动察Beating
شركات سيارات الطاقة الجديدة الصينية كلها تريد أن تصبح شركات ذكاء اصطناعي الآن.
لكن نقطة انطلاق هذا العمل لم تكن تملك حتى الخوارزميات أو القدرة الحاسوبية، ناهيك عن أي منطق تجاري.
في عام 2009، انطلق برنامج "عشر مدن وألف مركبة" (Ten Cities, Thousand Vehicles)، وبدأت الحكومة في ضخ أموال حقيقية لدعم منتج تجريبي لا يشتريه أحد. ظلت صناعة السيارات الصينية محاصرة ببراءات اختراع محركات الاحتراق الداخلي لأكثر من نصف قرن، وحاولت استغلال هذه الفرصة لتغيير المسار وكسر الجمود. وبمجرد فتح البوابات، اختلط صانعو السيارات الحقيقيون مع الباحثين عن الريع والمضاربين، وانطلق الطموح والمضاربة معًا على نفس المسار.
في تلك السنوات سادت الفوضى. كانت بعض المصانع تضع نفس دفعة البطاريات على الشاسيه، وتقدم طلب الفحص والقبول، وبعد استلام الأموال تفككها فورًا وتضعها في دفعة أخرى من السيارات الفارغة لتستلم الأموال مرة أخرى؛ وهناك سيارات لم تلمس الطريق في حياتها، وكان عداد المسافة يدور في الورشة بواسطة أجهزة دون حركة فعلية. لم يكن صنع السيارات يتطلب فهم المستخدم، بل كان يكفي فهم ملفات الدعم المالي، فالأرقام المقدمة على الورق كانت كفيلة بجلب أموال طائلة.
حتى تم الكشف عن قائمة الاحتيال في الدعم، وتلقت الصناعة ضربة قوية. كادت الساحة الإعلامية والرأي العام حوالي عام 2016 أن تصدر حكم الإعدام عليها، فصناعة نضجت بفضل الدعم المالي بدا مصيرها محتومًا بالانهيار بمجرد تراجع السياسات.
لكن على حافة الأنقاض، سقطت بذور حقيقية. بدأت نيو (NIO) وشياوبنغ (XPeng) ولي أوتو (Li Auto) مشاريعها تباعًا، وبجانبها كانت بي واي دي (BYD) التي راهنت مبكرًا.
لي بين (Li Bin) باع برمجيات سيارات، وخه شياوبنغ (He Xiaopeng) صنع متصفحًا، ولي شيانغ (Li Xiang) أنشأ بوابة متخصصة. دخلوا وهم يحملون رؤوس أموال جمعوها من عصر الإنترنت والهاتف المحمول، ومعهم مهندسون يكتبون الأكواد، واقتحموا هذا الفرن الثقيل الأصول الذي يرفض الغرباء بشدة. كانت "صناعة السيارات بالعروض التقديمية" هي التسمية الأبرز التي أطلقها عليهم الخارج حينها.
جاء التحول الحقيقي في عام 2019. اكتمل مصنع تسلا (Tesla) العملاق في شنغهاي، ودخلت موديل 3 المصنعة محليًا بأسعار منخفضة. هذا المنافس القوي القادم من الخارج دفع المنافسين الصينيين إلى حافة البقاء، لكنه في المقابل أعاد تشكيل سلسلة التوريد الكهربائية الكاملة للصناعة الصينية. البطاريات والمحركات وأنظمة التحكم الإلكترونية، ثم الرقائق والخوارزميات التي أصبحت لاحقًا حاسمة، نضجت جميعها في هذا الميدان القاسي.
وبفضل هذا الزخم، ظلت الصين في المركز الأول عالميًا في إنتاج ومبيعات السيارات لأكثر من عقد.
بحلول عام 2026، هذه الشركات التي نجت من موت محقق وأتقنت صناعة السيارات تمامًا، لم تعد تريد فجأة أن تُسمى شركات سيارات.
نزع الصفيح
في 24 أغسطس 2026، نشرت شياوبنغ البيان الصحفي للنتائج المالية للربع الثاني. المواقع المالية تنشر مئات البيانات الصحفية يوميًا، ونادرًا ما يتحقق أحد من سطر وصف الشركة غير الملحوظ في نهاية البيان.
لكن كل القلق والطموح كان مختبئًا في تلك الأسطر الصغيرة. في نشرة الاكتتاب عام 2020، وصفت شياوبنغ نفسها بأنها "شركة سيارات كهربائية ذكية"؛ وفي نهاية 2024 تغيرت إلى "شركة سيارات ذكاء اصطناعي معولمة"؛ وبعد عام واحد فقط، أصبحت "شركة ذكاء متجسد موجهة للعالم"؛ وبحلول صيف 2026، استبدلتها بعبارة إنجليزية خالصة "شركة ذكاء اصطناعي فيزيائي رائدة عالميًا".
أربع مرات تغيير في أربع سنوات، واتسعت رؤية المصطلحات مرة بعد مرة، بينما خفت رائحة التصنيع التقليدي مرة بعد مرة.
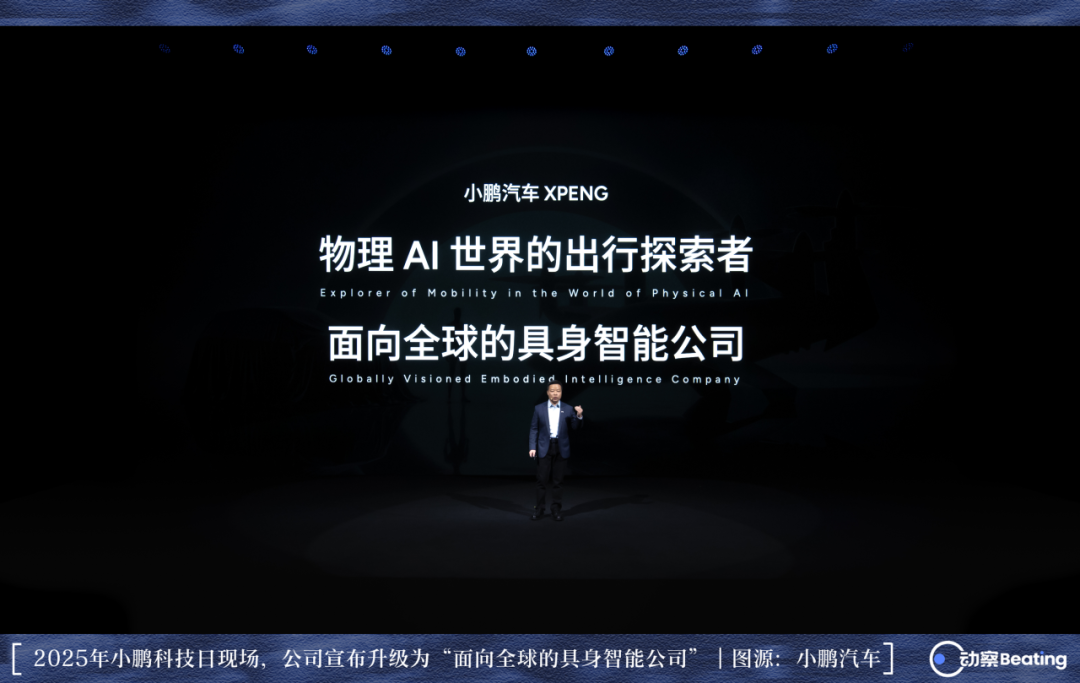
ليست شياوبنغ وحدها المتعجلة لنزع تسمية التصنيع التقليدي. جيلي (Geely) أقامت في معرض CES منصة "نظام AI شامل"، وانتقلت من الإصدار 1.0 إلى 2.0 خلال عامين؛ نيو فصلت أعمال رقائق القيادة الذاتية إلى شركة مستقلة، وجذبت 2.257 مليار يوان من التمويل الخارجي في الجولة الأولى؛ لي أوتو كتبت الذكاء الاصطناعي في أعلى رؤية لرسالة الموظفين منذ بداية 2023، بينما في الواقع لا يزال أساس أرباحها مدعومًا بقوة بسيارات المدى الممتد.
المشهد في صالات العرض يتغير أيضًا. شيري (Chery) استبدلت مندوبي المبيعات الذين يرشدون الزوار لمشاهدة السيارات بروبوتات بشرية، ترفع أذرعها الميكانيكية لتوجيه الزوار؛ سيريس (Seres) استعادت حقوق علامة آيتو (AITO)، ثم تعاونت مع نماذج لغوية خارجية لإطلاق علامة جديدة باسم AIVA. في نظر أسواق المال، التصنيع الخالص للأجهزة يحظى دائمًا بتقييم صارم، فعندما تكون أبواب السيارات ملحومة بإحكام لا يمكن الهروب من سقف تقييم الصناعة التحويلية، فأصبح الانتقال نحو التكنولوجيا والخوارزميات خيارًا جماعيًا للجميع.
حتى الشركات التي تحتفظ حرفيًا بعلامة شركة سيارات، فإن رهاناتها تحت الطاولة تغيرت منذ زمن. شركة هاو مو تشي شينغ (Haomo Zhixing) التابعة لجريت وول (Great Wall) توقفت جميع العمليات في نهاية 2025، وسرعان ما فتح وي جيان جون (Wei Jianjun) الأبواب لثلاثة موردين: تشو يو (Zhuoyu) ويوان رونغ (Yuanrong) ومومينتا (Momenta)، مستبدلًا الطريق المبكر المكلف بشراء سلسلة توريد عملية.
بي واي دي، الأكثر ثراءً، أعلنت في أوائل صيف 2026 عن استثمار أكثر من 100 مليار يوان، وضغطت بكل ثقلها نحو الذكاء الاصطناعي، واضعة أهدافًا مثل السائق الخارق الخالي من الحوادث والسكرتير الخارق. حتى ليب موتور (Leapmotor) المعروفة بالتحكم في التكاليف، كشفت في يوم التقنية عن روبوت بشري مطور ذاتيًا، وقال تشو جيانغ مينغ (Zhu Jiangming) بصراحة عن جوهر العمل: "الروبوت الذي يتمشى ليس مهارة، الروبوت الذي يجني المال هو ما يستحق العرض."
بحلول عام 2026، أصبح حرفا "AI" مكتوبين بالكامل في أقسام الأعمال في التقارير المالية لشركات السيارات، وهياكلها التنظيمية، واتفاقيات التمويل. أسواق المال تتعامل ببخل مع تجميع الأجهزة، لكنها مستعدة لدفع علاوة للتكنولوجيا المتقدمة. وعندما تتآكل أرباح تصنيع السيارات بسرعة، لا يجرؤ أحد على التباطؤ في لحظة تسليم التكنولوجيا هذه.
دورة طويلة وقصيرة العمر
في 2019، انخفض سهم نيو إلى ما يزيد قليلًا عن دولار واحد، وأصبح لي بين "أتعس شخص في ذلك العام"، ولم يلتقط أنفاسه إلا بعد ضخ رأس مال من حكومة خفي. في ذلك العام، بدأت نيو في تشكيل فريق للرقائق.
تبعتها شياوبنغ. في 2020، سلمت 27,041 سيارة على حافة الانهيار، وكانت الخسائر الدفترية في القاع، ومع ذلك شكلت فريقًا للرقائق في نهاية العام. لي أوتو كانت الأبطأ، لكنها أسست شركة تصميم رقائق بهدوء في 2022.
شركة سيارات بمبيعات سنوية أقل من ثلاثين ألف سيارة وتدفق نقدي على وشك النفاد تغامر بتطوير رقائق ذاتيًا، أمر يكاد يكون غير مفهوم في صناعة السيارات التقليدية. دورة رقائق السيارات تُحسب بالسنوات وتكلفتها هائلة، لكن ثمن شراء الرقائق من الخارج هو تسليم توزيع القدرة الحاسوبية والهندسة والتسعير للآخرين. بين أن تكون مصنع تجميع أو القفز في المياه العميقة، اختاروا الأخير. الكثير من الرؤى البعيدة في الصناعات الثقيلة ليست في جوهرها سوى طريق النجاة الوحيد بعد أن تُحاصر في الزاوية.
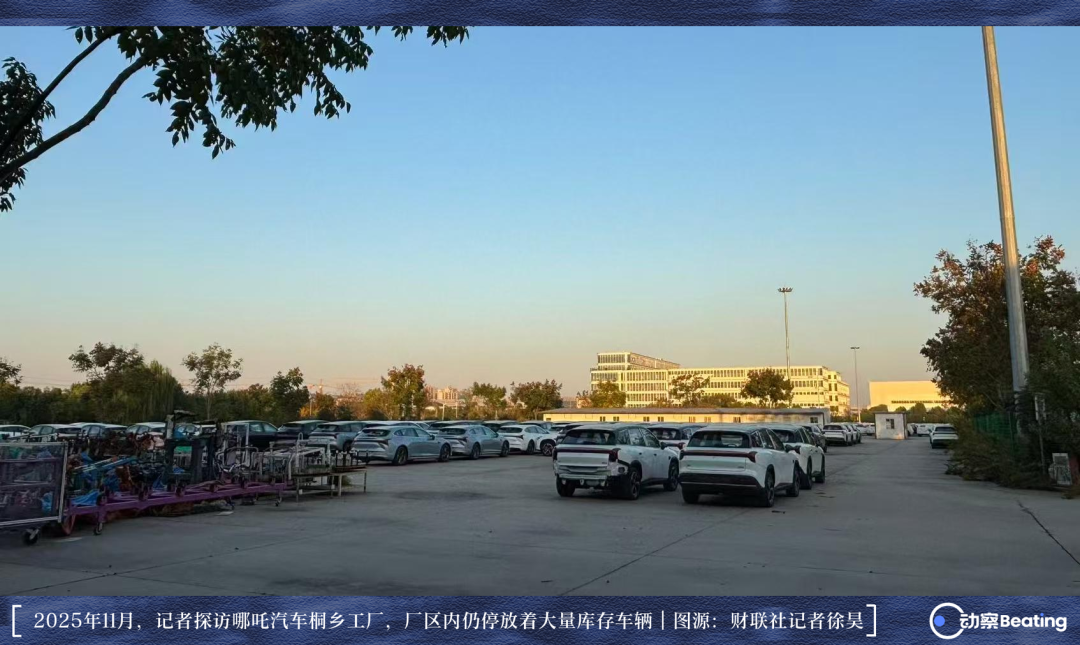
مجموعة أخرى من المنافسين اختارت الطرق المختصرة ودفعت ثمنًا باهظًا.
في 2022، حققت نيتا (Neta) 152,100 سيارة مسلمة وفازت بلقب بطل التسليم بين القوى الجديدة، وعملت قواعدها الثلاث ليل نهار، وتسابقت الحكومات المحلية على ضخ الاستثمارات. بعد ثلاث سنوات فقط، نفدت أموال نيتا، وخلفها ديون ضخمة بلغت 26.58 مليار يوان تقدم بها 1,631 دائنًا. ويما (WM Motor) تناورت بصعوبة في خطة إعادة الهيكلة، وتم تأجيل خطة إفلاس هيبور (HiPhi) مرارًا من قبل المحكمة. من بطل المبيعات السنوي إلى الغرق في الأزمات، لم يفصل بينهما سوى ستة وثلاثين شهرًا.
تبعتها حرب الأسعار. في 2023 تراجع الدعم، وضربت تسلا أولًا بخفض يصل إلى 36 ألف يوان للسيارة الواحدة. في أوائل صيف 2025، خفضت بي واي دي أسعار 22 طرازًا، وخلال أسبوعين لحق بها أكثر من عشرة علامات تجارية، وفي الأشهر الخمسة الأولى عرضت 73 طرازًا في الصناعة أسعارًا منخفضة للغاية. في عام 2024 وحده، بلغ عدد وكلاء 4S المنسحبين من الشبكة 4,419 وكيلًا. عندما خفضت فورد الأسعار في الماضي، كانت تواجه سوقًا متضخمًا بسرعة، أما المعركة الضارية اليوم فتحدث في دورة انكماشية.
في 2025، بلغ نمو الناتج المحلي الإجمالي الاسمي 4.0%، وانخفض رصيد القروض العقارية للربع الحادي عشر على التوالي، وتجاوزت نسبة السكان الذين يفضلون الادخار للضمان 60%. سوق السيارات الإجمالي ينزف، ففي 2025 تبخرت مبيعات التجزئة لسيارات الركاب على مستوى البلاد بمقدار 170 مليار يوان، وانخفض متوسط السعر إلى 170 ألف يوان بعد ست سنوات من الارتفاع، وانخفض متوسط هامش ربح تصنيع السيارات إلى أدنى مستوى تاريخي عند 1.5%، وبلغ متوسط الربح الإجمالي للسيارة الواحدة 14 ألف يوان فقط.
في صيف 2026، قفزت نسبة اختراق سيارات الطاقة الجديدة إلى 62.8%، لكن مبيعات سيارات الركاب الإجمالية في النصف الأول انخفضت بشدة بنسبة 6.2%. الزيادة الوحيدة المتبقية هي التصدير، فالمبيعات المحلية انخفضت 20%، والتصدير وحده ارتفع 60% على أساس سنوي لدعم الصورة العامة.
ثم تدخلت السياسات بقوة، فأوقفت الجهات الرقابية البيع بخسارة وضغطت على شروط الدفع لسلسلة التوريد، وخطة "الخمسية الخامسة عشرة" أدرجت تحذيرًا من الطاقة الإنتاجية في الوثائق، وخصصت فصلًا خاصًا للذكاء الاصطناعي. لكن منطق الأعمال مسألة حسابية موضوعية، فشركة سيارات بهامش ربح 1.5% فقط، تجني أرباحًا ضئيلة من التصنيع، لكنها مطالبة بمنافسة عمالقة التكنولوجيا في تمويل أبحاث متقدمة لعشر سنوات قادمة، والحسابان لا يتطابقان أصلًا.
بما أن بيع السيارات على الأرض وصل إلى سقف الأرباح، فعلى شركات السيارات أن تحزم هذه الهندسة والخوارزميات المتراكمة وتبيعها مرة ثانية في ساحة أكبر.
وعاء جديد بخمسين تريليون
في مؤتمر GTC ربيع 2025، قسم جنسن هوانغ (Jensen Huang) تطور الذكاء الاصطناعي إلى أربع درجات: الإدراك والتوليد والوكيل والذكاء الاصطناعي الفيزيائي. الذكاء الاصطناعي الفيزيائي يعني إخراج النماذج من الشاشات الباردة لتتعرف على الجاذبية والاحتكاك والصلابة في العالم الحقيقي، وتوجيه الآلات المعدنية للعمل في عالم فيزيائي لا يمكن التنبؤ به.
في معرض CES التالي، أعلن أن نقطة تحول الذكاء الاصطناعي الفيزيائي قد حانت، وأطلق نموذج العالم Cosmos ومنصة المحاكاة Omniverse وحزمة الروبوتات Isaac. الهدف الذي أشار إليه هو سوق تصنيع ولوجستيات عالمي بقيمة 50 تريليون دولار.
هذا الرقم أكبر بمرتبة كاملة من مبيعات صناعة السيارات العالمية لسنة كاملة. وزن المصطلح يرتبط مباشرة بمكانة الداعية، فعندما تجاوزت القيمة السوقية لإنفيديا (NVIDIA) عتبة 5 تريليونات دولار وأصبحت المتحكم في البنية التحتية العالمية للقدرة الحاسوبية، سرعان ما قاد الاتجاه الذي رسمه هوانغ تدفقات رأس المال العالمية بمئات المليارات من الدولارات.
السياسات كانت سريعة أيضًا، من وزارة الصناعة وتكنولوجيا المعلومات التي صنفت الروبوتات البشرية كمنتج ثوري بعد الهواتف الذكية وسيارات الطاقة الجديدة، إلى كتابة "الذكاء المتجسد" و"الذكاء الاصطناعي+" تباعًا في تقارير عمل الحكومة على أعلى مستوى، فاكتسبت المصطلحات التقنية بسرعة وزنًا في التخطيط الصناعي وتوجيه الموارد.
لكن هذه التكنولوجيا المتقدمة لا تزال في مرحلة الاستكشاف في الصناعة.
نشرت لي أوتو ورقة عن نموذج العالم في مؤتمر أكاديمي، واعترفت في مقدمتها بأن الأوساط الأكاديمية لا تملك تعريفًا موحدًا لنموذج العالم. الطرق التقنية المحلية مختلفة أيضًا، هواوي (Huawei) ونيو تدعمان نموذج العالم، وشياوبنغ ولي أوتو تراهنان على نموذج VLA الموحد للرؤية واللغة والحركة. شياوبنغ تروج لـ VLA خارجيًا، لكن في تقاريرها التقنية الداخلية هناك فرق تعمل على نموذج العالم. مومينتا التي يطلق عليها الخارج "أول سهم للذكاء الاصطناعي الفيزيائي"، لم تذكر المصطلح إطلاقًا في نشرة الاكتتاب في بورصة هونغ كونغ حرصًا على الدقة، وأدرجت نموذج العالم فقط كمشروع قيد التطوير.
التعريف التقني لا يزال يتطور، لكن المفهوم دفعته رؤوس الأموال إلى الواجهة أولًا. الأموال الحقيقية تتسارع في التركيز نحو أعلى سلسلة الصناعة، وأول من يجني العائدات لا يزالون بائعي المعاول الذين يسيطرون على البنية التحتية للقدرة الحاسوبية.
على الضفة الأخرى من المحيط، تُظهر عمليات القيادة الذاتية واقعًا صناعيًا مثيرًا للتأمل.
منذ 2024، تواصل وايمو (Waymo) استيراد شاسيهات زيكر (Zeekr) الصينية من ميناء لوس أنجلوس، وتجاوز العدد التراكمي ثلاثة آلاف مركبة. هذه المركبات القادمة من مصنع نينغبو، أزيلت منها برمجيات وأجهزة القيادة الذاتية ووحدات الاتصال بالشبكة عند التخليص الجمركي، ودخلت كشاسيهات لوح تزلج خالصة للامتثال للوائح المحلية، وبعد وصولها إلى أريزونا تقوم ماجنا (Magna) بتركيب حزمة القيادة الذاتية.
سيارات وايمو ذاتية القيادة التي تجوب شوارع أمريكا، تُظهر شاسيهاتها القوة المطلقة للتصنيع الصيني في الهندسة الميكانيكية والتحكم في التكاليف. شركات السيارات الصينية حصلت على طلبات أجهزة من الطراز الأول، لكن في العقل الخوارزمي والتشغيل التجاري المرتبطين بالعلاوة العالية، لا تزال تواجه حواجز متعددة في المنافسة العالمية.
مسطرتان
اللافتات عُلقت، لكن جاذبية التكنولوجيا يجب أن تهبط إلى الأرض في النهاية. لقياس نضج الذكاء الاصطناعي الفيزيائي، توجد مسطرتان أساسيتان في الصناعة: الأولى تسلا التي تختبر حدود التكنولوجيا واللوائح بعمق، والثانية وايمو صاحبة أكبر نطاق تشغيل تجاري.
في أوائل خريف 2026، بدأت تسلا تجربة نقل الركاب بسيارة سايبركاب (Cybercab)، هذا الطراز الذي أزيلت منه عجلة القيادة والدواسات والمرايا أظهر شكلًا صادمًا للغاية.
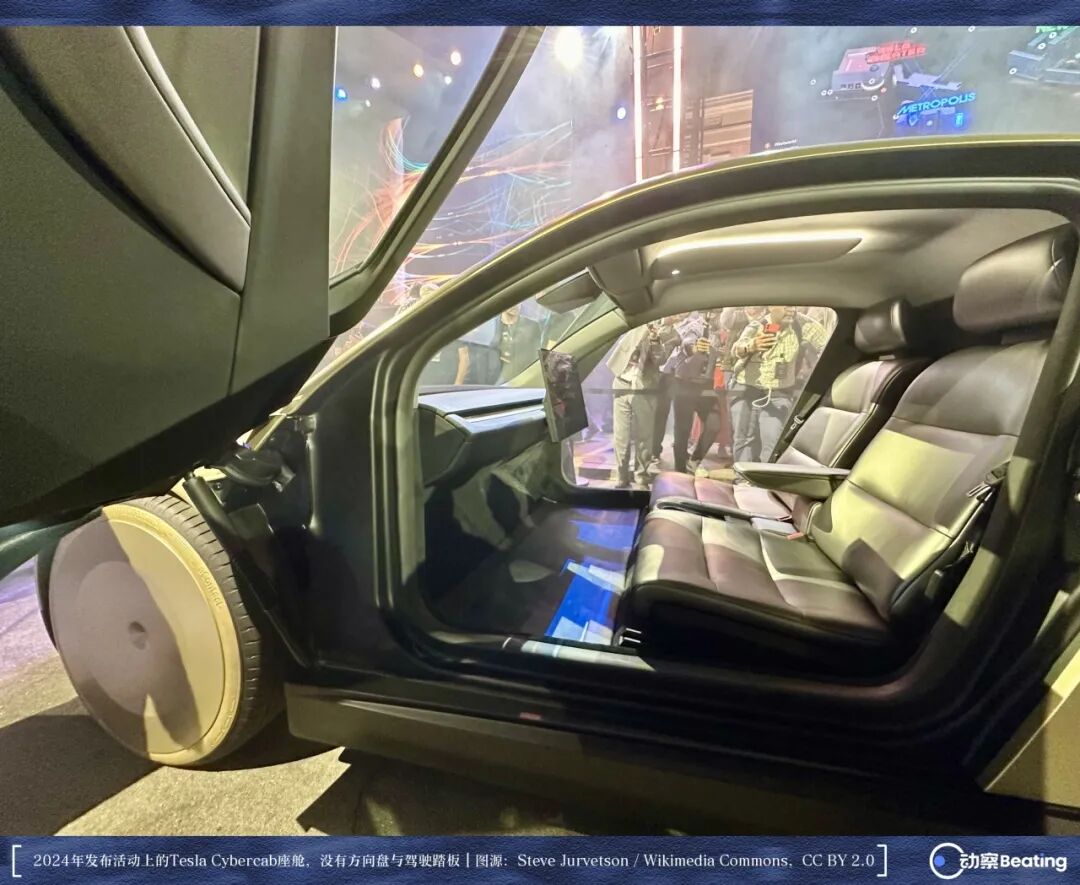
لكن في نفس يوم الانطلاق، فتحت الإدارة الوطنية لسلامة المرور على الطرق السريعة الأمريكية تحقيقًا رسميًا. رسالة الاستفسار الخاصة الموجهة استهدفت قضايا الدخول الأساسية مباشرة، حيث استشهد البند التاسع عشر من الاستفسار مباشرة بالبند 135 من معايير السلامة الفيدرالية للمركبات، موضحًا أن فرملة السير يجب أن تُفعل عبر جهاز تحكم بالقدم. بينما سيارة الاختبار المعروضة لا تملك أي مكون تحكم بالقدم أصلًا.
ماسك (Musk) لم يحصل حتى الآن على إعفاء أمان خاص على المستوى الفيدرالي. في سجلات تكساس التنظيمية، تم تحديث عدد سيارات سايبركاب التي سجلتها تسلا إلى 45 مركبة قبل الإطلاق؛ وفي معقلها كاليفورنيا، تملك تسلا في قائمة إدارة المركبات رخصة اختبار مع مشرف أمان فقط، ولا يزال اسمها غائبًا عن قائمة التشغيل التجاري للجنة المرافق العامة.
حتى في التقارير الرسمية التي قدمتها تسلا للجهات التنظيمية، لا تزال الحواشي تشير بحذر إلى أن المركبة تتطلب إشرافًا نشطًا من السائق. من المفهوم المتقدم إلى الاستخدام التجاري القانوني، تظل الأنظمة وتكرارات الأمان بوابة ضيقة لا يمكن تجاوزها.
المسطرة الثانية، وايمو، تُظهر عنق زجاجة الكفاءة خلف التوسع.
كرائدة عالمية في تسويق القيادة الذاتية، ظل عدد الطلبات الأسبوعية لوايمو يحوم حول 500 ألف طلب لعدة أشهر. توسعت مدن التشغيل إلى 15 مدينة، وزاد حجم الأسطول بأكثر من ألف مركبة، لكن متوسط الرحلات الأسبوعية للمركبة الواحدة انخفض من 167 رحلة إلى 125 رحلة.
تظهر الحسابات العامة أن نسبة القيادة الفارغة في أميال تشغيل وايمو في كاليفورنيا تتجاوز 40%، وقسم Other Bets التابع للشركة الأم ألفابت (Alphabet) الذي يشمل القيادة الذاتية، حقق إيرادات ربع سنوية تزيد عن 300 مليون دولار، مقابل خسارة تشغيلية تقترب من 1.8 مليار دولار.
التكلفة الباهظة للاستكشاف المتقدم لم تخف حتى مع ارتفاع التقييم إلى مئات المليارات من الدولارات.
السوق المحلية تمر أيضًا باختبار تقني جاد. في أوائل ربيع 2026، توقفت عدة سيارات ذاتية القيادة جماعيًا على جسر علوي في ووهان، مما أدى إلى مراجعة ذاتية للصناعة وتنظيم معايير الاختبار لعدة أشهر. الجدول الزمني المتفائل السابق لبايدو (Baidu) أصبح أكثر واقعية بعد ذلك، وتراجعت لغة التقارير المالية إلى نقطة التعادل للمركبة الواحدة؛ كما صرحت بوني.إيه آي (Pony.ai) علنًا أن حجم الأسطول يجب أن يصل إلى 40-50 ألف مركبة على الأقل حتى يتحول التدفق النقدي الحر إلى إيجابي، بينما كان أسطولها التشغيلي الفعلي أقل من ألفي مركبة حينها.
على طول الماراثون الطويل، سقط عدد كبير من المرافقين.
كروز (Cruise) التابعة لجنرال موتورز أبطأت وتيرتها بشكل كبير بعد مراجعة الحوادث، وأوقفت الشركة الأم ضخ الأموال؛ أرغو إيه آي (Argo AI) الممولة من فورد أعلنت حلها وسجلت انخفاض قيمة أصول بقيمة 2.7 مليار دولار؛ تشونغ تشي شينغ (Zhongzhixing) انتهت إلى التصفية بسبب مبلغ تنفيذ تحكيم عمالي قدره 15 ألف يوان.
شركة ناشئة يمكن أن تتعثر بفجوة تمويلية ضئيلة للغاية، بينما العمالقة المتصدرون الذين ضخوا مئات المليارات في هذا المسار التقني، ما زالوا ينتظرون اليوم الذي تكتمل فيه الدورة التجارية الإيجابية.
الورقة الرابحة التي لا تتحرك
شركات السيارات الصينية لم تعبر الحدود خالية الوفاض.
في 2023، بلغت كثافة الروبوتات الصناعية في الصين 470 روبوتًا لكل عشرة آلاف عامل، في مقدمة العالم، ومن بين كل روبوتين صناعيين جديدين يتم تركيبهما عالميًا، يوجد واحد في ورشة صينية.
قبل أربع سنوات، كانت رقائق القيادة الذاتية لنيو وشياوبنغ ولي أوتو تعتمد كليًا على الشراء الخارجي، وبعد أربع سنوات، تجاوزت شحنات رقاقة تورينغ (Turing) من شياوبنغ 200 ألف شريحة وحصلت على تعيين من فولكس فاجن، وتجاوزت شحنات رقاقة شنجي NX9031 من نيو 550 ألف شريحة، وسلمت لي أوتو أكثر من 50 ألف شريحة ماخ M100.
في توطين الأجهزة الأساسية، تجاوزت القوى الجديدة المحلية عتبة رئيسية فعليًا، لكن هذه الرقائق لا تزال جميعها مستخدمة في الحلقة المغلقة للتطوير الذاتي، ولم تتحول بعد إلى منتجات مستقلة في السوق المفتوحة.
الاختبار الأكثر تعقيدًا هو أن الانتقال من سيارة بأربع عجلات إلى روبوت بشري بقدمين، يجعل الأصول القابلة للنقل المباشر تتناقص تدريجيًا من الأسفل إلى الأعلى.
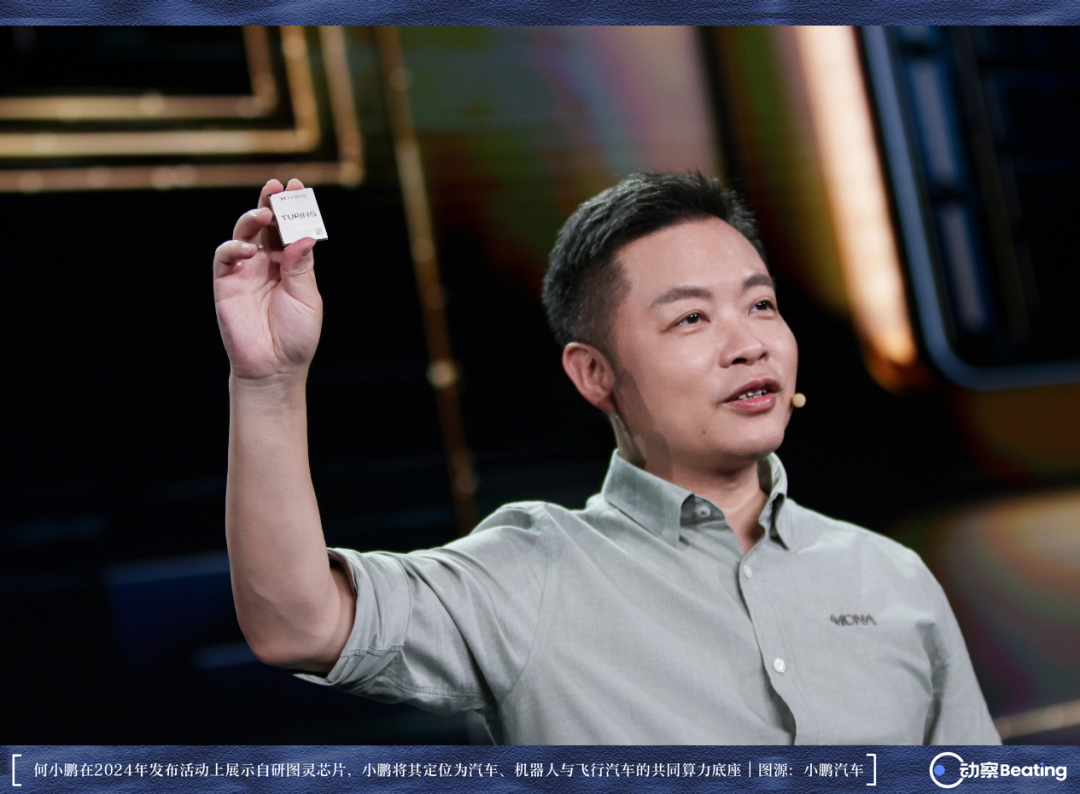
أسهل ما يمكن إعادة استخدامه هو أجهزة القدرة الحاسوبية. بعد نجاح الرقائق المطورة ذاتيًا، ورث الروبوت البشري لشياوبنغ نفس القدرة الحاسوبية بشكل طبيعي؛ كما يمكن للفرق الهندسية التعاون أفقيًا، ففي بداية 2026 دمجت شياوبنغ مركز القيادة الذاتية ومركز المقصورة في مركز ذكاء عام، وأدار أكثر من مائتي مهندس أعمال القيادة الذاتية والروبوتات والطيران المنخفض معًا.
لكن كلما اقتربنا من نواة الخوارزميات، زادت الفجوة بين المجالات. السيارة حركة دائرية مستوية على طرق منظمة، بينما الروبوت البشري يتضمن تنسيقًا كاملًا للجسم بعشرات درجات الحرية، وتوازنًا ديناميكيًا للجاذبية، وتغذية راجعة لمسية. عمومية النماذج التي يتحدث عنها القطاع تبقى في الغالب على مستوى توصيف البيانات وسلسلة الهندسة، أما خوارزميات التحكم الحركي تحديدًا، فلا تزال البنية تتطلب بناء نظام جديد.
حتى تقنية النهاية إلى النهاية الناضجة والمثبتة في المركبات، لا يمكن تطبيقها مباشرة في أنظمة الروبوتات الفيزيائية.
في 2024، استخدمت لي أوتو عدة أشهر من التطوير المغلق لإنجاز القيادة الذاتية من النهاية إلى النهاية، واعترف لي شيانغ بأنه كان يعتقد سابقًا أن العاملين في الذكاء الاصطناعي محتالون، ولم يقتنع تمامًا إلا بعد رؤية أداء السيارة الحقيقية.
حاولت لي أوتو تكرار إيقاع التطوير هذا على نموذج VLA الأكثر تعقيدًا للرؤية واللغة والحركة، وضغطت الدورة إلى نصف عام، لكن معدل نجاح التعميم في ظروف العمل المعقدة كان أقل من المتوقع بشكل واضح، ثم اضطرت إلى خفض نسبة النموذج اللغوي الكبير في التحكم المباشر بشكل عملي.
الاختبارات الميدانية في الصناعة تعكس أيضًا تعقيد الواقع، فالنماذج متعددة الوسائط المتقدمة التي تزيد معاملاتها بمرتبة كاملة، لم تُظهر فرقًا جوهريًا في التحكم الحركي الدقيق مقارنة بالنماذج الصغيرة المحسنة المستهدفة، وفي بعض المعايير الأكاديمية لا يزال معدل إنجاز المسار المغلق منخفضًا.
الأجهزة نجحت، لكن جعل الجسد الفولاذي يفهم العالم الفيزيائي حقًا، لا يزال سباقًا علميًا طويلًا يجب خوضه بصبر.
التحقيق الثاني للقيمة
في نتائج الربع الثاني من 2026 التي قدمتها شياوبنغ، ظهر توازن تجاري جديد.
بلغت إيرادات مبيعات السيارات للفترة 17.05 مليار يوان، بزيادة طفيفة 1% على أساس سنوي، وهامش ربح إجمالي 12.1%؛ بينما بلغت الإيرادات الأخرى التي تشمل خدمات البحث والتطوير التقني 2.7 مليار يوان، بزيادة تقارب الضعف على أساس سنوي، وهامش ربح إجمالي 75.1%. في هذه القائمة المالية، الأرباح الضئيلة من بيع السيارات والعوائد المرتفعة من الخدمات التقنية متقاربة تقريبًا، والفرق بين هامش التصنيع التقليدي الضئيل وعلاوة البرمجيات والتكنولوجيا واضح في حسابات نفس الشركة.
لكن الامتداد الخارجي لقدرة التوليد التقني هذه لا يزال في مرحلة البداية.
المشتري الخارجي الحقيقي الرئيسي لا يزال فولكس فاجن، وقد صرح مسؤول تنفيذي كبير في فولكس فاجن الصين بوضوح أن ما تدفع فولكس فاجن مقابله هو ترخيص البنية الإلكترونية والكهربائية الشاملة والكود الأساسي، بينما تظل تطبيقات القيادة الذاتية والمقصورة الأكثر تميزًا لشياوبنغ مستقلة.
خارج فولكس فاجن، حالات شركات صناعة السيارات القادرة على استيعاب تراخيص تقنية كاملة بمبالغ كبيرة نادرة، والإيراد الخارجي الرئيسي الآخر المسجل في نفس الفترة جاء من شراء بورشه (Porsche) لأرصدة انبعاثات الكربون.
منطق الأصول الثقيلة لبيع السيارات وحده يواجه سقفًا، فأصبح تحويل نتائج البحث والتطوير إلى رأسمال مستقل خيارًا شائعًا لشركات السيارات.
فريق الروبوتات البشرية التابع لشياوبنغ، بنغ شينغ (Pengxing)، أكمل الانفصال المستقل والتمويل، ورغم أنه لم يدخل بعد مرحلة التسويق واسع النطاق، حصل في سوق رأس المال على تقييم بعد التمويل يتجاوز 6.2 مليار دولار، أي ما يقارب 60% من القيمة السوقية للشركة الأم شياوبنغ؛ كما فصلت نيو أعمال الرقائق المطورة ذاتيًا شنجي إلى شركة مستقلة، وجذبت 2.257 مليار يوان من رأس المال الخارجي في الجولة الأولى.
من خلال التمويل المستقل، تعزل شركات السيارات ضغط التدفق النقدي للشركة الأم، وتجد في الوقت نفسه قناة تمويل خارجية لسباق البحث والتطوير الطويل.
شكل الأصول يتغير، ومنطق تسعير المواهب يعاد بناؤه أيضًا. في بداية 2026، اعتبرت لي أوتو الاستحواذ على الذكاء الاصطناعي استراتيجية حاسمة، وسرعان ما عدلت الهيكل التنظيمي وأنشأت فرقًا متوازية. في معركة استقطاب المواهب التقنية، انطلق عدد من نخب الخوارزميات والأجهزة في ريادة الأعمال، وحصلت عدة شركات ناشئة للذكاء المتجسد انبثقت من فرق شركات السيارات على تمويلات كبيرة خلال أشهر، ثم شاركت لي أوتو كمستثمر استراتيجي في الجولات المبكرة لمشاريع موظفين سابقين.
في مسار تدفق رأس المال والمواهب، يُعاد كتابة مقياس قيمة الصناعة التحويلية التقليدية. الفجوة في الرواتب بين التصنيع وبرمجيات الخوارزميات المتقدمة اتسعت إلى أكثر من الضعف، وتوقعات رواتب نخب الخوارزميات ترتفع باستمرار. بي واي دي، مع الحفاظ على قاعدة التصنيع، توجه المزيد من الموارد نحو البحث والتطوير المتقدم؛ ولي أوتو، مع التحكم في التكاليف التشغيلية الإجمالية، تضمن ميزانية الخوارزميات الأساسية بكل قوة.
أسواق المال تتعامل بشكل مختلف تمامًا مع الأجهزة التقليدية والسرد المتقدم. عندما تواجه تسليمات السيارات الجديدة حرب أسعار في الصناعة، يكون رد فعل السوق الثانوية حذرًا غالبًا؛ وبمجرد إظهار عمق تقني يمتد نحو الذكاء الاصطناعي الفيزيائي، يميل رأس المال إلى منح تسامح أكبر في التقييم.
بي واي دي تركز مئات المليارات من البحث والتطوير على ذكاء المركبة الكاملة، ولي أوتو تقلص الجبهات لحماية الخوارزميات الأساسية، ونيو تشارك في الحضانة المتقدمة عبر الاستثمار البيئي، وشياوبنغ تدفع الأعمال التقنية والروبوتات نحو التوليد المستقل. مساراتها مختلفة في التركيز، لكن المنطق الأساسي واحد: في ظل واقع ضغط أرباح التصنيع التقليدي إلى أقصى حد، يجب على شركات السيارات أن تتعلم تحويل هذه الأصول التقنية التي صيغت بأموال حقيقية، وإتمام التحقيق الثاني للقيمة في نظام إحداثيات أكبر لرأس المال والأعمال.
أربعة مربعات فارغة
ساعات العمل الفعلية للروبوتات، ومعدل الأعطال، ومعدل التدخل البشري، ودورة استرداد تكلفة العميل، هذه المؤشرات الأربعة الأساسية لا تزال صعبة المنال في القنوات العامة للصناعة بأكملها.
ليس هذا إخفاءً متعمدًا من الشركات، بل إن هذه المجموعات الأربع من البيانات متناثرة في أعماق خطوط الإنتاج الفعلية، مسجلة في سجلات تفعيل أزرار التوقف الطارئ، وترددات إنذار حواجز الأمان الضوئية، وسجلات تدخل المهندسين الخلفيين، وجداول إيقاع أنظمة التحكم في خطوط الإنتاج.
مصنعو الروبوتات يفتقرون إلى صلاحية البقاء طويلًا في المصانع لقراءة البيانات، وفي المرحلة المبكرة من الصناعة، اعتاد الجميع على استخدام متوسط الوقت بين الأعطال للإشارة إلى الاستقرار، لكن هذا المؤشر يسجل فقط الفاصل بين عطلين، ولا يعكس خسائر التوقف الفعلية التي يسببها كل توقف لخط الإنتاج بأكمله.
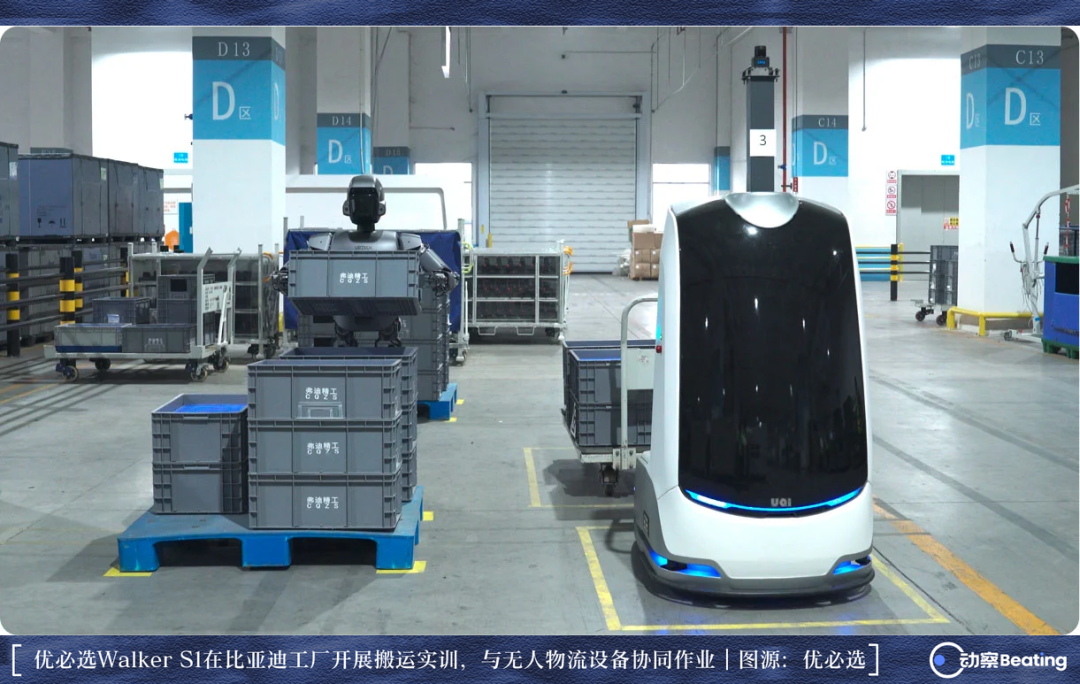
في تاريخ الصناعة، انتقال المعدات التقنية الناشئة من المختبر إلى الورشة غالبًا ما يتطلب آليات سياسية تمهد الطريق أولًا.
في ربيع 1980، قادت وزارة التجارة الدولية والصناعة اليابانية تأسيس شركة تأجير الروبوتات اليابانية JAROL، وحولت الأذرع الميكانيكية الباهظة وغير الواضحة المستقبل إلى معدات مؤجرة بفاتورة شهرية، واشترت السياسة الصناعية أول فاتورة نيابة عن السوق غير المدرك.
اليوم، مراكز القدرة الحاسوبية المتناثرة، والمشتريات الجماعية للحكومات المحلية، ودعم التطبيقات التجريبية، هي استمرار معاصر لهذا النموذج في منطق الآلية. السياسة تبني المسرح، والشركات تجرب، لتوفير تربة حضانة أولية لتكنولوجيا متقدمة قد تقلب المستقبل.
لكن من الدعم السياسي إلى الطلب السوقي الداخلي الحقيقي، لا تزال هناك فجوة واضحة.
في النصف الأول من 2026، من بين 218 مشروعًا فائزًا بالمناقصات في إحصاءات الصناعة، تجاوزت نسبة الطلبات التي دخلت فعليًا خطوط الإنتاج الصناعي 20% بقليل، والباقي يتركز في اختبار النماذج والتحقق من السيناريوهات، وتم تمديد دورة استرداد المدفوعات لبعض المشاريع إلى أكثر من عام.
من البيانات المالية، الإيرادات من العمل الفعلي في المصانع لا تزال ضئيلة، فإيرادات يوشو (Unitree) من السيناريوهات الصناعية بلغت حوالي 15 مليون يوان، أي أقل من 3% من إجمالي أعمال الروبوتات البشرية؛ ومن بين أكثر من 16 ألف جهاز شحنتها يوبيتك (UBTech)، بلغ عدد الروبوتات البشرية كاملة الحجم 921 جهازًا، والغالبية العظمى لا تزال أجهزة مكتبية أو تعليمية؛ وإيرادات ليجو (Leju) من السيناريوهات الصناعية أيضًا بمئات الملايين من اليوانات.
بين الطلبات المعلنة على الورق والتنفيذ الحقيقي في المواقع الصناعية الصارمة، لا تزال هناك فجوة تقنية وتجارية كبيرة.
على النقيض من الهبوط الصناعي الحذر محليًا، تُظهر بيانات التصدير الجمركية طلبًا خارجيًا.
منذ 2026، حصلت الروبوتات البشرية على رمز جمركي خاص، وتجاوزت الصادرات التراكمية في الأشهر السبعة الأولى عشرة آلاف وحدة، بقيمة إجمالية تقارب مليار يوان، ومتوسط القيمة المصرح بها للوحدة حوالي 95 ألف يوان، وأكبر وجهة تصدير هي الولايات المتحدة الأكثر صرامة في مراجعة سلسلة التوريد. في أواخر الصيف، ضغطت صربيا زر تشغيل أول مصنع روبوتات بشرية في أوروبا باستثمار صيني في شاباتس، وقبل ذلك وبعده، تشددت الحواجز التجارية والامتثالية ضد الأجهزة الذكية ذات الصلة على الضفة الأخرى من المحيط بهدوء.
نفس الدفعة من الآلات التي تحمل خوارزميات ومحركات، تواجه من جهة بيئة امتثال خارجية معقدة، ومن جهة أخرى تنطلق إلى السوق العالمية بقدرات سلسلة توريد متينة.
مشهد الهجرة الجماعية نحو التسميات الجديدة ليس غريبًا في تاريخ صناعة التكنولوجيا. قبل أكثر من عشرين عامًا، في ذروة موجة الإنترنت، أضافت أكثر من مائة شركة مدرجة في أمريكا ".com" إلى أسمائها. بعد انحسار الموجة، سرعان ما فقدت الأسماء فعاليتها، وما بقي حقًا هو كابلات الألياف والخوادم والمستخدمون والتدفقات النقدية.
الذكاء الاصطناعي الفيزيائي اليوم سيخضع عاجلًا أم آجلًا لنفس الغربلة.
ما تملكه شركات السيارات الصينية أكثر صلابة قليلًا. خلال العقد الماضي، حولت استثمارات البحث والتطوير الضخمة إلى مصانع وسلاسل توريد ورقائق وخوارزميات وفرق هندسية. السؤال الآن هو ما إذا كانت هذه القدرات تستطيع مغادرة السيارات، ودخول الروبوتات والقيادة الذاتية والمزيد من السيناريوهات الفيزيائية الحقيقية.
شركات السيارات الصينية تراهن بالقدرات التي جمعتها من صناعة السيارات في العقد الماضي على الجولة القادمة من الثورة الصناعية.
في العقد الماضي، ربحت شركات السيارات الصينية الرهان مرة. من صناعة بدأت بالدعم، وانتشر فيها الاحتيال، ولم يصدق أحد تقريبًا أنها ستنجو، صنعت بصعوبة نظامًا صناعيًا لسيارات الطاقة الجديدة هو الأكثر اكتمالًا في العالم.
الآن، دفعت كل الرقائق التي جمعتها في العقد الماضي إلى الطاولة التالية.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.