


عوائد سندات الخزانة الأمريكية ترتد والأسواق تختار "تصديق" والر مؤقتًا
 chaincatcher
بقلم: لي جيا، وول ستريت جورنال
صمد والر أمام ضغوط ترامب لخفض أسعار الفائدة، مستخدمًا رفع الفائدة لإظهار عزم الاحتياطي الفيدرالي على كبح التضخم — وهذه المرة، اختارت السوق أن تصدق.
بعد ثلاث سنوات، استأنف الاحتياطي الفيدرالي رفع أسعار الفائدة، مما خفف مؤقتًا من حدة التوتر في سوق سندات الخزانة الأمريكية. يوم الخميس، انخفض العائد على سندات الخزانة الأمريكية لأجل 10 سنوات إلى 4.97%، منهيًا ارتفاعًا استمر ثمانية أيام متتالية؛ كما انخفض العائد على السندات لأجل عامين بمقدار 3 نقاط أساس إلى 4.70%، متراجعًا عن أعلى مستوى له في 2024 الذي سجله يوم الأربعاء.
كان رفع الفائدة هذا قد تم تسعيره بالكامل في السوق مسبقًا؛ وما أبقى المستثمرين على أعصابهم حقًا هو ما إذا كان الاحتياطي الفيدرالي سيبقى دون تحرك. إذا لم يتحقق رفع الفائدة، فقد تعود الشكوك حول عزم الاحتياطي الفيدرالي على كبح التضخم إلى الظهور، مما يؤثر بشكل أكبر على سوق السندات. ومع تنفيذ رفع الفائدة الآن، تراجع هذا الخطر المؤقت، مما أدى إلى انخفاض عوائد سندات الخزانة.
وفي الوقت نفسه، لا تزال سوق السندات العالمية تواجه ضغوطًا. هذا الأسبوع، ارتفع متوسط العائد على السندات الحكومية العالمية إلى أعلى مستوى له منذ عام 2007، مع دفع الأوضاع في الشرق الأوسط أسعار النفط للارتفاع، مما عزز توقعات التضخم. لقد امتد الضغط على سوق السندات إلى ما هو أبعد من السياسة النقدية الأمريكية ليشمل عوامل أوسع مثل التضخم والمعروض المالي.
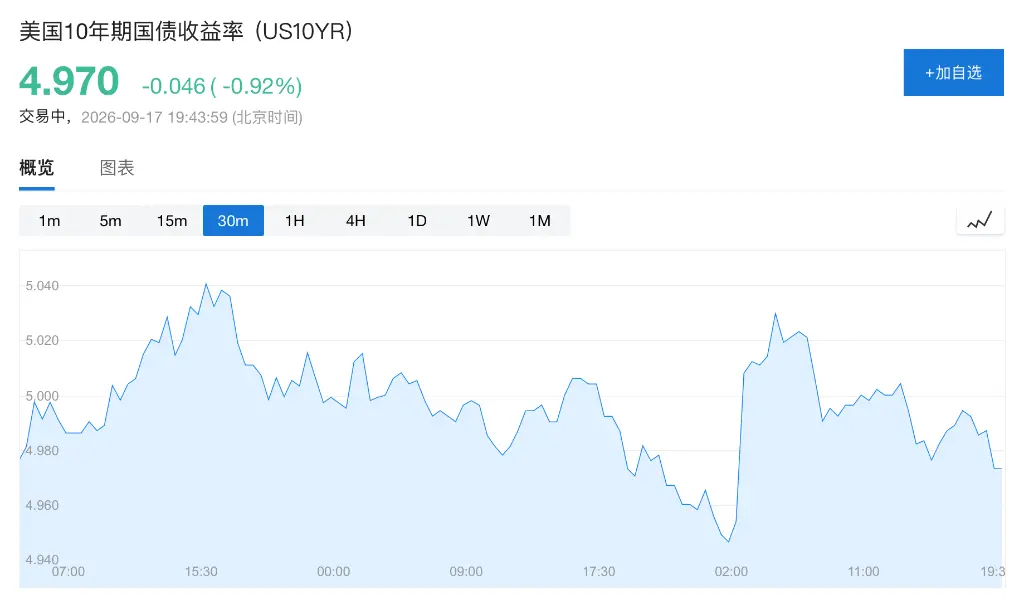
تنفيذ رفع الفائدة، وتبدأ السوق في تصديق مسار والر المتشدد
قال بايرون أندرسون، رئيس قسم الدخل الثابت في Laffer Tengler Investments: "ليس أمام الاحتياطي الفيدرالي خيار سوى منح السوق رفعًا للفائدة، وإلا سيواجه موجة بيع أكبر للسندات."
يعتقد أولوميد أوولابي، مدير محفظة أول في Neuberger Berman، أن التسعير الحالي لرفع الفائدة في السوق قد تجاوز توقعات الاحتياطي الفيدرالي نفسه، ومن المتوقع أن تستقر أسعار الفائدة عند مستويات مرتفعة. "نتوقع أن تستقر أسعار الفائدة عند مستوياتها المرتفعة الحالية وسنزيد بشكل انتقائي من تخصيص المدة."
لقد عززت تصريحات والر توقعات السوق بمزيد من تشديد السياسات. سجل مؤشر نفقات الاستهلاك الشخصي، وهو مؤشر التضخم المفضل لدى الاحتياطي الفيدرالي، 3.7% في يوليو، وهو قريب من أعلى مستوى منذ عام 2023، وأعلى بكثير من الهدف طويل الأجل البالغ 2%. وأشار والر إلى أن بيانات التضخم الصيفية لم تُظهر تحسنًا جوهريًا في اتجاهات التضخم الأساسية.
يُظهر مخطط النقاط للاحتياطي الفيدرالي أن متوسط توقعات المسؤولين لا يزال يتوقع رفعًا آخر لأسعار الفائدة هذا العام؛ بينما يشير سوق مقايضات أسعار الفائدة إلى توقعات بثلاث زيادات تراكمية إضافية بحلول منتصف عام 2027. وعلى الرغم من أن تنفيذ رفع الفائدة قد خفف من ضغوط البيع قصيرة الأجل، إلا أن حكم السوق بأن أسعار الفائدة ستبقى مرتفعة لم يتغير.
ضغوط الأجل الطويل لم تُحل، وسندات الخزانة لأجل 30 عامًا تواجه مخاطر صعودية إضافية
بينما تتم إعادة تسعير أسعار الفائدة قصيرة الأجل، يتعين على سندات الخزانة طويلة الأجل أيضًا مواجهة التأثيرات المشتركة للتضخم والعجز المالي وعرض السندات الحكومية. يوصي جونيت دينجرا، رئيس استراتيجية أسعار الفائدة الأمريكية في BNP Paribas، بالبيع على المكشوف لسندات الخزانة لأجل 30 عامًا، مستهدفًا عائدًا بنسبة 5.6%، بحجة أن الاحتياطي الفيدرالي سيعيد أسعار الفائدة إلى نطاق تقييدي.
صرحت هيبي تشين، المحللة في Vantage Global Prime، بأن تأثير رفع الفائدة هذا على سوق السندات قد لا يكون مجرد صدمة قصيرة. يحتاج الأجل القصير إلى إعادة حساب إمكانية المزيد من التشديد، بينما الأجل الطويل مقيد في الوقت نفسه بالتضخم والإصدارات واسعة النطاق للسندات والمخاطر المالية.
لذلك، يبدو انخفاض عوائد سندات الخزانة الأمريكية يوم الخميس أشبه بتصحيح قصير الأجل بعد تنفيذ رفع الفائدة، وليس تخفيفًا كاملًا لضغوط الأجل الطويل. وطالما ظل التضخم مرتفعًا واستمرت احتياجات التمويل المالي، فقد تظل العوائد طويلة الأجل تواجه ضغوطًا صعودية.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.