


زيارة ألماتي جعلتني أعيد تقييم منظومة المدفوعات في كازاخستان
 chaincatcher
بقلم: شو تشن ستيفن، Payment 201
في الأسبوع الماضي، كنت في رحلة عمل إلى ألماتي.
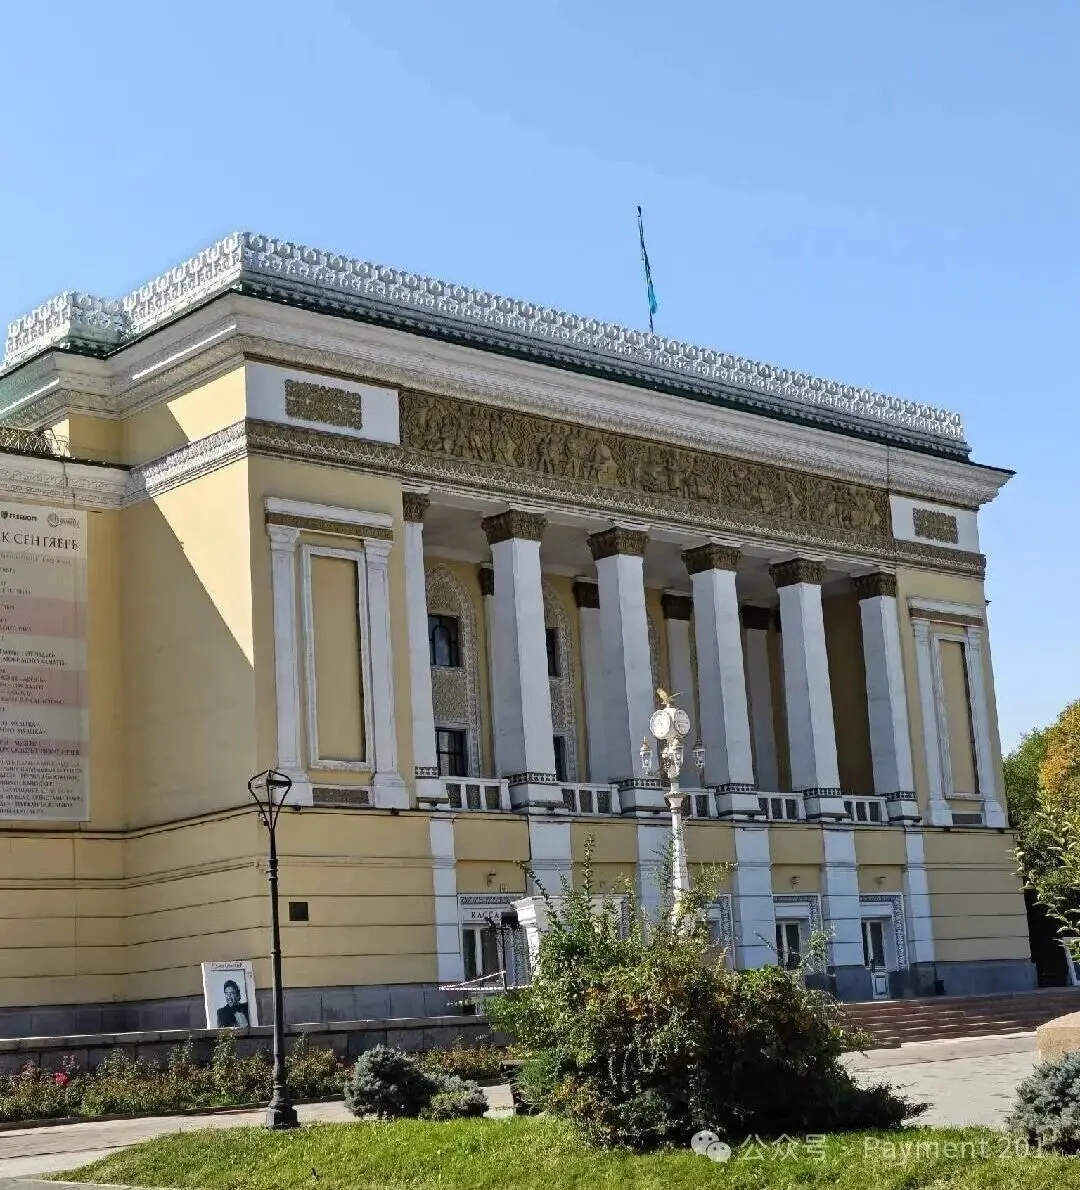
كانت هذه أول زيارة لي إلى كازاخستان. قبل المغادرة، تخيلت أنها قد تشبه بنوم بنه أو بعض المدن في فيتنام. لكن بعد وصولي، اكتشفت أن ألماتي نظيفة تمامًا، فالشوارع والمباني وحتى أجواء المدينة بأكملها تحمل لمسة من جنوب شرق أوروبا.
ومع ذلك، غالبًا ما تفوح في الهواء رائحة الغبار.
الطرق واسعة، وهناك أعمال بناء في كل مكان لمبانٍ وطرق وبنية تحتية جديدة، لكن عند السير في الشوارع، لا تشعر بوجود الكثير من الناس.
فهي في النهاية دولة تبلغ مساحتها حوالي 2.7 مليون كيلومتر مربع، ويبلغ عدد سكانها ما يزيد قليلًا عن 20 مليون نسمة.
الأرض شاسعة جدًا، والسكان قليلون جدًا.
حتى أغسطس من هذا العام، بلغ عدد سكان كازاخستان حوالي 20.6 مليون نسمة.
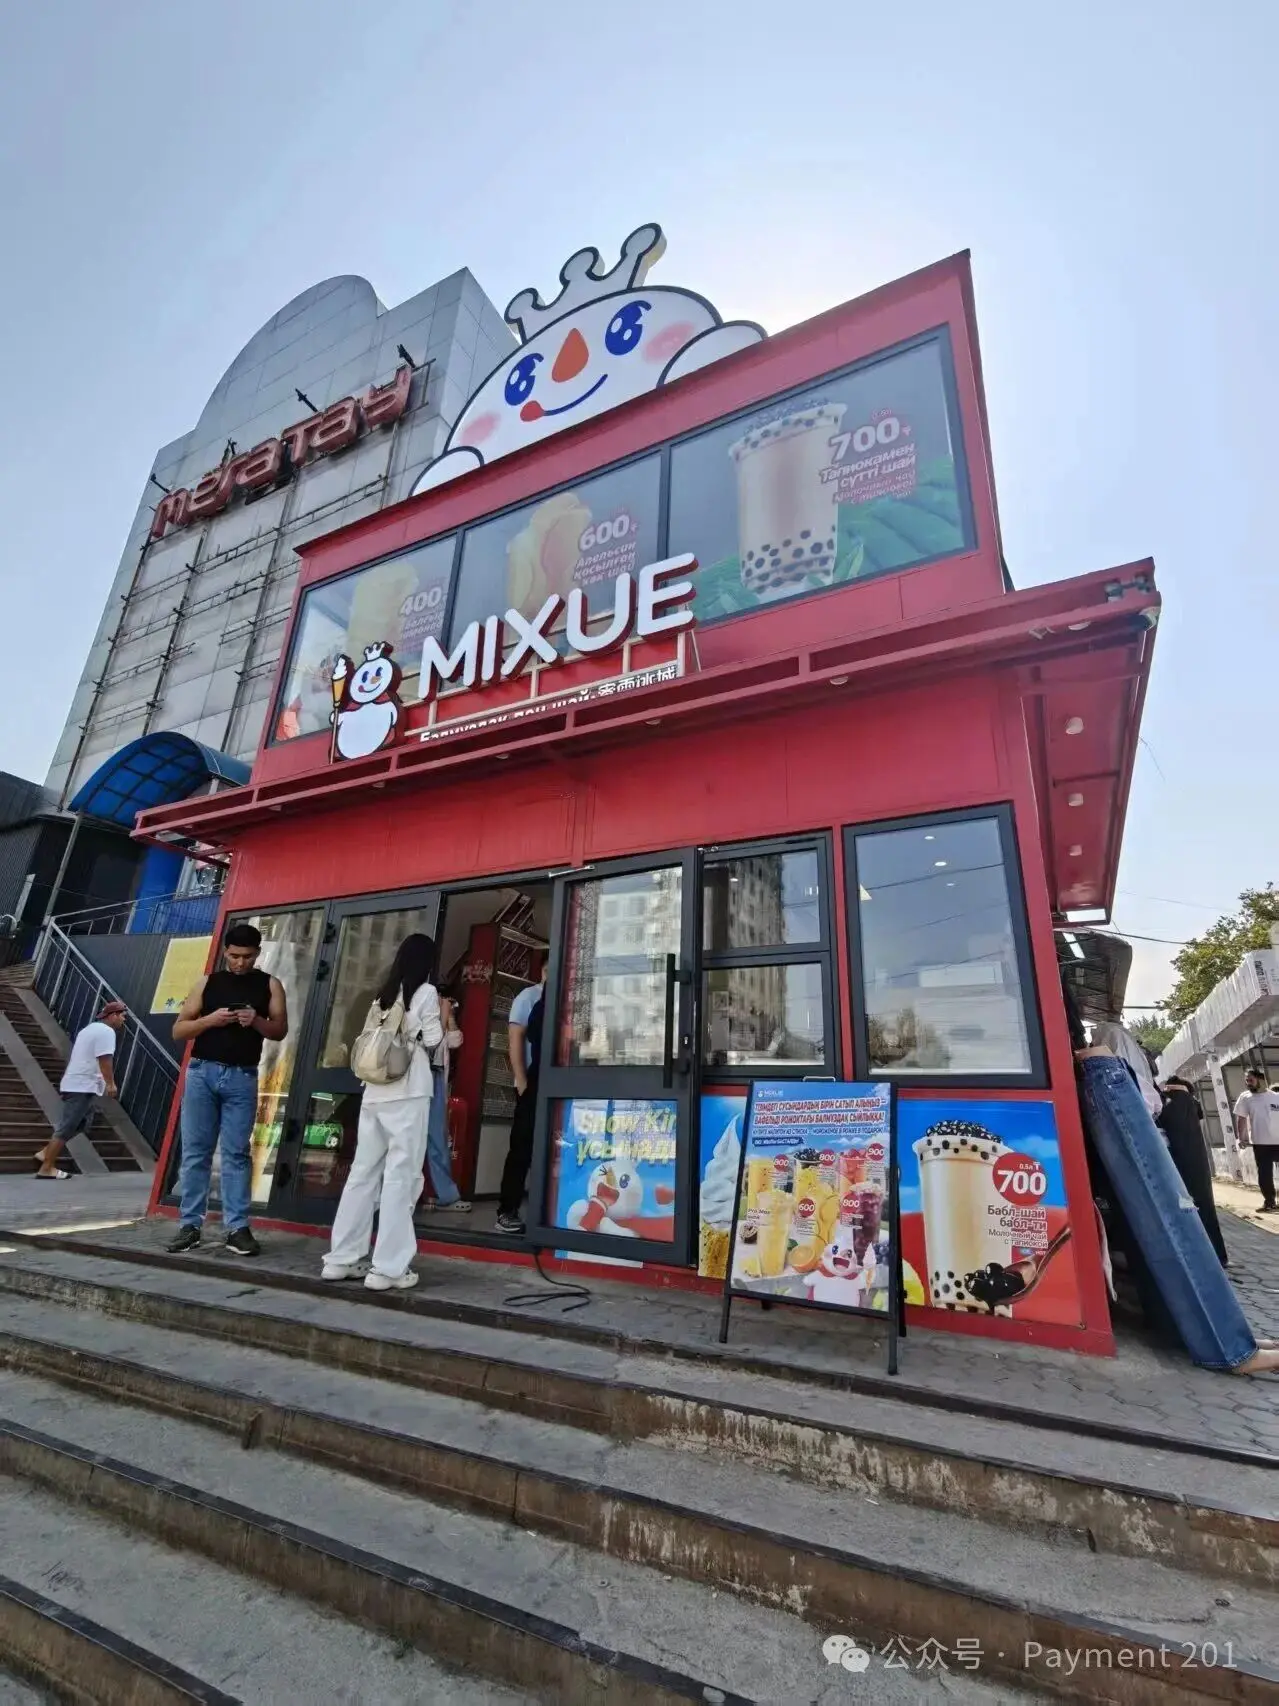
انطباع آخر مباشر للغاية هو أن العناصر الصينية أكثر مما توقعت. بالطبع، قد يكون هذا نوعًا من الانحياز للبقاء. من مطار أورومتشي إلى الهبوط في ألماتي، ثم الاجتماع في اليوم التالي، قابلت العديد من الصينيين على طول الطريق. بعضهم يعمل في البنية التحتية، وبعضهم في تجارة المعادن والطاقة والموارد، وآخرون في الخدمات اللوجستية عبر الحدود والأعمال التجارية.
تدفقات السلع والأموال والأشخاص بين الصين وآسيا الوسطى أعمق بكثير مما يتخيله العديد من العاملين في مجال المدفوعات المحليين.
1. من Freedom Bank إلى قمة آسيا الوسطى للتكنولوجيا المالية
في صباح اليوم التالي، ذهبت إلى Freedom Bank.
المكتب على الطراز النموذجي للبنوك الرقمية، وذكرني ببنك WeBank. يعمل فريق Freedom Pay في Kaisar Plaza، وبما أن المدير الكبير يحب هاري بوتر، فقد تم تزيين المكتب وفقًا لموضوع هاري بوتر.
استعرضنا بسرعة التعاون التجاري السابق، وناقشنا التغيرات الأخيرة في الصناعة، والاتجاهات المستقبلية المحتملة للقطاع المصرفي والمدفوعات في كازاخستان.
انطباع آخر مباشر من زيارة Freedom هو أن البنوك المحلية لم تعد تنظر إلى تطبيقات الهاتف المحمول على أنها مجرد "قناة مصرفية إلكترونية" تُستخدم فقط للاستعلام عن الرصيد والتحويلات ودفع فواتير بطاقات الائتمان. بدلاً من ذلك، أصبحت تتنافس على الواجهة الأمامية الحقيقية للمستهلك.
Kaspi هو اللاعب الأكثر نجاحًا في هذا النموذج، لكن Freedom والبنوك المحلية الأخرى تتجه أيضًا نحو Banking + Payments + Lifestyle/Commerce. بعبارة أخرى، لا تتنافس البنوك المحلية على الودائع والقروض والبطاقات فقط.
الجميع يتنافس على: من يمكنه السيطرة على التطبيق الذي يفتحه المستخدمون يوميًا. هذه التفاصيل مهمة جدًا في الواقع، وسأشرحها بالتفصيل لاحقًا.
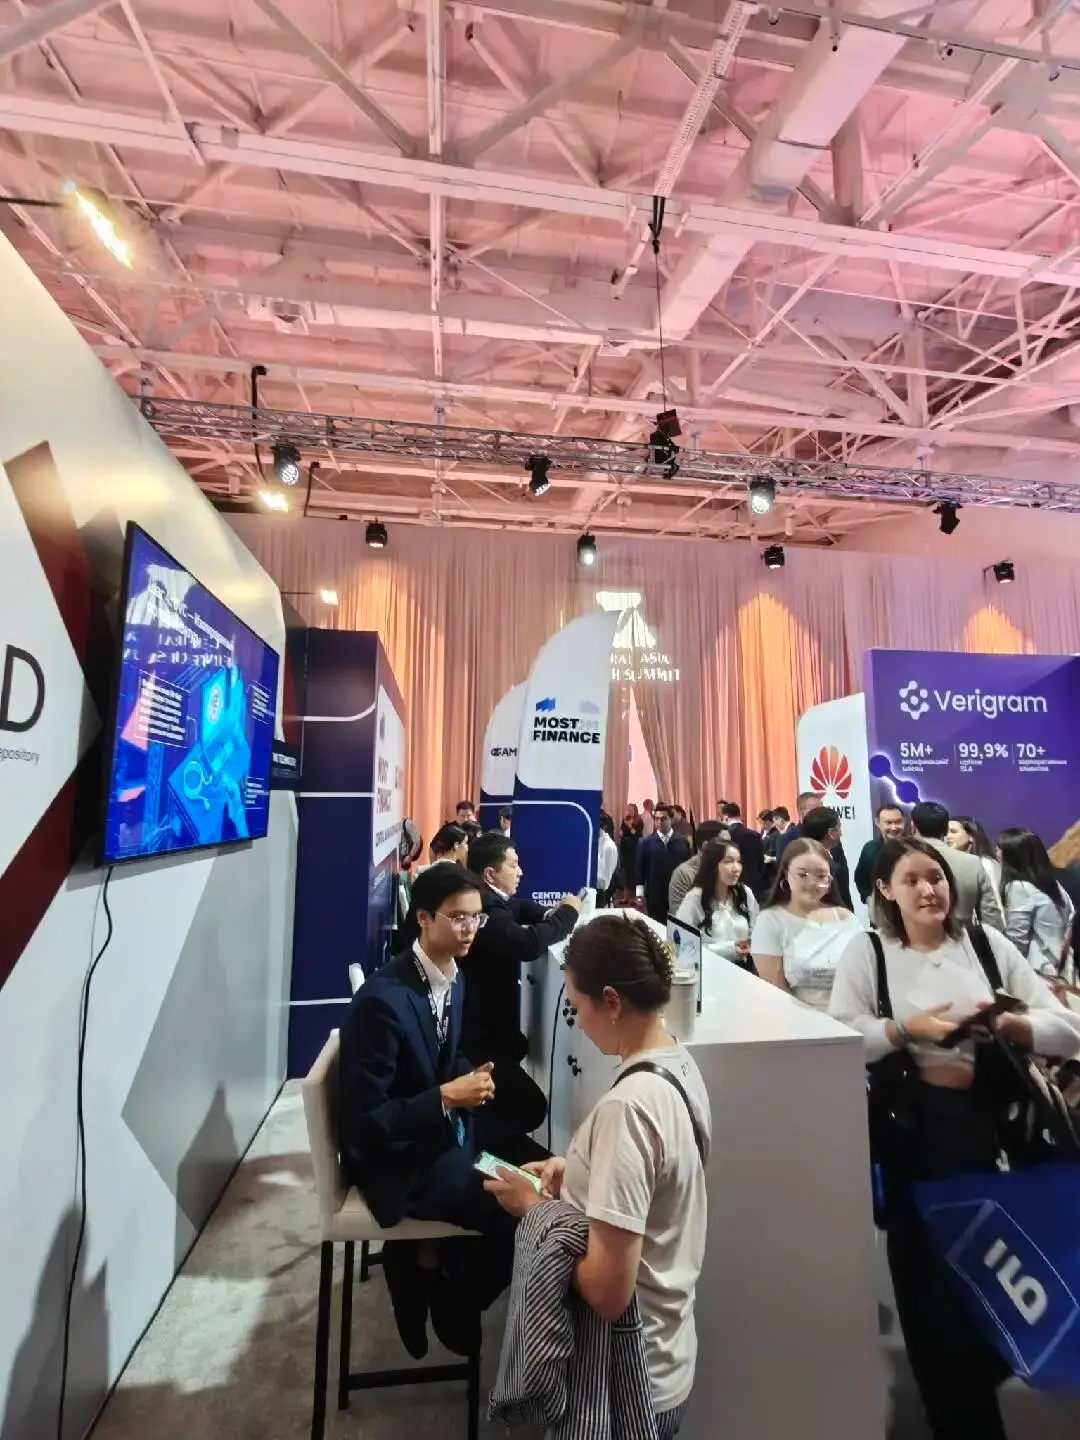
عند الظهر، قمت بجولة سريعة في قمة آسيا الوسطى للتكنولوجيا المالية. كان المكان يشبه معرضًا فنيًا، مع عدد قليل من الأكشاك، معظمها لبورصات محلية وشركات مدفوعات ومؤسسات مالية. كان لدى Visa كشك كبير إلى حد ما، لكن عندما مررت به، بدا أنه لا يوجد الكثير من الأعمال، حيث كان عدد قليل من الأشخاص يجلسون ويلعبون الألعاب.
تحدثت بشكل عشوائي مع بعض المؤسسات في الموقع، وتبادلنا بطاقات العمل، وكانت هناك بالفعل بعض المفاجآت غير المتوقعة. كما قابلت أصدقاء من يونيون باي الدولية، وناقشنا خدمات إصدار البطاقات والتحويلات المالية.
صناعة المدفوعات مثيرة للاهتمام في بعض الأحيان. المشكلات التي تحتاج إلى عشر رسائل بريد إلكتروني لتوضيحها عبر الإنترنت، غالبًا ما يمكن فهمها في محادثة وجهًا لوجه لمدة عشر دقائق، ثم متابعتها لاحقًا.
عند الظهر، تناولت الغداء مع صديق في مكان قريب، وبدأنا في التكهن بما يمكن القيام به في صناعة المدفوعات في السنوات القليلة المقبلة.
2. مناقشات المساء أصبحت بالفعل "موضوعات عام 2026"
في المساء، حضرت فعالية Fintech Network الوحيدة في ألماتي ذلك اليوم.
كانت Fireblocks أحد المنظمين، وتم تقديمي إلى Pave Bank وTether والعديد من مزودي خدمات الدفع المحليين وشركات التكنولوجيا المالية من آسيا الوسطى.
كانت الموضوعات التي تمت مناقشتها "2026" للغاية. كانت جميع الأعمال والتعاونات المحددة تدور حول: العملات المستقرة، والتسوية عبر الحدود، والبنية التحتية المصرفية، والإيداع والسحب، وما الذي سيظهر بعد ذلك في سوق آسيا الوسطى.
بعد انتهاء الحديث، نظرت إلى الساعة ووجدت أنها العاشرة مساءً. فتحت Telegram ووجدت أن العديد من أصدقاء مجتمع آسيا الوسطى الذين تواصلت معهم سابقًا كانوا يرتبون لقاءات شخصية. كان الأمر مرهقًا حقًا.
على الرغم من أن الفعالية تسمى قمة آسيا الوسطى للتكنولوجيا المالية، إلا أنها في الواقع لم تقتصر على دول C5 في آسيا الوسطى. قابلت أيضًا أصدقاء من منطقة القوقاز، مثل جورجيا. من منظور صناعة المدفوعات والتمويل، غالبًا ما يُنظر إلى آسيا الوسطى والقوقاز كمنطقة أكبر.
خلال الأيام القليلة الماضية، اغتنمت الفرصة لتذوق الأطعمة المحلية. لحم الحصان، والخبز المنزلي، والبيرة الطازجة، والشواء الجورجي.
ألماتي حقًا لا تُنسى.
بعد مرور عدة أيام، لم أستخدم النقود إطلاقًا.
بالحديث عن المدفوعات.
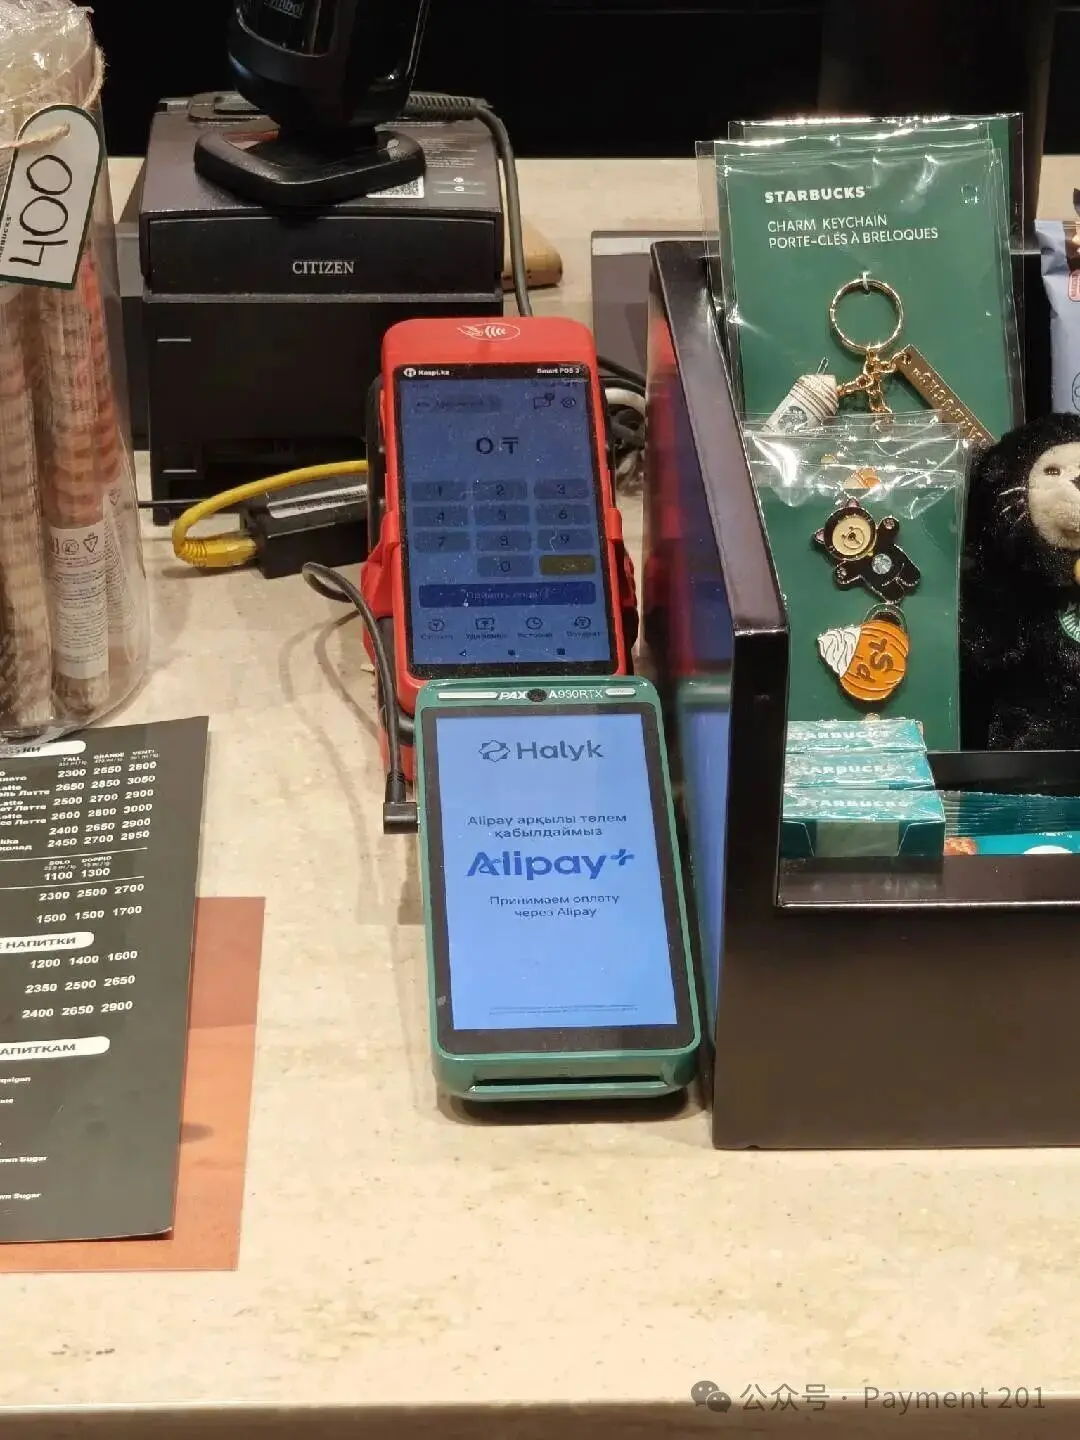
في رحلتي إلى ألماتي، كانت لدي تجربة مباشرة للغاية:
لم أستخدم النقود إطلاقًا.
تناول الطعام، وشرب القهوة، والتسوق في المراكز التجارية، وجميع النفقات اليومية، طالما كان الدفع بالبطاقة ممكنًا، استخدمت بطاقة Visa مباشرة، وفي بعض السيناريوهات استخدمت Alipay+. كانت تجربة الدفع بأكملها أكثر سلاسة بكثير مما تخيلت قبل المغادرة.
قبل المجيء، كانت لدي بعض الصور النمطية: هل ستكون نسبة النقد في ألماتي مرتفعة؟ هل سيكون قبول البطاقات غير كافٍ؟ هل ستكون المحافظ المحلية كثيرة ومشتتة؟
بعد الوصول، على الأقل في المدن الأساسية مثل ألماتي، لم تتحقق هذه المخاوف بشكل أساسي. يمكن للسائحين الأجانب العيش بدون نقود باستخدام Visa + Alipay+ فقط.
في النصف الأول من عام 2026، أكمل سكان كازاخستان حوالي 7.1 مليار معاملة غير نقدية بقيمة إجمالية 92.1 تريليون تينغ، بمتوسط أكثر من 39 مليون معاملة يوميًا.
ومع ذلك، فإن عالم المدفوعات الذي لاحظته كسائح يختلف عن عالم المدفوعات الذي يستخدمه السكان المحليون يوميًا.
ما يراه السائحون هو: Visa / Mastercard / المحافظ الدولية.
ما يعرفه المستهلكون المحليون أكثر هو: Kaspi / تطبيقات البنوك / رمز QR / P2P.
وبالتعمق أكثر، نبدأ في رؤية:
المدفوعات الفورية بين البنوك + رمز QR الموحد.
من هنا، تصبح منظومة المدفوعات في كازاخستان مثيرة للاهتمام للغاية.
هذا ليس سوقًا نموذجيًا تهيمن عليه المحافظ
الجميع على دراية بمسار تطور المدفوعات عبر الهاتف المحمول في الصين خلال العقد الماضي. محافظ الطرف الثالث مثل Alipay وWeChat Pay وضعت نفسها تدريجيًا بين المستهلكين والحسابات المصرفية. الحساب المصرفي
↓
المحفظة
↓
المستهلك / التاجر
لا تزال الحسابات المصرفية في الطبقة السفلية، لكن الواجهة الأمامية للمستهلك أصبحت تحت سيطرة المحافظ.
ومع ذلك، لم تتطور كازاخستان بالكامل على هذا المسار.
قوة مهمة تدفع رقمنة المدفوعات تأتي من البنوك والمنصات المرتبطة بها.
تطبيقات البنوك لم تعد مجرد أدوات لإدارة الحسابات. لقد تحولت مباشرة إلى: تطبيقات خارقة. لذا إذا أردت تصنيف منظومة المدفوعات في كازاخستان، فأنا أميل أكثر إلى تسميتها:
سوق التطبيقات الخارقة التي تقودها البنوك.
Kaspi هو المثال الأكثر نموذجية هنا.
ما غيّره Kaspi حقًا ليس فقط طريقة الدفع.
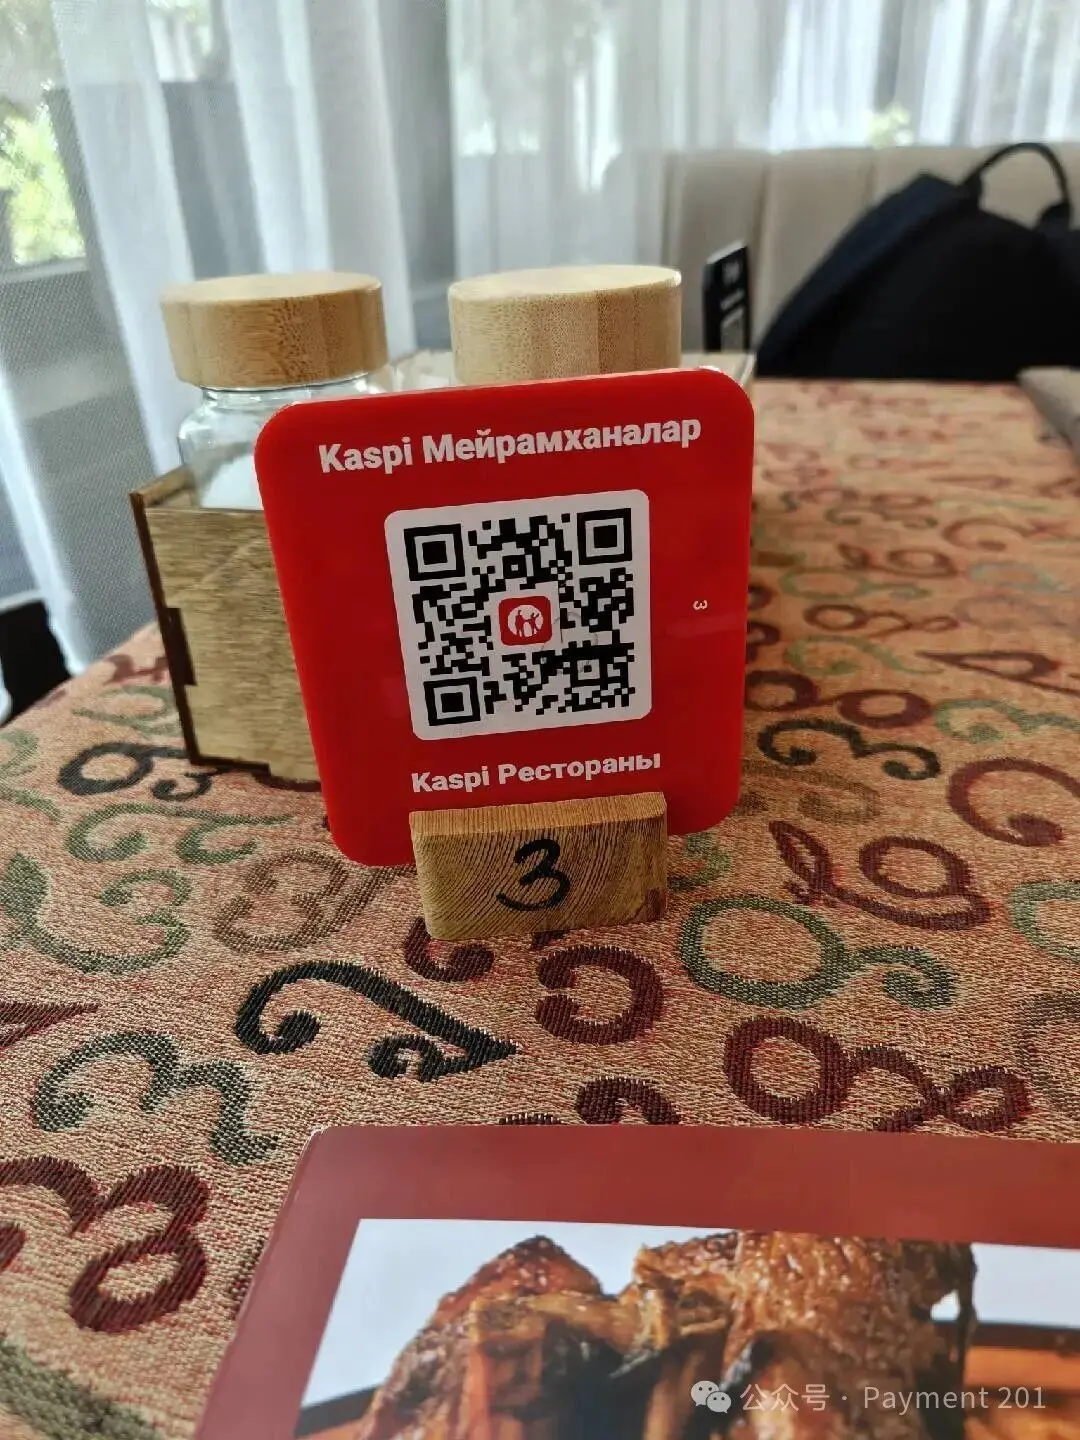
عندما يتعرف الكثيرون على Kaspi لأول مرة، يفهمونه مباشرة على أنه:
"Alipay كازاخستان."
هذا الفهم مريح، لكنه يقلل من شأن Kaspi قليلاً.
Kaspi ليس مجرد محفظة.
على جانب المستهلك، يقدم المدفوعات، P2P، رمز QR، دفع الفواتير، السوق، السفر، والتقسيط؛
على جانب التاجر، يقدم Kaspi Pay، وقبول المدفوعات، ورمز QR، ومدفوعات B2B، وخدمات التجار.
المدفوعات والخدمات المصرفية والتجارة والائتمان كلها مدمجة في نظام بيئي واحد.
لكن مجرد سرد هذه المنتجات لا يفسر لماذا Kaspi قوي.
المهم حقًا هو دولاب الموازنة خلفه:
المستهلك
↓
الدفع
↓
التاجر
↓
السوق
↓
الائتمان / التقسيط
↓
المزيد من GMV
↓
الدفع
يدخل المستهلكون بسبب سهولة الدفع. ويحتاج التجار إلى الدخول لأن المستهلكين جميعهم هنا. كلما زاد عدد التجار، أصبحت شبكة القبول أقوى. السوق يجلب المزيد من المعاملات للتجار. التقسيط والتمويل الاستهلاكي يدفعان الاستهلاك بشكل أكبر.
في النهاية، تتدفق هذه المعاملات مرة أخرى إلى المدفوعات.
لذا فإن الخندق الحقيقي لـ Kaspi لم يكن أبدًا رمز QR.
بل هو: تأثير الشبكة الذي يتكون من: المستهلكين + التجار + المدفوعات + التجارة + الائتمان.
بحلول عام 2025، سيصل المستهلكون النشطون في Kaspi Payments إلى 14.6 مليون، وستصل قيمة المدفوعات السنوية TPV إلى 44.2 تريليون تينغ، مع حوالي 6.72 مليار معاملة دفع؛ وتمثل مدفوعات رمز QR والبطاقات معًا 69% من TPV للمدفوعات.
في دولة يبلغ عدد سكانها 20.6 مليون نسمة فقط، هذه الكثافة مذهلة للغاية.
لكنني أعتقد أن الأهمية الحقيقية لـ Kaspi لا تكمن حتى في هذه الأرقام.
- العلاقة التقليدية بين البنك والمستخدم قد تكون: إيداع الراتب، الادخار، القروض، فتح التطبيق من حين لآخر.
- Kaspi يحول هذه العلاقة إلى: التسوق، تناول الطعام، التحويلات، دفع الفواتير، التقسيط، التسوق...
يحدث كل يوم.
تصبح المدفوعات أهم نقطة دخول عالية التردد في هذه العلاقة.
لذا بمعنى ما، لم يعد Kaspi مجرد تطبيق دفع.
إنه قريب جدًا من:
بنية تحتية خاصة للمدفوعات.
سوق بطاقات مثير للاهتمام: Visa وMastercard وMIR كلها موجودة
نقطة أخرى مثيرة للاهتمام هي أن كازاخستان ليست مجرد سوق Visa / Mastercard.
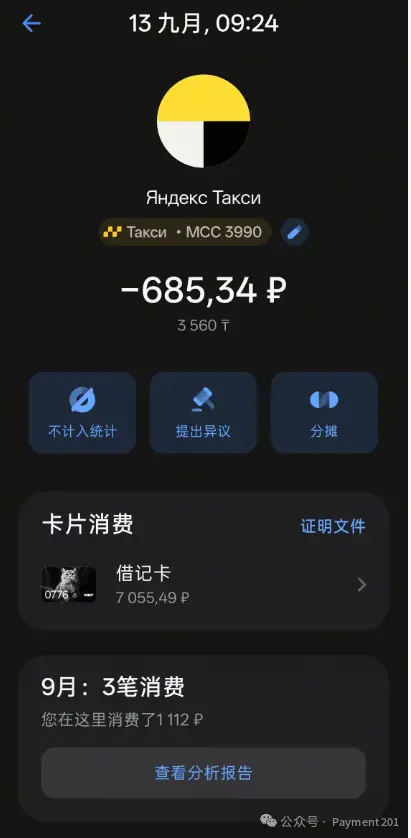
في بعض السيناريوهات، يمكن قبول بطاقات MIR أيضًا.
بالطبع، هذا لا يعني أن MIR قد غطت كازاخستان بالكامل؛ فقبول MIR لا يزال يعتمد بوضوح على مؤسسات قبول المدفوعات وشبكات POS محددة. بعض البنوك وشبكات المحطات الطرفية لا تزال تدعم MIR، بينما أوقف البعض الآخر الدعم.
لكن هذه التفاصيل بالذات هي التي تجعل مدفوعات كازاخستان أكثر إثارة للاهتمام.
في نفس السوق، قد ترى في نفس الوقت: Visa وMastercard وUnionPay وMIR. وفوق ذلك: Kaspi QR / رمز QR البنوك / رمز QR الموحد.
من منظور مسارات الدفع، تشبه كازاخستان في الواقع مفترق طرق لشبكات الدفع.
غربًا، توجد شبكات البطاقات العالمية Visa / Mastercard.
شمالًا، تحتفظ ببعض الروابط مع منظومة المدفوعات الروسية ورابطة الدول المستقلة.
شرقًا، يمكن للسائحين والتجار الصينيين رؤية طرق دفع مثل UnionPay وAlipay+.
وأقوى واجهة دفع للمستهلكين المحليين هي Kaspi وتطبيقات البنوك المختلفة.
لذا يصعب تصنيف مدفوعات كازاخستان ببساطة على أنها: "سوق بطاقات" أو "سوق رمز QR". إنها أشبه بـ: سوق مدفوعات متعدد المسارات.
مسارات دفع من دول مختلفة وعصور مختلفة ومسارات تقنية مختلفة تتعايش هنا.
رمز QR قوي، لكن هذا لا يعني أن "رمز QR قد قضى على البطاقات المصرفية"
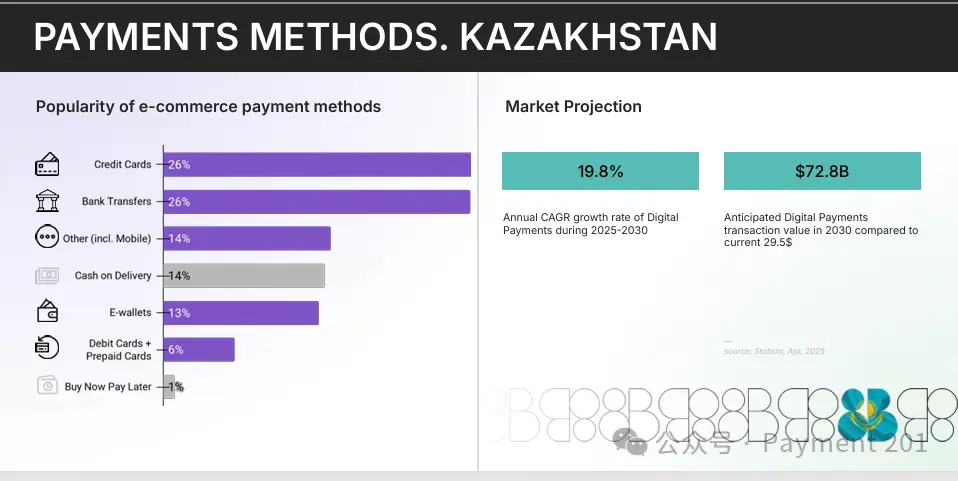
لهذا السبب، أعتقد أننا لا نستطيع وصف كازاخستان بعبارة "رمز QR يحل محل البطاقات".
خلال وجودي هناك، استخدمت Visa في الغالب، واستخدم المستهلكون المحليون رمز QR بكثافة، وقد يستخدم المستخدمون من روسيا MIR في بعض شبكات القبول.
كل هذه يمكن أن تتعايش تمامًا.
لأنه عندما نتحدث عن المدفوعات، نحتاج إلى التمييز بين شيئين: واجهة الدفع ومسار الدفع.
عندما يفتح المستهلك تطبيق البنك ويمسح رمز QR، فهذه واجهة. وعندما أستخدم بطاقة Visa بدون تلامس، فهذه أيضًا واجهة.
بطاقة MIR تكمل المعاملة على أجهزة POS التي تدعمها، وخلفها آلية مقاصة ومعالجة أخرى.
لذا ما يحدث حقًا ليس: مسار واحد يقضي تمامًا على مسار آخر.
بل إن تجربة الدفع الأمامية أصبحت تركز بشكل متزايد على الهاتف المحمول أولاً، بينما أصبحت مسارات الدفع الأساسية أكثر تعددًا في الطبقات.
Visa / Mastercard ستظل موجودة لفترة طويلة في المدفوعات عبر الحدود، ومدفوعات السياح، والتجارة الإلكترونية، وقبول التجار الدوليين.
MIR تعكس الروابط القائمة بين كازاخستان ومنظومة المدفوعات الروسية. Kaspi ورمز QR المحلي يحلان مدفوعات الاستهلاك المحلي عالية التردد. رمز QR الموحد يواصل التقدم نحو قابلية التشغيل البيني.
مسارات مختلفة تحل مشاكل مختلفة.
كلما زاد نجاح Kaspi، أصبح السؤال التالي أكثر وضوحًا
من منظور المستهلك، لا توجد مشكلة تقريبًا في الحلقة المغلقة لـ Kaspi. افتح التطبيق، امسح الرمز، ادفع، انتهى.
المشكلة تكمن في هيكل السوق الكلي.
Kaspi لديه مستهلكوه وتجاره ورمز QR الخاص به وحساباته وشبكة قبول المدفوعات الخاصة به.
البنوك الأخرى أيضًا تطور تطبيقاتها ورمز QR الخاص بها وشبكات التجار الخاصة بها. هذا منطقي لأي بنك.
لأن:
الحلقة المغلقة = خندق.
يمكن للمؤسسات التحكم في تجربة المستخدم والمخاطر والتسعير وتجربة التاجر، وتعزيز كثافة شبكتها باستمرار من خلال الاسترداد النقدي والائتمان والتقسيط والتجارة.
ومع ذلك، بمجرد وجود عدة حلقات مغلقة كبيرة بما يكفي في نفس الوقت، من منظور سوق المدفوعات بأكمله، يتحول الأمر إلى كلمة أخرى:
التجزئة.
لماذا يجب أن يهتم المستهلك بالبنك الذي ينتمي إليه التاجر؟ لماذا يجب على التجار استخدام رموز QR مختلفة لمستهلكي البنوك المختلفة؟ لماذا يجب على كل بنك بناء شبكة قبول خاصة به بشكل متكرر؟
لذلك، أعتقد أن المرحلة السابقة في كازاخستان حلت مشكلة: كيف نتجه نحو مجتمع بدون نقود؟ والآن بدأت في الإجابة على السؤال التالي: كيف نحقق قابلية التشغيل البيني؟
Kaspi يحل مشكلة التبني، ورمز QR الموحد يبدأ في حل مشكلة هيكل السوق
لذا بحلول عام 2026، فإن التغيير الأكثر أهمية في مدفوعات كازاخستان ليس في الواقع Kaspi.
بل هو:
رمز QR الموحد.
في يوليو 2026، ستطلق كازاخستان رسميًا نظام المدفوعات بين البنوك عبر الهاتف المحمول على مستوى البلاد. يتضمن جوهره أمرين: التحويلات بين البنوك عبر رقم الهاتف المحمول، و: مدفوعات رمز QR بين البنوك.
عند الإطلاق، ستنضم جميع البنوك التي تقدم خدمات مصرفية للأفراد عبر تطبيقات الهاتف المحمول.
يمكن للمستهلكين التحويل الفوري من تطبيق بنكهم إلى مستخدمي بنك آخر؛ كما يمكنهم مسح رمز QR الموحد للتاجر لإتمام الدفع عبر البنوك، دون الحاجة إلى أن يكون المشتري والبائع في نفس البنك.
يدعم النظام:
24/7 فوري.
في السابق ربما كان:
مستهلك البنك A
↓
تطبيق البنك A
↓
رمز QR البنك A
↓
تاجر البنك A
الآن يتحول تدريجيًا إلى:
مستهلك البنك A
↓
تطبيق الهاتف المحمول للبنك A
↓
مسار الدفع بين البنوك
↓
تاجر البنك B
بالنسبة للمستهلك العادي، يبدو أن شيئًا واحدًا فقط حدث على السطح:
أصبحت رموز QR قابلة للتشغيل البيني.
لكن العاملين في مجال المدفوعات لا يرون رمز QR فقط.
التغيير الحقيقي هو: العنونة والتوجيه والمقاصة والقبول. من الشبكات الخاصة إلى المسارات القابلة للتشغيل البيني.
يتم تشغيل النظام من قبل شركة المدفوعات الوطنية التابعة للبنك المركزي الكازاخستاني. بعد شهر من الإطلاق، عالج نظام المدفوعات بين البنوك عبر الهاتف المحمول أكثر من 8 ملايين معاملة بقيمة إجمالية 210 مليار تينغ.
لذا أعتقد أنه يمكن تلخيص الأمر في جملة واحدة:
Kaspi يحل مشكلة التبني، ورمز QR الموحد يبدأ في حل مشكلة هيكل السوق.
أثبت Kaspi مدى سرعة الحلقة المغلقة في جذب المستهلكين والتجار إلى المدفوعات عبر الهاتف المحمول.
رمز QR الموحد يحل مشكلة أخرى:
لا يمكن أن يظل السوق مقسمًا دائمًا بواسطة شبكات خاصة فردية.
لماذا لا تزال الدولة تدفع نحو رمز QR الموحد رغم قوة Kaspi؟
هذا السؤال هو في الواقع النقطة الأساسية التي أريد إيصالها في المقال بأكمله. من منظور تجربة المستخدم، Kaspi بالفعل سهل الاستخدام للغاية. المستهلكون لا يشكون يوميًا من أنهم "بحاجة إلى رمز QR وطني موحد". والتجار لديهم حلول قبول ناضجة.
فلماذا الاستمرار في بناء مسارات بين البنوك؟
لأن البنية التحتية للمدفوعات لا تتعلق فقط بحل تجربة المستخدم.
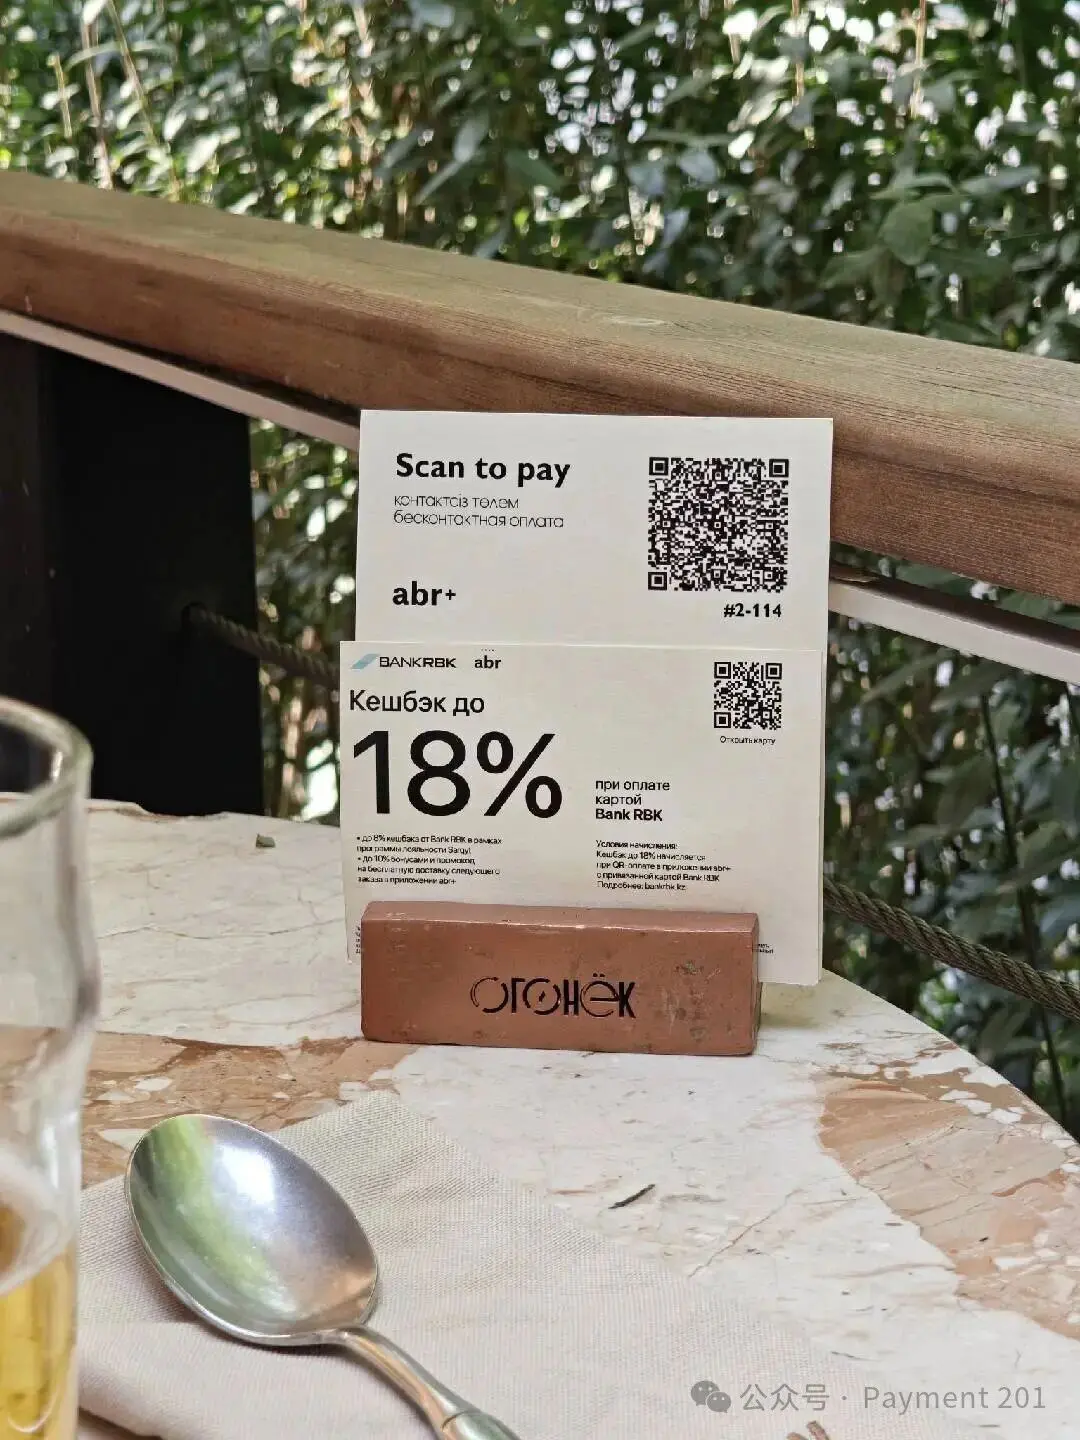
المشكلة الأولى هي: المنافسة.
عندما تمتلك منصة واحدة المستهلكين والتجار والمدفوعات والتجارة والائتمان في نفس الوقت، فإن الوافدين الجدد لا يواجهون مجرد منتج دفع.
بل الشبكة بأكملها. صنع رمز QR أفضل لا معنى له. لأن الناس ليسوا معك. والتجار ليسوا معك أيضًا.
غالبًا ما تكون صناعة المدفوعات هكذا: التكنولوجيا سهلة النسخ، لكن القنوات صعبة النسخ. رمز QR الموحد يفصل بشكل فعال شبكة القبول عن قاعدة المستهلكين لبنك معين. يمكن للبنوك أن تتنافس بشكل أقل على "من لديه المزيد من تجار رمز QR"، وأكثر على: المنتجات، وتجربة المستخدم، والتسعير، والائتمان، والمخاطر، والبيانات، والخدمات.
المشكلة الثانية هي:
كثافة القبول.
شبكة المدفوعات الناضجة حقًا تريد في النهاية تحقيق:
بنك المستهلك ≠ بنك التاجر، دون التأثير على الدفع.
Visa وMastercard وUnionPay كانت تحل هذا النوع من المشاكل بشكل أساسي لعقود.
اليوم، المزيد والمزيد من الدول تدفع نحو المدفوعات الفورية + رمز QR، فقط لإعادة القيام بذلك في عالم A2A.
هذه أيضًا هي العملية من: الشبكات الخاصة إلى: المسارات العامة.
وبالتعمق أكثر، هناك مجموعة كاملة من البنية التحتية المالية على المستوى الوطني
رمز QR الموحد ليس مشروعًا معزولًا.
البنك المركزي الكازاخستاني يدفع حاليًا، في إطار أكبر للبنية التحتية المالية الرقمية الوطنية، نحو المدفوعات بين البنوك عبر الهاتف المحمول، ورمز QR الموحد، والخدمات المصرفية المفتوحة، والتينغ الرقمي، وغيرها.
إذا نظرنا إليها بشكل منفصل: رمز QR، والمدفوعات الفورية، والخدمات المصرفية المفتوحة، والهوية الرقمية، ومكافحة الاحتيال، وCBDC، كل منها موضوع ساخن في أوساط التكنولوجيا المالية في السنوات الأخيرة.
لكن المثير للاهتمام حقًا هو أنها قد تُجمع في النهاية في نفس المجموعة:
الهوية
↓
الحساب المصرفي
↓
واجهات برمجة التطبيقات المفتوحة
↓
مسار الدفع
↓
المقاصة / التسوية
↓
العملة الرقمية
↓
البنية التحتية لإدارة المخاطر
لذا عند النظر إلى مدفوعات كازاخستان اليوم، إذا درسنا فقط: لماذا نجح Kaspi؟
فهذا غير كافٍ إلى حد ما؛ Kaspi هو إجابة مهمة جدًا للمرحلة السابقة، لكن هذا السوق بدأ بالفعل في طرح السؤال التالي.
أنا شخصيًا أستخدم Visa، لكن دخول مزودي خدمات الدفع إلى السوق المحلية أبعد ما يكون عن البساطة.
في هذه الرحلة إلى ألماتي، كانت تجربتي في الدفع كسائح بسيطة للغاية. Visa وAlipay+ كافيان بشكل أساسي.
ومع ذلك: قدرة السائح على الدفع، ودخول التجار / مزودي خدمات الدفع فعليًا إلى هذا السوق، أمران مختلفان تمامًا.
قابلت أيضًا العديد من الصينيين هناك. البنية التحتية، والمعادن، والطاقة، وتجارة الموارد، والخدمات اللوجستية، والأعمال التجارية عبر الحدود.
هذه التدفقات التجارية تصاحبها حتمًا تدفقات مالية متزايدة التعقيد: التحصيل، وصرف العملات، والتسوية، والتحويلات عبر الحدود. بالإضافة إلى ما يهتم به الجميع حاليًا: إيداع وسحب العملات المستقرة.
إذا دخل مزود خدمات دفع عالمي إلى كازاخستان، فغالبًا ما يكون رد الفعل الأول:
"Visa / Mastercard منتشرة محليًا، أليس كافيًا الاتصال بقبول المدفوعات على البطاقات؟"
لكن بمجرد الدخول في مجموعة المدفوعات المحلية، ما يجب التعامل معه هو:
كيان محلي
↓
قبول مدفوعات محلي
↓
Kaspi / رمز QR المحلي
↓
رمز QR الموحد
↓
تحصيل التينغ
↓
التسوية
↓
صرف العملات
↓
التسوية
↓
التحويلات الخارجية
والعديد من تجارك ليس لديهم مشكلة الكيان المحلي.
لذلك، ما يحدث غالبًا هو أنه كلما كانت مجموعة المدفوعات المحلية أكثر نضجًا، زادت حاجة مزودي خدمات الدفع العالميين إلى فهم المحلية. القبول العالمي لا يعني أبدًا مجرد إكمال الاتصال بـ Visa / Mastercard. ما يسمى بالعالمية هو في جوهره مجموعة من المسارات المحلية المتجاورة.
فرصة العملات المستقرة ليست في استخدام السكان المحليين لـ USDT لشراء القهوة.
في تبادلات المساء، تحدث الجميع كثيرًا عن العملات المستقرة.
لكن إذا وضعناها في مجموعة المدفوعات الكازاخستانية بأكملها، فإن فهمي بسيط جدًا في الواقع: أول سيناريو تطبيق للعملات المستقرة ليس بالتأكيد التجزئة. المستهلكون المحليون يفتحون Kaspi أو تطبيق البنك ويمسحون الرمز لإتمام شراء فنجان قهوة. لماذا يجب الدفع بـ USDT أولاً؟ مدفوعات الاستهلاك الأمامية جيدة بما فيه الكفاية بالفعل. العملات المستقرة لا تحتاج إلى حل مشكلة تم حلها بالفعل.
قيمتها الحقيقية قد تكون في الخلفية: B2B عبر الحدود، وإدارة الأموال، وسيولة الدولار، والإيداع والسحب، وتسوية التجار. وكذلك في بعض الممرات التي تكون فيها فعالية تغطية البنوك المراسلة التقليدية ضعيفة.
بعبارة أخرى:
العملات المستقرة هنا أشبه بطبقة سيولة وطبقة تسوية، وليست بديلاً عن مدفوعات الاستهلاك المحلية.
التحصيل في الواجهة الأمامية يمكن أن يستمر: Kaspi / رمز QR البنوك / البطاقات / التينغ. وما يراه التجار يمكن أن يظل تسوية بالعملة المحلية.
لكن في إدارة الأموال اللاحقة، وتحويلات الأموال عبر الحدود، والتحويلات الخارجية، من الممكن تمامًا أن تظهر تدريجيًا تسوية مختلطة بالعملة المحلية + العملات المستقرة.
هذان الأمران لا يتعارضان إطلاقًا. بل أعتقد أن هذه هي القيمة الحقيقية للبنية التحتية للعملات المستقرة في السنوات القليلة المقبلة. ليس في ما يدفع به المستهلك اليوم.
بل في: كيف تتدفق الأموال بعد إتمام الدفع.
المرحلة الأولى لـ Kaspi، والمرحلة الثانية لمسارات الدفع
إذا بسّطنا تطور مدفوعات كازاخستان خلال العقد الماضي، أعتقد أنه يمكن تقسيمها تقريبًا إلى ثلاث مراحل:
بدون نقود
↓
الهاتف المحمول أولاً
↓
قابلية التشغيل البيني
كان لـ Kaspi تأثير كبير على المرحلتين الأوليين.
من خلال التطبيق الخارق الذي تقوده البنوك، جمع المستهلكين والتجار والمدفوعات والتجارة والائتمان معًا. وبالاعتماد على الحلقة المغلقة، زاد من تجربة المستخدم وكثافة الشبكة إلى أقصى حد.
لكن بمجرد أن يصبح السوق رقميًا بدرجة عالية، يظهر السؤال التالي حتمًا:
كيف يمكن للبنوك المختلفة ورموز QR المختلفة وشبكات التجار المختلفة أن تترابط حقًا؟
لذا أعتقد أن أهم متغير في مدفوعات كازاخستان في عام 2026 ليس ظهور محفظة أخرى أو مزود خدمات دفع آخر.
بل هو:
من الحلقة المغلقة → إلى قابلية التشغيل البيني.
المرحلة الأولى كانت قصة التطبيق الخارق.
المرحلة الثانية بدأت تتحول إلى قصة مسارات الدفع.
أخيرًا
بالعودة إلى رحلتي إلى ألماتي.
بعد مرور عدة أيام، لم أستخدم النقود إطلاقًا. بالنسبة للسائحين، أصبحت تجربة الدفع بسيطة للغاية.
لكن المثير للاهتمام حقًا هو أن ما يراه السائحون هو فقط الطبقة العليا من مجموعة المدفوعات بأكملها.
في الطبقة التالية، لدينا: Kaspi / تطبيقات البنوك / رمز QR / P2P.
بالنظر إلى مسار البطاقات، نرى: Visa / Mastercard / UnionPay / قبول جزئي لـ MIR.
وبالتعمق أكثر، نجد: المدفوعات الفورية بين البنوك / رمز QR الموحد.
بالنظر إلى تدفقات رأس المال عبر الحدود، نبدأ في رؤية: سيولة العملات المستقرة / التسوية.
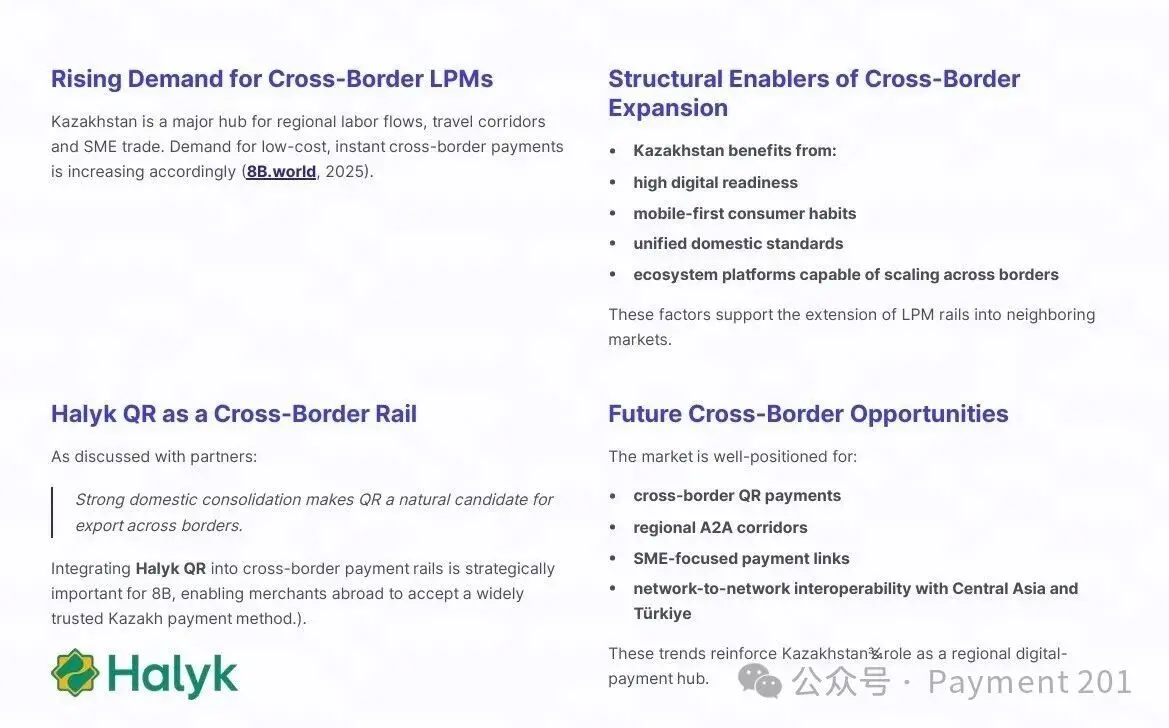
الصورة من 8b.world
البطاقات، والتطبيقات الخارقة، وA2A، والمسارات الوطنية، والعملات المستقرة. عدة مجموعات من البنية التحتية للمدفوعات من مناطق ومراحل مختلفة تمامًا تتجمع معًا في سوق يبلغ عدد سكانه ما يزيد قليلاً عن 20 مليون نسمة.
لذا بعد عودتي هذه المرة، أكبر تغيير في فهمي لكازاخستان ليس:
"المدفوعات هنا أكثر تطورًا مما تخيلت."
بل هو:
لقد بدأت بالفعل في تغيير محور الحديث.
السؤال في الماضي كان:
كيف نجعل السوق ينتقل من النقد إلى المدفوعات الرقمية؟
سؤال اليوم أصبح بشكل متزايد:
عندما تصبح المدفوعات رقمية بدرجة كافية، كيف نحقق قابلية التشغيل البيني حقًا؟
Kaspi حل جزءًا كبيرًا من المشكلة الأولى.
وكازاخستان في عام 2026 بدأت بالفعل في الإجابة على المشكلة التالية.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.