


بعد تباطؤ الذكاء الاصطناعي، هل تتغير منطق الإنفاق الرأسمالي وأسهم التكنولوجيا؟
 Blockbeats
العنوان الأصلي: The bottleneck isn't the model. It never was.
المؤلف الأصلي: Saket Mehrotra, Beta to Alpha
ملاحظة المحرر: مؤخرًا، أعلن جاكوب كوكسون، الذي عمل سابقًا في التدريب المسبق في OpenAI وAnthropic، مغادرته لـAnthropic ودعا علنًا مختبرات الذكاء الاصطناعي الرائدة إلى التنسيق للحد من استمرار تحسين قدرات النماذج. ورد إيفان هوبينجر، رئيس علوم المواءمة في Anthropic، لاحقًا بأنه يتفق مع حكم كوكسون الرئيسي بشأن المخاطر، ويقدر احتمال انقراض البشرية بسبب الذكاء الاصطناعي خلال العقد القادم بأكثر من 10%.
هذا الجدل ينقل "تباطؤ الذكاء الاصطناعي" من قضية أخلاقية إلى أسواق رأس المال: إذا أبطأت المختبرات الرائدة فعلًا تطوير النماذج، فهل سيشهد الإنفاق الرأسمالي على الذكاء الاصطناعي الذي ظل يتصاعد خلال السنوات الماضية نقطة تحول؟ وهل تحتاج أسهم التكنولوجيا التي حصلت على علاوة تقييم بفضل سردية الذكاء الاصطناعي إلى إعادة تسعير؟
يقترح ساكيت ميهروترا، مؤلف Beta to Alpha، في مقاله "The bottleneck isn't the model. It never was." أن مخاوف المختبرات بشأن مخاطر الذكاء الاصطناعي ليست هي نفسها تباطؤ الاستثمار في البنية التحتية. فطالما لا تزال الشركات قلقة من التخلف في السباق، فقد يستمر القلق الأمني في دفع الاستثمار في القدرة الحاسوبية؛ وفي الوقت نفسه، انتقل عنق الزجاجة الصناعي تدريجيًا من وحدات معالجة الرسومات وذاكرة النطاق الترددي العالي والتغليف المتقدم إلى الكهرباء وشبكات الطاقة.
هذا لا يعني أن تباطؤ الذكاء الاصطناعي ليس له أي تأثير على السوق. بشكل أدق، يعتمد التأثير على الطبقة التي يحدث فيها التباطؤ: إذا كان مجرد إطالة اختبارات السلامة وإبطاء إصدار النماذج، فقد لا ينخفض الإنفاق الرأسمالي بالضرورة؛ أما إذا قيدت الحكومات مباشرة مجموعات التدريب أو إمدادات الرقائق أو استهلاك الكهرباء لمراكز البيانات، فقد يتغير إطار الاستثمار بأكمله بشكل جذري.
فيما يلي ترجمة النص الأصلي:
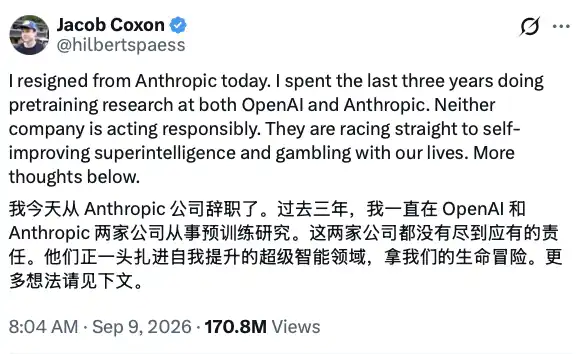
نشر جاكوب كوكسون بيان استقالته على X، داعيًا مختبرات الذكاء الاصطناعي الرائدة إلى التنسيق لإبطاء سباق القدرات
استقالة جاكوب كوكسون تضع مخاطر الذكاء الاصطناعي الرائد في الواجهة مرة أخرى.
يعتقد كوكسون أن OpenAI وAnthropic تتسابقان لتطوير ذكاء فائق قادر على تحسين نفسه، دون اتخاذ تدابير أمان مسؤولة بما فيه الكفاية. هذا ليس صوتًا معزولًا من ناقد خارجي. فقد صرح إيفان هوبينجر، رئيس علوم المواءمة في Anthropic، علنًا لاحقًا بأنه يتفق مع حكم كوكسون الرئيسي، ويقدر احتمال انقراض البشرية بسبب الذكاء الاصطناعي خلال العقد القادم بأكثر من 10%. وقد حظيت هذه التصريحات بتغطية من وسائل إعلام مثل WIRED.
لكن بالنسبة للمستثمرين، قد يكون هناك سؤال أكثر مباشرة: عندما تبدأ المختبرات الرائدة في مناقشة التباطؤ، هل سينخفض الإنفاق الرأسمالي لشركات التكنولوجيا على الذكاء الاصطناعي أيضًا؟
يعتقد ميهروترا أنه، على الأقل في المرحلة الحالية، لا يمكن المساواة بين الاثنين مباشرة. جدل سلامة الذكاء الاصطناعي يحدث على مستوى النماذج وحوكمة المختبرات، بينما انتقلت قيود دورة الإنفاق الرأسمالي الحالية تدريجيًا إلى البنية التحتية المادية مثل الرقائق والتغليف والكهرباء ومراكز البيانات.
كلما زاد الخوف من خسارة السباق، زادت صعوبة تباطؤ المختبرات طوعًا
وفقًا لوصف كوكسون، فإن المختبرات الرائدة ليست غافلة عن المخاطر. المشكلة الحقيقية هي أنه لا يوجد مختبر يرغب في أن يكون أول من يبطئ.
منطق اللعبة هنا هو: إذا اختار مختبر ما التباطؤ، فقد يطور منافسون آخرون أقل وعيًا بالسلامة نماذج أقوى أولًا. بدلًا من السماح لمنافس غير حذر بالسبق، من الأفضل الاستمرار في استثمار الموارد لضمان أن تكون أنت القائد، والسعي للسيطرة على التكنولوجيا بطريقة أكثر أمانًا.
في رأي المؤلف، يصعب تحويل هذا التفكير إلى انكماش في الإنفاق الرأسمالي، بل قد يعزز سباق التسلح. فكلما زاد إيمان المختبرات بأنها تشارك في منافسة تكنولوجية حاسمة، زادت صعوبة خفض مشتريات وحدات معالجة الرسومات ومجموعات التدريب والاستثمار في مراكز البيانات.
لذلك، يمكن أن يتعايش القلق الأمني ونمو الإنفاق الرأسمالي. بل قد يشكل حلقة تعزز نفسها: المختبرات قلقة من التحسن السريع لقدرات الذكاء الاصطناعي، لكنها تستثمر المزيد من الموارد خوفًا من التخلف عن المنافسين، مما يسرع سباق القدرات.
هذا هو تفسير المؤلف لبنية اللعبة الصناعية، وليس نتيجة مؤكدة بخطط الإنفاق الرأسمالي للشركات. للحكم على صحة هذا المنطق، لا يزال يتعين مراقبة ما إذا كانت شركات الحوسبة السحابية الرئيسية ومختبرات الذكاء الاصطناعي ستبدأ في تعديل خطط الشراء والبناء الفعلية.
تباطؤ النماذج لا يعني نهاية دورة البنية التحتية
الحكم الثاني لميهروترا هو أن عنق الزجاجة الأساسي في صناعة الذكاء الاصطناعي قد انتقل عدة مرات، وكل انتقال زاد من كثافة رأس المال.
في البداية، كان ما يقيد تدريب النماذج هو إمدادات وحدات معالجة الرسومات وحصص الرقائق؛ ثم انتقل عنق الزجاجة إلى ذاكرة النطاق الترددي العالي والتغليف المتقدم؛ والآن، أصبحت إمدادات الكهرباء والوصول إلى شبكة الطاقة وبناء مراكز البيانات قيودًا يصعب حلها بسرعة.
يمكن تخفيف قدرة الرقائق والتغليف من خلال توسيع خطوط الإنتاج، لكن مشكلة الكهرباء تتطلب عادة بناء أو إعادة تشغيل مرافق توليد الطاقة، وزيادة قدرة توربينات الغاز والمحولات، وترقية أنظمة النقل والربط بالشبكة. هذه المشاريع أكبر حجمًا من حيث الاستثمار وأطول دورة بناء، ولا يمكن حلها بترقية برمجية واحدة.
لذلك، حتى لو انخفض تواتر إصدار النماذج الرائدة، فإن طلبات الرقائق الموقعة بالفعل واتفاقيات شراء الكهرباء ومشاريع بناء مراكز البيانات قد لا تتوقف فورًا. هناك فارق زمني بين تطوير النماذج وبناء البنية التحتية، وعادة لا يتحول الإنفاق الرأسمالي بالتزامن مع الرأي العام أو إيقاع البحث والتطوير.
في الوقت نفسه، لا يعني التباطؤ بالضرورة انخفاض الطلب على القدرة الحاسوبية بشكل طبيعي. فاختبارات السلامة الأطول وعمليات الاستدلال الأكثر تعقيدًا ونشر النماذج الحالية في سيناريوهات الشركات والمستهلكين قد تستهلك كميات كبيرة من الموارد الحاسوبية.
لذلك يرى المؤلف أن المستثمرين يجب ألا يركزوا فقط على طبقة النماذج الأكثر جدلاً على وسائل التواصل الاجتماعي، بل يجب أن يبحثوا عن عنق الزجاجة الجديد الذي يتشكل خلال الـ18 شهرًا القادمة. وفقًا لهذا الإطار، فإن الموارد النادرة الأكثر جدارة بالاهتمام حاليًا قد تحولت تدريجيًا من "ذكاء النماذج" إلى الكهرباء والبنية التحتية المرتبطة بها.
أسهم التكنولوجيا في الذكاء الاصطناعي قد تتحول من ارتفاع عام إلى تمايز
إذا كان تباطؤ النماذج لا يعني توقف الإنفاق الرأسمالي، فإن تأثيره على أسهم التكنولوجيا لن يكون ببساطة سلبيًا شاملًا، بل من المرجح أن يتجلى في إعادة تسعير سلسلة الصناعة.
أولًا، الشركات التي تعتمد على القفزات المستمرة في النماذج الرائدة وتحقيق الدخل السريع من المنتجات قد تكون أكثر عرضة للتأثر. بمجرد تباطؤ تكرار النماذج، قد تحتاج افتراضات السوق حول نمو الإيرادات وإيقاع التسويق ومضاعفات التقييم إلى تعديل.
ثانيًا، الشركات التي تمتلك وحدات معالجة الرسومات ومعدات الشبكات وإمدادات الطاقة والتبريد وموارد مراكز البيانات، قد لا يتدهور منطق طلباتها بالتزامن. فطالما لا تزال شركات الحوسبة السحابية توسع البنية التحتية، أو يستمر عنق الزجاجة الحاسوبي في الانتقال إلى قطاع الكهرباء، فقد تحافظ الاستثمارات ذات الصلة على زخم قوي.
ثالثًا، يحتاج السوق إلى التمييز بين التدريب والاستدلال. حتى لو نسقت المختبرات للحد من التدريب الرائد فائق الضخامة، فإن طلب الاستدلال على النماذج الحالية ونشر الشركات وانتشار تطبيقات الذكاء الاصطناعي قد يستمر في دفع استهلاك القدرة الحاسوبية. عندها، قد يشهد الإنفاق الرأسمالي تغيرًا هيكليًا بدلًا من انكماش حاد.
هذا يعني أن تباطؤ الذكاء الاصطناعي قد لا يغير أولًا اتجاه نمو صناعة التكنولوجيا بأكملها، بل يغير الوضع الذي تتقاسم فيه أصول مختلفة نفس منطق تقييم الذكاء الاصطناعي. في الماضي، كانت شركات النماذج وشركات الحوسبة السحابية وشركات أشباه الموصلات وموردو البنية التحتية للكهرباء جميعًا يحصلون على علاوة من سردية الذكاء الاصطناعي؛ إذا تباطأ سباق قدرات النماذج، فقد يبدأ السوق في التمييز بشكل أكثر صرامة بين الريادة التكنولوجية والقدرة على التسويق وتحقيق الطلبات.
المتغير الذي يغير منطق الإنفاق الرأسمالي حقًا هو التنظيم
يعتقد ميهروترا أن ما قد يقطع دورة الإنفاق الرأسمالي الحالية للذكاء الاصطناعي حقًا ليس نقصًا آخر في سلسلة التوريد، بل قيود صارمة تفرضها الحكومات من خارج النظام.
نقص وحدات معالجة الرسومات وذاكرة النطاق الترددي العالي والكهرباء والمحولات هو في جوهره عنق زجاجة يمكن تخفيفه بزيادة الاستثمار. قد يؤخر تشغيل مراكز البيانات، لكنه سيوجه رأس المال أيضًا إلى حلقات نادرة جديدة.
أما التنظيم فمختلف. إذا قيدت الحكومات مباشرة شراء الرقائق المتطورة أو حجم مجموعات التدريب أو القدرة الحاسوبية اللازمة لتدريب النماذج أو استهلاك الكهرباء لمراكز البيانات، فسيكون من الصعب على الشركات تجاوز القيود بمجرد زيادة الاستثمار. في هذا السيناريو، قد تواجه توقعات الإنفاق الرأسمالي لشركات الحوسبة السحابية وطلبات البنية التحتية وتقييمات أسهم التكنولوجيا المرتبطة بالذكاء الاصطناعي تخفيضًا في نفس الوقت.
ومع ذلك، يعتبر النص الأصلي هذا الوضع خطرًا ذيليًا منخفض الاحتمال، وليس سيناريو أساسيًا. هذا الحكم يحتاج أيضًا إلى تحقق مستمر، ولا يمكن فهمه على أنه تم استبعاد المخاطر التنظيمية. فمع علنية المخاوف داخل مختبرات الذكاء الاصطناعي، قد يرتفع الضغط السياسي الخارجي.
بعد ذلك، ما يحتاج السوق حقًا إلى مراقبته ليس الشعار العام "تباطؤ الذكاء الاصطناعي"، بل ثلاث إشارات أكثر تحديدًا: هل ستدرج المختبرات الرائدة التباطؤ في خطط البحث والتطوير الرسمية، وهل ستخفض شركات الحوسبة السحابية الرئيسية طلبات مراكز البيانات، وهل سيبدأ التنظيم في المساس مباشرة بالرقائق والقدرة الحاسوبية وإمدادات الطاقة.
استقالة كوكسون تثبت أن جدل السلامة في الذكاء الاصطناعي الرائد قد انتقل من النقد الخارجي إلى داخل المختبرات. لكن من تعبير الباحثين عن المخاوف إلى خفض شركات التكنولوجيا الفعلي للإنفاق الرأسمالي، لا تزال هناك عدة حلقات وسيطة مثل ضغط المنافسة وجمود البناء ونقص البنية التحتية.
تباطؤ الذكاء الاصطناعي قد لا ينهي دورة الإنفاق الرأسمالي فورًا، لكنه قد ينهي المرحلة التي تتقاسم فيها جميع أصول الذكاء الاصطناعي نفس منطق الصعود.
هذا المحتوى لأغراض معلوماتية وتعليمية فقط، ولا يمثل نصيحة استثمارية تتعلق بـ BTCC. تبذل BTCC قصارى جهدها ولكنها لا تضمن صحة أو دقة أو أصالة المحتوى المذكور أعلاه.