VC 資產泡沫史:為什麼每個新幣看上去都要歸零?

作者:0xLouisT
編譯:深潮TechFlow
山寨幣正在持續失血——為什麼? 是因為高FDV,還是cex的上市策略? 難道Binance和Coinbase應該直接用TWAP(時間加權平均價格)將其資金投入到新山寨幣中? 真正的罪魁禍首並不新鮮——這一切都可以追溯到2021年的加密風投泡沫。
在本文中,我將剖析我們如何走到今天這一步。 在接下來的文章中,我會探討這種現像對項目、流動市場的影響,未來可能的趨勢,並為當前環境下創業者提供一些建議。
ICO狂潮(2017-2018)
加密行業本質上是一個高度流動性的行業——項目可以隨時發行代幣,這些代幣可以代表任何事物,不論其處於何種階段。 在2017年之前,大多數交易活動都發生在公開市場,任何人都可以通過中心化交易所直接購買代幣。
然後,ICO(首次代幣發行)泡沫到來了:一個瘋狂投機的時代,很快被騙子所利用。 它的結局和所有泡沫一樣:訴訟、欺詐以及監管打擊。 美國證券交易委員會(SEC)介入,使得ICO幾乎成為非法行為。 為了避免美國的司法系統,創始人不得不尋找其他方式來籌集資金。
風投狂潮(2021-2022)
隨著散戶被迫退出,創始人轉向了機構投資者。 從2018年到2020年,加密風投領域逐漸發展壯大——一些公司是純粹的風投機構,另一些則是對沖基金,將其資產管理規模(AUM)的一小部分分配給風投押注。 在當時,投資山寨幣是一種逆向操作——許多人認為這些代幣最終會歸零。
然後,2021年來了。 牛市讓風投的投資組合(至少在賬面上)迅速飆升。 到4月,許多基金的回報已經達到了20倍甚至100倍。 加密風投突然看起來像是“印鈔機”。 有限合夥人(LPs)蜂擁而至,渴望搭上下一波浪潮。 風投機構紛紛募集新基金,其規模是之前的10倍,甚至100倍,他們確信能夠複製這些驚人的收益。
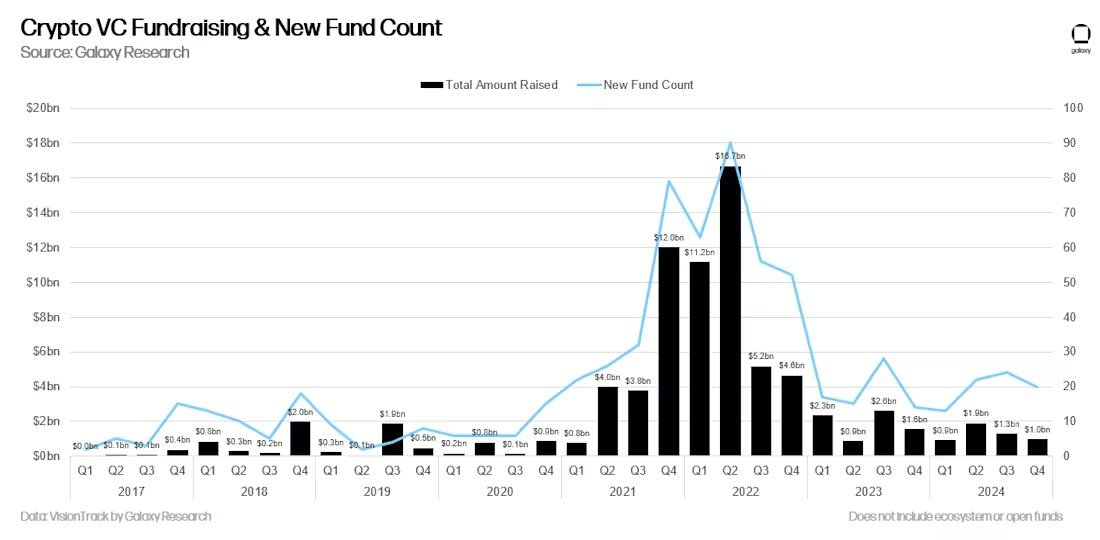
來源:Galaxy Research
此外,還有一些心理學上的原因解釋了為何風投對LPs如此具有吸引力,我在之前的一篇文章中對此進行了詳細分析:加密領域風投多於流動資金的真正原因
宿醉期(2022-2024):加密風投的困境與轉型
然後,2022年接踵而至:Luna崩盤、3AC(三箭資本)破產、FTX倒閉——數十億美元的賬面收益在一夜之間化為烏有。
與普遍的看法相反,大多數風投並未在市場高點套現。 他們和其他人一樣,一同經歷了市場崩潰的下跌過程。 而如今,他們面臨著兩大難題:
失望的有限合夥人(LPs):曾經為100倍回報歡呼的LP們,現在卻要求盡快退出,給基金施加壓力,迫使他們提前降低風險並鎖定收益。
過多的資金:市場上有大量未動用的風投資金(dry powder),但優質項目卻供不應求。 許多基金為了滿足投資門檻並為下一輪融資鋪路,選擇將資金投入經濟上不合理的項目,而不是將資本返還給LPs。
如今,大多數加密風投陷入了困境:無法募集新基金,手中持有的是一堆注定會按照“高FDV歸零”劇本發展的低質量項目。 在LP的壓力下,這些風投從長期願景的支持者轉變為短期退出的追逐者。 他們頻繁拋售由風投支持的大型代幣(如替代L1、L2和基礎設施代幣),而這些代幣的高估值正是他們自己人為推高的。
換句話說,加密風投的激勵機制和時間框架發生了顯著變化:
2020年:風投是逆向思維者,資金短缺,專注於長期發展。
2024年:風投變得擁擠、資金過剩,且更加短視。
我認為,2021-2023年的風投基金表現將大多低於預期。 風投的回報遵循冪律分佈(power-law distribution),少數贏家彌補多數失敗者。 但由於被迫提前拋售,這種模式會被打破,導致整體表現減弱。
如果你想了解更多關於風投回報的平均數據,我之前寫過一篇相關的文章。
不難理解為何越來越多的創始人和社區對風投持懷疑態度。 風投的激勵機制和時間表與創始人的目標不一致,這種錯位正在推動以下趨勢的轉變:
社區驅動的融資:項目更傾向於通過社區力量籌集資金,而非依賴風投。
長期支持的流動資金:相比風投,流動性資金正逐漸成為長期支持代幣的主力。
評估流動性/風投週期
追踪風投資金與流動市場之間的資本流動至關重要。 我使用一個指標來評估風投市場的狀態。 雖然它並不完美,但非常有參考價值。
我假設風投會在三年內線性部署其70%的資金——這似乎是大多數風投的趨勢。
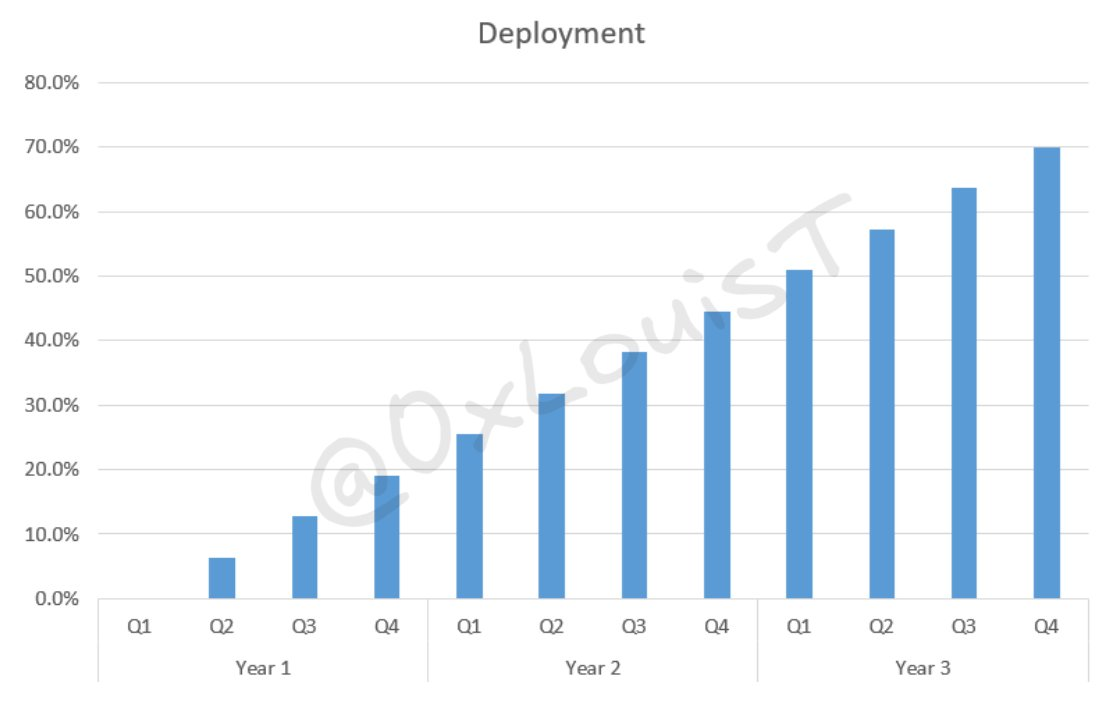
VC 3y線性部署可視化
基於@glxyresearch提供的風投籌資數據,我應用加權總和模型,結合16個季度的部署率來估算系統中剩餘的未動用資金(dry powder)。 在2022年第四季度,約有480億美元的風投資金尚未部署。 然而,隨著新一輪籌資停滯,這一數字至少已經減半,並且仍在繼續下降。
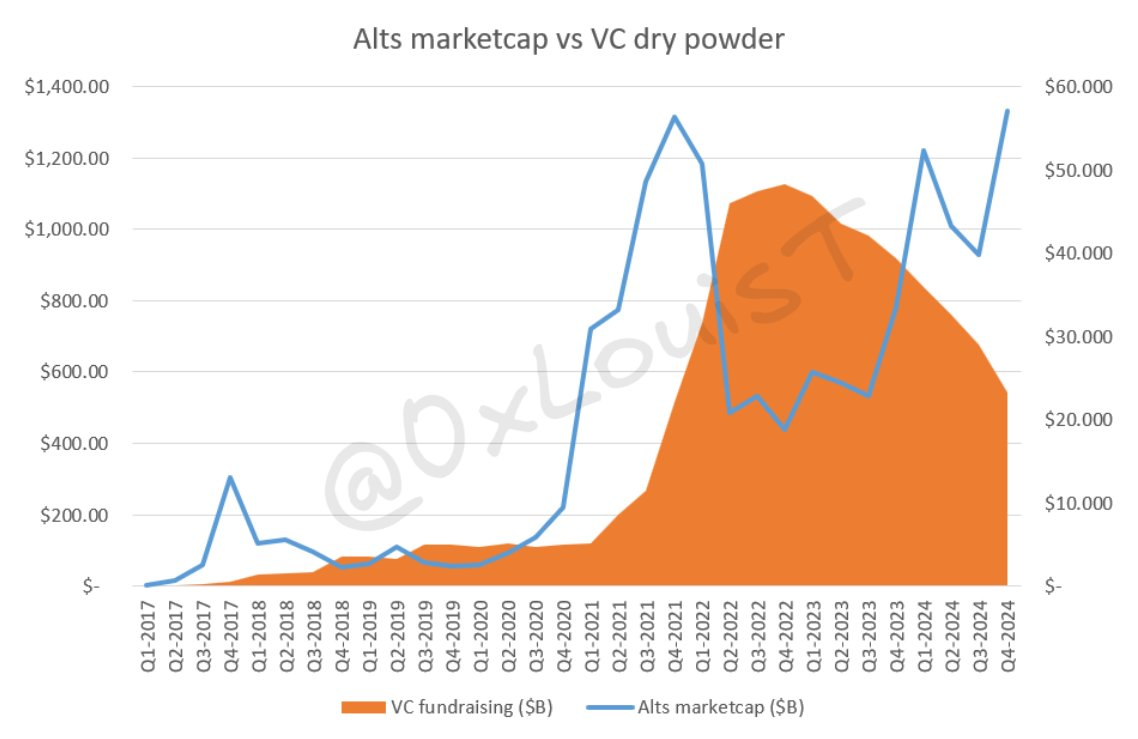
VC未啟動資金可視化圖表
接下來,我將每季度剩餘的風投資金與TOTAL2(加密市場總市值剔除比特幣的部分)進行比較。 由於風投通常投資於山寨幣,TOTAL2是最好的代理指標。 如果風投資金相對於TOTAL2過多,市場將無法吸收未來的代幣生成事件(TGE)。 對這些數據進行歸一化後,可以揭示流動性/風投比率的周期性特徵。
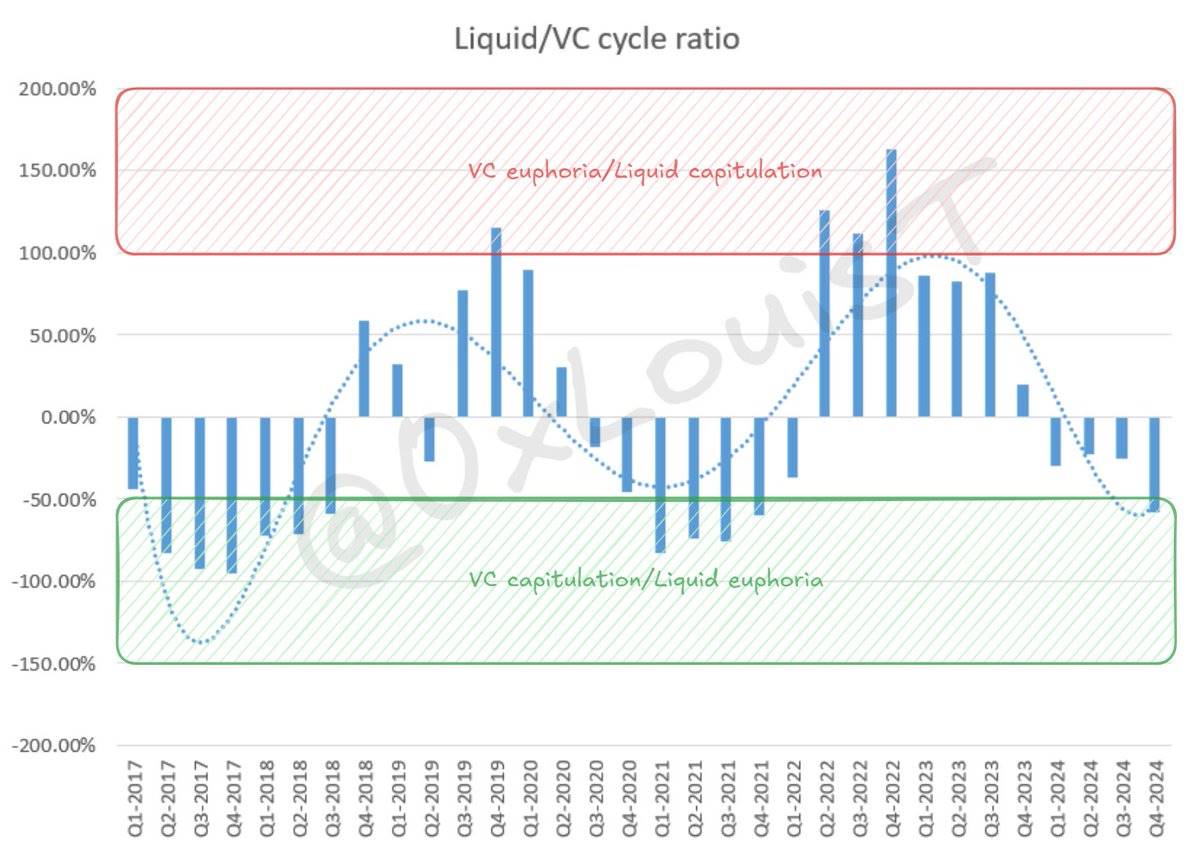
加密風投與流動市場:週期性規律與未來展望
通常,處於“風投狂熱”(VC euphoria)區間時,流動市場的風險調整後回報往往優於風投。 而“風投投降”(VC capitulation)區間則更為複雜——它可能意味著風投正在放棄,也可能表明流動市場出現過熱。
和所有市場一樣,加密風投與流動市場遵循週期性規律。 2021/2022年積累的過剩資本正在迅速消耗殆盡,這使得創始人籌資變得更加困難。 與此同時,資金枯竭的風投機構在交易和條款上變得更加挑剔。
我將在此停筆,而下一篇文章將深入探討這一現像對流動市場的影響。
總結
近年來的風投基金表現低迷,風投機構正轉向短期拋售,以向LPs返還資本。 許多知名的加密風投機構可能無法在未來幾年存活下來。
風投機構與創始人之間的錯位正在推動創始人轉向其他融資渠道。
風投資本的過度供應導致了不合理的資源分配,我將在後續的文章中對此進行詳細分析。
登入回覆
登入分享您的看法評論
相關文章
|Square
下載BTCC APP,您的加密之旅從這啟程
立即行動 掃描 加入我們的 100M+ 用戶行列