Efsanevi yatırımcı Druckenmiller nadir bir 'çıkış' yaptı: Neredeyse tüm hisseleri sattı, bakırı açığa aldı, tek hedefi artık sermayeyi korumak
 Odaily
Orijinal yazar: Long Yue
Orijinal kaynak: Wall Street CN
Efsanevi yatırımcı Stan Druckenmiller, şu anda neredeyse tüm hisse pozisyonlarını kapattığını ve "sermaye koruma moduna" geçtiğini açıkladı; bu, 50 yıllık yatırım kariyerinde nadir görülen gönüllü bir geri çekilme.
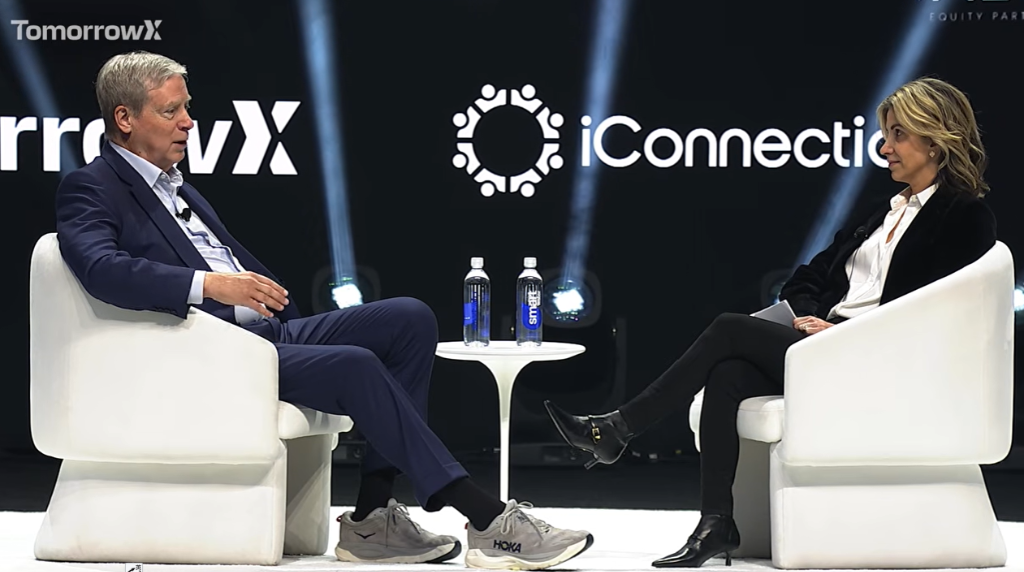
18 Kasım 2026'da Druckenmiller, Austin, Teksas'taki TomorrowX Zirvesi'nde Morgan Stanley Küresel Türev Ürünler Başkanı Iliana Bouzali ile bir söyleşi gerçekleştirdi. Bugünkü makro ortamın bu yılın Ocak ayına kıyasla "tamamen tersine döndüğünü" açıkça belirtti: Fed faiz indiriminden faiz artırımına geçti, emtialar yükselişten düşüşe döndü, kredi spreadleri genişlemeye devam ediyor, piyasa görünürlüğü kariyerinde hiç olmadığı kadar düşük. "Önümüzdeki 12 ayın yönü hakkında bu kadar az fikir sahibi olduğum bir dönem hatırlamıyorum," dedi.
Sadece 9 ay önce, Druckenmiller aynı diyalog çerçevesinde agresif bir şekilde yükselişteydi: hisselerde uzun, bakırda uzun, ABD tahvillerinde kısa, sağlık hizmetlerinde bir atılım üzerine bahis yapıyordu. Şimdi ise bu portföy neredeyse tamamen sıfırlandı. Mevcut pozisyonlarını şöyle tanımladı: hisselerde uzun ve kısa pozisyonlar temelde dengeli, küçük bir dolar pozisyonu var ve bakırda kısa. Genel olarak "sermaye koruma modundayız" (we're in capital preservation).
Telefonunun otomatik yanıtının sadece birkaç kelime olduğu söyleniyor: "Beni arama, oynamıyorum. (Don't talk to me. I'm not playing.)"
Ayrıca, AI alanındaki bir sonraki büyük fırsatın "görev satmak" olduğunu, "hesaplama gücü satmak" olmadığını düşünüyor: En iyi AI laboratuvarları bir kez dünyanın en güçlü zekasına sahip olduklarında, token fiyatlandırma modelini tamamen atlayıp doğrudan siber güvenlik, sağlık gibi dikey sektörlere girerek kendi iş imparatorluklarını kurabilirler.
Ocak ayındaki yükseliş mantığı tamamen çöktü
Druckenmiller'ın bu yılın Ocak ayındaki değerlendirmesi eksiksiz bir makro çerçeveye dayanıyordu: federal fon oranı %3,5, nominal büyüme oranı %6, para politikası aslında aşırı gevşekti; Fed nokta grafiği yıl içinde daha fazla faiz indirimi gösteriyordu; bakır gibi emtialar yeni zirvelere çıkıyordu; piyasa genişliği göstergeleri sürekli yeni zirveler yapıyordu; kredi spreadleri aşırı derecede daralmıştı.
"Aşırı gevşek para politikası koşullarında, 6 ila 12 ay içinde bir resesyon yaşanması bana neredeyse imkansız görünüyordu," dedi. O dönemde AI sermaye harcamalarının hızlanacağını da öngörüyor, hisselerde uzun, bakırda uzun, ABD tahvillerinde kısa pozisyon alıyor ve sağlık sektörünü beğeniyordu.
Ancak yaklaşık bir ay sonra, "ABD tarifeleri" olayı ritmi bozdu. O dönemde panik satışı yaşandığını, ancak hızla geri alım yaptığını ve bu süreçte portföyün doğal bir temizlikten geçtiğini itiraf etti: büyük yükseliş potansiyeli olmayan varlıklar çıkarıldı, AI altyapısıyla ilgili pozisyonların mantığı daha da netleşti.
Bugün, Kasım ayında, başlangıçtaki yükseliş değerlendirmesini destekleyen her koşulu tek tek sıraladı ve hepsinin tersine döndüğünü belirtti: Fed artık faiz indirmiyor, faiz artırıyor; yanında 15 yıl çalışmış bir kişiden bahsetti, bu kişi son 15 yılın sıfır faiz politikasından ve enflasyonun beş yıl üst üste hedefi aşmasından derin rahatsızlık duyuyordu, bu da Fed içindeki politika yöneliminin köklü bir değişim geçirdiğini ima ediyor. Emtialar yeni zirvelerden tepe yapıp geriledi, şu anda bakırda kısa pozisyonda; hisse senedi genişlik göstergesi 14 Ağustos'ta zirve yapmıştı, endeks zirvesi Ekim'de görülmesine rağmen; kredi spreadleri genişlemeye devam ediyor.
"Ne demek istediğimi anlamışsınızdır. Her şey o zamankiyle tamamen ters." dedi.
"Oynamıyorum!" Belirsizlik anında gönüllü geri çekilme
Bu durum karşısında Druckenmiller'ın tercihi çıkmak oldu. Hisse pozisyonları uzun ve kısa dengelendiğinde temelde dengeliydi, küçük bir dolar pozisyonu vardı ve genel olarak beklemedeydi. Bouzali, Zoom görüşmelerinde "otomatik yanıt" düğmesi ayarladığını ve içeriğinin tek bir cümle olduğunu söyleyerek şaka yaptı: "Beni arama, oynamıyorum. (Don't talk to me. I'm not playing.)" Druckenmiller bunu inkar etmedi.
Bu gönüllü geri çekilmenin bir teslimiyet değil, her zamanki risk yönetimi mantığının bir yansıması olduğunu açıkladı. Yatırım çerçevesi emtia, tahvil, hisse senedi ve faiz olmak üzere dört ana varlık sınıfını kapsıyor, bu da onun hiçbir varlık sınıfında sürekli pozisyon tutma zorunluluğu hissetmemesini sağlıyor. "Tahviller ve para birimleri genellikle hisse senedi ayı piyasalarında en büyük hareketleri yapar," dedi, bu da onu hisse senetlerinde hareketsiz kalmaya ve fırsatları diğer makro araçlarda aramaya daha istekli kılıyor.
Ayrıca VaR kullanmadığını, stres testi yapmadığını, risk yönetiminin temel sinyalinin P&L performansının beklentilere uygun olup olmadığı olduğunu itiraf etti. "Piyasa kaosa girdiğinde ve ayı piyasası aşamasına geçtiğinde, tüm korelasyonlar çöker," dedi, "bazı çok yetenekli insanlar bu yıl yazılımda kısa, AI altyapısında uzun pozisyon alırken bunu acı bir şekilde doğruladı."
Ayrıca "galibiyet serileri ve mağlubiyet serileri" konusundaki inancından bahsetti: yatırımdaki durum döngülerinin rastgele dağılımın çok ötesinde olduğuna ve şu anda "sıcak el" mi yoksa "soğuk el" mi olduğunu fark etmenin bu işin en önemli parçalarından biri olduğuna inanıyor.
"İyi durumdayken büyük pozisyonlar alırım; kötü durumdayken sadece küçük bahisler yaparım, ortalama maliyetin toparlanmasını beklerim ve sonra yeniden pozisyon artırıp artırmayacağıma karar veririm." Mevcut durumu bir "mola" olarak nitelendirdi, iki gün de sürebilir, altı ay da.
Kürek satmaktan hizmet satmaya, AI'nın ikinci yarısı mı?
Genel pozisyonlarını daraltmasına rağmen, Druckenmiller'ın AI konusundaki uzun vadeli görüşü sarsılmadı. Bu alandaki inovasyona karşı kısa pozisyon almayacağını açıkça belirtti; bunun bir nedeni de ilgili varlıkların aşırı satılmış ve pozisyonların temizlenmiş olması.
AI'nın bir sonraki aşamasına ilişkin değerlendirmesi "altyapı" değil, "kullanım alanları" üzerine. AI altyapı sektöründe taktiksel ticaret fırsatları olabileceğini, ancak bunun son dört yıldaki gibi ana motor olmayacağını düşünüyor. Asıl fırsatın en iyi AI laboratuvarlarının kendisinde olduğunu düşünüyor.
Mantığı şu: Dünyanın en iyi zekasına sahip laboratuvarların token başına ücretlendirme iş modelinde kalması için bir neden yok. "Dünyanın en güçlü zekasına sahipseniz, token satmak yerine görev satmaya başlayabilirsiniz, kendi işinizi kurabilirsiniz," dedi.
En bariz örnek olarak siber güvenliği gösterdi: "Bu insanlarla siber güvenlikte kim rekabet edebilir? Bu sorunları onlar yarattı, bu yüzden şimdi bizi korumak için ajan sürülerini kullanabilirler." Sağlık hizmetleri de onun radarında.
Bu değerlendirmeyi tek bir cümleyle özetledi: "Görev sat, token satma."
Mali risk ve eğitim endişeleri: Sessizce gelişen yavaş değişkenler
Şu anda hangi önemli trendlerin "sessizce" geliştiği sorulduğunda, Druckenmiller uzun süredir takip ettiği iki yapısal sorunu gündeme getirdi.
Birincisi, ABD'deki K-12 temel eğitiminin sürekli gerilemesi. ABD'nin uzun süredir yurt dışından en iyi yetenekleri çekerek bu açığı kapattığını belirtti: "İddiaya girerim ki en iyi on teknoloji şirketinden sekizi göçmenler tarafından kuruldu veya yönetiliyor." Ancak göçmenlik politikalarının sıkılaşmasının bu telafi mekanizmasını tehdit ettiğinden endişe ediyor ve iki sorunun birleşiminin henüz yeterli politika ilgisi görmediğini düşünüyor.
İkincisi mali sorun. 2011-2012 yıllarında üniversiteleri dolaşarak gençleri nesiller arası mali adaletsizliğe dikkat etmeye ikna etmeye çalıştığını, ancak neredeyse kimsenin ilgilenmediğini söyledi. Eski bir deyişi alıntıladı: "İflas nasıl olur? Önce yavaş yavaş, sonra birdenbire." ABD'nin önümüzdeki 10 yıl içinde büyük olasılıkla bir finansal piyasa krizinin zorladığı bir mali reform yaşayacağını düşünüyor: "Bu, şu ankinden tamamen farklı bir kriz olacak." Aynı zamanda reformun nihayetinde gerçekleşebileceği konusunda temkinli bir iyimserlik taşıdığını belirtti.
10 yıllık öngörüler: Nükleer füzyon, uzay veri merkezleri, kanseri yenmek
Druckenmiller ayrıca her birine makul gördüğü olasılıkları ekleyerek üç adet 10 yıllık öngörüde bulundu:
- Nükleer füzyon: 10 yıl içinde gerçekleşme veya en azından "başarmak üzere olduğumuzu" net görme olasılığı %20.
- Uzay veri merkezleri: Austin'de bunu söylerken "en az %70" olasılık verdi.
- Kanseri yenmek: Sloan Kettering Kanser Merkezi yönetim kurulunda 30 yıl geçirdi, gen dizilemeden immünoterapiye ve AI'ya kadar olan evrimi gördü. "Kanseri yeneceğimizi düşünüyorum. Yönetilebilir bir hastalık haline geleceğini düşünüyorum. 10 yıldan bahsediyorum, 20 yıldan değil."
En iyi yatırımcıları ne yaratır?
Söyleşinin sonunda Druckenmiller, yatırımcı nitelikleri hakkındaki görüşlerini paylaştı. En iyi yatırımcılar ile iyi yatırımcılar arasındaki farkın dört noktada yattığını düşünüyor: bu işe karşı neredeyse patolojik bir tutku, aşırı güçlü bir merak, "patolojik düzeyde" rekabetçilik ve katı bir öz disiplin. "Her alım yaptığınızda karşınızda bir satıcı vardır; eğer inanılmaz bir çalışma disiplininiz yoksa bu sektörde kaybedersiniz," dedi.
Ayrıca yüksek zekalı insanların yaygın tuzağından bahsetti: kendi tezlerini o kadar çok sevmek ki "tüm yumurtaları tek sepete koy ve o sepeti iyi izle" sözünün ikinci yarısını unutmak. "Harika tezleri olabilir, harika bahisler yapabilirler, ama işler değişir ve onlar diğerleri kadar hızlı uyum sağlayamazlar."
Ayrıca en acı dersini anlattı: Ocak 2000'de Nasdaq'ı sattı, ancak zirve gününde geri aldı: "Sanırım zirveyi en fazla bir saat kaçırdım." Bundan ne öğrendiği sorulduğunda cevabı şuydu: "Hiçbir şey öğrenmedim. O zaman yapmamam gerektiğini biliyordum, ama kendimi kontrol edemedim."
Röportajın tamamı aşağıdadır:
Stan Druckenmiller: Neden şimdi "kenarda" | TomorrowX Zirvesi
18 Kasım 2026
Efsanevi yatırımcı ve Duquesne Family Office CEO'su Stan Druckenmiller, Austin'deki TomorrowX Zirvesi ana sahnesinde Morgan Stanley'den Iliana Bouzali ile bir söyleşi gerçekleştirdi.
Stan, 50 yıllık yatırım kariyerinden sonra neden hiç bu kadar az kesinliğe sahip olmadığını ve şu anki odak noktalarını paylaştı: altyapı yerine AI uygulama senaryoları, neden önde gelen laboratuvarların "Token" yerine "görev" satabileceği, AI ajan kümelerinin siber güvenlik savunmasına nasıl yardımcı olabileceği. Ayrıca AI'nın ABD iş tarihindeki en önemli olay olduğunu fark ettiği andan, nükleer füzyondan uzay veri merkezlerine ve on yıl içinde kanseri yenmeye kadar gelecek on yıl için cesur öngörülerinden ve en iyi yatırımcıları iyi yatırımcılardan ayıran temel unsurlardan bahsetti.
Bölüm 1: Gavin Baker AI patlamasını nasıl öngördü
Iliana: Merhaba Stan.
Stan: Merhaba Iliana. Gavin, bize tekrar bir araya gelme fırsatı verdiğin için teşekkürler. Son konuşmamız yaklaşık dokuz ay önceydi.
Başlamadan önce, zamanın kısıtlı olduğunu biliyorum ama Iliana ve Gavin hakkında küçük bir hikaye anlatmak istiyorum. Iliana, Morgan Stanley'de küresel türev ürünlerini yönetiyor. Zoom toplantıları düzenlerdi ve o zamanlar grubumuz "makro efsaneler" olarak anılırdı; bence daha doğru bir adlandırma "makro eskileri" olurdu.
ChatGPT'nin yayınlanmasından yaklaşık bir ay sonra bir Zoom toplantısı yaptık. Sözde "makro efsaneleri" faiz oranları ve diğer konularda ahkam kesiyordu. O sırada hiç görmediğim biri, Gavin, toplantıya katıldı ve şöyle dedi: "Hepiniz kendinizi kandırıyorsunuz. ABD iş tarihindeki en önemli olay yaşanıyor ve siz burada önemsiz şeylerle uğraşıyorsunuz."
Bölüm 2: Ocak ayındaki portföye dönüş
Stan (devam): Gavin, sana teşekkür etmeliyim çünkü her şeyin başladığı nokta buydu; olayı, derinliğini ve genişliğini sen öngördün. Ayrıca Iliana'ya da teşekkür ederim, sen olmasaydın Gavin'i tanıyamazdım. İkinize de teşekkürler.
Iliana: Rica ederim. Ocak ayındaki benzer konuşmamıza döndüm, o zamanlar dinleyici kitlesi daha küçüktü. O zaman ekonomiye iyimser bakıyordun, hisselerde uzundun, hedge olarak tahvillerde kısaydın, bakırda uzundun ve sağlık sektörünün öne çıkacağına inanıyordun. Bu pozisyonların ne kadarını bugün hala taşıyorsun?
Stan: Temelde neredeyse hepsi kapatıldı.
Ocak ayındaki röportaja dönüp baktığımda, özel bir dönemdi. Kariyerimde bazen çok net görürüm, bazen de tamamen yönsüz hissederim. Net gördüğümde büyük pozisyonlar almayı severim; net görmediğimde bazen neredeyse tamamen kenarda dururum.
O zamanlar ekonomi çok güçlüydü. Daha da önemlisi, ileriye dönük olarak federal fon oranı %3,5, nominal büyüme %6 idi, para politikası aşırı gevşekti. Fed nokta grafiğine göre yıl içinde daha fazla faiz indirimi bekleniyordu. Bakır dahil emtialar yeni zirvelere çıkıyordu. Piyasa genişliği göstergeleri ve kullandığım diğer teknik göstergeler de yeni zirveler yapıyordu. Kredi spreadleri çok çok dardı.
Dolayısıyla, aşırı gevşek para politikası koşullarında ekonominin önümüzdeki 6 ila 12 ay içinde resesyona girmesi neredeyse imkansızdı. Ayrıca, önceki sonbaharda Claude Code, içeridekileri AI hızlanması konusunda heyecanlandırmıştı. Sermaye harcamaları konusunda oldukça iyimserdik ve tüm bunlar bizi hisse senetleri ve ekonomi konusunda çok yükselişe geçirmişti.
Ne yazık ki, yaklaşık bir ay sonra sözde bir "ticaret savaşı" patlak verdi. Panikledim ve bazı pozisyonları sattık. Ama sonuçta bu bir lütuf oldu çünkü yeniden alım yaptığımızda (çok hızlı bir şekilde), AI altyapısının tam anlamıyla yükselişe geçtiği her zamankinden daha netti. Bu operasyon aynı zamanda portföyde büyük yükseliş potansiyeli olmayan varlıkları da temizledi.
Bölüm 3: Her şey neden tersine döndü
Stan (devam): Şimdi bugünkü duruma bakalım.
Ekonomi hala güçlü, ancak az önce bahsettiğim diğer tüm unsurlar tamamen tersine döndü. Fed faiz indirmiyor, aksine artırıyor; Fed'de bir politika yönü değişikliği oldu. Yanımda 15 yıl oturmuş birini tanıyorum, son 15 yılın parasal genişlemesinden, açıklarından ve bunların getirdiği her şeyden memnun değil, enflasyonun beş yıl üst üste hedefi aşmasından ise öfkeli.
Dolayısıyla şu anda parasal sıkılaşma döngüsündeyiz. Ocak ayında yeni zirveler yapan emtialar artık tepe yapmış ve düşüşe geçmiş görünüyor; aslında bakırda kısa pozisyon aldık. Röportaj yaptığımızda piyasa genişliği göstergesi yeni zirveler yapıyordu, ancak zirvesi aslında 14 Ağustos'ta görülmüştü, endeks zirvesi Ekim'de olmasına rağmen. Kredi spreadleri genişliyor.
Sanırım anladınız: şimdi her şey o zamankiyle tamamen ters. Bu yüzden ne hisselerde uzunuz ne de kısayız.
Bölüm 4: Kenardayım
Stan (devam): Kısa pozisyon almayı sevdiğimi itiraf ediyorum. Ancak çoğu insanın bu konferansa gelme nedeni olan burada tartışılan teknolojik inovasyona ve tüm gelişmelere karşı kısa pozisyon almaya asla cesaret edemem. Ayrıca, ilgili birçok varlık aşırı satılmış durumda ve pozisyonlar taktiksel olarak zaten çok düşük.
Bu yüzden tercihim her zamanki gibi: kesinlik olmadığında kenara çekilmek. Bu işi, aman tanrım, 50 yıldır yapıyorum. Önümüzdeki 12 ayın yönü hakkında bu kadar az fikre sahip olduğum bir dönem hatırlamıyorum; bu, geçen Ocak'tan tamamen farklı.
Geçen gün Zoom görüşmesinde benimle dalga geçtiğin gibi: "Stan'in artık bir otomatik yanıt düğmesi var, aradığında şunu gösteriyor: 'Kenardayım.'" Otomatik yanıt: Beni arama, oynamıyorum.
Şu anki durumumuz bu. Hala küçük bir dolar pozisyonumuz var, hisse pozisyonları temelde dengeli, ancak içeride bazı uzun-kısa uyumsuzlukları var; birkaç kısa ve uzun pozisyon var, ama temelde piyasadan kaçınıyoruz.
Iliana: Açılışta performansın hakkında bazı övgü dolu sözler söylendi. Hiç para kaybetmediğini mi söylüyorsun? Hiç kayıp yılı olmadı mı?
Stan: Gerçekten olmadı. Ama bu sadece takvim şansı; büyük düşüşler yaşadım, ancak 31 Aralık'tan 31 Aralık'a kadar hiçbir tam yıl kaybı olmadı.
Performansımın temelinde birkaç şey var: Birincisi, dört ana varlık sınıfında işlem yapıyoruz: emtia, tahvil, hisse senedi ve faiz; bu yüzden herhangi bir varlık sınıfında ağır pozisyon alma zorunluluğu hissetmiyoruz.
Iliana: Ve bu tarzı sen başlattın, açıkça yatırım yetkisiyle sınırlı bir yatırımcı değilsin.
Stan: Bu tarzı muhtemelen ben başlattım, ama bunu zorunluluktan yaptım çünkü o zamanlar ne yaptığımı bilmiyordum. Her neyse, tesadüfen, tahviller ve para birimleri genellikle hisse senetleri ayı piyasasındayken en büyük hareketleri yapar. Bu da beni hisse senetlerini geçici olarak bırakmaya daha istekli kılıyor; o varlık sınıfında pozisyon tutmak zorunda değilsin, başka alternatiflerin var ve bu doğal olarak bir disiplin oluşturuyor.
Piyasadan çıktığımız dönemler oldu, hisse senetleri dışındaki diğer makro araçlarda aktif olduğumuz dönemler oldu. Şimdi, hiçbir şey hakkında fazla kesinliğim olmadığı için, büyük ölçüde sermaye koruma aşamasındayız; para kazanmaya değil, para kaybetmemeye çalışıyoruz.
Iliana: Arka planda sohbet ederken, birinin 50 yıllık yatırım tarzını analiz ettiğini söyledin ve bu hepimizi güldürdü. Bunu paylaşabilir misin?
Stan: Dikkatli dinlemedin, çünkü sanırım az önce söylediklerim cevaptı. Duquesne yıllar boyunca "patlama büyümesi" ile para kazandı: birkaç yıl sakin gideriz, %5-8 artarız, sonra aniden üç dört yıl süren bir patlama dönemi gelir, ardından yatay seyir. Ama düşüşlerden kaçındık.
Bunun büyük ölçüde şanslı olmamdan, ekibimde birçok genç insan olmasından ve Gavin'in o telefon görüşmesinin katkısından kaynaklandığını düşünüyorum. Harika bir üç dört yıllık patlama dönemi geçirdik ve bahsettiğim birçok faktörde büyük belirsizlik var, bu yüzden sadece bir mola veriyorum; iki gün de sürebilir, altı ay da, bilmiyorum.
Bölüm 5: Sıcak el ve soğuk el ile risk yönetimi
Iliana: Yani bir "soğuk el" dönemindesin, ne zaman formunu geri kazanacağını nasıl anlarsın?
Stan: "Soğuk el" değilim, "oyun dışı" dönemindeyim. Muhtemelen risk yönetim tarzımdan bahsediyorsun; bu gerçekten biraz farklı. VaR kullanmıyoruz, stres testi yapmıyoruz, bu tür araçların hiçbirini kullanmıyoruz. Hatırlıyorum, Soros için Quantum Fund'ı yönetirken bankalar VaR kullanmadığımız için bize borç vermek istemiyordu, ben de onlara o işe yaramaz VaR modelini verdim.
Her zaman yaptığım şey, çünkü biz çoklu varlık sınıfı yatırımcısıyız, P&L performansıma bakmaktır. Performans beklentilere uymuyorsa, korelasyonlar doğru değilse, pozisyonları azaltmaya başlarım. P&L performansı benim gerçek sinyalimdir. Neden bunun VaR'dan daha iyi olduğunu düşünüyorum? Çünkü piyasa kaosa girdiğinde ve ayı piyasası aşamasına geçtiğinde, tüm bu korelasyonlar çöker. Bu yılın başlarında bazı çok yetenekli insanların yazılımda kısa, AI altyapısında uzun pozisyon alırken bunu acı bir şekilde doğruladığını düşünüyorum; tuhaf şeyler olmaya başlar ve P&L performansınız tüm bunları yakalar.
İşimin en önemli parçalarından birine değindin: "galibiyet serisi etkisine" inanıyorum. Teksas'taki arkadaşlar sporu iyi bilir, beyzboldaki üst üste vuruşlar ve galibiyet serileri gibi, bu fenomen rastgele olasılığın çok ötesindedir. Benim işimde de böyle; bazen çok iyi durumdayım, bazen değilim.
Bölüm 6: Neye bakıyor: AI uygulama senaryoları
Stan (devam): İşimin büyük bir kısmı, şu anda "soğuk el" mi yoksa "sıcak el" mi olduğumu belirlemektir. İyi durumdayken cesurca hamle yaparım; kötü durumdayken küçük oynarım. "Vuruş ortalamam" yükselmeye başlarsa, muhtemelen net görmeye başladığımı düşünürüm ve sonra gücü artırırım.
Iliana: Aslında birkaç tema veya hisse arasından seçim yapmanı isteyeceğim çoktan seçmeli bir soru hazırlamıştım, ama hiçbir şey almak istemiyor gibisin, o yüzden o soruyu atlıyoruz. Benzer bir soru: Henüz büyük ölçekli alım yapmaya hazır olmasan da, hisse senedi piyasasında ilgini çeken, gelecekte pozisyon alabileceğin bir şey var mı?
Stan: Emtiaların seyrini ve henüz bahsetmediğim bir noktayı göz önünde bulundurarak, bir yıl önce döngüsel hisseler savunmacı hisseleri geride bırakıyordu, şimdi ise savunmacı hisseler genel olarak önde; 2027'nin ikinci yarısında ekonominin hayal kırıklığı yaratabileceği konusunda yüksek alarmdayım ve faiz oranları konusunda bazı düşüncelerim var.
Hisse senetleri tarafında, altyapıya değil, AI uygulama senaryolarına bakıyoruz. Altyapı belki iyi bir taktiksel ticaret olabilir; ilgili pozisyonlar büyük ölçüde aşırı satılmış durumda; ancak son dört yılda olduğu gibi "patlama büyümemizi" yönlendiren motor olacağını düşünmüyorum.
Uygulama senaryoları ise en ilginç fırsat olabilir. İronik olarak, en ilginç uygulama senaryosu AI laboratuvarlarının kendisi olabilir. Kişisel görüşüm, uzun süre "Token satışı" işinde kalmayacakları yönünde. Değerlendirmem şu: sürekli model yayınlamayacaklar; dünyanın en iyi zekasına sahipseniz, "Token" yerine "görev" satmaya başlayabilir ve kendi işinizi kurabilirsiniz.
Bu çok fazla hayal gücü gerektirmiyor. Örneğin siber güvenlik: Bu AI laboratuvarlarıyla siber güvenlikte kim rekabet edebilir? Bu sorunları onlar yarattı, bu yüzden şimdi bizi korumak için AI ajan kümelerini gönderme konusunda en yetenekli olanlar da onlar. Ayrıca sağlık hizmetleri ve çeşitli uygulama senaryoları.
Dolayısıyla, hisse senedi piyasasında bir sonraki büyük itici güç varsa, bence orada. Görev sat, Token değil; bu sözü ilk kez burada duydunuz.
Bölüm 7: Sessizce olanlar
Iliana: Peki, biraz farklı bir soruya geçelim, AI'yı beş dakikalığına bir kenara bırakalım. Sosyal medya şu anda olan biteni yakalamada çok iyi, ancak birçok önemli şey sessizce, daha uzun zaman dilimlerinde, yüzeyin altında yavaşça gelişiyor. Dünyada sessizce gerçekleşen ve dikkat etmemiz gereken önemli şeyler neler?
Stan: Sessizce olan ama bence üzücü olan bir şey, bu ülkedeki K-12 temel eğitiminin sürekli gerilemesi. Ve bununla yakından bağlantılı olarak, geçmişte yurt dışından çok sayıda mükemmel yeteneği çekerek bu açığı kapattık. Bir teknoloji konferansında, en iyi on teknoloji şirketini hayal etmek zor; hangileri olduğunu şu an tam hatırlayamıyorum, ama iddiaya girerim ki en az sekizi göçmen kurucular veya yöneticiler tarafından yönetiliyor.
Şu anki endişem, sadece K-12'nin sürekli gerilemesi değil, aynı zamanda kimsenin bununla bağlantılı sorunu eşzamanlı olarak incelememesi: göçmenlik politikalarımız bu yetenek akışını tehdit ediyor. Politikanın sonunda düzeleceği konusunda da iyimserim, ancak bu, işimizden bağımsız olarak üzerinde derinlemesine düşündüğüm bir konu.
Yavaşça gerçekleşen bir diğer şey, bana eski bir deyişi hatırlatıyor: İnsanlar nasıl iflas eder? Yavaş yavaş, sonra birdenbire.
Arka planı bilmeyenler için, 2011-2012 yıllarında üniversiteleri dolaşarak gençleri ikna etmeye çalıştım; onlara benim neslimin refah sistemiyle geleceklerini çaldığını ve açık sorununu çözmemiz gerektiğini söyledim; çünkü demografik tabloya bir bakmak bile 2020 ile 2030 arasında bu saatli bombanın patlayacağını gösteriyordu.
Elbette, rezerv para statüsüne sahip ABD, 2011-2012'de söylediklerime rağmen devam edebildi; ayrıca pandemiye 5 trilyon dolar harcanacağını da öngörmemiştim, sonrasında harcamalar devam etti ve sıfır faiz onlara savurganlığa devam etme cesareti verdi.
Ancak endişem, bir noktada ABD'nin Fransa'nın yolunu izlediğini göreceğiz. Aynı zamanda, o gün gelirse reform yapma kararlılığını göstereceğimiz konusunda iyimserim. Ancak bir makro yatırımcı olarak, bu şu ankinden tamamen farklı bir kriz olacak. Önümüzdeki on yılın bir noktasında, bir finansal piyasa krizinin tetiklediği bir mali reform yaşayacağımıza gerçekten inanıyorum.
Bölüm 8: Zeki insanlar kendilerini nasıl engeller
Iliana: Yaklaşık dokuz ay önce beni etkileyen bir şey söyledin; o röportajı alıntılamayı seviyorum çünkü zamanlaması oldukça iyiydi.
Stan: Kesinlikle iyi olanları seçiyorsun.
Iliana: Evet. Şöyle demiştin: Benim avantajım zeka değil, kararlılıkla harekete geçmek. Karşıt düşüncenin aşırı yüceltildiğini, birçok insanın farklı görünmek uğruna büyük karlardan vazgeçtiğini söyledin. Ayrıca zeki insanların araştırmayı ne zaman bırakacağını bilmeyerek kendilerini nasıl engellediğinden bahsettin. Şimdi bu listeye bir tane daha ekleyelim: Zeki insanlar kendilerini başka nasıl engeller?
Stan: Bence bu sektör entelektüel tevazu gerektirir ve entelektüel tevazu açık fikirlilik gerektirir. Güçlü inançları savunuyorum; Mark Twain'den alıntı yapmıştım: "Tüm yumurtaları tek sepete koy ve o sepeti iyi izle." Ağır konsantre bahisleri onaylıyorum, ancak sorun şu ki birçok yüksek zekalı insan ikinci yarıyı unutuyor: "sepeti iyi izle." Kurdukları yatırım mantığını o kadar çok seviyorlar ki açık fikirliliği kaybediyorlar.
Bölüm 9: En iyi yatırımcıları ayıran temel unsurlar
Stan (devam): Harika bir teziniz olabilir, iyi bir bahis yapabilirsiniz, ama işler değişir ve onlar diğerleri kadar hızlı uyum sağlayamazlar. Nedenini tam olarak bilmiyorum, ama yüksek zeka genellikle düşünce katılığına yol açar; her zaman değil, ama çoğu zaman.
Iliana: Bu başka bir şeyle yakından bağlantılı: bazı mükemmel yatırımcılarla tanıştın ve onlara mentorluk yaptın. İyi yatırımcıları en iyi yatırımcılardan ayıran temel unsurlar nelerdir?
Stan: Bu sektöre karşı neredeyse fanatik bir tutkuya sahip olmalılar, güçlü bir merak duygusunu korumalılar. Neredeyse patolojik düzeyde güçlü bir rekabet bilincine sahip olmalılar; kazanma arzusu ve kaybetme korkusu normalin ötesine geçmiş olmalı, iş-yaşam dengesi diye bir şey yok. Ama her alım yaptığınızda karşınızda bir satıcı vardır. Eğer aşırı güçlü bir çalışma disiplininiz yoksa bu sektörde kaybedersiniz.
Dördüncüsü, belki de aynı derecede önemli: hepsi son derece disiplinlidir. Herkesin disiplin yöntemi çok farklı olabilir, benimkinden tamamen farklı olabilir, ancak hangi disiplin olursa olsun ona sadık kalırlar. Bu dört noktayı bir araya getirdiğimde sorunuzu yanıtladığını düşünüyorum.
Bölüm 10: Stan nasıl karar verir
Iliana: Dinleyicilerimiz seninle bir ay çalışsa, ki bu garip olurdu, karar verme tarzınla ilgili en çok neye şaşırırlardı?
Stan: Şirketimizin "önce yatırım, sonra araştırma" dediği şey. Bir fikir duyarım veya bir teknik analist olarak hoşuma giden bir grafik görürüm, hikaye mantıklı gelir veya hikayeyi anlatan kişi bu alanda yıllardır çalışmıştır ve gerçek tutkusunu hissedebilirim; o zaman bir pozisyon açarım, devasa değil ama yanılırsam canımı yakacak kadar büyük. Bu noktada, geleneksel bir yatırımcının harekete geçmeden önce talep ettiği bilginin yalnızca %15'ine sahibimdir.
Sonra bu fikri araştırma ekibine veririm, iki üç hafta derinlemesine incelerler ve ardından pozisyonu artırmaya veya kapatmaya karar veririm. Yani operasyonlarımda çok fazla sezgisel bahis var, satın alma yetkinliğim olmayan şeyler de olabilir; ancak uzun vadede bu yöntem benim için işe yaradı.
Bölüm 11: Önümüzdeki on yıl için öngörüler
Iliana: Arka planda tarih, psikoloji, piyasalar ve çeşitli cesur varsayımlar hakkında çok konuştuk. Seyircileri de bu sohbete dahil etmek istiyorum: Bana önümüzdeki on yıl için kulağa pek olası gelmeyen ama sessizce %20 olasılık vereceğin bir veya iki öngörü söyle.
Stan: Birincisi, nükleer füzyonu başaracağımıza veya en azından nükleer füzyonun yaklaştığını net bir şekilde göreceğimize dair %20 olasılık olduğunu düşünüyorum.
İkincisi, Austin'deyim, bu yüzden uzay veri merkezleri kuracağımıza dair en az %70 hatta daha yüksek bir olasılık olduğunu söyleyeceğim.
Üçüncüsü, Sloan-Kettering Kanser Merkezi yönetim kurulunda 30 yıldır görev yapıyorum. İlk on yıl temelde yerinde saydı, ancak sonra gen dizileme geldi, kanserin bireyselleştirilmiş bir hastalık olduğunu anladık, sonra gen mutasyonu araştırmaları, immünoterapi ve şimdi AI geldi.
Kanseri yeneceğimizi düşünüyorum. Yönetilebilir bir kronik hastalık haline geleceğini düşünüyorum; ve 10 yıldan bahsediyorum, 20 yıldan değil.
[Alkış]
Bölüm 12: Boşluk doldurma
Iliana: Harika. Sahneden indirilmeden önce bu bölümü bitirelim, bir boşluk doldurma yapalım. O korkunç kırmızı ışıklar...
Stan: Biliyorum, sanırım biri bizi doğrudan sahneden indirecek, ama bu soruyu bitirmek istiyorum.
Iliana: Tamam, boşluk doldurmaya başlayalım. Bir insanı tanıdıktan sonraki ilk 15 dakika...
Stan: Onun bir dolandırıcı olup olmadığını anlayabilirim.
Iliana: Bana en çok para kazandıran kişisel özellik...
Stan: Açık fikirlilik.
Iliana: Ve iş-yaşam dengesi.
Stan: [Güler] Bana en çok para kaybettiren kişisel özellik...
Birkaç kez kendi disiplinimi bozdum. Duygusal olarak kontrolden çıktım, yapmamam gerektiğini bildiğim şeyler yaptım; bu yaklaşık 26 yıl önceydi ama dün gibi hatırlıyorum. Ocak 2000'de Nasdaq'ta kısa pozisyon aldım, sonra tarihi zirvenin olduğu gün geri aldım. Sanırım zirveyi en fazla bir saat kaçırdım. Çünkü en şiddetli FOMO'ya sahiptim. Biri bana bundan ne öğrendiğimi sordu, ben de "Hiçbir şey öğrenmedim. O zaman yapmamam gerektiğini biliyordum, ama kendimi kontrol edemedim" dedim.
Iliana: Hala PTSD'n var. En çok katıldığım AI düşüş tezi...
Stan: Siyasi faktörler ve finansman endişeleri; ikisi de endişe verici.
Iliana: Seninle aynı sahnede olmak bir onurdu, Gavin, bize tekrar bu fırsatı verdiğin için teşekkürler. Stan, daha da önemlisi, dostluğun için teşekkürler.
Stan: Teşekkürler Iliana. Buradaki herkese teşekkürler.
Bu içerik yalnızca bilgilendirme ve eğitim amaçlıdır ve BTCC ile ilgili yatırım tavsiyesi teşkil etmez. BTCC yukarıdaki içeriğin doğruluğunu, kesinliğini veya özgünlüğünü garanti etmek için elinden geleni yapmaktadır ancak bu konuda garanti veremez.