Uygulamalar Yaygınlaşıyor, Servet Buharlaşıyor: Üç Finansal Tablo Kripto Sektörünün Acısının Kökenini Açıklıyor
 Odaily
Orijinal yazar: Felipe Montealegre
Orijinal çeviri: AididiaoJP, Foresight News
Kripto sektörü açıkça uygulamaya geçiyor, ancak kimse mutlu değil.
Birkaç yıl önce, sabit coinler ve tokenize fonlar uzak birer hayaldi. Tahmin piyasaları, borç verme protokolleri ve otomatik piyasa yapıcılar (AMM) o zamanlar sadece teknik dokümanlardaki kavramlardı. Şimdi, ABD Hazine Bakanı Bessent sabit coinlerin kısa vadede 2 trilyon dolara ulaşacağını söylüyor; BlackRock CEO'su Larry Fink tüm varlıkların tokenize edileceğini belirtiyor; Hyperliquid ise New York Borsası'nın ana şirketi ICE ile iş birliği yaparak zincir üstü sürekli sözleşmeleri ABD sermaye piyasalarına taşıyor.
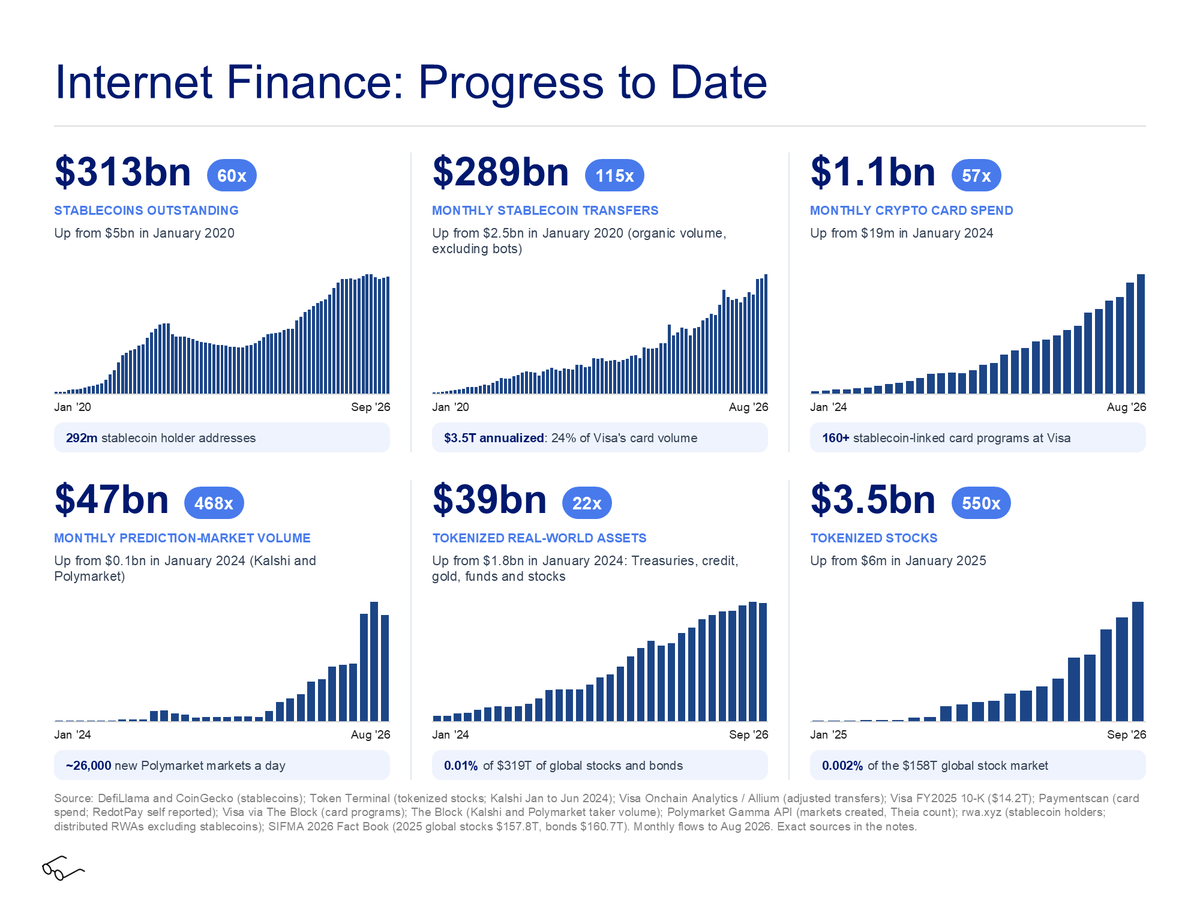
Eğer o yıllarda kriptonun küresel finans piyasalarını değiştireceğini düşündüyseniz, haklıydınız. Peki neden hâlâ bu kadar acı çekiyoruz?
1. Kripto Gerçekten Uygulamaya Geçiyor
Sektöre ilk girdiğimde şu tavsiyeyi duymuştum: En son fonundan bile performans payı (carry) alamayan bir şirkete gitme. Sorun maaşın ödenememesi değil, şirket kültürünün insanı mutsuz etmesidir. İnsanlar ancak çok çalışıp para kazanabildiklerinde mutlu olurlar.
Bu mantık sektör için de geçerli. Kripto sektörünün durumunu net görmek için onu üç finansal tabloya indirgeyebiliriz: gelir tablosu, nakit akış tablosu ve bilanço.
2. Gelir Tablosu: Gelir Yeterince Büyük Değil
Önce sadece gelire bakalım. Bu sektördeki maliyetlerin çoğu sonuçta çalışanlara gider: mühendisler, iş geliştirme, doğrulayıcılar, denetçiler vb.
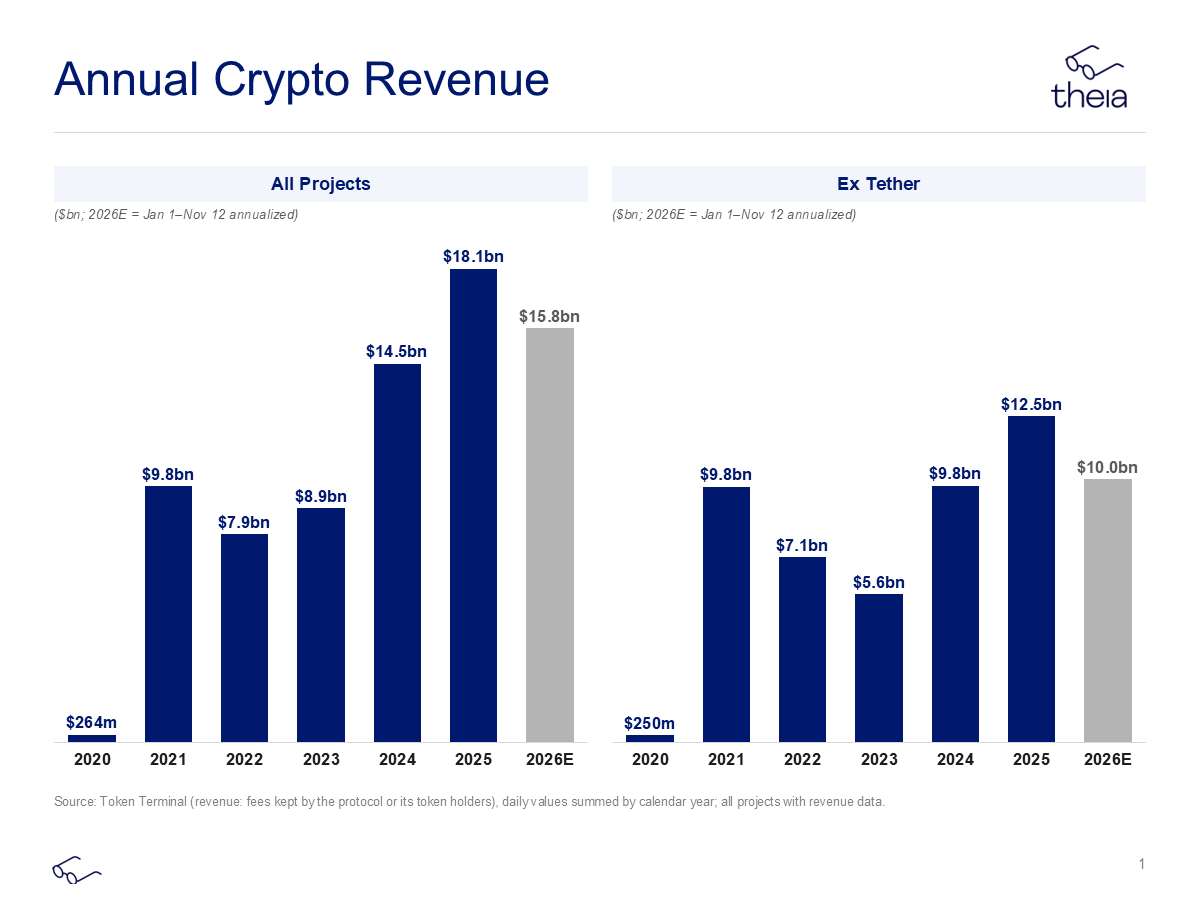
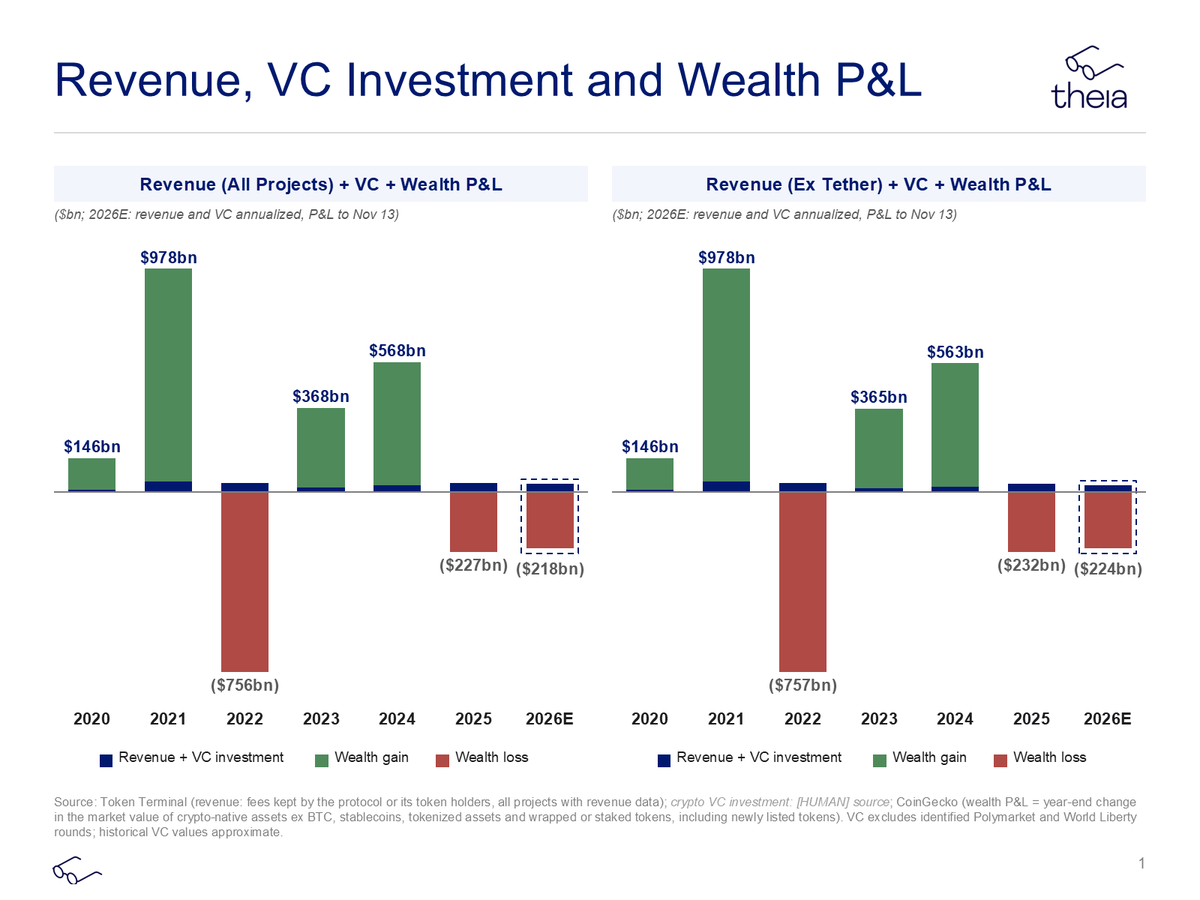
Gelir fena değil: 2021'den bu yana yaklaşık 8 milyar dolar arttı; ancak Tether hariç tutulursa yaklaşık 3 milyar dolar azaldı.
3. Nakit Akış Tablosu: VC Parası Çekiliyor
Nakit akış tablosunda üç kalem vardır: işletme nakit akışı, yatırım nakit akışı ve finansman nakit akışı.
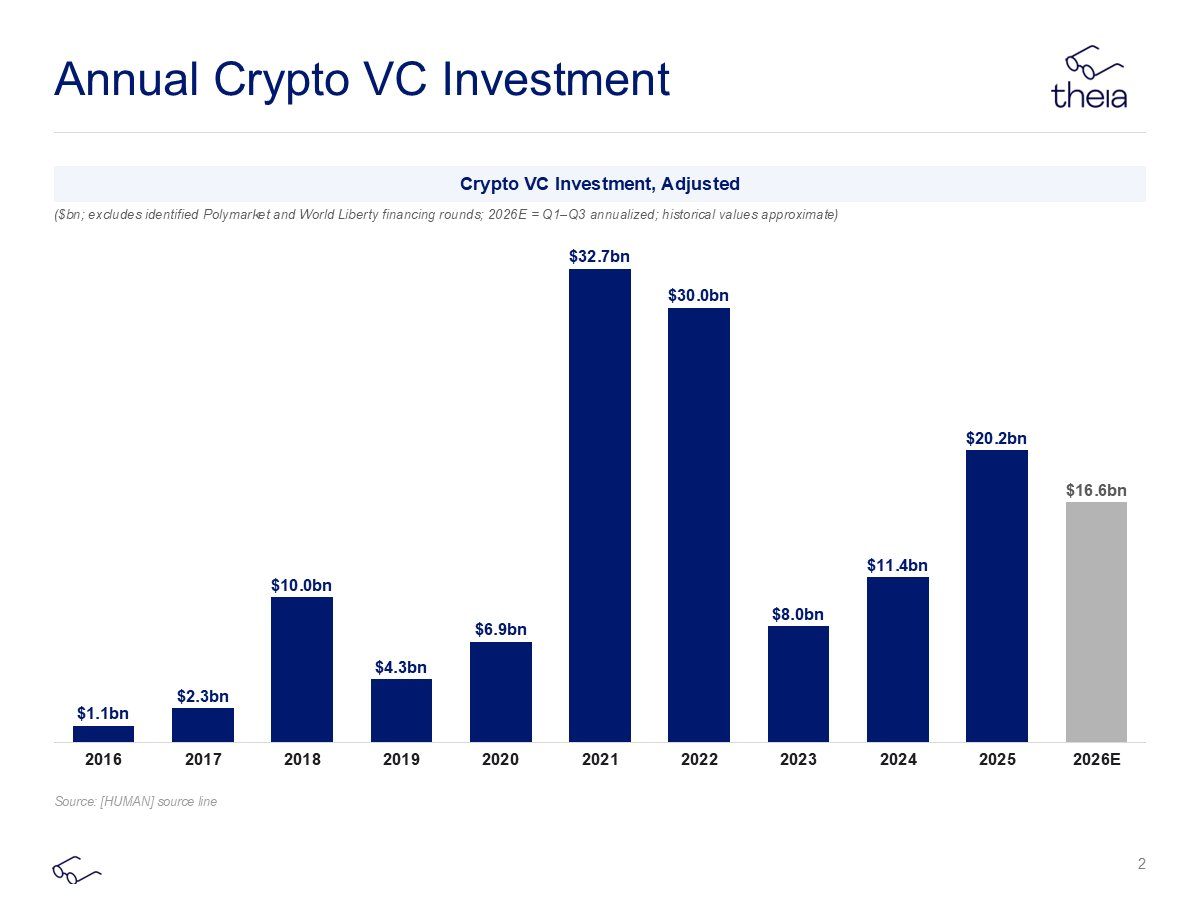
İşletme nakit akışı için yukarıdaki geliri yaklaşık bir gösterge olarak kullanabiliriz. Kripto sektöründe sermaye harcamaları çok azdır, bu yüzden yatırım nakit akışının etkisi küçüktür. Asıl kritik olan finansman nakit akışıdır: Geçmişte bu sektördeki çoğu kişinin maaşı ve ofis kirası, VC'lerin yatırdığı parayla ödeniyordu.
Gelir ile VC yatırımlarını topladığımızda, sektöre giren ve maaşlar, ofis kiraları, denetim ücretleri, danışmanlık ücretleri, işe alım ücretleri ve doğrulayıcı ücretleri için kullanılan parayı buluruz. Geriye kalan ise yatırımcıların kârıdır; yatırımcılar da LP'lere dağıtım yapmak zorundadır ki yeniden fon toplayabilsinler.
Sorun şu ki, 2021 ve 2022'ye kıyasla sektöre giren nakit yaklaşık 15 milyar dolar azaldı. Tether'i hariç tutuyoruz çünkü nakit akışı aşırı yoğunlaşmış durumda. Bu para birçok maaşı ödeyebilir, ancak kripto piyasasındaki mevcut çöküşü açıklamaya yetmez.
4. Asıl Sorun Bilançoda
Kök neden bilançoda.
Bu yıl sektöre yaklaşık 26,6 milyar dolar nakit girdi; ancak geçen Ekim'den bu yana yalnızca Ethereum ve Solana'nın piyasa değeri toplamda yaklaşık 350 milyar dolar buharlaştı. Dikkat edin, bu defter değeri kaybıdır, nakit çıkışı değil.
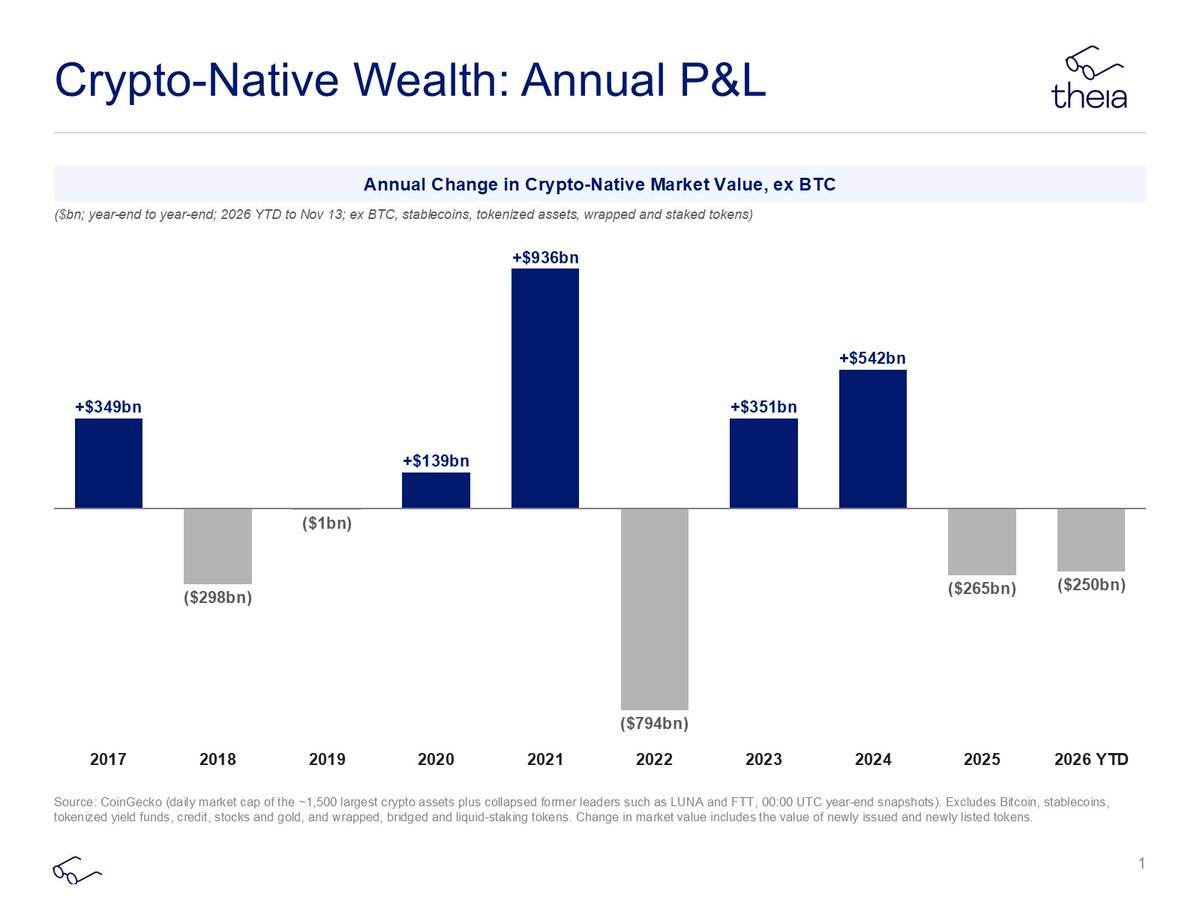
Kripto sektörü çok özeldir: varlık değerleri nakit akışlarına göre aşırı yüksektir. Tokenize hisse senetleri ne kadar büyürse büyüsün, sabit coinler ne kadar genişlerse genişlesin, 350 milyar dolarlık bilanço açığını kapatamaz. ETH ve SOL kayıplarını gelirle telafi etmek için sektör gelirinin 35 kat artması gerekir; bu da 350 Hyperliquid büyüklüğünde gelire denk gelir.
Rakamları bir araya getirdiğimizde, sektörün bilançosu gerçekten önemli olan tek itici güçtür.
Bence bir sektörün üç finansal tablosunun zaman içinde nasıl değiştiğini, özellikle paranın nasıl aktığını—sektöre kimin para koyduğunu, kimin para çektiğini ve paranın nereye harcandığını—anlamak, o sektörün durumunu kavramamızı sağlar. Silikon Vadisi, ABD özel sermayesi ve yapay zekâ da böyle analiz edilebilir. Bu makalede kripto sektörünün tablolarını aşırı basitleştirdim, ancak mevcut piyasayı açıklamaya yetiyor: İnsanların mutsuz olmasının nedeni fiyatların düşmesidir.
5. 2027 ve 2028 İçin İki Çıkış Yolu
İyimser olmak için birkaç neden var.
Birincisi, en kötü dönem geride kalmış olabilir. Kripto şirketlerinin değerlemeleri makul seviyelere döndü; Cardano gibi coinlerin piyasa değeri 80 milyar dolardan 5 milyar dolara düştü.
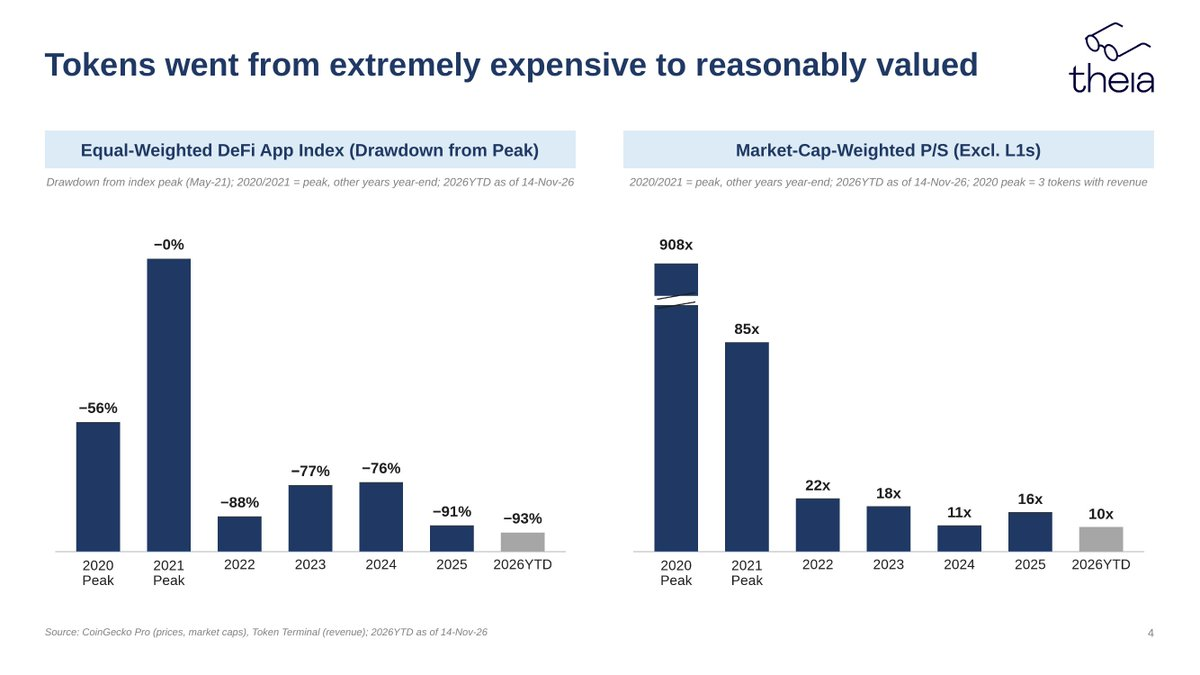
Çıkış yollarından biri gelir sağlayan tokenlerdir. Evet, ETH ve SOL'daki 350 milyar dolarlık kaybı gelirle kapatmak için 350 Hyperliquid yaratmak gerekir; ancak sektörün bilançosunu 2024'ün en iyi dönemine döndürmek için sadece birkaç HYPE seviyesinde token yeterlidir.
Diğer yol ise BTC, ETH, SOL, ZEC gibi değer deposu varlıkların toplam piyasa değerinin 350 milyar dolar artmasıdır. Kabaca hesaplarsak, BTC'nin %30 artması yeterli olur; ancak ETF sahiplerini ve kazançlarını sektöre yeniden yatırmayacak Bitcoin sahiplerini hariç tuttuğumuzda, gerçekte %60'ın üzerinde bir artış gerekebilir. Ya da ETH ve SOL tarihi zirvelerine geri döner. Bu yeni bir görüş değil, ama rakamlar ortada.
Bu içerik yalnızca bilgilendirme ve eğitim amaçlıdır ve BTCC ile ilgili yatırım tavsiyesi teşkil etmez. BTCC yukarıdaki içeriğin doğruluğunu, kesinliğini veya özgünlüğünü garanti etmek için elinden geleni yapmaktadır ancak bu konuda garanti veremez.