Grayscale: Bitcoin ve Kripto Varlıkların Kapsamlı Değerinin Yeniden Değerlendirilmesi
 chaincatcher
Yazarlar: Zach Pandl, Charlie Perkins; Zach Pandl Grayscale Araştırma Direktörü, Charlie Perkins Grayscale Araştırma Asistanı (CFA)
Derleyen: Gu Yu, ChainCatcher
Bitcoin artık 15 yıl önceki, hatta 10 yıl önceki varlık değil. Bitcoin ve daha geniş kripto varlık sınıfıyla ilişkili yatırım riskleri, tamamen yeni bir perspektiften değerlendirilmelidir.
Son on yılda Bitcoin'in gerçekleşen oynaklığı önemli ölçüde azalmış olup şu anda ABD büyük ölçekli hisse senetlerinin oynaklık aralığı içindedir.
Bitcoin getirileri her iki yönde de aşırı dalgalanmalar gösterebilir; güçlü momentum getirilerin genellikle yoğunlaşmasına neden olurken, tersine dönüşler çok hızlı olabilir. Çok az sayıda işlem günü Bitcoin'in bileşik getirisi üzerinde belirleyici rol oynamıştır.
Yüzde olarak hesaplandığında, Bitcoin'in geri çekilmeleri hâlâ ciddidir; ancak daha yüksek temel oynaklığına göre düzeltildiğinde, hisse senetleri ve tahvillerle karşılaştırıldığında geri çekilmeleri o kadar aşırı görünmemektedir.
Geleneksel piyasa faktörlerinin Bitcoin getirilerini açıklama gücü, hisse senetleri, tahviller veya özel sermayeye kıyasla çok daha düşüktür; bu da Bitcoin'in portföy çeşitlendirme aracı olarak potansiyel rolünü desteklemektedir.
Tarihsel geriye dönük testler, Bitcoin'e makul bir tahsisin, oynaklığı veya maksimum geri çekilmeyi orantılı olarak artırmadan portföy verimliliğini artırabileceğini göstermektedir.
Yatırım fırsatları yalnızca Bitcoin ile sınırlı değildir: Bitcoin, kripto sektöründeki getiri farklılıklarının yalnızca yaklaşık yarısını açıklayabilmektedir; korelasyonlar erken dönemdeki zirvelerden gerilemiş olup varlıklar arasında lider performans rotasyonu yaşanmaktadır.
Kripto varlıklar genellikle güncelliğini yitirmiş risk perspektifleriyle değerlendirilmektedir. Birçok varlık tahsis edicisi hâlâ Bitcoin'i son derece benzersiz bir oynaklığa sahip varlık olarak görmektedir; performansının yüksek kaldıraçlı riskli varlıklara benzediğini düşünmekte ve daha geniş kripto alanını tek, farklılaşmamış bir risk maruziyeti olarak değerlendirmektedir. Bu varsayımların her biri yeniden incelenmeyi hak etmektedir. Zaman içinde Bitcoin'in piyasa yapısı, yatırımcı tabanı ve daha geniş varlık sınıfı içindeki rolü önemli ölçüde değişmiştir.
Tahsis ediciler için temel ayrım, tek başına oynaklık ile portföy riski arasındaki farktır. Oynaklık, bir varlığın kendi dalgalanmalarının büyüklüğünü ölçer; portföy riski ise bu dalgalanmaların nedenlerine, zamanlamasına ve mevcut maruziyetlerle örtüşüp örtüşmediğine bağlıdır. Portföy perspektifinden bakıldığında, Bitcoin'in oynaklığı yalnızca minimize edilmesi gereken bir risk değil, aynı zamanda farklılaştırılmış bir getiri kaynağını da temsil edebilir.
Bu rapor, kripto varlık riskini dört boyutta incelemektedir:
Bitcoin'in 18 yıllık olgunlaşma süreci: Bitcoin oynaklığı nasıl evrildi
Yüzey oynaklığının ötesinde: Momentum ve kuyruk davranışının ortaya koyduğu getiri dağılımı
Bitcoin'in portföy çeşitlendirmesi için kullanımı: Bitcoin çeşitlendirilmiş bir portföyle nasıl etkileşime girer
Bitcoin ötesinde çeşitlendirilmiş tahsis: Daha geniş kripto alanı ne kadar farklılaştı
Kanıtlar, bu varlık sınıfının olgunluğunun, onu değerlendirmek için kullanılan birçok analitik çerçevenin ötesine geçtiğini göstermektedir. Mevcut varlık sınıfı koşullarına göre uyarlanmış, on yıl önceki koşullara dayanmayan bir risk çerçevesini hak ettiğini düşünüyoruz.
Bitcoin'in 18 yıllık olgunlaşma süreci
Bitcoin uzun süredir oynaklığıyla tanınmaktadır. Erken gelişim aşamasında, yalnızca tek haneli (milyar dolar aralığında) piyasa büyüklüğüyle karşı karşıyayken, oynaklığı sıklıkla %100'ü aşmakta, bazen %200'e yaklaşmaktaydı.[1] 18 yıllık süreci boyunca, piyasa değeri ve likiditenin artması, kurumsal katılımın yükselmesi, Bitcoin borsa yatırım ürünleri (ETP) gibi daha güvenli yatırım araçlarının ortaya çıkması ve düzenleyici netliğin iyileşmesi, birlikte daha olgun bir işlem ortamı yaratmıştır (Şekil 1). Şu anda gerçekleşen oynaklığı %40'ların ortasında olup, erken döngülerdeki üç haneli zirvelerin çok altındadır. Bugün yatırımcıların elde edebildiği Bitcoin risk profili, on yıl öncekinden tamamen farklıdır.
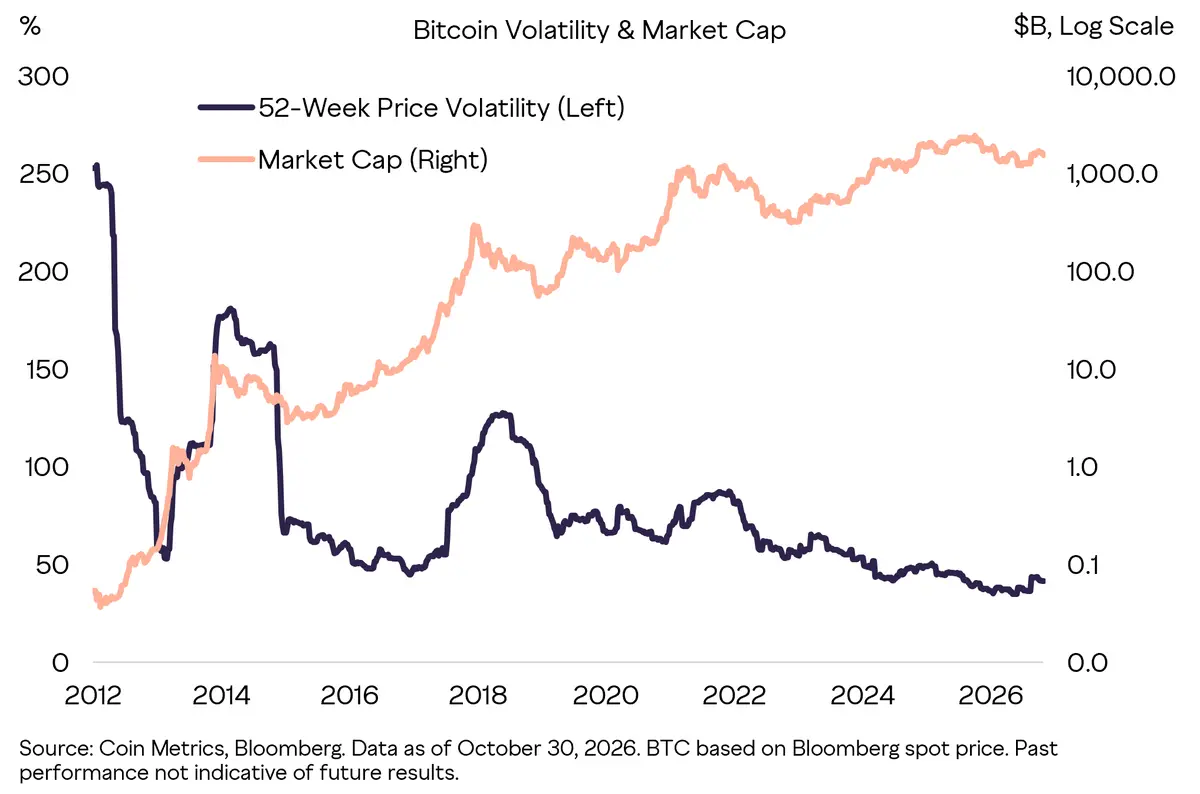
Şekil 1: Bitcoin oynaklığı piyasa değeri büyüdükçe sürekli azalmaktadır
Bitcoin'in oynaklığı sıklıkla S&P 500 endeksiyle karşılaştırılır, ancak bu endeksteki bireysel hisse senetleri daha karşılaştırılabilir bir referans noktası sunar. Endeks bir portföydür ve oynaklığı, yüzlerce birbirini dengeleyen pozisyonun çeşitlendirme etkisini yansıtır. Bireysel hisse senetleri ise çok farklıdır. Bitcoin'in oynaklığı yaklaşık %43 olup, çoğu S&P 500 bileşeninden hâlâ yüksektir, ancak endeksteki hisselerin yaklaşık %19'undan daha düşüktür — yatırımcıların hâlihazırda sahip olduğu bazı büyük ölçekli hisseler de dahil (Şekil 2).[2] Bitcoin hâlâ yüksek oynaklıklı bir varlıktır, ancak oynaklığı halka açık hisse senetlerinde gözlemlenen aralığın dışında değildir.
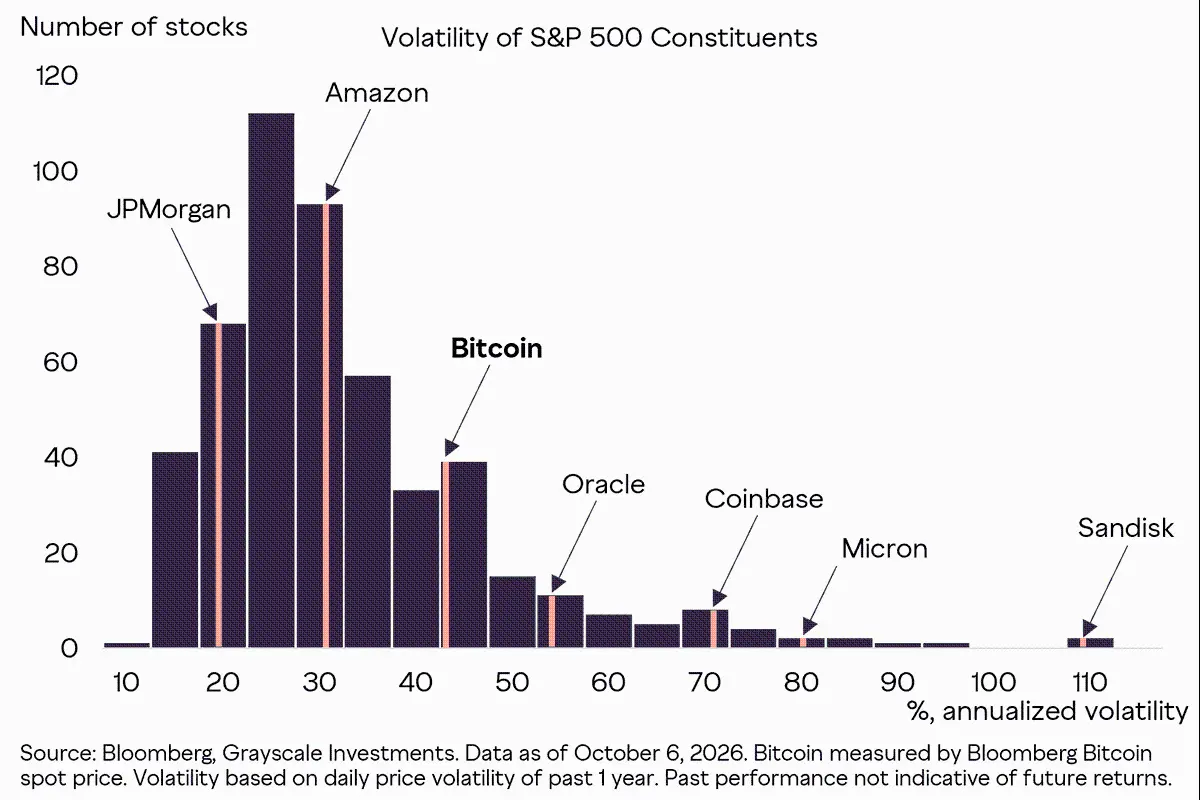
Şekil 2: Bitcoin oynaklığı büyük ölçekli hisse senetleri aralığında yer almaktadır
Bitcoin'i bireysel büyük ölçekli hisse senetleriyle karşılaştırmak, onun düşük riskli bir varlık olduğu anlamına gelmez; bu yalnızca oynaklığını daha tanıdık bir bağlama yerleştirir. Daha önemli soru, yüzey oynaklığının altında neyin gizlendiğidir. Standart sapma tek başına, dalgalanmanın yükselişten mi yoksa düşüşten mi kaynaklandığını, aşırı getirilerin ne sıklıkla ortaya çıktığını ve bu getirilerin bağımsız mı yoksa yoğunlaşmış mı olduğunu yansıtamaz. Bu nedenle, Bitcoin'in riskini anlamak, getirilerinin biçimini ve zaman yapısını daha derinlemesine incelemeyi gerektirir.
Yüzey oynaklığının ötesinde
S&P 500 endeksiyle karşılaştırıldığında, Bitcoin'in günlük getiri dağılımı belirgin şekilde daha geniştir ve daha kalın kuyruk özellikleri gösterir (Şekil 3). Bir standart sapma aralığı yaklaşık üç kat daha geniştir ve iki kuyruk, geleneksel dağılım biçimlerinden çok daha fazla aşırı değer içerir. Bu, aşağı yönlü olaylar için daha zorlu bir ortam yaratırken, aynı zamanda daha büyük pozitif getiriler ve istatistiksel dönem boyunca daha yüksek ortalama günlük getiri sağlar. Başka bir deyişle, tarihsel olarak Bitcoin'in oynaklığı iki yönlü belirgin dağılımı yansıtmıştır.
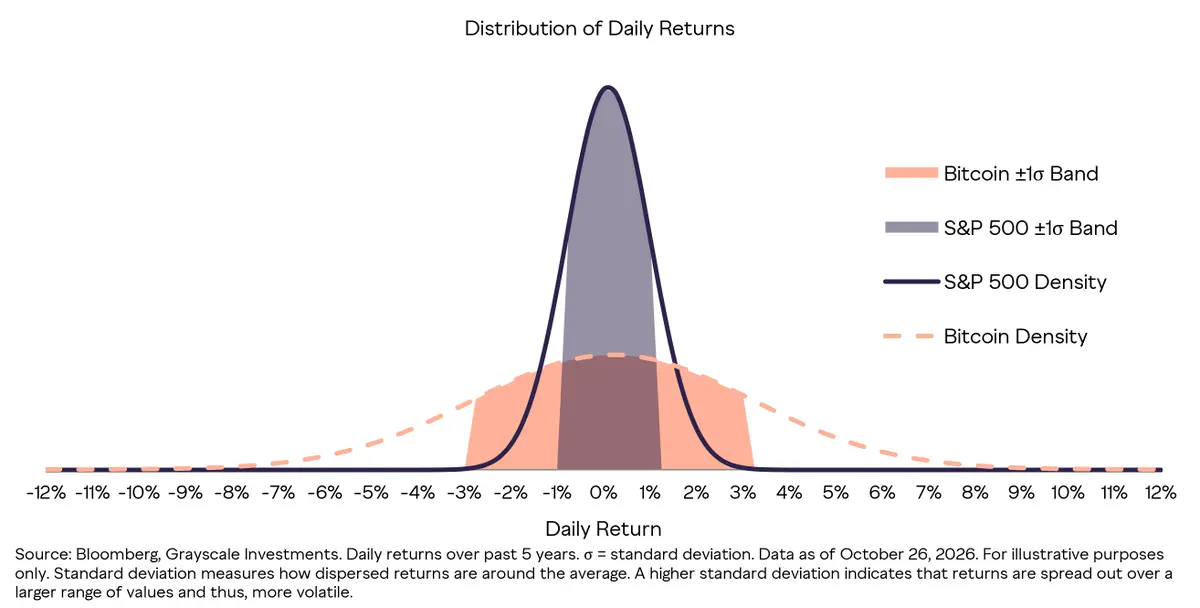
Şekil 3: Bitcoin getirileri, hisse senedi getirilerine kıyasla daha geniş dağılım ve daha belirgin kalın kuyruk özellikleri gösterir
Kalın kuyruk özelliğinin önemi, çok az sayıda işlem gününün uzun vadeli yatırım sonuçlarını belirleyebilmesidir. Son üç yılda Bitcoin %60 yıllıklandırılmış getiri sağlamıştır; en iyi 10 günü hariç tutulduğunda bu rakam %7'ye düşer; buna karşılık en kötü 10 günü hariç tutulduğunda %197'ye fırlar (Şekil 4). Bu, bu günlerin önceden tahmin edilebileceği anlamına gelmez, ancak Bitcoin'in en büyük düşüşlerinden sonra sıklıkla görülen hızlı toparlanmayı kaçırmanın maliyetinin ne kadar yüksek olabileceğini gösterir.
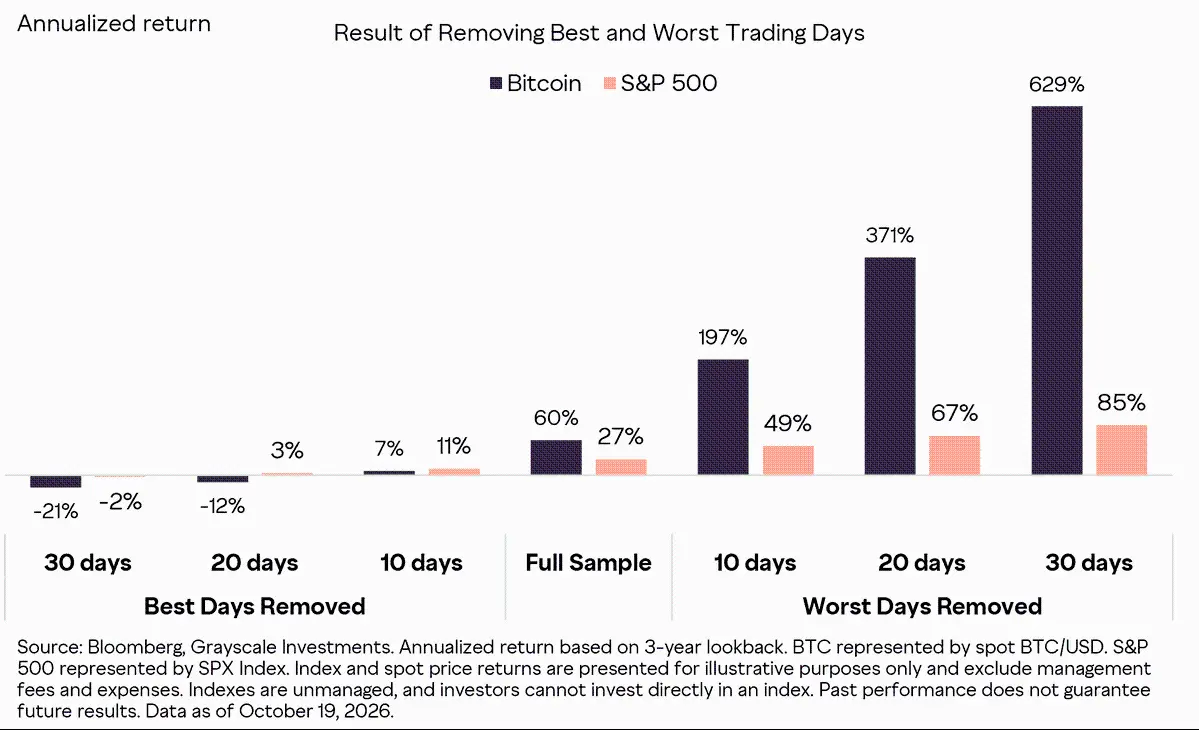
Şekil 4: Az sayıda kritik işlem günü Bitcoin'in bileşik getirisini yönlendirir
Bu momentum, Bitcoin'in riske göre düzeltilmiş getirisinin ölçülme biçimini de etkiler. Standart sapma ve Sharpe oranı[3], büyük yükseliş ve düşüşleri eşit şekilde ele alır. Sortino oranı[4] ise yalnızca aşağı yönlü sapmaya göre getiriyi ölçer. Güçlü pozitif momentum dönemlerinde, Bitcoin'in getiri ivmesi aşağı yönlü sapmasındaki artışı aşabilir ve Sortino oranının Sharpe oranının çok üzerine çıkmasına neden olabilir (Şekil 5). Bu, ciddi tersine dönüş riskini azaltmaz, ancak belirgin yukarı yönlü dağılıma sahip bir varlık için genel oynaklığın neden yalnızca eksik bir ölçüm perspektifi sunduğunu açıklar.
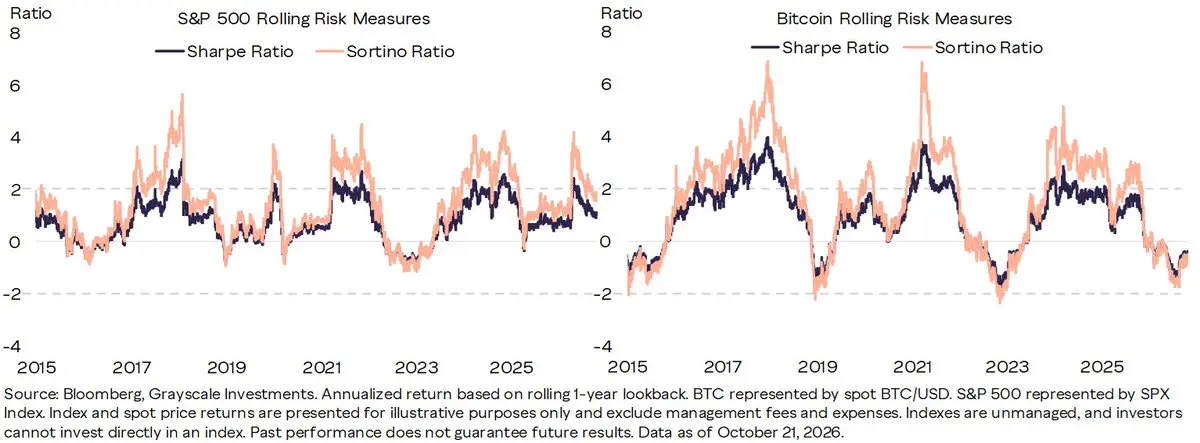
Şekil 5: Bitcoin'in Sortino oranı yukarı yönlü oynaklığını vurgular
Getirilerin zaman dağılımında da Bitcoin'in momentum etkisi gözlemlenebilir. Tarihsel veriler, birkaç aylık yükselişin ardından oynaklığa göre düzeltilmiş getiri oranlarının, düşüş aylarının ardından elde edilen getirilerden genellikle belirgin şekilde daha güçlü olduğunu ve bu modelin Bitcoin'de geleneksel varlıklara kıyasla daha belirgin olduğunu göstermektedir. Başka bir deyişle, Bitcoin'in yükselişleri kendini güçlendirme eğilimindedir. Bu model bağımsız bir işlem sinyali olarak değerlendirilemese de, pozitif döngülerin neden sürekli yukarı yönlü momentum üretebildiğini ve yukarı yönlü momentum hızlanırken aşağı yönlü sapmanın orantılı olarak artmadığı durumlarda Sortino oranının neden büyük ölçüde yükseldiğini açıklamaya yardımcı olur.
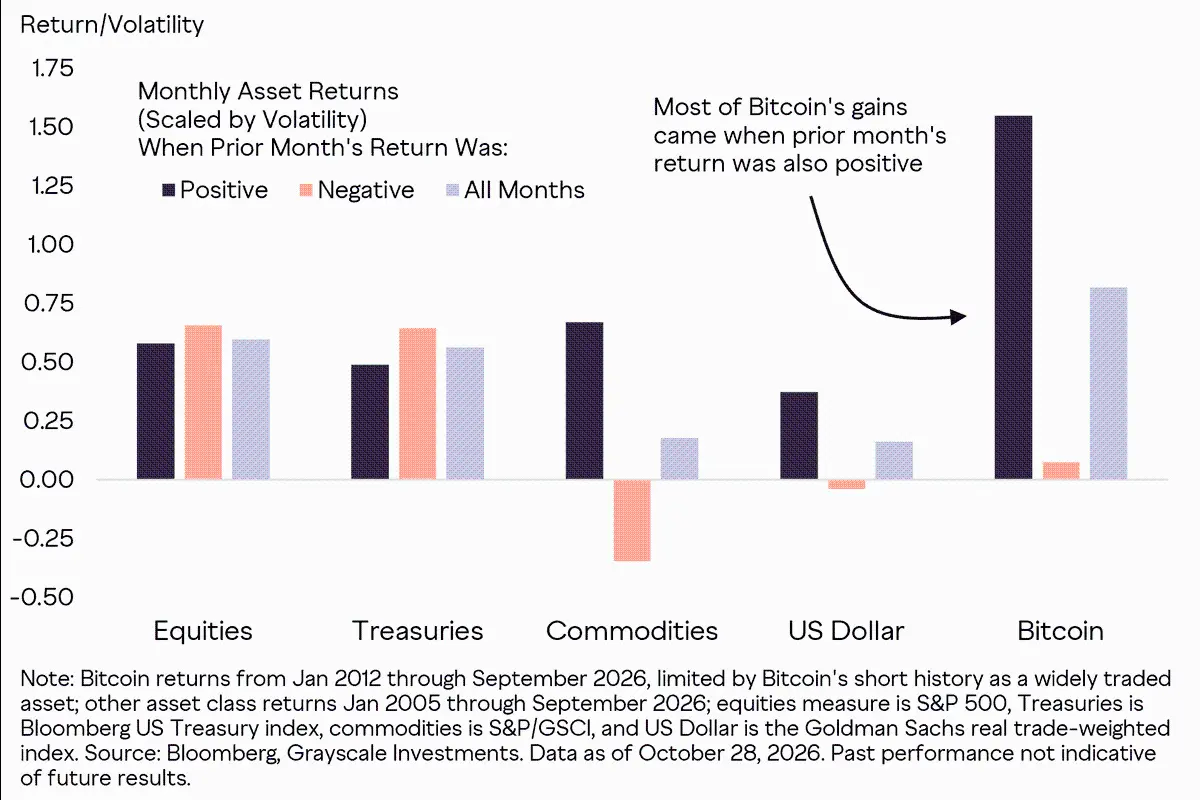
Şekil 6: Bitcoin'in tarihsel yükselişleri genellikle pozitif momentum üzerine inşa edilir
Bununla birlikte, Bitcoin'in güçlü momentumu ciddi tersine dönüşleri tetikleyebilir. Sürdürülen yükseliş trendi hızla çökerek aşırı yüzdesel geri çekilmelere yol açabilir. Bitcoin'in belirgin geri çekilmeleri iyi bilinmektedir: 2011'den bu yana varlık, %50 veya daha fazla yedi geri çekilme yaşamıştır.[5]
Ancak, varlıklar arasındaki oynaklık seviyeleri büyük farklılık gösterdiğinde, mutlak geri çekilme büyüklüklerinin basit karşılaştırması genellikle karşılaştırılabilirlikten yoksundur. Her düşüşün başlangıcındaki piyasa oynaklığına göre standartlaştırıldığında, Bitcoin'in geri çekilmeleri daha az aşırı görünmekte ve hisse senetleri ile tahvillerin geri çekilmeleriyle daha karşılaştırılabilir hale gelmektedir — asıl dikkat çekici olan, 'düşük riskli' tahvillerin son yıllarda karşılaştığı uzun süreli ve ciddi geri çekilmelerdir.
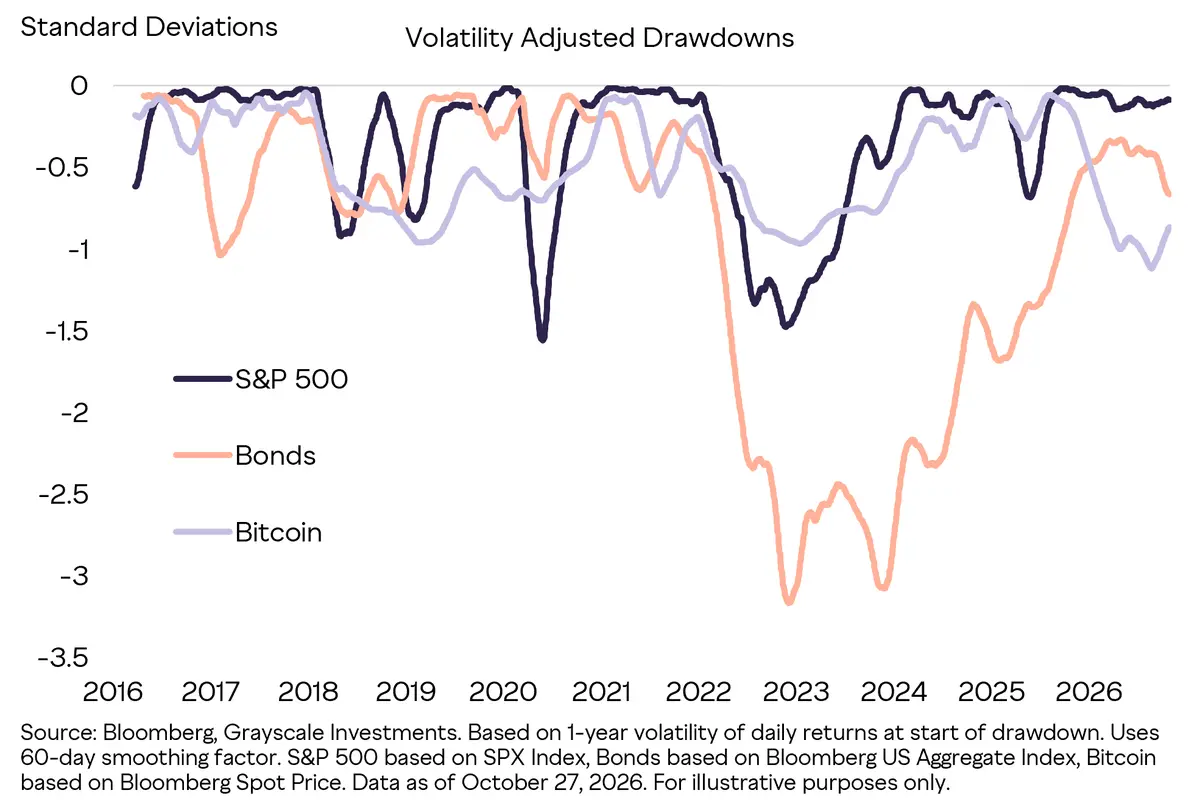
Şekil 7: Oynaklığa göre düzeltildiğinde Bitcoin'in geri çekilmeleri daha az aşırı görünmektedir
Genel olarak bu sonuçlar, getiri dağılımı tek başına oynaklık tahmininin ortaya koyduğundan daha geniş, daha yoğun ve daha fazla momentum odaklı olan bir varlığın profilini çizmektedir. Temel içgörü, Bitcoin'in aşağı yönlü riskinin göz ardı edilebilir olduğu değil, geri çekilmelerinin performansının büyük bölümünü yönlendiren tarihsel yukarı yönlü dağılımla yakından ilişkili olduğudur. Portföy yöneticileri için tüm oynaklığı eşit derecede olumsuz olarak değerlendirmek, Bitcoin'in getiri tablosundaki önemli özellikleri gizleyebilir. Bir sonraki soru, bu benzersiz getiri modelinin yatırımcıların mevcut risklerini artırıp artırmadığı veya farklılaştırılmış bir getiri kaynağı mı sunduğudur.
Bitcoin'in portföy çeşitlendirmesi için kullanımı
Bu soruyu ele almanın başlangıç noktası şudur: Bitcoin'in getiri performansı, yatırımcıların diğer alanlarda hâlihazırda üstlendiği risk faktörleriyle ne kadar örtüşmektedir? Bu örtüşmeyi test etmek için Bitcoin, hisse senetleri, tahviller ve özel piyasa getirilerini, bir dizi yaygın makro ve piyasa değişkenine karşı regresyon analizine tabi tuttuk (Şekil 8). Bu faktörler geleneksel varlık getirilerindeki değişkenliğin büyük bir bölümünü açıklarken, Bitcoin için açıklama oranı belirgin şekilde daha düşüktür. Daha düşük açıklama oranı çeşitlendirme etkisini garanti etmese de, Bitcoin'in tarihsel olarak geleneksel piyasa maruziyetlerinin basit bir yeniden paketlenmesi gibi davranmadığını göstermektedir.
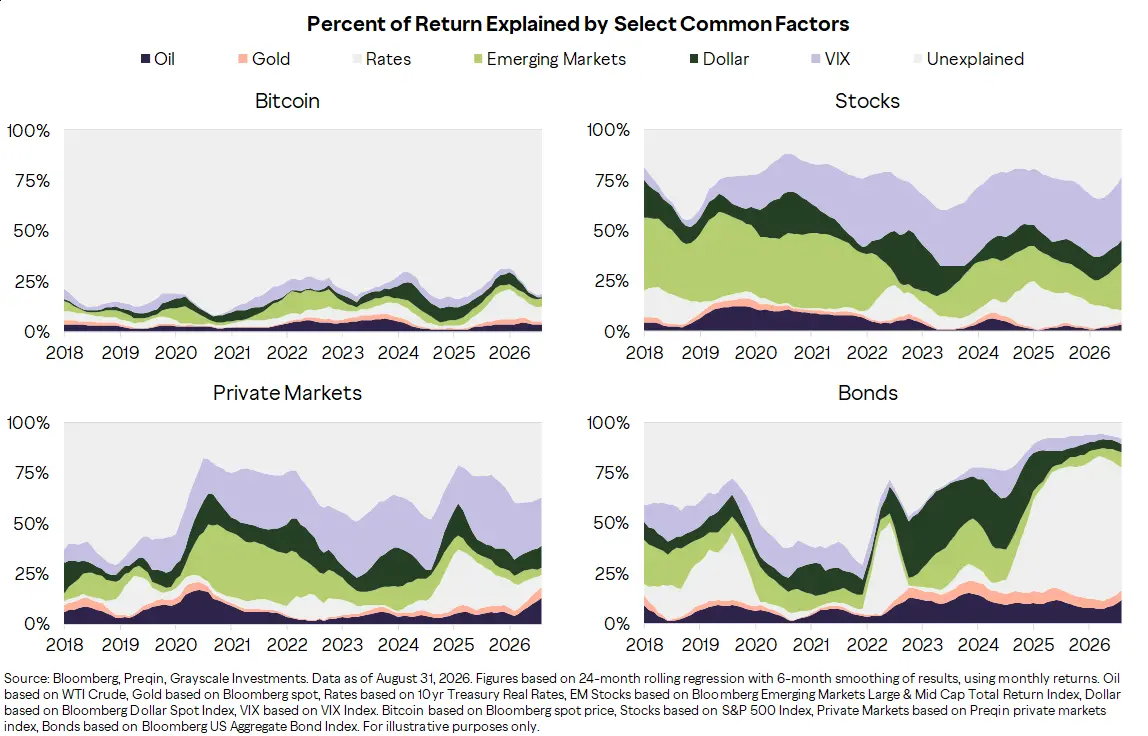
Şekil 8: Geleneksel piyasa faktörleri Bitcoin getirilerini düşük oranda açıklamaktadır
Bitcoin, çoğu kurumsal portföyü oluşturan halka açık ve özel varlıklarla doğrudan karşılaştırıldığında da bu benzersizlik belirgindir. Tarihsel olarak, Bitcoin ve daha geniş kripto para piyasasının başlıca özel piyasa ölçütleriyle korelasyonu, bu geleneksel ölçütlerin kendi aralarındaki korelasyondan daha düşüktür. Korelasyon statik değildir ve piyasa stresi dönemlerinde yükselebilir, ancak uzun vadeli model, kripto varlıkların hisse senetleri, kredi veya likit olmayan risk maruziyetlerini basitçe artırmaya kıyasla farklılaştırılmış bir getiri kaynağı sunduğunu göstermektedir.
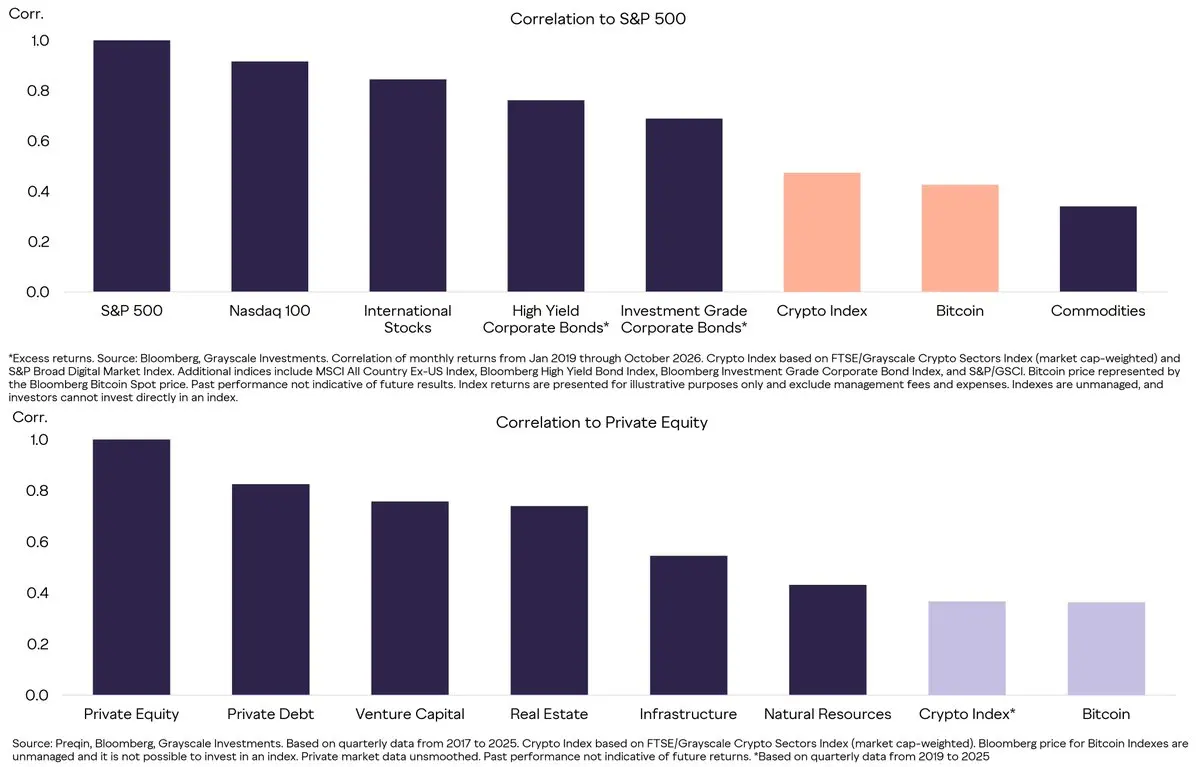
Şekil 9: Kripto varlıkların geleneksel varlıklarla korelasyonu, geleneksel varlıkların kendi aralarındaki korelasyondan daha düşüktür
Elbette, istatistiksel farklılık yalnızca portföy performansını iyileştirebildiğinde anlamlıdır. Bitcoin'in geleneksel varlıklarla daha düşük örtüşmesi çeşitlendirme potansiyeli yaratır, ancak pozisyonun büyüklüğü bu faydanın kendi yüksek bağımsız oynaklığını aşıp aşamayacağını belirler. Bu nedenle, ileriye dönük sermaye piyasası varsayımlarını ve tarihsel getirileri birleştirerek Bitcoin'in portföy üzerindeki etkisini değerlendiriyoruz; makul bir tahsisin, yalnızca başka bir risk kaynağı eklemek yerine portföyün beklenen risk-getiri dengesini iyileştirip iyileştiremeyeceğini inceliyoruz.
Bitcoin'in J.P. Morgan Asset Management'ın 2027 uzun vadeli sermaye piyasası varsayımlarına dahil edilmesi, kurumsal düzeyde bir varlık olarak evriminde bir başka önemli kilometre taşıdır. 50 trilyon dolarlık varlık yöneten bu yatırım devi, artık Bitcoin'i olgun varlık sınıflarıyla yan yana değerlendirmekte ve önümüzdeki on yıl için %10 yıllık bileşik getiri ve %55 yıllık oynaklık öngörmektedir. Bu tahminler, Bitcoin'in potansiyel getirisini — ve daha yüksek riskini — tanıdık portföy oluşturma çerçevesine dahil etmektedir. Öngörülen %10 yıllık bileşik getiri, diğer tüm varlık sınıflarının beklenen getirilerini aşarken, ABD büyük ölçekli hisse senetleriyle beklenen korelasyonu yalnızca %33'tür — uluslararası hisse senetleri, şirket tahvilleri ve hedge fonlarından daha düşüktür. Yüksek mutlak getiri sunan ve çekirdek hisse senetleriyle düşük korelasyona sahip varlıklar nadirdir; bu da Bitcoin'i son derece cazip bir potansiyel portföy çeşitlendirme aracı haline getirmektedir (Şekil 10).
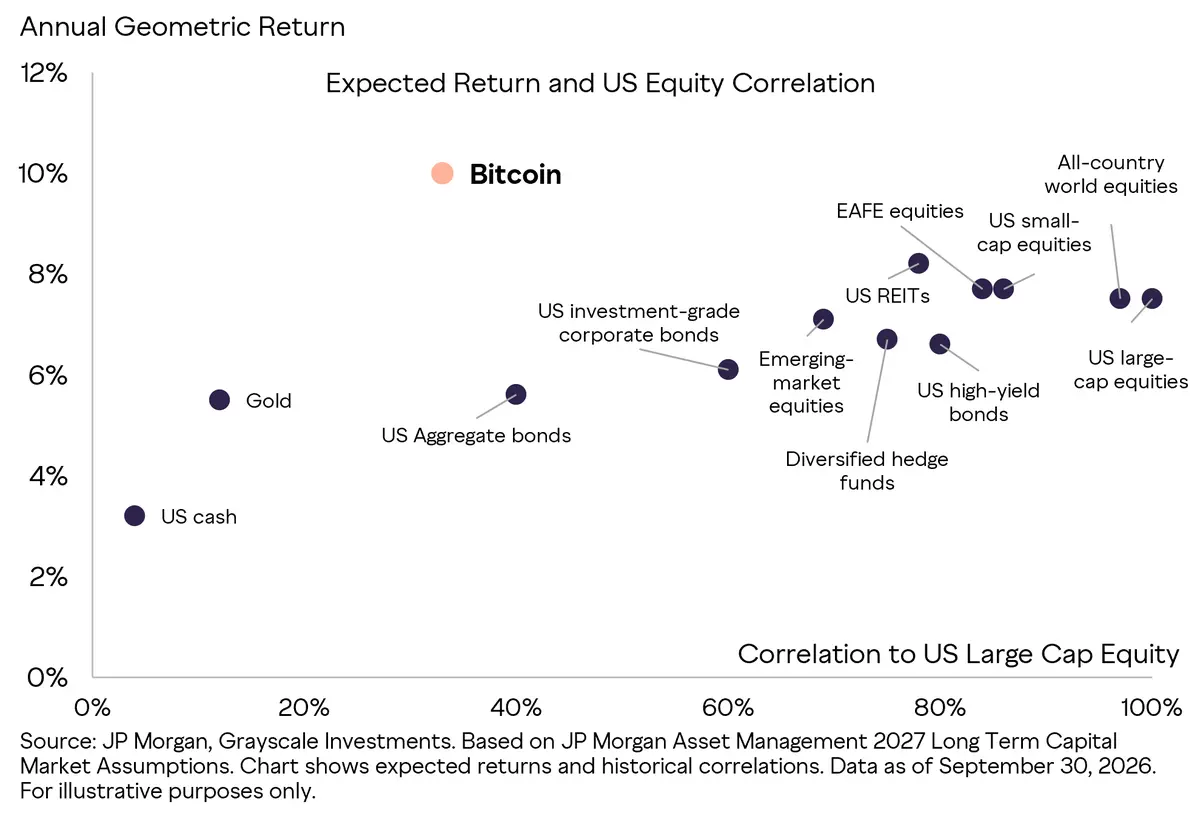
Şekil 10: Sermaye piyasası varsayımları Bitcoin'in getiri ve korelasyon açısından benzersizliğini göstermektedir
İleriye dönük tahminler model varsayımlarına dayanırken, tarihsel analiz yatırımcıların gerçek deneyimlerini inceler. Sunulan örneklemde, temsili bir kurumsal portföye makul oranda Bitcoin tahsisi, yalnızca yıllıklandırılmış getiriyi ve Sharpe oranını iyileştirmekle kalmamış, aynı zamanda oynaklık ve maksimum geri çekilme üzerinde sınırlı bir etki yaratmıştır. Bu sonuçlar faktör ve korelasyon analizleriyle tutarlıdır, ancak aynı zamanda Bitcoin'in geriye dönük test dönemindeki güçlü fiili performansını da yansıtmaktadır ve yalnızca portföy oluşturmanın mutlak bir tahmin göstergesi olarak değerlendirilmemelidir.
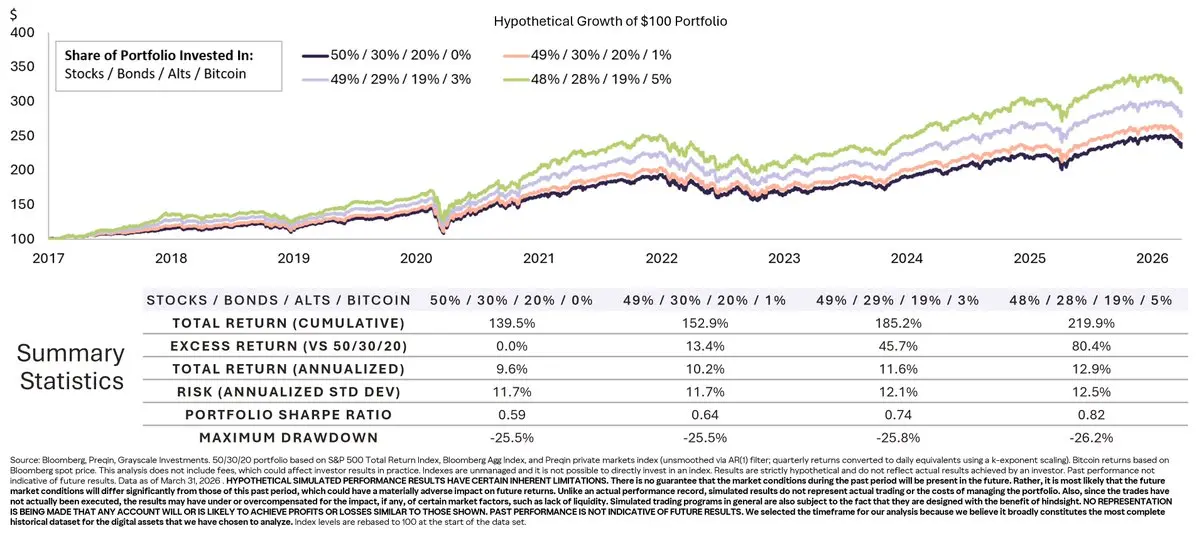
Şekil 11: Makul oranda Bitcoin tahsisi tarihsel olarak portföy performansını iyileştirmiştir
Bu sonuçlar önemli bir ayrımı güçlendirmektedir: Bitcoin'in tek başına bağımsız oynaklığı, portföy riskine orantılı olarak yansımaz. Farklılaştırılmış getiri itici güçleri, makul bir tahsisin genel oynaklık ve geri çekilme üzerinde sınırlı etkiyle tarihsel portföy verimliliğini iyileştirmesine olanak tanır. Tahsis ediciler için daha değerli soru, Bitcoin'in kendisinin yüksek oynaklığa sahip olup olmadığı değil, bu oynaklığın daha geniş portföyü nasıl etkileyeceğidir. Bir diğer önemli gerçek ise Bitcoin'in, giderek çeşitlenen kripto yatırım fırsatları yelpazesinin yalnızca bir parçası olduğudur.
Bitcoin ötesinde çeşitlendirilmiş tahsis
Bitcoin, toplam kripto para piyasa değerinin büyük bölümünü oluşturmakta ve birçok kurumsal portföyde kripto tahsisinin tamamını temsil etmektedir. Ancak bu varlık sınıfı, tek bir dijital emtianın çok ötesine geçmiştir (Şekil 12). Mevcut yatırım yapılabilir alan; akıllı sözleşme platformları, merkeziyetsiz finans (DeFi), tüketici uygulamaları, yapay zeka ve diğer alt segmentlere genişlemiş olup her biri tamamen farklı ekonomik modellere, kullanıcı tabanlarına ve talep kaynaklarına sahiptir. Varlık tahsis edicilerinin karşı karşıya olduğu temel soru, bu temel farklılıkların Bitcoin'den yeterince farklılaşmış getiri modellerine dönüşüp dönüşmediği ve böylece Bitcoin tutarken diğer dijital varlıklara tahsis yapmayı haklı çıkarıp çıkarmadığıdır.
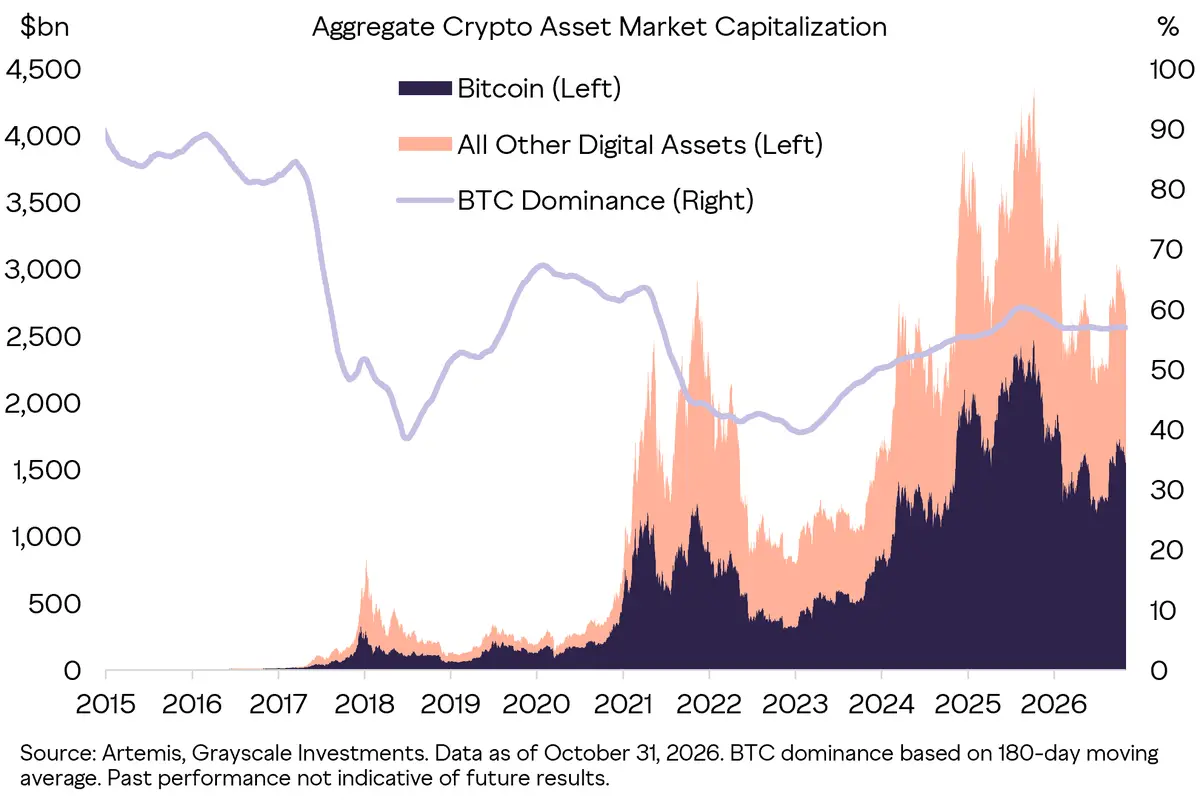
Şekil 12: Bitcoin piyasa değerinde baskındır, ancak tüm kripto yatırım fırsatlarını kapsamaz
Piyasa payı yalnızca alanın genel büyüklüğünü ortaya koyar; bileşenlerin spesifik dinamiklerini yansıtmaz. Daha etkili bir test, alt segment getirilerinin ne ölçüde Bitcoin'e atfedilebileceğini gözlemlemektir. Bitcoin neredeyse tüm getiri değişkenliğini açıklayabilseydi, kripto varlıklar içinde çeşitlendirme argümanı savunulamaz olurdu; buna karşılık, getirilerin önemli bir kısmı alt segmente özgü özellikler olarak kalıyorsa, bu durum yatırım fırsatlarının basit 'Bitcoin betası'ndan çok daha zengin olduğunu gösterir. Son üç yılın verileri, aşağıda listelenen FTSE Grayscale kripto sektör endekslerinde Bitcoin'in alt segment getiri farklılıklarının yalnızca yaklaşık yarısını açıklayabildiğini göstermektedir; bu da getirilerin önemli bir kısmının belirli alt segmentlere ve varlıklara özgü içsel itici güçlere atfedildiği anlamına gelir.
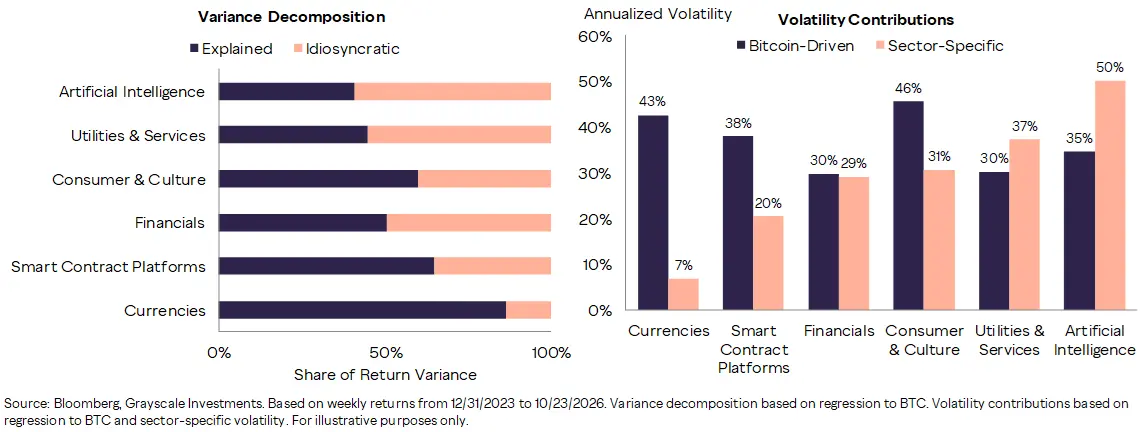
Şekil 13: Bitcoin, kripto sektörü alt segment getiri farklılıklarının yalnızca yaklaşık yarısını açıklamaktadır
Bitcoin'in açıklama gücü, çeşitlendirilmiş tahsis sorununun yalnızca bir yönüdür. Tahsis ediciler ayrıca kripto paranın farklı alt segmentlerinin birbirleriyle nasıl etkileşime girdiğini de dikkate almalıdır. Tüm varlık sınıfında yeni uygulama senaryoları, iş modelleri ve talep dinamikleri ortaya çıktıkça, alt segmentler arasındaki ikili korelasyonlar önceki zirvelerinden gerilemiştir (Şekil 14). Korelasyondaki bu düşüş, kripto piyasasının olgunlaşmasının giderek farklılaşan risk maruziyetleri doğurduğunu, bunun yalnızca aynı 'Bitcoin betası' işlem stratejisinin tekrarı ve yeniden sahnelenmesi olmadığını göstermektedir.
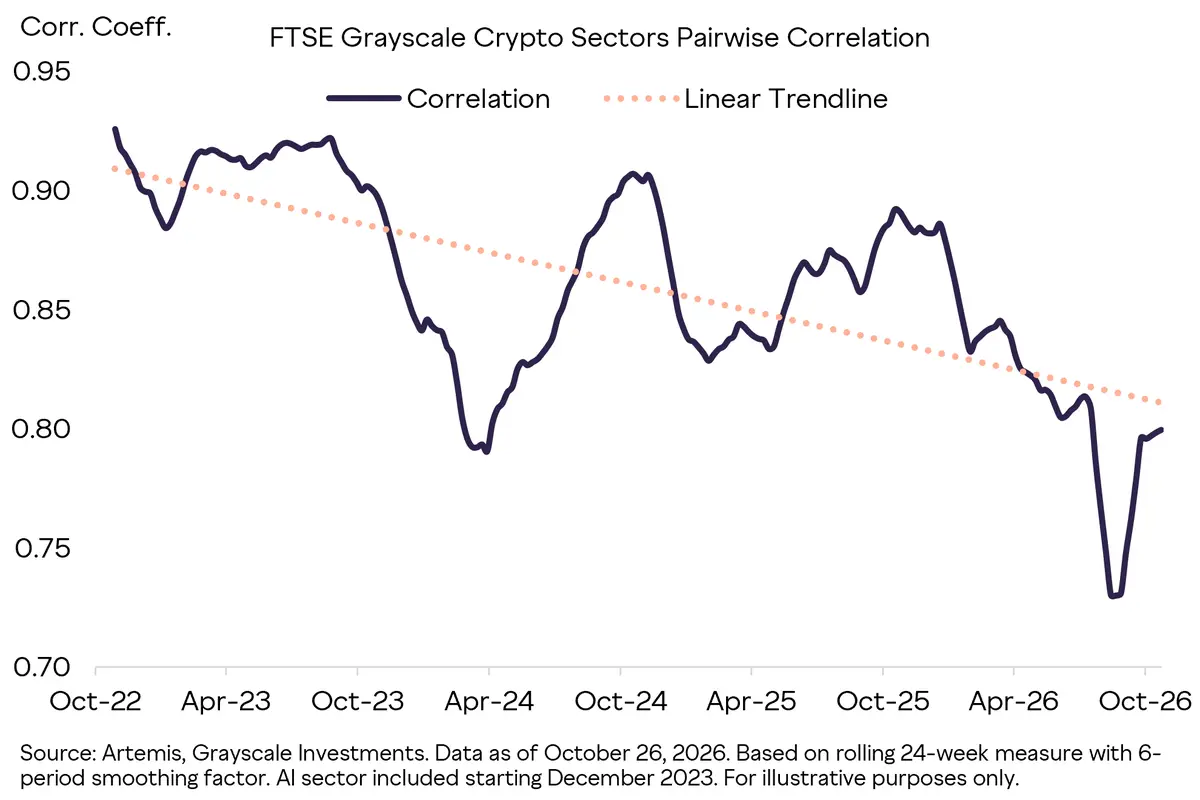
Şekil 14: Kripto sektörünün farklı alt segmentleri arasındaki korelasyon zaman içinde kademeli olarak azalmaktadır
Bu farklılaşma çeyreklik performansta da kendini göstermektedir. Kripto varlıkların liderliği çeyrekler arasında keskin bir şekilde rotasyona uğramakta, Bitcoin her zaman en güçlü varlık olmamaktadır. Gösterilen her dönemde farklı varlıklar liderlik etmiş, Bitcoin'in sıralaması çoğunlukla orta-alt seviyelerde kalmıştır. Bu dağılım, kripto piyasasının yalnızca tek bir Bitcoin betası işlemi olmadığını göstermektedir. En büyük on sabit coin dışı kripto varlık arasında, son iki yılda 6 farklı varlık çeyreklik performansta liderlik etmiştir; Bitcoin hiçbir çeyrekte lider olamamıştır (Şekil 15).[6] Farklılaşmış temellere sahip yüksek kaliteli projeleri belirleyebilen yatırımcılar için Bitcoin ötesinde çeşitlendirme, farklı piyasa döngülerinde varlığa özgü alfa yakalama fırsatları yaratabilir.
Şekil 15: Kripto varlık performansında liderlik sürekli rotasyona uğramaktadır
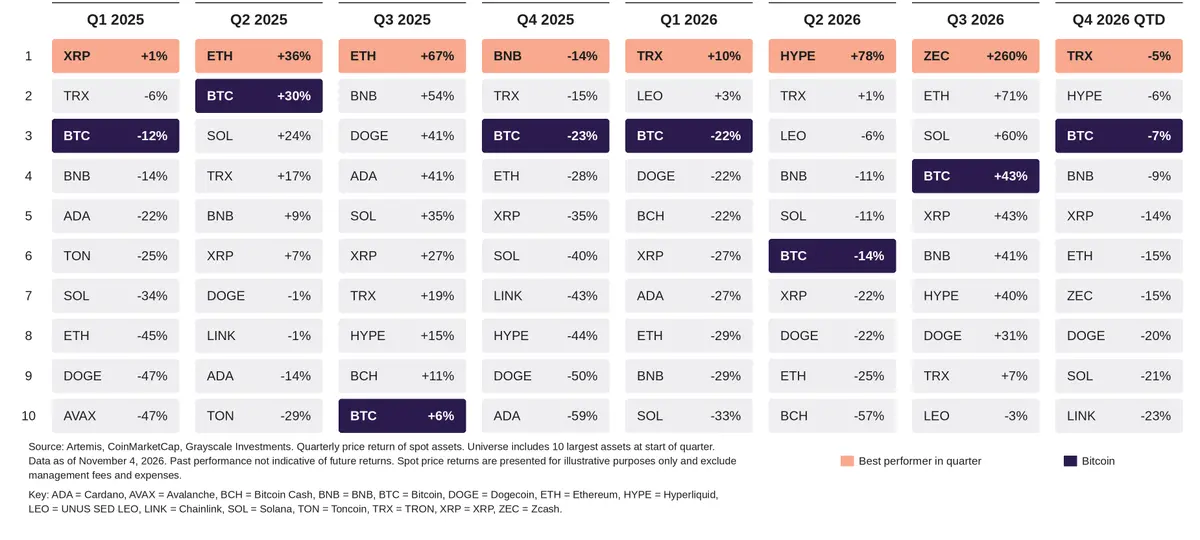
Bu sonuçlar, daha geniş kripto piyasasının giderek tek bir işlem yerine bir dizi farklı risk maruziyeti olarak davrandığını göstermektedir. Bitcoin birçok tahsisin temeli olmaya devam edebilir, ancak alt segment korelasyonlarındaki düşüş ve liderlik rotasyonu, kripto varlıklar içindeki çeşitlendirmenin ek portföy fırsat kaynakları sağlayabileceğini ortaya koymaktadır. Portföy yöneticileri için kripto varlık tahsisi oluşturmak, bu nedenle yalnızca ne kadar Bitcoin tutulacağına karar vermeyi değil, aynı zamanda hangi diğer getiri kaynaklarının onunla birlikte değerlendirilmeye değer olduğunu da içerebilir.
Güncellenmiş kripto risk çerçevesi
Kripto risk çerçevesi, bu varlık sınıfının evrimini yansıtmalıdır. Bitcoin'in gerçekleşen oynaklığı önemli ölçüde azalmış olup şu anda ABD büyük ölçekli hisse senetleri aralığındadır. Güçlü momentumu, getiri dizisini de özellikle önemli kılmaktadır; sürekli yükselişler ve keskin tersine dönüşler deneyimi yalnızca genel oynaklıkla yakalanamaz. Getirileri hâlâ birçok geleneksel piyasa maruziyetinden farklıdır ve bu analizde gösterildiği gibi makul bir tahsis portföy verimliliğini iyileştirmeye yardımcı olur. Bitcoin'in ötesinde, alt segment korelasyonlarındaki düşüş ve liderlik rotasyonu, kripto varlıkların daha geniş bir benzersiz yatırım maruziyetleri kümesine evrildiğini göstermektedir.
Bu, kripto varlıkların düşük riskli olduğu anlamına gelmez. Riskin birden fazla boyutta değerlendirilmesi gerektiği anlamına gelir: varlık oynaklığının büyüklüğü, bu getirilerin nasıl dağıldığı ve sıralandığı, portföyün geri kalanıyla nasıl etkileşime girdiği ve varlık sınıfı içindeki maruziyetlerin nasıl farklılaştığı.
Şekil 16: Kripto riski için portföy çerçevesi
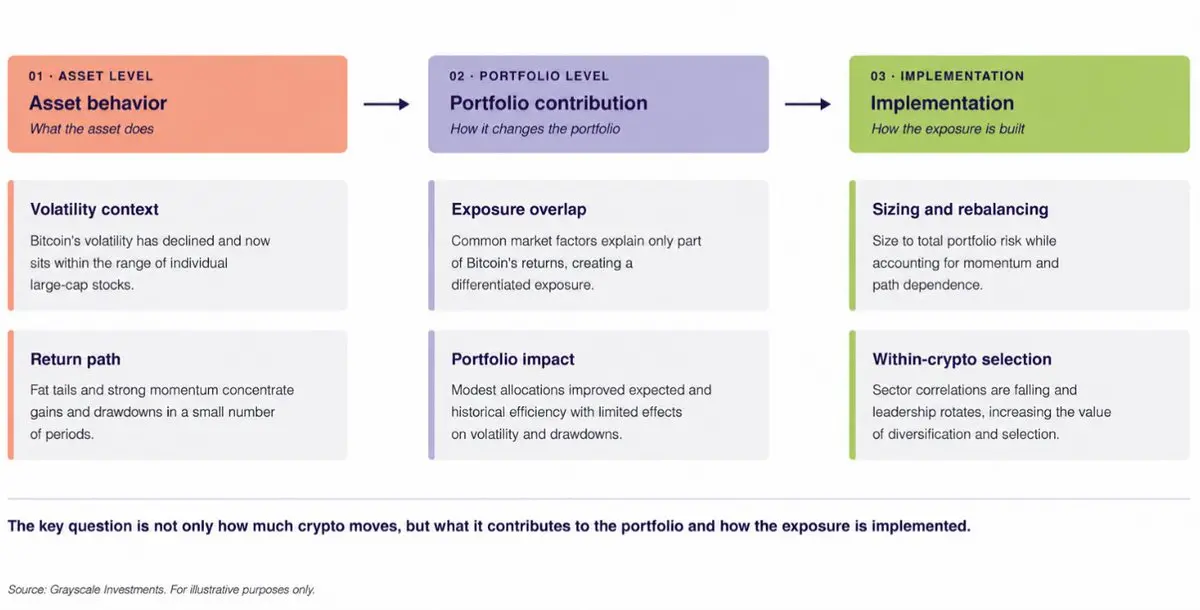
Portföy yöneticileri için pratik çıkarım, oynaklığı göz ardı etmek değil, onu uygun bağlama yerleştirmektir. Yalnızca kripto varlık oynaklığının büyüklüğüne odaklanan çerçeveler, bu dalgalanmaların kaynağını ve daha geniş portföye katkısını gözden kaçırabilir. Daha yararlı sorular şunlardır: Kripto varlıklar hangi riskleri ekler, hangi mevcut riskleri çeşitlendirebilir ve varlık sınıfı içinde hangi farklılaştırılmış getiri kaynakları ortaya çıkmaktadır?
[1] Coin Metrics. 15 yıllık geriye dönük dönem ve 52 haftalık yuvarlanan oynaklığa dayanmaktadır. Veriler 31 Ekim 2026 itibarıyladır.[2] Bloomberg. Veriler 6 Ekim 2026 itibarıyladır.[3] Sharpe oranı = (portföy getirisi - risksiz faiz oranı) / toplam standart sapma. Sharpe oranı, bir yatırımın oynaklığına göre risksiz faiz oranının üzerindeki getirisini ölçer; daha yüksek oran genellikle daha iyi riske göre düzeltilmiş performansı gösterir.[4] Sortino oranı = (portföy getirisi - risksiz faiz oranı) / aşağı yönlü sapma. Sortino oranı, bir yatırımın aşağı yönlü riskine göre getirisini ölçer ve genel oynaklık yerine negatif getirilere odaklanır.[5] Coin Metrics. Veriler 3 Kasım 2026 itibarıyladır.[6] Artemis, CoinMarketCap. Sabit coinler hariçtir. Veriler 4 Kasım 2026 itibarıyladır.
Bu içerik yalnızca bilgilendirme ve eğitim amaçlıdır ve BTCC ile ilgili yatırım tavsiyesi teşkil etmez. BTCC yukarıdaki içeriğin doğruluğunu, kesinliğini veya özgünlüğünü garanti etmek için elinden geleni yapmaktadır ancak bu konuda garanti veremez.