


Eylül FOMC Önizlemesi: Tek Seferlik Faiz Artışı Gerçekten Gerekli mi?
 BTCCYazar: furrykon
Eylül FOMC toplantısı öncesinde piyasalar artık Federal Rezerv'in faiz artırıp artırmayacağını tartışmaya fazla zaman harcamıyor. Daha büyük soru, bu artışın ardından bir artış daha gelip gelmeyeceği.
15 Eylül itibarıyla CME FedWatch, 25 baz puanlık bir Fed faiz artışı olasılığını %93 olarak gösteriyor ve hedef aralığın %3,75–%4,00'e yükselmesi bekleniyor. Enflasyon hedefin üzerinde kalmaya devam ediyor, petrol varil başına 100 doların üzerine çıktı ve Başkan Kevin Warsh fiyat istikrarına vurgu yapmaya devam ediyor; bu da bu hafta bir faiz artışını Wall Street'in temel senaryosu haline getiriyor.
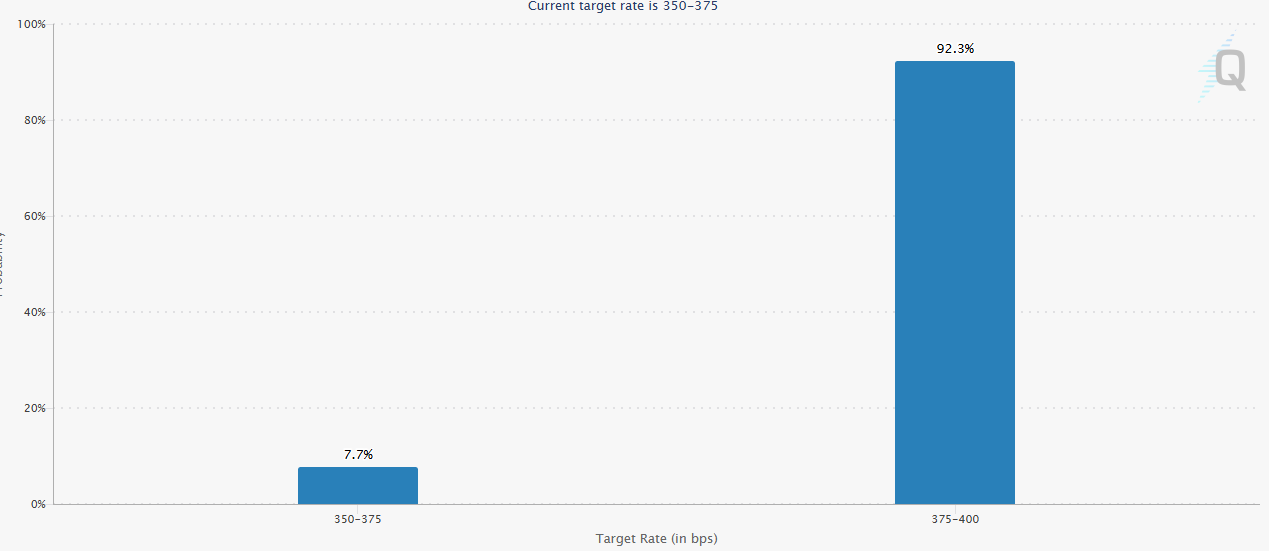
Karar neredeyse önceden belirlenmiş gibi görünebilir, ancak alışılmadık bir soruyu gündeme getiriyor. ABD ekonomisi, yeni bir ardışık sıkılaştırma döngüsünü açıkça haklı çıkaracak kadar ısınmış değil ve enflasyon yeniden kontrolden çıkmış değil.
Eylül ayındaki bir faiz artışı, ekonominin net bir "artış şart" sinyali vermesinden ziyade giderek "artırmamak için yeterli neden yok" durumu gibi görünüyor.
Piyasaların asıl belirlemesi gereken şey, bu 25 baz puanın tek seferlik bir politika ayarlaması mı olacağı yoksa yeni bir sıkılaştırma döngüsünün başlangıcını mı işaret edeceği.
Duraklamadan Artışa: Ağustos'tan Bu Yana Neredeyse Her Sinyal Fed'i Harekete Geçmeye İtti
Temmuz FOMC toplantısının ardından piyasalar kısa süreliğine Warsh'ın enflasyonla mücadele kararlılığını sorgulamaya başladı. Fed faiz oranlarını sabit tutarken, politika iletişimi net bir yol haritası sunamadı ve tahvil yatırımcıları merkez bankasının gardını çok erken indirdiğinden endişe etti.
28 Ağustos'ta Warsh, Jackson Hole'da tonu değiştirdi.
Yıllık PCE enflasyonunun %3,7'de kaldığını, önceki altı ayın yıllıklandırılmış artışının ise %4,1'e ulaştığını belirtti. %2 hedefinin net ve sabit olduğunu vurguladı. İşsizliğin %4,1'de kalması ve iş yatırımları ile tüketici harcamalarının dirençli olmasıyla Fed'in enflasyonu ele almak için hâlâ alanı olduğunu söyledi.
Bloomberg daha sonra Wall Street'in faiz artışı bahislerini hızla artırdığını bildirdi. 2 yıllık Hazine tahvili getirisi sıçradı, Bitcoin ise 80.000 doların altına düştü.
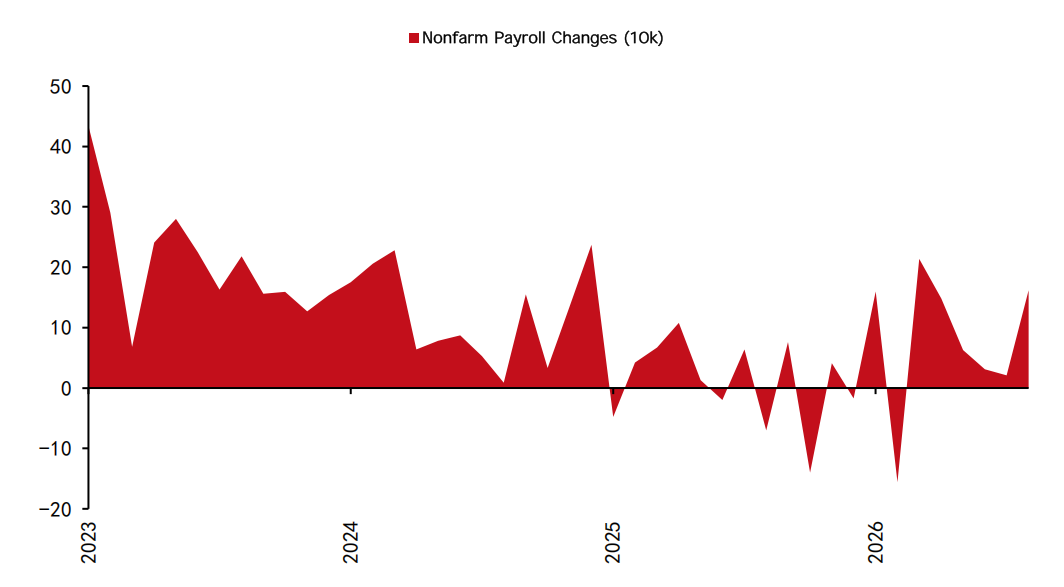
Eylül başında açıklanan istihdam verileri bu değerlendirmeyi pek değiştirmedi. ABD tarım dışı istihdamı Ağustos'ta 162.000 artarken, işsizlik oranı %4,1'de kaldı.
İşe alım hızı aşırı ısınmış olmaktan uzaktı, ancak işgücü artışının yavaşladığı bir ortamda yine de tam istihdama yakın bir ekonomiyle tutarlıydı.
Son parça TÜFE'den geldi.
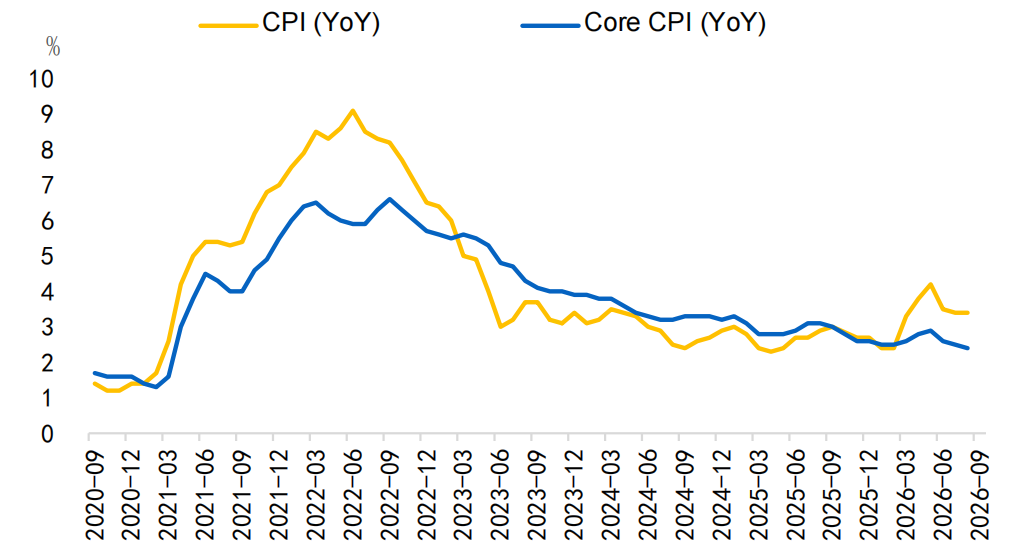
ABD TÜFE'si Ağustos'ta aylık %0,4 ve yıllık %3,4 artarken, çekirdek TÜFE aylık %0,3 ve yıllık %2,4 yükseldi. Manşet veriler, faiz artışı zımni olasılığını hızla %90'a doğru itecek kadar sıcak görünüyordu.
Çekirdek TÜFE'deki yukarı yönlü sürprizin çoğu, iletişim hizmetleri ve ev dışı konaklamada yoğunlaştı; bunlar birlikte çekirdek fiyatlardaki aylık artışın yaklaşık yarısını oluşturdu. Yıl içinde görülen alışılmadık derecede güçlü birkaç bileşen de bir sonraki ay tersine dönme eğilimindeydi.
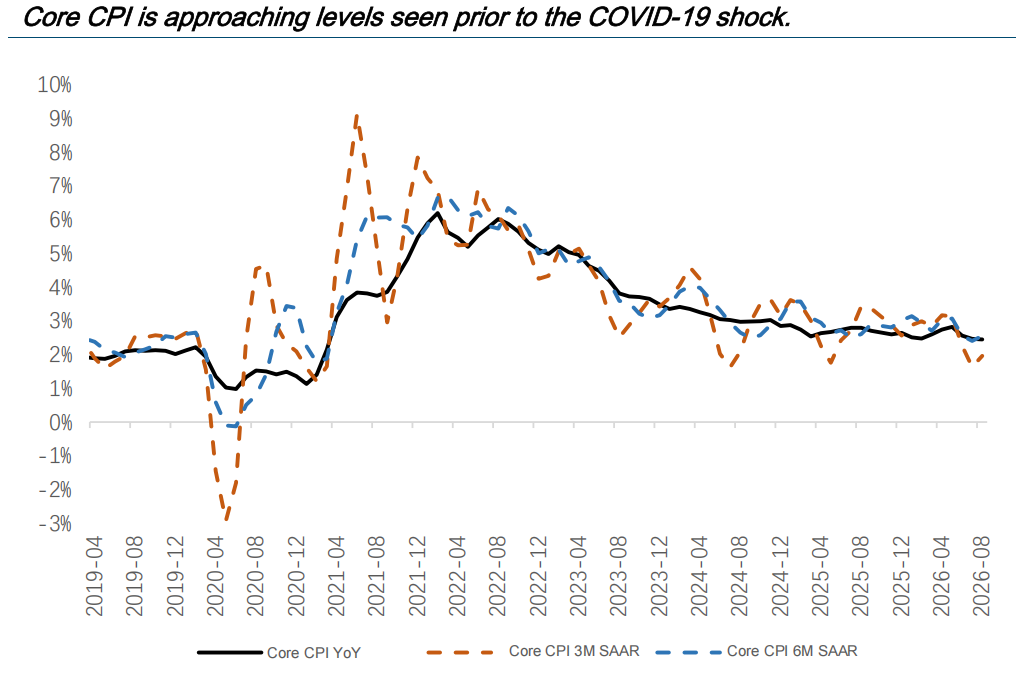
Yıllık bazda çekirdek TÜFE enflasyonu zaten pandemi öncesi ortalamasına yakın ve fiyatlarda geniş tabanlı ve kalıcı bir hızlanma henüz ortaya çıkmadı.
İstihdam, bir faiz artışını durduracak kadar zayıf değil. TÜFE, mütevazı bir sıkılaştırmayı haklı çıkaracak kadar sıcak. Ve Warsh'ın daha önceki şahin yönlendirmesi, Fed'in güvenilirliğinin bir kısmını fiilen Eylül kararına bağladı.
Eylül Faiz Artışı Yeni Bir Politika Kuralına Uyum Sağlamaktır
Ağustos'taki Jackson Hole, piyasa beklentilerini değiştiren kilit olaydı.
Warsh, Fed'in tepki fonksiyonunda bir değişikliğe fiilen işaret etti. Önceki çerçevede Fed, ekonomik veriler bir artış için yeterli gerekçe sağlamadıkça faiz oranlarını genellikle sabit tutardı. Yeni çerçevede ise Fed, veriler bir duraklamayı haklı çıkaracak kadar kanıt sağlamadıkça artışa daha yatkın olabilir.
Bu değişim piyasalar için rahatsız edici olabilir.
Eski çerçevede mevcut ekonomik veriler, yenilenen bir sıkılaştırmayı açıkça gerektirecek kadar zayıf veya enflasyonist görünmüyor. Aslında mevcut TÜFE okumaları zaten pandemi öncesi seviyelere yakın ve 2021'de enflasyon dalgasının başlamasından bu yana en düşük okumalardan bazılarını temsil ediyor.
2026'daki enflasyon ortamı da farklı görünüyor.
Son ABD enflasyon baskıları büyük ölçüde petrol, iletişim hizmetleri ve otel konaklamasındaki dönüşümlü maliyet şoklarından kaynaklandı. Bunların kalıcılığı, enflasyon döngüsünün önceki aşamalarına göre daha az belirgin görünüyor.
Bu arka plana karşı, tek bir 25 baz puanlık artışın bu fiyatları hemen değiştirmesi olası değil. Ancak tüketim, konut ve istihdam gibi ekonominin faize duyarlı kesimleri üzerinde hızla baskı oluşturabilir.
Bu, bir faiz artışının daha büyük bir siyasi boyut da taşıyabileceği anlamına geliyor.
Bir yandan Warsh, Trump yönetiminden bağımsızlığını göstermek için artışa ihtiyaç duyabilir. Öte yandan Fed, Temmuz toplantısından sonra kaybedilen güvenilirliğin bir kısmını geri kazanmak için enflasyonun %2'nin üzerinde kalmasına yanıt vermek zorunda.
Reuters'a konuşan tahvil yatırımcıları, hiçbir şey yapmamanın artıştan daha tehlikeli olabileceğini bile savundu. Piyasalar bir duraklamayı, merkez bankasının yüksek enflasyonu tolere etmeye istekli olduğunun kanıtı olarak yorumlayabilir ve yatırımcıların daha yüksek bir vade primi talep etmesine yol açabilir.
Ancak tek bir artış için ekonomik gerekçe, otomatik olarak bir dizi artış için gerekçe haline gelmez.
Ağustos çekirdek TÜFE baskısı yalnızca birkaç kategoride yoğunlaşırken, uzun vadeli enflasyon beklentileri istikrarlı kalmaya devam ediyor. Petrol fiyatları da öncelikle bir arz şoku ve faiz oranlarının ham petrol arzındaki aksaklıkları giderme kapasitesi sınırlı.
Waller ayrıca üç aylık çekirdek enflasyonun Şubat'taki %4,76'dan Temmuz'da %3,05'e düştüğünü belirtti.
Aslında Eylül artışına yönelik fiyatlamanın büyük kısmı bizzat Fed iletişimi tarafından yaratılmış görünüyor. Fed nihayetinde faiz artırmamayı seçseydi, piyasaların hemen ciddi sonuçlarla karşılaşacağı açık değil.
Fed'in yalnızca bir kez artırması gerekiyorsa, bu özel artış neden bu kadar önemli?
Gerçek önemi, piyasalara Federal Rezerv'in Warsh yönetiminde yeni bir "faiz artışı dönemine" girdiğini söylemek olabilir.
Fed Eylül'de 25 baz puan artırır, nokta grafiğini Haziran projeksiyonuyla büyük ölçüde uyumlu tutar ve bu yıl daha fazla artış sinyali vermezse, sonuç daha yüksek politika faizine rağmen aslında güvercin olarak yorumlanabilir.
Sıkılaştırmanın en kesin kısmını önden sunarken, gelecekteki politika faizleri için beklenen patikayı düşürür.
Piyasa Faiz Artışı Hikayesinin Ne Kadarını Fiyatladı?
Cevabın iki kısmı var.
25 baz puanlık Eylül artışının kendisi büyük ölçüde fiyatlandı. Bu artıştan sonraki patika ise fiyatlanmadı.
Riskli varlıklar bedelin bir kısmını şimdiden ödedi. Bitcoin Ağustos sonunda yaklaşık 60.000 dolara düştükten sonra 77.000 dolara doğru toparlandı, ancak 80.000 dolar seviyesinin altında kalmaya devam ediyor.
14 Eylül'de S&P 500 7.619,94'e düşerken, Philadelphia Yarı İletken Endeksi tek seansta %5,86 değer kaybetti. Kısa vadeli getiriler, dolar ve yüksek değerlemeli varlıklar tek bir faiz artışı ihtimaline karşı şimdiden anlamlı şekilde ayarlandı.
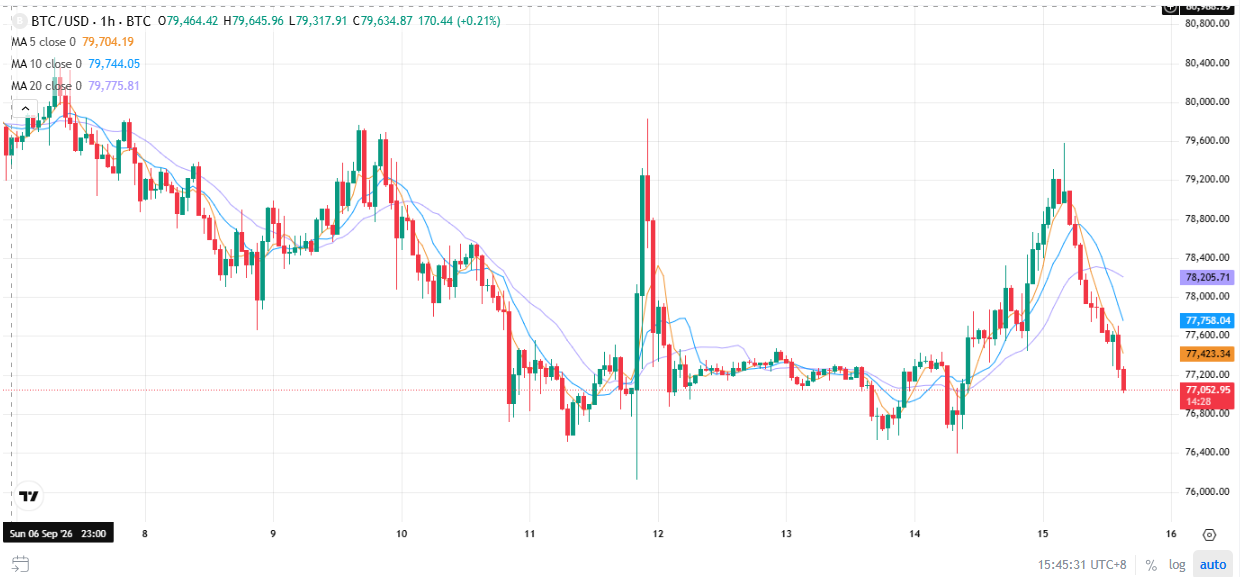
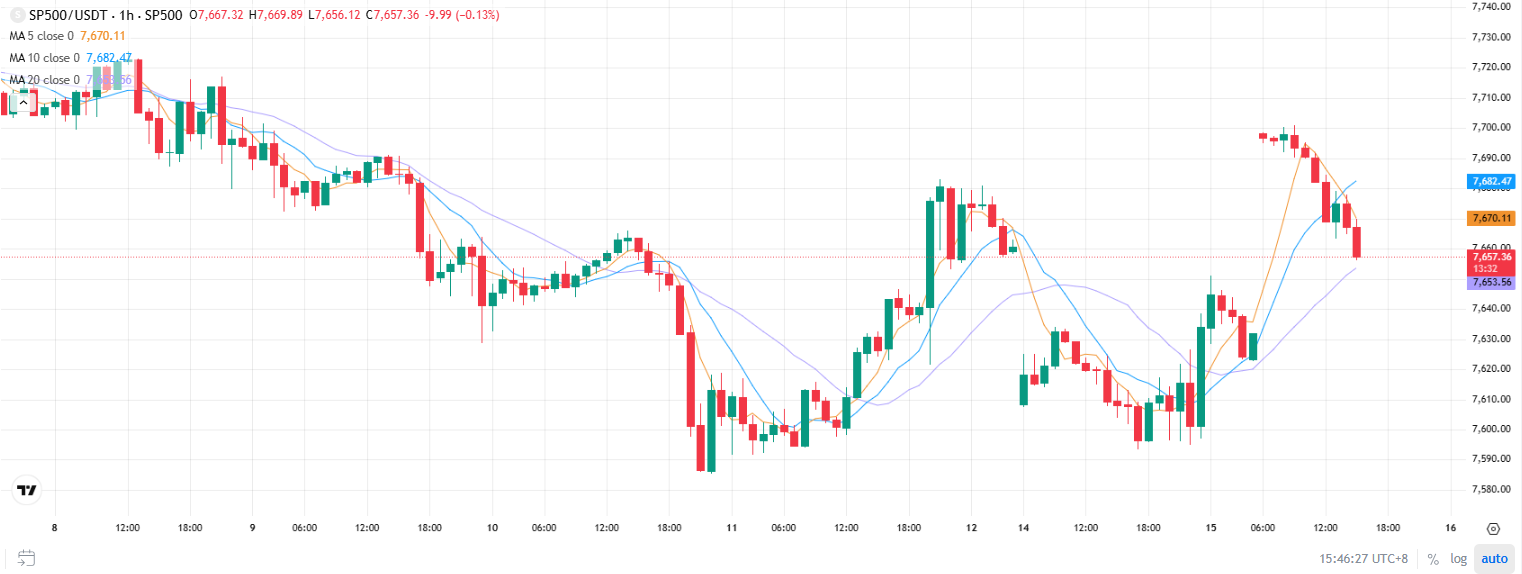
Öte yandan Bitcoin dip seviyelerinden sert bir şekilde toparlanırken, ABD hisse senetleri 2022'de görülen türden geniş tabanlı bir değerleme daralması yaşamadı. Bu, yatırımcıların Eylül hamlesini hâlâ uzun süreli bir sıkılaştırma döngüsünün başlangıcından ziyade sınırlı bir ayarlama olarak gördüğünü gösteriyor.
Piyasalar, Fed'in bu yıl tekrar artırıp gelecek yıl birden fazla ek artışla devam edeceği bir senaryoya tam olarak hazır değil.
Eylül artışına bu yıl daha fazla artış olmayacağına dair bir teyit eşlik ederse, yatırımcılar kademeli olarak risk eklemeden önce ABD 2 yıllık Hazine tahvili getirisinin, dolar endeksinin ve BTC'nin birlikte aşağı mı yoksa yukarı mı hareket etmeye başladığını izleyebilir.
Kısa vadeli getiriler ve dolar yükselmeye devam ederse, bu piyasaların ardışık faiz artışlarını fiyatlamaya başladığını gösterir; bu durumda ralliler pozisyon azaltmak için daha iyi kullanılabilir.
Orta vadede, tek bir faiz artışı otomatik olarak yeni bir ayı piyasasının başlangıcı olarak değerlendirilmemelidir.
Çekirdek enflasyon baskıları genişlemediği, istihdam yeniden hızlanmadığı ve petrol fiyatları kademeli olarak geri çekildiği sürece, "tek artış ve bitti" senaryosu daha olası patika olmaya devam ediyor.
Eylül faiz artışı haftanın en büyük olayı gibi görünebilir, ancak aynı zamanda tüm işlemin en kesin kısmı da olabilir.
Piyasalar 25 baz puanın bedelinin çoğunu şimdiden ödedi. Hâlâ cevaplanmamış soru, bunun 2026'nın son faiz artışı olup olmayacağı.
Bu içerik yalnızca bilgilendirme ve eğitim amaçlıdır ve BTCC ile ilgili yatırım tavsiyesi teşkil etmez. BTCC yukarıdaki içeriğin doğruluğunu, kesinliğini veya özgünlüğünü garanti etmek için elinden geleni yapmaktadır ancak bu konuda garanti veremez.