


HIP-3: Pahalı Bilet, Satın Alınamayan Hendek
 chaincatcher
Yazar: Mario Chow, IOSG
Hyperliquid'da on ekip sürekli sözleşme piyasaları kaydettirdi ve toplamda yaklaşık 40 milyon dolarlık HYPE kilitledi. Bu ekiplerden biri işlem hacminin %97,8'ini oluşturuyor ve son bir ayda %44 düştü. Bu makale, diğer dokuz ekibin tam olarak ne elde ettiğini yanıtlamayı amaçlıyor; tüm veriler duyurulardan değil, zincir üstü verilerden alınmıştır.
Bu makaledeki tüm rakamlar doğrudan Hyperliquid'ın genel API'lerinden alınmıştır: perpDexs, metaAndAssetCtxs, kayıtlı 519 varlığın tamamını kapsayan günlük candleSnapshot, delegatorSummary, userNonFundingLedgerUpdates ve clearinghouseState{dex}. "30 gün", 15 Ağustos - 13 Eylül 2026 arasındaki tam UTC takvim günlerini; "önceki 30 gün", 16 Temmuz - 14 Ağustos arasını; "7 gün", 7 - 13 Eylül arasını ifade eder. HYPE 79,73 dolar üzerinden hesaplanmıştır. Bölüm 7'deki yönlendirme verileri Flowscan'den alınmıştır, çünkü builder kodu hacmi genel API'lerden toplanamamaktadır.
Özet
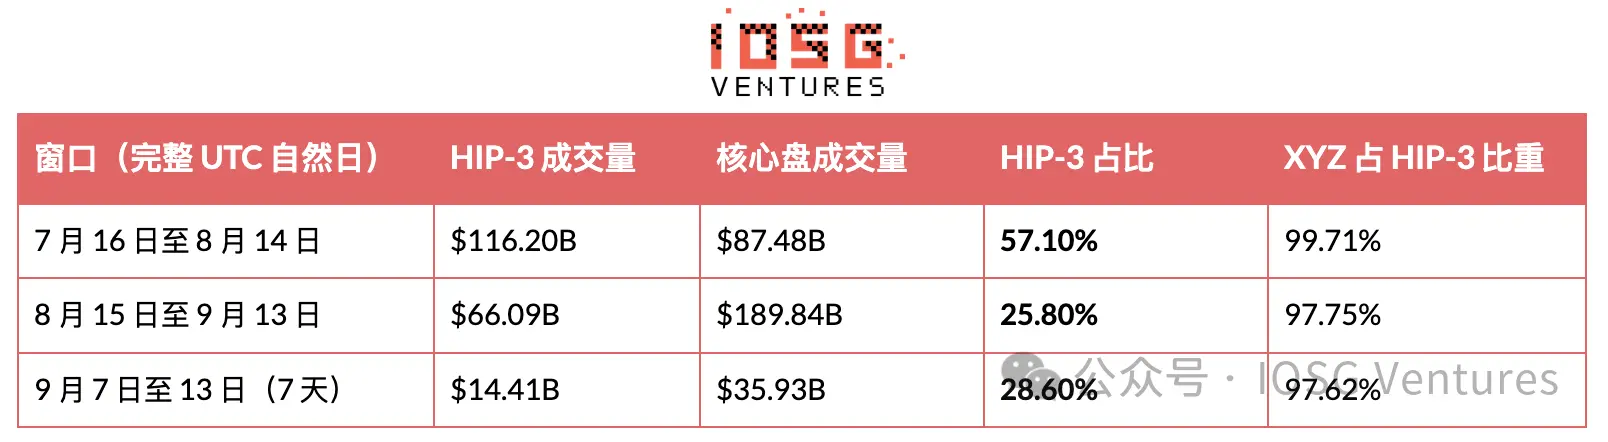
HIP-3, Hyperliquid'da yeniden azınlık haline geldi. Son 30 günde, builder tarafından dağıtılan piyasalar sürekli sözleşme hacminin %25,8'ini oluşturdu; bu oran önceki aydaki %57,1'den düştü. Değişim büyük ölçüde paydadan kaynaklanıyor: çekirdek hacim iki katından fazla artarken, HIP-3'ün kendisi geriliyor.
Lider küçülüyor. Trade[XYZ] son 30 günde 64,60 milyar dolar işlem hacmi kaydetti; bu, aylık %44,2'lik bir düşüş. 7 günlük ortalama, Ağustos başındaki günlük 5,36 milyar dolarlık zirveden günlük 2,01 milyar dolara geriledi. Bu düşüşün yaklaşık yarısı gerçek dünya piyasalarındaki depolama ve yapay zeka sektörü hacimlerindeki azalmadan, diğer yarısı ise platformun kendisinden kaynaklanmaktadır. 18 Ağustos'tan bu yana çekirdek emir defterini geçtiği tek bir gün bile olmadı.
Entropy (io), rekabetçi bir piyasada tam bir hafta liderlik etti ve ardından liderliği geri verdi. Nebius üzerindeki pazar payı üç hafta boyunca %8,7, %53,1 ve %20,4 seyretti; kendi hacmi de üst üste üç hafta düştü. Karşıt sinyal pozisyonlardan geliyor: Açık pozisyonlar %37 artarak 51,4 milyon dolara yükseldi.
Uzlaşma varlığı hâlâ can damarı; durum 6-6. USDC dışı stablecoin'lerle uzlaşan tüm platformlar işlem yapmayı bıraktı; hâlâ aktif olanların tamamı USDC kullanıyor.
Varlık listelemeleri sürdürülemiyor. Mevcut açık artırma taban fiyatıyla bir varlık yaklaşık 39.900 dolara mal oluyor; Paragon'un tüm listelenmiş piyasalarını satın almak yaklaşık 1,04 milyon dolar tutar; bu, Trade[XYZ]'in iki haftalık işlem ücreti gelirine denk geliyor.
Kimse fiyat üzerinden rekabet etmiyor. Tüm hisse senedi platformları deployerFeeScale = 1.0 ile Büyüme Modu'nda çalışıyor; Trade[XYZ]'in efektif oranı 0,427 baz puan, Entropy'ninki ise 0,400 baz puan. Lider dışındaki tüm platformlar, hayatta kalsın ya da kalmasın, dağıtım ücretlerinden ömür boyu toplam yalnızca 747.000 dolar kazandı.
I. On Dağıtıcı Ortaya Çıkıyor
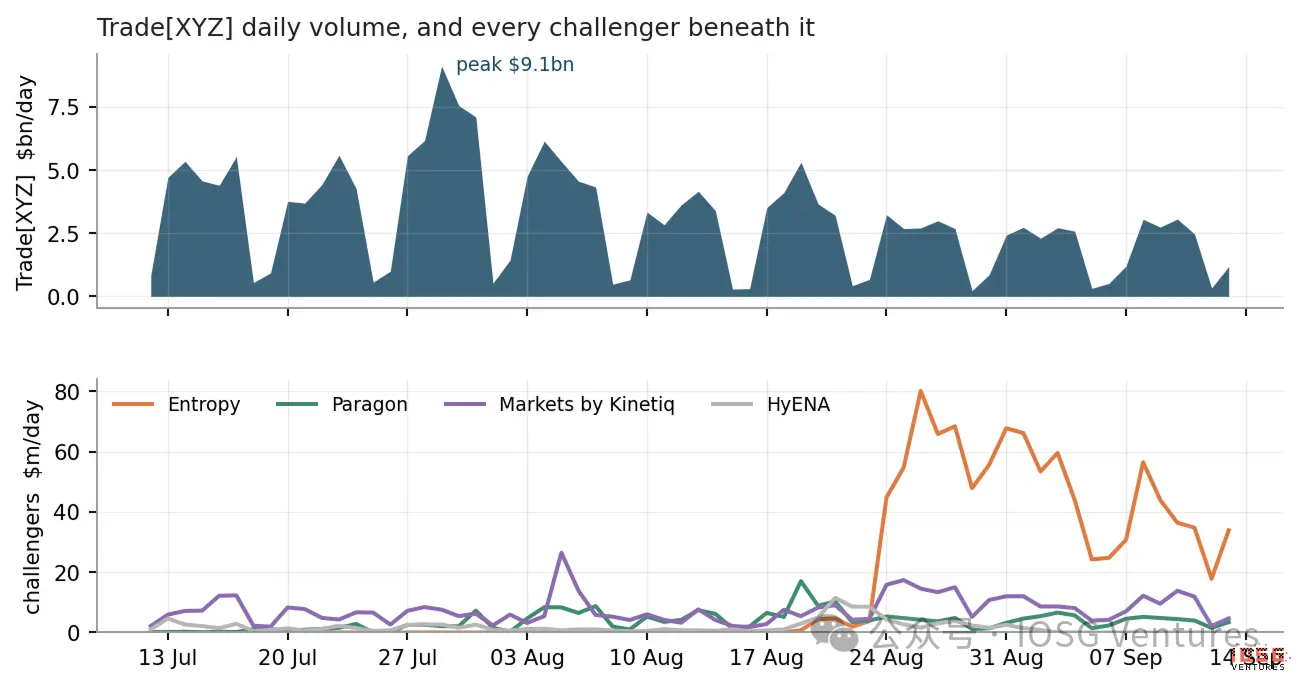
▲ Trade[XYZ] ve altındaki tüm rakiplerin günlük işlem hacmi. İki grafiğin dikey eksen ölçekleri yaklaşık 100 kat farklıdır.
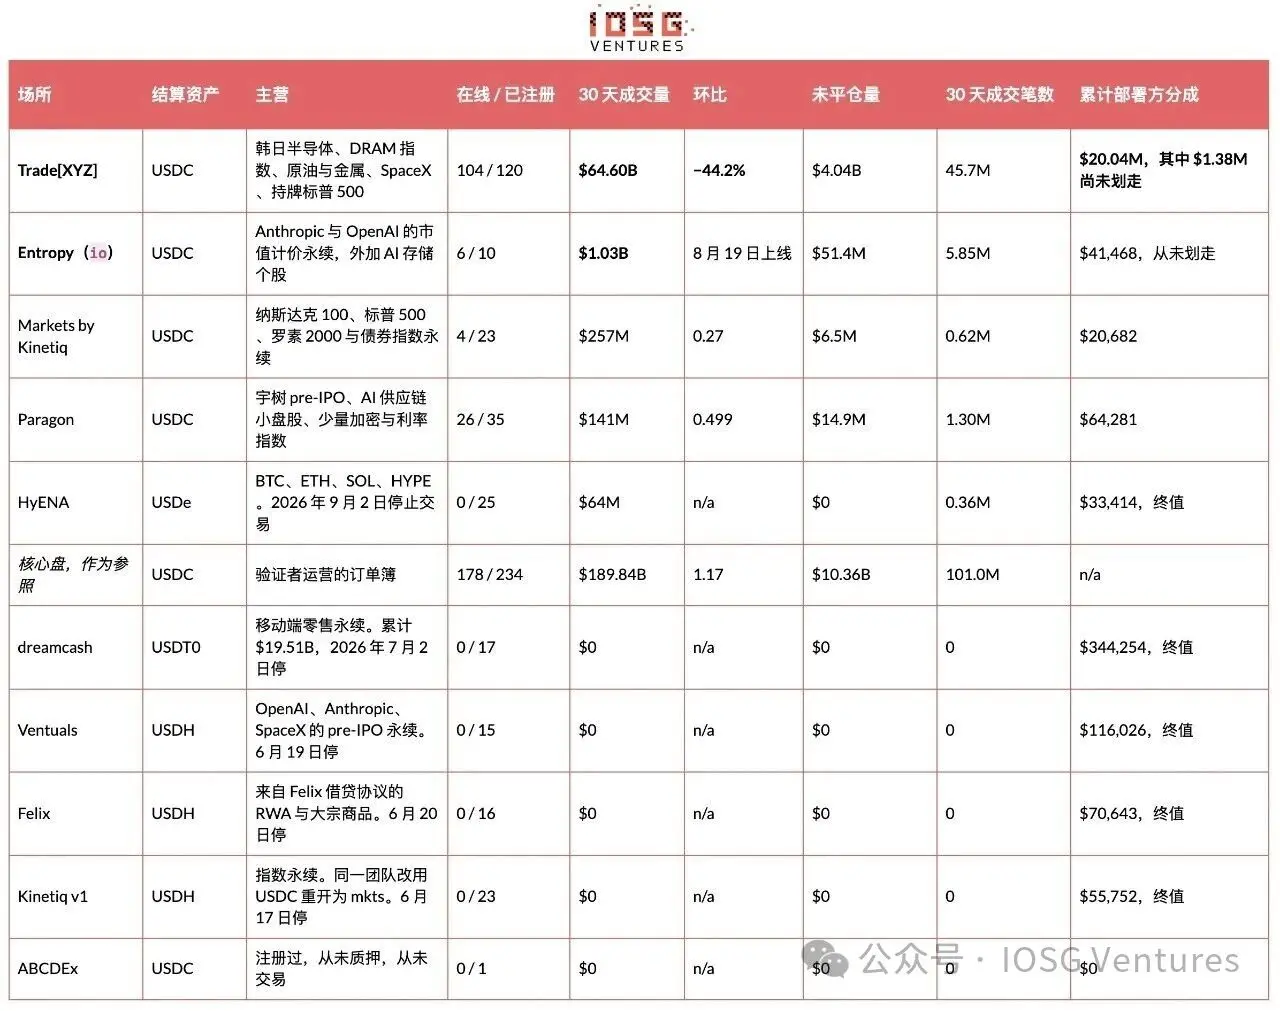 "İşlem sayısı", penceredeki günlük mumlardaki n alanının toplamıdır. Genel API'ler bağımsız yatırımcı sayısını sağlayamaz.
Tarihsel olarak yalnızca on ekip vadeli işlem DEX'i kaydetti ve on birincisi henüz ortaya çıkmadı. Dördü işlem yapıyor, beşi durdu, biri hiç açılmadı. Trade[XYZ], son 30 günde HIP-3 hacminin %97,8'ini, son 7 günde ise %97,6'sını oluşturdu.
Rakiplerin durumu birkaç cümleyle özetlenebilir. Entropy, 26 günde 1,03 milyar dolar hacim yarattı, altı canlı piyasası var ve varlık listesi yerine kendi oracle'ını kullanıyor. Liderin piyasalarında aynı anda fiyat veren platformlar arasında gerçekten liderlik etmiş tek platform. Paragon, emir defteri gerçek anlamda işleyen tek rakip; 26 canlı piyasası var ve kuyruk dağılımı açık. Trade[XYZ]'in beş hedefine tek seferde girmesine rağmen aylık %49,9 büyüdü. Kinetiq'in Markets'ı 23 hedef satın aldı ve hacminin %95'i iki endeks vadeli işlem sözleşmesinde yoğunlaştı. HyENA bitti: piyasalar listeden çıkarıldı, açık pozisyonlar sıfırlandı ve toplamda 33.414 dolar kazandı.
II. HIP-3'ün Pazar Payı ve Neden Yanlış Okunmaya Müsait
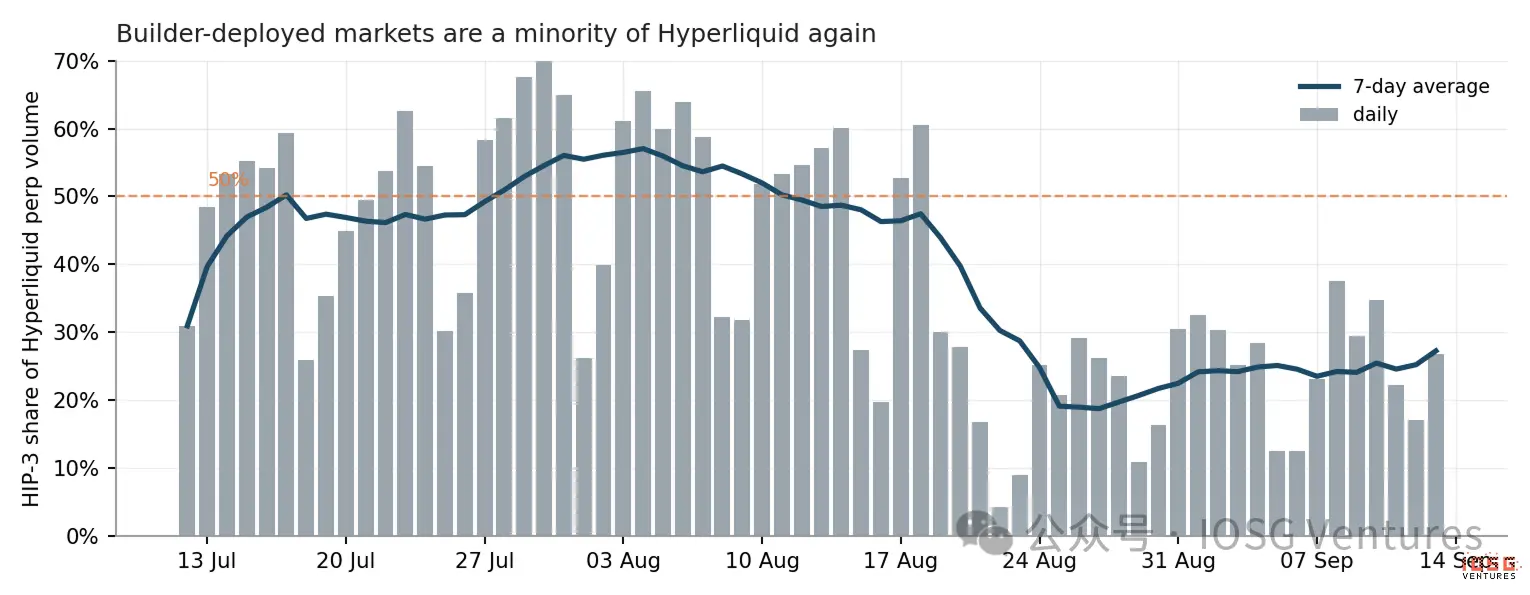
▲ HIP-3'ün Hyperliquid sürekli sözleşme hacmindeki pazar payı, günlük bazda.
7 günlük ortalama Temmuz ortasında %50'yi aştı, Ağustos başında %57'ye yaklaşan zirveye ulaştı, ardından %30'un altına düştü ve 20 Ağustos'tan bu yana tekrar yükselmedi. 18 Ağustos'ta tek bir builder'ın hacmi, Hyperliquid'ın tüm doğrulayıcı kümesini aştı. O günden sonra bir daha başarılamadı.
Bu oran aslında paydayı yansıtıyor. Pay, hisse senedi emir defteri; payda, kripto emir defteri; dalgalanan taraf kripto tarafıdır. %57, kriptonun sakin olduğu bir dönemde okundu; %26 ise aynı hisse senedi emir defteri piyasa hareketleri yaşarken, çekirdek sürekli sözleşme hacminin %117 arttığı dönemde okundu. Son yedi günde pazar payı %28,6'ya toparlandı bile; Trade[XYZ] küçülmeye devam ederken. Herhangi bir HIP-3 pazar payı rakamını alıntılamadan önce, o sırada kripto piyasasının durumu netleştirilmelidir. Asıl önemli olan mutlak işlem hacmidir ve mutlak işlem hacmi kötüleşiyor. Trade[XYZ]'in son 30 günlük hacmi 64,60 milyar dolar; bu, aylık %44,2'lik bir düşüş. 7 günlük ortalama, Ağustos başındaki günlük 5,36 milyar dolardan günlük 2,01 milyar dolara geriledi; kendi emir defteri %62 daraldı. En büyük piyasası SK Hynix 8,50 milyar dolara düştü. Pazar payındaki düşüşün iki nedeni de gerçektir. Bir sonraki bölüm, HIP-3 ayağının büyük ölçüde rekabet sorunu olmadığını gösterecek. Hacim düşüşünün ana nedeni, pazar payı kaybı değil, depolama sektörünün sakinleşmesidir. %44'lük düşüşü doğrudan "lider geriliyor" olarak okumak en basit açıklamadır, ancak veriler bunu desteklemiyor. Doğrulama yöntemi basittir: Düşüş rekabetten kaynaklansaydı, hedef varlıkların kendilerinin normal işlem gördüğünü ve yalnızca Trade[XYZ]'in yakaladığı payın azaldığını görmemiz gerekirdi. Gerçekte olan, hedef varlıkların kendilerinin sakinleşmiş olmasıdır.
Bir satış dalgası yaşanmadı. Ağustos başındaki hacim zirvesi baz alındığında, bugün emir defterindeki her büyük piyasanın fiyatı daha yüksek.
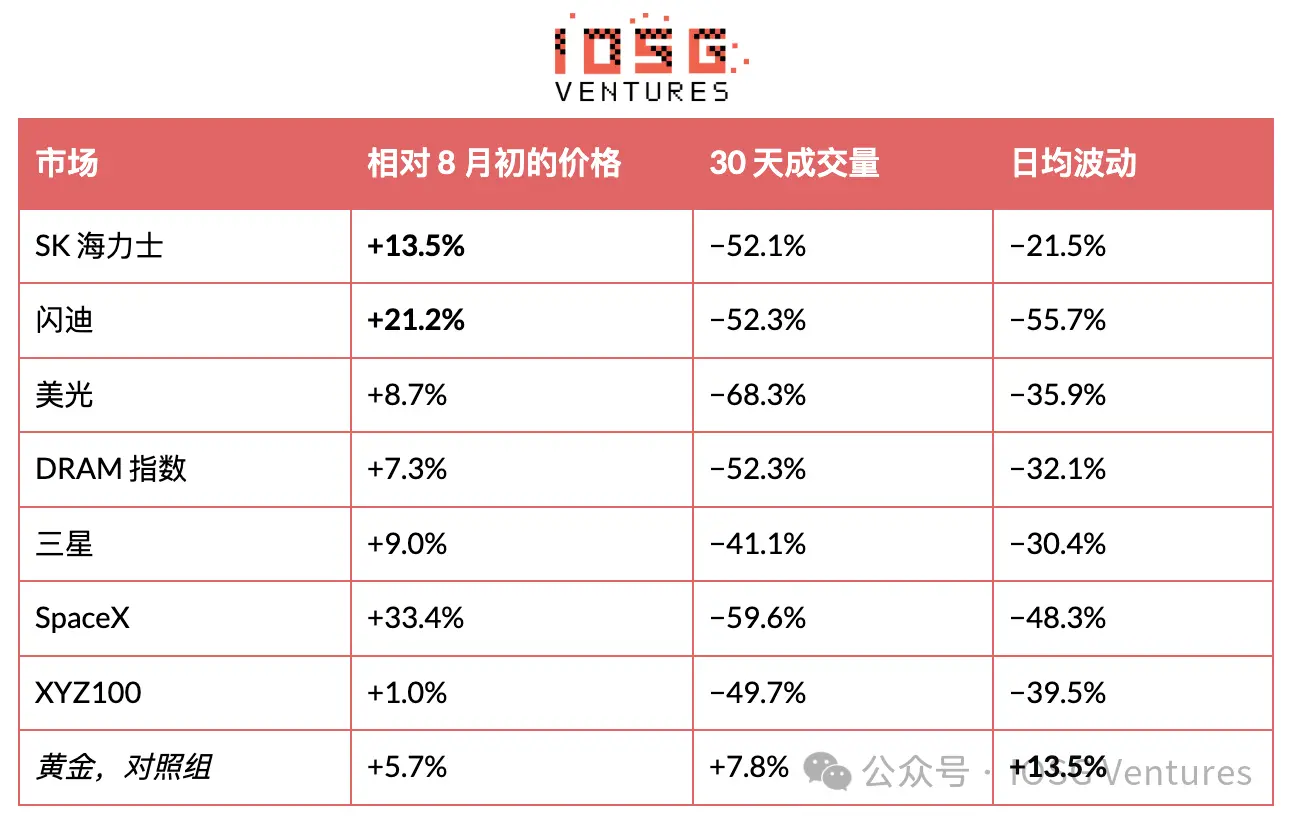
Asıl çöken şey, bu hedeflerin tek bir günde dalgalanabildiği aralıktır ve platformun hacmi neredeyse birebir bunu takip ediyor. 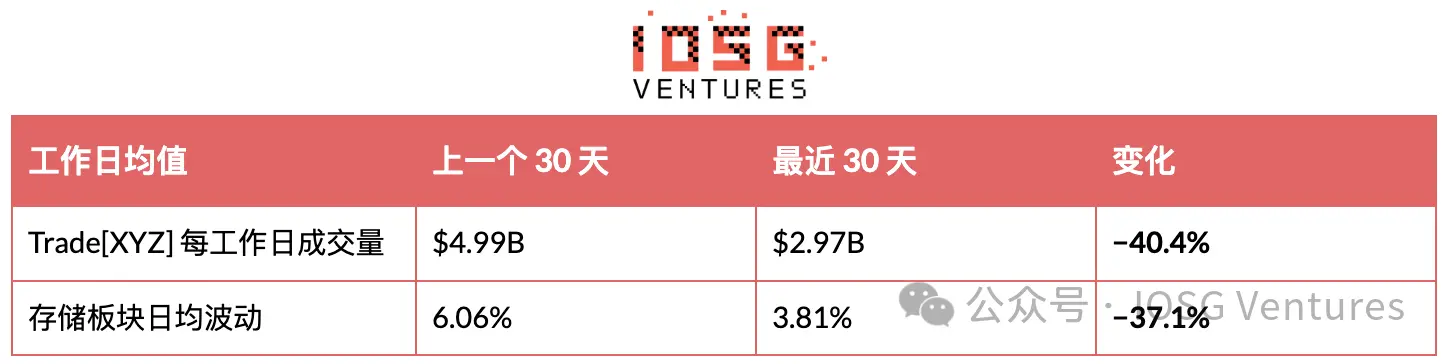
Yukarıdakilerin tamamı iş günü metriklerine dayanmaktadır, çünkü hisse senedi piyasaları hafta sonları kapalıdır; Trade[XYZ] ise işlem yapmaya devam eder ve hafta sonlarını dahil etmek bu ilişkiyi önemli ölçüde abartır. Yalnızca iş günlerine bakıldığında, depolama sektörünün günlük ortalama oynaklığı ile platformun günlük hacmi arasındaki korelasyon katsayısı +0,47'dir; örneklem 45 gündür. Altın doğal bir kontrol grubudur: Bu ay gün içi oynaklığı artan tek büyük piyasadır ve hacmi de buna paralel arttı. Gümüş, bu kalıba uymayan istisnadır.
Ancak oynaklık yalnızca bir vekildir. Daha doğrudan bir test, aynı dokuz hedefin gerçek hisse senedi hacimlerini karşılaştırmaktır; cevap şudur: Geleneksel piyasalar yalnızca yaklaşık yarısını açıklayabilir.
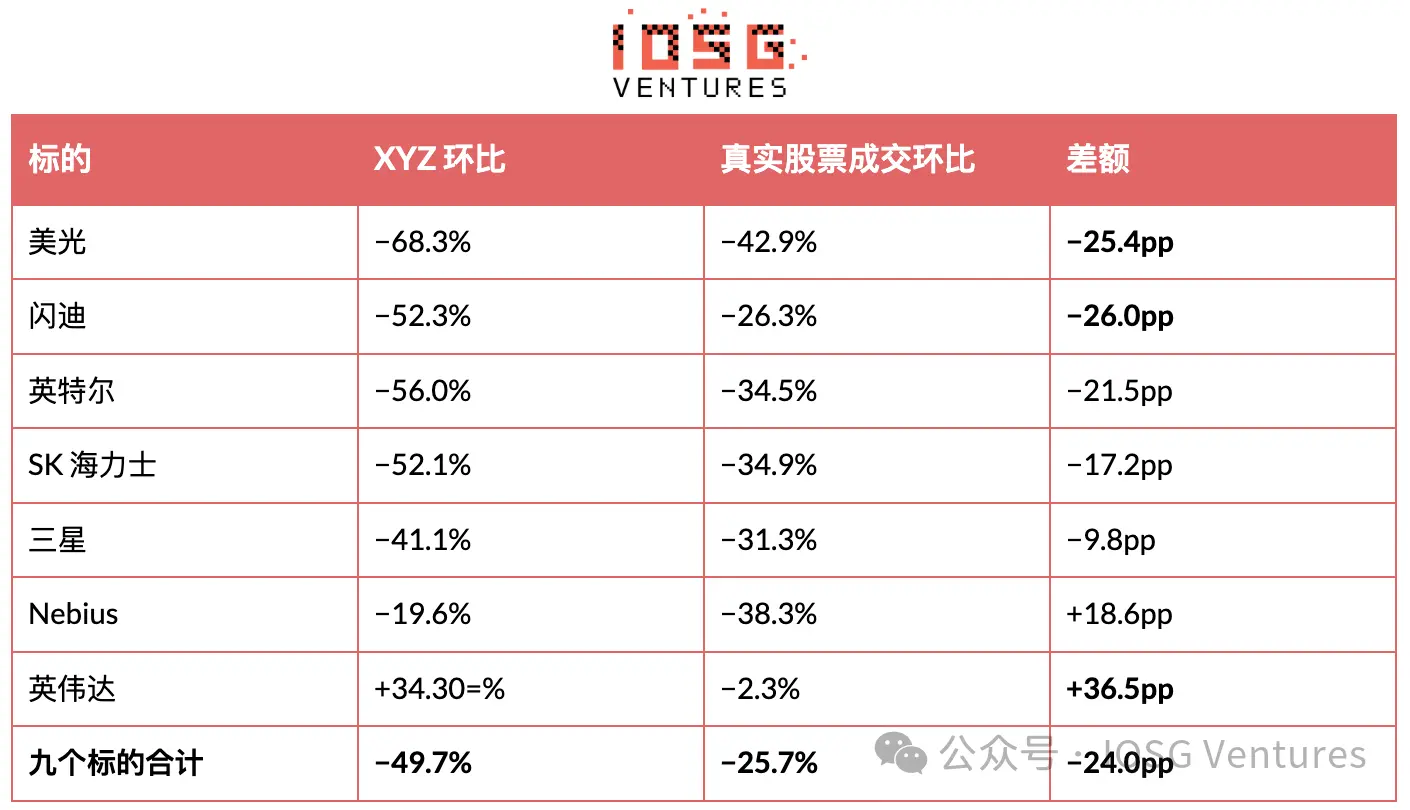
Depolama ve yapay zeka sektörünün gerçek hacmi gerçekten %25,7 düştü; bu yarısı gerçek. Ancak XYZ %49,7 düştü; neredeyse iki katı. Aradaki 24 yüzde puanı sektör tarafından sağlanmadı.
Ayrıca, en büyük açık tam da çekirdeğinde: SanDisk -26,0 yüzde puanı, Micron -25,4 yüzde puanı, Intel -21,5 yüzde puanı, SK Hynix -17,2 yüzde puanı. Nvidia (+36,5 yüzde puanı) ve Nebius'ta (+18,6 yüzde puanı) gerçek piyasayı fiilen yendi, ancak bu iki emir defteri oldukça küçük.
Rekabet de bu açığı açıklayamıyor. Entropy'nin SanDisk üzerindeki 30 günlük toplam hacmi 523 milyon dolar; XYZ'nin kendi SanDisk emir defteri ise 6,14 milyar dolar düştü. Rakip, bunun yalnızca yaklaşık %8'ini yakalayabildi.
Geri kalanı bir tür rotasyona benziyor. Aynı dönemde Hyperliquid'daki çekirdek sürekli sözleşme hacmi %117 arttı; HIP-3 gerilerken, iki tarafın toplam hacmi yine de %26 arttı. Para Hyperliquid'dan ayrılmadı; yalnızca hisse senedi emir defterinden kripto emir defterine döndü.
Ölçek çapası. Aynı 30 günde, bu dokuz hedef kendi borsalarında toplam 2,0047 trilyon dolar işlem gördü; XYZ bunların üzerinde 23,5 milyar dolar işlem yaptı; bu %1,2'ye denk geliyor. XYZ'nin 104 piyasanın tamamındaki 64,60 milyar dolarlık toplam hacmi, bu dokuz hissenin gerçek hacminin yalnızca %3,2'sine eşit. En yüksek penetrasyon SK Hynix'te %9,1; en düşük Broadcom'da %0,1. Bu eğrinin kendisi işin doğasını anlatıyor: Kripto yerli yatırımcıların erişemediği varlıklarda penetrasyon yüksek; geniş erişilebilir ABD büyük hisselerinde düşük.
Dolayısıyla bu düşüş iki faktörün birleşiminden kaynaklanıyor: Yaklaşık yarısı sektör betası, diğer yarısı platformun kendisi. Bölüm 6'daki hesaplama, hacim nereden gelirse gelsin yalnızca gerçek hacmi dikkate alır; bu nedenle işlem ücreti geliri etkilenmez. Ancak bu iki yarıyı birbirinden ayırmak gerekir: Sektör yarısı geri dönecek, platformun kendi yarısı ise dönmeyebilir.
III. Yeniden Karıştırma ve Tek Öngörücü Değişken
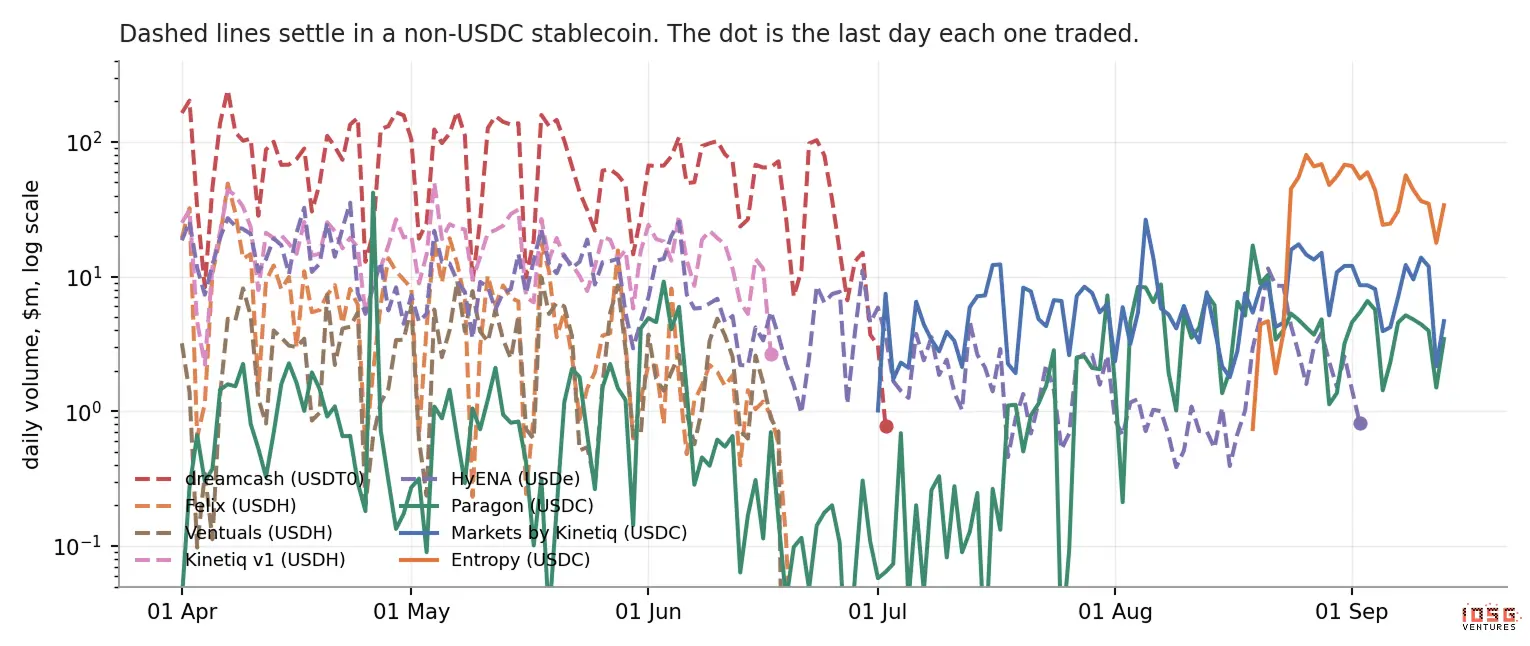 ▲ Her HIP-3 platformunun günlük işlem hacmi, logaritmik ölçek. Kesikli çizgiler USDC dışı stablecoin'lerle uzlaşan platformları temsil eder; noktalar son işlem gördükleri günü gösterir. Bugün itibarıyla altı platform işlem yapmayı bıraktı; onları ayıran değişken varlık seçimi, ekip kalitesi veya geçmiş hacim değil, uzlaşmada kullanılan stablecoin'dir.
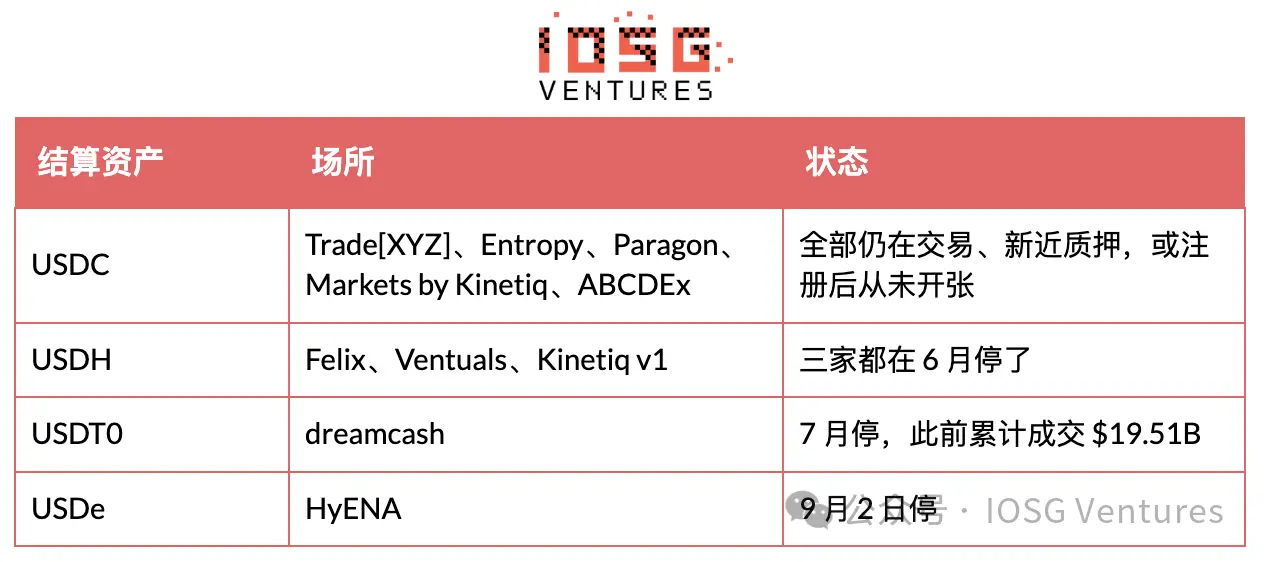 Mekanizmanın kendisi oldukça basittir: Yatırımcılar ilk emri verebilmek için önce belirli bir stablecoin'e dönüştürmek zorundadır ve bunu yapmak istemezler. Felix en net örnektir. USDH'yi destekleyen küçük işlem ücreti indirimi, Büyüme Modu'nun devreye girmesiyle silindi ve bu uzlaşma varlığında yalnızca sürtünme kaldı.
Kinetiq bir kontrol deneyi işlevi görüyor. Kapandıktan sonra hayatta kalan tek operatör, USDH platformunu tasfiye edip aynı endeks ürünlerini USDC üzerinde yeniden açarak bunu başardı. Geçmiş hacim hiçbir şeyi öngöremiyor: dreamcash 19,51 milyar dolar hacme sahipti; Haziran'daki tüm grubun toplamından fazlaydı, yine de faaliyetini durdurdu. Entropy Ağustos'ta girdi, önceki tüm girişlerden daha fazla sermayeyle ve USDC'yi seçerken tereddüt etmedi. Uzlaşma varlığını gerçekten belirleyen şey, kendisinin ne olduğu değildir. USDC'nin süpürülmesini protokolün bir düzenlemesi olarak okumak doğaldır, ancak Hyperliquid'ın kendi belgeleri aksini söylüyor. Aligned Quote Assets v2 (Ağustos sonunda USDC üzerinde başlatıldı; Coinbase rezerv dağıtıcısı, Circle teknik dağıtıcı olarak) kapsamında, Hyperliquid'daki USDC'nin düzeltilmiş rezerv getirisinin yaklaşık %90'ı protokole tahsis edilir ve Yardım Fonu'na gider. Faiz 30 günlük dönemler halinde hesaplanır ve her dönemin bitiminden sonraki 8. günde ödenir; bu nedenle ilk ödeme Ekim başına kadar gelmeyecek ve şu ana kadar tek kuruş alınmadı.
AQAv2, HIP-3'ü açıkça kayırmaz. Belgeler açıkça belirtir: İşlem ücretleri veya hacim konusunda ayrıcalıklı muamele yoktur ve diğer değerli varlıklar HIP-3 sürekli sözleşmelerinde desteklenmeye devam eder. Ücret ayrıcalıkları AQAv1'e aittir; bu, platformdaki teminat varlıkları için daha düşük alıcı oranları, daha yüksek yapıcı iadeleri ve daha yüksek hacim sayımı sağlar. USDC, AQAv1'e dahil değildir ve yapısal olarak giremez, çünkü bu katman stablecoin'in Hyperliquid'a özel olmasını gerektirir. AQAv2'nin sağladığı gerçek ayrıcalıklar olay sözleşmelerine ve doğrulayıcı tarafından işletilen sürekli sözleşmelere işaret eder ve sonraki yükseltmeleri beklemek zorundadır; bu makale bunları ölçmez.
Dolayısıyla uzlaşma varlığı meselesi, ücret tasarımıyla değil, likidite ve tek seferlik şirket düzeyindeki eylemlerle belirlendi. USDH, 17 Temmuz 2026'da faaliyetlerini durdurdu; sahipleri 1:1 oranında USDC'ye dönüştürüldü ve Coinbase, USDC'nin rezerv dağıtıcısı olurken marka varlıklarını satın aldı. Bugün Hyperliquid'daki stablecoin arzının %98,3'ü USDC, %1,2'si USDT; feUSD, USDe ve USDH kalıntıları ise yaklaşık binde birer. Başka varlıklarla uzlaşan platformlar ücretlerden zarar görmedi. Yatırımcılarından tek derin havuzdan ayrılmalarını istiyordu.
AQAv2'nin ölçeğini tahmin etmek, resmi makamların hiçbir rakam açıklamadığı varsayımına dayanır. Hyperliquid'daki USDC 6,77 milyar dolar, SOFR yaklaşık %3,6 ve %90 gelir paylaşımıyla bu kalem kabaca yılda 200 milyon dolara işaret ediyor. Üçüncü tarafların 5 milyar dolarlık taban üzerinden tahminleri 135 milyon ile 160 milyon dolar arasında değişiyor. Dışarıdan belirlenemeyen şey, doğrulayıcı oracle'ları tarafından raporlanan ve seviyesi kamuya açık olmayan AQA oranındaki maliyet düzeltmesidir; bu nedenle buradaki her rakam ölçüm değil tahmindir.
HyENA ikinci mekanizmayı dolduruyor. Kripto varlıkları listelediği için Büyüme Modu dışında bırakıldı; bu nedenle aynı hedeflerde yaklaşık 5 baz puan fiyat verirken, çekirdek piyasaları yaklaşık 3 baz puan fiyat veriyordu; bu da daha kötü işlem kalitesine yol açtı. Varlık pozisyonlarına yaklaşık 880.000 dolar harcadı ve ömür boyu toplam 33.414 dolar kazandı.
Faaliyetin durması çıkış anlamına gelmez. HyENA 25 piyasanın tamamını listeden çıkardı ve açık pozisyonları sıfıra indi; ancak stake'i hâlâ 508.915 HYPE, yani yaklaşık 40,6 milyon dolar ve on iki gündür hiçbir çekim başlatmadı. Felix ve dreamcash stake'lerini tamamen geri çekti; mevcut okumaları sıfır; Ventuals'te ise yalnızca 7.967 kaldı. Tüm piyasalarını listeden çıkarmış ancak zincir üzerinde 40 milyon dolarlık stake tutan bir platform ya yavaş tasfiye ediyor ya da bu dağıtım pozisyonunu başka amaçlarla işgal ediyor.
Ventuals'in ölüm nedeni ayrıca ele alınmayı hak ediyor, çünkü yeni nesil ürünler tam da bu sorunun etrafında tasarlandı. Likidite eksikliği yalnızca bir semptomdur; mekanizma fonlama oranındadır: Halka arz öncesi sürekli sözleşmeler çapa fiyata yakınsamadı ve fonlama oranı bir ara yıllık yaklaşık %8.700'e fırladı. İşaretleme fiyatı doğru olsun ya da olmasın, uzun pozisyonlar tasfiye edilecekti. Entropy, yıllık fonlama oranını yaklaşık %10 ile sınırlandırıyor ve dış fiyatları kovalamak yerine kendi işaretleme fiyatının TWAP'ı ile uzlaşıyor. Sözleşme tasarımı, Ventuals'in ölüm nedeninin belirli nedenlerine karşı yazılmış bir kontrol listesi olarak görülebilir. Herhangi bir halka arz öncesi piyasayı incelerken, varlık listesinden önce fonlama oranını ve uzlaşma tasarımını kontrol edin.
IV. Trade[XYZ]'in Piyasa Bileşimi ve Neden OpenAI'ı Listelemediği
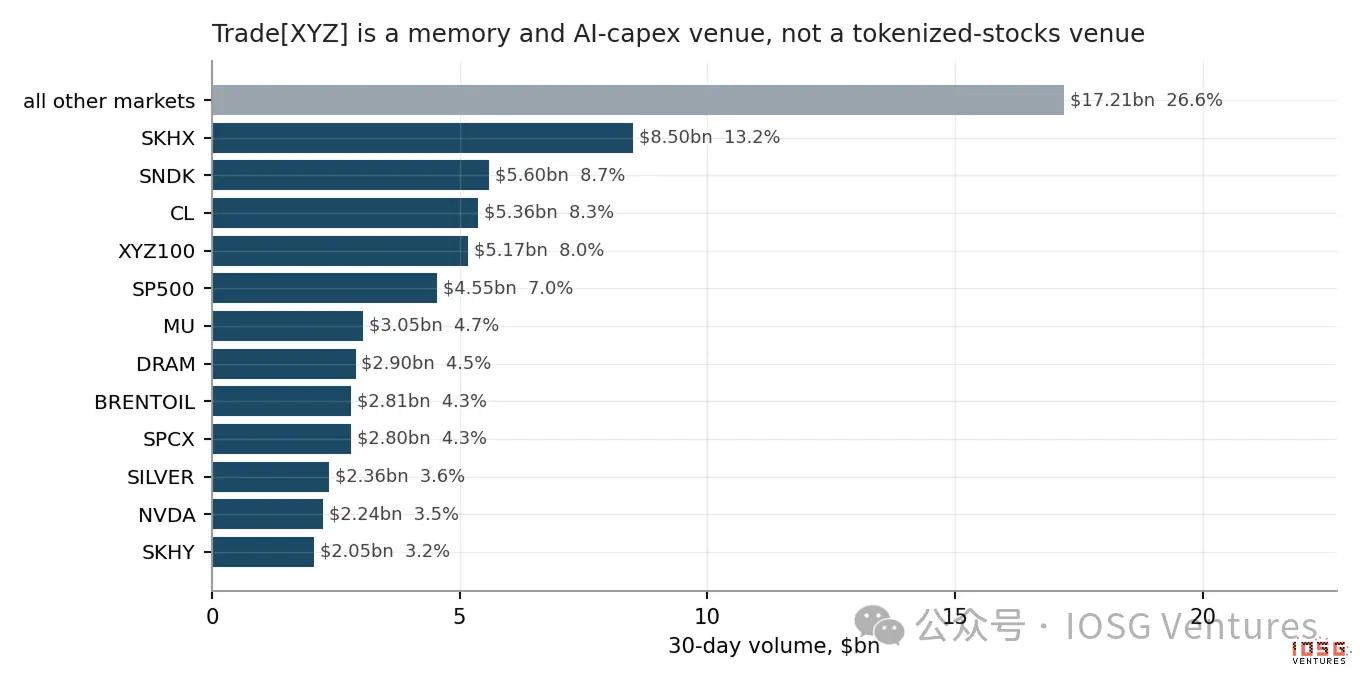 ▲ Trade[XYZ]'in son 30 gündeki en yüksek hacimli piyasaları.
İlk on piyasa pazar payının %66,7'sini oluşturuyor; ilk altının dışındaki kuyruk tek başına 32,4 milyar dolar. NVIDIA %3,5 paya sahip. Apple, Tesla, Alphabet ve Microsoft toplamda %3,3; bu, SK Hynix'in yalnızca dörtte biri. Tokenize ABD hisselerinin ana akım anlatısı bu Amerikan devlerinden bahsetmeyi sever, ancak buradaki iş onlar değil. Trade[XYZ] aslında depolama ve yapay zeka sermaye harcaması ticaretine odaklanmış, petrol, metaller ve endeks ürünleriyle birlikte 7/24 çalışan bir platform işletiyor: Kore ve Japon yarı iletkenleri, sentetik DRAM endeksi, SpaceX, kendi XYZ100 sepeti ve lisanslı S&P 500. Bölgesi, kripto yerli yatırımcıların sabah üçte başka hiçbir yerde bulamadığı varlıklardır. Entropy'nin saldırmayı seçtiği bölge de tam olarak budur; giriş noktaları Apple değil, SanDisk ve Nebius'tur. OpenAI'ı neden listelemediğine dair en sezgisel cevap — halka açık olmayan şirketlerden kaçındığı — yanlıştır. Halka arz öncesi piyasalar aslında daha iyi performans gösteren iş kollarından biridir. Yalnızca SpaceX 30 günde 2,80 milyar dolar hacim gördü; piyasanın %4,3'ü ve dokuzuncu sırada. Ardından Unitree 511 milyon dolar, CXMT 317 milyon dolar, Zhipu 156 milyon dolar, MiniMax 92 milyon dolar ve SHEIN 27 milyon dolar; YMTC kayıtlı ve listelenmeyi bekliyor.
Bu isimlerin ortak bir noktası var: Hepsinin gözlemlenebilir ikincil piyasa işlem fiyatları ve bilinen hisse sayıları var. SpaceX düzenli olarak ihale teklifleri yaparak net bir hisse başına fiyat sağlıyor; bu Çinli şirketlerin anakara Çin'de aktif halka arz öncesi gri piyasaları var ve hisse sayıları ticari kayıtlardan ve finansman turlarından elde edilebiliyor. Dolayısıyla platform, diğer varlıklar gibi hisse başına fiyat verebilir.
OpenAI ve Anthropic'te ikisi de yok. İkincil piyasa işlemleri SPV'lere sarılıdır; işlem gören şey fon paylarına ilişkin taleplerdir ve tartışılan şey belirli bir hisse başına fiyat değil, toplu müzakere edilmiş değerlemedir. Hisse başına fiyat vermeye zorlamak, yoktan bir payda yaratmakla eşdeğerdir. Darboğaz buradadır; bu bir istek meselesi değil, fiyatlandırma geleneği meselesidir. Entropy'nin çözümü hisse başına fiyat vermek değil, doğrudan şirketin kendisini raporlamaktır: 1 sözleşme = 1 milyar dolar piyasa değeri. Mevcut orta fiyatlarla Anthropic yaklaşık 2,17 trilyon dolar, OpenAI yaklaşık 1,53 trilyon dolar.
Ancak bu bir hendek oluşturmaz. Lider, yaklaşık 39.900 dolar harcayarak piyasa değeriyle fiyatlanan bir varlığı istediği zaman ekleyebilir. Ayrıca kendi yol haritası başka yöne işaret ediyor: Uranyum, alüminyum, dolar endeksi, VIX, mısır, buğday, TTF, Kore wonu, Hindistan Nifty, Brezilya Ibovespa, Ibiden ve KSTR dahil 16 kayıtlı ancak kullanılmayan varlığı var; ayrıca YMTC ve H100. Bu, son teknoloji yapay zeka laboratuvarları değil, makro ve emtia.
Dikkate değer bir yapısal ayrıntı var. Trade[XYZ] bir oracleUpdater kurmadı; yani işaretleme fiyatlarını itmek için dağıtım anahtarını kullanmıyor. Buna karşılık Entropy ve Felix aynı üçüncü taraf güncelleyiciye işaret ediyor: 0x94757f8d… Entropy, RedStone'un Anthropic piyasası için fiyat verisi kaynağı olduğunu kamuoyuna açıkladı; bu, zincir üzerinde etiketi olmayan bu adresi iki alakasız platformun neden paylaştığını açıklıyor. Kendi oracle'ınızı kurmak, referans fiyatı olan varlıklar için sorun değildir; ancak işaretleme fiyatının "inşa edilmesi" gerektiğinde doğa değişir ve işaretleme fiyatlarını inşa etmek tam olarak Entropy'nin seçtiği iştir.
V. Doğrudan Çatışma ve Entropy'nin Lider Olduğu Hafta
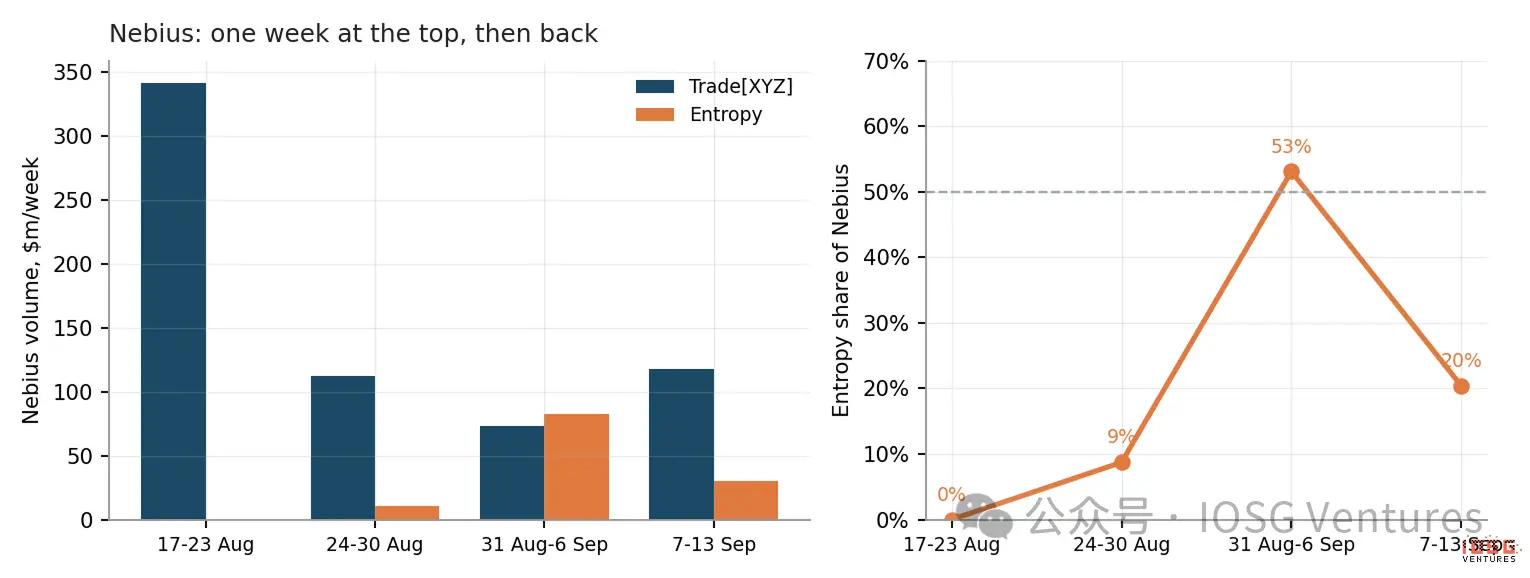 ▲ Nebius'un haftalık hacmi ve Entropy'nin bu hacimdeki payı. Şu anda dokuz varlık iki HIP-3 platformunda aynı anda aktif. Platformlar artık birbiriyle örtüşmeyen ayrı piyasaları işgal etmiyor; iki kez listelenmeye değer her isim norm haline geldi.
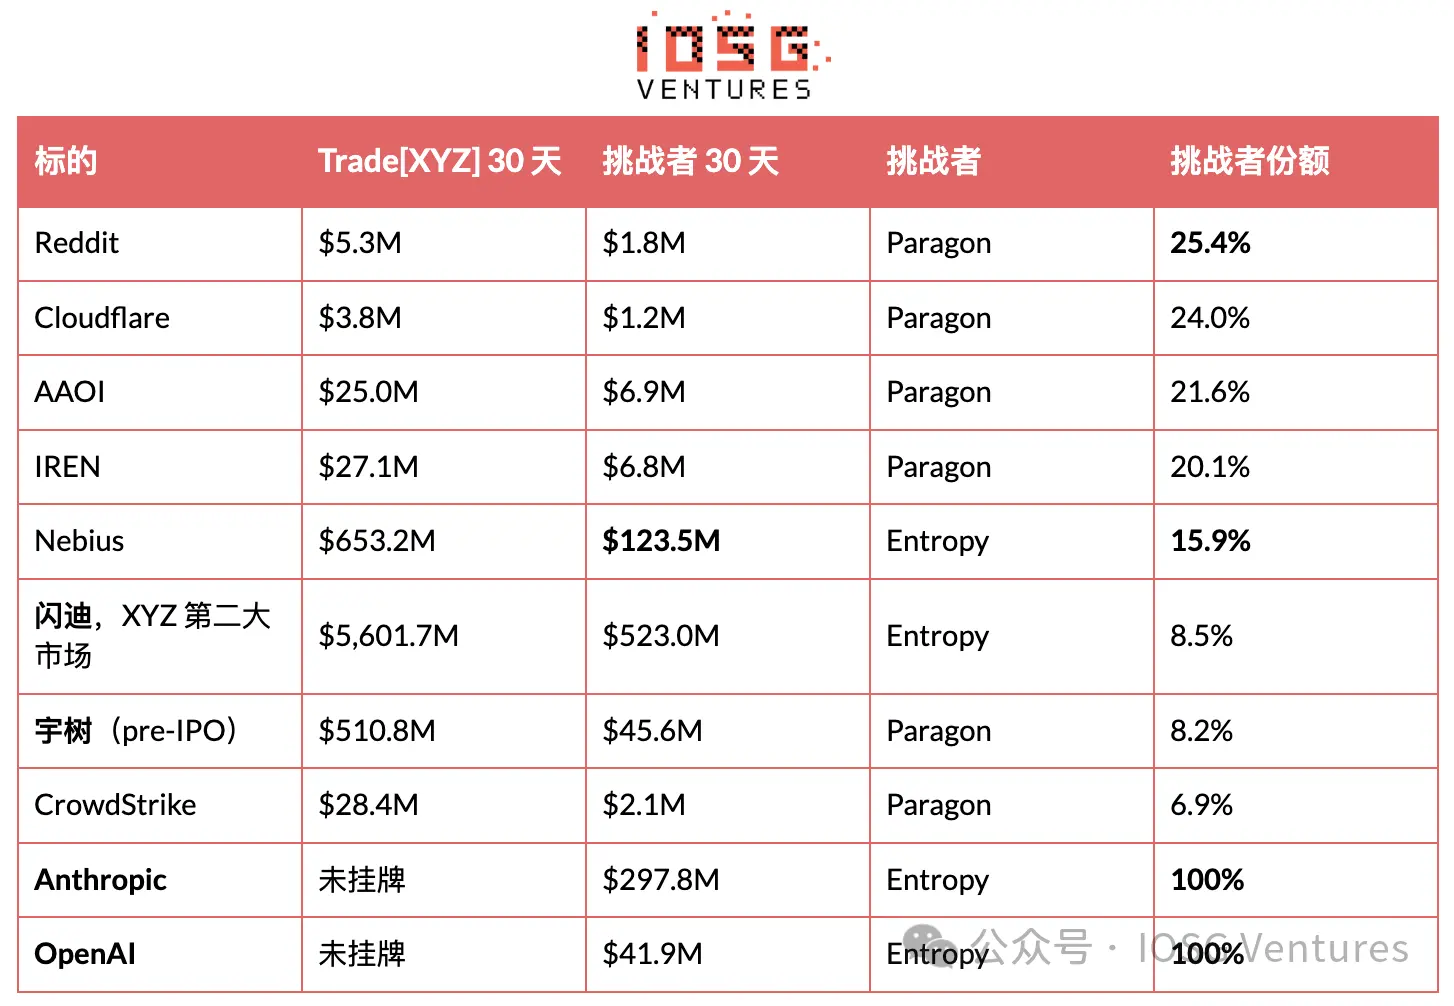
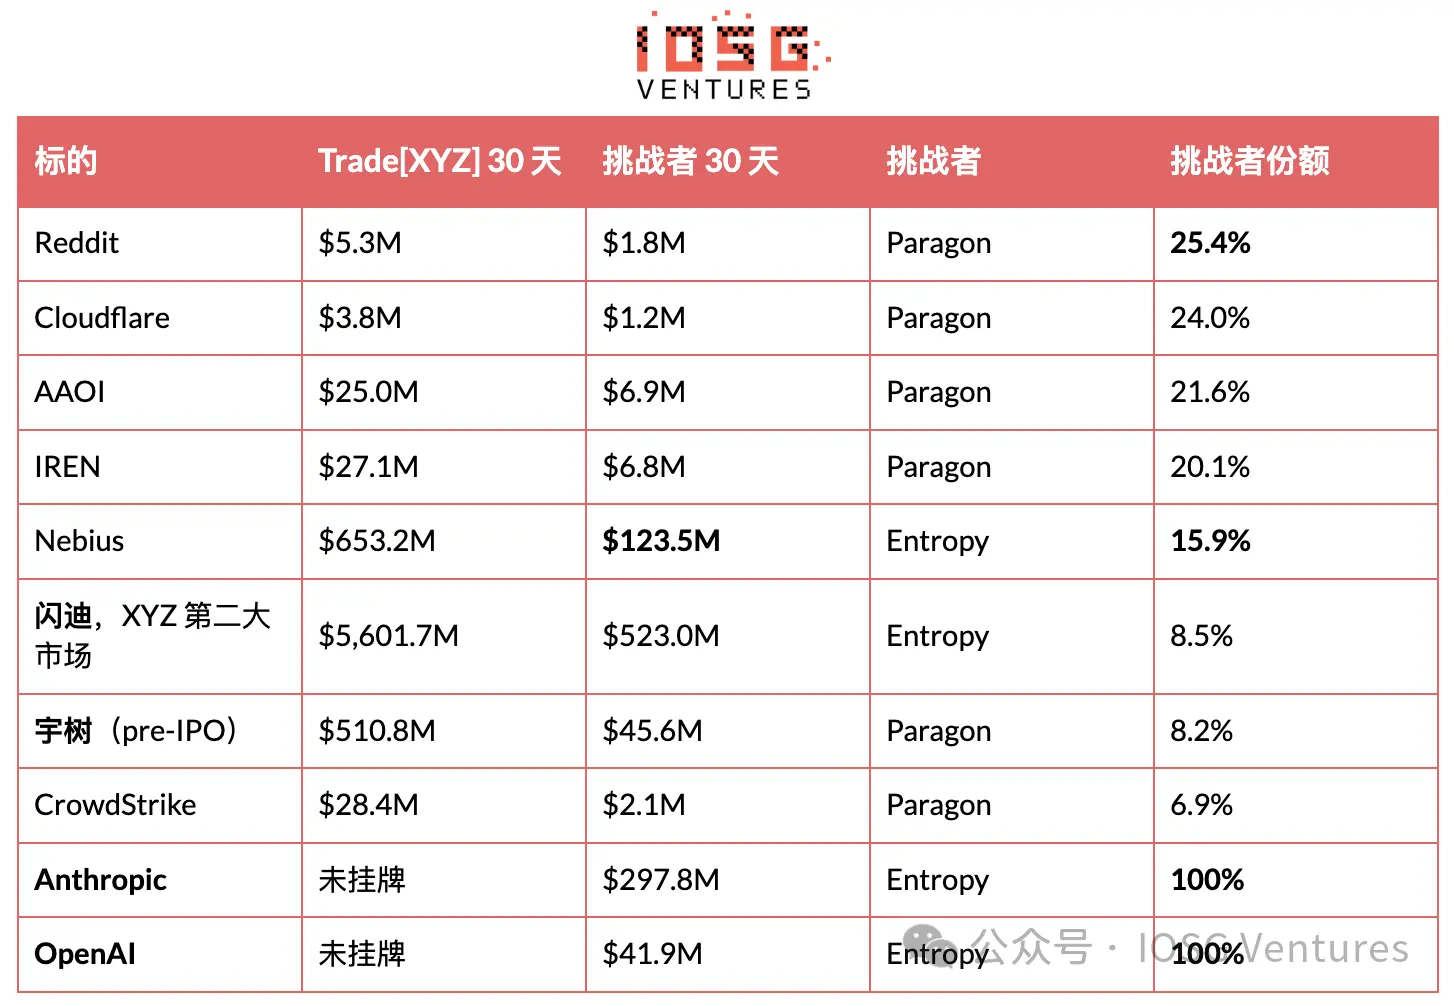 Ele geçirilen şey piyasa derinliği değil, pozisyonlardır. Trade[XYZ], Paragon'un beş çekirdek hedefinin tamamını kaydettirmiş ancak etkinleştirmemişti. 18 Ağustos'ta tüm hedefler tek bir günde açıldı ve bugün beş hedefin tamamında lider. Bu açığı kapatmak yaklaşık üç günlük işlem ücreti gelirine mal oldu ve bir öğleden sonrada tamamlandı. Bu hedef grubunun caydırıcılık mı yoksa zaten planlanmış bir lansman mı olduğu zincir üstü verilerden belirlenemez.
Belirlenebilen şey sonuçtur. Dört hafta sonra Paragon, beş hedefin dördünde hâlâ %20 ila %25 paya sahip ve aylık toplam hacmi %49,9 arttı. Mekanizma en iyi Unitree ile örneklenir: Trade[XYZ]'in Unitree piyasa derinliği Paragon'un yaklaşık 11 katıdır; ikincisi bu işlem çiftinin yalnızca %8,2'sini oluşturur, ancak Paragon'un kendi Unitree hacmi aynı dönemde neredeyse ikiye katlandı. Lider, rakipten hacim çalmadı; rakibin etrafındaki piyasayı genişletti. Bir piyasaya girmek ile bir piyasaya sahip olmak farklı şeylerdir. Entropy, Nebius'ta bir hafta liderlik etti ve sonra geri verdi.
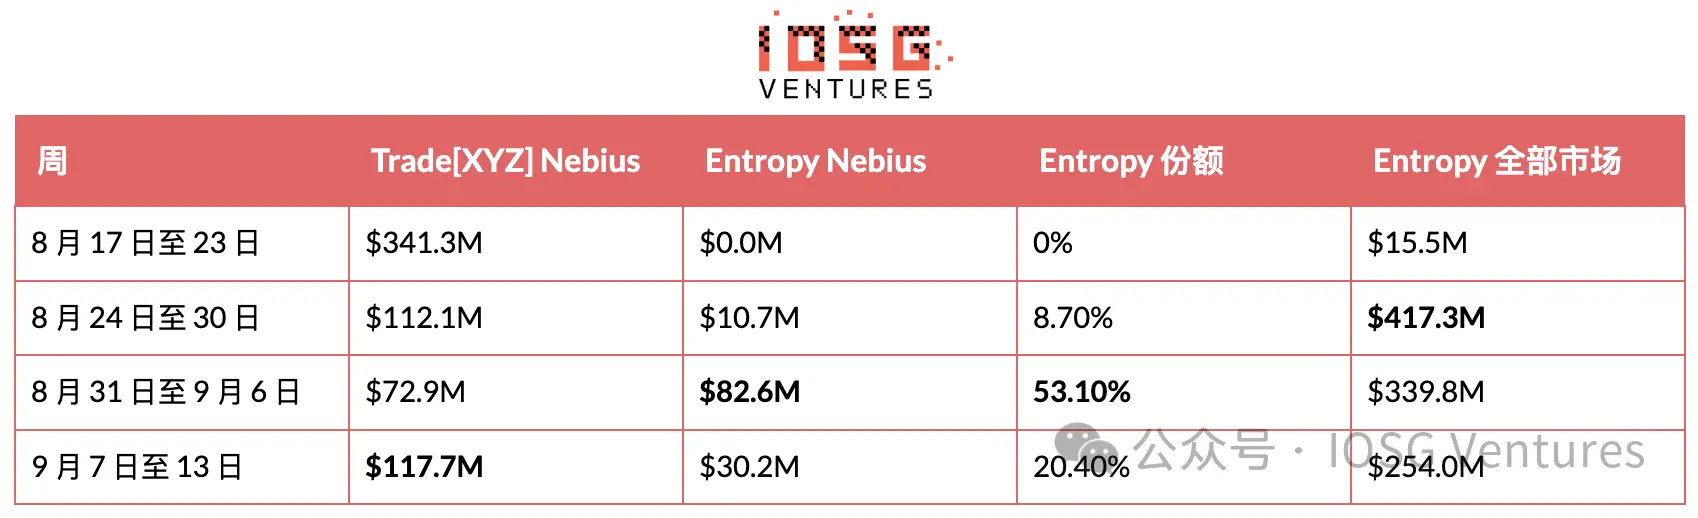
Bir hafta boyunca Entropy'nin Nebius hacmi Trade[XYZ]'i gerçekten aştı; bu, bir HIP-3 rakibinin daha önce hiç başaramadığı bir şeydi. Sonraki hafta liderin Nebius piyasa derinliği %61 arttı, Entropy'ninki %63 düştü ve rakip bu işlem çiftinin beşte birine geri döndü. SanDisk aynı hikayeyi daha sessiz anlatıyor: Entropy'nin pazar payı son haftalarda kabaca %13 civarında seyretti; 30 günlük ortalama %8,5.
Dolayısıyla bu liderlik gerçekti, ancak yalnızca bir hafta sürdü. Dürüst okuma şudur: Entropy, liderin aktif fiyat verdiği bir piyasaya sızabileceğini kanıtladı, ancak henüz pozisyonunu koruyabileceğini kanıtlamadı. Toplam hacmi üst üste üç hafta düştü; 417 milyon dolardan 254 milyon dolara.
Karşıt sinyal envanterden geliyor. Haftalık hacim zirveden %39 düşerken, Entropy'nin açık pozisyonları aslında %37 artarak 51,4 milyon dolara yükseldi; bunun 29,9 milyon doları tek başına Anthropic hedefinden. Yıkama işlemlerinden doğan hacim birbirini götürür ve envanter bırakmaz; bu nedenle işlem payı düşerken açık pozisyonların birikmeye devam etmesi, sahte hacim değil gerçek pozisyonlanma olduğunu gösterir. Bu iki olgu zıt yönlere işaret ediyor; asıl odak, tek bir rakamdan ziyade bu gerilimin kendisi olmalıdır.
Buradaki hacmin iskonto edilmesi gerekiyor. Entropy'nin token'ı yok ve herhangi bir airdrop doğrulamadı, ancak arka uçta pointsMultiplier parametresi görülebiliyor ve liderlik tablosu sayfası "yakında" gösteriyor; bu nedenle trafiğin bir kısmı ürün kullanımından değil beklentiden kaynaklanıyor ve ikisi dışarıdan ayırt edilemez. Ölçeğin de vurgulanması gerekiyor: Entropy'nin bir aylık hacmi yaklaşık 1 milyar dolar; Trade[XYZ]'inki 64,6 milyar dolar; liderin yalnızca %1,6'sı. Kategoriyi değil, belirli savaşları kazanıyor.
Kayıtlı ve listelenmeyi bekleyen hedefleri bir sonraki adımı ortaya koyuyor. Entropy, EWY, SBE, TCNT ve bir DRAM endeksi tutuyor. DRAM endeksi Trade[XYZ]'in dördüncü büyük ürünü ve EWY Kore'den. Bir sonraki çatışma, rekabetsiz başka bir halka arz öncesi isim aramak yerine doğrudan liderin çekirdek bölgesini hedefliyor gibi görünüyor.
İki sayım kuralı
Yalnızca canlı piyasaların derinliğini sayın. HIP-3 dağıtıcıları genellikle hedefleri lansmandan çok önce kaydettirir; bu hedefler oracle markPx döndürür, ancak midPx null'dır, isDelisted true'dur, açık pozisyonlar sıfırdır ve mum geçmişi yoktur. Trade[XYZ]'in 16, mkts'in 19, Paragon'un 9 ve Entropy'nin 4 kayıtlı hedefi var. HyENA'nın 25 hedefi farklıdır, çünkü bunlar başlatıldıktan sonra kapatıldı.
Kod dizeleri hedeflere eşit değildir. para:STX, orta fiyatı 799 olan Seagate'tir; çekirdek piyasadaki STX, orta fiyatı 0,27 olan Stacks'tir. Yalnızca kodlara güvenmek, var olmayan onuncu bir çatışma piyasası yaratır. Eşleştirmeden önce orta fiyatları doğrulayın.
VI. Ekonomik Hesap: Bir Platformun Maliyeti ile Tüm Katmanın Geliri
Kimse fiyat üzerinden rekabet etmiyor çünkü oranlar tabana oturdu. Her şey, her varlık için metaAndAssetCtxs'te kamuya açık iki parametreye bağlı: growthMode ve deployerFeeScale. Her şey dahil oran, base × (1 + s) şeklindedir; burada base standart sürekli sözleşme ücret tarifesi, s ise 0 ile 3,00 arasında ayarlanabilen ve Büyüme Modu'nda 1,00 ile sınırlanan dağıtıcı katsayısıdır. Dağıtıcı, s / (1 + s) payını alır; dolayısıyla s = 1,00 olduğunda iki taraf yarı yarıya bölüşür. Büyüme Modu ayrıca, piyasanın doğrulayıcıların sürekli sözleşme operasyonlarıyla örtüşmemesi koşuluyla her şey dahil rakamı en az %90 oranında azaltır; bu, kripto varlıkları ve kripto endekslerini hariç tutar.
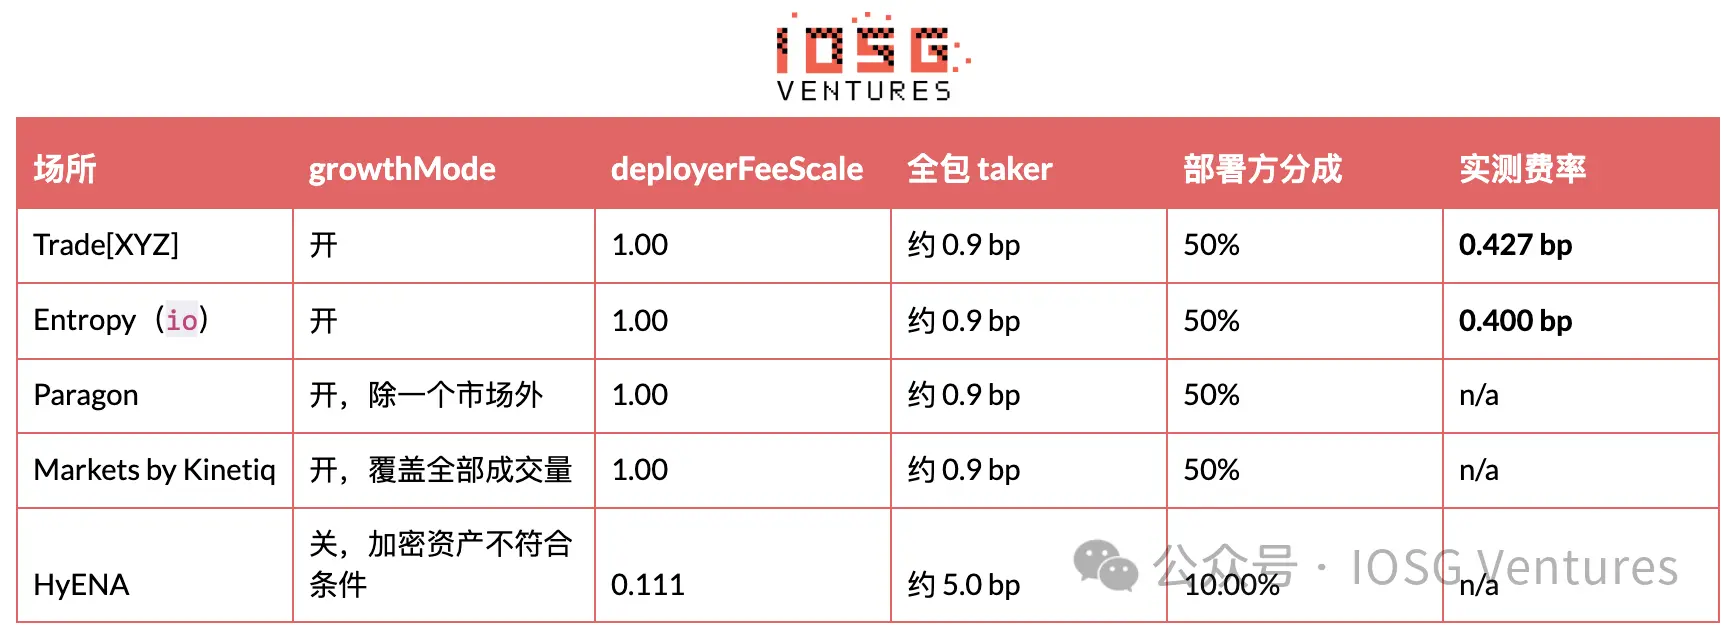
Tüm hisse senedi platformları bağımsız olarak aynı yapılandırmaya yakınsadı: dağıtıcı getirisi maksimize edilmiş, Büyüme Modu etkin. Entropy, farklılaştırılmış ürün ve risk sermayesiyle girdi ve fiyatları düşürmedi. Bu yapılandırmada olmayan tek platform, işlem yapmayı yeni bırakan platformdur.
Hiçbir toplayıcıya güvenmeden dağıtıcı getirisi yine de kesin olarak hesaplanabilir. Ücret geliri, ücret adresinin alt hesabında birikir: clearinghouseState'in dex alanı dağıtılmamış bakiyeyi okur ve transferler, sourceDex'in platform adına eşit olduğu send'ler olarak userNonFundingLedgerUpdates'te görünür. Transferler çok düzensizdir; bu nedenle iki transfer arasında ölçüm yapılmalıdır. 27 Ağustos'taki transferden bu yana Trade[XYZ] 1.380.592 dolar biriktirdi; bu, 32,30 milyar dolarlık hacme karşılık gelir; yani 0,427 baz puan, günde yaklaşık 79.000 dolar. Entropy hiç transfer yapmadı; bu nedenle birikmiş ücretleri doğrudan okunabilir: 1,036 milyar dolarlık hacim 41.468 dolara karşılık gelir; yani 0,400 baz puan.
İki harcama, doğası gereği tamamen farklı
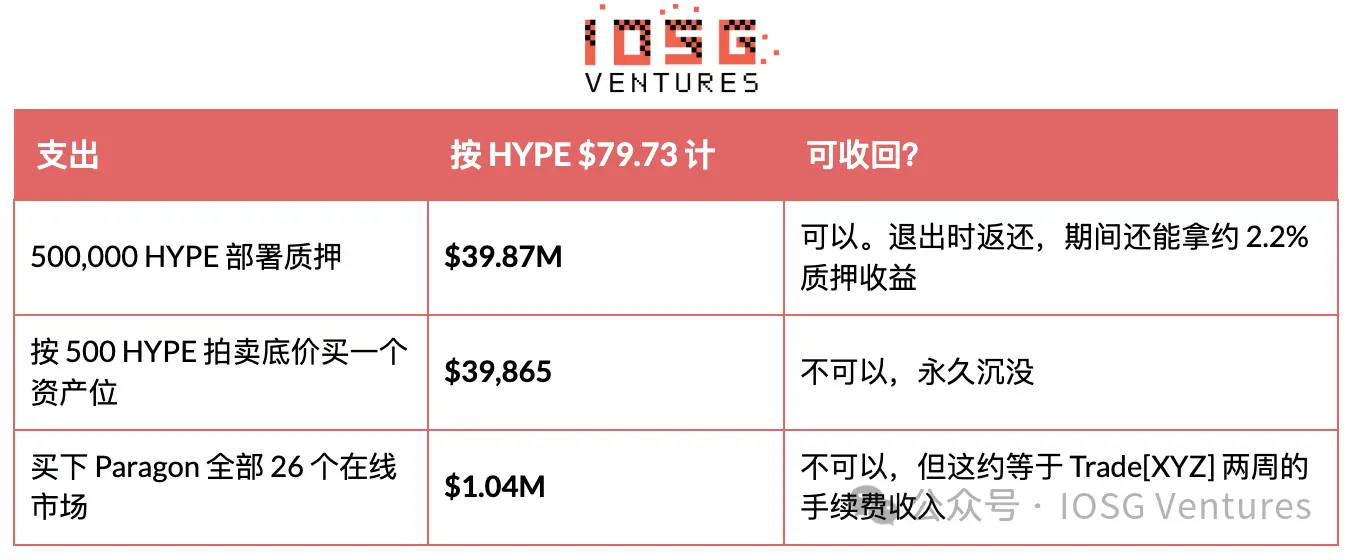
Stake en korkutucu rakamdır, ancak geri gelir. Kimse bu parayı almaz. Doğrulayıcılara devredilir, sürekli stake ödülleri üretir ve çıkışta aynı biçimde iade edilir. Dağıtımdan itibaren en az 183 gün kilitlidir ve kötü niyetli piyasa manipülasyonu (örneğin kötü oracle fiyatları itmek) nedeniyle ağırlıklı doğrulayıcılar tarafından kesilebilir; 7 günlük stake çözme kuyruğunda da kesilebilir; bu nedenle temiz bir çıkış en az yaklaşık 190 gün sürer. Felix ve dreamcash stake'lerini tamamen çekti; mevcut okumaları sıfır.
Mevcut stake miktarları: Entropy 500.973, Paragon 500.712, HyENA 508.915 (işlem yapmayı bıraktı ancak stake'i çözmedi), Kinetiq 588.489 (tek bir stake hem km hem de mkts'i kapsıyor), Trade[XYZ] 500.488 artı başka bir adreste 500.269. ABCDEx'in yalnızca 1.004 HYPE'ı var ve hiç stake etmedi.
Varlık pozisyonlarına harcanan para, kimsenin bahsetmediği ve gerçekten geri dönüşü olmayan paradır. Herhangi bir sürekli sözleşme DEX'inin ilk üç varlığı ücretsizdir; bundan sonra her yeni piyasa, 31 saat süren bir Hollanda açık artırmasında HYPE ile satın alınmalıdır; açılış fiyatı son işlem fiyatının iki katıdır ve 500 HYPE taban fiyatına doğrusal olarak düşer. 14 Eylül'de giren açık artırma 500 taban fiyatla başladı ve 500 ile bitti; bu nedenle bir varlık pozisyonu yaklaşık 39.900 dolardır ve varlık pozisyonlarına olan talep, bir hafta önceki işlem fiyatı olan 582 HYPE'e göre azalmıştır.
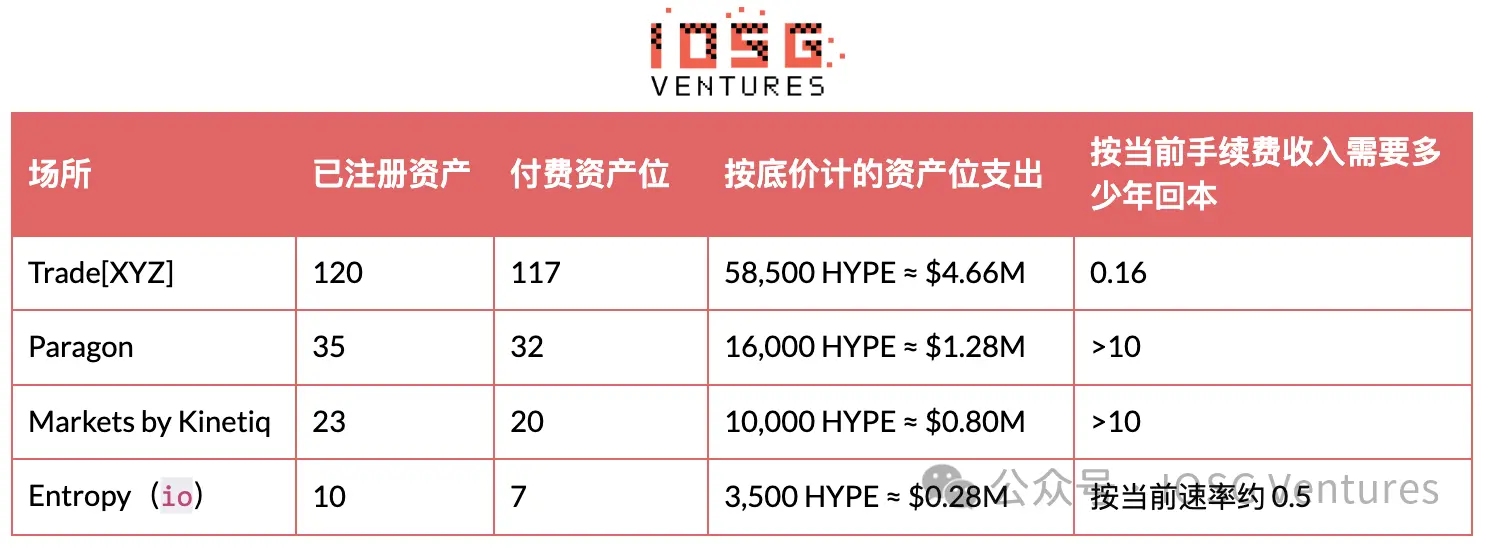 Son sütun kritik öneme sahiptir. Trade[XYZ]'in yaklaşık sekiz haftalık işlem ücreti, tüm hedef faturalarını ödeyebilir. Entropy dışındaki her rakip için gereken süre, HIP-3'ün var olduğu süreyi aşıyor; Entropy yalnızca otuz değil yedi varlık pozisyonu satın aldığı için geçebiliyor.
Zaman bu asimetriyi büyütmeye devam edecek. Piyasaları duraklatmak ücretsiz ve geri alınabilir; ödenmiş varlık pozisyonları arşivlenip yeniden açılabilir; "listelenmeyi bekleyen hedefler" buradan gelir. Rezerv pozisyonları geçmiş dağıtım sayısına göre birikir; formül 7 + 0,2 × geçmiş açık artırma dağıtım sayısıdır; bu nedenle Trade[XYZ]'in hemen kullanılabilecek yaklaşık 30 pozisyonu varken, yeni girenlerin yalnızca 7'si vardır. Bugün açılan ve 20 piyasa oluşturmayı planlayan bir platform, bir seferde 10'unu listeleyebilir; geri kalanı açık artırmada sıraya girmek zorundadır; en hızlı her 31 saatte bir. Entropy'nin cevabı bu tempoya uymamaktır: Yalnızca beş piyasa listeledi ve her birini işlevsel hale getirdi. Stake getirisi tuzağı. Entropy dışında, pasif stake giriş biletinden para kazanan her rakip, borsa işletmekten daha fazla kazandı. Paragon'un ömür boyu dağıtıcı getirisi 64.281 dolar; 39,87 milyon dolarlık stake ise yaklaşık %2,2 ile yılda yaklaşık 877.000 dolar üretir; oran yaklaşık 14 kattır.
Bu bir teselli değildir. Bu getiri, protokolün gelecekteki ihraç rezervinden yeni basılan HYPE'tir; özünde gelir değil enflasyondur; gönülsüz tutulan bir pozisyona seyreltici bir getiridir ve değerleme birimi, operatörün zaten pasif olarak uzun olduğu varlıktır. HYPE'in %30 düşmesi, bu stake'te 12 milyon dolarlık bir kayba yol açar; bu, on yıllık getiriyi aşar. Son sekiz günde HYPE 88,37 dolardan 79,73 dolara düştü; bu, her stake miktarını 4,3 milyon dolar azalttı. Bu ücret havuzu ne büyüklükte bir işi destekleyebilir? Büyüme Modu, efektif oranı yaklaşık 0,4 baz puana sabitler; dağıtıcı yarısını alır. Trade[XYZ] %97,8 pazar payına sahiptir; yıllıklandırılmış hacmi yaklaşık 786 milyar dolardır ve yıllık dağıtıcı getirisi yaklaşık 29 milyon dolardır. Bu, liderin tavanından ziyade, mevcut hacim ve mevcut ücret tabanı altında tüm platform katmanının toplam ödülüdür.
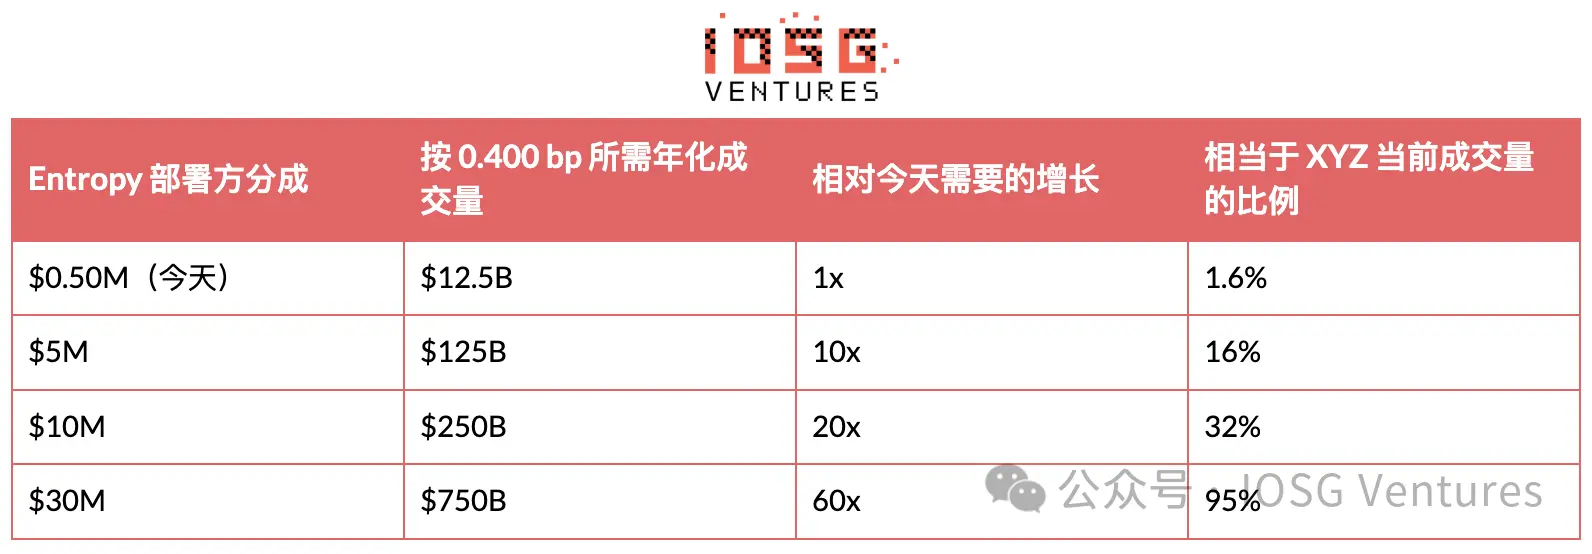
Lider platformun dışında şu anda yaklaşık 167 milyon dolarlık HYPE stake edilmiş durumda; bu platformlar, kaderleri ne olursa olsun, dağıtım ücretlerinden ömür boyu toplam yalnızca 747.000 dolar kazandı. 14 milyon dolarlık tohum turuyla karşılaştırıldığında bu aritmetik, mevcut hacim ve ücret tabanı altında HIP-3 operatörlerinin değerleme için işlem ücretlerine güvenemeyeceğini gösterir. Rakiplerin değeri başka yerden gelmelidir: token, ön uç, müşteri ilişkileri veya protokolün henüz fiyatlamadığı bir ürün.
VII. Gerçekten Elde Tutulabilecek Şey
HIP-3, bir platformun normalde elde tutabileceği şeylerin çoğunu kasıtlı olarak metalaştırdı. Stake satın alınabilir, hedefler satın alınabilir, ücret tabanı paylaşılır ve hatta dağıtım bile paylaşılır, çünkü her HIP-3 piyasasına aynı ön uçtan erişilebilir.
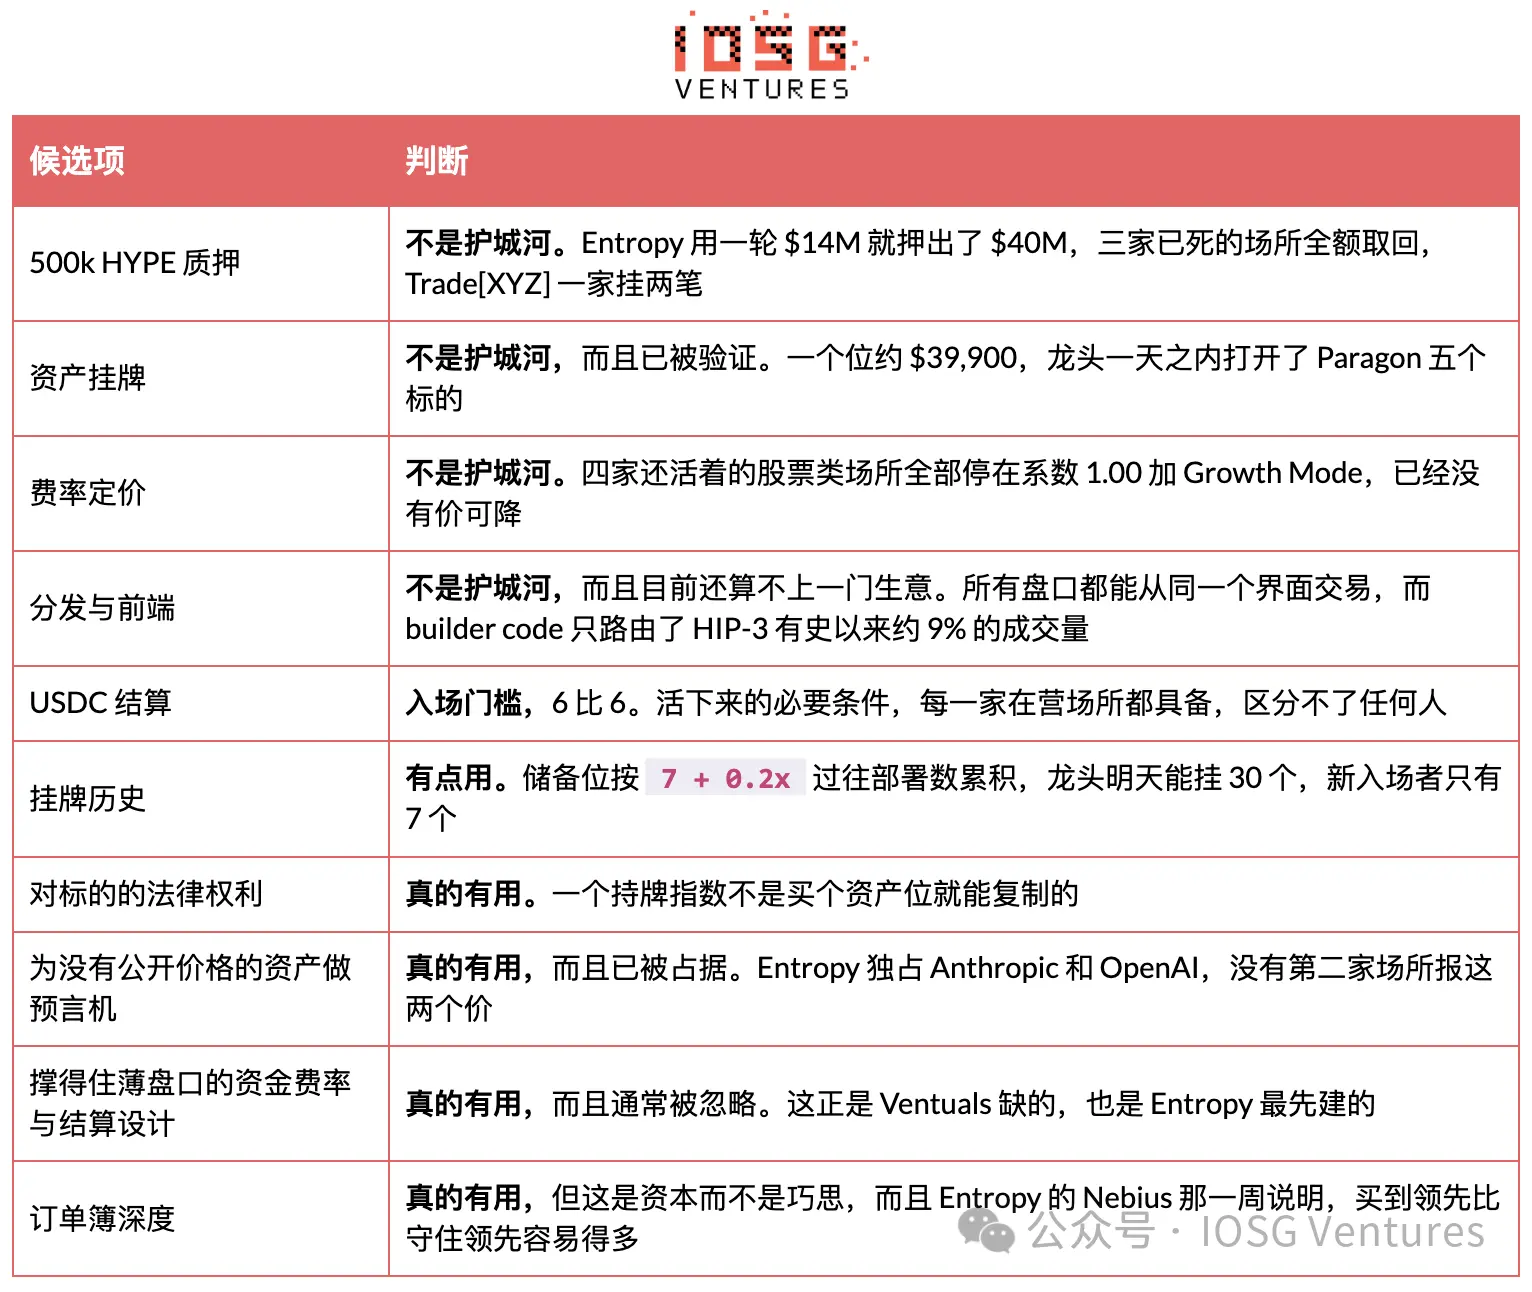 Yararlı eleme sorusu "hangi varlıkları listelemek istiyorsun" değildir, çünkü varlıklar satın alınabilir. Soru şudur: "Liderin tek bir varlık pozisyonuyla satın alamayacağı neyin var?" HIP-3 üzerinde faaliyet göstermiş tüm platformlar arasında yalnızca biri bu soruya net bir cevaba sahiptir ve cevabı bir varlık listesi değil, bir oracle seti ve uzlaşma tasarımıdır.
Entropy, tam olarak anılmayı hak eden istisnadır, çünkü cevap hedeflerde değildir. Citadel Securities, Optiver, Millennium ve Polymarket'ten araştırmacılar ve yatırımcılar tarafından kuruldu; bu temel iki şekilde kendini gösterir. Birincisi, ilk günden itibaren var olan emir derinliğidir; bu gerçekten Nebius'u etkiledi. İkincisi, Ventuals'in ölümüne doğrudan bir yanıt gibi okunan fonlama oranı ve uzlaşma tasarımıdır. 14 milyon dolarlık tohum turu, DeFi'den ziyade perakende aracılık ve fintech dağıtımına odaklanan Ribbit Capital tarafından yönetildi; bu, amacın yalnızca bir protokolü kullanmak değil, müşterileri elde tutmak olduğunu gösterir. Arbitrum DAO ile derin bağları olan Entropy Advisors ile a16z destekli saklama girişimi Entropy'nin tamamen farklı şirketler olduğu ve isimden Hyper Foundation ile herhangi bir ilişki çıkarılmaması gerektiği unutulmamalıdır.
Tüm bunlar bir araya getirildiğinde, bu sektör hâlâ zayıf görünüyor. Küçülen bir şirket hacmin %97,8'ini oluşturuyor. Bir grup rakip 167 milyon dolarlık HYPE tutuyor ve birbirleri arasındaki geçmiş ücret getirisi toplam 747.000 dolar. Gerçekten fiyat verebilen tek ekip, bir piyasayı bir hafta ele geçirebileceğini ancak elinde tutamayacağını az önce kanıtladı.
Daha doğrudan bir alternatif, operatörün yarısı yerine protokolün işlem ücreti yarısını almaktır; kilitlenme yok, müsadere riski yok ve operasyonel yük yok. Ancak bu da Hyperliquid sürekli sözleşme ücret tabanının ana itici gücü değildir ve HIP-3 pazar payının %50'yi aşmasının bir trend değil, düşük kripto aktivitesi döneminin bir yanılsaması olduğu kanıtlanmıştır. Yönlendirme katmanı ve gerçek akış etkisi. Builder kodu, HIP-3'te "paylaşılan iş"e en yakın şeydir. Ön uçtan gönderilen emirler etiketlenir ve teminat yatırmadan builder ücreti kazanır. Flowscan bu tür 819 etiket sayıyor.
Karşılaştıkları akış gerçekten fazla değil. Yönlendirilen hacim yaklaşık 52,6 milyar dolar; bu, HIP-3'ün yaklaşık 587 milyar dolarlık tarihsel toplamının yaklaşık %9'udur; son 30 günde yaklaşık 5,3 milyar dolar; bu, 66,09 milyar dolara karşılık gelir; yaklaşık %8. Akışın %90'ından fazlası ön uç etiketi taşımıyor; bu, piyasa yapıcılar ve API yatırımcılarının hakim olduğu bir piyasadan beklenen görünümdür.
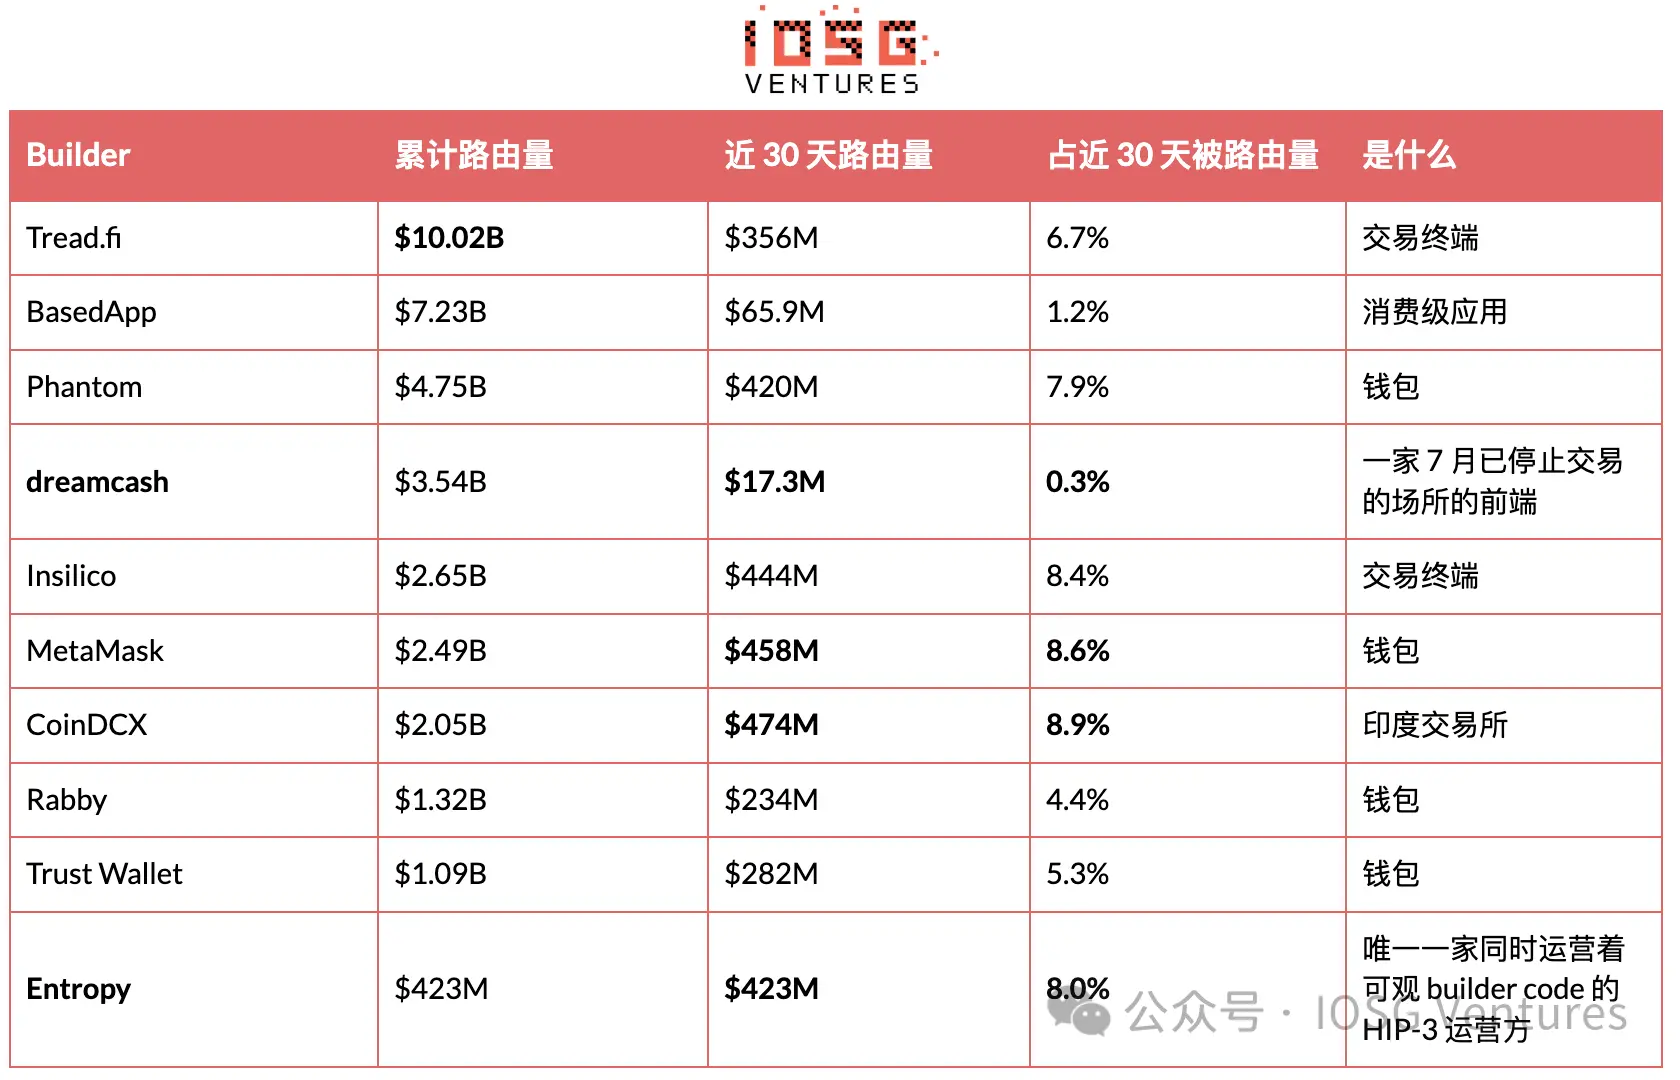 Dördüncü sütunun paydası, HIP-3'ün 66,09 milyar dolarlık hacmi değil, son 30 günde builder koduyla yönlendirilen 5,30 milyar dolarlık toplamdır. İkincisi olsaydı, en büyük CoinDCX yalnızca %0,7 olurdu. Tablodaki on şirket yönlendirilen hacmin %59,7'sini oluşturuyor; Flowscan toplam 819 builder kodu sayıyor; yani kalan 809'u diğer %40'ı paylaşıyor.
Bu tabloda dikkate değer iki nokta var. Entropy'nin 423 milyon dolarlık yönlendirilen hacminin tamamı son 30 günde gerçekleşti; aynı dönemde kendi platformu 1,03 milyar dolar işlem yaptı; yani piyasanın yaklaşık %40'ı kendi kontrol ettiği ön uçtan geldi. Ribbit'in bu turun arkasındaki hırsı, yalnızca basın bültenlerinde değil verilerde görülüyor ve bu, "dağıtıcı olmaktan" farklı bir iştir.
Diğer nokta, daha temiz bir ders sunan dreamcash'tir. Platformu 2 Temmuz'dan beri ölü; kendi piyasa okumaları sıfır; ancak builder kodu son 30 günde hâlâ 17,3 milyon dolar yönlendirdi; toplamda 3,54 milyar dolar. Dağıtım işi ile ön uç işi temiz bir şekilde ayrılabilir ve bunlardan yalnızca biri giriş için 40 milyon dolar gerektirir.
Üçüncü taraf panolarında gözden kaçması kolay bir sayım tuzağı var. Platform sıralamaları genellikle kümülatif hacme göre varsayılan olarak ayarlanır; bu nedenle aylar önce faaliyetini durdurmuş bir platform hâlâ önemli bir pay gösteriyor olabilir. Dreamcash, tüm zamanlar görünümünde HIP-3 hacminin %3,3'ünü gösteriyor, ancak herhangi bir yakın dönem penceresinde 0 dolar. Herhangi bir payı alıntılamadan önce hesaplama penceresini doğrulayın. Bu nedenle izlenmeye değer ön uçların çoğu dağıtıcı değildir. Coinbase, 12 Eylül'de ABD dışındaki piyasalar için Hyperliquid tarafından desteklenen, kripto, tokenize hisseler ve tahmin piyasalarını kapsayan basitleştirilmiş bir sürekli sözleşme arayüzünü cüzdan içinde başlattığını duyurdu. Kraken'in ana şirketi de Hyperliquid ile ilgili sürekli sözleşmeleri düzenlenmiş bir ABD platformuna entegre etmeyi tartışıyor. İkisi de o 500.000 HYPE'ı stake etmeyecek. Sonuç: Başka bir HIP-3 dağıtıcısı konusunda iyimser olmak zor. Yukarıdaki tüm bilgiler bir araya getirildiğinde, yeni bir HIP-3 platformu aşağıdaki rakam setiyle karşı karşıyadır.
Lider dışındaki tüm HIP-3 hacmi 30 günde toplam 1,49 milyar dolar; yıllıklandırılmış yaklaşık 18,1 milyar dolar. Ölçülen 0,400 baz puanla, yıllık dağıtım ücreti 725.000 dolar; dört platform arasında paylaşılıyor. Bu dört platform şu anda yaklaşık 167 milyon dolarlık HYPE tutuyor. Aynı miktar %2,2 pasif stake ile yılda 3,67 milyon dolar getirir.
Başka bir deyişle, bu borsaları işletmekten kazanılan para, aynı sermayenin olduğu yerde stake edilmesinden elde edilen getirinin yaklaşık beşte biridir.
Bu, keşfedilmemiş bir piyasa değil, önceki bölümlerde açıklanan nedenlerle neredeyse sıfıra fiyatlanmış bir piyasadır; hepsi ölçülebilir. Varlık pozisyonu 39.900 dolar ve hiçbir şeyi elde tutamaz; ücret tabanı paylaşılır ve düşürülecek fiyat yoktur; dağıtım da paylaşılır ve builder kodları akışın yalnızca %9'uyla karşılaşır; uzlaşma varlığı 6:6 USDC'ye yakınsamıştır ve AQAv2, HIP-3'e açıkça hiçbir ücret ayrıcalığı sağlamaz; bu nedenle protokol bu katmanı sübvanse etmeyi planlamıyor.
Daha zorlu olan tavandır. XYZ, %97,8 pazar payına ve tüm yapısal avantajlara sahipken, fiyat verdiği dokuz hissede gerçek işlemlerin yalnızca %1,2'sini gerçekleştirdi ve çekirdek depolama varlıklarındaki göreli payı hâlâ düşüyor. Yeni girenlerin karşılaştığı şey "lider çok büyük" değil, "lider zaten küçük ve daha da küçülüyor"dur.
Yine de daha önce açıkça belirtilen tek bir istisna var: Başkalarının satın alamayacağı bir hak, başkalarının üretemeyeceği bir oracle seti veya ince piyasalarda hayatta kalabilen bir fonlama oranı ve uzlaşma tasarımı. Entropy bu tanıma uyan tek platformdur ve bir hafta liderlik ettikten sonra geri itildi. Varlık listesi cevap değildir; bu görüş artık aynı fikirde olan iki bağımsız veri setiyle destekleniyor. Bu yargıyı ne değiştirebilir?
Entropy, rekabetçi bir piyasada bir hafta değil bir ay tutunabilir ve Shandi'ye karşı payını %13 civarında sürüklenmek yerine koruyabilir. Hacim düşerken açık pozisyon biriktirmek en dikkate değer sinyaldir, çünkü hacimden daha güvenilirdir.
Entropy'nin DRAM endeksi ve Kore varlıkları listelenir. Bu ikisi, rekabetsiz başka bir halka arz öncesi isim değil, doğrudan liderin çekirdek bölgesini hedefler ve sonuç Nebius'tan çok daha temiz bir test olacaktır.
Token şartları öz sermaye hesabını geçerli kılabilir. Ücret hesabı geçerli değildir ve token bugün mevcut değildir.
Halka arz öncesi sektör sürdürülebilir. Anthropic piyasası ilk haftadan sonra düştü; OpenAI açılışta günlük 5,3 milyon dolardı, şimdi yaklaşık 4 milyon dolar. Bunlardan biri istikrar kazanırsa, bu bir kategori haline gelir; tek seferlik bir listeleme trendi değil.
AQAv2'nin ilk ödemesi Ekim başında gelir. Bu, protokolün USDC getiri hattının gerçek ölçeğini gözlemlemek için ilk fırsat olacak; mevcut 135 milyon ila 200 milyon dolarlık üçüncü taraf tahminleriyle karşılaştırılacak.
Ücret tabanı gevşer. Hyperliquid, Ağustos başında sonraki yükseltmelerin HIP-3 dağıtıcılarının bireysel varlıklarda ücretleri 3 kata kadar artırmasına izin vereceğini ima etti; bu, Büyüme Modu indirimini fiilen tersine çevirir. Zaman çizelgesi verilmedi; Bölüm 6'daki her rakam mevcut tabana dayanmaktadır.
İzinli piyasalar uygulanır. HIP-3*, 3 Eylül'de duyuruldu; dağıtıcıların hangi cüzdanların bir piyasada işlem yapabileceğini kısıtlamasına olanak tanıyan isteğe bağlı bir zincir üstü beyaz listedir; uyumluluk ve kurumsal erişim amaçlıdır ve şu anda yalnızca test ağındadır. Bu, "varlıklar" yerine "erişim haklarını" kıt hale getirebilecek ilk mekanizmadır.
Gerçek 7/24 kripto yerli talebi olan varlıklara sahip özel veri veya endeks lisansına sahip bir ekip ortaya çıkar. Bu, pozisyon kapma mantığını tamamen geçersiz kılan tek yapılandırma olmaya devam ediyor.
Kanıtlar, liderin hacminin Büyüme Modu sona erdikten sonra sürdürülemeyeceğini gösteriyor. Ölçülen 0,427 baz puanı, aynı piyasanın standart oranlar altında hak edeceğinin yalnızca onda biri kadardır; bu muafiyet bir yük oluşturuyorsa, liderin istikrarı payının gösterdiği kadar sağlam değildir.
HyENA, 508.915 HYPE'lik stake'ini çözer ve platformun uykuda değil, sona erdiğini doğrular.
Bazı sınırlamalar
Pozisyon kapma argümanı ölçülen paylara dayanır, ancak motivasyon bir çıkarımdır. Beş varlığın aynı gün listelenmesi, o gün tamamlanan bir lansman hattı olarak da okunabilir.
Entropy hakkındaki yargı yalnızca 26 günlük veriye dayanmaktadır. Nebius'taki liderlik ve ardından gelen tersine dönüş, tek bir haftadan ve tek bir orta ölçekli varlıktan alınan okumalardır; ikisi de kesin sonuç olarak görülmemelidir.
Ekip geçmişleri ve finansman turları, doğrulanabilir zincir üstü bilgiler değil, şirket duyurularından ve medya raporlarından alınmıştır.
Bölüm 2'deki oynaklık sonucu, nedensel bir ayrıştırma değil, 45 iş günlük bir örneklem üzerindeki korelasyona dayanmaktadır. Hacim ve gerçek oynaklık aynı faktör tarafından da yönlendirilebilir; en doğrudan aday, genel yapay zeka sermaye harcaması ticaretindeki soğumadır.
İşlem sayısı yatırımcı sayısına eşit değildir; genel API'ler bağımsız yatırımcı üretemez.
Sermaye getirisi rakamları, HYPE 79,73 dolar ve %2,2 yıllık stake oranı kullanılarak hesaplanmıştır; ikincisi sözleşmesel bir taahhüt değil protokol parametresidir ve ağ genelindeki toplam stake arttıkça düşecektir.
Bu içerik yalnızca bilgilendirme ve eğitim amaçlıdır ve BTCC ile ilgili yatırım tavsiyesi teşkil etmez. BTCC yukarıdaki içeriğin doğruluğunu, kesinliğini veya özgünlüğünü garanti etmek için elinden geleni yapmaktadır ancak bu konuda garanti veremez.