


Binance Araştırması: AI İşlemleri Yarı İletkenlerden Yazılım ve Sermaye Piyasalarına Kayıyor
 chaincatcher
Yazar: Lim Kim Thye
Derleyen: Wu Blockchain
Özet
· Birim kapasite maliyetleri düşmeye devam ettikçe, token kullanımındaki büyüme, altyapı işlerinde %33 ila %38 kâr marjına sahip hiper ölçekli bulut hizmeti sağlayıcılarını destekliyor.
· Sermaye harcamalarının faaliyet nakit akışına oranı 2023'teki %41'den 2026'da yaklaşık %105'e yükseldi. İlgili şirketlerin konsolide serbest nakit akışı negatife döndü ve finansman açığı borçlanma ile kapatılmaya başlandı.
· Piyasanın fiyatlama mantığı değişti: Gerçek büyümeye dönüşemeyen sermaye harcamaları cezalandırılırken, AI gelir büyümesini destekleyen yatırımlar olumlu karşılanıyor.
· Piyasa yoğunlaşması azalıyor. Binance yatırımcıları da yarı iletken sektöründeki yoğun pozisyonlarını azaltarak fonlarını yazılım ve sermaye piyasalarına kaydırıyor.
Token Maksimizasyonu Eğilimi İkinci Çeyrekte Sona Erdi, İki Eğri Ayrışmaya Başladı
İkinci çeyrek, "token tüketimindeki artışın doğrudan model katmanı gelirine dönüşeceği" varsayımını sona erdirdi. Şirketler, token tüketimi ile üretkenliğin doğrusal bir ilişki içinde olmadığını fark etti ve bu nedenle token kullanımını körü körüne maksimize etmekten vazgeçti. Aynı zamanda, AI ajanlarının hızla yaygınlaşmasıyla piyasa, tek bir görevi tamamlamak için gereken token verimliliğine daha fazla odaklanmaya başladı. Öncü modellerin geliştirme odağı da çıkarım kıyaslama testlerinden ajan programlama, bellek mimarisi ve daha düşük maliyetli hafif çıkarıma kaydı.
2026 Eylül başı itibarıyla, OpenRouter üzerinden yönlendirilen haftalık token kullanımı 137 trilyona ulaşarak yıl başındakinin yaklaşık 20 katına çıktı. Açık ağırlıklı modeller, bu platformdaki üretim ortamı çıkarım tokenlerinin yarısından fazlasını oluşturuyor; bu oran önceki araştırmadaki üçte birlik seviyeden yükseldi ve en yüksek token kullanımına sahip beş modelin tamamı açık ağırlıklı modeller kullanıyor. Bu modellerin yetenekleri kapalı kaynak modellerin yaklaşık %90'ı düzeyinde, ancak çağrı başına maliyetleri yaklaşık altıda biri kadar. Stripe, GPU kümesini üçte birine düşürürken günlük 50 milyon çağrıyı sürdürdü ve çıkarım maliyetlerini %73 azalttı.
Bu nedenle, AI büyümesinin getirdiği faydalar ayrışmaya başladı. Şirketler belirli görevlere göre model seçiyor; bir AI ajanının bir görevi tamamlaması genellikle binlerce token gerektiriyor ve düşük maliyetli açık ağırlıklı modeller, uzun süre çalışan ajanların ekonomik olarak uygulanabilirliği için kilit önem taşıyor. Birim kapasite maliyetleri düştükçe, token kullanımındaki büyüme %33 ila %38 kâr marjına sahip hiper ölçekli bulut hizmeti sağlayıcılarını desteklerken, doğrudan model yeteneği satan şirketler bunu gelire dönüştürmekte daha fazla zorlanıyor. 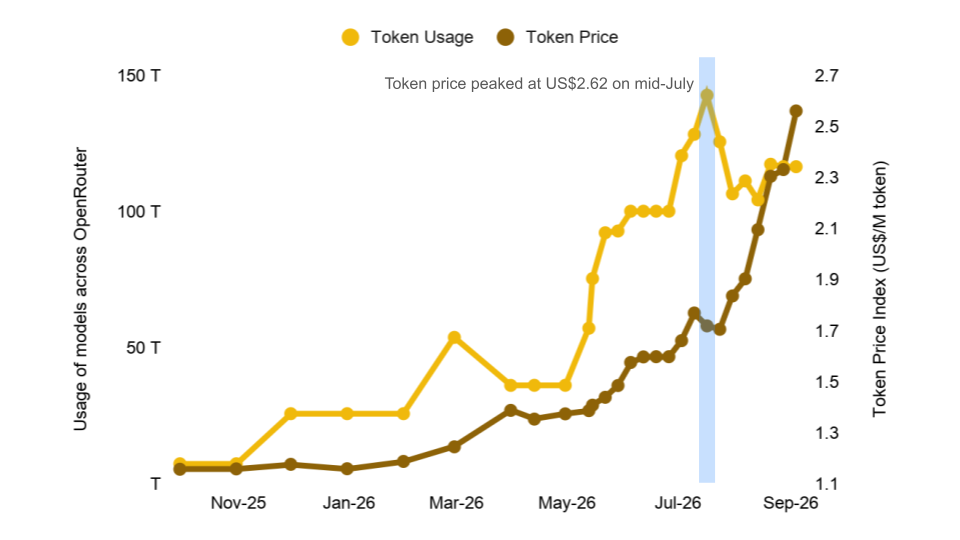
Şekil 1: Token kullanımı 150 trilyona yaklaşıyor, token fiyat endeksi Temmuz'da 2,62 dolarla zirve yaptı
Sermaye Harcamaları Faaliyet Nakit Akışını Aşıyor
ABD'deki beş büyük bulut bilişim şirketinin 2026 sermaye harcaması rehberliği, finansal kiralama ve ön ödemelerin dahil edilip edilmemesine bağlı olarak toplam 725 milyar ila 800 milyar dolar arasında değişiyor.
Mutlak tutardan daha dikkat çekici olan, sermaye harcamalarının faaliyet nakit akışına oranı. Bu beş şirketin sermaye harcamaları, 2023'te faaliyet nakit akışının %41'i iken 2026'da yaklaşık %105'ine yükseldi. Bu, altyapı kapasitesini genişletmek için harcadıkları fonların, çekirdek işlerinden üretilen nakdi aştığı anlamına geliyor.
Bu değişim serbest nakit akışına hızla yansıdı. Alphabet'in bu çeyrekteki serbest nakit akışı eksi 5,9 milyar dolar olarak halka arzdan bu yana ilk kez negatife döndü. Meta'nın serbest nakit akışı geçen yılın aynı dönemindeki 8,5 milyar dolardan 784 milyon dolara düştü. Son 12 ayda Amazon'un serbest nakit akışı eksi 7,6 milyar dolar, Oracle ise 2026 mali yılında 23,7 milyar dolar nakit tüketti. Beş şirketin konsolide serbest nakit akışı, 2024'teki pozitif 246 milyar dolardan 2026'da yaklaşık eksi 37 milyar dolara dönerek bu yatırım döngüsünde ilk kez negatife geçti.
İç nakit artık yatırım ihtiyaçlarını karşılayamadığından, dış finansman ana fon kaynağı haline gelmeye başladı. Hiper ölçekli bulut hizmeti sağlayıcılarının sermaye harcamalarında borç finansmanının payı, 2024 mali yılındaki %9'dan 2026 ortası itibarıyla son 12 ayda %32'ye yükseldi ve beş şirketin toplam borcu yaklaşık 700 milyar dolar.
Uluslararası Ödemeler Bankası'nın (BIS) bir gözlemi özellikle dikkat çekici: AI özel kredi kredi spreadleri yaklaşık 6,2 yüzde puan olup, AI dışı borçluların finansman spreadlerine yakın. Başka bir deyişle, hisse senedi piyasasının fiyatladığı riskler henüz kredi piyasası fiyatlamasına tam olarak yansımış değil. 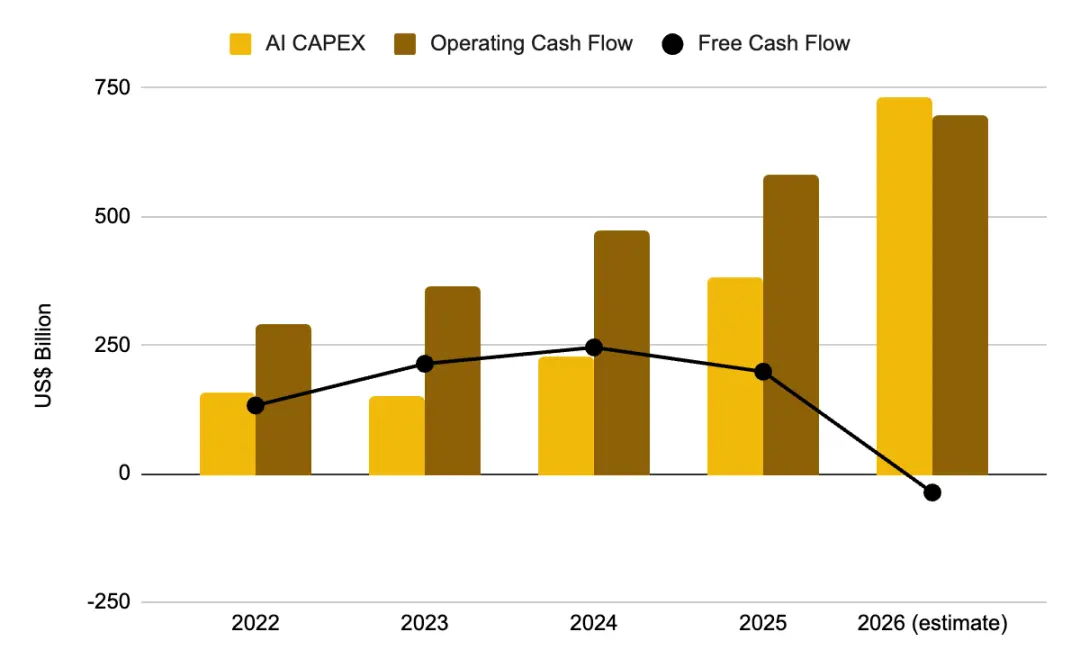
Şekil 2: 2026'da sermaye harcamaları faaliyet nakit akışını aşıyor, serbest nakit akışı negatife dönüyor
Talep Sinyalleri Büyük, Ancak Gelire Dönüşüm Döngüsü Uzun
Üç şirket aynı eğilimi gösteriyor.
· Google Cloud geliri %82 artarak 24,8 milyar dolara yükseldi, faaliyet kâr marjı %20,7'den %35,6'ya çıktı ve yerine getirilmemiş sözleşme tutarı 514 milyar dolara ulaştı. Google Cloud şu anda dakikada 22 milyar token işliyor; bu, önceki çeyrekteki 16 milyardan yüksek.
· Microsoft'un kalan performans yükümlülükleri (RPO) 678 milyar dolara ulaşarak yıllık %84 arttı. Azure geliri %43 büyüdü ve Microsoft 365 Copilot'un ücretli koltuk sayısı 30 milyonu aştı.
· Oracle'ın kalan performans yükümlülükleri (RPO) 638 milyar dolara ulaşarak yıllık %363 arttı. Ancak şirketin açıkladığı verilere göre, bunun yalnızca yaklaşık %12'si önümüzdeki 12 ay içinde gelire dönüşecek, yaklaşık %20'si ise beş yıl sonrasına kadar gerçekleşmeyecek.
Model şirketleri tarafında, Anthropic'in yıllıklandırılmış geliri yaklaşık 47 milyar dolar, OpenAI'ınki ise yaklaşık 25 milyar dolar. Her iki şirket de şu anda zarar ediyor ve halka arza hazırlanıyor. Goldman Sachs, 2030 yılına kadar token tüketiminin mevcut seviyenin 24 katına çıkacağını, ancak o dönemde bilgi çalışanlarının yalnızca %12'sinin AI ajanları kullanacağını tahmin ediyor.
Bu rakamların ölçeği gerçekten büyük, ancak kısa vadede gerçek gelire dönüşebilecek kısım çok az ve bu zaman farkı, bu raporun sonraki analizinin kilit noktası. Yerine getirilmemiş siparişler mevcut ve sermaye harcamaları yapılmış durumda, ancak hiper ölçekli bulut hizmeti sağlayıcıları ile öncü model şirketlerinin, bu yatırımları haklı çıkarmak için sözleşmeye bağlı talebi yeterince hızlı bir şekilde muhasebeleştirilmiş gelire dönüştürmesi gerekiyor. Aynı zamanda, bu işleri destekleyen temel varlıkların genellikle dört ila altı yıl içinde amortismana tabi tutulması gerekiyor. 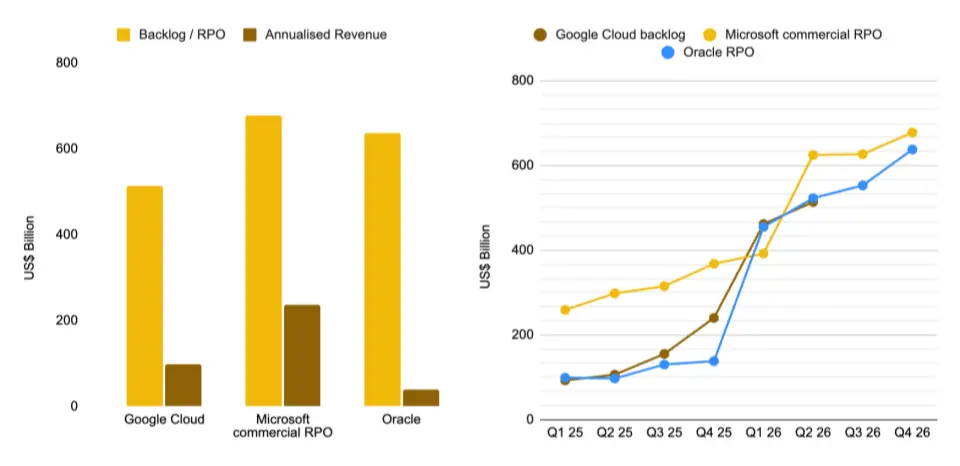
Şekil 3: Yerine getirilmemiş siparişler mevcut gelirin çok üzerinde; Google Cloud 514 milyar dolar, Oracle 638 milyar dolar
Piyasanın Fiyatlama Mantığı Tersine Döndü
Yatırımcılar bu faktörleri fiyatlamaya başladı ve en son kazanç sezonu bu değişimi net bir şekilde yansıttı.
Genel veriler bu dönüşümü tam olarak göstermek için yetersiz; bireysel hisse performansı daha temsil edici. Endeks bileşenlerinde, hisse başına kazancı beklentileri aşan şirketler ortalama %0,6 yükseldi; bu, son beş yıllık ortalama olan %1,0'ın altında. Hayal kırıklığı yaratan şirketler ise ortalama %2,5 düştü; bu da son beş yıllık ortalama olan %3,0'ın altında. Piyasanın hem olumlu hem olumsuz haberlere genel tepkisi zayıfladı, ancak AI alanı içinde belirgin bir ayrışma ortaya çıktı.
Kazanç açıklamasından sonraki ilk tam işlem günü baz alındığında ayrışma çok belirgin. Alphabet'in geliri %24, bulut işi %82 büyüdü, ancak hisse fiyatı %7,13 düştü; bunun tek nedeni şirketin sermaye harcaması rehberliğini yukarı yönlü revize etmesiydi. Meta, hisse başına kazancın beklentilerin altında kalması, sermaye harcamalarını yeniden artırması ve serbest nakit akışının 784 milyon dolara düşmesi nedeniyle %7,95 değer kaybetti.
Diğer taraftaki performans da aynı derecede dikkat çekici. Microsoft'un Azure geliri %43, kalan performans yükümlülükleri (RPO) %84 büyüdü ve 2026 takvim yılı sermaye harcamalarını hafifçe aşağı çekti; bu da hisse fiyatını %15,51 artırarak 2008'den bu yana en büyük günlük yükselişi sağladı.
Amazon sermaye harcamalarını 220 milyar dolara çıkardı, ancak AWS büyümesinin %37'ye hızlanması sayesinde hisse fiyatı %15,32 yükseldi ve piyasa değeri 3 trilyon doları aştı. Nvidia %8,74 arttı. Altyapısını neredeyse hiç sermaye yatırımı olmadan genişletebilen Palantir %29,45 yükseldi.
Piyasanın kullandığı kriter artık çok net: Yatırımın büyümeye dönüştüğü kanıtlanmadıkça sermaye harcaması bir yüktür. Bu nedenle, hem Alphabet hem de Amazon sermaye harcamalarını artırmasına rağmen Alphabet cezalandırılırken Amazon olumlu karşılandı. 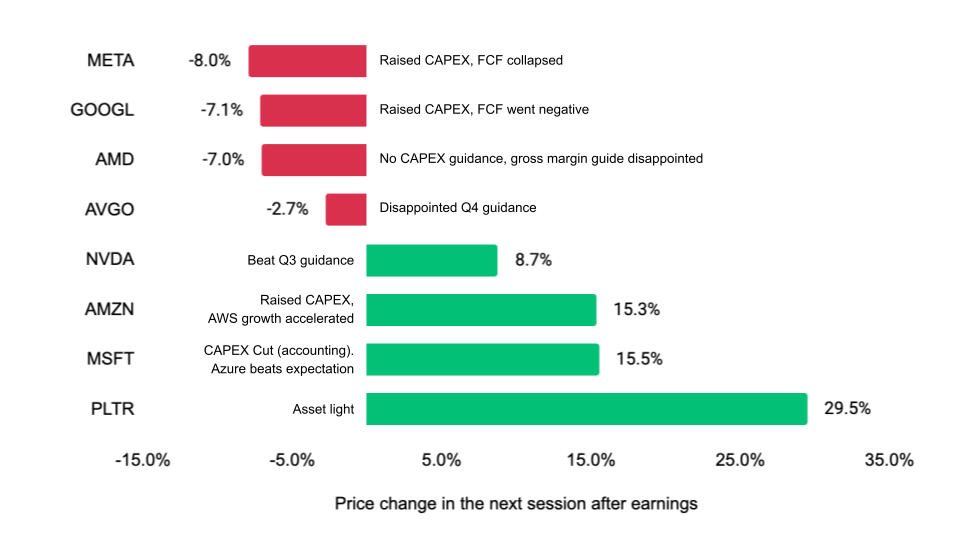
Şekil 4: Aynı şekilde sermaye harcaması artırıldı, ancak sonuçlar tamamen zıt; Alphabet %7,1 düştü, Amazon %15,3 yükseldi
2026 Piyasa Ana Teması Yayılma, Daha Fazla Yoğunlaşma Değil
Piyasa yoğunlaşması zirve yaptı ve düşmeye başladı. "Muhteşem Yedili"nin S&P 500 endeksindeki ağırlığı, Ekim 2025'teki yaklaşık %35,3'ten Eylül 2026'da %33,2'ye geriledi. Ağustos itibarıyla, S&P 500 endeksi yılbaşından bu yana %12,28, Nasdaq Bileşik endeksi %13,46 ve Russell 2000 küçük ölçekli hisse endeksi %19,12 yükseldi.
Bunlar arasında küçük ölçekli hisselerin performansı özellikle dikkat çekici. Bu, AI işlemlerinin daha fazla süper büyük yazılım şirketinde yoğunlaşmak yerine sanayi, kamu hizmetleri gibi dolaylı fayda sağlayan sektörlere yayıldığını gösteriyor. Eşit ağırlıklı endeksin performansı, piyasa değeri ağırlıklı endeksten yaklaşık 3,6 yüzde puan daha iyi; bu da en kolay elde edilebilir kazançlar gerçekleştikten sonra fonların daha yüksek oynaklığa sahip ikincil faydalanıcılara aktığını gösteriyor.
Ancak mevcut değerlemeler bu rotasyonun sürmesi için alanı sınırlıyor. S&P 500 endeksinin ileriye dönük fiyat/kazanç oranı yaklaşık 19,6 kat olup, son beş yıllık ortalama olan 19,9 katın biraz altında, ancak son on yıllık ortalama olan 19,0 katın üzerinde. Faiz ortamı da destek sağlamıyor; mevcut efektif federal fon oranı %3,63 ve 10 yıllık ABD Hazine tahvili getirisi %4,77.
Bu nedenle, mevcut sonuç geçen yılın tam tersi: 2026'daki piyasa rallisi daha fazla sektöre ve farklı piyasa değerine sahip şirketlere yayılıyor ve pasif portföylerin AI lider hisselerindeki aşırı ağırlığı artmak yerine azalıyor. 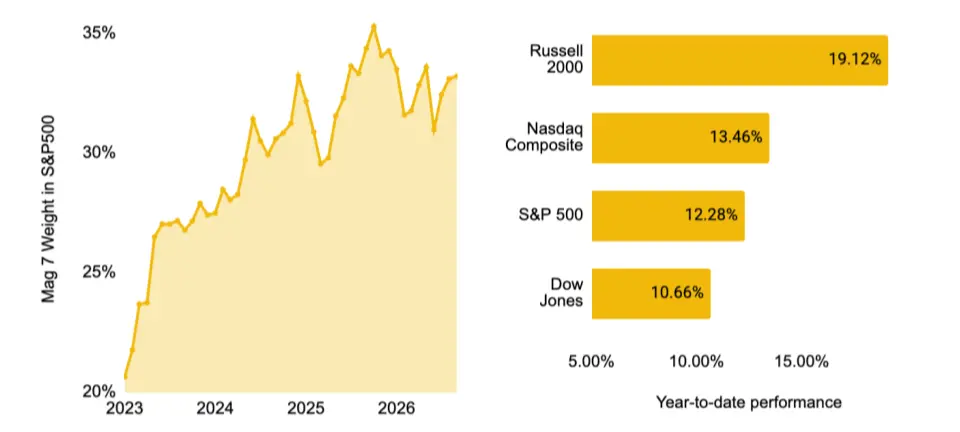
Şekil 5: "Muhteşem Yedili" ağırlığı zirveden geriledi, Russell 2000 yılbaşından bu yana %19,12'lik artışla önde
Binance Yatırımcıları da Dağılım Yapıyor, Ancak Başlangıç Noktası Daha Yoğun
Haziran 2026 sonu ile 4 Eylül verileri karşılaştırıldığında, S&P 500 endeksindeki ayarlamaların yönü ile Binance kullanıcılarının hisse pozisyonlarının büyük ölçüde aynı olduğu görülüyor. Yarı iletken sektörünün S&P 500 içindeki ağırlığı %18,8'den %14,8'e, teknoloji donanımı sektörünün ağırlığı %6,8'den %6,2'ye düştü; Binance yatırımcılarının ayarlaması daha büyük oldu ve teknoloji donanımı pozisyonları %15,92'den %7,94'e geriledi.
Aynı dönemde, S&P 500'deki neredeyse tüm diğer sektörlerin ağırlıkları hafifçe arttı; bu da fonların başka bir tek temaya yönelmek yerine, daha önce yüksek yoğunlaşmış alanlardan birden fazla sektöre dağıldığını gösteriyor. Binance yatırımcıları havacılık ve savunma, etkileşimli medya ve hizmetler ile sanayi hisselerindeki pozisyonlarını azaltmaya devam ederken, sermaye piyasaları, yazılım ve genel perakende sektörlerindeki pozisyonlarını artırdı.
Binance yatırımcıları ile referans endeks arasında üç temel fark bulunuyor: Yarı iletken tahsisi %42,08 ile S&P 500'ün belirgin şekilde üzerinde; sermaye piyasaları sektöründeki tahsis, kripto para ile ilgili tercihlerini yansıtıyor; ve pozisyon yoğunlaşması daha yüksek olup, en büyük on sektör hisse tahsislerinin yaklaşık %92'sini oluştururken, S&P 500'de en büyük on sektörün toplam ağırlığı yaklaşık %53. 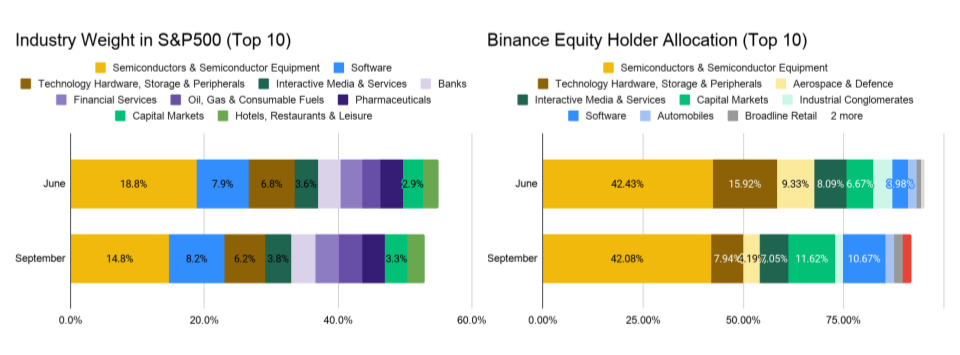
Şekil 6: Haziran'dan Eylül'e, yarı iletkenlerin hem S&P 500 hem de Binance kullanıcı portföylerindeki ağırlığı düştü
Aylık Fon Akışları Sektör Rotasyonunu Anlık Yansıtıyor
Aylık net fon akışları, piyasa yayılma eğilimini daha da doğruluyor ve yatırımcıların aydan aya pozisyonlarını nasıl ayarladığını net bir şekilde ortaya koyuyor.
Temmuz ayında yatırımcılar AI teması etrafında pozisyon almaya devam etti ve kazanç sezonu öncesinde iyimser kaldı. Çoğu yatırımcı, Temmuz sonundaki piyasa düzeltmesinde alım yaptı; yarı iletken sektörü net girişlerin büyük kısmını çekerken, sermaye piyasaları sektörü de önemli miktarda fon aldı.
Ağustos ayında yatırımcılar temkinli hale geldi. Sermaye piyasaları hisselerinde kâr realizasyonu yapmaya başlarken, yarı iletkenlere eklemeye devam ettiler, ancak fon giriş hızı belirgin şekilde yavaşladı. Aynı zamanda, büyük miktarda fon yazılım sektörüne kaydı ve ayın toplam net girişi Temmuz seviyesinin yaklaşık yarısına düştü.
Eylül ayından itibaren, uzun vadeli faiz oranlarındaki artışın riskli varlıklar üzerinde baskı oluşturması nedeniyle yarı iletken sektöründe ilk aylık net çıkış görüldü. Ancak, mevcut verilerin yalnızca Eylül ayının ilk haftasını kapsadığı ve yaklaşan Fed faiz kararının bu eğilimi hızla tersine çevirebileceği unutulmamalıdır.
Bu üç aylık verilere birlikte bakıldığında, portföylerin çeyrek başında AI donanımı alanında yüksek yoğunlaşmışken, zamanla yazılım, sermaye piyasaları ve diğer ikincil faydalanıcı sektörlere doğru yayıldığı görülüyor. Bu, referans endekste gözlemlenen sektör rotasyonu yönüyle tutarlı, ancak farklı bir yatırımcı grubundan geliyor ve ayarlamalar daha hızlı gerçekleşiyor. 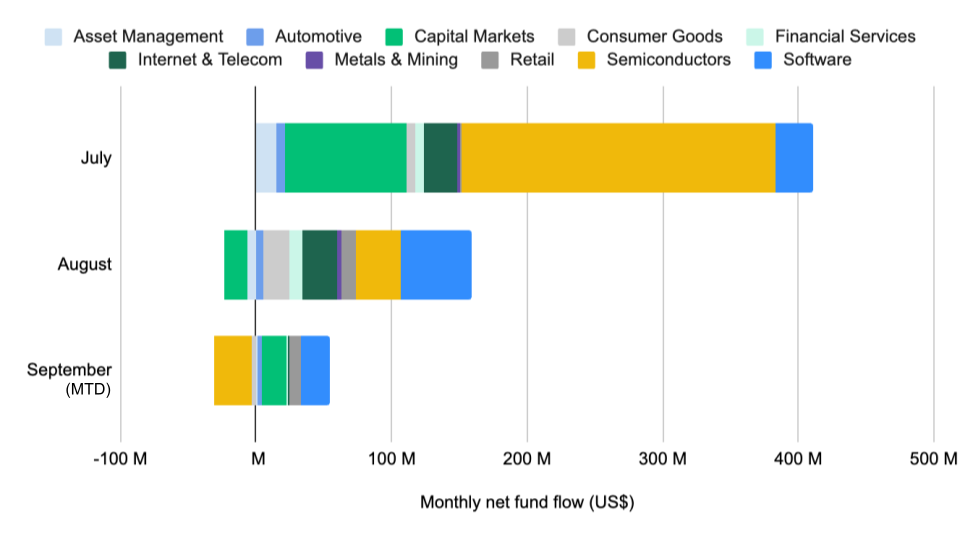
Şekil 7: Temmuz'dan Eylül'e, fonlar yarı iletken sektöründen çıkıp yazılım sektörüne yöneldi
İşlem Hacmi ile Yatırımcı Pozisyonları Yüksek Derecede Örtüşüyor
İşlem faaliyeti, yatırımcıların varlık dağılım yapısıyla yakından örtüşüyor. İşlem hacmi en yüksek on sektör, Binance yatırımcılarının ana pozisyonlarıyla büyük ölçüde aynı. Bu, yatırımcıların ilgisiz temalar arasında kısa vadeli rotasyon yapmaktan ziyade mevcut pozisyonlarını sürekli olarak oluşturup ayarladıklarını gösteriyor.
Eylül ayında yarı iletken sektörü %33,84'lük işlem hacmi payıyla önde gelirken, sermaye piyasaları ve yazılım sektörleri sırasıyla %16,71 ve %13,67 pay aldı. Bu üçü birlikte, en büyük on sektörün işlem hacminin yaklaşık %64'ünü oluşturuyor. Teknoloji donanımı sektörü %10,42 ile onları takip ediyor; bu da yukarıda belirtilen yatırımcıların bu sektördeki pozisyon azaltma eğilimiyle tutarlı.
Pozisyonların ve işlemlerin aynı sektörlerde yoğunlaşması, fon akışlarını yorumlarken önemli bir sinyal. İşlem hacmi, yatırımcıların pozisyon artırdığı sektörlerde yoğunlaştığında, ilgili fon hareketlerinin salt kısa vadeli el değiştirmeden ziyade net bir tahsis niyetini temsil etme olasılığı daha yüksektir.
Pre-IPO Sürekli Sözleşmeler Karşı Taraf Riskini Doğrudan Fiyatlayabilir
Binance'in Pre-IPO sürekli sözleşmeleri, yatırımcıların diğer büyük platformlarda henüz sunulmayan özel şirket değerlemeleri üzerine pozisyon almasına olanak tanıyor. Anthropic'in çeyreklik gelir büyümesinin %100'ü aştığını ve küçük bir faaliyet kârı elde ettiğini açıklamasının ardından sözleşme fiyatı Ağustos'ta yaklaşık %35 yükseldi; OpenAI'ın en yeni öncü modeli Astra'yı piyasaya sürmesinin ardından sözleşme fiyatı Eylül başında yaklaşık %23 artarak piyasanın model lansmanına ilişkin anlık değerlendirmesini yansıttı.
Bu iki model şirketi, hiper ölçekli bulut hizmeti sağlayıcılarının AI gelirlerinin önemli bir bölümünü oluşturuyor. Wells Fargo, Microsoft'un AI gelirinin %70'inden fazlasının bu iki şirketten geldiğini tahmin ediyor; Barclays, bu iki şirketin Amazon'un AI gelirinin yaklaşık %73'ünü oluşturduğunu tahmin ediyor; UBS ise bu iki şirketin Google Cloud toplam gelirindeki payının 2026'daki %28'den 2027'de %48'in üzerine çıkmasını bekliyor. OpenAI'ın Oracle ile imzaladığı 300 milyar dolarlık sözleşme de Oracle'ın 638 milyar dolarlık yerine getirilmemiş siparişlerinin yaklaşık yarısını oluşturuyor.
Bu nedenle, gerçek müşteri yoğunlaşması genel sermaye harcaması verilerinin gösterdiğinden daha yüksek ve ilgili gelirler henüz halka açılmamış bu iki karşı tarafa yoğunlaşmış durumda. Bunlardan herhangi birinde belirgin bir büyüme yavaşlaması yaşanması halinde etki, hiper ölçekli bulut hizmeti sağlayıcılarının AI gelirlerinden Oracle'ın yerine getirilmemiş siparişlerine, oradan da tedarikçiler tarafından desteklenen ve ilgili altyapıya finansman sağlayan menkul kıymetleştirme ürünlerine yayılacaktır. Şu anda Pre-IPO sürekli sözleşmeler, bu tür spesifik risk maruziyetini doğrudan hedge edebilen az sayıdaki araçtan biri. 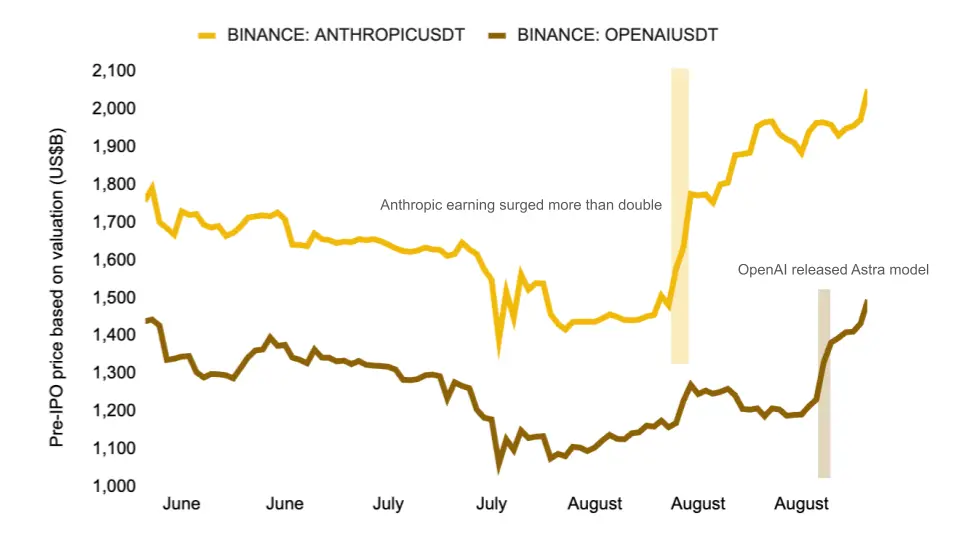
Şekil 8: Anthropic'in sonuçları ve OpenAI'ın Astra lansmanı sonrasında Pre-IPO sürekli sözleşme fiyatları yeniden fiyatlandı
Bu içerik yalnızca bilgilendirme ve eğitim amaçlıdır ve BTCC ile ilgili yatırım tavsiyesi teşkil etmez. BTCC yukarıdaki içeriğin doğruluğunu, kesinliğini veya özgünlüğünü garanti etmek için elinden geleni yapmaktadır ancak bu konuda garanti veremez.