Grayscale: ประเมินมูลค่าโดยรวมของ Bitcoin และสินทรัพย์คริปโตอีกครั้ง
 chaincatcher
ผู้เขียน: Zach Pandl, Charlie Perkins โดย Zach Pandl เป็นหัวหน้าฝ่ายวิจัยของ Grayscale และ Charlie Perkins เป็นผู้ช่วยวิจัยของ Grayscale (CFA)
เรียบเรียง: Gu Yu, ChainCatcher
Bitcoin ไม่ใช่สินทรัพย์แบบเดียวกับเมื่อ 15 ปีหรือแม้แต่ 10 ปีที่แล้วอีกต่อไป ความเสี่ยงด้านการลงทุนที่เกี่ยวข้องกับ Bitcoin และสินทรัพย์คริปโตในวงกว้างควรได้รับการมองจากมุมมองใหม่
ในช่วงทศวรรษที่ผ่านมา ความผันผวนที่เกิดขึ้นจริงของ Bitcoin ลดลงอย่างมีนัยสำคัญ และปัจจุบันอยู่ในช่วงความผันผวนของหุ้นขนาดใหญ่ของสหรัฐฯ
ผลตอบแทนของ Bitcoin อาจมีความผันผวนรุนแรงทั้งสองทิศทาง โดยโมเมนตัมที่แข็งแกร่งทำให้ผลตอบแทนมักกระจุกตัว และการกลับตัวมักเกิดขึ้นอย่างรวดเร็ว วันซื้อขายเพียงไม่กี่วันมีบทบาทชี้ขาดต่อผลตอบแทนทบต้นของ Bitcoin
เมื่อคิดเป็นเปอร์เซ็นต์ การปรับฐานของ Bitcoin ยังคงรุนแรง แต่เมื่อปรับด้วยความผันผวนพื้นฐานที่สูงกว่าแล้ว การปรับฐานดูไม่รุนแรงเท่าเมื่อเทียบกับหุ้นและพันธบัตร
ปัจจัยตลาดแบบดั้งเดิมอธิบายผลตอบแทนของ Bitcoin ได้น้อยกว่าหุ้น พันธบัตร หรือไพรเวทอิควิตี้มาก ซึ่งสนับสนุนบทบาทที่เป็นไปได้ของ Bitcoin ในฐานะเครื่องมือกระจายความเสี่ยงของพอร์ตการลงทุน
การทดสอบย้อนหลังแสดงให้เห็นว่าการจัดสรร Bitcoin ในสัดส่วนที่พอเหมาะสามารถเพิ่มประสิทธิภาพของพอร์ตการลงทุนได้ โดยไม่เพิ่มความผันผวนหรือการขาดทุนสูงสุด
โอกาสการลงทุนไม่ได้จำกัดอยู่แค่ Bitcoin: Bitcoin อธิบายความแตกต่างของผลตอบแทนในอุตสาหกรรมคริปโตได้เพียงประมาณครึ่งหนึ่ง ความสัมพันธ์ลดลงจากจุดสูงสุดก่อนหน้านี้ และสินทรัพย์ที่ทำผลงานดีที่สุดมีการหมุนเวียนเปลี่ยนไป
สินทรัพย์คริปโตมักถูกประเมินด้วยมุมมองความเสี่ยงที่ล้าสมัย ผู้จัดสรรสินทรัพย์จำนวนมากยังคงมองว่า Bitcoin เป็นสินทรัพย์ที่มีความผันผวนสูงเป็นพิเศษ มีพฤติกรรมคล้ายสินทรัพย์เสี่ยงที่มีเลเวอเรจสูง และมองภาคคริปโตในวงกว้างว่าเป็นการเปิดรับความเสี่ยงแบบเดียวที่ไม่มีความแตกต่าง ข้อสันนิษฐานแต่ละข้อสมควรได้รับการพิจารณาใหม่ เมื่อเวลาผ่านไป โครงสร้างตลาด ฐานนักลงทุน และบทบาทของ Bitcoin ในกลุ่มสินทรัพย์ที่กว้างขึ้นได้เปลี่ยนแปลงไปอย่างมาก
สำหรับผู้จัดสรรสินทรัพย์ ความแตกต่างหลักอยู่ระหว่างความผันผวนเดี่ยวกับความเสี่ยงของพอร์ตการลงทุน ความผันผวนวัดขนาดการแกว่งตัวของสินทรัพย์เอง ส่วนความเสี่ยงของพอร์ตการลงทุนขึ้นอยู่กับสาเหตุและจังหวะเวลาของความผันผวนนั้น และความผันผวนนั้นซ้ำซ้อนกับการเปิดรับความเสี่ยงที่มีอยู่หรือไม่ จากมุมมองของพอร์ตการลงทุน ความผันผวนของ Bitcoin ไม่ใช่แค่ความเสี่ยงที่ต้องลดให้เหลือน้อยที่สุด แต่อาจเป็นแหล่งผลตอบแทนที่แตกต่างด้วย
รายงานฉบับนี้ตรวจสอบความเสี่ยงของสินทรัพย์คริปโตจากสี่มิติ:
เส้นทางสู่ความสมบูรณ์ 18 ปีของ Bitcoin: ความผันผวนของ Bitcoin วิวัฒนาการอย่างไร
เหนือกว่าความผันผวนผิวเผิน: การกระจายผลตอบแทนที่เปิดเผยโดยโมเมนตัมและพฤติกรรมหาง
Bitcoin เพื่อการกระจายความเสี่ยงของพอร์ตการลงทุน: Bitcoin มีปฏิสัมพันธ์กับพอร์ตการลงทุนที่หลากหลายอย่างไร
การจัดสรรที่หลากหลายนอกเหนือจาก Bitcoin: ภาคคริปโตในวงกว้างมีความแตกต่างกันมากเพียงใด
หลักฐานบ่งชี้ว่าความสมบูรณ์ของสินทรัพย์ประเภทนี้ได้ก้าวข้ามกรอบการวิเคราะห์หลายกรอบที่ใช้ประเมินมันไปแล้ว เราเชื่อว่ามันสมควรได้รับกรอบความเสี่ยงที่ปรับให้เหมาะกับสภาพปัจจุบันของสินทรัพย์ประเภทนี้ แทนที่จะเป็นกรอบที่อิงกับสภาพเมื่อสิบปีก่อน
เส้นทางสู่ความสมบูรณ์ 18 ปีของ Bitcoin
Bitcoin เป็นที่รู้จักกันมานานในเรื่องความผันผวน ในช่วงแรกของการพัฒนา ด้วยขนาดตลาดเพียงหลักพันล้านดอลลาร์ ความผันผวนมักเกิน 100% และบางครั้งเกือบ 200% [1] ตลอดเส้นทาง 18 ปี เมื่อมูลค่าตลาดและสภาพคล่องเติบโตขึ้น การมีส่วนร่วมของสถาบันที่เพิ่มขึ้น การเกิดขึ้นของเครื่องมือการลงทุนที่ปลอดภัยกว่า เช่น ผลิตภัณฑ์ซื้อขายแลกเปลี่ยน Bitcoin (ETP) และความชัดเจนด้านกฎระเบียบที่ดีขึ้น ได้ร่วมกันสร้างสภาพแวดล้อมการซื้อขายที่สมบูรณ์ยิ่งขึ้น (รูปที่ 1) ปัจจุบัน ความผันผวนที่เกิดขึ้นจริงอยู่ในช่วงกลาง 40% ซึ่งต่ำกว่าจุดสูงสุดสามหลักของวัฏจักรก่อนหน้านี้มาก ลักษณะความเสี่ยงของ Bitcoin ที่นักลงทุนเข้าถึงได้ในปัจจุบันแตกต่างจากเมื่อสิบปีก่อนอย่างสิ้นเชิง
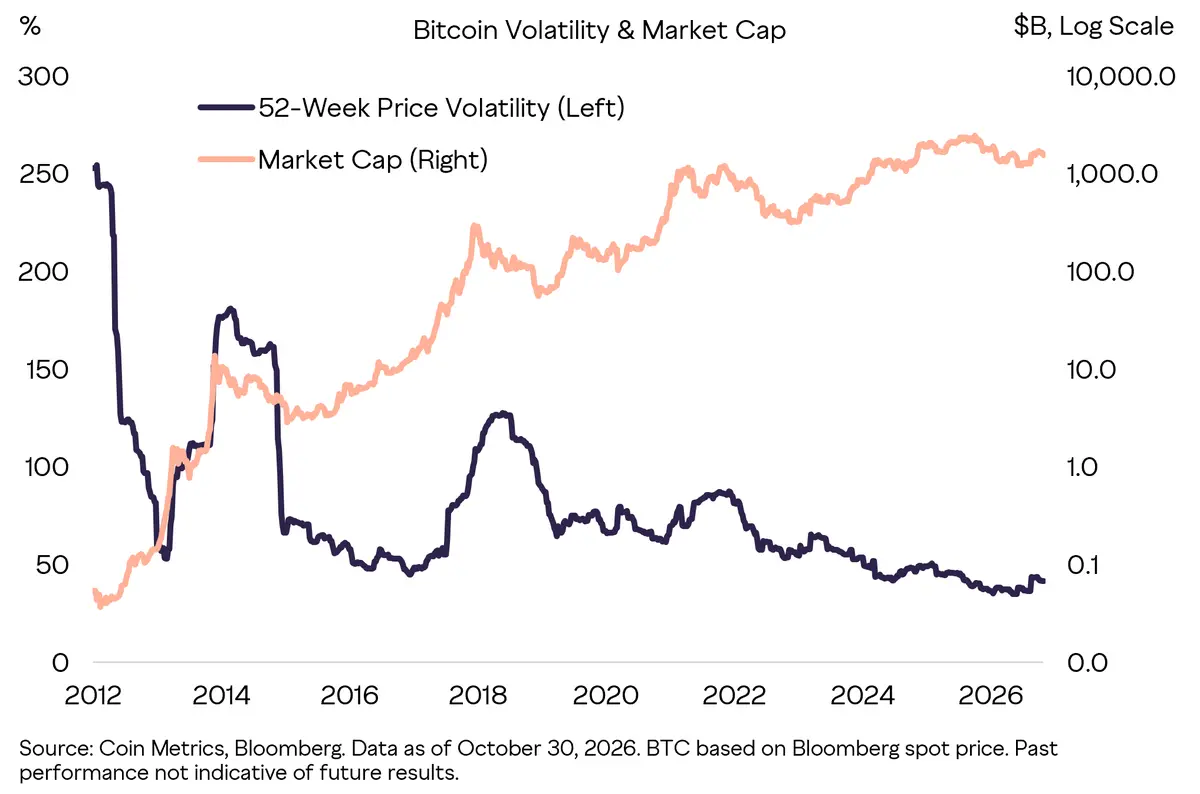
รูปที่ 1: ความผันผวนของ Bitcoin ลดลงอย่างต่อเนื่องเมื่อมูลค่าตลาดเติบโตขึ้น
ความผันผวนของ Bitcoin มักถูกเปรียบเทียบกับดัชนี S&P 500 แต่หุ้นรายตัวในดัชนีนั้นให้จุดอ้างอิงที่เทียบเคียงได้มากกว่า ดัชนีคือพอร์ตการลงทุน ซึ่งความผันผวนสะท้อนผลการกระจายความเสี่ยงของตำแหน่งหลายร้อยตำแหน่งที่หักล้างกันเอง หุ้นรายตัวแตกต่างอย่างมาก ความผันผวนของ Bitcoin อยู่ที่ประมาณ 43% ซึ่งยังสูงกว่าหุ้นส่วนใหญ่ใน S&P 500 แต่ต่ำกว่าหุ้นประมาณ 19% ในดัชนี รวมถึงหุ้นขนาดใหญ่บางตัวที่นักลงทุนถืออยู่แล้ว (รูปที่ 2) [2] Bitcoin ยังคงเป็นสินทรัพย์ที่มีความผันผวนสูง แต่ความผันผวนของมันไม่ได้อยู่นอกช่วงที่สังเกตได้จากหุ้นที่ซื้อขายในตลาดหลักทรัพย์
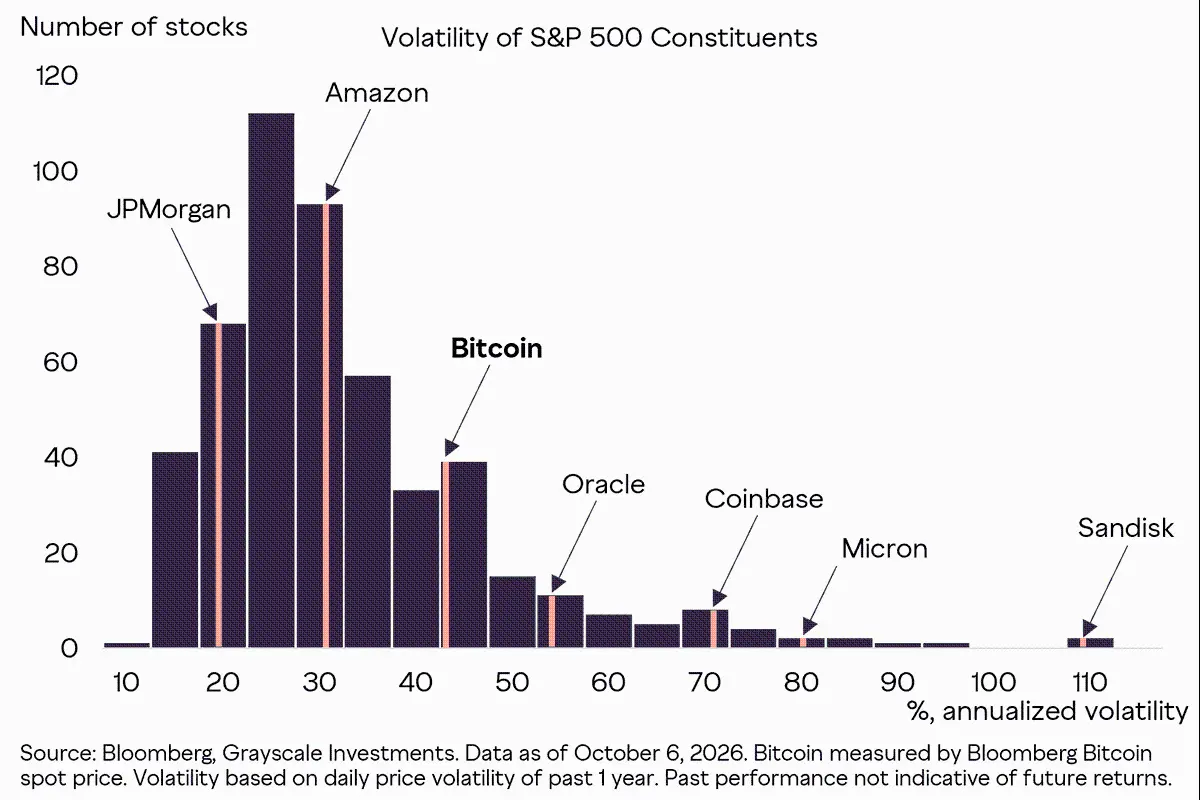
รูปที่ 2: ความผันผวนของ Bitcoin อยู่ในช่วงของหุ้นขนาดใหญ่
การเปรียบเทียบ Bitcoin กับหุ้นขนาดใหญ่รายตัวไม่ได้หมายความว่ามันเป็นสินทรัพย์ความเสี่ยงต่ำ แต่เป็นการวางความผันผวนของมันไว้ในบริบทที่คุ้นเคยมากขึ้น คำถามที่สำคัญกว่าคืออะไรซ่อนอยู่ใต้ความผันผวนผิวเผิน ส่วนเบี่ยงเบนมาตรฐานเพียงอย่างเดียวไม่สามารถบอกได้ว่าความผันผวนมาจากขาขึ้นหรือขาลง ผลตอบแทนสุดขั้วเกิดขึ้นบ่อยแค่ไหน และผลตอบแทนเหล่านั้นเกิดขึ้นอย่างอิสระหรือกระจุกตัวกัน ดังนั้น การเข้าใจความเสี่ยงของ Bitcoin ต้องตรวจสอบรูปแบบและโครงสร้างเวลาของผลตอบแทนให้ลึกซึ้งยิ่งขึ้น
เหนือกว่าความผันผวนผิวเผิน
เมื่อเทียบกับดัชนี S&P 500 การกระจายผลตอบแทนรายวันของ Bitcoin กว้างกว่าอย่างมีนัยสำคัญ และมีลักษณะหางหนากว่า (รูปที่ 3) ช่วงหนึ่งส่วนเบี่ยงเบนมาตรฐานกว้างกว่าประมาณสามเท่า และหางทั้งสองข้างมีค่าสุดขั้วมากกว่ารูปแบบการกระจายแบบดั้งเดิมมาก สิ่งนี้สร้างสภาพแวดล้อมที่รุนแรงกว่าสำหรับเหตุการณ์ขาลง แต่ก็นำมาซึ่งผลตอบแทนบวกที่มากขึ้นและผลตอบแทนรายวันเฉลี่ยที่สูงขึ้นในช่วงเวลาทางสถิติ กล่าวอีกนัยหนึ่ง ในอดีต ความผันผวนของ Bitcoin สะท้อนการกระจายตัวอย่างมีนัยสำคัญทั้งสองทิศทาง
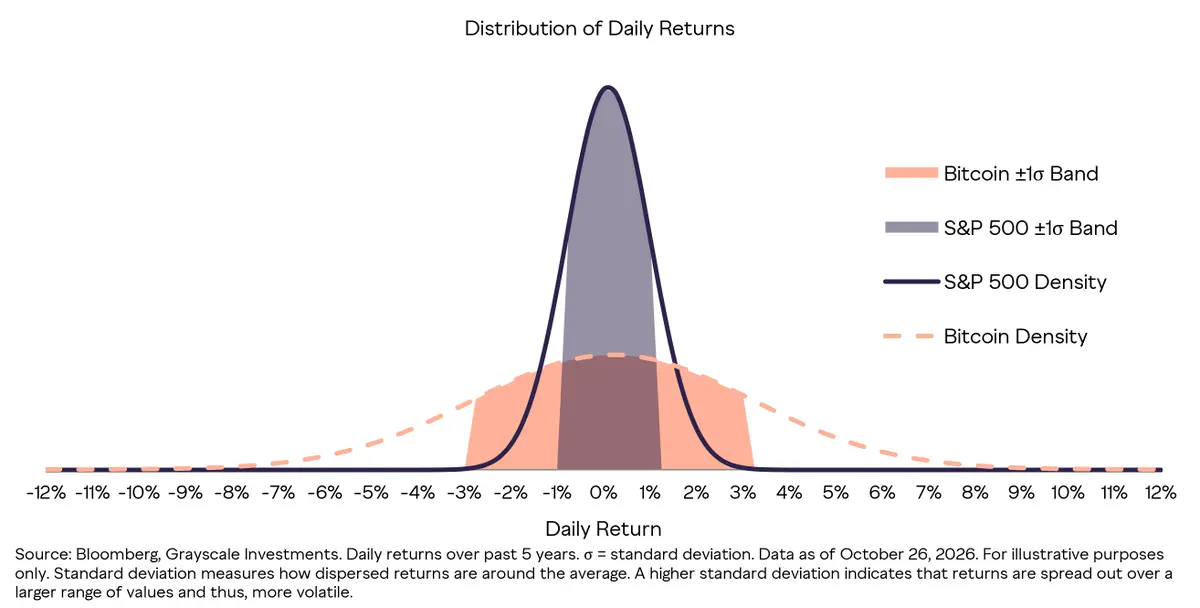
รูปที่ 3: ผลตอบแทนของ Bitcoin มีการกระจายที่กว้างกว่าและลักษณะหางหนาที่ชัดเจนกว่าเมื่อเทียบกับผลตอบแทนของหุ้น
ความสำคัญของลักษณะหางหนาคือ วันซื้อขายเพียงไม่กี่วันสามารถกำหนดผลลัพธ์การลงทุนระยะยาวได้ ในช่วงสามปีที่ผ่านมา Bitcoin ให้ผลตอบแทนรายปี 60% หากไม่รวม 10 วันที่ทำผลงานดีที่สุด ตัวเลขดังกล่าวดิ่งลงเหลือ 7% ในทางกลับกัน หากไม่รวม 10 วันที่ทำผลงานแย่ที่สุด ตัวเลขดังกล่าวพุ่งขึ้นเป็น 197% (รูปที่ 4) นี่ไม่ได้หมายความว่าใครสามารถทำนายวันเหล่านี้ล่วงหน้าได้ แต่มันแสดงให้เห็นว่าการพลาดการดีดตัวกลับอย่างรวดเร็วซึ่งมักเกิดขึ้นหลังการร่วงลงครั้งใหญ่ที่สุดของ Bitcoin อาจมีต้นทุนสูงเพียงใด
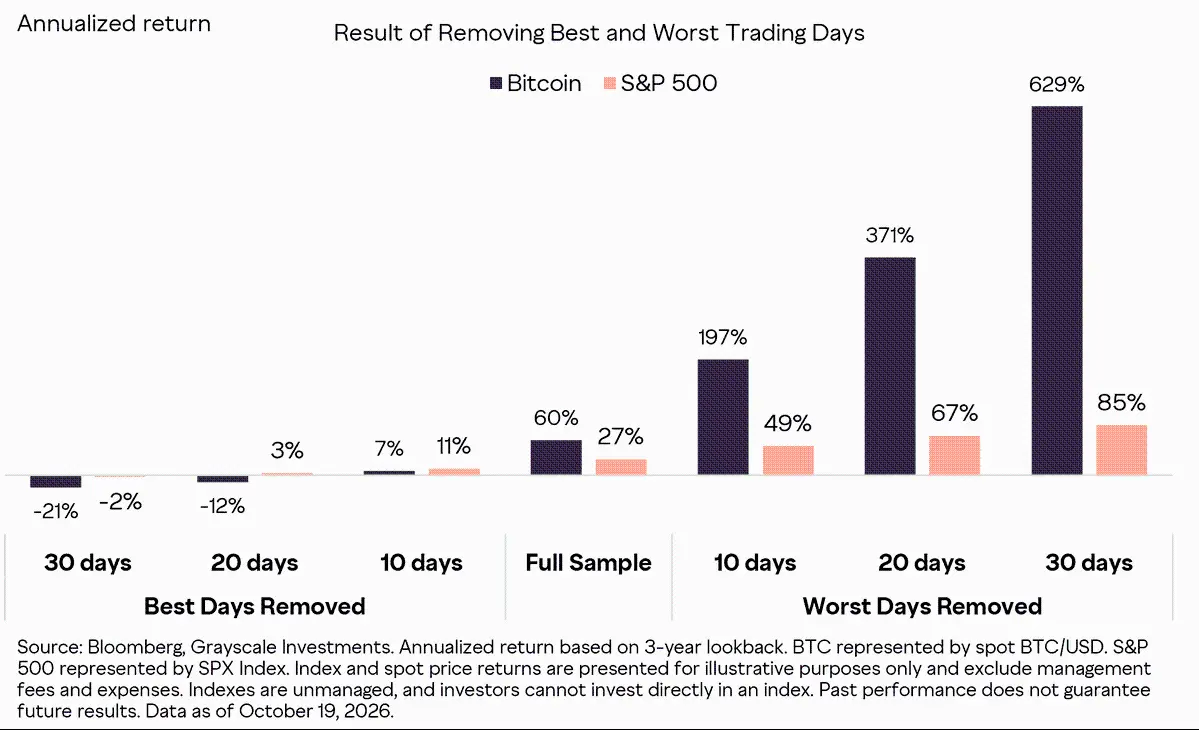
รูปที่ 4: วันซื้อขายสำคัญเพียงไม่กี่วันขับเคลื่อนผลตอบแทนทบต้นของ Bitcoin
โมเมนตัมนี้ยังส่งผลต่อวิธีการวัดผลตอบแทนที่ปรับความเสี่ยงของ Bitcoin ส่วนเบี่ยงเบนมาตรฐานและอัตราส่วน Sharpe [3] ปฏิบัติต่อการขึ้นและลงอย่างรุนแรงเท่าเทียมกัน อัตราส่วน Sortino [4] วัดผลตอบแทนเทียบกับส่วนเบี่ยงเบนขาลงเท่านั้น ในช่วงโมเมนตัมขาขึ้นที่แข็งแกร่ง การเร่งตัวของผลตอบแทน Bitcoin อาจแซงหน้าการเติบโตของส่วนเบี่ยงเบนขาลง ทำให้อัตราส่วน Sortino พุ่งสูงเกินอัตราส่วน Sharpe อย่างมาก (รูปที่ 5) สิ่งนี้ไม่ได้ลดความเสี่ยงของการกลับตัวอย่างรุนแรง แต่มันเผยให้เห็นว่าเหตุใดความผันผวนโดยรวมจึงให้มุมมองการวัดที่ไม่สมบูรณ์สำหรับสินทรัพย์ที่มีการกระจายตัวขาขึ้นอย่างมีนัยสำคัญ
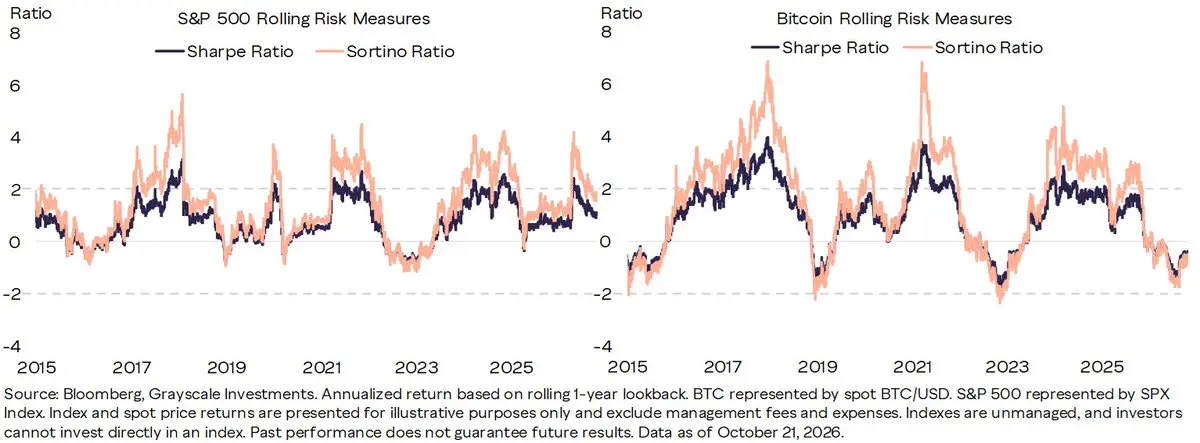
รูปที่ 5: อัตราส่วน Sortino ของ Bitcoin เน้นความผันผวนที่ขับเคลื่อนโดยขาขึ้น
ผลกระทบของโมเมนตัมของ Bitcoin ยังสามารถสังเกตได้จากการกระจายผลตอบแทนตามเวลา ข้อมูลในอดีตแสดงให้เห็นว่า หลังจากเดือนที่ปรับตัวขึ้นหลายเดือน ผลตอบแทนที่ปรับความผันผวนแล้วมักแข็งแกร่งกว่าผลตอบแทนหลังเดือนที่ปรับตัวลงอย่างมีนัยสำคัญ และรูปแบบนี้เด่นชัดใน Bitcoin มากกว่าในสินทรัพย์แบบดั้งเดิม กล่าวอีกนัยหนึ่ง แนวโน้มขาขึ้นของ Bitcoin มักมีแนวโน้มที่จะเสริมแรงตัวเอง แม้ว่ารูปแบบนี้ไม่สามารถถือเป็นสัญญาณการซื้อขายอิสระได้ แต่มันช่วยอธิบายว่าเหตุใดวัฏจักรขาขึ้นจึงสร้างโมเมนตัมขาขึ้นที่ยั่งยืน และเหตุใดอัตราส่วน Sortino จึงพุ่งสูงอย่างมากเมื่อโมเมนตัมขาขึ้นเร่งตัวขึ้นโดยที่ส่วนเบี่ยงเบนขาลงไม่เพิ่มขึ้นตาม
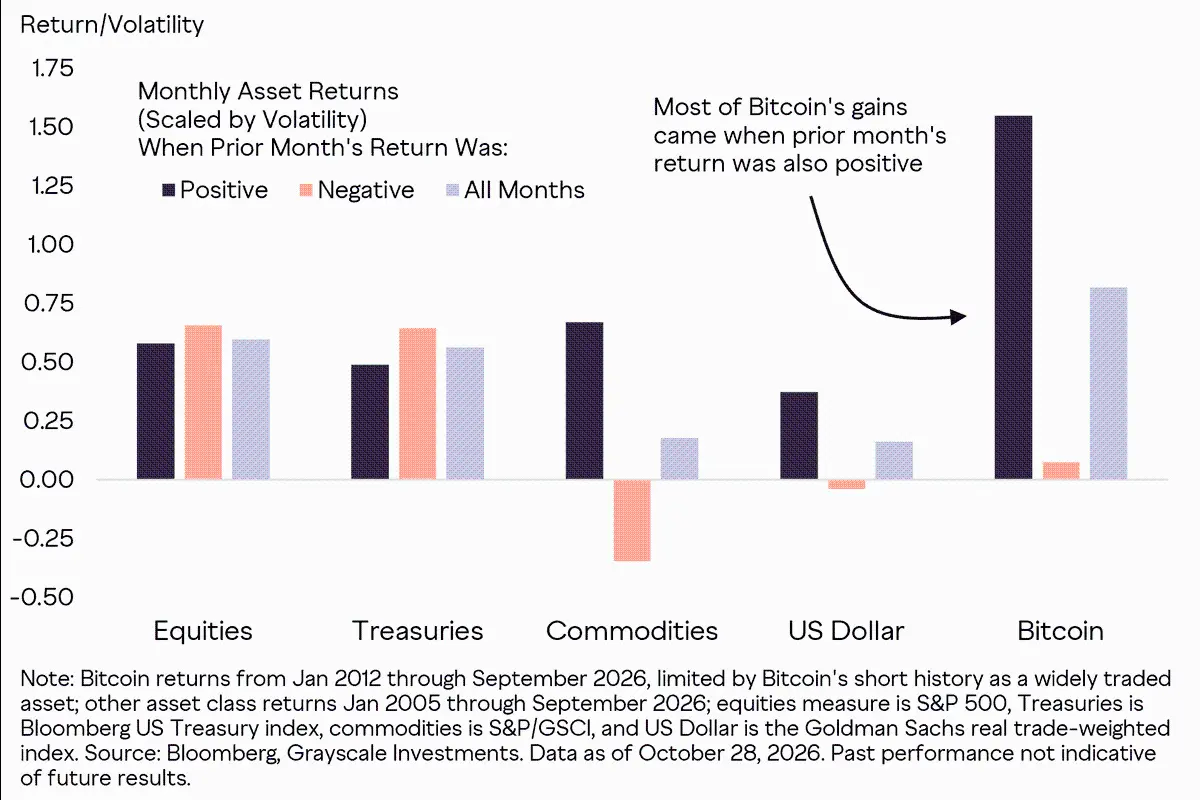
รูปที่ 6: แนวโน้มขาขึ้นในอดีตของ Bitcoin มักสร้างบนโมเมนตัมเชิงบวก
ถึงกระนั้น โมเมนตัมที่แข็งแกร่งของ Bitcoin อาจนำไปสู่การกลับตัวอย่างรุนแรง แนวโน้มขาขึ้นที่ยั่งยืนอาจพังทลายลงอย่างรวดเร็ว นำไปสู่การปรับฐานเป็นเปอร์เซ็นต์ที่รุนแรง การปรับฐานครั้งใหญ่ของ Bitcoin เป็นที่รู้จักกันดี: ตั้งแต่ปี 2011 สินทรัพย์นี้ผ่านการปรับฐาน 50% หรือมากกว่ามาแล้วเจ็ดครั้ง [5]
อย่างไรก็ตาม เมื่อระดับความผันผวนระหว่างสินทรัพย์แตกต่างกันมาก การเปรียบเทียบขนาดการปรับฐานสัมบูรณ์อย่างง่ายมักขาดความสามารถในการเปรียบเทียบ หากปรับให้เป็นมาตรฐานตามความผันผวนของตลาด ณ จุดเริ่มต้นของการร่วงลงแต่ละครั้ง การปรับฐานของ Bitcoin ดูไม่รุนแรงนัก และเทียบเคียงได้กับการปรับฐานของหุ้นและพันธบัตรมากขึ้น สิ่งที่น่าสังเกตอย่างแท้จริงคือการปรับฐานที่ยาวนานและรุนแรงซึ่งพันธบัตร "ความเสี่ยงต่ำ" เผชิญในช่วงไม่กี่ปีที่ผ่านมา
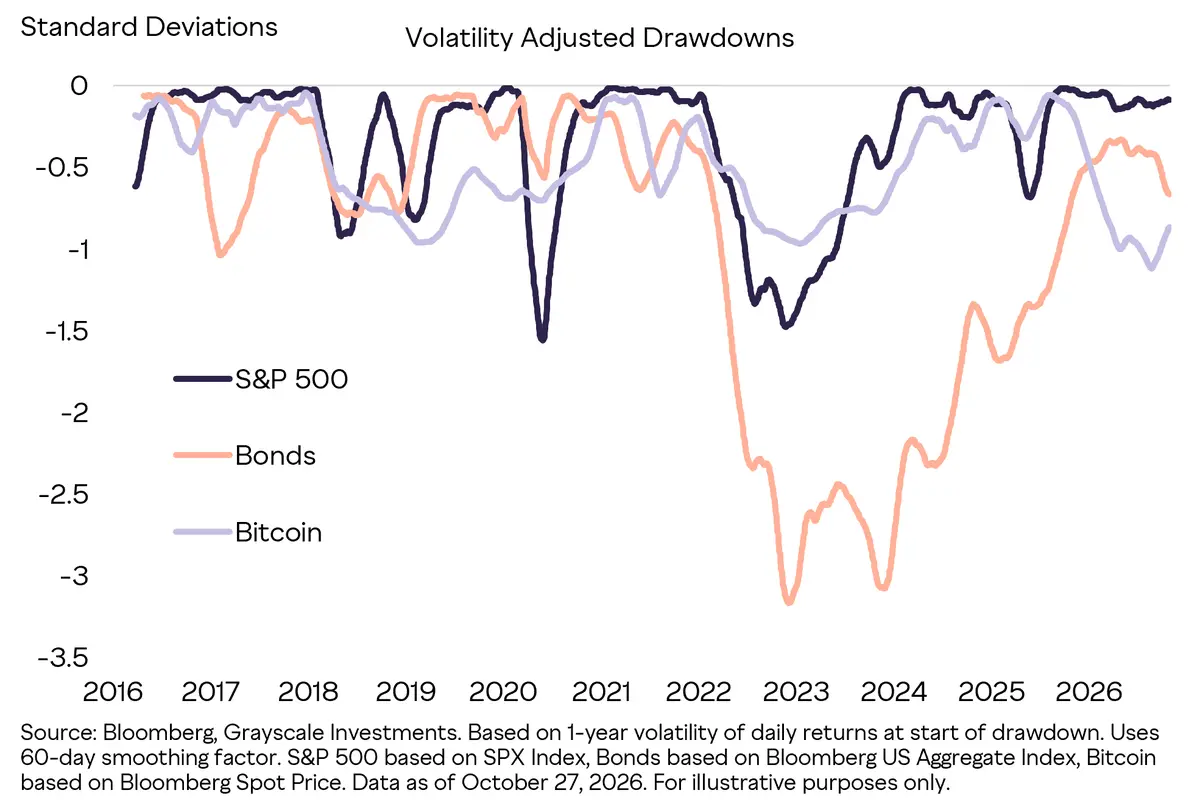
รูปที่ 7: หลังปรับความผันผวนแล้ว การปรับฐานของ Bitcoin ดูไม่รุนแรงนัก
โดยรวมแล้ว ผลลัพธ์เหล่านี้วาดภาพของสินทรัพย์ที่มีการกระจายผลตอบแทนกว้างกว่า กระจุกตัวกว่า และขับเคลื่อนด้วยโมเมนตัมมากกว่าที่การประมาณความผันผวนเดี่ยวจะเปิดเผย ข้อค้นพบหลักไม่ใช่ว่าความเสี่ยงขาลงของ Bitcoin นั้นเล็กน้อย แต่เป็นการปรับฐานของมันเชื่อมโยงอย่างใกล้ชิดกับการกระจายตัวขาขึ้นในอดีตซึ่งขับเคลื่อนผลงานส่วนใหญ่ของมัน สำหรับผู้จัดการพอร์ตการลงทุน การมองความผันผวนทั้งหมดว่าเป็นผลเสียเท่าเทียมกันอาจบดบังลักษณะสำคัญในภาพผลตอบแทนของ Bitcoin คำถามต่อไปคือ รูปแบบผลตอบแทนที่เป็นเอกลักษณ์นี้เพิ่มความเสี่ยงที่มีอยู่ของนักลงทุน หรือนำเสนอแหล่งผลตอบแทนที่แตกต่าง
Bitcoin เพื่อการกระจายความเสี่ยงของพอร์ตการลงทุน
จุดเริ่มต้นในการสำรวจคำถามนี้คือ ผลตอบแทนของ Bitcoin ซ้ำซ้อนกับปัจจัยเสี่ยงที่นักลงทุนแบกรับอยู่แล้วในด้านอื่น ๆ มากน้อยเพียงใด เพื่อทดสอบการซ้ำซ้อนนี้ เราได้ทำการวิเคราะห์การถดถอยผลตอบแทนของ Bitcoin หุ้น พันธบัตร และตลาดไพรเวท กับชุดตัวแปรมหภาคและตลาดทั่วไป (รูปที่ 8) ปัจจัยเหล่านี้อธิบายความแปรปรวนของผลตอบแทนของสินทรัพย์แบบดั้งเดิมได้เป็นส่วนใหญ่ แต่สัดส่วนที่อธิบาย Bitcoin ได้ต่ำกว่าอย่างชัดเจน แม้ว่าสัดส่วนการอธิบายที่ต่ำกว่าไม่ได้รับประกันผลการกระจายความเสี่ยง แต่มันบ่งชี้ว่าในอดีต Bitcoin ไม่ได้แสดงพฤติกรรมเป็นเพียงการจัดแพ็กเกจใหม่ของการเปิดรับความเสี่ยงในตลาดแบบดั้งเดิม
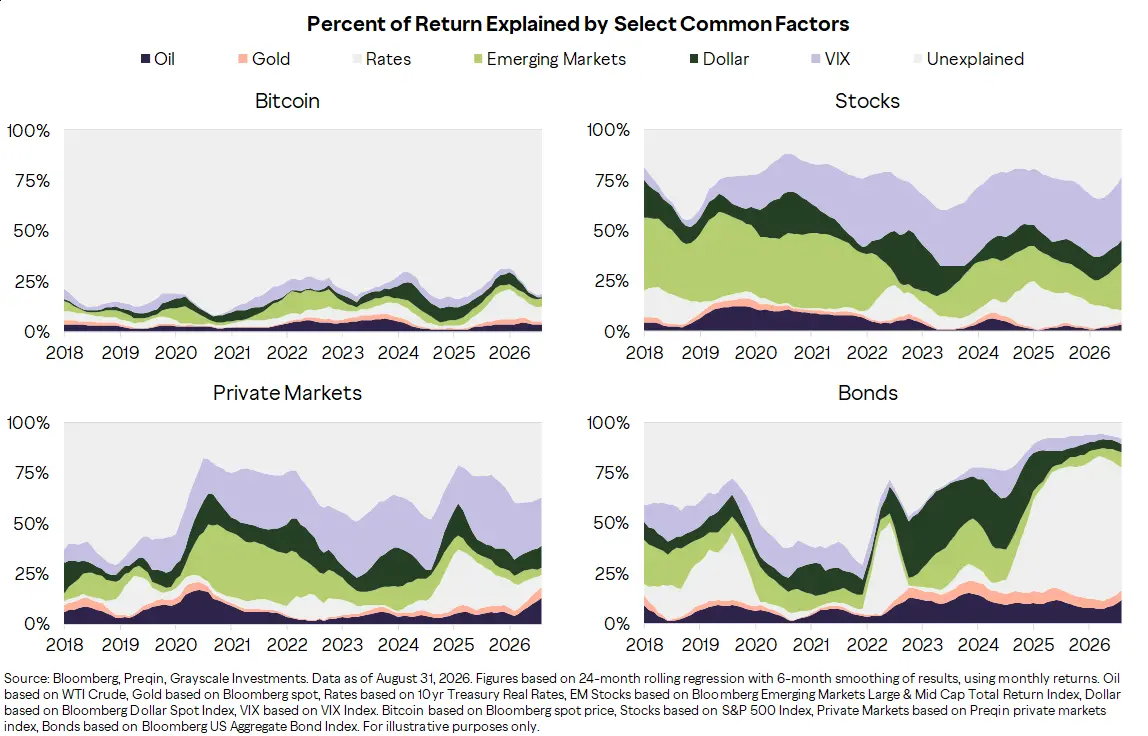
รูปที่ 8: ปัจจัยตลาดแบบดั้งเดิมอธิบายผลตอบแทนของ Bitcoin ได้น้อย
ความเป็นเอกลักษณ์นี้ยังเห็นได้ชัดเมื่อเปรียบเทียบ Bitcoin โดยตรงกับสินทรัพย์ที่ซื้อขายในตลาดหลักทรัพย์และสินทรัพย์ไพรเวทซึ่งเป็นองค์ประกอบของพอร์ตการลงทุนสถาบันส่วนใหญ่ ในอดีต ความสัมพันธ์ของ Bitcoin และตลาดคริปโตในวงกว้างกับเกณฑ์มาตรฐานตลาดไพรเวทหลักต่ำกว่าความสัมพันธ์ระหว่างเกณฑ์มาตรฐานแบบดั้งเดิมเหล่านั้นด้วยกันเอง ความสัมพันธ์ไม่คงที่และอาจเพิ่มขึ้นในช่วงที่ตลาดตึงเครียด แต่รูปแบบระยะยาวบ่งชี้ว่า สินทรัพย์คริปโตนำเสนอแหล่งผลตอบแทนที่แตกต่าง เมื่อเทียบกับการเพิ่มการเปิดรับความเสี่ยงต่อหุ้น สินเชื่อ หรือความเสี่ยงที่ขาดสภาพคล่อง
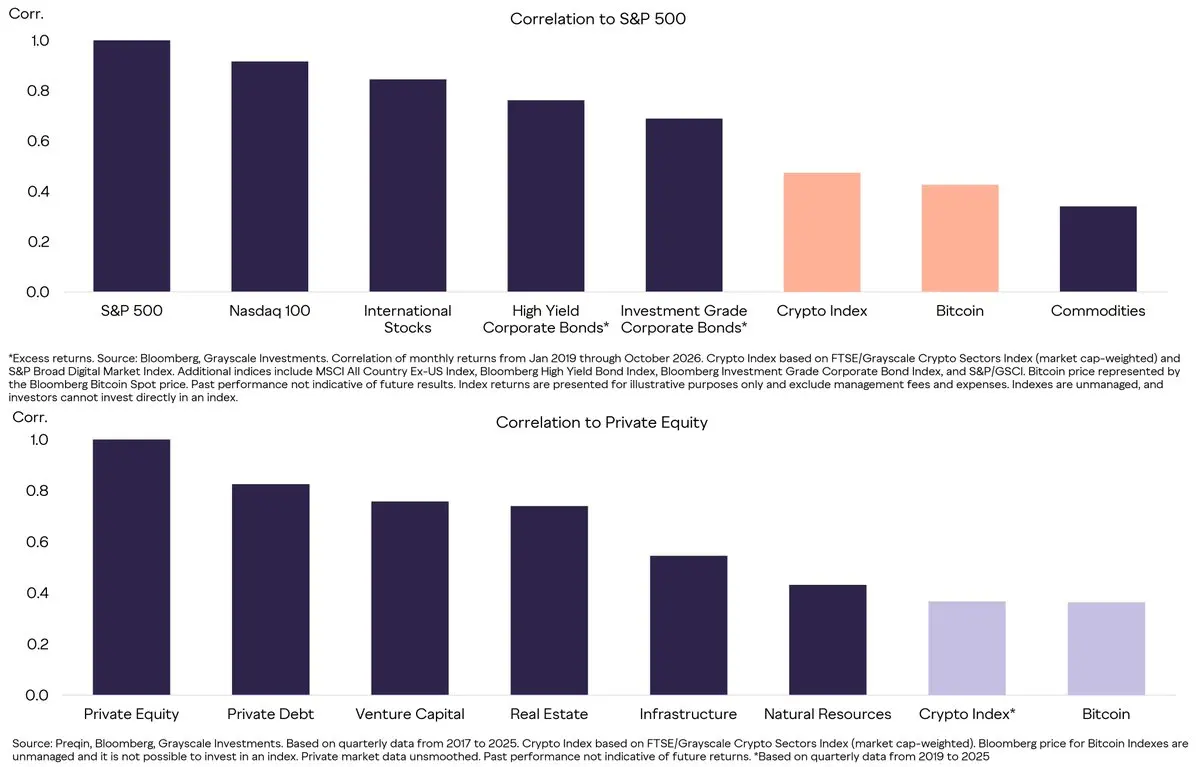
รูปที่ 9: ความสัมพันธ์ของสินทรัพย์คริปโตกับสินทรัพย์แบบดั้งเดิมต่ำกว่าความสัมพันธ์ระหว่างสินทรัพย์แบบดั้งเดิมด้วยกันเอง
แน่นอนว่า ความแตกต่างทางสถิติจะมีความหมายก็ต่อเมื่อมันสามารถปรับปรุงผลงานของพอร์ตการลงทุนได้ การซ้ำซ้อนที่ต่ำกว่าของ Bitcoin กับสินทรัพย์แบบดั้งเดิมสร้างศักยภาพในการกระจายความเสี่ยง แต่ขนาดของตำแหน่งเป็นตัวกำหนดว่าประโยชน์นั้นจะมากกว่าความผันผวนอิสระที่สูงกว่าของมันเองหรือไม่ ดังนั้น เราจึงประเมินผลกระทบของ Bitcoin ต่อพอร์ตการลงทุนโดยผสมผสานสมมติฐานตลาดทุนเชิงคาดการณ์และผลตอบแทนในอดีต เพื่อตรวจสอบว่าการจัดสรรในสัดส่วนที่พอเหมาะสามารถปรับปรุงการแลกเปลี่ยนระหว่างความเสี่ยงและผลตอบแทนที่คาดหวังของพอร์ตการลงทุนได้หรือไม่ แทนที่จะเป็นเพียงการเพิ่มแหล่งความเสี่ยงอีกแหล่งหนึ่ง
การรวม Bitcoin ไว้ในสมมติฐานตลาดทุนระยะยาวปี 2027 ของ J.P. Morgan Asset Management ถือเป็นอีกก้าวสำคัญของวิวัฒนาการของ Bitcoin ในฐานะสินทรัพย์ระดับสถาบัน ยักษ์ใหญ่ด้านการลงทุนที่บริหารสินทรัพย์ 50 ล้านล้านดอลลาร์รายนี้ ปัจจุบันมอง Bitcoin เคียงข้างสินทรัพย์ประเภทที่สมบูรณ์แล้ว โดยคาดการณ์ผลตอบแทนทบต้นรายปี 10% และความผันผวนรายปี 55% ในทศวรรษหน้า การประมาณการเหล่านี้นำผลตอบแทนที่เป็นไปได้ของ Bitcoin และความเสี่ยงที่สูงกว่า เข้าสู่กรอบการสร้างพอร์ตการลงทุนที่คุ้นเคย ผลตอบแทนทบต้นรายปี 10% ที่คาดการณ์ไว้สูงกว่าผลตอบแทนที่คาดหวังของสินทรัพย์ประเภทอื่นทั้งหมด ในขณะที่ความสัมพันธ์ที่คาดหวังกับหุ้นขนาดใหญ่ของสหรัฐฯ อยู่ที่เพียง 33% ซึ่งต่ำกว่าหุ้นระหว่างประเทศ พันธบัตรบริษัท และกองทุนเฮดจ์ฟันด์ สินทรัพย์ที่ให้ผลตอบแทนสัมบูรณ์สูงและมีความสัมพันธ์ต่ำกับหุ้นหลักนั้นหายาก ทำให้ Bitcoin เป็นเครื่องมือกระจายความเสี่ยงของพอร์ตการลงทุนที่น่าสนใจอย่างยิ่ง (รูปที่ 10)
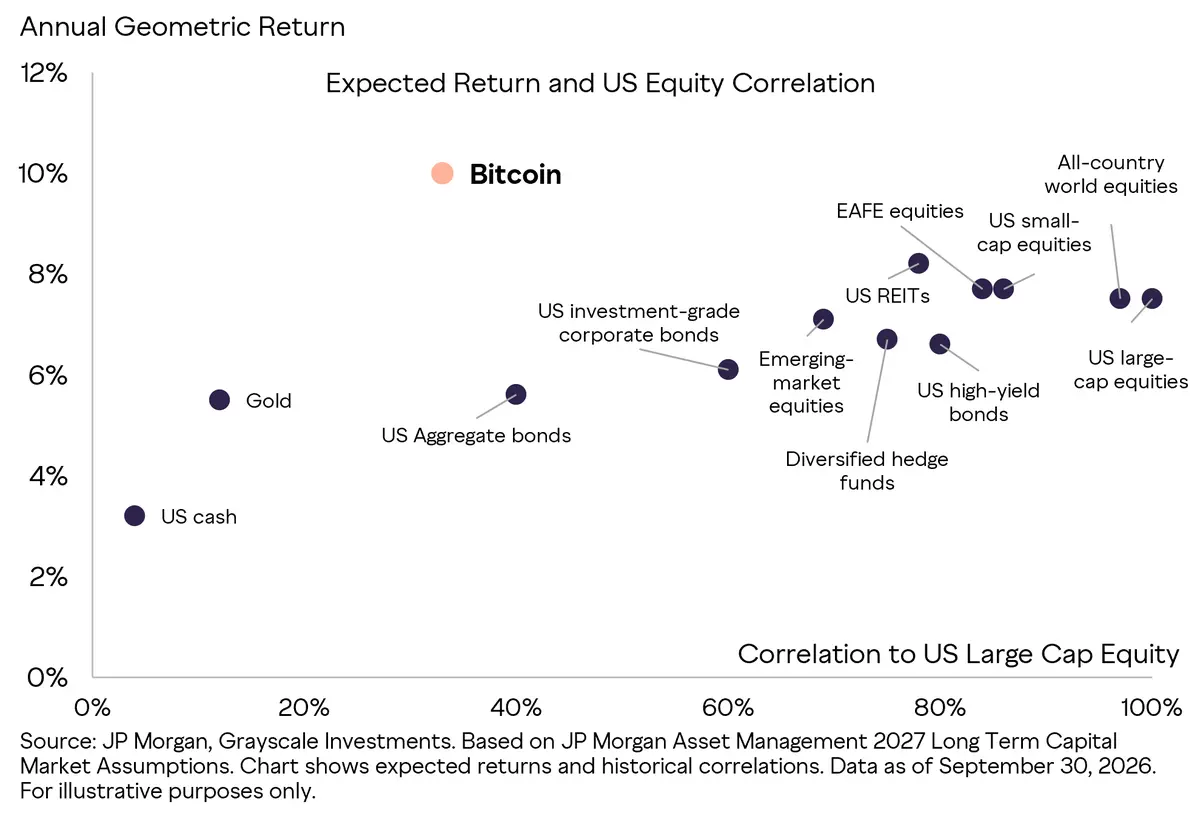
รูปที่ 10: สมมติฐานตลาดทุนแสดงความเป็นเอกลักษณ์ของ Bitcoin ในด้านผลตอบแทนและความสัมพันธ์
การคาดการณ์เชิงคาดการณ์อาศัยสมมติฐานของแบบจำลอง ในขณะที่การวิเคราะห์ในอดีตตรวจสอบประสบการณ์จริงของนักลงทุน ในตัวอย่างที่นำเสนอ การจัดสรร Bitcoin ในสัดส่วนที่พอเหมาะในพอร์ตการลงทุนสถาบันที่เป็นตัวแทน ไม่เพียงแต่ปรับปรุงผลตอบแทนรายปีและอัตราส่วน Sharpe แต่ยังส่งผลกระทบจำกัดต่อความผันผวนและการขาดทุนสูงสุด ผลลัพธ์เหล่านี้สอดคล้องกับการวิเคราะห์ปัจจัยและความสัมพันธ์ แต่ยังสะท้อนผลงานจริงที่แข็งแกร่งของ Bitcoin ในช่วงการทดสอบย้อนหลัง และไม่ควรถูกมองว่าเป็นตัวชี้วัดที่แน่นอนสำหรับการสร้างพอร์ตการลงทุน
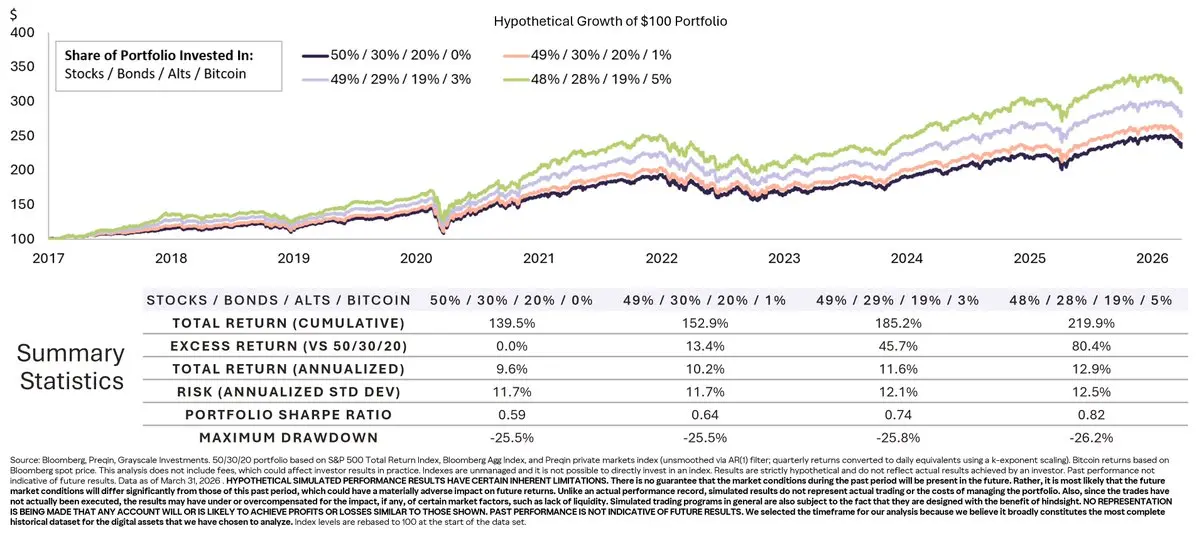
รูปที่ 11: การจัดสรร Bitcoin ในสัดส่วนที่พอเหมาะช่วยปรับปรุงผลงานของพอร์ตการลงทุนในอดีต
ผลลัพธ์เหล่านี้ตอกย้ำความแตกต่างที่สำคัญ: ความผันผวนอิสระเดี่ยวของ Bitcoin ไม่ได้แปลงเป็นความเสี่ยงของพอร์ตการลงทุนตามสัดส่วน ปัจจัยขับเคลื่อนผลตอบแทนที่แตกต่างของมันทำให้การจัดสรรในสัดส่วนที่พอเหมาะสามารถปรับปรุงประสิทธิภาพของพอร์ตการลงทุนในอดีตได้ โดยมีผลกระทบจำกัดต่อความผันผวนโดยรวมและการขาดทุนสูงสุด สำหรับผู้จัดสรรสินทรัพย์ คำถามที่มีค่ามากกว่าไม่ใช่ตัว Bitcoin เองมีความผันผวนสูงหรือไม่ แต่เป็นว่าความผันผวนนั้นจะส่งผลต่อพอร์ตการลงทุนในวงกว้างอย่างไร ข้อเท็จจริงสำคัญอีกประการหนึ่งคือ Bitcoin เป็นเพียงส่วนหนึ่งของภูมิทัศน์โอกาสการลงทุนคริปโตที่หลากหลายขึ้นเรื่อย ๆ
การจัดสรรที่หลากหลายนอกเหนือจาก Bitcoin
Bitcoin ครองส่วนแบ่งมูลค่าตลาดรวมของคริปโตอย่างท่วมท้น และในพอร์ตการลงทุนสถาบันหลายแห่ง มันเป็นตัวแทนของการจัดสรรคริปโตทั้งหมด อย่างไรก็ตาม การพัฒนาของสินทรัพย์ประเภทนี้ได้ก้าวไปไกลเกินกว่าสินค้าดิจิทัลเพียงชนิดเดียว (รูปที่ 12) ขอบเขตที่ลงทุนได้ในปัจจุบันได้ขยายไปสู่แพลตฟอร์มสัญญาอัจฉริยะ การเงินแบบกระจายศูนย์ (DeFi) แอปพลิเคชันสำหรับผู้บริโภค ปัญญาประดิษฐ์ และกลุ่มย่อยอื่น ๆ ซึ่งแต่ละกลุ่มมีแบบจำลองทางเศรษฐกิจ ฐานผู้ใช้ และแหล่งอุปสงค์ที่แตกต่างกันอย่างสิ้นเชิง คำถามหลักสำหรับผู้จัดสรรสินทรัพย์คือ ความแตกต่างพื้นฐานเหล่านี้สามารถแปลงเป็นรูปแบบผลตอบแทนที่แตกต่างจาก Bitcoin มากพอที่จะพิสูจน์การจัดสรรสินทรัพย์ดิจิทัลอื่น ๆ ควบคู่ไปกับการถือ Bitcoin ได้หรือไม่
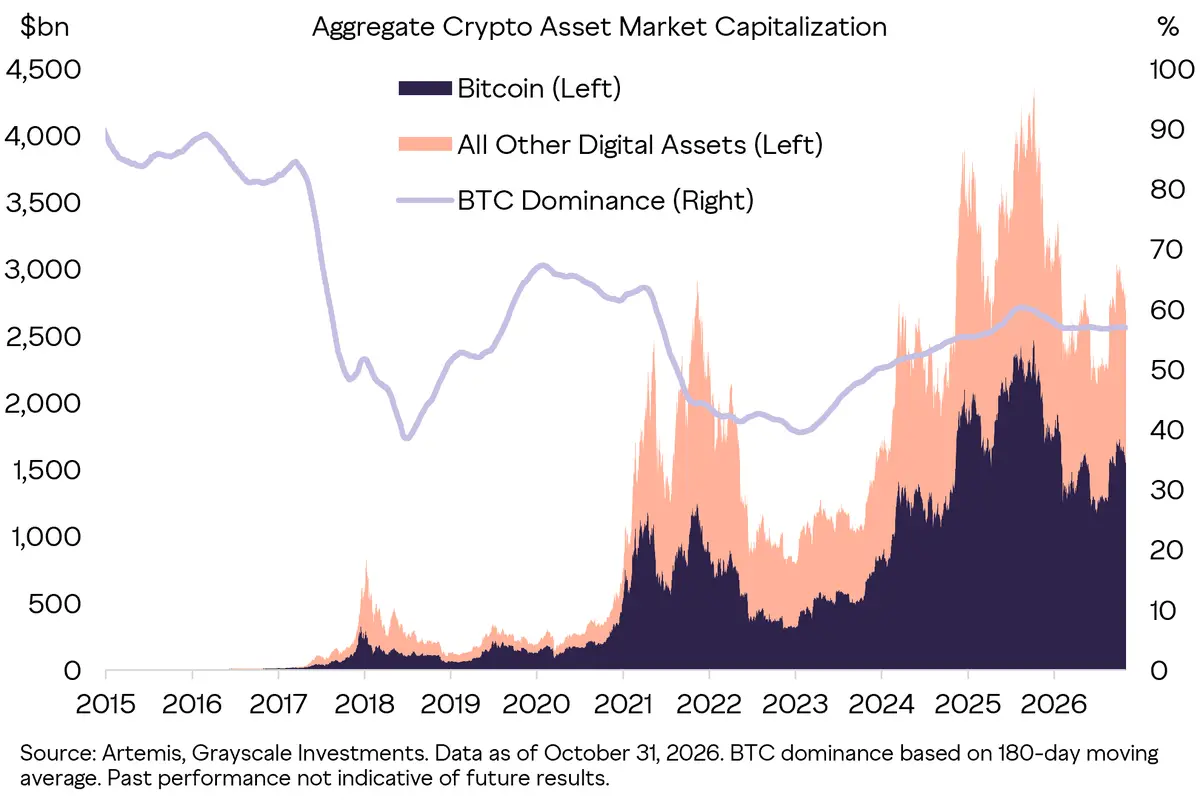
รูปที่ 12: Bitcoin ครองส่วนแบ่งมูลค่าตลาด แต่ไม่ได้ครอบคลุมโอกาสการลงทุนคริปโตทั้งหมด
ส่วนแบ่งตลาดเพียงเผยให้เห็นขนาดโดยรวมของภาคส่วนนี้ แต่ไม่ได้สะท้อนพลวัตเฉพาะของแต่ละองค์ประกอบ การทดสอบที่มีประสิทธิภาพกว่าคือการสังเกตว่าผลตอบแทนของกลุ่มย่อยสามารถอธิบายได้ด้วย Bitcoin มากน้อยเพียงใด หาก Bitcoin สามารถอธิบายความแปรปรวนของผลตอบแทนได้เกือบทั้งหมด ข้อโต้แย้งเรื่องการกระจายความเสี่ยงภายในสินทรัพย์คริปโตก็ไม่น่าเชื่อถือ ในทางกลับกัน หากผลตอบแทนส่วนใหญ่ยังคงเป็นลักษณะเฉพาะของกลุ่มย่อย นั่นบ่งชี้ว่าโอกาสการลงทุนมีความสมบูรณ์มากกว่าแค่ "เบต้าของ Bitcoin" ข้อมูลในช่วงสามปีที่ผ่านมาแสดงให้เห็นว่า ในดัชนีภาคอุตสาหกรรมคริปโต FTSE Grayscale ที่แสดงด้านล่าง Bitcoin อธิบายความแตกต่างของผลตอบแทนของกลุ่มย่อยได้เพียงประมาณครึ่งหนึ่ง ซึ่งหมายความว่าผลตอบแทนส่วนใหญ่มาจากปัจจัยขับเคลื่อนภายในของกลุ่มย่อยและสินทรัพย์เฉพาะ
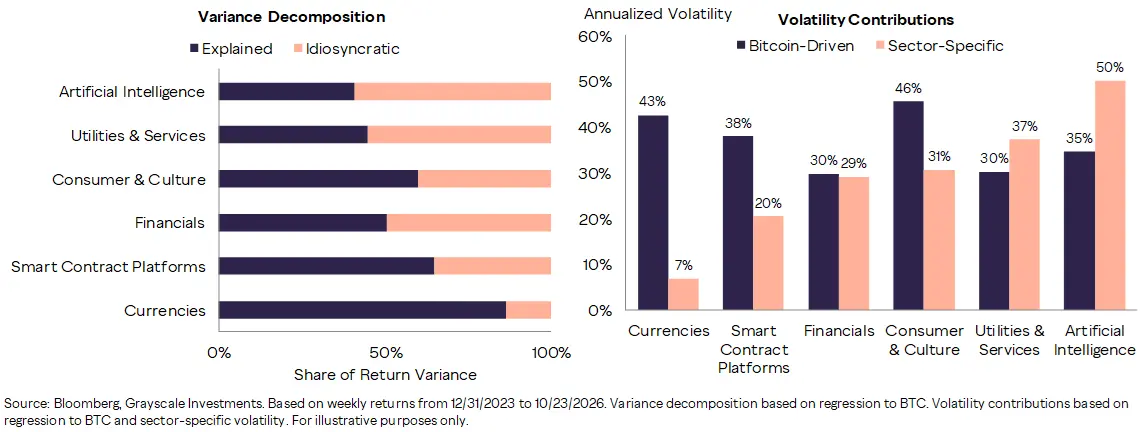
รูปที่ 13: Bitcoin อธิบายความแตกต่างของผลตอบแทนของกลุ่มย่อยในอุตสาหกรรมคริปโตได้เพียงประมาณครึ่งหนึ่ง
อำนาจการอธิบายของ Bitcoin เป็นเพียงแง่มุมหนึ่งของคำถามเรื่องการจัดสรรที่หลากหลาย ผู้จัดสรรสินทรัพย์ยังต้องพิจารณาว่ากลุ่มย่อยต่าง ๆ ของคริปโตมีปฏิสัมพันธ์กันอย่างไร เมื่อกรณีการใช้งาน แบบจำลองธุรกิจ และพลวัตอุปสงค์ใหม่ ๆ เกิดขึ้นทั่วทั้งสินทรัพย์ประเภทนี้ ความสัมพันธ์รายคู่ระหว่างกลุ่มย่อยได้ลดลงจากจุดสูงสุดก่อนหน้านี้ (รูปที่ 14) การลดลงของความสัมพันธ์นี้บ่งชี้ว่า การเติบโตของตลาดคริปโตกำลังก่อให้เกิดการเปิดรับความเสี่ยงที่แตกต่างกันมากขึ้นเรื่อย ๆ ไม่ใช่เพียงการทำซ้ำและเล่นซ้ำกลยุทธ์การซื้อขาย "เบต้าของ Bitcoin" เดียวกัน
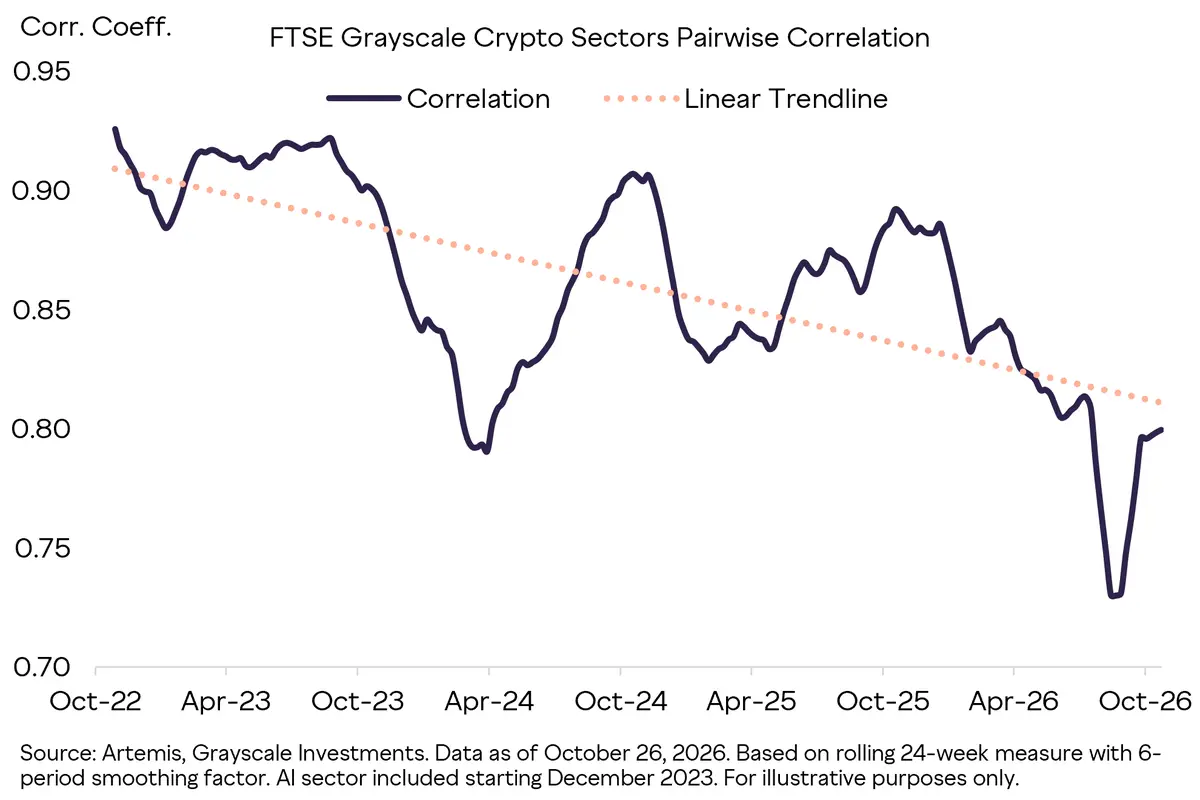
รูปที่ 14: ความสัมพันธ์ระหว่างกลุ่มย่อยต่าง ๆ ของอุตสาหกรรมคริปโตค่อย ๆ ลดลงเมื่อเวลาผ่านไป
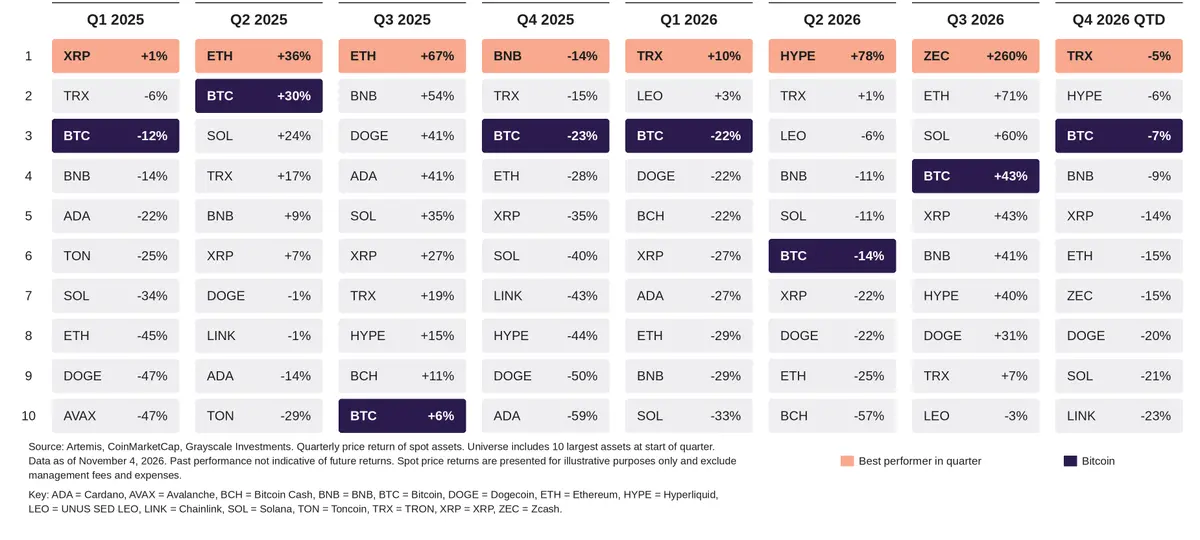
ความแตกต่างนี้ยังสะท้อนให้เห็นในผลงานรายไตรมาส ตำแหน่งผู้นำของสินทรัพย์คริปโตหมุนเวียนอย่างรวดเร็วระหว่างไตรมาส และ Bitcoin ไม่ใช่สินทรัพย์ที่แข็งแกร่งที่สุดเสมอไป ในแต่ละช่วงเวลาที่แสดง สินทรัพย์ที่แตกต่างกันเป็นผู้นำ และอันดับของ Bitcoin ส่วนใหญ่อยู่ในช่วงกลางถึงล่าง การกระจายตัวนี้บ่งชี้ว่าตลาดคริปโตไม่ได้เป็นเพียงการซื้อขายเบต้าของ Bitcoin เดียว ในสินทรัพย์คริปโตที่ไม่ใช่สเตเบิลคอยน์สิบอันดับแรก มีสินทรัพย์ที่แตกต่างกันหกชนิดที่เป็นผู้นำผลงานรายไตรมาสในช่วงสองปีที่ผ่านมา Bitcoin ไม่ได้เป็นผู้นำในไตรมาสใดเลย (รูปที่ 15) [6] สำหรับนักลงทุนที่สามารถระบุโครงการคุณภาพสูงที่มีพื้นฐานแตกต่างกัน การกระจายการลงทุนนอกเหนือจาก Bitcoin อาจสร้างโอกาสในการจับอัลฟาเฉพาะสินทรัพย์ในวัฏจักรตลาดที่แตกต่างกัน
รูปที่ 15: ตำแหน่งผู้นำของผลงานสินทรัพย์คริปโตหมุนเวียนอย่างต่อเนื่อง
ผลลัพธ์เหล่านี้บ่งชี้ว่า ตลาดคริปโตในวงกว้างมีพฤติกรรมเป็นชุดของการเปิดรับความเสี่ยงที่แตกต่างกันมากขึ้นเรื่อย ๆ แทนที่จะเป็นการซื้อขายเดียว Bitcoin อาจยังคงเป็นรากฐานของการจัดสรรหลายรูปแบบ แต่การลดลงของความสัมพันธ์ระหว่างกลุ่มย่อยและการหมุนเวียนของตำแหน่งผู้นำบ่งชี้ว่า การกระจายความเสี่ยงภายในสินทรัพย์คริปโตสามารถให้แหล่งโอกาสเพิ่มเติมของพอร์ตการลงทุนได้ สำหรับผู้จัดการพอร์ตการลงทุน การสร้างการจัดสรรสินทรัพย์คริปโตจึงอาจไม่เพียงเกี่ยวข้องกับการตัดสินใจว่าจะถือ Bitcoin มากน้อยเพียงใด แต่ยังรวมถึงแหล่งผลตอบแทนอื่นใดที่สมควรได้รับการพิจารณาควบคู่กันไปด้วย
กรอบความเสี่ยงคริปโตที่อัปเดตแล้ว
กรอบความเสี่ยงคริปโตควรสะท้อนวิวัฒนาการของสินทรัพย์ประเภทนี้ ความผันผวนที่เกิดขึ้นจริงของ Bitcoin ลดลงอย่างมีนัยสำคัญ และปัจจุบันอยู่ในช่วงของหุ้นขนาดใหญ่ของสหรัฐฯ โมเมนตัมที่แข็งแกร่งของมันยังทำให้ลำดับผลตอบแทนมีความสำคัญเป็นพิเศษ ประสบการณ์ของการปรับตัวขึ้นอย่างต่อเนื่องและการกลับตัวอย่างรุนแรงไม่สามารถจับได้ด้วยความผันผวนโดยรวมเพียงอย่างเดียว ผลตอบแทนของมันยังคงแตกต่างจากการเปิดรับความเสี่ยงในตลาดแบบดั้งเดิมหลายรูปแบบ ทำให้การจัดสรรในสัดส่วนที่พอเหมาะช่วยปรับปรุงประสิทธิภาพของพอร์ตการลงทุน ดังที่แสดงในการวิเคราะห์นี้ นอกเหนือจาก Bitcoin การลดลงของความสัมพันธ์ระหว่างกลุ่มย่อยและการหมุนเวียนของตำแหน่งผู้นำบ่งชี้ว่า สินทรัพย์คริปโตกำลังวิวัฒนาการเป็นชุดของการเปิดรับความเสี่ยงการลงทุนที่แตกต่างกันในวงกว้างขึ้น
นี่ไม่ได้หมายความว่าสินทรัพย์คริปโตมีความเสี่ยงต่ำ แต่มันหมายความว่าความเสี่ยงควรได้รับการประเมินจากหลายมิติ: สินทรัพย์มีความผันผวนมากเพียงใด ผลตอบแทนเหล่านั้นกระจายและเรียงลำดับอย่างไร พวกมันมีปฏิสัมพันธ์กับส่วนที่เหลือของพอร์ตการลงทุนอย่างไร และการเปิดรับความเสี่ยงภายในสินทรัพย์ประเภทนี้แตกต่างกันอย่างไร
รูปที่ 16: กรอบพอร์ตการลงทุนสำหรับความเสี่ยงคริปโต
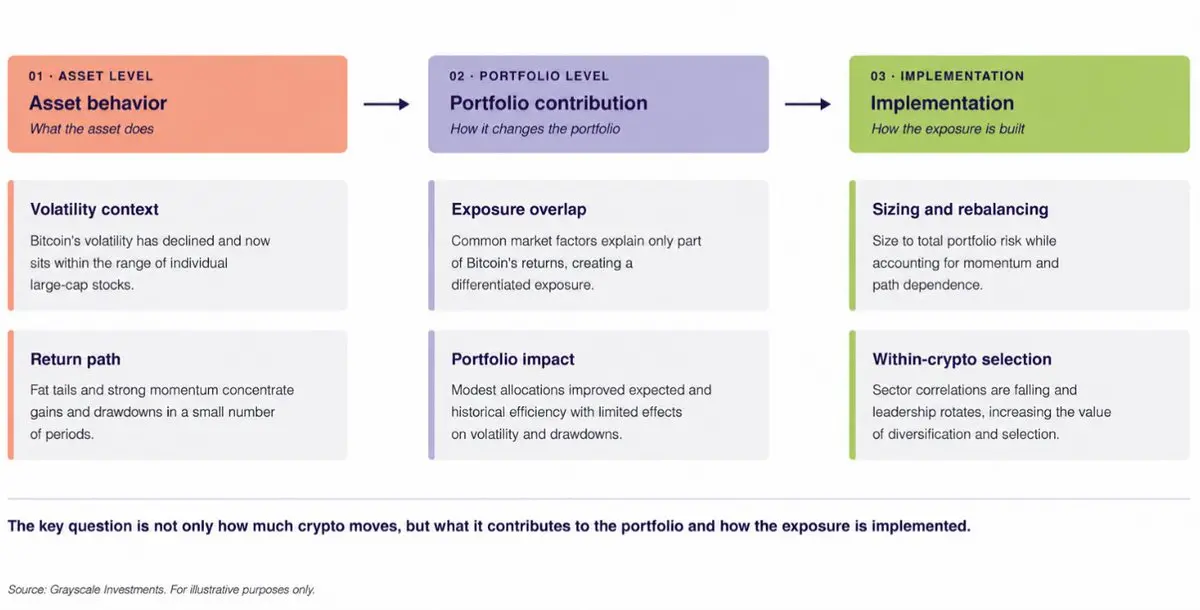
สำหรับผู้จัดการพอร์ตการลงทุน นัยเชิงปฏิบัติไม่ใช่การเพิกเฉยต่อความผันผวน แต่เป็นการวางมันไว้ในบริบทที่เหมาะสม กรอบที่มุ่งเน้นเฉพาะขนาดความผันผวนของสินทรัพย์คริปโตอาจพลาดแหล่งที่มาของความผันผวนเหล่านั้นและการมีส่วนร่วมต่อพอร์ตการลงทุนในวงกว้าง คำถามที่มีประโยชน์มากกว่าคือ: สินทรัพย์คริปโตเพิ่มความเสี่ยงอะไรบ้าง อาจกระจายความเสี่ยงที่มีอยู่อะไรบ้าง และแหล่งผลตอบแทนที่แตกต่างใดกำลังเกิดขึ้นภายในสินทรัพย์ประเภทนี้
[1] Coin Metrics อิงจากช่วงเวลาย้อนหลัง 15 ปีและความผันผวนแบบ rolling 52 สัปดาห์ ข้อมูล ณ วันที่ 31 ตุลาคม 2026 [2] Bloomberg ข้อมูล ณ วันที่ 6 ตุลาคม 2026 [3] อัตราส่วน Sharpe = (ผลตอบแทนพอร์ตการลงทุน - อัตราปลอดความเสี่ยง) / ส่วนเบี่ยงเบนมาตรฐานรวม อัตราส่วน Sharpe วัดผลตอบแทนของการลงทุนเทียบกับความผันผวนของมัน ซึ่งสูงกว่าอัตราปลอดความเสี่ยง อัตราส่วนที่สูงขึ้นมักบ่งชี้ผลงานที่ปรับความเสี่ยงแล้วดีกว่า [4] อัตราส่วน Sortino = (ผลตอบแทนพอร์ตการลงทุน - อัตราปลอดความเสี่ยง) / ส่วนเบี่ยงเบนขาลง อัตราส่วน Sortino วัดผลตอบแทนของการลงทุนเทียบกับความเสี่ยงขาลงของมัน โดยมุ่งเน้นที่ผลตอบแทนติดลบมากกว่าความผันผวนโดยรวม [5] Coin Metrics ข้อมูล ณ วันที่ 3 พฤศจิกายน 2026 [6] Artemis, CoinMarketCap ไม่รวมสเตเบิลคอยน์ ข้อมูล ณ วันที่ 4 พฤศจิกายน 2026
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้