ราคา IPO ของ Anthropic แพงเกินไปหรือไม่? โมเดล DCF ชี้มูลค่าที่เหมาะสมเพียง 53 ดอลลาร์
 Blockbeats
TL;DR
· มุมมองการประเมินมูลค่าแตกต่างกันอย่างชัดเจน: Ihor Pokhyton ผู้เขียนจาก Capital Times ประเมินมูลค่าแบบถ่วงน้ำหนักด้วย DCF ของ Anthropic ไว้ที่ประมาณ 53 ดอลลาร์ต่อหุ้น ซึ่งต่ำกว่าราคาเสนอขาย 70 ถึง 78 ดอลลาร์ประมาณ 24% ถึง 32% หรือกล่าวอีกนัยหนึ่งคือ ราคาเสนอขายมีพรีเมียมสูงกว่ามูลค่าที่ประเมินไว้ประมาณ 32% ถึง 47%
· การเติบโตยังรวดเร็วแต่กำลังชะลอตัว: รายได้ไตรมาส 3 อยู่ที่ประมาณ 17,000 ล้านดอลลาร์ เติบโตประมาณ 12 เท่าเมื่อเทียบกับปีก่อน แต่การเติบโตเทียบไตรมาสก่อนหน้าลดลงจากประมาณ 140% เหลือ 47%
· อัตรากำไรขึ้นอยู่กับประสิทธิภาพด้านการประมวลผล: ต้นทุนเซิร์ฟเวอร์และโครงสร้างพื้นฐานในไตรมาส 3 เพิ่มขึ้นจาก 48% เป็น 58% ของรายได้ อัตรากำไรระยะยาวยังคงต้องเผชิญกับความท้าทาย
· ราคาเสนอขายได้คิดล่วงหน้าการเติบโตไปอีกสิบปี: ภายใต้สมมติฐานรายได้ 430,000 ล้านดอลลาร์ในอีกสิบปีข้างหน้า การจะรองรับราคา 70 ถึง 78 ดอลลาร์ได้ อัตรากำไรจากการดำเนินงานระยะยาวต้องอยู่ที่ประมาณ 48% ถึง 54%
Anthropic บริษัทผู้อยู่เบื้องหลัง Claude กำลังนำเรื่องราวการเติบโตที่น่าทึ่งที่สุดเรื่องหนึ่งของอุตสาหกรรมปัญญาประดิษฐ์เข้าสู่ตลาดสาธารณะ แต่การที่บริษัทเติบโตเร็วพอ หมายความว่านักลงทุนสามารถซื้อได้โดยไม่ต้องคำนึงถึงราคาหรือไม่?
เมื่อวันที่ 10 พฤศจิกายน Anthropic ได้ประกาศช่วงราคาเสนอขาย IPO ที่ 70 ถึง 78 ดอลลาร์ต่อหุ้นในหนังสือชี้ชวนฉบับปรับปรุง ซึ่งคิดเป็นมูลค่าบริษัทประมาณ 1.22 ล้านล้านถึง 1.36 ล้านล้านดอลลาร์ตามจำนวนหุ้นที่ปรับลดเต็มที่หลังการเสนอขาย อย่างไรก็ตาม Ihor Pokhyton ผู้เขียนจาก Capital Times ได้วิเคราะห์เมื่อวันที่ 17 พฤศจิกายน โดยใช้แบบจำลองคิดลดกระแสเงินสด (DCF) ได้มูลค่าแบบถ่วงน้ำหนักประมาณ 924,000 ล้านดอลลาร์ หรือ 53 ดอลลาร์ต่อหุ้น
เมื่อเทียบกับราคา 53 ดอลลาร์ แม้ราคาเสนอขายจะอยู่ที่ขอบล่างของช่วงที่ 70 ดอลลาร์ ก็ยังมีพรีเมียมประมาณ 32% และหากคำนวณที่ 78 ดอลลาร์ จะสูงถึง 47% นี่ไม่ได้หมายความว่า Anthropic ขาดโอกาสในการเติบโต แต่หมายความว่าราคาปัจจุบันต้องการให้นักลงทุนเชื่อว่าการขยายตัวและความสามารถในการทำกำไรในทศวรรษหน้าจะยังคงเหนือกว่าประสบการณ์ในอดีตของบริษัทเทคโนโลยียักษ์ใหญ่ส่วนใหญ่
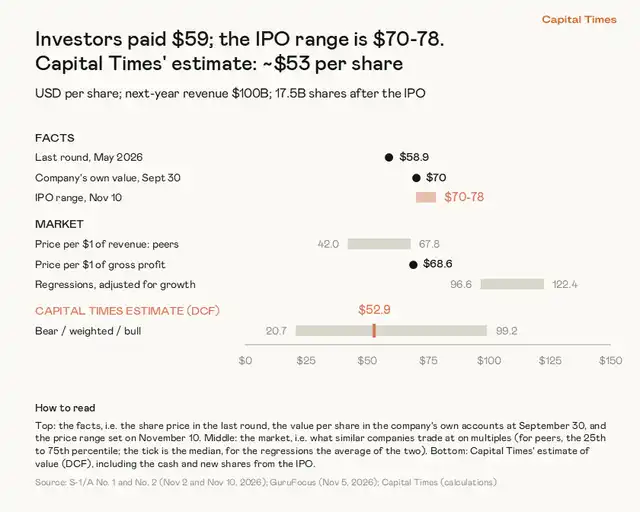
ภาพที่ 1: การเปรียบเทียบราคาเสนอขายในตลาด ราคาระดมทุนรอบล่าสุด และการประเมินมูลค่า DCF ของ Capital Times ที่มา: Capital Times
เบื้องหลังการเติบโต 12 เท่า: ต้นทุนการประมวลผลกำลังทดสอบความสามารถในการทำกำไร
จากข้อมูลทางการเงิน Anthropic กำลังประสบกับการขยายตัวที่หายากยิ่ง ในไตรมาส 3 ปี 2026 รายได้ของบริษัทอยู่ที่ประมาณ 17,000 ล้านดอลลาร์ เทียบกับเพียงประมาณ 1,400 ล้านดอลลาร์ในช่วงเดียวกันของปีก่อน เติบโตประมาณ 12 เท่าในหนึ่งปี เมื่อเทียบกันแล้ว แม้แต่ไตรมาสที่แข็งแกร่งที่สุดของ Nvidia ในช่วงกระแส AI ก็ยังห่างไกลจากอัตราการเติบโตเท่านี้
การขยายตัวของลูกค้าที่ชำระเงินก็ชัดเจนเช่นกัน จำนวนลูกค้าที่ใช้จ่ายมากกว่า 100,000 ดอลลาร์ต่อปีเพิ่มขึ้นจากประมาณ 950 รายเป็นมากกว่า 11,900 ราย ลูกค้าที่ใช้บริการอยู่แล้วเมื่อหนึ่งปีก่อนปัจจุบันใช้จ่ายมากกว่าตอนนั้นประมาณ 9 เท่า ซึ่งแสดงให้เห็นว่าการเติบโตไม่ได้มาจากลูกค้าใหม่เท่านั้น แต่ลูกค้าเดิมก็เพิ่มการใช้ AI อย่างต่อเนื่อง
แต่เมื่อฐานสูงขึ้น การเติบโตก็เริ่มชะลอตัว ในไตรมาส 2 ปีนี้ รายได้ของ Anthropic เพิ่มขึ้นประมาณ 2.4 เท่าเมื่อเทียบกับไตรมาสก่อนหน้า และในไตรมาส 3 อยู่ที่ประมาณ 1.5 เท่า กล่าวคือ อัตราการเติบโตเทียบไตรมาสลดลงจากประมาณ 140% เหลือ 47% บริษัทยังเตือนนักลงทุนในหนังสือชี้ชวนว่าอัตราการเติบโตในอนาคตคาดว่าจะลดลงอย่างต่อเนื่อง
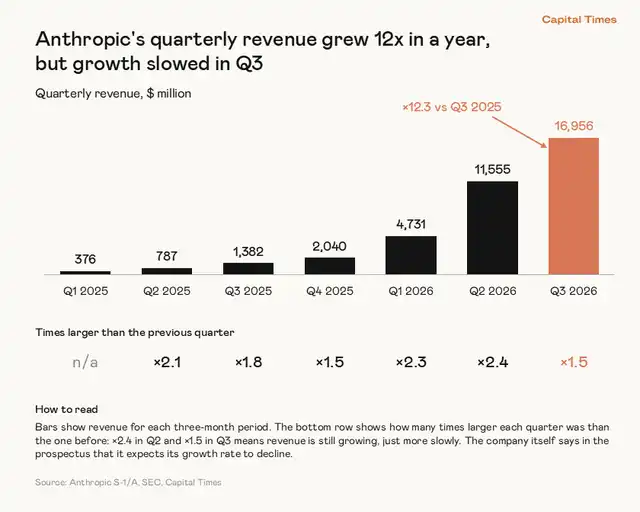
ภาพที่ 2: รายได้รายไตรมาสของ Anthropic ตั้งแต่ไตรมาส 1 ปี 2025 ถึงไตรมาส 3 ปี 2026 ไตรมาสล่าสุดเติบโตประมาณ 12 เท่าเมื่อเทียบกับปีก่อน แต่การเติบโตเทียบไตรมาสชะลอตัวลง ที่มา: Capital Times
ในอีกด้านหนึ่ง Anthropic ไม่ได้เป็นเพียงบริษัท AI ที่พึ่งพาการระดมทุนเพื่อการเติบโตอีกต่อไป ขาดทุนทางบัญชีในช่วงเก้าเดือนแรกสูงถึง 104,000 ล้านดอลลาร์ แต่ประมาณ 94,000 ล้านดอลลาร์มาจากการตีราคาใหม่ของมูลค่ายุติธรรมของหุ้นกู้แปลงสภาพ ไม่ใช่กระแสเงินสดออกจริง เมื่อตัดรายการที่เกิดขึ้นครั้งเดียวและรวมค่าใช้จ่ายผลตอบแทนพนักงาน อัตรากำไรจากการดำเนินงานของบริษัทในสองไตรมาสล่าสุดอยู่ที่ 8.4% และ 8.2% ตามลำดับ กระแสเงินสดจากการดำเนินงานในช่วงเก้าเดือนแรกก็อยู่ที่ประมาณ 6,600 ล้านดอลลาร์
อย่างไรก็ตาม จากเพิ่งเริ่มมีกำไรจากการดำเนินงานไปจนถึงการรองรับอัตรากำไรระยะยาวที่จำเป็นสำหรับมูลค่าหลายล้านล้านดอลลาร์ ยังคงมีอุปสรรคสำคัญ: ต้นทุนการประมวลผล
ในมุมมองของผู้เขียน ปัจจัยสำคัญที่กำหนดมูลค่าระยะยาวของ Anthropic ไม่ใช่แค่ความแข็งแกร่งของโมเดลหรือการเติบโตของลูกค้าเท่านั้น แต่ยังรวมถึงต้นทุนเซิร์ฟเวอร์และการประมวลผลที่ต้องจ่ายต่อรายได้หนึ่งดอลลาร์ที่สร้างขึ้น
ในไตรมาส 3 ปี 2026 ค่าใช้จ่ายด้านการประมวลผลและโครงสร้างพื้นฐานของ Anthropic สูงถึง 9,900 ล้านดอลลาร์ และสะสมเก้าเดือนแรกประมาณ 18,800 ล้านดอลลาร์ ก่อนหน้านี้ สัดส่วนต้นทุนเหล่านี้ต่อรายได้ลดลงห้าไตรมาสติดต่อกัน จาก 251% เหลือ 48% ซึ่งเคยแสดงให้เห็นว่าบริษัทกำลังได้รับประโยชน์จากขนาด แต่ไตรมาส 3 กลับพลิกกลับ: ต้นทุนการประมวลผลเพิ่มขึ้น 77% เมื่อเทียบกับไตรมาสก่อนหน้า เร็วกว่ารายได้ที่เพิ่มขึ้น 47% ทำให้สัดส่วนต้นทุนกลับขึ้นไปที่ 58%
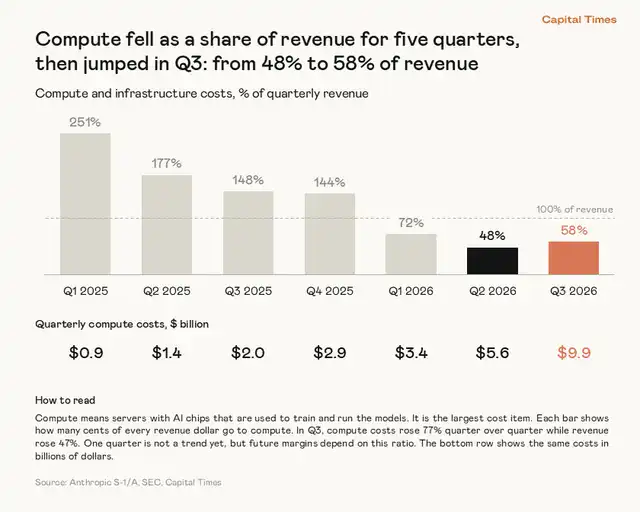
ภาพที่ 3: สัดส่วนต้นทุนการประมวลผลและโครงสร้างพื้นฐานต่อรายได้รายไตรมาส ไตรมาส 3 เพิ่มขึ้นจาก 48% เป็น 58% ที่มา: Capital Times
Anthropic อธิบายว่า บริษัทได้ซื้อกำลังการประมวลผลเพิ่มเติมผ่านสัญญาระยะสั้นที่มีต้นทุนสูงกว่าเพื่อตอบสนองความต้องการ ซึ่งทำให้ค่าใช้จ่ายในไตรมาสนั้นสูงขึ้น หนึ่งไตรมาสเดียวยังไม่เพียงพอที่จะพิสูจน์การกลับตัวของแนวโน้มระยะยาว แต่ความสามารถในการลดต้นทุนการประมวลผลอย่างต่อเนื่องนั้นเกี่ยวข้องโดยตรงกับเพดานอัตรากำไรในอนาคต
ที่สำคัญกว่านั้น Anthropic ได้ลงนามในข้อผูกพันการจัดซื้อและเช่าเซิร์ฟเวอร์ บริการคลาวด์ และศูนย์ข้อมูลมูลค่าประมาณ 895,000 ล้านดอลลาร์ โดยมีกำหนดชำระเงินยาวไปถึงปี 2045 สัญญาบางส่วนมีสิทธิ์ยกเลิกหรือเงื่อนไขแนบท้าย ไม่ใช่ทั้งหมดเป็นหนี้ที่เพิกถอนไม่ได้ แต่ก็ยังสะท้อนถึงการลงทุนโครงสร้างพื้นฐานขนาดใหญ่ที่จำเป็นต่อการรักษาการขยายตัวของ AI
หลังจากการเสนอขายหุ้น IPO เสร็จสิ้น บริษัทคาดว่าจะมีเงินสดประมาณ 213,000 ล้านดอลลาร์ และการชำระเงินที่เกี่ยวข้องใน 12 เดือนข้างหน้าใกล้เคียง 70,000 ล้านดอลลาร์ แรงกดดันด้านเงินทุนในปัจจุบันอาจไม่ใช่ปัญหาหลัก ความเสี่ยงที่แท้จริงคือ หากการเติบโตของรายได้ชะลอตัวเร็วกว่าที่คาด ข้อผูกพันด้านการประมวลผลระยะยาวอาจเริ่มบีบอัดกำไร
ทำไม DCF จึงให้มูลค่าเพียง 53 ดอลลาร์? ราคาเสนอขายแฝงสมมติฐานการเติบโตแบบใด
ต่างจากการใช้ราคาต่อรายได้ของบริษัทในอุตสาหกรรมเดียวกันเพื่อประมาณราคาตลาด DCF พยายามคำนวณว่ากระแสเงินสดในอนาคตของบริษัทมีมูลค่าเท่าใดในปัจจุบัน แบบจำลองของผู้เขียนขึ้นอยู่กับปัจจัยหลักสามประการ: ขนาดรายได้ในอีกสิบปีข้างหน้า อัตรากำไรจากการดำเนินงานในช่วงอิ่มตัว และอัตราคิดลดกระแสเงินสด
ผู้เขียนคาดว่ารายได้ของ Anthropic ในปี 2027 จะอยู่ที่ประมาณ 100,000 ล้านดอลลาร์ เมื่อเทียบกับอัตรารายได้ต่อปีประมาณ 81,000 ล้านดอลลาร์ในเดือนตุลาคมปีนี้ นี่ไม่ใช่สมมติฐานระยะสั้นที่ก้าวร้าวเกินไป แต่สำหรับการประเมินมูลค่า การที่ปีหน้าจะทำได้ 85,000 ล้าน 100,000 ล้าน หรือ 120,000 ล้านดอลลาร์ ไม่ใช่ตัวแปรชี้ขาด สิ่งที่ทำให้การประเมินมูลค่าแตกต่างอย่างแท้จริงคือขนาดของบริษัทในอีกสิบปีข้างหน้า
ในสถานการณ์พื้นฐาน ผู้เขียนสมมติว่ารายได้ต่อปีของ Anthropic ในอีกสิบปีจะสูงถึง 430,000 ล้านดอลลาร์ และอัตรากำไรจากการดำเนินงานในช่วงอิ่มตัวอยู่ที่ 30% โดยอ้างอิงจากเส้นทางการเติบโตของ Alphabet หลังจากรายได้ทะลุหลักแสนล้านดอลลาร์ และอัตรากำไรเฉลี่ยของ AWS ในช่วงแปดปีที่ผ่านมา สถานการณ์แย่กำหนดรายได้ 250,000 ล้านดอลลาร์และอัตรากำไร 21.5% ส่วนสถานการณ์ดีกำหนดรายได้ 715,000 ล้านดอลลาร์และอัตรากำไร 40%
แบบจำลองใช้อัตราคิดลด 11.6% ในห้าปีแรก แล้วค่อย ๆ ลดลงเหลือ 9% และพิจารณาความเป็นไปได้ที่ธุรกิจจะล้มเหลวแยกต่างหาก เมื่อรวมหุ้นใหม่จาก IPO และเงินระดมทุนแล้ว สถานการณ์แย่ พื้นฐาน และดี คิดเป็นมูลค่าประมาณ 21 ดอลลาร์ 46 ดอลลาร์ และ 99 ดอลลาร์ต่อหุ้นตามลำดับ เมื่อถ่วงน้ำหนักที่ 25%, 50%, 25% ผลลัพธ์ที่ได้คือประมาณ 53 ดอลลาร์
ต้องแยกแยะตรงนี้: 53 ดอลลาร์ไม่ใช่มูลค่าในสถานการณ์พื้นฐาน แต่เป็นผลลัพธ์ถ่วงน้ำหนักของสามสถานการณ์ เป็นการประมาณจากแบบจำลองที่ตั้งอยู่บนสมมติฐานการดำเนินงานระยะยาวชุดหนึ่ง ไม่ใช่ราคาซื้อขายเป้าหมายที่แม่นยำ
เพื่อทดสอบข้อสรุปการประเมินมูลค่า 53 ดอลลาร์ ผู้เขียนได้คำนวณย้อนกลับเพิ่มเติม: หากราคาเสนอขาย 70 ถึง 78 ดอลลาร์สมเหตุสมผล Anthropic จะต้องสร้างรายได้และกำไรเท่าใดในอีกสิบปีข้างหน้า?
ภายใต้สมมติฐานอัตรากำไรจากการดำเนินงานระยะยาว 30% การรองรับราคา 70 ดอลลาร์ต่อหุ้นต้องมีรายได้ต่อปีในอีกสิบปีประมาณ 757,000 ล้านดอลลาร์ และเพื่อรองรับ 78 ดอลลาร์ ต้องมีประมาณ 868,000 ล้านดอลลาร์ สำหรับการอ้างอิงขนาด รายได้ของ Amazon ในช่วง 12 เดือนที่ผ่านมาตามที่ระบุในบทความอยู่ที่ประมาณ 797,000 ล้านดอลลาร์ กล่าวคือ Anthropic ต้องเติบโตจนมีขนาดใกล้เคียงหรือใหญ่กว่า Amazon ในปัจจุบันภายในสิบปี
หากรายได้ทำได้เพียง 430,000 ล้านดอลลาร์ตามสถานการณ์พื้นฐานของผู้เขียน การจะรองรับราคาเสนอขายได้ ต้องเพิ่มอัตรากำไรจากการดำเนินงานระยะยาวเป็นประมาณ 48% ถึง 54% ซึ่งสูงกว่าอัตรากำไรจากการดำเนินงานของ Microsoft ที่ประมาณ 47% และสูงกว่าค่าเฉลี่ยของ AWS ในช่วงแปดปีที่ผ่านมาที่ประมาณ 30% อย่างชัดเจน
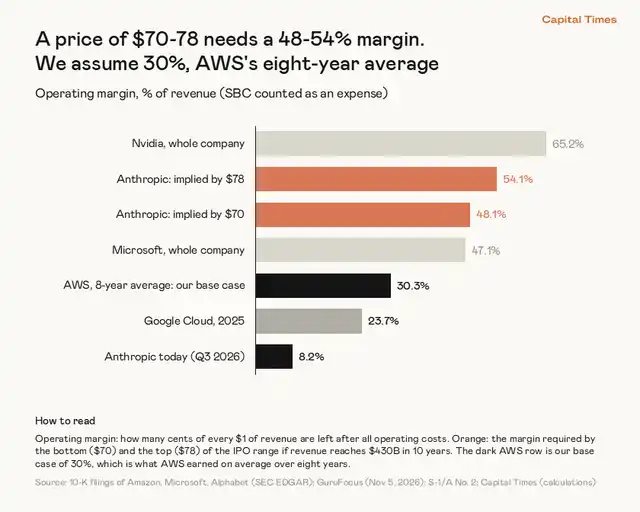
ภาพที่ 4: ภายใต้สมมติฐานรายได้ 430,000 ล้านดอลลาร์ในอีกสิบปี อัตรากำไรจากการดำเนินงานที่แฝงอยู่ในราคาเสนอขาย 70–78 ดอลลาร์ เปรียบเทียบกับอัตรากำไรของ AWS, Microsoft, Nvidia และบริษัทอื่น ๆ ที่มา: Capital Times
นี่คือส่วนที่ยากที่สุดของราคาเสนอขาย: Anthropic ต้องจ่ายค่าประมวลผลจำนวนมากให้กับระบบนิเวศคลาวด์และชิปต่อไป ขณะเดียวกันก็ต้องสร้างระดับความสามารถในการทำกำไรใกล้เคียงกับบริษัทเทคโนโลยีชั้นนำที่มีกำไรสูง ทั้งสองอย่างไม่ใช่สิ่งที่เป็นไปไม่ได้ แต่พื้นที่สำหรับความผิดพลาดมีจำกัด
ความเห็นต่างด้านการประเมินมูลค่า: ตลาด AI จะใหญ่แค่ไหนในที่สุด?
นี่ไม่ใช่การประเมินมูลค่ากระแสเงินสดของ Anthropic เพียงรายการเดียวในตลาด Aswath Damodaran นักวิชาการด้านการประเมินมูลค่าที่มีชื่อเสียง ประเมินมูลค่าหุ้นไว้ที่ประมาณ 1.45 ล้านล้านดอลลาร์ ซึ่งสูงกว่าของ Capital Times ที่ประมาณ 924,000 ล้านดอลลาร์อย่างชัดเจน
ความแตกต่างที่ใหญ่ที่สุดระหว่างสองแบบจำลองไม่ใช่อัตราคิดลดที่ต่างกันไม่กี่เปอร์เซ็นต์ แต่เป็นการตัดสินขนาดสุดท้ายของตลาด AI Damodaran สมมติว่ารายได้ต่อปีของ Anthropic ในอีกสิบปีจะเข้าใกล้ 1 ล้านล้านดอลลาร์ ส่วนสถานการณ์พื้นฐานของ Capital Times อยู่ที่เพียง 430,000 ล้านดอลลาร์ แบบแรกหมายความว่า Anthropic ต้องรักษาอัตราการเติบโตเฉลี่ยต่อปีใกล้ 29% ต่อไปอีกหลายปีหลังจากรายได้ทะลุหลักแสนล้านดอลลาร์ ซึ่งสูงกว่าผลงานในอดีตของบริษัทเทคโนโลยีขนาดใหญ่ส่วนใหญ่ในช่วงขนาดที่ใกล้เคียงกัน
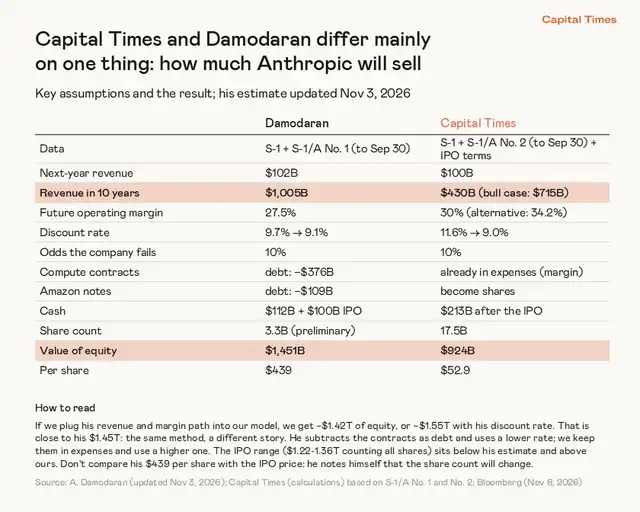
ภาพที่ 5: การเปรียบเทียบสมมติฐานการประเมินมูลค่าที่สำคัญระหว่าง Damodaran และ Capital Times ความแตกต่างหลักมาจากการคาดการณ์รายได้ในอีกสิบปี ที่มา: Capital Times, Aswath Damodaran
ตารางเปรียบเทียบนี้ยังมีรายละเอียดสำคัญอีกประการหนึ่ง: จำนวนหุ้นที่ใช้ในสองแบบจำลองแตกต่างกัน ในภาพ จำนวนหุ้นเบื้องต้นของ Damodaran อยู่ที่ประมาณ 3,300 ล้านหุ้น ขณะที่ Capital Times ใช้จำนวนหุ้นที่ปรับลดเต็มที่ประมาณ 17,500 ล้านหุ้นซึ่งรวมหุ้นที่อาจแปลงสภาพได้ ดังนั้นจึงไม่สามารถเปรียบเทียบราคาต่อหุ้นในภาพโดยตรงได้ สิ่งที่เปรียบเทียบได้มากกว่าคือมูลค่าหุ้นโดยรวมและสมมติฐานการดำเนินงาน
ผู้เขียนนำการคาดการณ์รายได้และอัตรากำไรของ Damodaran มาใส่ในแบบจำลองของตนเอง ก็ได้มูลค่าประมาณ 1.4 ล้านล้านดอลลาร์เช่นกัน กล่าวอีกนัยหนึ่ง คำถามที่แท้จริงคือ AI จะกลายเป็นเครื่องมือที่เพิ่มประสิทธิภาพการทำงาน หรือจะสร้างตลาดใหม่ที่ใหญ่กว่าขนาดของซอฟต์แวร์และคลาวด์คอมพิวติ้งในปัจจุบันมาก?
หาก Anthropic มีรายได้ถึงล้านล้านดอลลาร์ต่อปีในที่สุด ราคา IPO ปัจจุบันอาจไม่แพง แต่หากการขยายขนาดใกล้เคียงกับเส้นทางของบริษัทเทคโนโลยียักษ์ใหญ่ที่อิ่มตัวแล้วในอดีต นักลงทุนอาจได้จ่ายล่วงหน้าสำหรับการเติบโตจำนวนมากไปแล้ว
แม้การคาดการณ์รายได้ระยะยาวจะแตกต่างกัน แต่ IPO ก็ยังมีแรงสนับสนุนด้านเงินทุนที่แข็งแกร่ง ตามหนังสือชี้ชวน Alphabet, Nvidia, AMD, Broadcom, Micron, Microsoft และ TSMC ตั้งใจจะจองซื้อหุ้นรวมกันประมาณ 26,000 ล้านดอลลาร์ในราคาเสนอขาย นักลงทุนบางรายยังเป็นพันธมิตรด้านการประมวลผลหรือชิปที่สำคัญของ Anthropic โดยมีความสัมพันธ์ทั้งการลงทุนและการจัดซื้อเชิงพาณิชย์
หากมองจากการประเมินมูลค่าเปรียบเทียบในตลาด ราคา 70 ถึง 78 ดอลลาร์ต่อหุ้นคิดเป็นประมาณ 10 ถึง 11 เท่าของรายได้ที่คาดการณ์ในปีหน้า ซึ่งใกล้เคียงกับหุ้นเทคโนโลยีเติบโตสูงบางตัว แต่เมื่อคำนวณจากรายได้ 12 เดือนที่ผ่านมา อัตราส่วนการประเมินมูลค่าจะอยู่ที่ประมาณ 29 ถึง 32 เท่า ในบรรดาบริษัทซอฟต์แวร์และเทคโนโลยีขนาดใหญ่ของสหรัฐฯ 150 แห่งที่ผู้เขียนเปรียบเทียบ มีเพียงไม่กี่บริษัทที่มีอัตราส่วนสูงกว่านี้
นี่ไม่ได้หมายความว่าตลาดผิดเสมอไป ข้อมูลทางการเงินในอดีตของบริษัทเติบโตสูงมักประเมินการเปลี่ยนแปลงทางธุรกิจที่กำลังเกิดขึ้นต่ำเกินไป แต่การที่เงินทุนเชิงกลยุทธ์ยินดีจองซื้อและบริษัทในอุตสาหกรรมยินดีให้อัตราส่วนสูง กับคำถามว่ากระแสเงินสดระยะยาวของบริษัทเพียงพอที่จะรองรับราคานั้นหรือไม่ เป็นสองประเด็นที่แตกต่างกัน
อีกปัจจัยที่ต้องระวังคือการเจือจางหุ้น ผู้เขียนคาดว่าหลังจากรวมการแปลงหุ้นบุริมสิทธิ หุ้นกู้ของ Amazon สิทธิซื้อหุ้นของพนักงาน หน่วยหุ้นจำกัด และหุ้นใหม่จาก IPO แล้ว จำนวนหุ้นที่ปรับลดเต็มที่ของ Anthropic จะอยู่ที่ประมาณ 17,500 ล้านหุ้น หากมองมูลค่าตลาดจากจำนวนหุ้นสามัญที่มีอยู่เพียงอย่างเดียว อาจประเมินการเจือจางที่กระทบต่อสิทธิต่อหุ้นจริงต่ำเกินไป
การกำกับดูแลกิจการเป็นอีกความไม่แน่นอนที่แบบจำลองยังไม่ครอบคลุมอย่างเต็มที่ หนังสือชี้ชวนแสดงให้เห็นว่าผู้ก่อตั้งมีสิทธิออกเสียงคงที่ประมาณ 50.1% สถานะบริษัทเพื่อประโยชน์สาธารณะของ Anthropic ยังอนุญาตให้ผู้บริหารตัดสินใจที่อาจไม่เป็นผลดีต่อผลการดำเนินงานระยะสั้นหรือราคาหุ้นได้ เมื่อต้องชั่งน้ำหนักระหว่างวัตถุประสงค์ของบริษัทกับผู้มีส่วนได้ส่วนเสีย ผู้เชี่ยวชาญด้านการประเมินมูลค่าบางรายเห็นว่าการจัดการเช่นนี้สมควรได้รับการลดมูลค่าเพิ่มเติม
บทสรุป: บริษัทดีไม่เท่ากับราคาดี
การเติบโตของรายได้ การขยายตัวของลูกค้าที่ชำระเงิน และกำไรจากการดำเนินงานเบื้องต้นของ Anthropic ล้วนเป็นพื้นฐานที่แท้จริงสำหรับการประเมินมูลค่าที่สูง ข้อถกเถียงไม่ได้อยู่ที่ว่าเป็นบริษัท AI ที่ยอดเยี่ยมหรือไม่ แต่อยู่ที่ว่าราคาเสนอขายปัจจุบันต้องการอนาคตแบบใดจึงจะได้รับการรองรับจากกระแสเงินสด
แบบจำลอง DCF ของ Capital Times เห็นว่ามูลค่าที่แท้จริงแบบถ่วงน้ำหนักของบริษัทอยู่ที่ประมาณ 53 ดอลลาร์ต่อหุ้น ภายใต้สมมติฐานรายได้ 430,000 ล้านดอลลาร์ในสิบปีของผู้เขียน การจะรองรับราคาเสนอขาย 70 ถึง 78 ดอลลาร์ได้ Anthropic ต้องทำอัตรากำไรให้สูงกว่าค่าเฉลี่ยของ AWS อย่างมาก หากอัตรากำไรยังอยู่ที่ประมาณ 30% ขนาดรายได้ก็ต้องไล่ตาม Amazon ในปัจจุบันให้ทัน
ผู้เขียนยอมรับว่าจุดอ่อนที่สุดของการประเมินมูลค่านี้คือการคาดการณ์รายได้ในอีกสิบปี การนำ AI ไปใช้เชิงพาณิชย์อาจทำลายประสบการณ์ในอดีต และหาก Anthropic กลายเป็นบริษัทที่มีรายได้ล้านล้านดอลลาร์ ราคา 53 ดอลลาร์ก็อาจประเมินมูลค่าต่ำเกินไปอย่างชัดเจน แต่ภายใต้สมมติฐานปัจจุบัน ผู้เขียนเห็นว่าราคาเสนอขายสูงกว่ามูลค่าที่ประเมินเอง 32% ถึง 47% จึงมีแนวโน้มที่จะหลีกเลี่ยงและรอราคาที่ต่ำกว่า
บททดสอบที่แท้จริงของ IPO ครั้งนี้ไม่ใช่ตลาดเชื่อใน AI หรือไม่ แต่นักลงทุนยินดีจ่ายล่วงหน้าสำหรับการเติบโตของ AI กี่ปี
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้