Hartnett แห่ง BofA: ดอลลาร์กำลัง 'ทำลายทุกสิ่ง' คงสถานะปลอดภัยจนกว่าดอลลาร์จะอ่อนค่า
 Odaily
ผู้เขียนต้นฉบับ: เปาอี้หลง, เย่เจิน
แหล่งที่มาต้นฉบับ: Wallstreetcn
ดอลลาร์ที่พุ่งสูงขึ้นอย่างต่อเนื่องกำลังทำให้สภาพคล่องทั่วโลกตึงตัว และกลายเป็น "ลูกบอลทำลายล้าง" ของตลาดการเงิน กดดันสินทรัพย์เสี่ยงและสินค้าโภคภัณฑ์ทั่วโลก สินทรัพย์เสี่ยงยังไม่เหมาะที่จะเข้าลงทุนในตอนนี้
นี่คือมุมมองของ Michael Hartnett หัวหน้านักกลยุทธ์การลงทุนของ Bank of America ในรายงาน "Flow Show" ฉบับล่าสุด เขามองว่าตลาดกำลังเผชิญกับความขัดแย้งสามประการ ได้แก่ วงจรการคุมเข้มของเฟดยังไม่สิ้นสุด การพยุงตลาดของรัฐบาลสร้างกำแพงขวางการชอร์ต และผลกระทบความมั่งคั่งของผู้บริโภคระดับสูงช่วยพยุงเศรษฐกิจ ซึ่งหมายความว่าสินทรัพย์เสี่ยงในปัจจุบันไม่คุ้มที่จะไล่ซื้อ และก็ยากที่จะชอร์ตอย่างปลอดภัย
Hartnett เลื่อน "เส้นชัย" ที่เขาเคยมองเป็นบวกในช่วงปลายปีออกไปอีก เดิมทีคาดว่าหลังการเลือกตั้งกลางเทอมและก่อนวันขอบคุณพระเจ้า ตลาดอาจเริ่มปรับตัวขึ้นช่วงปลายปี แต่ข้อมูลการจ้างงานที่ออกมาดีกว่าคาดมาก เงินเฟ้อร้อนแรงติดต่อกันสามเดือน และเจ้าหน้าที่เฟดส่งสัญญาณขึ้นดอกเบี้ย 50 จุดเบสิส ทำให้จังหวะตลาดปั่นป่วนไปหมด ต้องรอให้ราคาน้ำมัน อัตราผลตอบแทนพันธบัตรสหรัฐ และดอลลาร์ปรับตัวลงพร้อมกันเท่านั้น จึงจะมีสัญญาณเพิ่มสถานะลงทุน และการรอคอยนี้อาจยาวไปถึงฤดูใบไม้ผลิปีหน้า
เมื่อวันศุกร์ที่ผ่านมา ดัชนีดอลลาร์ปิดที่ 103.42 ซึ่งเป็นระดับสูงสุดของปี Hartnett เรียกมันว่า "ลูกบอลทำลายล้าง" ของสภาพคล่องทั่วโลก การแข็งค่าต่อเนื่องของดอลลาร์ประกอบกับทองคำที่หลุดต่ำกว่า 4,000 ดอลลาร์ ในกรอบการวิเคราะห์ของเขาหมายความว่าสภาพคล่องทั่วโลกกำลังหดตัว
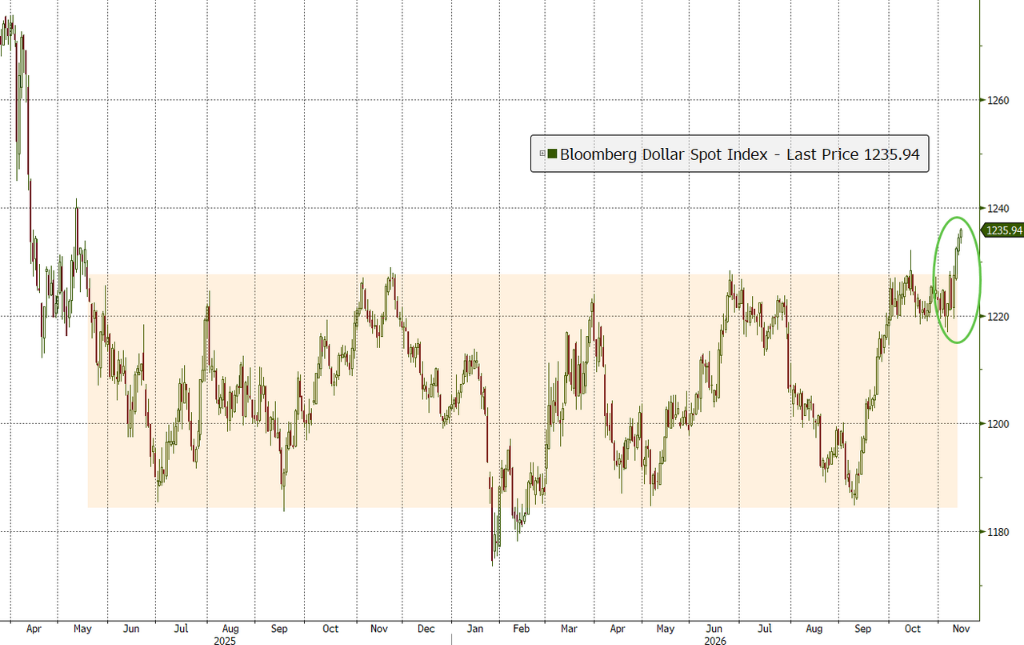
ท่ามกลางบริบทนี้ เขาเลื่อนจุดสิ้นสุดของวงจรการขึ้นดอกเบี้ยทั่วโลกไปเป็นการประชุมเฟดในเดือนเมษายนปีหน้า และคงมุมมองเชิงลบต่อสินทรัพย์เสี่ยงไปจนถึงหลังดอลลาร์ทำจุดสูงสุดในฤดูใบไม้ผลิปีหน้า
ในแง่ผลกระทบต่อตลาด ดอลลาร์แข็งค่าในรอบนี้ได้สร้างแรงกระแทกอย่างชัดเจนต่อสินทรัพย์หลายประเภท: ทองคำปรับตัวลง 10.4% นับตั้งแต่ต้นปี บิตคอยน์ลดลง 18.9% พันธบัตรรัฐบาลปรับตัวลง 3.6% นับตั้งแต่ต้นปี และพันธบัตรตลาดเกิดใหม่มีเงินไหลออก 1.5 พันล้านดอลลาร์ในสัปดาห์เดียว
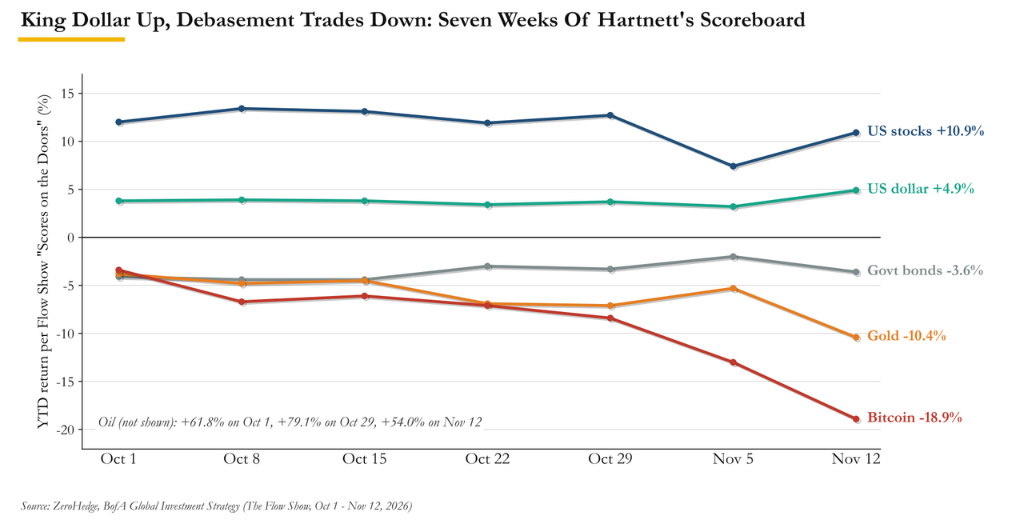
ดอลลาร์กลายเป็น "ลูกบอลทำลายล้าง" สภาพคล่องทั่วโลกหดตัวเต็มรูปแบบ
ความแข็งแกร่งของดอลลาร์เป็นตัวแปรตลาดที่สำคัญที่สุดในสัปดาห์นี้
หลังจากดัชนีดอลลาร์ปรับตัวขึ้นติดต่อกันสี่วันทำการ ปิดที่ระดับสูงสุดของปีที่ 103.42 ในวันศุกร์ เงินเยนแตะระดับ 160 จนทางการโตเกียวออกมาส่งสัญญาณแทรกแซงด้วยวาจา ทองคำปรับตัวลง 4.7% ในสัปดาห์เดียวมาอยู่ที่ประมาณ 3,874 ดอลลาร์ ซึ่งเป็นการปิดต่ำกว่า 4,000 ดอลลาร์ครั้งแรกในรอบหลายเดือน ขณะที่บิตคอยน์ร่วงลงต่ำกว่า 70,000 ดอลลาร์
ตรรกะของ Hartnett ตรงไปตรงมา: ดอลลาร์พุ่งขึ้นอย่างรุนแรงบวกกับทองคำหลุดต่ำกว่า 4,000 ดอลลาร์ เท่ากับเป็นสัญญาณถอนตัวของสภาพคล่องทั่วโลก
เขาใช้เกณฑ์นี้เป็นฐานการตัดสินใจตั้งแต่เมื่อวันที่ 3 ตุลาคมที่แนะนำให้ลูกค้าเริ่มเพิ่มสัดส่วนพันธบัตร โดยระบุชัดเจนว่าจะคงสถานะหลีกเลี่ยงความเสี่ยงจนกว่าดอลลาร์จะทำจุดสูงสุด หกสัปดาห์ต่อมา ดอลลาร์ไม่เพียงไม่ปรับตัวลง แต่กลับแข็งค่าขึ้น ตอนนี้เขาเลื่อนการคาดการณ์จุดสูงสุดของดอลลาร์ไปเป็นเดือนกุมภาพันธ์ถึงมีนาคมปีหน้า
การคาดการณ์นี้สอดคล้องอย่างมากกับทีมกลยุทธ์ FX ของ Goldman Sachs ตามรายงานของ Bloomberg นักกลยุทธ์ของ Goldman Sachs อย่าง Kamakshya Trivedi และ Michael Cahill คาดการณ์ในแนวโน้มปี 2027 ว่าเงินยูโรต่อดอลลาร์จะอ่อนค่าลงแตะ 1.08 ภายในสามเดือน จากนั้นจะฟื้นตัวกลับมาที่ 1.15 ภายในสิ้นปี 2027 โดยดัชนีดอลลาร์ถ่วงน้ำหนักการค้าในปัจจุบันสูงกว่าค่าเฉลี่ยประมาณ 13%
ทั้งสองสถาบันเห็นตรงกันว่าแนวโน้มการทำลายล้างของดอลลาร์จะเกิดขึ้นก่อนการผ่อนคลาย
เงื่อนไขการเข้าลงทุนสามข้อไม่เป็นจริง จุดเปลี่ยนเลื่อนไปฤดูใบไม้ผลิปีหน้า
Hartnett ตั้งเงื่อนไขสามข้อสำหรับการกลับมารับความเสี่ยง: ราคาน้ำมัน (WTI) หลุดต่ำกว่า 70 ดอลลาร์ อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีลดลงต่ำกว่า 4.5% และดอลลาร์เริ่มปรับตัวลง เมื่อปิดตลาดวันศุกร์ ไม่มีเงื่อนไขใดบรรลุผล
ด้านราคาน้ำมัน WTI ต้องปรับตัวลงอีกประมาณ 21% จึงจะแตะระดับ 70 ดอลลาร์ ซึ่งเกณฑ์ดังกล่าวถูกปรับลดลงจาก 80 ดอลลาร์เมื่อสัปดาห์ก่อน น้ำมันดิบเบรนท์หลุดต่ำกว่า 90 ดอลลาร์ในสัปดาห์นี้ แต่ต่อมาดีดตัวขึ้นจากถ้อยแถลงด้านภูมิรัฐศาสตร์ โดย WTI ปิดสัปดาห์ที่ประมาณ 89 ดอลลาร์
ด้านอัตราผลตอบแทนพันธบัตร อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีปิดที่ 5.15% เมื่อวันศุกร์ที่แล้ว ปรับตัวขึ้นประมาณ 28 จุดเบสิสในสัปดาห์เดียว ใกล้ระดับสูงสุดในรอบหลายปี การประมูลพันธบัตรอายุ 3 ปี 10 ปี และ 30 ปี ล้วนมี tail ในอัตราผลตอบแทน การจะทำให้อัตราผลตอบแทนลดลง 65 จุดเบสิสในบริบทที่เฟดกำลังถกเถียงว่าจะขึ้นดอกเบี้ย 25 หรือ 50 จุดเบสิสในเดือนธันวาคมนั้นเป็นเรื่องยากมาก
ด้านดอลลาร์ แนวโน้มปัจจุบันตรงกันข้ามกับเงื่อนไขการเข้าลงทุนอย่างสิ้นเชิง อยู่ที่ระดับสูงสุดของปี และการคาดการณ์จุดสูงสุดถูกเลื่อนไปเป็นเดือนกุมภาพันธ์ถึงมีนาคมปีหน้า
ในขณะเดียวกัน แรงกดดันเงินเฟ้อยังคงกดดันต่อไป กรรมการเฟด Waller ส่งสัญญาณขึ้นดอกเบี้ย 50 จุดเบสิสในเดือนธันวาคม Goldman Sachs ได้รวมการขึ้นดอกเบี้ยในเดือนมีนาคมปีหน้าไว้ในการคาดการณ์พื้นฐานแล้ว ผลสำรวจ NFIB เดือนตุลาคมแสดงให้เห็นว่าสัดส่วนของธุรกิจขนาดเล็กที่วางแผนขึ้นราคาพุ่งขึ้นสู่ระดับสูงสุดนับตั้งแต่เดือนกรกฎาคม 2022 ซึ่งข้อมูลในอดีตบ่งชี้ว่ามีความสัมพันธ์สูงกับอัตราเงินเฟ้ออย่างน้อย 3% ถึง 4%
Hartnett ยังชี้ให้เห็นเป็นพิเศษว่าเป้าหมายเงินเฟ้อ 2% ของเฟดถูกบรรลุครั้งล่าสุดในเดือนกุมภาพันธ์ 2021 หรือ 67 เดือนที่แล้ว
ทำไมตลาดหุ้นจึงยังแข็งแกร่ง: ผลกระทบความมั่งคั่งและการพยุงจากนโยบาย
แม้สภาพแวดล้อมมหภาคจะเต็มไปด้วยความท้าทาย ดัชนี S&P 500 ยังคงรักษาแนวโน้มขาขึ้น
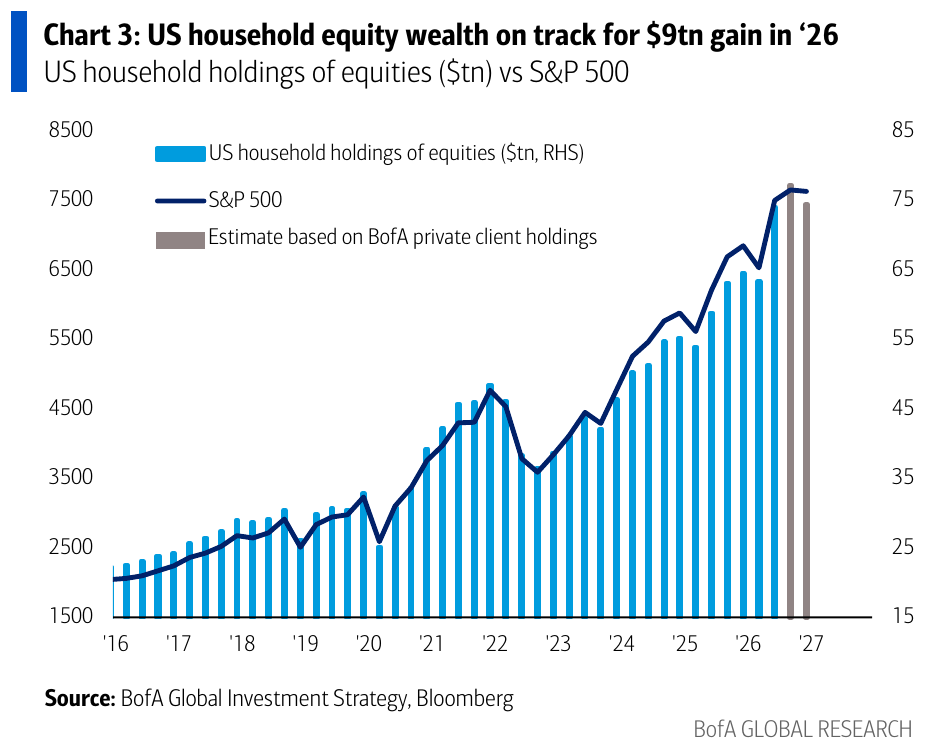
Hartnett อธิบายเหตุผลที่ตลาดไม่ยอมปรับตัวลงผ่านสองมิติ อย่างแรกคือ "ทำไมไม่เก็บเงินออม" จากข้อมูลของ Bank of America นับตั้งแต่เดือนมกราคม 2025 ความมั่งคั่งจากหุ้นของครัวเรือนสหรัฐเพิ่มขึ้น 19 ล้านล้านดอลลาร์ รวมเป็น 74 ล้านล้านดอลลาร์ เนื่องจากการบริโภคคิดเป็น 70% ของ GDP สหรัฐ แนวโน้มการใช้จ่ายสูงของกลุ่มคนรวยที่ถือสินทรัพย์หุ้นจำนวนมากทำให้เศรษฐกิจยากที่จะเข้าสู่ภาวะถดถอยรุนแรง
อย่างที่สองคือ "ทำไมไม่ชอร์ต"
ความปั่นป่วนของตลาดเอเชียเมื่อเร็ว ๆ นี้ทำให้รัฐบาลหลายประเทศใช้มาตรการแทรกแซงอย่างเป็นรูปธรรม ตามรายงาน หน่วยงานกำกับดูแลที่เกี่ยวข้องได้ออกมาตรการจำกัดการชอร์ต ระงับกฎมาร์จิ้น และจัดตั้งกองทุนรักษาเสถียรภาพ 15,000 ล้านดอลลาร์ กองทุนหุ้นในตลาดจีนยังทำสถิติเงินไหลเข้าติดต่อกันห้าสัปดาห์ที่ 88,000 ล้านดอลลาร์ ท่าทีของผู้กำหนดนโยบายที่มองว่าตลาดหุ้น "ใหญ่เกินกว่าจะล้ม" ช่วยหนุนแรงซื้อหุ้นเทคของนักลงทุนรายย่อย
ความคาดหวัง "ความเฟื่องฟู" คือแนวป้องกันสุดท้าย
Hartnett ชี้ว่าในเดือนพฤษภาคมปีนี้ ฉันทามติของตลาดเคยเดิมพันรวมกันว่า "ไม่มีการลงจอด ไม่มีการขึ้นดอกเบี้ย ไม่มีการลดงบลงทุน AI และพรรคเดโมแครตไม่กวาดที่นั่ง" ซึ่งทั้งสี่ข้อเกือบทั้งหมดไม่เป็นจริง ความเชื่อเชิงบวกสุดท้ายที่เหลืออยู่ในตลาดตอนนี้คือความคาดหวังต่อ "ความเฟื่องฟู" นั่นคือ GDP nominal ปี 2027 เติบโต 5% ถึง 6% และกำไรของ S&P 500 เติบโตเกิน 15% ถึง 18%
เขามองว่าความคาดหวังนี้มีความเสี่ยงที่จะถูกปรับลด Peter Oppenheimer หัวหน้านักกลยุทธ์หุ้นของ Goldman Sachs คาดการณ์ในแนวโน้มปี 2027 ว่ากำไรของ S&P 500 ปีหน้าจะเติบโต 11% ซึ่งต่ำกว่าฉันทามติของตลาดที่ 18% มาก เมื่อคำนวณจาก P/E ปัจจุบันที่ประมาณ 19.5 เท่า ช่องว่างนี้สอดคล้องกับระดับดัชนีประมาณ 7,100 จุด ซึ่งใกล้เคียงกับโซน trigger ตลาดหมีที่ 7,000 จุดที่ Hartnett กำหนดไว้
Goldman Sachs เองยังคงเป้าหมายที่ 8,700 จุด แต่ต้องอาศัยการส่งมอบกำไรและการขยายตัวของ valuation เพิ่มเติม ซึ่งอัตราผลตอบแทนพันธบัตรอายุ 10 ปีที่ 5.15% ในปัจจุบันเป็นข้อจำกัดที่ชัดเจน
Hartnett มองว่าการสำรวจผู้จัดการกองทุนทั่วโลกของ Bank of America ประจำเดือนพฤศจิกายนที่จะเผยแพร่ในวันที่ 17 พฤศจิกายนเป็นหน้าต่างสังเกตการณ์สำคัญ:
- หากความคาดหวัง "ความเฟื่องฟู" ลดลงอย่างมากและสัดส่วนเงินสดเพิ่มขึ้นเกิน 4.2% ความเชื่อมั่นจะไม่เป็นอุปสรรคต่อการซื้ออีกต่อไป
- หากความคาดหวัง "ความเฟื่องฟู" ยังคงสูงและสัดส่วนเงินสดลดลงต่ำกว่า 3.7% แสดงว่าตลาดยังไม่เกิดความตื่นตระหนกเพียงพอ และยังไม่มีเงื่อนไขในการเข้าลงทุน
Hartnett กำหนดกรอบสถานการณ์สองทางที่ชัดเจนสำหรับ S&P 500 ปัจจุบัน S&P 500 ปิดที่ 7,562 จุด ซึ่งอยู่กึ่งกลางระหว่างจุด trigger ทั้งสองพอดี
หากดัชนีทะลุ 8,000 จุด แรงขับเคลื่อนมาจากกระแสเงินทุนซื้อเมื่อย่อตัวอย่างต่อเนื่อง การกลับสู่จุดสูงสุดในอดีตของ S&P 500 แบบถ่วงน้ำหนักเท่ากันที่ส่งสัญญาณ "หุ้นดีกว่าพันธบัตร" และการที่พันธบัตรขยะ ดัชนี S&P 500 หุ้นโบรกเกอร์ และ TSMC ต่างยืนเหนือเส้นค่าเฉลี่ย 200 วันซึ่งเป็นแนวรับทางเทคนิค
เขายังมองว่าการประชุมสุดยอด APEC ที่เซินเจิ้นในวันที่ 18 พฤศจิกายนเป็นตัวเร่งปฏิกิริยาที่อาจเกิดขึ้น โดยเชื่อว่าการพบปะของผู้นำจีน สหรัฐ และรัสเซียอาจยืนยันจุดสูงสุดของราคาน้ำมัน
หากดัชนีหลุดต่ำกว่า 7,000 จุด ความเสี่ยงหลักมาจากการขาดแคลนสภาพคล่องที่เกิดจากดอลลาร์พุ่งขึ้นอย่างรวดเร็ว และความผิดพลาดเชิงนโยบายของธนาคารกลางที่ยังคงขึ้นดอกเบี้ยท่ามกลางเศรษฐกิจชะลอตัว สินทรัพย์ที่เปราะบางที่สุด ได้แก่ พันธบัตรผลตอบแทนสูง หุ้นสหรัฐและตลาดเกิดใหม่ กลุ่มพลังงานและสุขภาพ และหุ้นผู้บริโภคขนาดใหญ่พิเศษ
หากการคาดการณ์เชิงหลีกเลี่ยงความเสี่ยงของเขาผิดพลาด สินทรัพย์ที่มีโอกาสปรับตัวขึ้นอย่างมีนัยสำคัญที่สุดในแปดสัปดาห์ข้างหน้า ได้แก่ ทองคำ พันธบัตรเทคระดับ investment grade หุ้นญี่ปุ่นและยุโรปที่ได้ประโยชน์จากดอลลาร์แข็งค่าและราคาน้ำมันต่ำ หุ้นเทคจีน หุ้นขนาดกลางและเล็ก เซมิคอนดักเตอร์ สินค้าอุปโภคบริโภคตามต้องการ และกลุ่มผู้สร้างบ้าน
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้