หลังหวงเหรินซวินลาออก 14 วาณิชธนกิจชี้: ไม่มีใครแทนที่เขาได้ จุดต่ำสุดราว 150 ดอลลาร์
 chaincatcher
Nvidia ประกาศว่า หวงเหรินซวิน ผู้ร่วมก่อตั้งและซีอีโอมานาน 33 ปี ลาออกทันที และออกจากคณะกรรมการ Colette Kress ประธานเจ้าหน้าที่ฝ่ายการเงิน จะดำรงตำแหน่งซีอีโอชั่วคราว ส่วน Harvey Jones ผู้มากประสบการณ์จาก Synopsys จะเป็นประธานกรรมการคนแรกของบริษัท การสรรหาซีอีโอถาวรจะพิจารณาผู้สมัครทั้งภายในและภายนอก
ข่าวเผยแพร่เมื่อเวลา 8:48 น. ตามเวลาสหรัฐฯ ฝั่งตะวันออกของวันที่ 12 ก่อนเปิดตลาด ราคาหุ้น Nvidia ร่วงลงประมาณ 10% มาอยู่แถว 156 ดอลลาร์ หลุดจุดต่ำสุดในรอบ 52 สัปดาห์ที่ 164.27 ดอลลาร์ มูลค่าตลาดของบริษัทหายไปราว 4.2 แสนล้านดอลลาร์ในวันเดียว และลดลงประมาณหนึ่งในสามในช่วงเดือนที่ผ่านมา
คืนนั้น รายงานวิจัยจากวาณิชธนกิจ 14 แห่งในวอลล์สตรีทหลั่งไหลเข้าสู่กล่องจดหมายของนักวิเคราะห์และผู้จัดการกองทุน
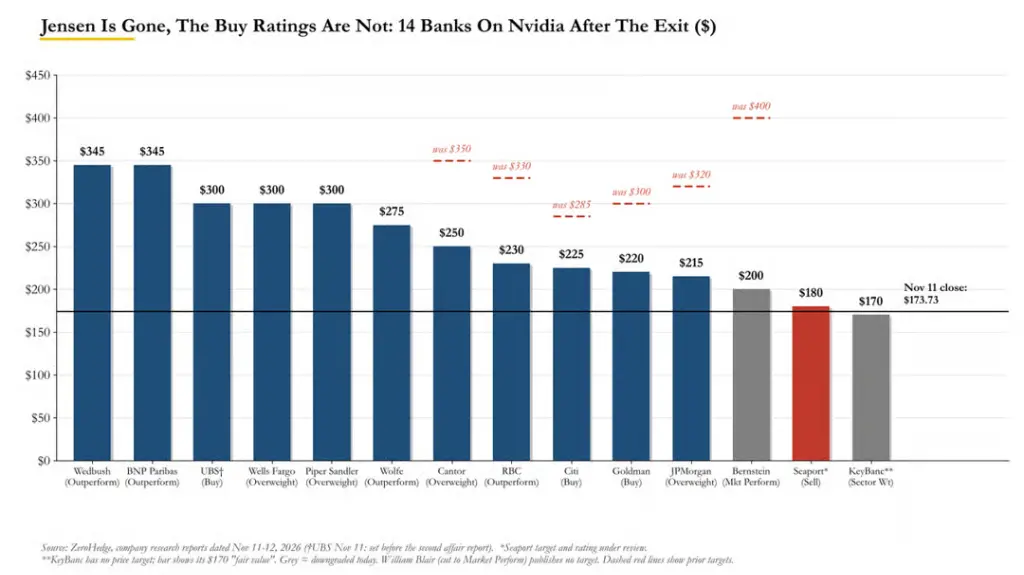
สามสถาบันปรับลดอันดับความน่าลงทุนของ Nvidia ได้แก่ Bernstein, KeyBanc และ William Blair หกสถาบันปรับลดราคาเป้าหมาย ได้แก่ Bernstein, JPMorgan, RBC, Cantor, Goldman Sachs และ Citigroup อย่างไรก็ตาม ส่วนใหญ่ยังคงคำแนะนำ "ซื้อ" โดยตรรกะหลักคือ "ออเดอร์เต็มไปจนถึงปี 2028 พื้นฐานระยะสั้นไม่มีปัญหา" ราคาเป้าหมายเฉลี่ยของวาณิชธนกิจ 13 แห่งอยู่ที่ประมาณ 260 ดอลลาร์ คิดเป็นโอกาสปรับตัวขึ้นราว 50% จากราคาก่อนเปิดตลาด
เรื่องว่าใครจะมาแทนหวงเหรินซวิน Jay Goldberg จาก Seaport เขียนในรายงานว่า "พูดง่าย ๆ คือ ไม่มีใครสวมเสื้อหนังของ Jensen ได้" ลูกน้องตรงมีมากถึง 60 คน แต่แทบไม่มีผู้สืบทอด Stacy Rasgon นักวิเคราะห์จาก Bernstein ตั้งคำถามว่า "เขาเอาเวลาจากไหน?"
ความกังวลที่แท้จริงคือ ระบบนิเวศการเงิน AI ที่หวงเหรินซวินสร้างขึ้นด้วยมือ จะถูกตั้งคำถามอย่างกะทันหันเมื่อเขาจากไป
Goldman Sachs: ผลกระทบจากการลาออกมีนัยสำคัญแต่จัดการได้ ดั่ง Apple สูญเสีย Jobs
Goldman Sachs เลือกที่จะรอจนกว่าข่าวประชาสัมพันธ์จะเผยแพร่อย่างเป็นทางการก่อนจึงเขียนรายงาน นักวิเคราะห์ James Schneider เรียกการลาออกของหวงเหรินซวินว่าเป็น "เหตุการณ์เชิงลบที่มีนัยสำคัญแต่จัดการได้"
เขาคงคำแนะนำ "ซื้อ" แต่ปรับลดราคาเป้าหมายจาก 300 ดอลลาร์เป็น 220 ดอลลาร์ ตรรกะการประเมินมูลค่าของเขาชัดเจน: คงประมาณการกำไรต่อหุ้นไว้ที่ 10.00 ดอลลาร์ แต่เนื่องจากความชัดเจนลดลงและความเสี่ยงด้านการดำเนินงานเพิ่มขึ้นระหว่างช่วงเปลี่ยนผ่านผู้บริหาร จึงปรับลดตัวคูณมูลค่าจาก 30 เท่าเหลือ 22 เท่า
สรุปฉันทามติฝั่งขายในประโยคเดียว: E (กำไร) ไม่เปลี่ยน แต่ P/E (ตัวคูณมูลค่า) ถูกปรับลดลงอย่างมาก
Schneider เปรียบเทียบเหตุการณ์นี้กับการที่ Apple สูญเสีย Steve Jobs ราวปี 2011 อัตราส่วน P/E ล่วงหน้าของ Apple ลดลงจากประมาณ 17 เท่าเหลือ 12 เท่า และแตะจุดต่ำสุดที่ 9 เท่าในปี 2013 จนกระทั่งตลาดยืนยันว่า iPhone ไม่ได้หยุดชะงักเพราะ Jobs จากไป การประเมินมูลค่าจึงค่อย ๆ ฟื้นตัวกลับมาที่ประมาณ 15 เท่า
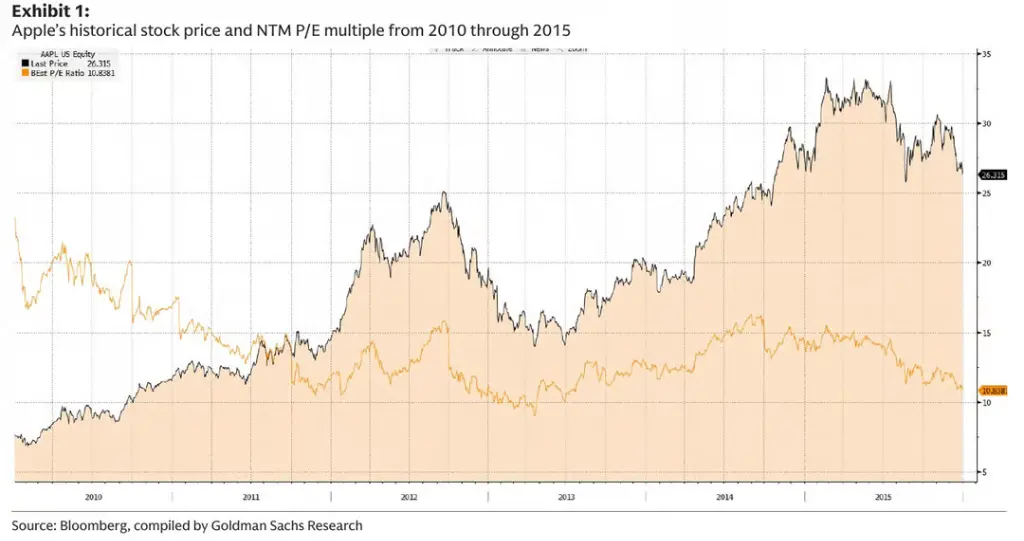
Schneider เชื่อว่าตลาดของ Nvidia จะผ่านกระบวนการ "ค้นหาตัวคูณที่เหมาะสม" คล้ายกัน จนกว่าความเป็นผู้นำและโมเมนตัมธุรกิจจะกลับมาชัดเจน
อย่างไรก็ตาม Schneider เองก็ยอมรับว่าการเปรียบเทียบนี้ไม่สมบูรณ์แบบ Apple มีผู้สืบทอดที่ถูกกำหนดไว้ล่วงหน้า ไม่มีการสอบสวนจากกระทรวงยุติธรรม และไม่มีภัยคุกคามจากหมายเรียกของสภาคองเกรส
Bernstein เปลี่ยนจุดยืนมุมมองเชิงบวกระยะยาว: "เขาเอาเวลาจากไหน?"
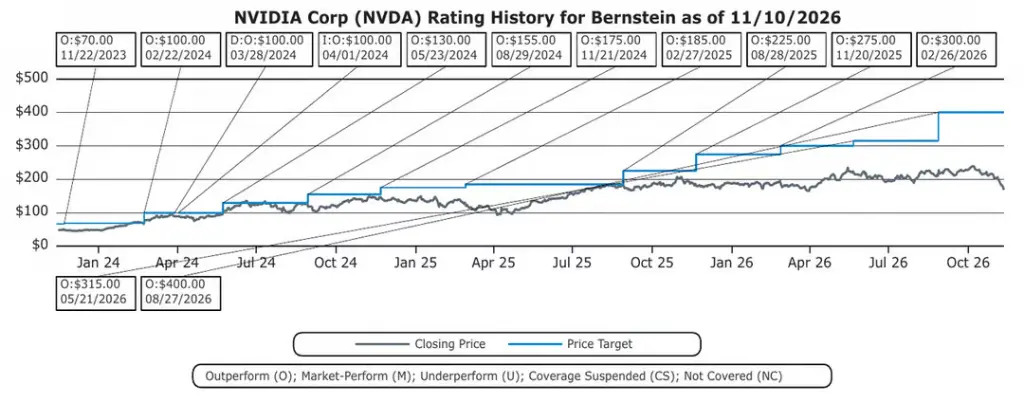
Stacy Rasgon จาก Bernstein เป็นหนึ่งในนักวิเคราะห์ฝั่งมุมมองเชิงบวกของ Nvidia ที่ได้รับการยอมรับมากที่สุดในวอลล์สตรีทมาหลายปี ครั้งนี้ เขาปรับลดอันดับลงเป็น "ผลตอบแทนเท่าตลาด" และปรับลดราคาเป้าหมายจาก 400 ดอลลาร์เหลือ 200 ดอลลาร์ ชื่อรายงานมีเพียงประโยคเดียว: 'เขาเอาเวลาจากไหน?'
เขาเขียนว่า:
ข้อกล่าวหาใหม่ทำให้เรารู้สึกว่า คณะกรรมการไม่สามารถปล่อยให้เขาอยู่ในตำแหน่งนี้ได้อีกต่อไป (เราเคยเห็นซีอีโอคนอื่นถูกปลดด้วยเหตุผลที่เบากว่านี้มาก...) หากคณะกรรมการไม่ดำเนินการตอนนี้ ความเสี่ยงจะเพิ่มขึ้นเรื่อย ๆ เพราะดูเหมือนว่าจะมีข้อกล่าวหาเพิ่มเติมปรากฏขึ้น
เขายังใช้คำอุปมาที่อาจเป็นประโยคที่น่าจดจำที่สุดสำหรับผู้ถือหุ้น Nvidia ในสัปดาห์นี้:
ถ้าคุณเจอมดสองตัวในครัว การประมาณจำนวนมดทั้งหมดในครัวที่ดีที่สุดไม่ใช่สองตัวอย่างแน่นอน
นัยคือ: ข้อกล่าวหาเพิ่มเติม การสอบสวนเพิ่มเติม และสิ่งที่ผู้นำคนใหม่จะค้นพบ ความไม่แน่นอนยังห่างไกลจากจุดต่ำสุด
"ขายหมดจนถึงปี 2028" — ข้อโต้แย้งหลักของฝั่งมุมมองเชิงบวก
Bernstein, KeyBanc และ William Blair เลือกปรับลดอันดับ Nvidia ส่วน Bernstein, JPMorgan, RBC, Cantor, Goldman Sachs และ Citigroup ปรับลดราคาเป้าหมาย โดยลดลงตั้งแต่ 60 ถึง 200 ดอลลาร์
อย่างไรก็ตาม ราคาเป้าหมายเฉลี่ยของวาณิชธนกิจ 13 แห่งยังอยู่ที่ประมาณ 260 ดอลลาร์ (ค่ามัธยฐาน 250 ดอลลาร์) Wedbush และ BNP Paribas ตั้งราคาเป้าหมายไว้ที่ 345 ดอลลาร์ มากกว่าสองเท่าของราคาก่อนเปิดตลาด
สถาบันส่วนใหญ่ยังคงคำแนะนำ "ซื้อ" คำแนะนำ "ขาย" เพียงรายการเดียวมาจาก Jay Goldberg แห่ง Seaport โดยมีราคาเป้าหมาย 180 ดอลลาร์ ซึ่งน่าขันที่ราคานี้ยังสูงกว่าราคาตลาดปัจจุบัน
แล้วทำไมเกือบทุกคนยังคงมองบวก?
ตรรกะของฝั่งมุมมองเชิงบวกสรุปได้ประเด็นเดียว: หวงเหรินซวินจากไป แต่ออเดอร์ยังอยู่
David O'Connor จาก Piper Sandler (น้ำหนักการลงทุนมากกว่าตลาด ราคาเป้าหมาย 300 ดอลลาร์) กล่าวตรง ๆ ว่า:
การตัดสินใจด้านแพลตฟอร์มและสถาปัตยกรรมสำหรับผลิตภัณฑ์สองรุ่นถัดไปได้ทำไปแล้ว ออเดอร์ของบริษัทในปี 2027 ขายหมดแล้ว และปี 2028 ก็เกือบหมด ตอนนี้กำลังคุยกับลูกค้าเรื่องปี 2029 เป็นต้นไป
Chris Caso จาก Wolfe (ผลตอบแทนดีกว่าตลาด ราคาเป้าหมาย 275 ดอลลาร์) ตรงไปตรงมากว่า:
ถ้าซีอีโอถูกขอให้ลาออก เราเชื่อว่าอย่างน้อยจนถึงปี 2028 พื้นฐานและกำไรจะไม่ได้รับผลกระทบเลย เพราะ Nvidia ขายหมดแล้วในช่วงเวลานั้น การเปลี่ยนซีอีโอจะไม่กระทบออเดอร์ หรือแม้แต่แผนผลิตภัณฑ์ ซึ่งวางไว้ชัดเจนถึงปี 2028
RBC ประเมินว่าอุปสงค์ปัจจุบันเกินอุปทานประมาณ 50% JPMorgan ชี้ว่าเส้นทางการเพิ่มกำลังการผลิตของ Vera Rubin, Rubin Ultra และ Feynman ชัดเจนแล้ว
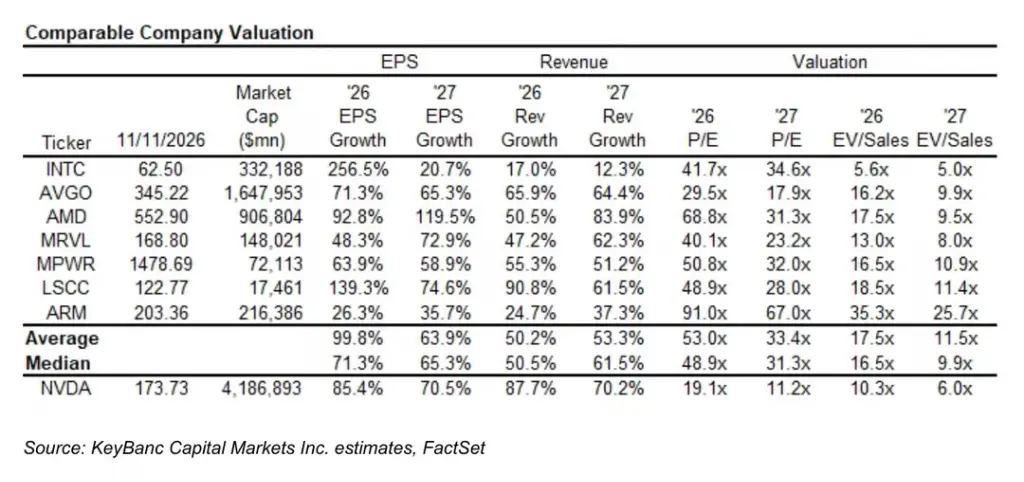
พูดอีกอย่างคือ E ไม่มีปัญหา สิ่งที่เปลี่ยนคือ P/E เท่านั้น และตัวคูณก็แทบไม่มีช่องให้บีบอัดอีกแล้ว: ณ ราคาปิดวันพุธ P/E ล่วงหน้าปี 2027 ของ Nvidia อยู่ที่ประมาณ 10 เท่า ซึ่ง Piper เรียกว่าเป็นจุดต่ำสุดในรอบ 20 ปี ส่วน William Blair เรียกว่าเป็นจุดต่ำสุดเป็นประวัติการณ์ (กำไรฉันทามติปี 2028 เพียง 7 เท่า)
"ไม่มีใครสวมเสื้อหนังของ Jensen ได้": ลูกน้องตรง 60 คน ผู้สืบทอดเป็นศูนย์
ถ้าสองปีข้างหน้าปลอดภัย แล้ววอลล์สตรีทกังวลอะไรจริง ๆ?
ความกังวลใหญ่คือโครงสร้างองค์กร Goldberg จาก Seaport สรุปปัญหานี้ในประโยคเดียว:
พูดง่าย ๆ คือ ไม่มีใครสวมเสื้อหนังของ Jensen ได้
เขายอมรับว่าผู้บริหารระดับสูงหลายคนสามารถบริหาร Nvidia ได้ แต่ไม่มีใครมีน้ำหนักเท่าเทียมในอุตสาหกรรมทั้งหมด ปัญหามีทั้งเชิงบุคคลและเชิงโครงสร้าง:
โครงสร้างแบบเกาะโดดเดี่ยวนี้จะทำให้ผู้สมัครภายในคนใดก็ตามจมอยู่กับความเชี่ยวชาญของตัวเอง และแทบไม่รู้อะไรเลยเกี่ยวกับธุรกิจส่วนอื่น ๆ ส่วนใหญ่ นี่จะไม่ใช่อุปสรรคถาวร แต่ต้องใช้เวลาหลายไตรมาสในการจัดโครงสร้างบริษัทใหม่รอบผู้นำคนใหม่ ยิ่งไปกว่านั้น บริษัทจะแตกต่างออกไป มีความสามารถ แต่ห่างไกลจากความมีชีวิตชีวาในปัจจุบัน
Wells Fargo ให้ตัวเลข: ผู้บริหารระดับสูงประมาณ 60 คนรายงานตรงต่อหวงเหรินซวิน นักวิเคราะห์ Quatrochi กล่าวว่าโครงสร้างนี้ "ไม่ยั่งยืนและไม่สามารถทำซ้ำได้" อาจกระทบความเร็วในการประสานงานและเวลาในการออกสู่ตลาด
สำหรับรายชื่อผู้สืบทอด ชื่อภายในที่ถูกพูดถึงมากที่สุดคือ Ian Buck ซึ่งทำงานที่ Nvidia มา 22 ปี ดูแลการประมวลผลขนาดใหญ่และประสิทธิภาพสูง และได้รับการยอมรับอย่างกว้างขวางว่าเป็นผู้สร้าง CUDA Piper เรียกเขาว่า "ได้รับความนิยมจากนักลงทุน" William Blair เสริมชื่อ Jonathan Ross (ผู้ก่อตั้ง Groq และสถาปนิก TPU ซึ่งเพิ่งเข้าร่วม Nvidia เมื่อเดือนธันวาคมปีที่แล้ว) ในบรรดาผู้สมัครภายนอก มีรายงานว่า Tim Cook จาก Apple, Lisa Su จาก AMD, Rene Haas จาก Arm และ Sanjay Mehrotra จาก Micron ถูกพูดถึง
JPMorgan แบ่งปัญหานี้ออกเป็นสองมิติ ระยะสั้นและระยะยาว:
เราเชื่อว่าคำถามที่สำคัญที่สุดสำหรับราคาหุ้นในระยะใกล้คือ คณะกรรมการ Nvidia จะสามารถจัดตั้งทีมผู้บริหารชั่วคราวที่ประสบความสำเร็จ เพื่อรักษาการดำเนินงานที่แข็งแกร่งและเดินหน้าแผนผลิตภัณฑ์ปัจจุบันต่อไปได้หรือไม่ อย่างไรก็ตาม หลังจาก 2 ถึง 3 ปีข้างหน้า จุดสนใจหลักจะเปลี่ยนไปที่ว่าทีมผู้บริหารมีวิสัยทัศน์เชิงรุกหรือไม่ สามารถระบุจุดเปลี่ยนถัดไปของการประมวลผลแบบเร่งความเร็ว และสร้างระบบที่สมบูรณ์ซึ่งไม่เพียงแต่รวมชิป แต่ยังรวมถึงระบบนิเวศและแพลตฟอร์ม
พูดอีกอย่างคือ: ทีมชั่วคราวอาจยังทำให้ผลิตภัณฑ์ตระกูล Rubin เปิดตัวได้อย่างราบรื่น แต่การมองเห็น 'CUDA ตัวถัดไป' ล่วงหน้าสิบปีก่อนใครต่างหาก คือเหตุผลที่แท้จริงที่ทำให้บริษัทนี้กลายเป็นบริษัทมูลค่า 5 ล้านล้านดอลลาร์
Wedbush ทบทวนแบบอย่างในอดีต: Marvell (รุ่งเรืองภายใต้ซีอีโอภายนอกหลังจากครอบครัวผู้ก่อตั้งถอนตัว), Apple (Cook ทำได้ดีภายใต้แผนสืบทอดที่มีอยู่), HP และ Intel (ทั้งคู่สูญเสียซีอีโออย่างเร่งรีบจากการประพฤติมิชอบของผู้บริหารโดยไม่มีผู้สืบทอดที่พร้อม และเข้าสู่สิ่งที่ Bryson เรียกว่า 'ช่วงเวลาแห่งหายนะ')
แต่ข้อสรุปของ Wedbush คือ ไม่มีกรณีใดตรงกับสถานการณ์ปัจจุบันอย่างสมบูรณ์:
ในสถานการณ์นี้ ความไม่แน่นอนอาจทวีความรุนแรงขึ้น เพราะเรานึกไม่ออกว่ามีแบบอย่างทางประวัติศาสตร์ใดที่ตรงตามเงื่อนไขทั้งหมดนี้พร้อมกัน: ซีอีโอผู้ก่อตั้งที่มีอิทธิพลครอบงำทิศทางของบริษัทอย่างเบ็ดเสร็จ บริษัท (และซีอีโอ) ที่มีความสำคัญอย่างยิ่งต่อเทคโนโลยีและนโยบายเทคโนโลยี และแทบไม่มีแผนสืบทอดที่ชัดเจนในช่วงเปลี่ยนผ่าน
Nvidia คือ "ธนาคารกลาง" ของ AI และธนาคารนี้มีเจ้าหน้าที่สินเชื่อเพียงคนเดียว
วอลล์สตรีทยังมีความกังวลใหญ่อีกประการ: เงินจะไปไหน?
Nvidia ไม่ใช่แค่บริษัทขายชิป หลายปีที่ผ่านมา หวงเหรินซวินนำกระแสเงินสดอิสระของ Nvidia ซึ่งอยู่ที่ประมาณ 5 ถึง 6 หมื่นล้านดอลลาร์ต่อไตรมาส อัดฉีดเข้าสู่ระบบนิเวศ AI ทั้งหมด: ลงทุนในหุ้นของ OpenAI, Anthropic และ xAI ค้ำประกันสินทรัพย์ให้บริษัทคลาวด์เกิดใหม่เช่น CoreWeave และชำระเงินล่วงหน้าและถือหุ้นในซัพพลายเออร์ชิ้นส่วนไฟเบอร์ออปติกอย่าง Lumentum, Coherent และ Corning
Tim Arcuri จาก UBS จัดให้เรื่องนี้เป็นอันดับแรกในสามประเด็นผลกระทบหลัก:
Nvidia ได้กลายเป็นแหล่งเงินทุนสำคัญสำหรับผู้เล่นจำนวนมากในอุตสาหกรรม AI รวมถึงผู้ให้บริการคลาวด์เกิดใหม่ ผู้พัฒนาโมเดลภาษาขนาดใหญ่ พันธมิตรในระบบนิเวศ และซัพพลายเออร์ เรามองเสมอว่าหวงเหรินซวินเป็นแรงผลักดันของความพยายามนี้ แม้ว่าผู้นำคนใหม่จะยังคงแนวทางคล้ายกันในที่สุด ก็อาจมีช่วง 'หยุดชั่วคราว'... เราประเมินว่า Nvidia สร้างกระแสเงินสดอิสระประมาณ 5 ถึง 6 หมื่นล้านดอลลาร์ต่อไตรมาส ซึ่งส่วนใหญ่ถูกนำกลับไปลงทุนในระบบทั้งหมด นี่อาจดึงเงิน 5 หมื่นล้านดอลลาร์หรือมากกว่าออกจากระบบได้ง่าย ๆ ในช่วงเวลาสำคัญที่อัตราดอกเบี้ยสูงขึ้นและสภาพคล่องในบางส่วนของตลาดสินเชื่อตึงตัว
ข้อสรุปของ William Blair ตรงไปตรงมากว่า และเป็นเหตุผลหลักในการปรับลดอันดับ:
สัญญาที่มีอยู่จะยังคงดำเนินต่อไปหลังการเปลี่ยนซีอีโอ แต่สิ่งที่เสี่ยงจริง ๆ คือข้อตกลงรอบถัดไป และความสามารถของ Nvidia ในการปกป้องส่วนแบ่งตลาดในปี 2027 และหลังจากนั้น หากไม่มีหวงเหรินซวิน หรือเขาถูกจำกัดอย่างหนักจากการสอบสวนและการตรวจสอบ เราเชื่อว่า Nvidia อาจเปิดช่องว่างให้คู่แข่งอย่าง Broadcom และ AMD มากขึ้น
Goldberg จาก Seaport ชี้เพิ่มเติมว่า แผนแพลตฟอร์มการจัดหาเงิน 5 แสนล้านดอลลาร์ที่หวงเหรินซวินประกาศเมื่อสองเดือนก่อน ซึ่งเกี่ยวข้องกับกองทุนไพรเวทอิควิตี้ 6 แห่ง ยังไม่ได้รับการสรุป เขาเชื่อว่าหากไม่มีหวงเหรินซวิน แผนนี้มีแนวโน้มจะล้มเลิก
ในวันที่ข่าวเผยแพร่ ราคาหุ้น CoreWeave ร่วงลงกว่า 11% ซึ่งน่าขันที่วันเดียวกันนั้น บริษัทกำลังเสนอขายเงินกู้ระดับน่าลงทุนมูลค่ากว่า 4 พันล้านดอลลาร์ให้ตลาด
การสอบสวนของรัฐบาลไม่ได้หายไปพร้อมกับการลาออก
การลาออกของหวงเหรินซวินไม่ได้หมายความว่าแรงกดดันด้านกฎระเบียบคลี่คลาย
การสอบสวนอิสระของคณะกรรมการที่นำโดย Joon Kim จาก Wachtell ยังดำเนินอยู่ การสอบสวน Megaspeed ของกระทรวงยุติธรรมยังดำเนินอยู่ สภาผู้แทนราษฎรได้ขอให้มีการบรรยายสรุปแบบปิดในวันที่ 18 พฤศจิกายน และวุฒิสมาชิก Warren และ Coons ได้ขอเอกสารที่เกี่ยวข้อง
วาณิชธนกิจสองแห่งให้ตัวเลขทางการเงินที่ชัดเจน:
Goldman Sachs ชี้ว่ารายงานประจำปีงบประมาณ 2026 ของ Nvidia แสดงความเสี่ยงจากการขายรวมต่อจีนแผ่นดินใหญ่ ฮ่องกง ไต้หวัน และนอกสหรัฐฯ ประมาณ 11% และคาดว่าธุรกิจในเขตอำนาจศาลเช่นสิงคโปร์จะเผชิญการตรวจสอบมากขึ้น
UBS เชื่อว่ากฎที่เข้มงวดขึ้นอาจกระทบการจัดส่งไปยังสิงคโปร์และมาเลเซีย โดยประเมินว่ารายได้ประมาณ 10% มีความเสี่ยง
RBC ชี้ว่าจีนคิดเป็นประมาณ 1% ของรายได้ศูนย์ข้อมูลในไตรมาสที่แล้ว และถูกตัดออกจากคำแนะนำผลประกอบการแล้ว
Wolfe มีมุมมองต่างออกไป โดยเชื่อว่าความกังวลเรื่องการส่งออกเกินจริง เพราะการจัดส่งชิป AI ไปจีนมีน้อยมากอยู่แล้ว
ความเจ็บปวดของ Nvidia คือโอกาสของคู่แข่ง
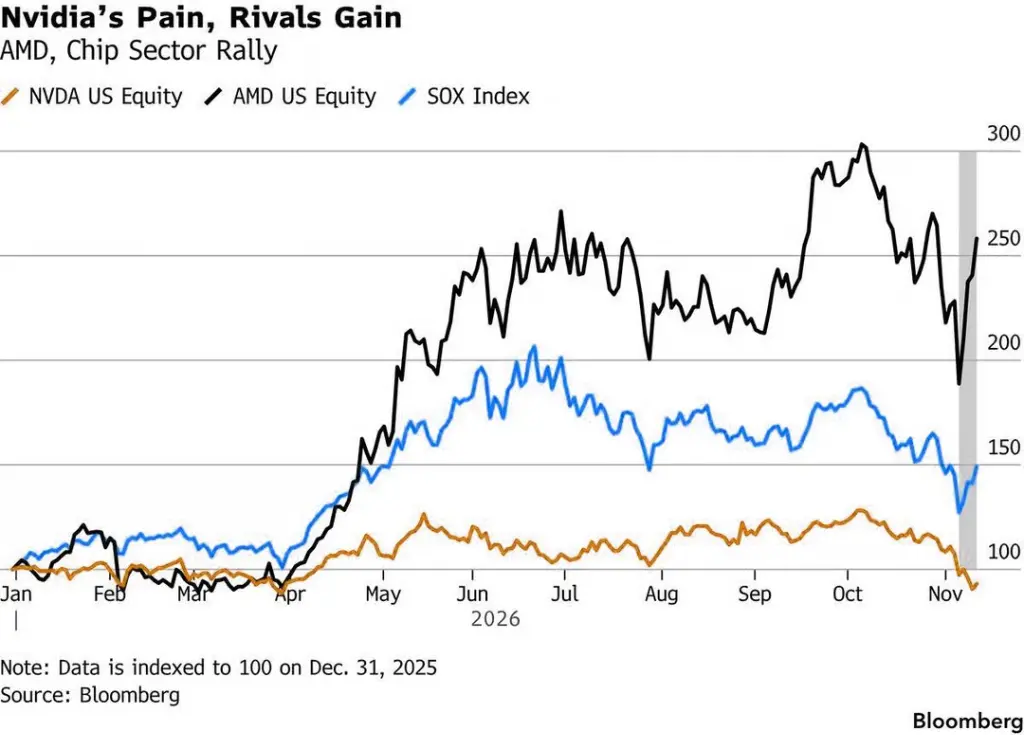
เกือบทุกสถาบันเห็นพ้องในสิ่งหนึ่ง: คู่แข่งได้ประโยชน์
BNP Paribas, Seaport และ William Blair ต่างชี้ว่า AMD และ Broadcom เป็นผู้ได้ประโยชน์โดยตรงที่สุด เพราะผู้ให้บริการคลาวด์ขนาดใหญ่และห้องปฏิบัติการ AI มีเหตุผลมากขึ้นในการกระจายแหล่งชิป BNP Paribas คาดการณ์ว่าภายในปี 2030 ชิปแบบกำหนดเองอาจคิดเป็นเกือบสามในสี่ของการจัดส่งตัวเร่งความเร็ว AI
William Blair ยังชี้ตรรกะที่ลึกซึ้งกว่า: คูเมืองของ CUDA สร้างขึ้นบนต้นทุนที่สูงในการย้ายโค้ดไปยังชิปอื่น ปัจจุบัน ผู้ช่วยเขียนโปรแกรม AI กำลังลดต้นทุนการย้ายนี้อย่างรวดเร็ว Anthropic กล่าวถึงในเอกสารการนำเสนอข้อมูลแก่นักลงทุน IPO ว่าเมื่อก่อนการทำให้ตัวเร่งความเร็วใหม่ทำงานได้ต้องใช้เวลา 6 ถึง 12 เดือน แต่โมเดล Claude Mythos Preview ของบริษัท reportedly ใช้เวลาเพียงประมาณสามวันในการประมวลผลคำสั่งบน AMD MI355X
นักวิเคราะห์ Naji กล่าวอย่างระมัดระวังว่ากรณีนี้มีข้อจำกัดบางประการ อย่างไรก็ตาม ข่าวนี้แพร่สะพัดในสัปดาห์เดียวกับการลาออกของผู้ก่อตั้ง ซึ่งน่าสนใจในตัวมันเอง
ทุกคนชี้ไปที่จุดต่ำสุดเดียวกัน
แล้วจุดต่ำสุดของราคาหุ้นอยู่ที่ไหน?
คำตอบของวอลล์สตรีทสอดคล้องกันอย่างน่าประหลาด และจากประสบการณ์ ความสอดคล้องเช่นนี้ไม่ใช่สัญญาณที่ดี
Cantor เชื่อว่าจุดต่ำสุดที่สมเหตุสมผลอยู่ที่ประมาณ 150 ดอลลาร์ หรือ 9 เท่าของกำไรต่อหุ้นที่คาดการณ์ปี 2027 Piper ตั้ง 150 ดอลลาร์เป็นแนวรับของการประเมินมูลค่าจุดต่ำสุดตามวัฏจักรที่ 10 เท่า กรณีขาลงของ KeyBanc ก็คือ 150 ดอลลาร์ Citigroup ก็เช่นกัน คิดเป็น 11 เท่า
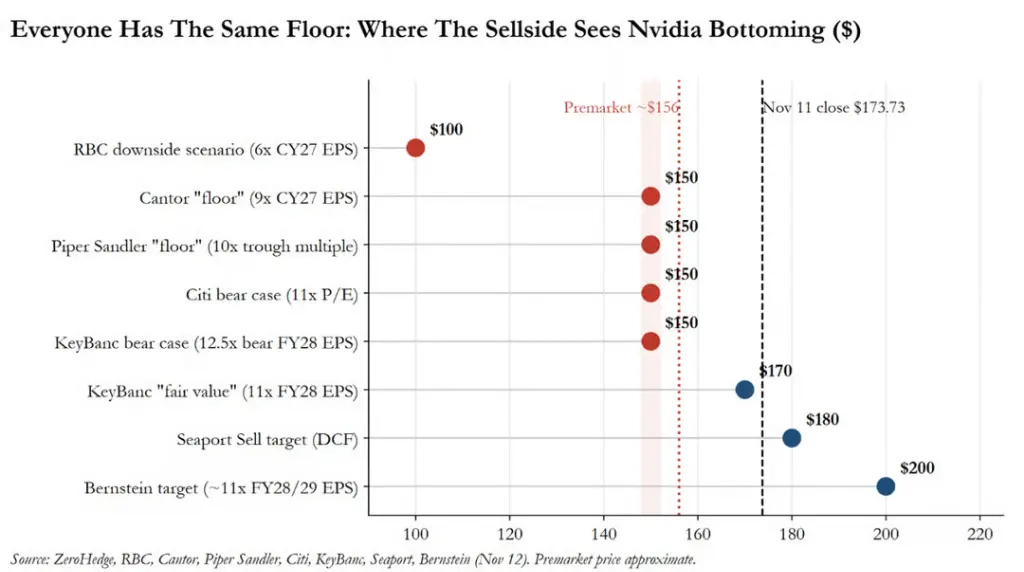
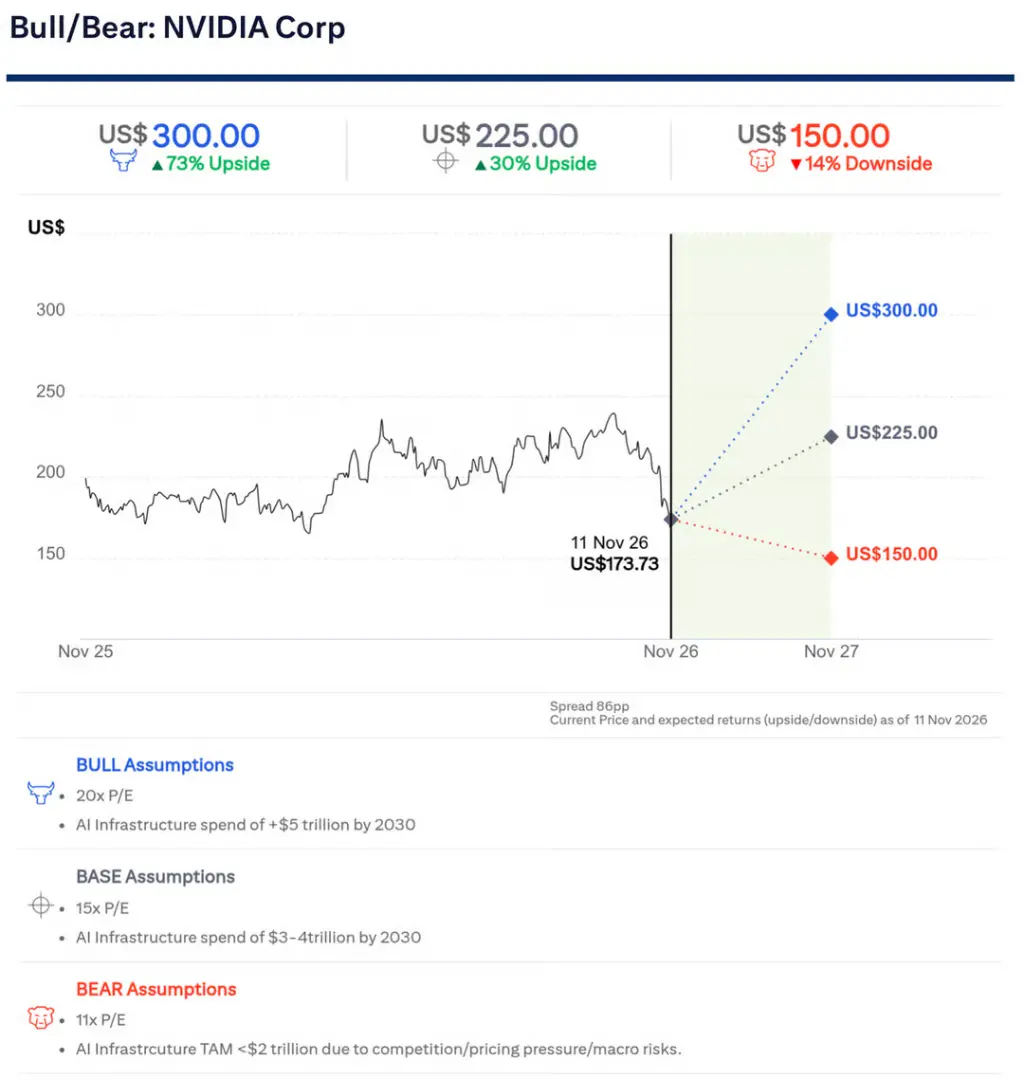
ที่ราคาก่อนเปิดตลาด 156 ดอลลาร์ มีส่วนต่างเพียง 4% จากจุดต่ำสุดฉันทามติของวอลล์สตรีท เป้าหมายที่ต่ำกว่าเพียงรายการเดียวมาจาก RBC ซึ่งสถานการณ์ขาลงอยู่ที่ 100 ดอลลาร์ หรือ 6 เท่าของกำไรต่อหุ้นที่คาดการณ์ปี 2027 ต่ำกว่าจุดต่ำสุดของการประเมินมูลค่าในรอบ 5 ปีของ Nvidia
Goldman Sachs ปฏิเสธที่จะให้ตัวเลขจุดต่ำสุด และใช้กราฟราคาหุ้น Apple นั้นเตือนตลาดว่า การประเมินมูลค่าจุดต่ำสุดตามวัฏจักรอาจคงอยู่หลายปี
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้