ทุก 1 ดอลลาร์ที่ใช้ไปกับพลังประมวลผล สร้างรายได้ให้ Anthropic เท่าไร?
 Blockbeats
หมายเหตุบรรณาธิการ: วันที่ 10 พฤศจิกายน Anthropic ผู้พัฒนา Claude ได้อัปเดตเอกสารยื่น IPO โดยตั้งใจเข้าจดทะเบียนใน Nasdaq ที่ราคา 70 ถึง 78 ดอลลาร์ต่อหุ้น ที่ราคา 74 ดอลลาร์ Chiltern Capital ประเมินมูลค่าหุ้นแบบ fully diluted ไว้ที่ประมาณ 1.33 ล้านล้านดอลลาร์ ในช่วงเวลาเดียวกัน Google และ Nvidia ตั้งใจจะซื้อหุ้นรายละ 10,000 ล้านดอลลาร์ และนักลงทุนเชิงกลยุทธ์ 7 รายรวมกันซื้อ 26,000 ล้านดอลลาร์ บริษัทที่ให้เงินทุนแก่ Anthropic ก็กำลังขายชิป พลังประมวลผล และบริการคลาวด์ให้กับบริษัทเช่นกัน
เบื้องหลังการประเมินมูลค่านี้มีคำถามเชิงรูปธรรมอยู่ข้อหนึ่ง: ทุก 1 ดอลลาร์ที่ Anthropic ใช้ไปกับพลังประมวลผล สร้างรายได้เท่าไร? รายได้ไตรมาส 3 เพิ่มขึ้น 47% จากไตรมาสก่อนเป็น 17,000 ล้านดอลลาร์ แต่รายได้ต่อพลังประมวลผล 1 ดอลลาร์กลับลดลงจาก 2.08 ดอลลาร์เป็น 1.72 ดอลลาร์ และอัตรากำไรจากการดำเนินงานที่ปรับปรุงแล้วก็ลดลงตามไปด้วย ลูกค้าส่วนใหญ่จ่ายตามการใช้งานจริง แต่ Anthropic กลับเซ็นสัญญาพลังประมวลผลและสัญญาเช่าล่วงหน้าหลายปี การใช้งานที่จ่ายเงินจะตามทันการส่งมอบกำลังการผลิตใหม่หรือไม่ จะเป็นตัวตัดสินว่าพลังประมวลผลชุดถัดไปจะเพิ่มกำไรหรือผลักดันต้นทุนให้สูงขึ้น
Chiltern เป็นลูกค้าที่จ่ายเงินรายใหญ่ของ Claude และยังใช้ Claude ช่วยอ่านเอกสารยื่น IPO สร้างแบบจำลองการประเมินมูลค่า และร่างงานวิจัย สถาบันนี้ยินดีที่จะเข้าซื้อครึ่งหนึ่งของแผนภายในช่วงราคาเสนอขาย และกำหนดให้รายได้ต่อพลังประมวลผล 1 ดอลลาร์ฟื้นตัวกลับไปสูงกว่า 1.8 ดอลลาร์เป็นหนึ่งในเงื่อนไขการเพิ่มสถานะ
ต่อไปนี้คือบทความต้นฉบับ:
ทุก 1 ดอลลาร์ที่ใช้ไปกับพลังประมวลผล สร้างรายได้เท่าไร?
Chiltern ใช้รายได้รายไตรมาสหารด้วยต้นทุนพลังประมวลผลและโครงสร้างพื้นฐานในช่วงเวลาเดียวกัน โดยตัวหารรวมค่าใช้จ่ายด้านการฝึกโมเดลและการอนุมาน ในไตรมาส 3 ปี 2026 รายได้ 17,000 ล้านดอลลาร์หารด้วยต้นทุนพลังประมวลผลประมาณ 9,900 ล้านดอลลาร์ เท่ากับประมาณ 1.72 ดอลลาร์ บริษัทยังต้องจ่ายค่าธรรมเนียมช่องทาง ค่าใช้จ่ายบุคลากร และค่าใช้จ่ายดำเนินงานอื่น ๆ จากรายได้นี้
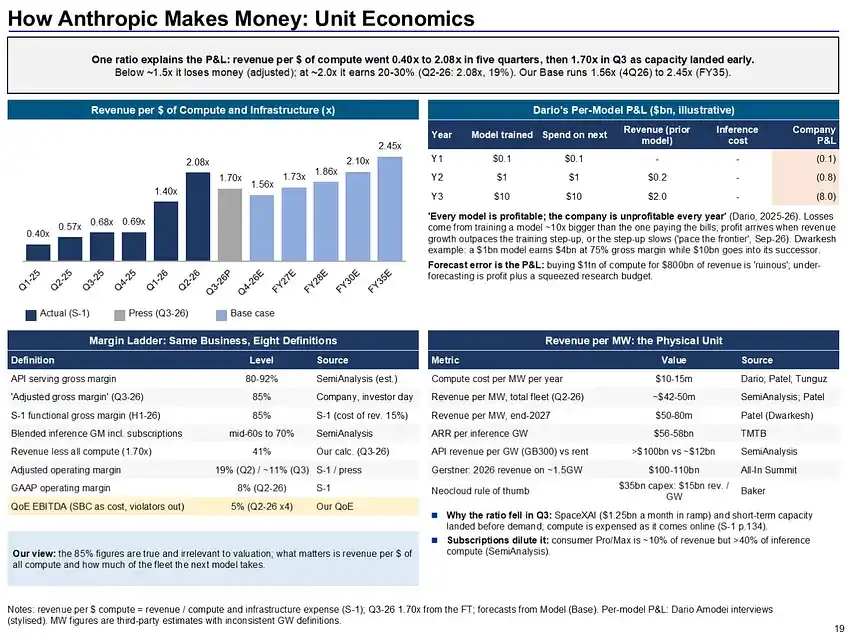
ในไตรมาส 1 ปี 2025 ทุก 1 ดอลลาร์ที่ Anthropic ใช้ไปกับพลังประมวลผลสร้างรายได้เพียง 0.40 ดอลลาร์ ภายในไตรมาส 2 ปี 2026 ตัวเลขนี้เพิ่มขึ้นเป็น 2.08 ดอลลาร์ ผลของการขยายขนาดยังสะท้อนให้เห็นในสัดส่วนต้นทุน ต้นทุนพลังประมวลผลและโครงสร้างพื้นฐานลดลงจาก 160% ของรายได้ทั้งปี 2025 เหลือ 57% ของรายได้ในช่วง 9 เดือนแรกของปี 2026
ในไตรมาส 3 อัตราส่วนนี้ลดลงกลับมาที่ 1.72 เท่า และอัตรากำไรจากการดำเนินงานที่ปรับปรุงแล้วตามที่บริษัทกำหนดก็ลดลงจาก 19% เป็น 15% จากค่าใช้จ่ายพลังประมวลผลประมาณ 9,900 ล้านดอลลาร์ในไตรมาสนี้ ประมาณ 5,000 ล้านดอลลาร์มาจากพลังประมวลผลระยะสั้นที่มีต้นทุนสูงกว่า ในขณะเดียวกัน รายได้ที่เพิ่มขึ้นรายไตรมาสลดลงจาก 6,800 ล้านดอลลาร์เป็น 5,400 ล้านดอลลาร์ การส่งมอบพลังประมวลผลระยะยาวในภายหลังจะลดต้นทุนต่อหน่วยได้หรือไม่ และกำลังการผลิตใหม่จะถูกใช้เต็มด้วยความต้องการที่จ่ายเงินหรือไม่ จะเป็นตัวตัดสินว่าอัตราส่วนนี้จะฟื้นตัวได้หรือไม่
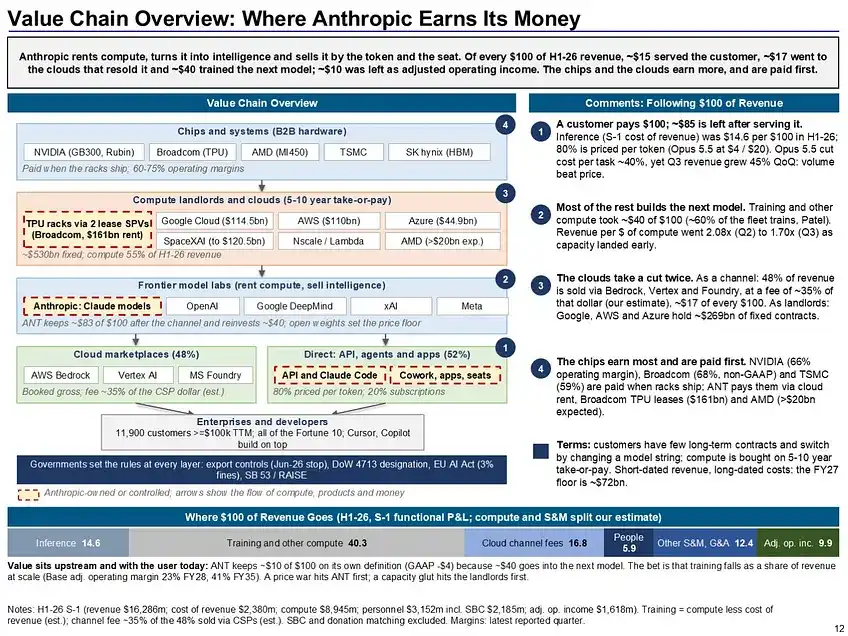
ตามการแยกโครงสร้างต้นทุนของ Chiltern ในรายได้ทุก 100 ดอลลาร์ ประมาณ 15 ดอลลาร์ใช้สำหรับการอนุมาน ซึ่งก็คือการรันโมเดลและประมวลผลคำขอของลูกค้า และประมาณ 40 ดอลลาร์ใช้สำหรับพลังประมวลผลด้านการฝึกและวิจัย ยิ่งโมเดลรุ่นถัดไปมีราคาแพงและมีการอัปเดตเร็วขึ้นเท่าไร บริษัทก็ยิ่งต้องคืนทุนการฝึกในเวลาที่สั้นลงเท่านั้น จากผลขาดทุนสุทธิประมาณ 104,000 ล้านดอลลาร์ในช่วง 3 ไตรมาสแรก ประมาณ 94,000 ล้านดอลลาร์มาจากการเปลี่ยนแปลงมูลค่ายุติธรรมที่ไม่ใช่เงินสดของตราสารทางการเงิน เช่น หุ้นกู้แปลงสภาพ ขณะที่กระแสเงินสดจากการดำเนินงานในช่วงเวลาเดียวกันอยู่ที่ประมาณบวก 6,600 ล้านดอลลาร์ การวัดความสามารถในการทำกำไรของการดำเนินงานประจำวันยังต้องพิจารณาค่าใช้จ่ายด้านการฝึก ค่าธรรมเนียมช่องทาง และค่าตอบแทนที่อิงกับหุ้น
Claude Code นำมาซึ่งการใช้งานมากขึ้น การลดราคากดดันรายได้ต่อการเรียกใช้แต่ละครั้ง
รายได้ของ Anthropic ในปี 2023 อยู่ที่ 41 ล้านดอลลาร์ เพิ่มขึ้นเป็น 4,600 ล้านดอลลาร์ในปี 2025 และแตะ 33,200 ล้านดอลลาร์ในช่วง 9 เดือนแรกของปี 2026 Claude Code เป็นแรงขับเคลื่อนสำคัญของการเติบโตนี้ มันสามารถทำงานหลายขั้นตอนภายในคลังเก็บโค้ดได้ หลังจากที่องค์กรเชื่อมต่อสิทธิ์การเข้าถึง บริบทของโปรเจกต์ และกระบวนการทางวิศวกรรม พนักงานกลุ่มเดิมก็สามารถมอบหมายงานให้โมเดลได้มากขึ้น ตามการเปิดเผยของบริษัท อัตรารายได้ต่อปี (annualized revenue run-rate) ของ Claude Code เพิ่มขึ้นจากประมาณ 500 ล้านดอลลาร์ในเดือนกันยายน 2025 เป็นมากกว่า 2,500 ล้านดอลลาร์ในเดือนกุมภาพันธ์ 2026 Run-rate คือระดับรายปีที่คำนวณจากรายได้ช่วงล่าสุด
ประมาณ 80% ของรายได้ Anthropic เก็บตามการใช้งาน โดยองค์กรและนักพัฒนาจ่ายตามโทเคน (หน่วยประมวลผลของข้อความและเนื้อหาอื่น ๆ) ที่โมเดลอ่านและสร้างขึ้น ส่วนที่เหลือประมาณ 20% มาจากการสมัครสมาชิกเป็นหลัก แม้จำนวนที่นั่งจะไม่เปลี่ยนแปลงมากนัก งานที่มากขึ้นและยาวขึ้นก็ยังนำมาซึ่งรายได้ที่มากขึ้น โครงสร้างนี้ยังทำให้รายได้ผันผวนตามราคาโมเดลและการตัดสินใจซื้อของลูกค้า ณ สิ้นเดือนกันยายน ภาระที่ต้องปฏิบัติตามสัญญาคงเหลือ (remaining performance obligations) อยู่ที่ 13,800 ล้านดอลลาร์ โดยประมาณสามในสี่คาดว่าจะรับรู้ภายในหนึ่งปี สัดส่วนรายได้จากลูกค้ารายใหญ่ 5 อันดับแรกลดลงจาก 36% ในไตรมาส 1 เป็น 21% ในไตรมาส 3 การย้ายออกของลูกค้ารายใหญ่ยังคงส่งผลต่อผลประกอบการรายไตรมาส
Opus 4.5 ที่เปิดตัวในเดือนพฤศจิกายน 2025 มีราคาถูกกว่ารุ่นก่อนหน้าประมาณ 67% หลังจากนั้น อัตราการเติบโตของรายได้เทียบไตรมาสก่อนหน้าในสองไตรมาสถัดมาอยู่ที่ 132% และ 144% ตามลำดับ Chiltern มองว่านี่เป็นหลักฐานว่าการลดราคาช่วยกระตุ้นอุปสงค์ ภายในไตรมาส 3 ปี 2026 บริษัทประเมินว่าการลดราคาทำให้รายได้ในไตรมาสลดลงประมาณ 600 ล้านดอลลาร์ การใช้งานใหม่ต้องมากพอที่จะชดเชยราคาต่อหน่วยที่ลดลง และครอบคลุมต้นทุนการอนุมานที่เพิ่มขึ้นสำหรับคำขอเหล่านี้ จึงจะปรับปรุงรายได้ต่อพลังประมวลผล 1 ดอลลาร์ได้
ช่องทางยังเปลี่ยนนิยามรายได้ของอัตราส่วนนี้ด้วย ในช่วง 9 เดือนแรกของปี 2026 ประมาณ 44% ของรายได้ขายผ่านตลาดคลาวด์ของ AWS, Google และ Microsoft Anthropic รับรู้รายได้ที่เกี่ยวข้องแบบรวมยอด (gross) โดยแยกค่าธรรมเนียมช่องทางออกต่างหาก Chiltern ประมาณการว่าหากเปลี่ยนไปรับรู้แบบยอดสุทธิ (net) รายได้ในช่วง 12 เดือนที่ผ่านมาจะต่ำลงประมาณ 15% โดย EBITDA ไม่เปลี่ยนแปลง เมื่อใช้ตัวคูณรายได้เปรียบเทียบบริษัทโมเดล วิธีการบันทึกบัญชีช่องทางก็ส่งผลต่อผลลัพธ์เช่นกัน
โมเดลใหม่สร้างรายได้ 80% ส่วนเกินทางเทคนิคต้องอาศัยการอัปเดตอย่างต่อเนื่อง
เอกสารยื่น IPO แสดงให้เห็นว่าในไตรมาส 3 ปี 2026 มากกว่า 80% ของรายได้มาจากเวอร์ชันโมเดลที่เปิดตัวในช่วง 6 เดือนที่ผ่านมา ตามการรวบรวมผลทดสอบมาตรฐานของ Chiltern Opus 5.5 เป็นผู้นำในดัชนีความสามารถรวมของ Artificial Analysis และ Epoch ในการทดสอบของ Artificial Analysis Opus 5.5 มีต้นทุนต่องานประมาณ 5.98 ดอลลาร์ ส่วน GPT-6.1 Sol อยู่ที่ประมาณ 0.72 ดอลลาร์ โดยมีคะแนนต่างกัน 6 คะแนน องค์กรยินดีจ่ายส่วนต่างราคานี้สำหรับงานจำนวนเท่าใด เกี่ยวข้องโดยตรงกับว่า Anthropic จะชดเชยต้นทุนการฝึกโมเดลรอบถัดไปได้หรือไม่
โมเดลน้ำหนักเปิด (open-weight) คิดเป็นประมาณ 70% ของปริมาณโทเคนบนเกตเวย์ OpenRouter และ Vercel แล้ว แต่โมเดลแบบปิดยังคงครองส่วนแบ่งรายจ่าย 73% และ 77% บนสองเกตเวย์ตามลำดับ ส่วนแบ่งรายจ่ายของ Anthropic บน Vercel ลดลงจาก 64% ในเดือนสิงหาคมเป็น 44% ในเดือนกันยายน ลูกค้าของ Vercel ค่อนข้างเป็นสตาร์ทอัป ข้อมูลรายเดือนจึงมีความเป็นตัวแทนจำกัด หากโมเดลที่ถูกกว่ายังคงลดช่องว่างความสามารถลงเรื่อย ๆ Claude ก็ต้องรักษาส่วนเกินราคาด้วยงานที่มีมูลค่าสูงขึ้น
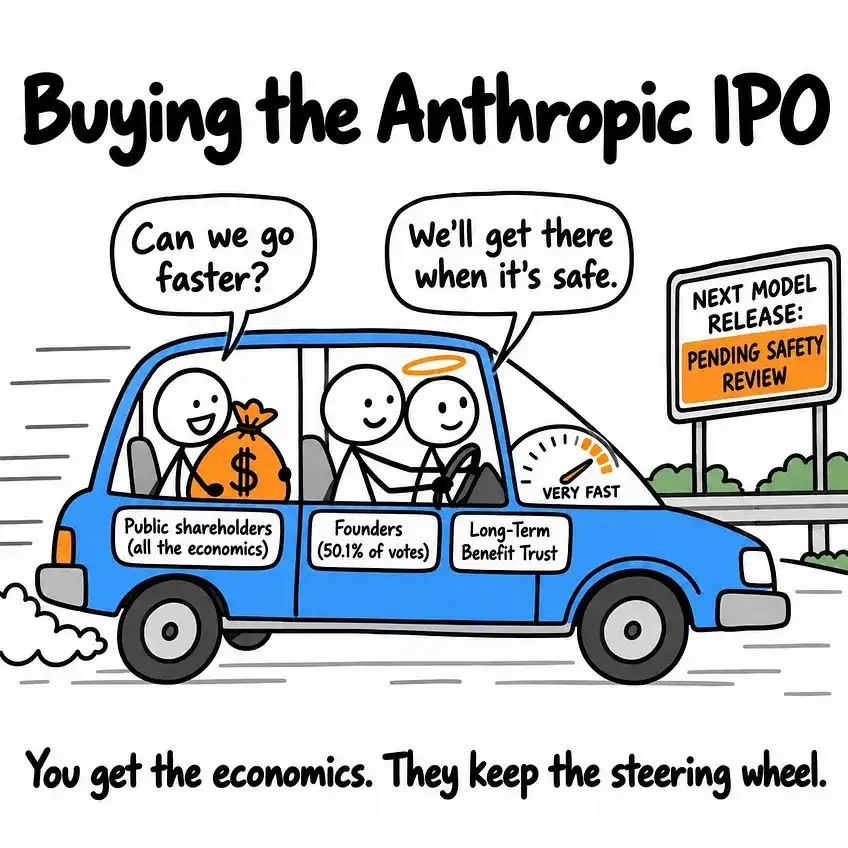
การตรวจสอบด้านความปลอดภัย ข้อจำกัดการส่งออก และธรรมาภิบาลองค์กรก็ส่งผลต่อจังหวะการเปิดตัวโมเดลใหม่เช่นกัน เอกสารยื่น IPO เปิดเผยว่า Long-Term Benefit Trust สามารถเลือกกรรมการ 4 คนจากทั้งหมด 7 คน และบริษัทของผู้ก่อตั้งถือสิทธิออกเสียงคงที่ 50.1% Chiltern มองว่าการเลื่อนการเปิดตัวหรือการจำกัดขอบเขตการเปิดให้ใช้ อาจเปลี่ยนเส้นทางการเติบโตของรายได้ สถาบันนี้มองว่า Cowork เครื่องมือสำหรับอุตสาหกรรม และตลาดต่างประเทศเป็นแหล่งการเติบโตที่มีศักยภาพ โดยสถานการณ์ฐานส่วนใหญ่ได้รับการสนับสนุนจากธุรกิจที่ขายไปแล้ว
สัญญาระยะยาวล็อกการชำระเงิน อุปสงค์เป็นตัวตัดสินว่ากำลังการผลิตจะถูกใช้เต็มหรือไม่
เอกสารยื่น IPO ฉบับแก้ไขเปิดเผยว่าภาระผูกพันตามสัญญารวมประมาณ 900,900 ล้านดอลลาร์ เกือบทั้งหมดเกี่ยวข้องกับพลังประมวลผลและโครงสร้างพื้นฐาน ซึ่งรวมถึงข้อผูกพันประมาณ 112,300 ล้านดอลลาร์ที่ลงนามหลังสิ้นเดือนกันยายนแล้ว ภายใน 12 เดือนนับจากสิ้นเดือนกันยายน คาดว่าจะต้องจ่ายประมาณ 70,700 ล้านดอลลาร์ Chiltern ประมาณการว่าภาระที่ครบกำหนดสะสมจนถึงสิ้นปี 2030 อยู่ที่ประมาณ 452,000 ล้านดอลลาร์ เอกสารยื่น IPO เปิดเผยว่าข้อผูกพันประมาณ 186,200 ล้านดอลลาร์มีเงื่อนไขหรือสามารถยกเลิกได้ก่อนเริ่มดำเนินการ
หลังจากตัดส่วนที่ยกเลิกได้ออก Chiltern ประมาณการว่าการชำระเงินขั้นต่ำรายปีระหว่างปี 2027 ถึง 2030 อยู่ที่ประมาณ 77,000 ถึง 82,000 ล้านดอลลาร์ เมื่ออุปสงค์ตามไม่ทัน พลังประมวลผลที่ไม่ได้ใช้งานก็ยังก่อให้เกิดรายจ่ายตามสัญญา ในโมเดลของ Chiltern หากรายได้ต่อพลังประมวลผล 1 ดอลลาร์ยังคงต่ำกว่าประมาณ 1.50 ดอลลาร์อย่างต่อเนื่อง Anthropic จะขาดทุนภายใต้นิยามที่ปรับปรุงแล้ว สถานการณ์ฐานของสถาบันคาดว่าเมื่อมีการส่งมอบพลังประมวลผลอย่างหนาแน่น อัตราส่วนนี้อาจลดลงเหลือ 1.51 เท่าในไตรมาส 4 ก่อนจะฟื้นตัวเป็น 1.87 เท่าในปี 2028
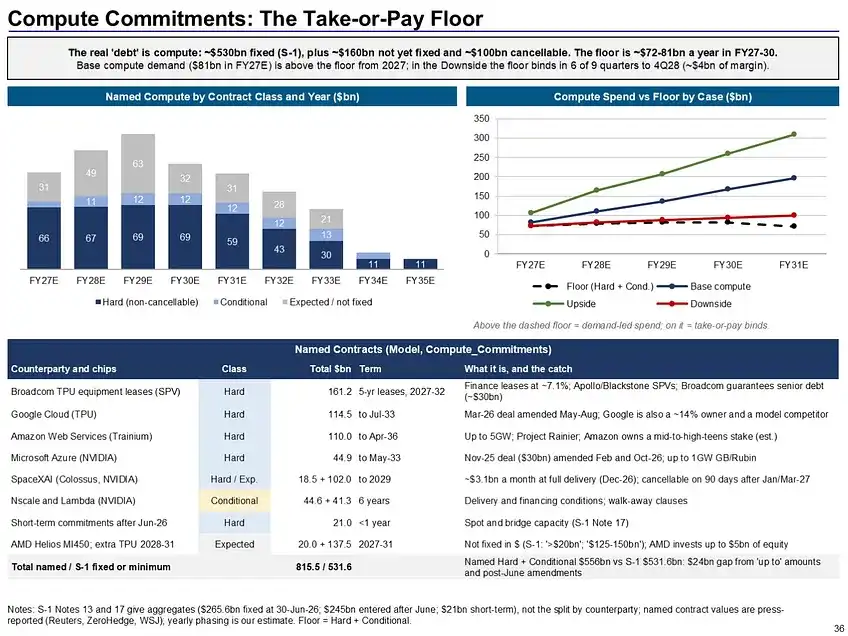
เงินทุนและพลังประมวลผลมักมาจากบริษัทกลุ่มเดียวกัน Google เข้าร่วมลงทุนและให้เช่าพลังประมวลผล TPU แก่ Anthropic Amazon เป็นทั้งนักลงทุนและผู้จัดหาพลังประมวลผล Trainium Broadcom ยังตกลงให้วงเงินสินเชื่อแบบตราสารหนี้สูงสุด 42,000 ล้านดอลลาร์ โดยเงินกู้จำกัดให้ใช้ชำระค่าเช่าที่เกี่ยวข้อง Chiltern คาดว่าหลัง IPO Anthropic จะมีเงินสด ณ สิ้นปีประมาณ 216,000 ล้านดอลลาร์ การทดสอบภาวะวิกฤตของสถาบันสมมติว่ารายได้หยุดอยู่ที่ระดับ annualized 86,000 ล้านดอลลาร์จากไตรมาส 4 ผลปรากฏว่าภายในสิ้นปี 2031 ยังมีสภาพคล่องประมาณ 147,000 ล้านดอลลาร์ ภายใต้สมมติฐานชุดนี้ การชะลอตัวของการเติบโตจะกดดันกำไรและการประเมินมูลค่าก่อน
การซื้อที่ 74 ดอลลาร์ต้องอาศัยการฟื้นตัวของประสิทธิภาพพลังประมวลผล
ที่ราคา 74 ดอลลาร์ Chiltern ประเมินมูลค่ากิจการ (enterprise value) ของ Anthropic ไว้ที่ประมาณ 8.4 เท่าของรายได้ที่คาดการณ์ในปี 2027 ขณะที่ค่ามัธยฐานของบริษัทจดทะเบียนที่เทียบเคียงได้ 16 แห่งอยู่ที่ 6.6 เท่า หากเปรียบเทียบธุรกิจแบบจ่ายตามการใช้งานกับบริษัทพลังประมวลผล AI และเปรียบเทียบธุรกิจสมัครสมาชิกกับบริษัทซอฟต์แวร์ที่เติบโตสูง การประเมินมูลค่าแบบแยกส่วนจะอยู่ที่ประมาณ 69 ดอลลาร์ต่อหุ้น การประเมินมูลค่าด้วยวิธีคิดลดกระแสเงินสดภายใต้สถานการณ์ฐานอยู่ที่ 98 ดอลลาร์ หากคำนวณย้อนกลับจากอัตรากำไรในสถานการณ์ฐาน ราคา 74 ดอลลาร์สอดคล้องกับรายได้ประมาณ 406,000 ล้านดอลลาร์ในปี 2035 ซึ่งหมายถึงอัตราการเติบโตทบต้นต่อปีประมาณ 25% ระหว่างปี 2026 ถึง 2035
สถานการณ์ฐานของ Chiltern คาดว่ารายได้ปี 2027 อยู่ที่ 133,000 ล้านดอลลาร์ และปี 2028 อยู่ที่ 194,000 ล้านดอลลาร์ โดยอัตรากำไรจากการดำเนินงานที่ปรับปรุงแล้วเพิ่มขึ้นเป็น 25% หากออกจากตำแหน่ง ณ สิ้นปี 2028 สถานการณ์ฐานให้มูลค่าประมาณ 120 ดอลลาร์ต่อหุ้น สถานการณ์มองโลกในแง่ดีประมาณ 279 ดอลลาร์ สถานการณ์สงครามราคาประมาณ 34 ดอลลาร์ และสถานการณ์กดดันจากการสูญเสียความเป็นผู้นำทางเทคนิคประมาณ 18 ดอลลาร์ สถาบันให้น้ำหนักสี่สถานการณ์ที่ 45%, 20%, 25% และ 10% ตามลำดับ ได้ราคาขายออกถัวเฉลี่ยถ่วงน้ำหนักตามความน่าจะเป็นประมาณ 120 ดอลลาร์ และความน่าจะเป็นที่จะขาดทุน 35%
Chiltern ยินดีเปิดสถานะครึ่งหนึ่งของแผนที่ราคา 70 ถึง 78 ดอลลาร์ต่อหุ้น คิดเป็นประมาณ 0.8% ของมูลค่าทรัพย์สินสุทธิของพอร์ต ความคาดหวังรายได้ไตรมาส 4 ในสถานการณ์ฐานอยู่ที่ 21,500 ล้านดอลลาร์ หากรายได้เกิน 22,500 ล้านดอลลาร์ รายได้ต่อพลังประมวลผล 1 ดอลลาร์ฟื้นตัวกลับไปสูงกว่า 1.80 ดอลลาร์ หรือราคาหุ้นตกลงต่ำกว่าประมาณ 66 ดอลลาร์ ก็อาจสนับสนุนการเพิ่มสถานะ หากราคาพุ่งขึ้นไปประมาณ 92 ดอลลาร์ในวันแรก ผลตอบแทนรายปีที่คาดหวังตามแบบจำลองจะลดลงเหลือ 13% ซึ่งต่ำกว่าเกณฑ์ 15% ที่ตั้งไว้ รายงานการเงินฉบับแรกหลังเข้าจดทะเบียนจะต้องพิสูจน์ว่า หลังจากพลังประมวลผลระยะยาวค่อย ๆ เข้ามาแทนที่กำลังการผลิตระยะสั้นที่มีราคาแพง การใช้งานของ Claude จะทำให้พลังประมวลผลทุก 1 ดอลลาร์กลับมาสร้างรายได้ใกล้ 2 ดอลลาร์ได้หรือไม่
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้