เมื่อโปรโตคอลย้ายกลับสู่เมนเน็ต ตรรกะมูลค่าของ Ethereum เปลี่ยนไปอย่างไร?
 Odaily
L2 กำลังกัดกร่อนมูลค่าของ L1 อยู่หรือไม่? Ethereum กำลังสูญเสียความสามารถในการประกอบกันทั่วทั้งระบบหรือเปล่า?
ในช่วงสองปีที่กระแส Rollup รุ่งเรืองที่สุด ความกังวลเช่นนี้แทบจะเต็มไปทั่วชุมชน Ethereum ตรรกะของตลาดในตอนนั้นคือ เมื่อค่าธรรมเนียมบนเมนเน็ตสูงขึ้นเรื่อย ๆ ก็ควรย้ายแอปพลิเคชัน สินทรัพย์ และผู้ใช้ไปยัง L2 อิสระมากขึ้น
อย่างไรก็ตาม เมื่อเข้าสู่ปี 2026 สิ่งต่าง ๆ เริ่มมีการเปลี่ยนแปลงที่น่าสนใจ
จาก Synthetix ที่นำตลาดซื้อขายสัญญา Perpetual Futures รุ่นใหม่กลับไปปรับใช้บนเมนเน็ต Ethereum ไปจนถึง ENS ที่ล้มเลิก Namechain ที่เตรียมการมานาน และโปรเจกต์อย่าง Trueo, Superseed ที่หันกลับมาเลือก L1 อีกครั้ง ดูเหมือนว่าฝ่ายโปรเจกต์จะรู้สึกว่าการดูแล L2 อิสระไม่ใช่ทางออกที่ดีที่สุดอีกต่อไป
ยิ่งไปกว่านั้น L2 บางส่วนก็เริ่มมีการหดตัวหรือปิดตัวลง เช่น ในช่วงต้นเดือนตุลาคม Blast ซึ่งเคยมี TVL เกิน 2 พันล้านดอลลาร์ ประกาศหยุดดำเนินการทีละขั้น ต่อมา Abstract ก็ประกาศจะปิดเครือข่ายในเดือนธันวาคม
อีกด้านหนึ่ง มูลนิธิ Ethereum ได้บูรณาการสามสายกลยุทธ์หลัก ได้แก่ 'การขยายขนาด (Scale)', 'การปรับปรุงประสบการณ์ผู้ใช้ (Improve UX)' และ 'การเสริมความแข็งแกร่งของ L1 (Harden the L1)' เพื่อผลักดันประสิทธิภาพของเมนเน็ตเข้าสู่ขั้นใหม่ของการส่งมอบเชิงวิศวกรรม แล้วจาก 'ทุกอย่างเป็น Rollup ได้' ไปสู่ 'กลับสู่เมนเน็ต Ethereum' เกิดอะไรขึ้นกับ Ethereum กันแน่?
หนึ่ง จาก 'กระแสย้ายออก' สู่ 'กระแสกลับเมนเน็ต'
ในช่วงหลายปีที่ผ่านมา ด้วยข้อจำกัดของค่า Gas ที่สูงบนเมนเน็ต Ethereum การสร้าง L2 เองหรือปรับใช้ธุรกิจหลักไปยัง Rollup อื่นแทบจะกลายเป็นการดำเนินการมาตรฐานของโปรโตคอลชั้นนำหลายแห่ง
แต่ในช่วงหลังมานี้ ระบบนิเวศบนเชนกำลังเผชิญกับการปรับตัวย้อนกลับที่น่าสนใจ โดยเฉพาะโปรเจกต์ประเภทต่าง ๆ เริ่มประเมินทางเลือกระหว่าง L1 กับ L2 ใหม่จากมุมมองของต้นทุนโครงสร้างพื้นฐาน ความปลอดภัยของสินทรัพย์ และสภาพคล่องของระบบนิเวศ
กรณีที่เป็นตัวแทนมากที่สุดคือ ENS
ในปี 2024 ENS Labs ได้วางแผน ZK Rollup เฉพาะสำหรับ ENSv2 ชื่อ Namechain โดยหวังจะลดต้นทุนการจดทะเบียนและจัดการโดเมนผ่านสภาพแวดล้อมการประมวลผลอิสระ
แต่เมื่อถึงเดือนกุมภาพันธ์ 2026 Nick Johnson ผู้ร่วมก่อตั้ง ENS ประกาศว่าโปรเจกต์จะหยุดการพัฒนา Namechain และ ENSv2 จะปรับใช้บนเมนเน็ต Ethereum โดยตรง เหตุผลที่เขาให้ก็ตรงไปตรงมามาก: ความเร็วในการขยายขนาดของ Ethereum L1 เกินความคาดหมายเมื่อสองปีก่อนอย่างมาก
ตามข้อมูลที่ ENS Labs เปิดเผย เมื่อ Gas Limit ของ Ethereum เพิ่มขึ้น ต้นทุน Gas เฉลี่ยในการจดทะเบียนโดเมน ENS ลดลงประมาณ 99% ในปีที่ผ่านมา จากเกือบ 5 ดอลลาร์เหลือไม่ถึง 0.05 ดอลลาร์ ในขณะเดียวกัน การดูแล L2 อิสระไม่เพียงต้องแบกรับต้นทุนโหนดและโครงสร้างพื้นฐาน แต่ยังต้องจัดการการแก้ไขข้ามเชน การเชื่อมต่อ การตรวจสอบความปลอดภัย และงานบำรุงรักษาต่อเนื่องเพิ่มเติม
หากธุรกิจหนึ่งสามารถทำได้บนเมนเน็ตด้วยต้นทุนที่ต่ำมากแล้ว การดูแล Rollup อิสระต่อไปอาจทำให้สถาปัตยกรรมผลิตภัณฑ์ซับซ้อนขึ้น
การเปลี่ยนแปลงคล้ายกันก็เกิดขึ้นในวงการ DeFi
ในเดือนมิถุนายน 2025 Synthetix ซึ่งเคยผลักดันระบบนิเวศ L2 ของ Ethereum อย่างแข็งขัน ได้เผยแพร่บทความ 'L2s are Dead, Long Live Ethereum' กล่าวตรง ๆ ว่าเส้นทางการขยายขนาดด้วย L2 ในอดีตนำปัญหาการกระจายตัวของสภาพคล่องและความไม่เสถียรของโครงสร้างพื้นฐานมาสู่แอปพลิเคชัน และในเดือนธันวาคมปีเดียวกัน ตลาดซื้อขายสัญญา Perpetual Futures รุ่นใหม่ของ Synthetix ก็เปิดตัวอย่างเป็นทางการบนเมนเน็ต Ethereum
ในช่วงครึ่งหลังของปี 2026 ยังมีการย้ายที่เฉพาะเจาะจงมากขึ้น:
- Trueo: ประกาศในเดือนกันยายนว่าจะย้ายการปรับใช้หลักจาก Base กลับไปยัง Ethereum L1 โดยหวังใช้ความสามารถในการบูรณาการที่แข็งแกร่งกว่า ผลกระทบเครือข่าย และความเป็นกลางของเมนเน็ต เพื่อสร้างตลาดพยากรณ์และออราเคิลผลลัพธ์ที่น่าเชื่อถือมากขึ้น
- ShapeShift: ในวันที่ 1 ตุลาคม ย้ายโปรแกรม staking rFOX จาก Arbitrum ไปยังเมนเน็ต Ethereum เหตุผลนั้นใช้ได้จริง: โทเคน FOX ส่วนใหญ่ถืออยู่บนเมนเน็ตอยู่แล้ว การให้ผู้ใช้ข้ามเชนเพิ่มเพื่อเข้าร่วม staking นั้นไม่จำเป็นนัก
- Superseed: ในเดือนสิงหาคมหยุดเครือข่าย L2 เดิม และวางแผนจะย้ายผลิตภัณฑ์หลักของระบบนิเวศทั้งหมดไปยังเมนเน็ต Ethereum โดยไม่พึ่งพารายได้จากค่า Gas ของเชนอิสระเพื่อสนับสนุนการชำระหนี้เงินกู้ แต่ใช้กลยุทธ์ผลตอบแทนระดับแอปพลิเคชันเพื่อบรรลุเป้าหมายผลิตภัณฑ์เดิม
- Nillion: ในเดือนตุลาคมเปิดตัว Blacklight L1 ย้ายการดำเนินงานโหนดที่เดิมทำงานบน Nillion L2 ไปยังเมนเน็ต Ethereum และวางแผนจะทยอยเลิกใช้เครือข่าย L2 เดิม
แน่นอนว่า กรณีเหล่านี้ไม่สามารถตีความง่าย ๆ ว่าโปรโตคอลทั้งหมดกำลังถอนตัวจาก L2 แต่อย่างน้อยก็แสดงให้เห็นว่า ฝ่ายโปรเจกต์จำนวนมากขึ้นเริ่มเลือกโครงสร้างพื้นฐานใหม่ตามความปลอดภัย สภาพคล่อง และประสิทธิภาพการดำเนินการที่ธุรกิจต้องการจริง ๆ
ที่น่าสังเกตยิ่งกว่าคือ แรงกดดันด้านการดำเนินงานของ L2 อิสระบางส่วนก็เริ่มปรากฏให้เห็น
ในวันที่ 2 ตุลาคม Blast ประกาศหยุดดำเนินการ โดยให้เหตุผลว่าต้นทุนการดูแลเครือข่ายสูงกว่ารายได้ที่ L2 สร้างขึ้น และไม่เห็นเส้นทางที่เชื่อถือได้สู่ความยั่งยืนทางเศรษฐกิจ ต่อมา Abstract ก็ประกาศแผนจะปิดเครือข่ายในวันที่ 15 ธันวาคม แม้ว่าจะเชื่อมต่อแอปพลิเคชันมากกว่า 144 รายการและดึงดูดผู้ใช้กว่า 400,000 คน แต่สภาพคล่องที่ไม่เพียงพอ ระบบนิเวศ DeFi ที่จำกัด และการขาดการมีส่วนร่วมจากสถาบัน ทำให้การดำเนินงานเชนสาธารณะระดับผู้บริโภคอิสระยากที่จะยั่งยืนในที่สุด
นี่ก็แสดงให้เห็นว่า สำหรับ L2 จำนวนมาก การมีเชนหนึ่งไม่ได้หมายความว่ามีโมเดลธุรกิจที่ยั่งยืน
โดยเฉพาะอย่างยิ่งในบริบทที่ Ethereum ลดต้นทุนการเผยแพร่ข้อมูลของ L2 อย่างต่อเนื่องและประสิทธิภาพของเมนเน็ตพัฒนาขึ้นเรื่อย ๆ การพึ่งพา Gas ต่ำและแรงจูงใจจากโทเคนเพียงอย่างเดียวเพื่อดึงดูดผู้ใช้นั้นยากที่จะสร้างความสามารถในการแข่งขันระยะยาวได้อีกต่อไป
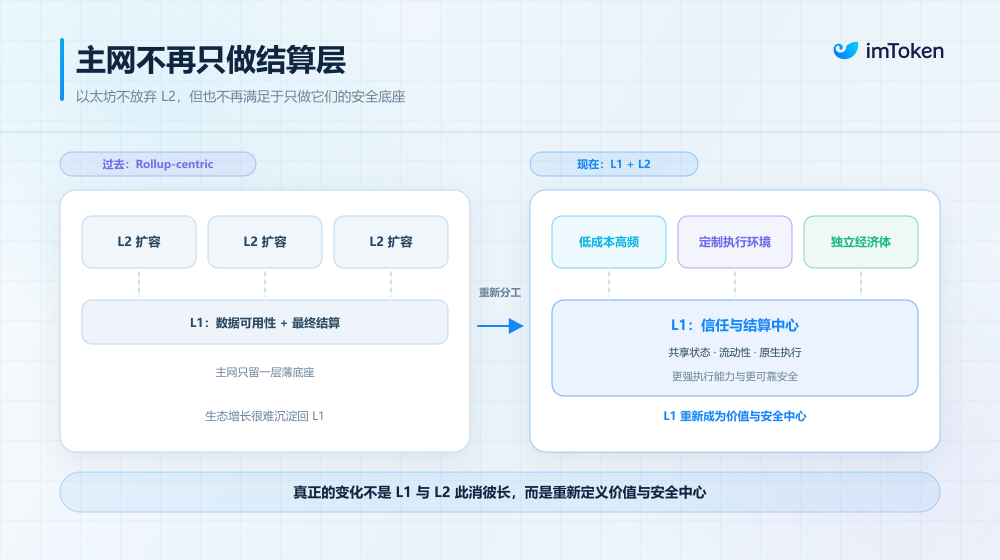
สอง การสร้างความสัมพันธ์ระหว่าง L1 กับ L2 ใหม่: 'สถานะอยู่บนเมนเน็ต การคำนวณจ้างภายนอก'
ทำไมฝ่ายโปรเจกต์จึงไม่ยึดติดกับการดูแล L2 แบบ 'ใหญ่และครบวงจร' อีกต่อไป?
นอกจากเรื่องบัญชีเศรษฐกิจแล้ว ยังมีคำถามพื้นฐานที่ลึกซึ้งกว่า: เมื่อแอปพลิเคชันและสภาพคล่องจำนวนมากขึ้นถูกกระจายไปยังเครือข่ายต่าง ๆ ความสามารถในการประกอบกันทั่วทั้งระบบซึ่งเป็นสิ่งสำคัญที่สุดของ Ethereum กำลังได้รับผลกระทบอย่างไร?
ในแผนงาน Rollup-centric ดั้งเดิม การแบ่งงานชัดเจนมาก — L1 รับผิดชอบความปลอดภัย ความพร้อมใช้งานของข้อมูล และการชำระบัญชีขั้นสุดท้าย L2 รับผิดชอบการขยายขนาดสูงสุดและ Gas ต่ำ
ในยุคที่ Gas บนเมนเน็ตสูงหลายสิบดอลลาร์ นี่แทบจะเป็นคำตอบเดียวที่เป็นไปได้
แต่ความเป็นจริงซับซ้อนกว่าที่คาดไว้มาก ณ เดือนพฤศจิกายน 2026 ข้อมูลจาก ETHBEAT (เดิมคือ L2BEAT) ได้รวบรวม L2 หลายสิบประเภท แต่มีเพียงไม่กี่รายที่ถึง Stage 2 และปริมาณสินทรัพย์แทบไม่มีความสำคัญ ในทางกลับกัน Rollup หลักอย่าง Base, Arbitrum One, OP Mainnet ยังคงอยู่ที่ Stage 1
พูดกันตรง ๆ ความเร็วที่ L2 ก้าวไปสู่ Stage 2 นั้นช้ากว่าที่คาดไว้มาก ในขณะเดียวกัน ความคืบหน้าในการขยายขนาดของ L1 เองกลับเร็วขึ้นเรื่อย ๆ ดังที่ Vitalik Buterin สรุปไว้ เมื่อเมนเน็ตขยายขนาดเร็วขึ้น 'วิสัยทัศน์ดั้งเดิมของ L2 และบทบาทของพวกมันใน Ethereum ก็ไม่เป็นจริงอีกต่อไป'
ที่สำคัญกว่านั้น L2 บางส่วนอาจเลือกที่จะอยู่ที่ Stage 1 ในระยะยาวโดยเจตนา ด้วยเหตุผลด้านกฎระเบียบ โมเดลธุรกิจ หรือการควบคุมลูกค้า
นี่ไม่ได้หมายความว่าพวกเขาทำผิดเสมอไป สำหรับแอปพลิเคชันสถาบันที่ต้องปฏิบัติตามข้อกำหนดด้านกฎระเบียบเฉพาะ การรักษาสิทธิ์ในการจัดการและอัปเกรดบางส่วนอาจเป็นส่วนหนึ่งของการออกแบบผลิตภัณฑ์ แต่หากพึ่งพาหน่วยงานไม่กี่รายในการถือสิทธิ์อัปเกรดสำคัญและสิทธิ์ตัดสินสถานะในระยะยาว ก็ไม่ควรถูกมองว่าเทียบเท่ากับชาร์ดที่กระจายอำนาจเต็มรูปแบบของเมนเน็ต Ethereum
ดังนั้น ในสถาปัตยกรรมแอปพลิเคชันเฉพาะ จึงมีแนวคิดปฏิบัติแบบประนีประนอมที่สอดคล้องกันคือ เก็บสินทรัพย์และสถานะสำคัญไว้บน L1 และส่งการคำนวณที่ซับซ้อนและความถี่สูงให้กับ off-chain หรือสภาพแวดล้อมการประมวลผลอื่น
ตลาดซื้อขายสัญญา Perpetual Futures รุ่นใหม่ของ Synthetix เป็นกรณีตัวอย่างที่ชัดเจน มันใช้สถาปัตยกรรมไฮบริด โดยสินทรัพย์ของผู้ใช้ยังคงถูกดูแลโดยสัญญา Ethereum L1 การจับคู่คำสั่งซื้อถูกส่งให้กับเอ็นจิ้น CLOB (Central Limit Order Book) ประสิทธิภาพสูงแบบ off-chain และผลการซื้อขายจะถูกเขียนกลับไปยังเมนเน็ตผ่านการชำระบัญชีแบบกลุ่ม
ด้วยวิธีนี้ ผู้ใช้ไม่จำเป็นต้องโอนสินทรัพย์จำนวนมากไปยังเชนอื่นเพื่อความเร็วในการซื้อขาย และยังได้รับประสบการณ์การจับคู่คำสั่งซื้อที่ใกล้เคียงกับตลาดแลกเปลี่ยนแบบรวมศูนย์
แน่นอนว่า นี่ไม่ได้ขจัดปัญหาความไว้วางใจทั้งหมด Synthetix ยังมีการจัดการหลักประกันบางส่วนที่พึ่งพาออเดอร์บุ๊ก off-chain และระบบจับคู่ off-chain เองก็ต้องได้รับการตรวจสอบ แต่การดูแลสินทรัพย์และการถอนขั้นสุดท้ายยังคงได้รับการรับประกันโดยสัญญาบนเมนเน็ต ผู้ใช้ไม่จำเป็นต้องฝากความปลอดภัยของเงินทุนทั้งหมดไว้กับ sequencer และระบบบริดจ์ของ L2 อิสระ
นี่เป็นอีกแนวคิดหนึ่งที่แท้จริง ไม่จำเป็นต้องย้ายการคำนวณทั้งหมดขึ้นบนเชนเพื่อให้ได้การเงินบนเชนที่แท้จริง สิ่งสำคัญคือ ขั้นตอนใดที่ต้องได้รับการรับประกันความไว้วางใจที่ไม่สามารถแทนที่ได้จากกฎบนเชน
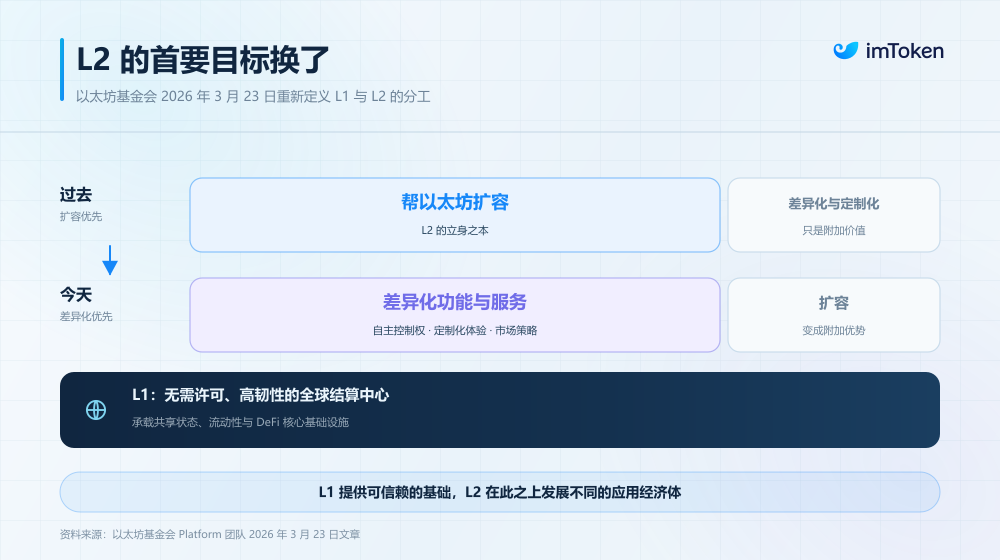
จากมุมมองระยะยาว ทิศทางการวิจัย Native Rollup ที่ Vitalik ผลักดันอาจเป็นแนวทางแก้ไขที่理想กว่า (อ่านเพิ่มเติม '读懂 Vitalik 的 L2 反思:告别碎片化,新阶段下面向 Native Rollup 的拨乱反正')
พูดง่าย ๆ คือ ผ่านกลไกการตรวจสอบ ZK-EVM ดั้งเดิมของ Ethereum ให้เมนเน็ตสามารถตรวจสอบผลการประมวลผล EVM ของ Rollup ได้โดยตรง ลดการพึ่งพาคณะกรรมการความปลอดภัยภายนอก และสร้างเงื่อนไขสำหรับการทำงานร่วมกันและการประกอบกันแบบซิงโครนัสที่น่าเชื่อถือมากขึ้นระหว่าง Rollup ต่าง ๆ
ในขณะเดียวกัน แผนงานอย่าง Ethereum Economic Zone (EEZ) ก็กำลังพยายามทำให้ Rollup ต่าง ๆ มีปฏิสัมพันธ์แบบซิงโครนัสที่ใกล้ชิดกับเมนเน็ตมากขึ้น
เทคโนโลยีเหล่านี้ยังอยู่ในขั้นตอนการวิจัยและตรวจสอบที่แตกต่างกัน แต่ชี้ไปในทิศทางเดียวกัน นั่นคือให้ผู้ใช้ไม่ต้องถูกบังคับให้ยอมรับสินทรัพย์ สภาพคล่อง และระบบความไว้วางใจที่แยกจากกันเพียงเพราะใช้สภาพแวดล้อมการประมวลผลที่แตกต่างกัน
แน่นอนว่า L2 จะไม่หายไป สำหรับการซื้อขายความถี่สูง เกม การคำนวณเพื่อความเป็นส่วนตัว และแอปพลิเคชันที่ต้องการควบคุมสภาพแวดล้อมการประมวลผลด้วยตนเอง L2 ยังคงมีคุณค่าสำคัญ
สิ่งที่ต้องเปลี่ยนแปลงจริง ๆ คือแนวคิดในอดีตที่มอง 'การขยายขนาด' เป็นภารกิจหลักเพียงอย่างเดียวของ L2
สาม เมื่อทั้ง L1 และ L2 ถูกลง ETH จะจับมูลค่าจากอะไร?
ที่กล่าวมาข้างต้นเป็นการเปลี่ยนแปลงของโครงสร้างพื้นฐานและสถาปัตยกรรมแอปพลิเคชัน สุดท้ายต้องกลับมาที่คำถามที่เป็นจริงมากขึ้น: หากเมนเน็ต Ethereum แข็งแกร่งขึ้นเรื่อย ๆ และแอปพลิเคชันจำนวนมากขึ้นกลับมาที่ L1 ตรรกะมูลค่าของ ETH จะเปลี่ยนไปด้วยหรือไม่?
ในช่วงหลายปีที่ผ่านมา การประเมินมูลค่า ETH ของตลาดคริปโตพึ่งพากลไกการเผาไหม้ค่าธรรมเนียมจาก EIP-1559 เป็นอย่างมาก
ตามกลไกนี้ ค่าธรรมเนียมพื้นฐาน (Base Fee) จากค่าธรรมเนียมการทำธุรกรรมที่ผู้ใช้จ่ายจะถูกทำลาย ส่วนค่าธรรมเนียมลำดับความสำคัญ (Priority Fee) จะจ่ายให้กับผู้ตรวจสอบ เมื่อความต้องการธุรกรรมบนเครือข่ายสูงและพื้นที่บล็อกตึงตัว Base Fee มักจะสูงขึ้น และปริมาณการเผา ETH ก็จะเพิ่มขึ้นตาม
นี่เป็นพื้นฐานสำคัญของเรื่องเล่า 'Ultrasound Money' ในอดีต หากเครือข่ายเติบโตอย่างต่อเนื่อง การเผาค่าธรรมเนียมมีโอกาสชดเชยหรือแม้แต่เกินการออก ETH ใหม่ ทำให้ ETH เข้าสู่ภาวะเงินฝืดสุทธิ
แต่ปัญหาก็อยู่ตรงนี้
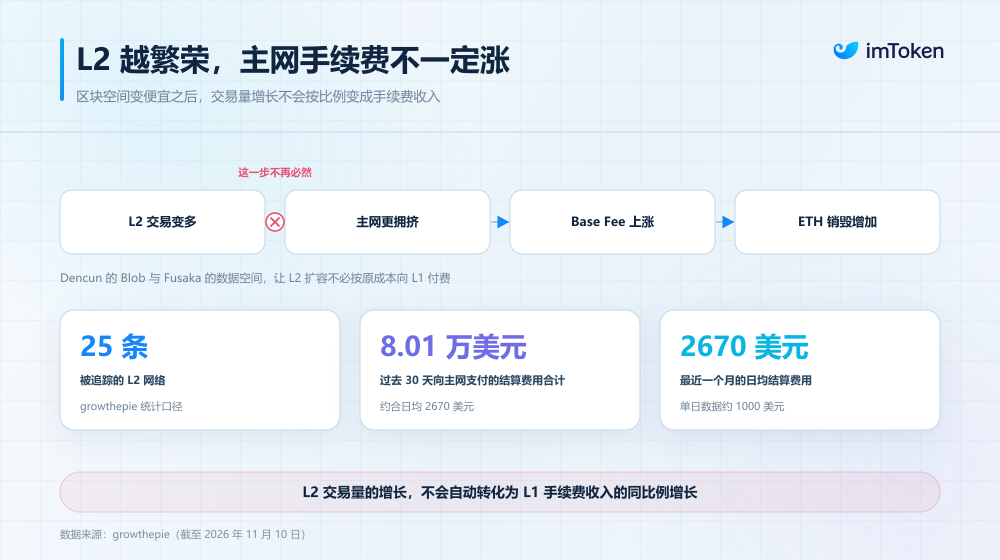
เมื่อการอัปเกรดอย่าง Dencun, Fusaka ลดต้นทุนการส่งข้อมูลจาก L2 ไปยังเมนเน็ตอย่างต่อเนื่อง และเมนเน็ตเองก็เพิ่ม Gas Limit อย่างต่อเนื่อง ต้นทุนต่อธุรกรรมและรายได้ค่าธรรมเนียมก็อาจลดลงตาม
แม้ว่าขนาดธุรกรรมของระบบนิเวศทั้งหมดจะขยายตัวต่อไป ก็ไม่ได้หมายความว่าปริมาณการเผา ETH จะเพิ่มขึ้นพร้อมกัน หากพึ่งพาการเพิ่มค่า Gas เพียงอย่างเดียวเพื่อพยุงมูลค่า ETH อาจทำให้ผู้ใช้ทั่วไปและแอปพลิเคชันจริงต้องแบกรับต้นทุนที่สูงขึ้น และสุดท้ายทำลายความสามารถในการแข่งขันระยะยาวของเครือข่าย
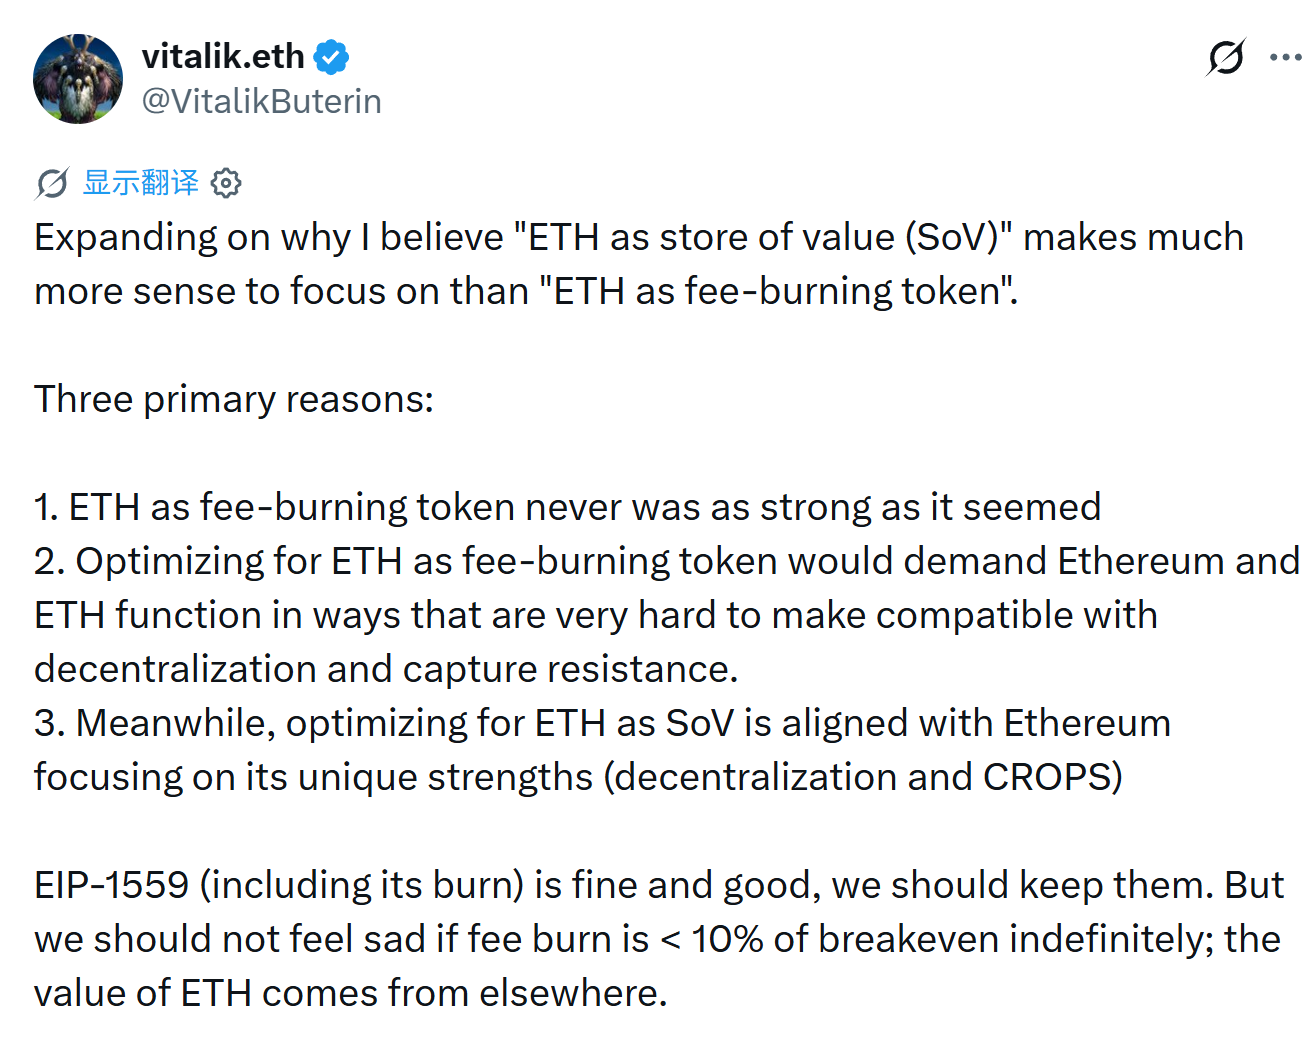
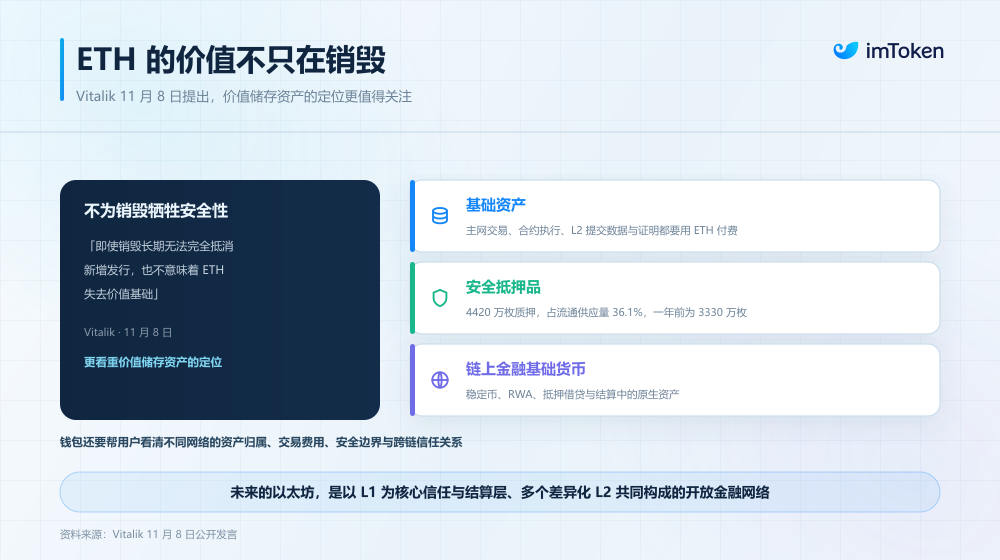
Vitalik Buterin ได้อภิปรายตำแหน่งมูลค่าของ ETH โดยเฉพาะ มุมมองของเขาค่อนข้างชัดเจน: เมื่อเทียบกับการมอง ETH เป็นสินทรัพย์ที่สร้างมูลค่าจากการเผาค่าธรรมเนียมเป็นหลัก เขาคิดว่าตำแหน่งของ ETH ในฐานะสินทรัพย์เก็บมูลค่า (Store of Value) สมควรได้รับการลงทุนระยะยาวจาก Ethereum มากกว่า
Vitalik ไม่ได้ปฏิเสธ EIP-1559 และไม่ได้เสนอให้ยกเลิกกลไกการเผาค่าธรรมเนียม
ตรงกันข้าม เขาคิดว่ากลไกนี้ยังสมเหตุสมผลและควรเก็บไว้ แต่แม้ว่าในอนาคตการเผาค่าธรรมเนียมจะชดเชยปริมาณการออกที่จุดคุ้มทุนได้ไม่ถึง 10% ในระยะยาว ผู้ถือก็ไม่ควรผิดหวัง เพราะแหล่งที่มาของมูลค่า ETH ไม่ได้อยู่ที่การเผาเพียงอย่างเดียว
ทำไม?
ประการแรก ช่วงที่ปริมาณการเผา ETH สูงสุดในอดีตส่วนใหญ่มาจากกิจกรรมเก็งกำไรภายในอุตสาหกรรมคริปโต
ตัวอย่างเช่น การ mint NFT Otherdeed ของ Yuga Labs ในปี 2022 เคยสร้างการเผาค่าธรรมเนียมประมาณ 180 ล้านดอลลาร์ในวันเดียว แต่รายได้นี้ไม่ใช่ความต้องการภายนอกที่แท้จริง หากตลาดคริปโตโดยรวมหดตัวและความสามารถในการเก็งกำไรของผู้ใช้ลดลง ธุรกรรมและรายได้ค่าธรรมเนียมประเภทนี้ก็อาจหายไปพร้อมกัน
ดังนั้น การอนุมานมูลค่าระยะยาวของ ETH จากข้อมูลการเผาในอดีตเพียงอย่างเดียวไม่สามารถสร้างเส้นมูลค่าที่เชื่อถือได้
ประการที่สอง หากต้องสนับสนุนมูลค่าตลาดของ ETH หลายแสนล้านดอลลาร์โดยเรียกร้องให้เครือข่ายสร้างรายได้ค่าธรรมเนียมที่สูงพออย่างต่อเนื่อง Ethereum อาจต้องเพิ่มการลงทุนด้านการวิจัยและพัฒนา ปรับทิศทางผลิตภัณฑ์ และแทรกแซงการกำกับดูแลอย่างแข็งขันมากขึ้นเหมือนบริษัทการค้าขนาดใหญ่
ซึ่งไม่สอดคล้องกับเป้าหมายการกระจายอำนาจและการต่อต้านการควบคุมที่ Ethereum ยึดมั่นในระยะยาวอย่างสมบูรณ์
ที่สำคัญกว่านั้น การจงใจรักษาค่า Gas ให้สูงเพื่อเพิ่มปริมาณการเผา อาจกีดกันผู้ใช้ทั่วไปที่ต้องการความเป็นส่วนตัว ความปลอดภัย และบริการการเงินแบบเปิดมากที่สุดออกไป
ถ้าเช่นนั้น หากไม่นับการเผาค่าธรรมเนียม มูลค่าระยะยาวของ ETH ควรตั้งอยู่บนพื้นฐานอะไร?
ในมุมมองของ Vitalik คำตอบคือความสามารถในการแข่งขันที่เป็นเอกลักษณ์อย่างแท้จริงของ Ethereum: การกระจายอำนาจ และคุณสมบัติ CROPS ที่เขาสรุปไว้ ได้แก่ การต่อต้านการเซ็นเซอร์และการควบคุม (Censorship and Capture Resistance) โอเพนซอร์ส (Open Source) การปกป้องความเป็นส่วนตัว (Privacy) และความปลอดภัย (Security)
คุณสมบัติเหล่านี้ชี้ไปสู่คุณค่าที่เป็นรูปธรรมมากขึ้น — ความเสถียร และความสามารถของเครือข่ายในการทำงานอย่างต่อเนื่องเมื่อสภาพแวดล้อมภายนอกเปลี่ยนแปลง
โดยเฉพาะอย่างยิ่งในยุคที่เทคโนโลยี AI พัฒนาเร็วขึ้น การเงินแบบดั้งเดิมและโครงสร้างพื้นฐานดิจิทัลเปลี่ยนแปลงอยู่ตลอดเวลา โครงสร้างพื้นฐานทางการเงินที่สามารถรักษาความเป็นกลาง น่าเชื่อถือ และยากต่อการถูกควบคุมโดยพลังภายนอกในระยะยาว อาจมีค่ามากกว่ารายได้ค่าธรรมเนียมที่สูงในช่วงใดช่วงหนึ่ง
จากมุมมองนี้ การเสริมความแข็งแกร่งของ L1 กำลังตอกย้ำพื้นฐานมูลค่าระยะยาวของ ETH จากสามมิติ
- สถานะหลักและความสามารถในการชำระบัญชี สร้างผลกระทบเครือข่ายที่สำคัญที่สุดของ Ethereum: การคำนวณเองสามารถถูกทำให้เป็นสินค้าโภคภัณฑ์ได้เรื่อย ๆ และสภาพแวดล้อมการประมวลผลก็สามารถถูกทำซ้ำได้ แต่เลเยอร์การชำระบัญชีร่วมที่มีสินทรัพย์จำนวนมาก โปรโตคอลการเงินที่成熟 และสภาพคล่องลึกนั้นยากที่จะสร้างใหม่ในเวลาอันสั้น นี่หมายความว่า สถานะของ ETH ในฐานะสินทรัพย์ Gas พื้นฐาน หลักประกันดั้งเดิม และสินทรัพย์ชำระบัญชี มีโอกาสได้รับการเสริมความแข็งแกร่งเมื่อกิจกรรมทางการเงินหลักกลับมารวมตัวกัน
- การขยายขนาดเมนเน็ต ทำให้มูลค่าของ ETH ไม่ต้องพึ่งพาค่าธรรมเนียมต่อธุรกรรมที่สูงอีกต่อไป: ในช่วงสองปีที่ผ่านมา Ethereum กำลังพยายามแก้ไขความขัดแย้งที่มีมานาน นั่นคือวิธีเพิ่มปริมาณงานโดยไม่ให้เกณฑ์ฮาร์ดแวร์ของโหนด失控 หากเทคโนโลยีชุดหนึ่งค่อย ๆ เติบโตเต็มที่ Ethereum ก็มีโอกาสพัฒนาจากเครือข่ายชำระบัญชีแบบ 'ความถี่ต่ำ ราคาสูง' ในอดีต ไปสู่โครงสร้างพื้นฐานทางการเงินระดับโลกที่มีปริมาณงานสูงขึ้นและต้นทุนการใช้งานต่ำลง
- กลไกการ staking และความมั่นคงทางเศรษฐกิจ สร้างอุปสงค์พื้นฐานที่แข็งแกร่งขึ้นสำหรับ ETH: เมื่อมองจากเครือข่ายทั้งหมด มูลค่าของ ETH กำลังได้รับการสนับสนุนที่หลากหลายมากขึ้น มันเป็นทั้งทรัพยากรดั้งเดิมที่จำเป็นสำหรับการทำงานของเครือข่าย หลักประกันทางเศรษฐกิจของฉันทามติ PoS และสินทรัพย์หลักประกันและสภาพคล่องที่สำคัญใน DeFi และระบบการเงินบนเชน ซึ่งสมบูรณ์กว่าการอธิบายมูลค่าระยะยาวของ ETH ด้วยการเผาค่าธรรมเนียมเพียงอย่างเดียวมาก
บทส่งท้าย
หากมองเส้นทางการพัฒนาของ Ethereum ในช่วงหลายปีที่ผ่านมาเป็นการทดลองขยายขนาด การเปลี่ยนแปลงในปี 2026 ก็更像 Ethereum เริ่มค้นหาจุดสมดุลของระบบนิเวศทั้งหมดอีกครั้ง
L2 จะไม่หายไป และไม่ควรหายไป พวกมันยังคงเป็นองค์ประกอบสำคัญของ Ethereum ในการขยายสถานการณ์การใช้งาน รองรับสภาพแวดล้อมการประมวลผลที่แตกต่าง และให้บริการผู้ใช้จำนวนมากขึ้น
แต่ในขณะเดียวกัน L1 ก็ไม่สามารถ停留在บทบาท底层ที่รับผิดชอบเพียงความพร้อมใช้งานของข้อมูลและการชำระบัญชีขั้นสุดท้ายในระยะยาวได้
มันต้องเสริมความสามารถในการประมวลผล สถานะศูนย์กลางสภาพคล่อง ความสามารถในการต่อต้านการเซ็นเซอร์ และความมั่นคงทางเศรษฐกิจอีกครั้ง เพื่อให้สินทรัพย์และสถานะทางการเงินที่สำคัญที่สุดสามารถ沉淀ลงในสภาพแวดล้อมที่น่าเชื่อถือเพียงพอ
正如ปรัชญา Lean Ethereum ที่สื่อออกมา — ลดความซ้ำซ้อนและแรงเสียดทาน นำความปลอดภัย การต่อต้านการเซ็นเซอร์ และฉันทามติสถานะที่สำคัญที่สุดกลับมาสู่ศูนย์กลางของโปรโตคอล (อ่านเพิ่มเติม '时隔一年,「Lean Ethereum」再出发:以太坊想要交出什么答卷?')
เมื่อสถานะและสภาพคล่องที่มีค่าที่สุดกลับมารวมตัวกันบนเมนเน็ต Ethereum ที่มีประสิทธิภาพแข็งแกร่งขึ้น ประสบการณ์เป็นหนึ่งเดียวมากขึ้น และรากฐานมูลค่ามั่นคงยิ่งขึ้น กำลังเปิดบทใหม่ของทศวรรษหน้า
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้