เจาะลึก Anthropic 57 สไลด์โรดโชว์ IPO: พูดถึงกำลังประมวลผล 49 ครั้ง ตั้งเป้าอัตรากำไรจากการดำเนินงานที่ปรับปรุงแล้วระยะยาว 35%
 wallstreetcn
ผู้เขียนต้นฉบับ: หลงเยว่
แหล่งข่าวต้นฉบับ: Wall Street See
Anthropic เริ่มโรดโชว์ IPO อย่างเป็นทางการเมื่อวันที่ 10 พฤศจิกายน พร้อมเผยแพร่วิดีโอโรดโชว์ความยาว 42 นาทีและสไลด์ 57 หน้า กำหนดช่วงราคาไว้ที่ 70 ถึง 78 ดอลลาร์ต่อหุ้น มีแผนกำหนดราคาในวันที่ 18 พฤศจิกายน และเข้าจดทะเบียนใน Nasdaq วันที่ 19 พฤศจิกายน ภายใต้สัญลักษณ์ ANT
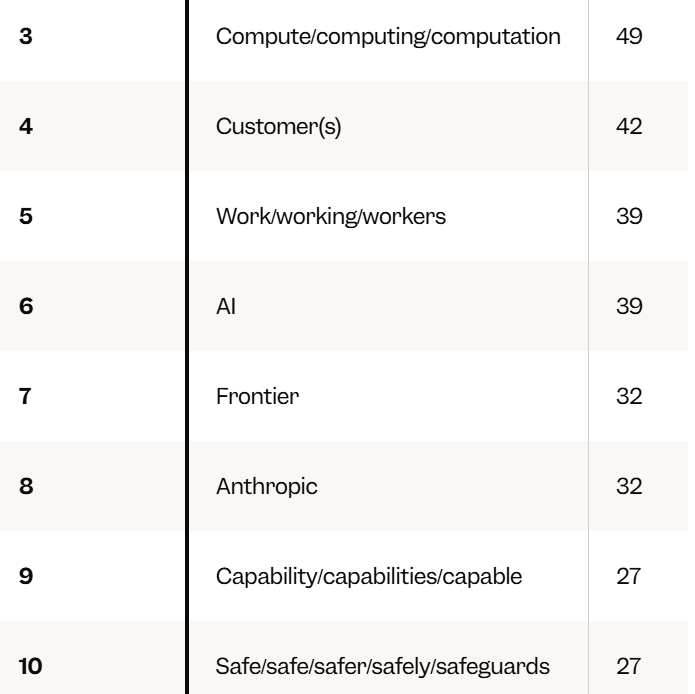
ในวิดีโอโรดโชว์ คนแรกที่ปรากฏตัวคือ CEO Dario Amodei ในช่วงประมาณ 30 วินาทีแรกของการกล่าวเปิดงาน เขาได้กล่าวถึงความเป็นไปได้ที่ AI อาจถูกนำไปใช้ผลิตอาวุธชีวภาพ พร้อมเรียก AI ว่าเป็น "เทคโนโลยีที่มีอนาคตสดใสที่สุดในประวัติศาสตร์มนุษยชาติ" โดยกล่าวว่า AI "จับสาระสำคัญของการรู้คิด" และเน้นย้ำว่าความปลอดภัยเป็นสิ่งสำคัญสูงสุดของบริษัท ในวิดีโอ นอกเหนือจากคำว่า "Claude" และ "โมเดล" แล้ว คำที่ปรากฏบ่อยที่สุดคือ "กำลังประมวลผล" จำนวน 49 ครั้ง และคำที่เกี่ยวข้องกับ "ความปลอดภัย" 27 ครั้ง
นอกจากวิดีโอแล้ว บริษัทยังเผยแพร่สไลด์ 57 หน้า สไลด์แสดงให้เห็นว่า รายได้ไตรมาส 3 ปี 2026 อยู่ที่ 16,956 ล้านดอลลาร์ มากกว่า 12 เท่าของช่วงเดียวกันของปีก่อน อัตรากำไรจากการดำเนินงานที่ปรับปรุงแล้วอยู่ที่ 15% และตามมาตรฐาน GAAP อยู่ที่ -3% ภาระผูกพันด้านกำลังประมวลผลประมาณ 900.9 พันล้านดอลลาร์ เป้าหมายอัตรากำไรระยะยาวมากกว่า 35%

คำที่พูดถึงมากที่สุดในโรดโชว์: กำลังประมวลผล
Business Insider ให้ ChatGPT และ Claude วิเคราะห์ทรานสคริปต์วิดีโอแยกกัน เพื่อนับคำที่พบบ่อยและธีม รายงานระบุว่า หลังจากตัดคำว่า "Claude" (65 ครั้ง) และ "โมเดล" (58 ครั้ง) ออก "กำลังประมวลผล" อยู่อันดับหนึ่งด้วย 49 ครั้ง ตามด้วยลูกค้า (42 ครั้ง) งาน (39 ครั้ง) AI (39 ครั้ง) และแนวหน้า (32 ครั้ง) คำที่เกี่ยวข้องกับ "ความปลอดภัย" ปรากฏ 27 ครั้ง อยู่อันดับที่สิบ
เมื่อจัดกลุ่มตามธีม "โมเดลและการฝึก" อยู่อันดับหนึ่งด้วย 83 ครั้ง "กำลังประมวลผลและโครงสร้างพื้นฐาน" 81 ครั้ง "ผลการดำเนินงานทางการเงินและการเติบโต" 77 ครั้ง "ประสิทธิภาพและมูลค่า" 69 ครั้ง "ลูกค้าและองค์กร" 62 ครั้ง และ "ความปลอดภัย การจัดแนว ความไว้วางใจ และความเสี่ยง" 55 ครั้ง อยู่อันดับที่หก
เหตุผลที่กำลังประมวลผลกินพื้นที่มากขนาดนี้เกี่ยวข้องโดยตรงกับความต้องการเงินทุนของบริษัท ตามแบบ S-1 ฉบับแก้ไขของ Anthropic บริษัทคาดว่าจะใช้จ่ายประมาณ 895 พันล้านดอลลาร์สำหรับกำลังประมวลผลและโครงสร้างพื้นฐาน โดยเกือบครึ่งหนึ่งคาดว่าจะเกิดขึ้นก่อนสิ้นปี 2030
สำหรับประเด็นความปลอดภัยที่คนภายนอกกังวล บริษัทกล่าวว่า:
เราพบว่าความปลอดภัยไม่ได้ฉุดรั้งเรา ตรงกันข้าม เพราะเราเชื่อมั่นในงานของ Claude ได้ เราจึงสามารถนำการค้นพบของมันไปใช้ในโลกจริงเพื่อประโยชน์ของทุกคน
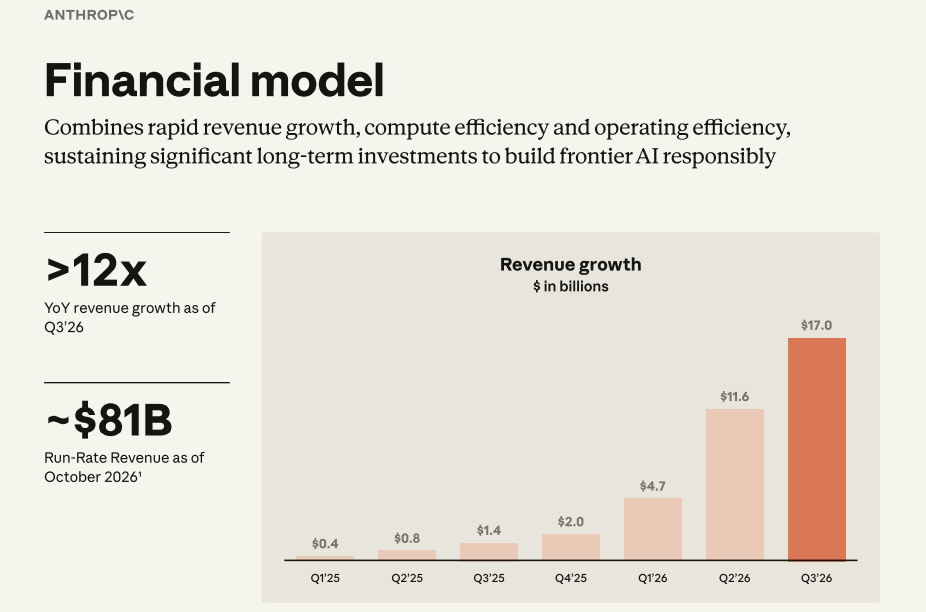
รายได้: ปีที่แล้วรายได้รายไตรมาสประมาณ 1.4 พันล้านดอลลาร์ ตอนนี้ 17 พันล้านดอลลาร์
สไลด์แสดงให้เห็นว่า รายได้ไตรมาส 3 ปี 2025 ของ Anthropic อยู่ที่ 1,382 ล้านดอลลาร์ และไตรมาส 3 ปี 2026 อยู่ที่ 16,956 ล้านดอลลาร์ ณ เดือนตุลาคม 2026 รายได้อัตราการดำเนินงานต่อปีอยู่ที่ประมาณ 81 พันล้านดอลลาร์
ตามคำจำกัดความของบริษัท รายได้อัตราการดำเนินงานคำนวณจากสองส่วน: รายได้แบบจ่ายตามการใช้งานในช่วง 28 วันล่าสุดคูณด้วย 13 บวกค่าสมัครสมาชิกรายเดือนคูณด้วย 12
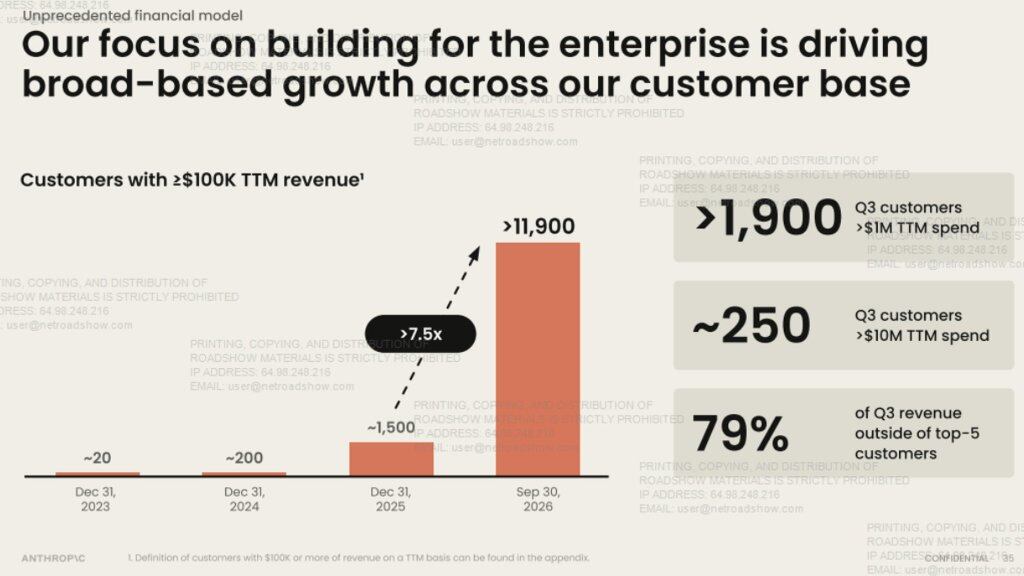
ข้อมูลรายปีแสดงให้เห็นว่า บริษัทมีรายได้ 41 ล้านดอลลาร์ในปี 2023, 386 ล้านดอลลาร์ในปี 2024 และ 4,585 ล้านดอลลาร์ในปี 2025 ขาดทุนสุทธิปี 2025 อยู่ที่ 41,965 ล้านดอลลาร์ ซึ่งภาคผนวกระบุว่าสาเหตุหลักมาจากการเปลี่ยนแปลงมูลค่ายุติธรรมของตั๋วแปลงสภาพ เนื่องจากการประเมินมูลค่าองค์กรที่สูงขึ้น
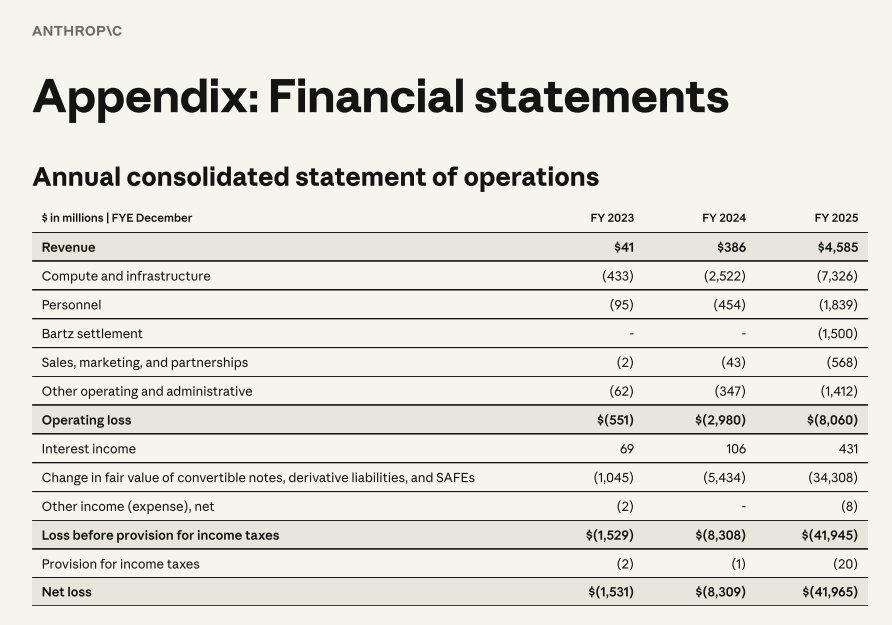
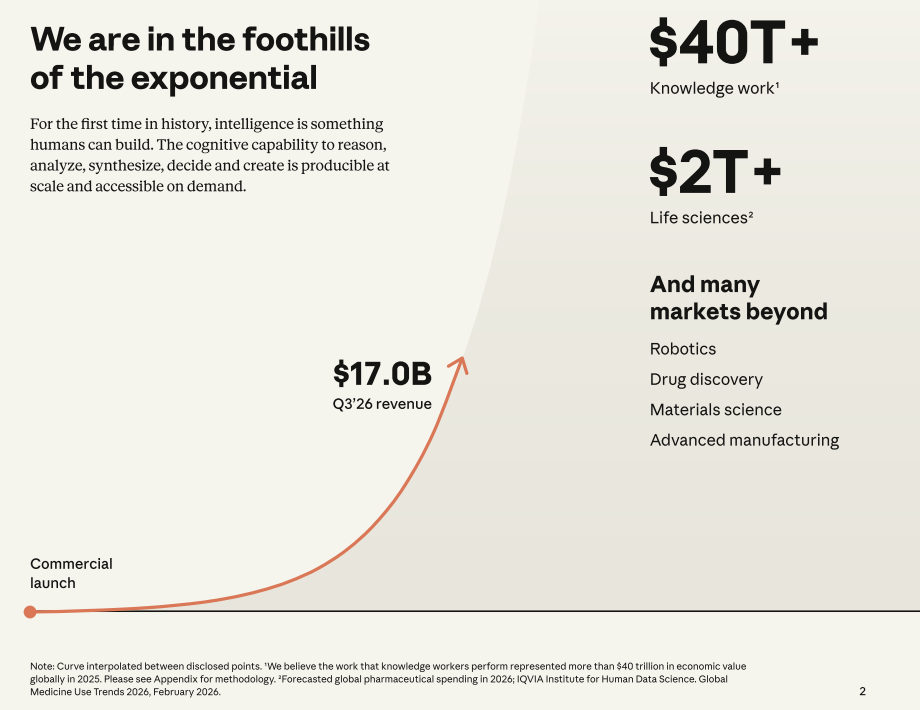
การประเมินขนาดตลาดของบริษัท: ในปี 2025 มูลค่าทางเศรษฐกิจที่สร้างโดยงานความรู้ทั่วโลกเกิน 40 ล้านล้านดอลลาร์ และรายได้ปัจจุบันอยู่ใน "ช่วงเริ่มต้น" นี่คือการประมาณการของบริษัทเอง (อิงจากข้อมูลค่าจ้างอาชีพของสำนักงานสถิติแรงงานสหรัฐฯ แล้วขยายไปทั่วโลกตามสัดส่วนรายได้แรงงานต่อ GDP ขององค์การแรงงานระหว่างประเทศ)
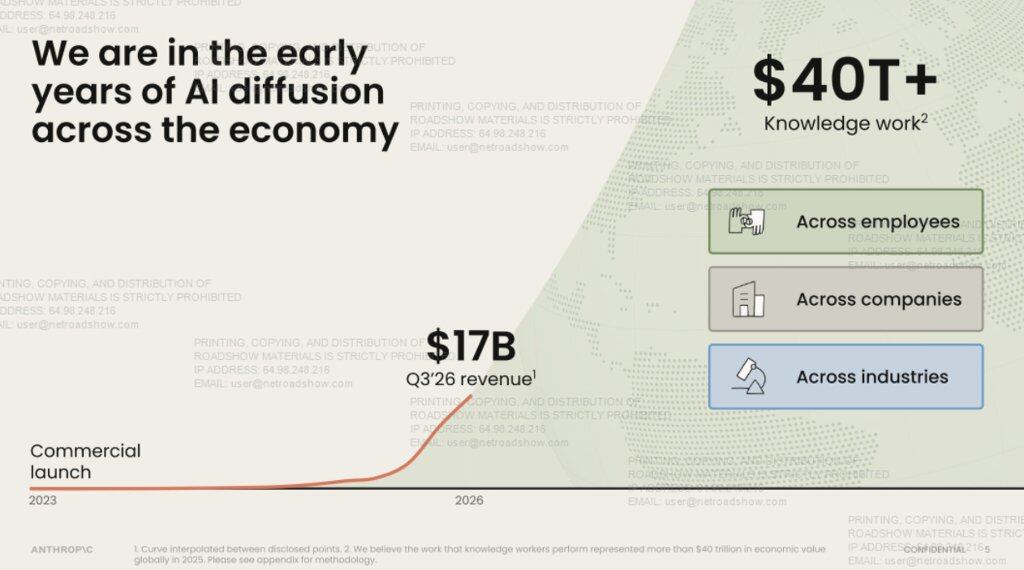
โมเดล: เปิดตัวโมเดล ผลิตภัณฑ์ และฟีเจอร์แล้ว 250 รายการ
สไลด์ใช้เส้นโค้งเพื่ออธิบายการเติบโตนี้ เส้นโค้งเริ่มจากการเริ่มเชิงพาณิชย์ในเดือนมีนาคม 2023 โดยมีจุดสำคัญเช่น Claude 2, Claude 3, Claude Code และสิ้นสุดที่ประมาณ 17 พันล้านดอลลาร์ในไตรมาส 3 บริษัทกล่าวว่า ในปี 2026 จนถึงไตรมาส 3 ได้เปิดตัวโมเดล ผลิตภัณฑ์ และฟีเจอร์แล้ว 250 รายการ
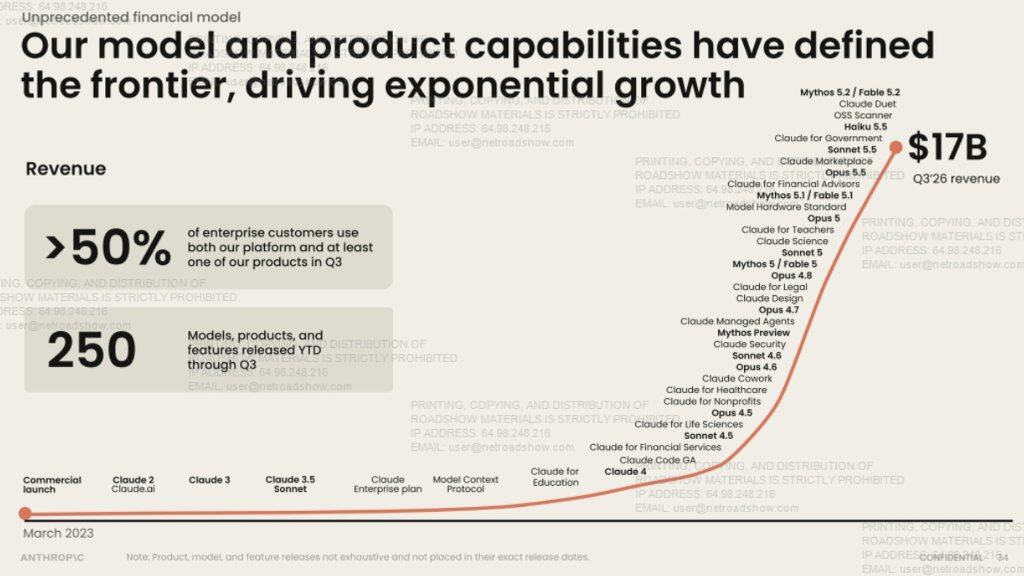
ลูกค้า: ลูกค้ารายใหญ่ที่ชำระเงินเติบโตเกือบ 8 เท่าในหนึ่งปี
สไลด์แสดงให้เห็นว่า ณ วันที่ 30 กันยายน มีลูกค้ามากกว่า 11,900 รายที่สร้างรายได้อย่างน้อย 100,000 ดอลลาร์ในช่วงสิบสองเดือนที่ผ่านมา ณ สิ้นปี 2025 มีประมาณ 1,500 ราย ณ สิ้นปี 2024 ประมาณ 200 ราย และ ณ สิ้นปี 2023 ประมาณ 20 ราย ลูกค้าที่ใช้จ่ายเกิน 1 ล้านดอลลาร์ต่อปีมีมากกว่า 1,900 ราย และเกิน 10 ล้านดอลลาร์ประมาณ 250 ราย ในไตรมาส 3 รายได้ 79% มาจากนอกกลุ่มลูกค้าห้าอันดับแรก
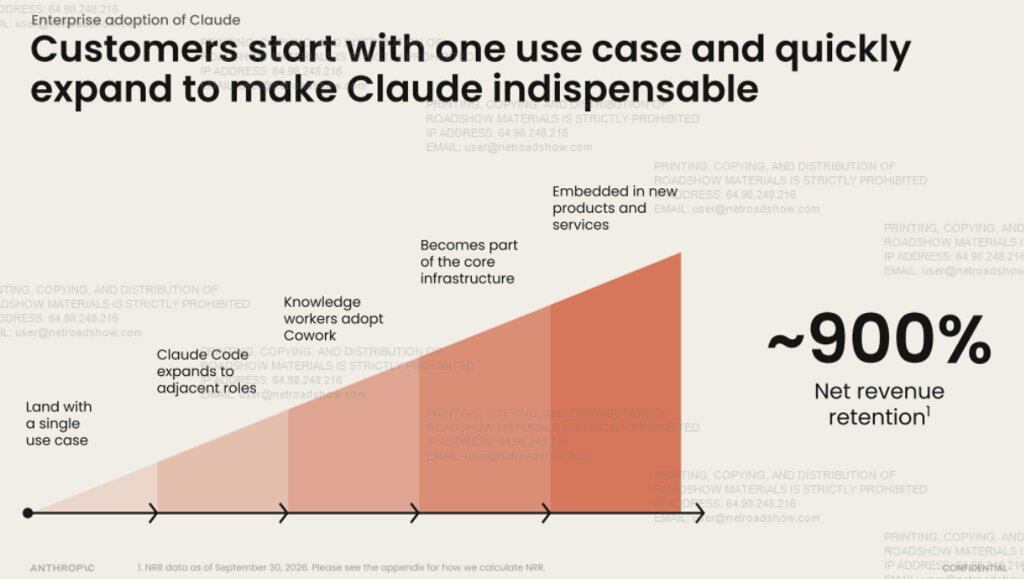
อัตราการรักษารายได้สุทธิ (Net Revenue Retention) ที่บริษัทเปิดเผยอยู่ที่ประมาณ 900% หมายความว่าลูกค้ากลุ่มเดิมที่เข้าเกณฑ์สร้างรายได้ในไตรมาสนี้ประมาณ 9 เท่าของไตรมาสเดียวกันของปีก่อน สถิติไม่รวมผู้ใช้แบบสมัครสมาชิกราคาคงที่เช่น Pro, Max, Ultra
สไลด์ใช้แผนภูมิขั้นบันไดเพื่ออธิบายเส้นทางการขยายตัวของลูกค้า: เริ่มจากใช้ในสถานการณ์เดียว จากนั้น Claude Code ขยายไปยังตำแหน่งงานใกล้เคียง ผู้ปฏิบัติงานด้านความรู้เริ่มใช้ Cowork จากนั้นเข้าสู่โครงสร้างพื้นฐานหลัก และสุดท้ายฝังลงในผลิตภัณฑ์ของลูกค้าเอง
ลูกค้าเริ่มจากสถานการณ์การใช้งานเดียว และขยายตัวอย่างรวดเร็วจน Claude กลายเป็นสิ่งที่ขาดไม่ได้
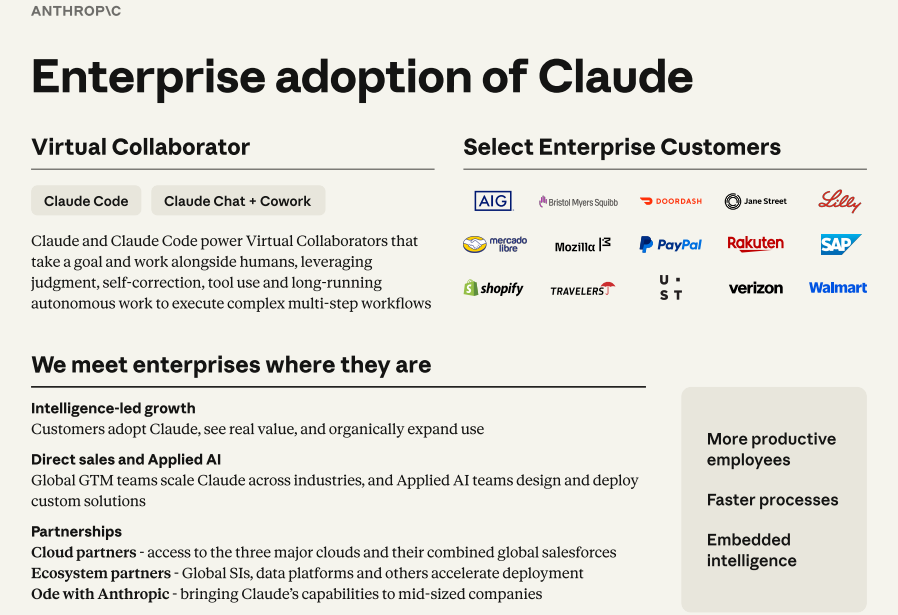
ลูกค้าองค์กรบางรายของบริษัท ได้แก่ AIG, Bristol Myers Squibb, DoorDash, Jane Street, Eli Lilly, Mercado Libre, Mozilla, PayPal, Rakuten, SAP, Shopify, Travelers, UST, Verizon และ Walmart สัดส่วนลูกค้าองค์กรที่ใช้ทั้งแพลตฟอร์มและผลิตภัณฑ์อย่างน้อยหนึ่งรายการเกิน 50% เทียบกับ 30% ในไตรมาส 4 ปี 2025
ด้านวิธีการขาย บริษัทกล่าวว่ามีสามเส้นทาง: การขายตรงและทีม AI ประยุกต์, ผู้ให้บริการคลาวด์รายใหญ่สามรายและพันธมิตรระบบนิเวศ และโปรแกรม "Ode with Anthropic" สำหรับองค์กรขนาดกลาง
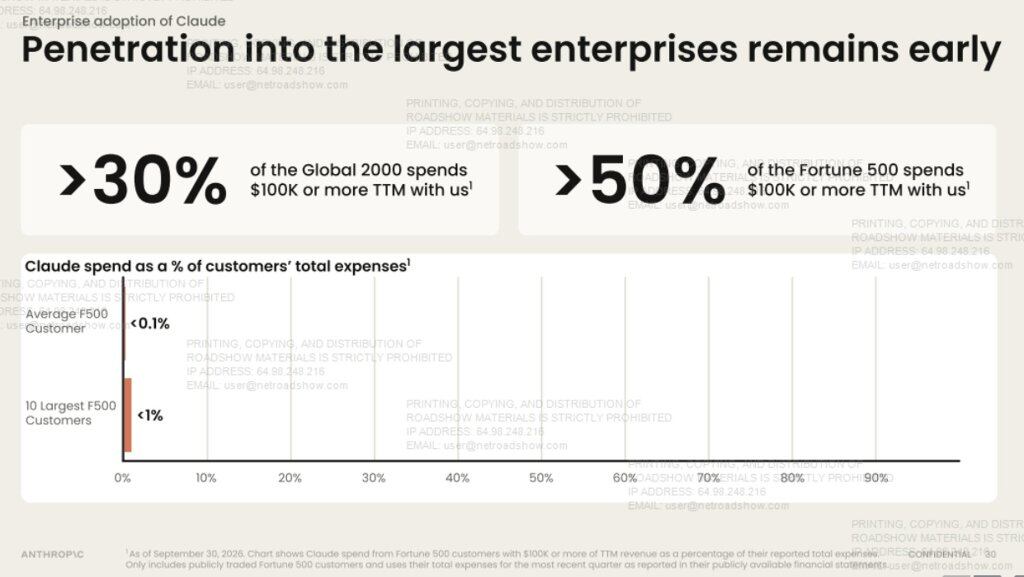
มากกว่า 30% ของบริษัท Global 2000 และมากกว่า 50% ของบริษัท Fortune 500 ใช้จ่ายกับ Claude ไม่น้อยกว่า 100,000 ดอลลาร์ในช่วงสิบสองเดือนที่ผ่านมา
แต่หัวข้อของสไลด์นี้คือ "การเจาะตลาดองค์กรขนาดใหญ่ยังอยู่ในช่วงเริ่มต้น": ค่าใช้จ่ายเฉลี่ยของลูกค้า Fortune 500 บน Claude คิดเป็นน้อยกว่า 0.1% ของค่าใช้จ่ายทั้งหมด และแม้แต่ 10 บริษัทที่ใช้จ่ายสูงสุดก็ไม่ถึง 1% สถิตินี้รวมเฉพาะลูกค้า Fortune 500 ที่จดทะเบียนในตลาดหลักทรัพย์ โดยใช้ค่าใช้จ่ายรวมจากงบการเงินสาธารณะไตรมาสล่าสุด
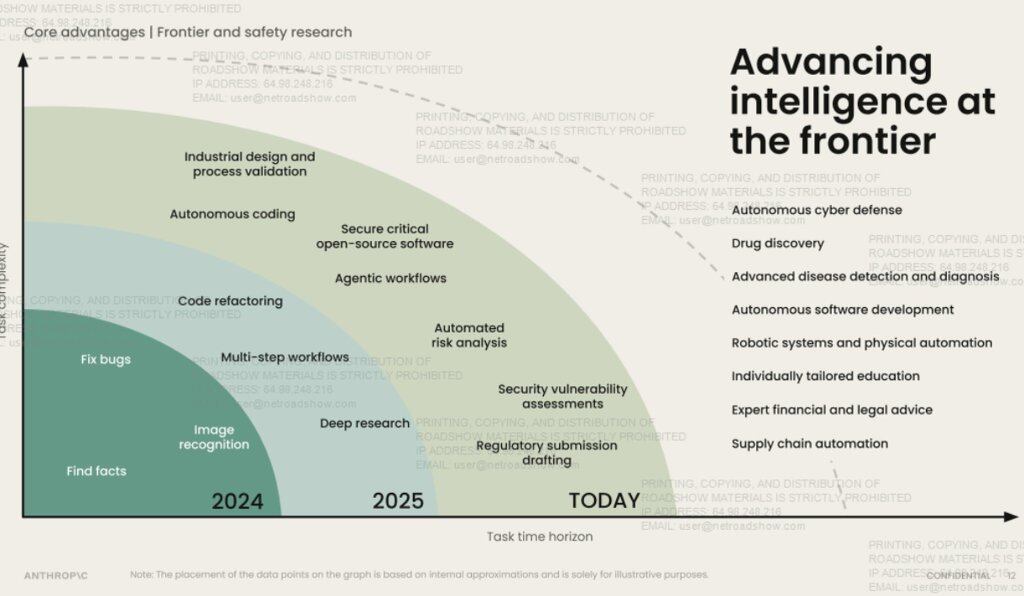
การเปลี่ยนแปลงความสามารถของโมเดล
สิ่งที่สนับสนุนการขยายตัวของลูกค้าคือการเปลี่ยนแปลงความสามารถของโมเดล
ในปี 2024 ส่วนใหญ่เป็นการค้นหาข้อเท็จจริง แก้ไขจุดบกพร่อง และการจดจำภาพ ในปี 2025 ขยายไปสู่การปรับโครงสร้างโค้ด เวิร์กโฟลว์หลายขั้นตอน และการวิจัยเชิงลึก ปัจจุบันงานที่ระบุรวมถึงการเขียนโปรแกรมอัตโนมัติ เวิร์กโฟลว์เอเจนต์ การประเมินช่องโหว่ด้านความปลอดภัย และการร่างเอกสารยื่นต่อหน่วยงานกำกับดูแล การค้นพบยาและการวินิจฉัยโรคถูกระบุเป็นทิศทางในระยะต่อไป
รูปแบบผลิตภัณฑ์ก็เปลี่ยนไปเช่นกัน: Claude เปลี่ยนจากเครื่องมือที่ตอบสนองต่อพรอมต์ครั้งเดียว เป็น "ผู้ร่วมงานเสมือน" ที่ทำงานระยะยาวซับซ้อนเคียงข้างพนักงาน
รายได้เพิ่มขึ้น 45 เท่า ค่าใช้จ่ายกำลังประมวลผลเพิ่มขึ้นประมาณ 10 เท่า
เนื่องจาก "กำลังประมวลผล" เป็นคำที่พบบ่อยที่สุดในวิดีโอ บัญชีกำลังประมวลผลในสไลด์จึงเป็นส่วนที่น่าดูที่สุด
จากไตรมาส 1 ปี 2025 ถึงไตรมาส 3 ปี 2026 รายได้เติบโตมากกว่า 45 เท่า และค่าใช้จ่ายกำลังประมวลผลและโครงสร้างพื้นฐานเติบโตประมาณ 10 เท่า บริษัทนิยาม "ประสิทธิภาพกำลังประมวลผล" เป็นรายได้หารด้วยค่าใช้จ่ายกำลังประมวลผลและโครงสร้างพื้นฐาน อัตราส่วนนี้เพิ่มจาก 0.40 เท่าเป็น 1.72 เท่า หรือเพิ่มขึ้น 4.3 เท่า
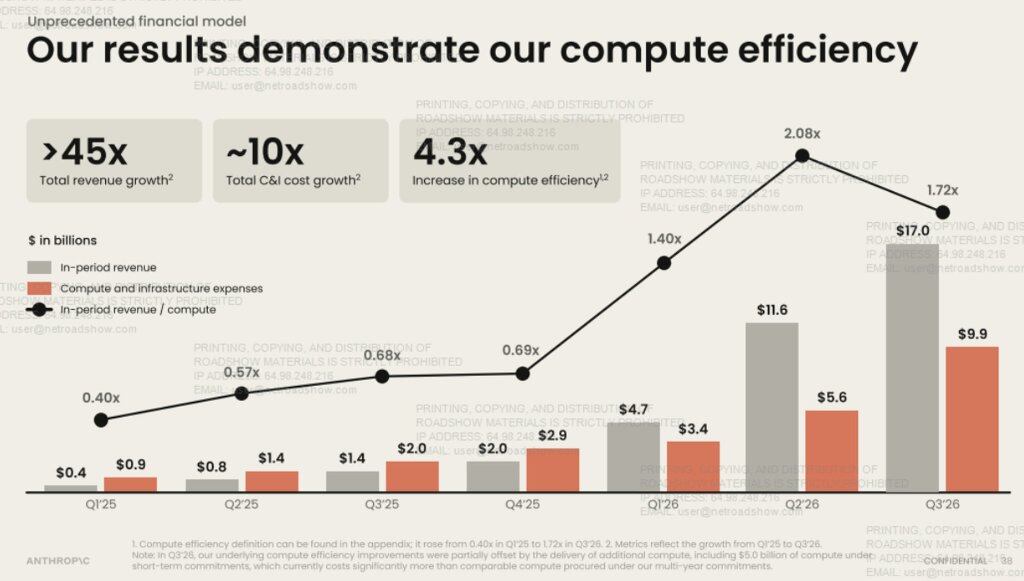
แต่อัตราส่วนนี้ไม่ได้เพิ่มขึ้นตลอด ในไตรมาส 2 อยู่ที่ 2.08 เท่า และไตรมาส 3 ลดลงเหลือ 1.72 เท่า ค่าใช้จ่ายกำลังประมวลผลและโครงสร้างพื้นฐานไตรมาส 3 อยู่ที่ 9,863 ล้านดอลลาร์
บริษัทอธิบายว่าในไตรมาสดังกล่าวมีการส่งมอบกำลังประมวลผลเพิ่มเติม รวมถึงกำลังประมวลผลตามสัญญาระยะสั้นมูลค่า 5 พันล้านดอลลาร์ ซึ่งมีต้นทุน "สูงกว่าอย่างมีนัยสำคัญ" เมื่อเทียบกับกำลังประมวลผลที่จัดซื้อภายใต้สัญญาหลายปี
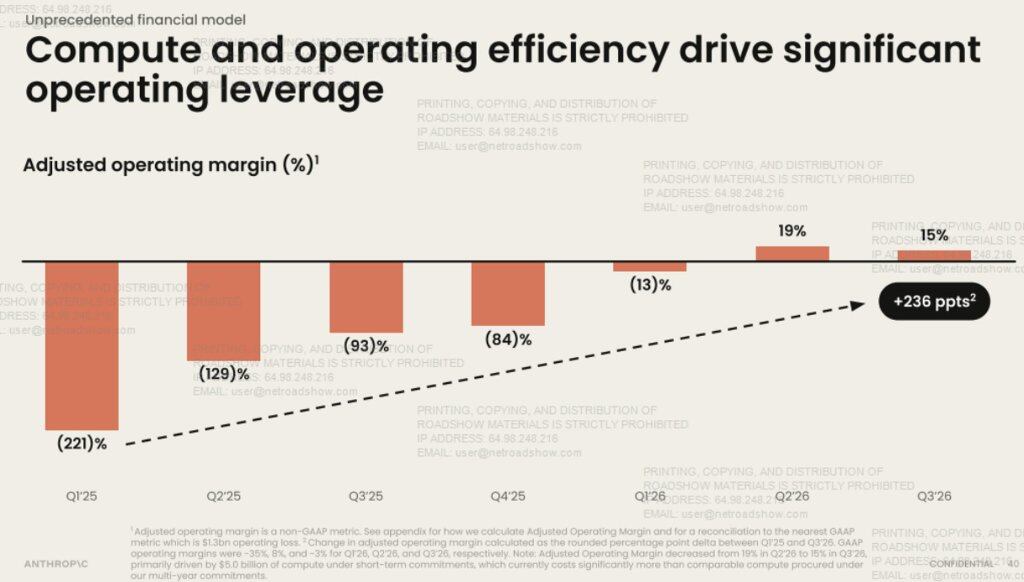
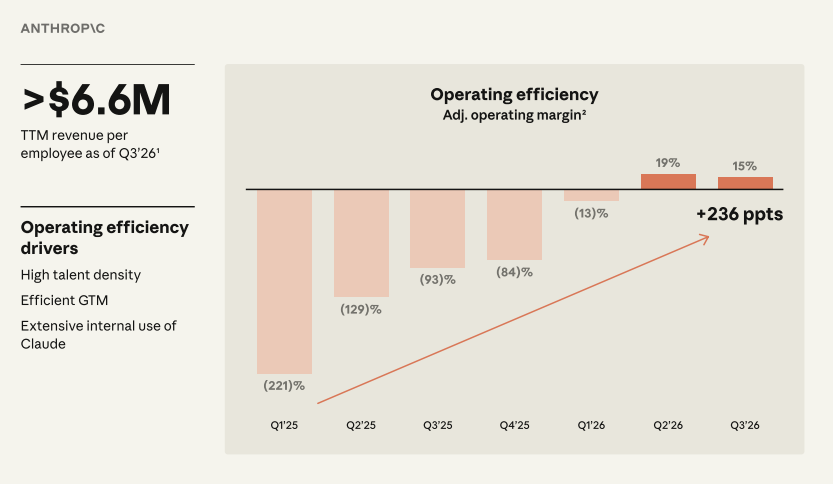
สิ่งนี้สะท้อนโดยตรงในอัตรากำไร อัตรากำไรจากการดำเนินงานที่ปรับปรุงแล้วเพิ่มจาก -221% ในไตรมาส 1 ปี 2025 เป็น 19% ในไตรมาส 2 ปี 2026 และลดลงเหลือ 15% ในไตรมาส 3 บริษัทระบุในเชิงอรรถว่าการลดลงเกิดจากกำลังประมวลผลระยะสั้น 5 พันล้านดอลลาร์ดังกล่าว
บริษัทมองกำลังประมวลผลเป็นทรัพยากรรวมข้ามพันธมิตรหลายราย ครอบคลุมชิปสี่ประเภท: AWS Trainium, Google TPU, NVIDIA GPU และ AMD GPU และให้เหตุผลว่าประสิทธิภาพที่เพิ่มขึ้นมาจากการวิจัยตัวคูณพลังการประมวลผลและการปรับใช้หลายชิป
บริษัทยังเปิดเผยว่าผู้ร่วมก่อตั้งทั้ง 7 คนยังคงอยู่กับบริษัท บริษัทระบุว่าตนเป็นบริษัทเพื่อประโยชน์สาธารณะ โดยทรัสต์ผลประโยชน์ระยะยาวปัจจุบันประกอบด้วยทรัสตีสี่คนที่ไม่มีผลประโยชน์ทางการเงิน และโดยทั่วไปมีสิทธิเลือกกรรมการส่วนใหญ่ของคณะกรรมการ ซึ่งสอดคล้องกับ "พันธกิจ" และ "ความปลอดภัย" ที่เน้นย้ำซ้ำๆ ในวิดีโอ

ในด้านลูกค้า บริษัทกล่าวว่าประสิทธิภาพโมเดลที่สูงขึ้นช่วยลดต้นทุนลูกค้าได้ ภายใต้ภาระงานเดียวกัน Fable 5.1 มีต้นทุนลูกค้าต่ำกว่า Fable 5 ประมาณ 25% และ Opus 5.5 ต่ำกว่า Opus 5 ประมาณ 40% บริษัทกล่าวว่า:
ประสิทธิภาพโมเดลที่สูงขึ้นช่วยให้เราลดต้นทุนลูกค้าในขณะที่รักษาอัตรากำไรไว้ได้
อัตรากำไรที่ปรับปรุงแล้ว 15% ตาม GAAP -3%
"อัตรากำไร" ที่ปรากฏซ้ำๆ ในวิดีโอและสไลด์ต้องแยกพิจารณาสองมาตรฐาน
รายได้จากการดำเนินงานที่ปรับปรุงแล้วไตรมาส 3 อยู่ที่ 2,463 ล้านดอลลาร์ คิดเป็นอัตรากำไร 15% ตามมาตรฐาน GAAP ขาดทุนจากการดำเนินงาน 567 ล้านดอลลาร์ อัตรากำไร -3%
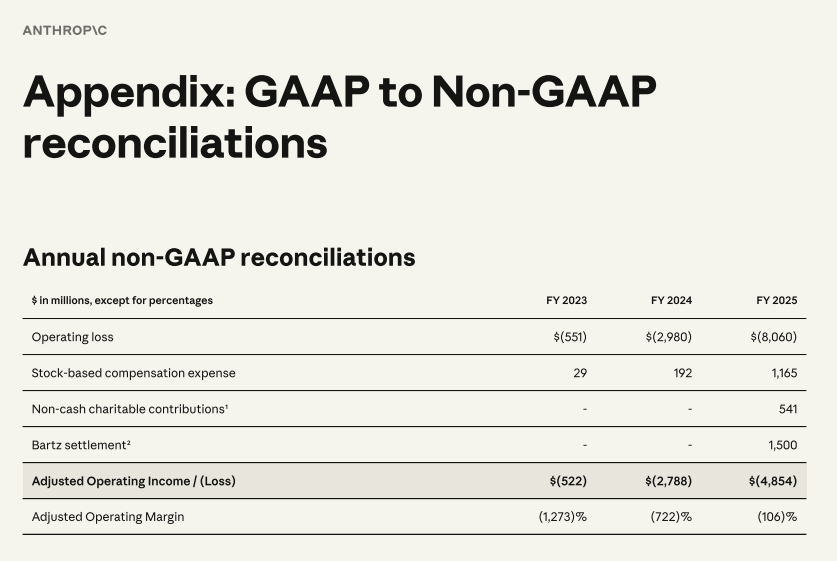
ส่วนต่างมาจากรายการปรับปรุง: ค่าตอบแทนหุ้น 1,070 ล้านดอลลาร์ และการบริจาคเพื่อการกุศลที่ไม่ใช่เงินสด 1,960 ล้านดอลลาร์ในไตรมาสนี้ ตามคำจำกัดความของบริษัท ตัวชี้วัดที่ปรับปรุงแล้วยังไม่รวมค่าใช้จ่ายการประนีประนอม Bartz ก่อนหน้านี้ สำหรับปี 2025 ทั้งปี ขาดทุนจากการดำเนินงานที่ปรับปรุงแล้วอยู่ที่ 4,854 ล้านดอลลาร์ อัตรากำไรที่ปรับปรุงแล้ว -106%
ขาดทุนสุทธิไตรมาส 3 อยู่ที่ 23,291 ล้านดอลลาร์ ซึ่งรวมการเปลี่ยนแปลงมูลค่ายุติธรรมของตั๋วแปลงสภาพ 21,936 ล้านดอลลาร์
เป้าหมายระยะยาว: อัตรากำไรจากการดำเนินงานที่ปรับปรุงแล้วมากกว่า 35%
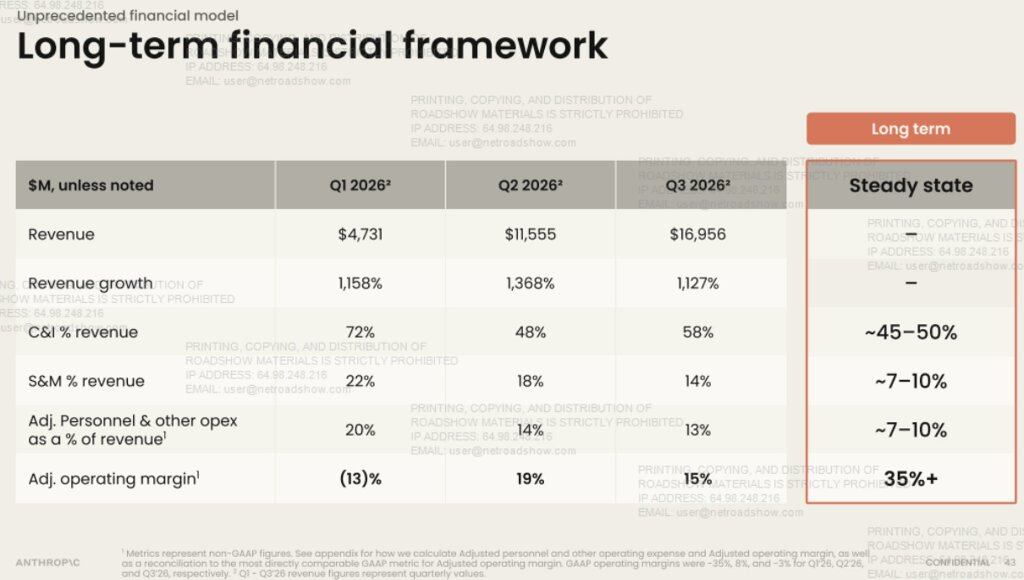
บนพื้นฐานนี้ บริษัทให้เป้าหมายระยะยาว: อัตรากำไรจากการดำเนินงานที่ปรับปรุงแล้วมากกว่า 35% โครงสร้างค่าใช้จ่ายดังนี้:
สัดส่วนรายได้ ไตรมาส 3 ปี 2026 สภาวะคงที่ระยะยาว กำลังประมวลผลและโครงสร้างพื้นฐาน 58% ประมาณ 45%–50% การขายและการตลาด 14% ประมาณ 7%–10% บุคลากรที่ปรับปรุงแล้วและค่าใช้จ่ายดำเนินงานอื่น 13% ประมาณ 7%–10% อัตรากำไรจากการดำเนินงานที่ปรับปรุงแล้ว 15% มากกว่า 35%
ตัวเองเป็นลูกค้ารายแรก: ปริมาณโค้ดต่อวิศวกรมากกว่า 45 เท่าของปี 2024
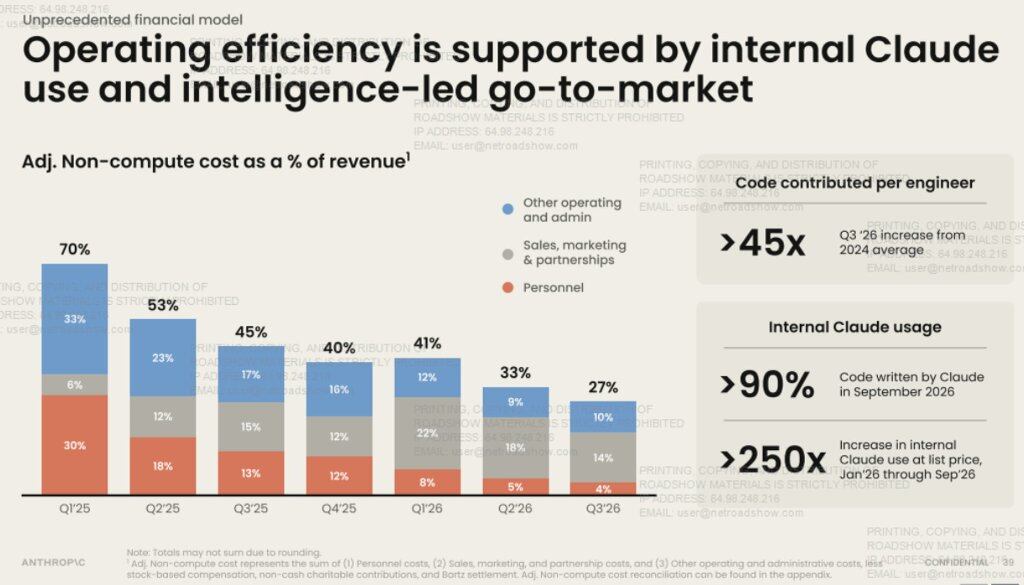
บริษัทให้เหตุผลว่าค่าใช้จ่ายบุคลากรลดลงจากการใช้ Claude ภายใน
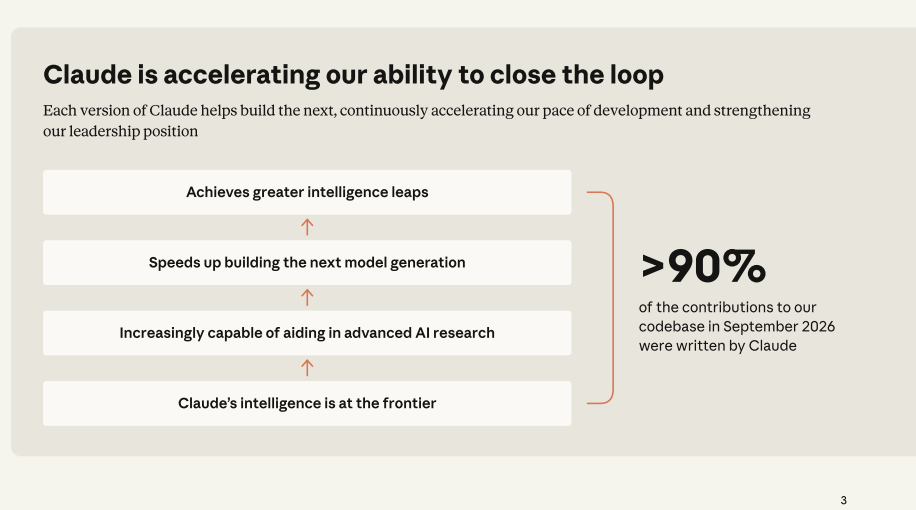
ในไตรมาส 3 ปี 2026 จำนวนบรรทัดโค้ดรวมต่อวิศวกรที่ใช้งานอยู่ มากกว่า 45 เท่าของค่าเฉลี่ยปี 2024 ตัวคูณนี้อยู่ที่ 1.3 เท่าในไตรมาส 1 ปี 2025, 6.2 เท่าในไตรมาส 1 ปี 2026 และ 10.3 เท่าในไตรมาส 2 บริษัทยังกล่าวว่าในเดือนกันยายน 2026 มากกว่า 90% ของการมีส่วนร่วมในคลังโค้ดเขียนโดย Claude
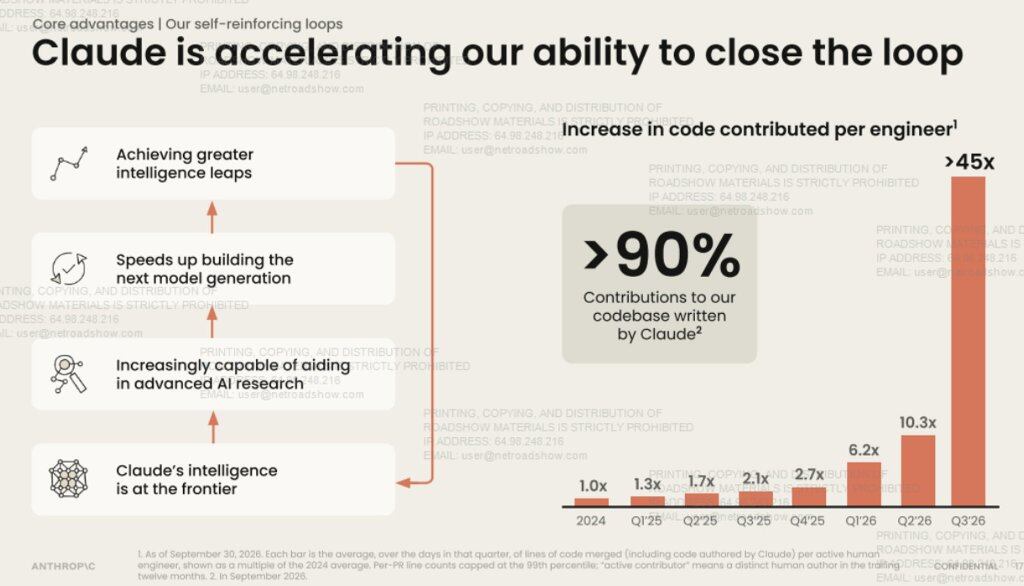
บริษัทเรียกตรรกะนี้ว่า "วงจรปิด":
Claude แต่ละรุ่นช่วยสร้างรุ่นถัดไป เร่งจังหวะการพัฒนาของเราอย่างต่อเนื่อง
นอกจากนี้ ค่าใช้จ่ายที่ไม่ใช่กำลังประมวลผลที่ปรับปรุงแล้วคิดเป็นสัดส่วนรายได้ลดลงจาก 70% ในไตรมาส 1 ปี 2025 เป็น 27% ในไตรมาส 3 ปี 2026 โดยค่าใช้จ่ายบุคลากรลดลงจาก 30% เป็น 4% ค่าใช้จ่ายดำเนินงานและบริหารอื่นจาก 33% เป็น 10% และค่าใช้จ่ายการขาย การตลาด และพันธมิตรเพิ่มจาก 6% เป็น 14% หน้านี้ยังเปิดเผยว่า ตามราคาป้าย ขนาดการใช้ Claude ภายในเติบโตมากกว่า 250 เท่าตั้งแต่เดือนมกราคมถึงกันยายน 2026
รายได้ต่อหัวในช่วงสิบสองเดือนที่ผ่านมาเกิน 6.6 ล้านดอลลาร์ จำนวนรวมพนักงานเต็มเวลาและนอกเวลา
ภาระผูกพันกำลังประมวลผลประมาณ 900.9 พันล้านดอลลาร์ สภาพคล่องก่อน IPO 216 พันล้านดอลลาร์
ณ วันที่ 30 กันยายน บริษัทมีภาระผูกพันตามสัญญารวม 320 พันล้านดอลลาร์ ซึ่งรวมภาระผูกพันการจัดซื้อ (ส่วนใหญ่เป็นการโฮสต์โดยผู้ให้บริการคลาวด์) 313.8 พันล้านดอลลาร์ สัญญาเช่าที่ลงนามแล้วแต่ยังไม่เริ่ม 451.2 พันล้านดอลลาร์ การใช้จ่ายขั้นต่ำที่ยกเลิกได้หรือมีอายุไม่เกิน 12 เดือน 17.4 พันล้านดอลลาร์ และข้อตกลงใหม่หลังวันที่ 30 กันยายน 105.7 พันล้านดอลลาร์ รวมประมาณ 900.9 พันล้านดอลลาร์
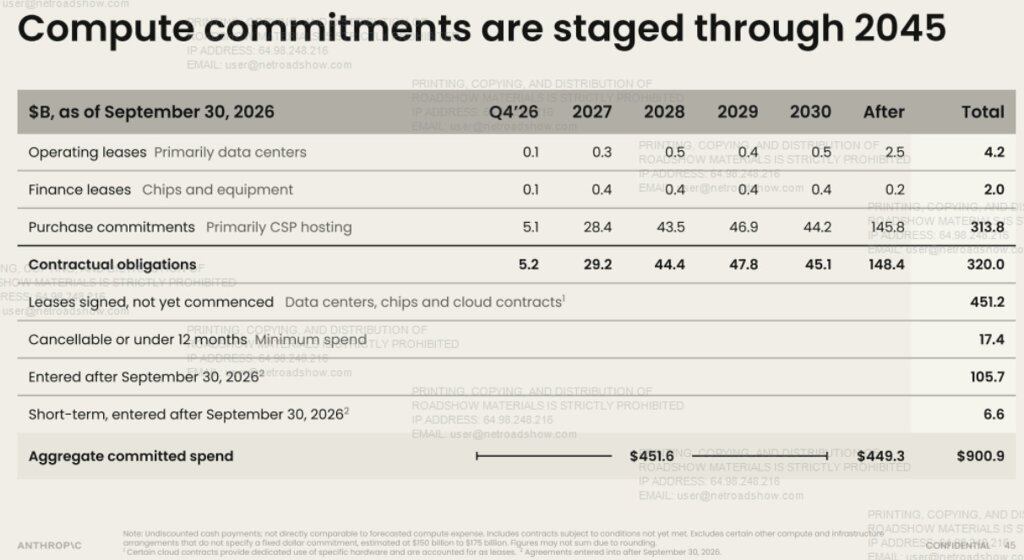
ในจำนวนนี้ประมาณ 451.6 พันล้านดอลลาร์คาดว่าจะเกิดขึ้นก่อนสิ้นปี 2030 และเกือบทั้งหมดที่เหลือเกิดขึ้นระหว่างปี 2031 ถึง 2045 ประมาณ 70.7 พันล้านดอลลาร์ครบกำหนดภายในสิบสองเดือนข้างหน้า ตัวเลขเหล่านี้เป็นการจ่ายเงินสดที่ยังไม่คิดลด ไม่สามารถเทียบโดยตรงกับค่าใช้จ่ายกำลังประมวลผลที่คาดการณ์ได้ และไม่รวมข้อตกลงอื่นที่ไม่มีจำนวนเงินคงที่ ซึ่งบริษัทประมาณการไว้ที่ 150 ถึง 175 พันล้านดอลลาร์
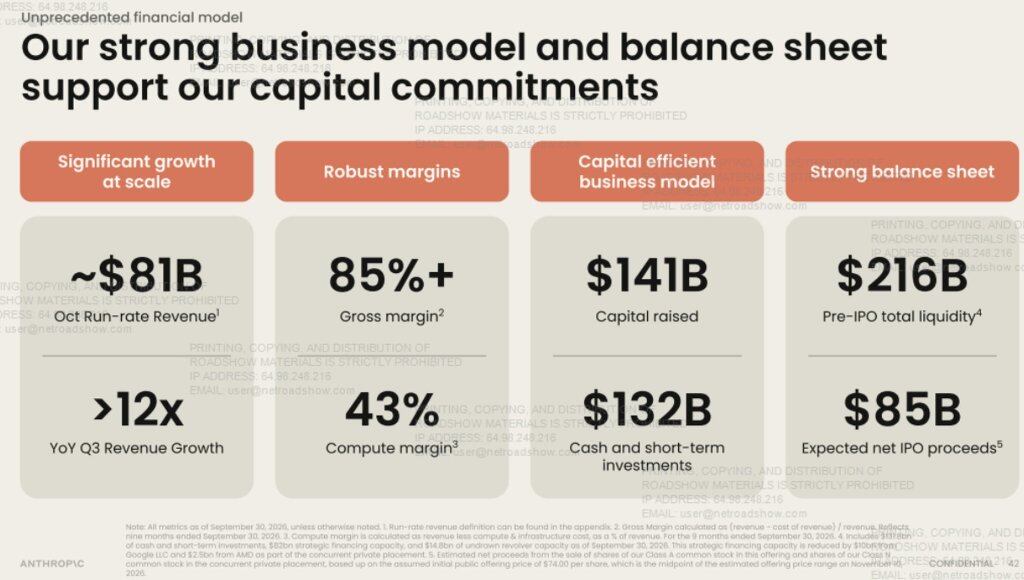
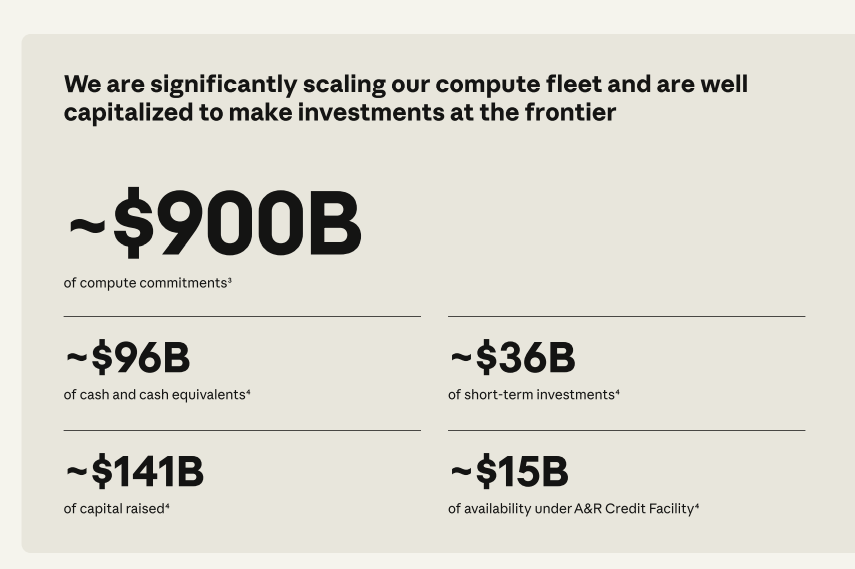
ด้านเงินทุน บริษัทระดมทุนสะสมประมาณ 141 พันล้านดอลลาร์ เงินสดและเงินลงทุนระยะสั้นประมาณ 132 พันล้านดอลลาร์ สภาพคล่องรวมก่อน IPO 216 พันล้านดอลลาร์ รวมวงเงินสินเชื่อเชิงกลยุทธ์ 82 พันล้านดอลลาร์ และวงเงินสินเชื่อหมุนเวียนที่ยังไม่ได้ใช้ 14.8 พันล้านดอลลาร์ วงเงินสินเชื่อเชิงกลยุทธ์หักการลงทุนแบบ private placement พร้อมกันของ Google 10 พันล้านดอลลาร์และ AMD 2.5 พันล้านดอลลาร์แล้ว
สไลด์ยังแจกแจงองค์ประกอบเงินทุน: เงินสดและรายการเทียบเท่าเงินสดประมาณ 96 พันล้านดอลลาร์ เงินลงทุนระยะสั้นประมาณ 36 พันล้านดอลลาร์ และวงเงินสินเชื่อที่ใช้ได้ประมาณ 15 พันล้านดอลลาร์
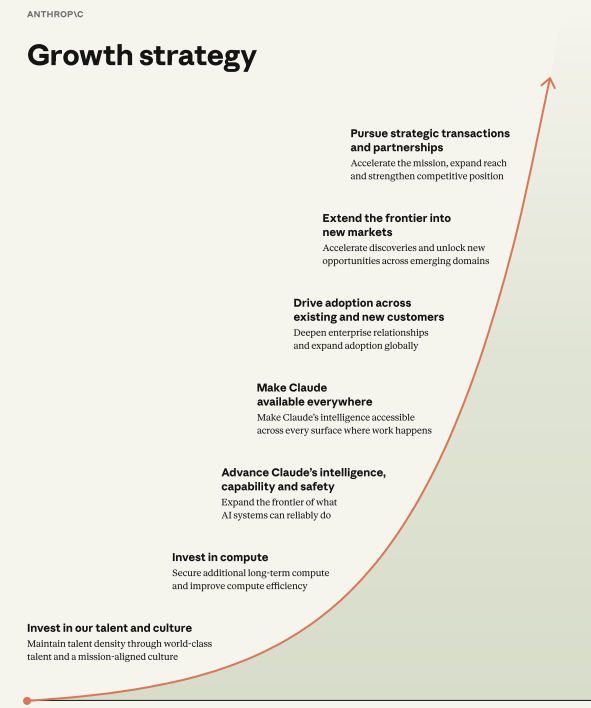
กลยุทธ์การเติบโตเจ็ดประการ
ลงทุนในบุคลากรและวัฒนธรรม ลงทุนในกำลังประมวลผล เพิ่มความฉลาดและความปลอดภัยของ Claude ทำให้ Claude "อยู่ทุกหนทุกแห่ง" ขยายการนำไปใช้ของลูกค้าปัจจุบันและใหม่ นำความสามารถแนวหน้าไปสู่ตลาดใหม่ และดำเนินการธุรกรรมและความร่วมมือเชิงกลยุทธ์
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้