หุ้นส่วน Multicoin: AI เขียนโปรโตคอลได้ แต่สร้างคูเมือง DeFi ไม่ได้
 chaincatcher
ผู้เขียน: Spencer Applebaum หุ้นส่วนทั่วไปและหัวหน้าร่วมฝ่าย Venture ของ Multicoin Capital
เรียบเรียง: Gu Yu, ChainCatcher
ห้าปีที่แล้ว การสร้าง DEX หรือโปรโตคอลการให้กู้ยืมหมายถึงการระดมทุน 3 ล้านดอลลาร์ จ้างวิศวกร 5 คน และใช้เวลา 6 เดือนในการทำ MVP ตอนนี้ผู้ก่อตั้งสามารถใช้ Claude Code เพื่อทำงานส่วนใหญ่ให้เสร็จภายในสุดสัปดาห์เดียว ด้วยโมเดล AI ที่ล้ำสมัยในการสร้างตลาดซื้อขายสัญญาถาวร คุณจะได้เครื่องมือจับคู่คำสั่ง เครื่องมือจัดการความเสี่ยง อินเทอร์เฟซการซื้อขาย API และฟีเจอร์ส่วนใหญ่ที่จำเป็นทันที
AI กำลังทำให้การแข่งขันง่ายขึ้นในเกือบทุกด้านของอุตสาหกรรมซอฟต์แวร์ แต่บริการทางการเงินจะเป็นหนึ่งในธุรกิจที่ยากที่สุดในการทำให้เป็นสินค้าโภคภัณฑ์ เนื่องจากส่วนที่มีค่าที่สุดของธุรกิจการเงินแทบไม่เกี่ยวข้องกับตัวซอฟต์แวร์เลย การสร้างฐานลูกค้าที่ภักดี การสะสมงบดุลขนาดใหญ่ และการพัฒนาข้อมูลเฉพาะและความสามารถในการรับประกันภัย ล้วนต้องใช้เวลาหลายปีในการสร้างความสัมพันธ์ สร้างประวัติ และได้รับความไว้วางใจ AI สามารถลดต้นทุนการสร้างซอฟต์แวร์ได้อย่างมาก แต่ไม่ได้ทำให้สิ่งเหล่านี้เลียนแบบได้ง่ายขึ้น
กล่าวอีกนัยหนึ่ง โมเดลสามารถเขียนโปรโตคอลการให้กู้ยืมได้ในบ่ายเดียว แต่สิ่งที่ทำไม่ได้คือการเสกเงินฝาก stablecoin 1 หมื่นล้านดอลลาร์เข้าไปในสัญญา หรือเซ็นสัญญาลูกค้า 28 ล้านรายให้กับโบรกเกอร์ออนไลน์รายใหม่
เรามองว่านี่เป็นผลดีอย่างยิ่งต่อ DeFi ในทศวรรษหน้า กิจกรรมทางการเงินมูลค่าหลายล้านล้านดอลลาร์จะย้ายมาอยู่บนเชน และ AI จะลดต้นทุนการสร้างผลิตภัณฑ์ที่ให้บริการกิจกรรมเหล่านี้อย่างมาก อย่างไรก็ตาม ปัจจัยที่ให้คุณค่าและการป้องกันแก่ธุรกิจการเงินไม่ได้เลียนแบบได้ง่ายขึ้น
เสาหลักใหม่ของกรอบการจับมูลค่า DeFi ของเรา
เราใช้เวลาหลายปีในการคิดเกี่ยวกับการจับมูลค่าของ DeFi และมุมมองของเราก็พัฒนาอย่างต่อเนื่องเมื่อตลาดเติบโต ในช่วงแรก เราศึกษาว่าโทเค็นแอปพลิเคชันจับมูลค่าผ่านโมเดลอย่าง work token และ burn-and-mint equilibrium (BME) ได้อย่างไร ต่อมาเรามุ่งเน้นไปที่ความสามารถในการป้องกันและการไม่สามารถ fork ได้ของ DeFi แนวคิดคือใครก็ตามสามารถ fork โค้ดโอเพนซอร์สได้ แต่ไม่สามารถทำซ้ำสภาพคล่องหรือผลกระทบเครือข่ายได้ เมื่อเร็ว ๆ นี้ เราโต้แย้งว่าโปรโตคอล DeFi จับมูลค่าได้มากที่สุดเมื่อมีความเสี่ยงที่ต้องจัดการ ข้อโต้แย้งเหล่านี้ได้รับการพิสูจน์ในระดับหนึ่งแล้ว และบทความนี้แสดงถึงขั้นต่อไปของความคิดของเรา
ก่อนเริ่มส่วนที่เหลือของบทความ เราต้องการกล่าวข้อเท็จจริง: เราเชื่อว่า DeFi จะยังคงกัดกร่อน CeFi ต่อไป และในที่สุดจะกลืนการเงินแบบดั้งเดิมทั้งหมด ส่วนแบ่งตลาดของ DEX เมื่อเทียบกับ CEX อยู่ที่จุดสูงสุดเป็นประวัติการณ์และยังคงเพิ่มขึ้น:
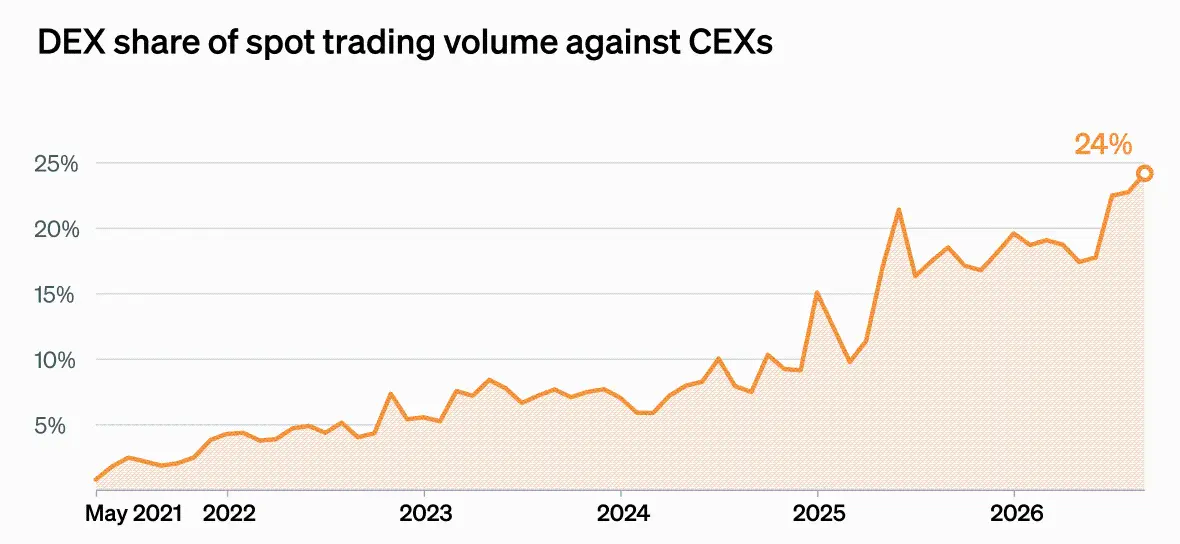
ที่มา: The Block, DefiLlama
เรายังเห็นการนำสินทรัพย์โทเค็นมาใช้จริง ไม่ว่าจะเป็นพันธบัตรรัฐบาล สินเชื่อเอกชน หรือหุ้น ที่สำคัญ การเติบโตไม่ได้ขับเคลื่อนโดยผู้ใช้คริปโตพื้นเมืองเท่านั้น สถาบันที่มีอยู่ บริษัทฟินเทค ผู้จัดการสินทรัพย์สถาบัน และโบรกเกอร์แบบดั้งเดิมกำลังสร้างผลิตภัณฑ์บนเชนและนำลูกค้าของตนเข้าร่วม
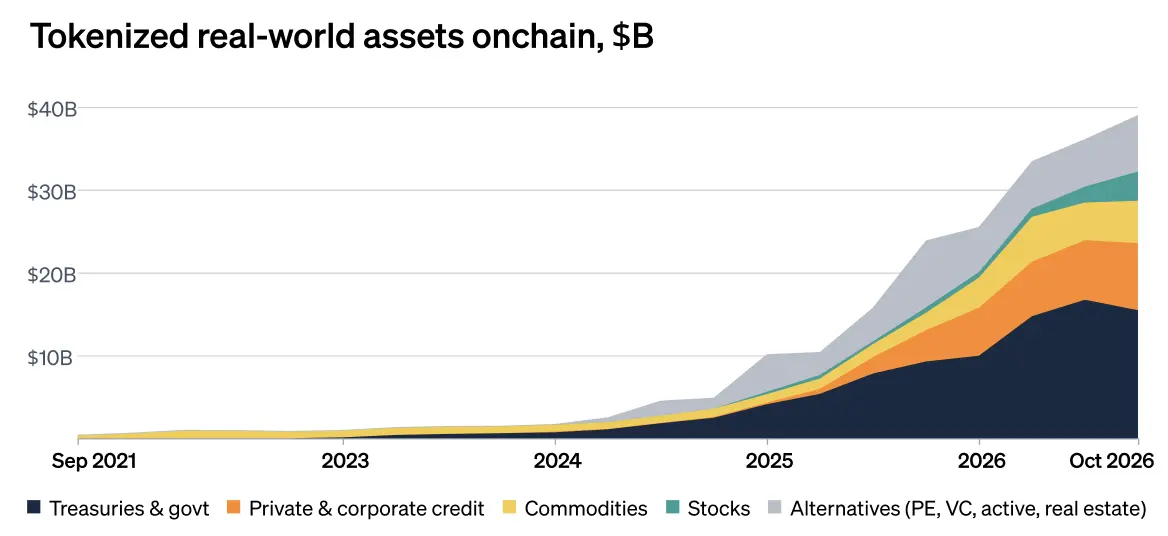
ที่มา: rwa.xyz
คำถามคือ โปรโตคอล DeFi ชั้นนำในปัจจุบันอาจไม่สามารถจับการเติบโตนี้ได้ เมื่อซอฟต์แวร์และการวิเคราะห์ข้อมูลถูกลง มูลค่าจะไหลไปยังฝ่ายที่ควบคุมปัจจัยนำเข้าที่หายากซึ่งซอฟต์แวร์ไม่สามารถสร้างได้
เราเห็นคูเมืองหลักสามประการใน DeFi: 1) การจัดจำหน่าย 2) เงินทุน และ 3) ข้อมูลเฉพาะ ยังมีประการที่สี่คือ ความสามารถในการรับความเสี่ยง ซึ่งทำงานแตกต่างออกไปและเป็นเหมือนลิ่มโดยธรรมชาติ เราจะพูดถึงในตอนท้าย
คูเมืองที่หนึ่ง: การจัดจำหน่าย
หนึ่งในข้อโต้แย้งที่บุกเบิกที่สุดในยุคแรกของคริปโตคือแนวคิด "Fat Protocol" ที่ Joel Monegro เสนอในปี 2016 แนวคิดคือ แม้ว่าอินเทอร์เน็ตจะสร้างมูลค่ามหาศาลที่ชั้นแอปพลิเคชัน (Google, Facebook, Amazon ฯลฯ) แต่บล็อกเชนจะพลิกความสัมพันธ์นี้ โดยให้มูลค่าส่วนใหญ่สะสมที่โปรโตคอลพื้นฐาน
หลักฐานชี้ไปในทิศทางตรงกันข้าม และแนวโน้มนี้กำลังเร่งตัวขึ้น เมื่อต้นทุนการเปิดตัวโปรโตคอลลดลง มูลค่าจะไหลไปยังฝ่ายที่มีความสัมพันธ์กับลูกค้า ธุรกิจเหล่านี้สามารถนำผู้ใช้และยอดคงเหลือไปยังผู้เสนอราคาสูงสุด บางครั้งเป็นแอปพลิเคชัน บางครั้งก็เป็นเชนที่เป็นแอปพลิเคชันด้วย อย่างเช่น Hyperliquid
คำจำกัดความของการจัดจำหน่ายของเรานั้นเรียบง่าย: มันเกี่ยวกับการควบคุมการไหลของคำสั่งซื้อหรือยอดคงเหลือ สิ่งสำคัญคือ ไม่ใช่ว่าการจัดจำหน่ายทั้งหมดจะมีความเหนียวแน่นเท่ากัน บัญชีที่ฝากเงินแล้วซึ่งย้ายยากจะสร้างกำแพงที่แท้จริง ในขณะที่อินเทอร์เฟซเพียงอย่างเดียวเสี่ยงต่อแรงกดดันจากการแข่งขันมากกว่า เราจะพูดถึงเพิ่มเติมด้านล่าง
ตลาดแลกเปลี่ยนและผู้จัดจำหน่าย stablecoin รายอื่น
การจัดจำหน่ายเห็นได้ชัดที่สุดในห่วงโซ่มูลค่าของ stablecoin การออก stablecoin เป็นธุรกิจที่ดีมาโดยตลอด หากคุณมีขนาดและอัตราดอกเบี้ยไม่ใกล้ศูนย์ Tether และ Circle ถือเงินสำรองดอลลาร์ รับดอกเบี้ยจากมัน และในกรณีส่วนใหญ่ไม่จ่ายอะไรให้ผู้ถือ ตั้งแต่ปี 2021 Tether เพียงรายเดียวทำรายได้ดอกเบี้ยมากกว่า 2 หมื่นล้านดอลลาร์ด้วยวิธีนี้ โดยมีอัตรากำไรเกือบ 100%:
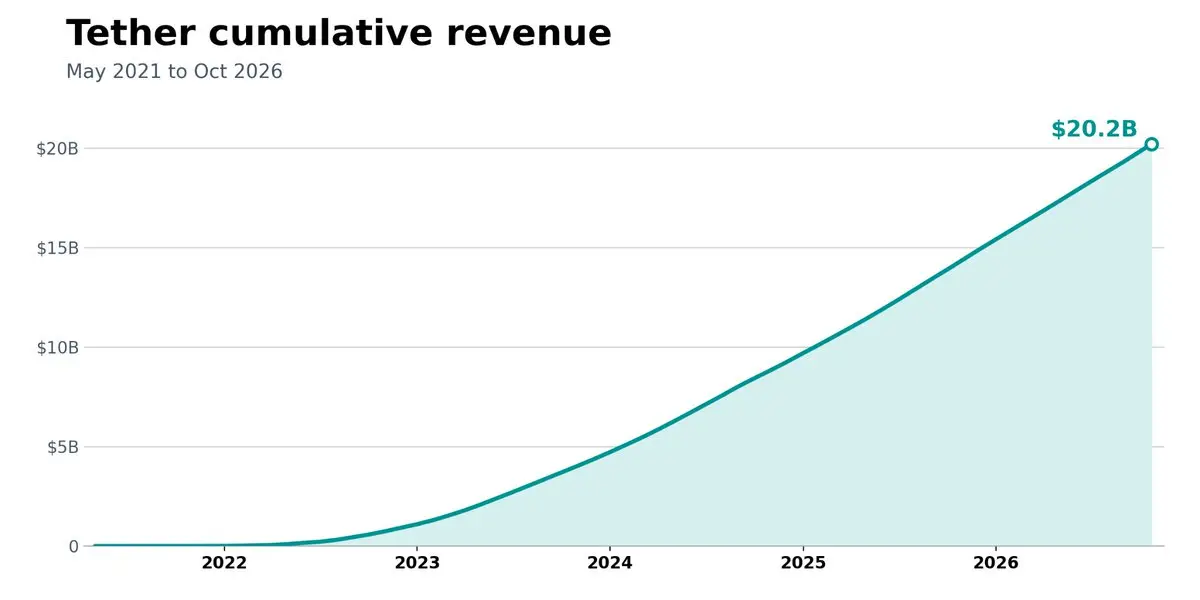
ที่มา: DefiLlama
ยกตัวอย่าง Hyperliquid ซึ่งมี USDC มากกว่า 6 พันล้านดอลลาร์บนแพลตฟอร์มเป็นหลักประกันอนุพันธ์ ยอดคงเหลือเหล่านี้สร้างรายได้สำรองจำนวนมากให้กับ Circle และพันธมิตรการจัดจำหน่าย ณ จุดหนึ่ง Hyperliquid ตระหนักว่ายอดคงเหลือเหล่านี้มีอยู่เพราะตัวมันเอง ดังนั้นมันจึงมีอำนาจต่อรอง: หาก Circle ไม่เต็มใจแบ่งปันผลประโยชน์ทางเศรษฐกิจ Hyperliquid สามารถแทนที่ USDC ด้วย stablecoin ที่ยินดีแบ่งปัน หรือในทางทฤษฎีสร้าง stablecoin ของตัวเอง
เมื่อต้นปีนี้ Hyperliquid ใช้กรอบ Aligned Quote Asset (AQA) เพื่อบรรลุข้อตกลงกับ Coinbase ภายใต้ข้อตกลง ประมาณ 90% ของรายได้สำรอง USDC บน Hyperliquid ไหลเข้ากองทุน Assistance Fund ของโปรโตคอลเพื่อซื้อ HYPE แทนที่จะไหลไปที่ Circle หรือ Coinbase คลังของมันถือ USDC 5.5 พันล้านดอลลาร์ (โดย 90% ไหลไปที่ HYPE) ซึ่งปัจจุบันสร้างรายได้ประมาณ 185 ล้านดอลลาร์ให้กับ Hyperliquid
Hyperliquid ไม่ได้ดูแลท่อใด ๆ ที่นี่ ไม่ว่าจะเป็นการ mint/ไถ่ถอน การจัดการคลัง หรือใบอนุญาตกำกับดูแล มันเป็นเจ้าของการจัดจำหน่าย ซึ่งเพียงพอที่จะเรียกร้องผลประโยชน์ทางเศรษฐกิจมากขึ้น
กระเป๋าเงินและฟรอนต์เอนด์
กระเป๋าเงินและฟรอนต์เอนด์เป็นอีกด้านของปัญหานี้ ในช่วงแรก กระเป๋าเงินแบบ non-custodial หารายได้ยาก ในที่สุดพวกเขาก็ตระหนักว่าธุรกิจที่ทำกำไรได้มากที่สุดในคริปโตคือการซื้อขาย และสร้างมันเป็นผลิตภัณฑ์ระดับหนึ่งเมื่อไม่กี่ปีก่อน ในด้านการซื้อขาย MetaMask เรียกเก็บค่าธรรมเนียม 0.875% ในขณะที่ค่าธรรมเนียมการซื้อขายเฉลี่ยของ Uniswap ในช่วง 12 เดือนที่ผ่านมาอยู่ที่ 0.13% นอกจากนี้ มูลค่าส่วนใหญ่ไหลไปยังผู้ให้สภาพคล่อง (LP) ไม่ใช่โปรโตคอล Uniswap เอง
พูดง่าย ๆ คือ กระเป๋าเงินทำรายได้มากกว่าสถานที่ดำเนินการซื้อขายมาก ในทางกลับกัน ตลาดแลกเปลี่ยนต้องดึงดูด LP ดูแลโครงสร้างพื้นฐานที่ซับซ้อน และแข่งขันด้านการดำเนินการ MetaMask ต้องชนะและรักษาความสัมพันธ์กับลูกค้า หาก DEX ใดไม่เสนอราคาที่ดี MetaMask สามารถนำการซื้อขายไปที่อื่นได้ เมื่อเวลาผ่านไป หากพวกเขาได้รับกระแสคำสั่งซื้อเพียงพอ พวกเขาสามารถ internalize ส่วนใหญ่และรักษาผลประโยชน์ทางเศรษฐกิจไว้ได้มากขึ้น
เราเริ่มเห็นพลวัตนี้ในด้านสัญญาถาวรเช่นกัน Phantom อนุญาตให้ผู้ใช้ซื้อขายสัญญาถาวรบน Hyperliquid และเรียกเก็บค่าธรรมเนียมเพิ่ม 5 basis points จากค่าธรรมเนียม 4.5 basis points ของ Hyperliquid Hyperliquid ดำเนินการเครื่องมือความเสี่ยง การจับคู่ และสภาพคล่อง แต่ Phantom ทำรายได้มากกว่า เพียงเพราะมันเป็นเจ้าของอินเทอร์เฟซและผู้ใช้
อย่างไรก็ตาม มีขีดจำกัดที่นี่ ในบรรดาผู้สร้างบน Hyperliquid ขณะนี้เกิดตลาดแดงใหม่ที่มีสงครามราคาแล้ว โดยทีมต่างลดค่าธรรมเนียมเพื่อปรับปรุงการรักษาลูกค้า กล่าวอีกนัยหนึ่ง แม้แต่ชั้นฟรอนต์เอนด์ก็ไม่สามารถหนีการกลายเป็นสินค้าโภคภัณฑ์ได้
ในวงกว้าง กระเป๋าเงินคริปโตค่อนข้างเปราะบางเพราะต้นทุนการเปลี่ยนต่ำมาก ผู้ใช้สามารถเชื่อมต่อ private key หรือ seed phrase กับกระเป๋าเงินอื่นได้อย่างง่ายดาย และเข้าถึงเงินเดียวกันผ่านอินเทอร์เฟซใหม่ภายในไม่กี่นาที การเปลี่ยนธนาคารหรือบริษัทฟินเทคนั้นซับซ้อนกว่ามาก ผู้ใช้ต้องเปิดบัญชีใหม่ ทำ KYC โอนเงินผ่านช่องทางดั้งเดิม เชื่อมโยงเงินเดือนใหม่ และอาจอัปเดตบริการอื่น ๆ ที่เชื่อมโยงอยู่
ฟินเทคและธนาคารออนไลน์
ยกตัวอย่างฟินเทคอย่าง Robinhood ซึ่งมีบัญชีที่ฝากเงินแล้ว 28 ล้านบัญชี ปัจจุบัน Uniswap เป็น DEX หลักบน Robinhood Chain และ Robinhood ไม่มีปัญหากับเรื่องนี้ อย่างไรก็ตาม เมื่อ AI ลดต้นทุนการสร้างซอฟต์แวร์การเงิน ไม่มีอะไรหยุด Robinhood จากการสร้างและเปิดตัวโปรโตคอล DEX ของตัวเอง และนำผู้ใช้ไปที่นั่น ด้วยการเข้าถึงและเครื่องมือเขียนโค้ดที่ล้ำสมัย พวกเขาสามารถสร้าง DEX Layer 2 ที่ใหญ่ที่สุดแห่งหนึ่งใน DeFi ได้เกือบชั่วข้ามคืน อย่างไรก็ตาม เราไม่ได้บอกว่า Robinhood จะทำเช่นนั้นแน่นอน เพราะในอดีต การเป็นเจ้าของสภาพคล่องไม่ใช่เป้าหมายหลักของ Robinhood (แม้ว่าพวกเขาจะเริ่มนำทราฟฟิกจำนวนมากไปยังตลาดทำนายของตัวเอง Rothera แทนที่จะเป็น Kalshi) เราเพียงชี้ให้เห็นว่าการสร้างโปรโตคอลไม่ใช่ส่วนที่ยากอีกต่อไป การดึงดูดผู้ใช้ เงินทุน และข้อมูลเฉพาะต่างหากคือ
คุณจะเห็นห่วงโซ่มูลค่าแบบน้ำตกก่อตัวขึ้นใน DeFi ฟรอนต์เอนด์ (Phantom) จับผลประโยชน์ทางเศรษฐกิจจากสถานที่ซื้อขายมากขึ้น และสถานที่ซื้อขาย (Hyperliquid) จับจากผู้ออก stablecoin (Circle) มากขึ้น ในทุกกรณี ธุรกิจที่เป็นเจ้าของการจัดจำหน่ายมีอำนาจกำหนดราคาเหนือโครงสร้างพื้นฐานพื้นฐาน
แต่แต่ละชั้นจะรักษาไว้ได้มากแค่ไหน ขึ้นอยู่กับความง่ายที่ผู้ใช้จะจากไป Hyperliquid จับรายได้สำรองได้ประมาณ 90% แล้ว ในขณะที่ฟรอนต์เอนด์บน Hyperliquid แข่งขันค่าธรรมเนียมลงเหลือหลักหน่วย basis points
คูเมืองที่สอง: เงินทุน
ข้อสรุปตามธรรมชาติจากส่วนก่อนหน้าคือ โปรโตคอลไร้หัวและโครงสร้างพื้นฐานแบ็กเอนด์เสียเปรียบ ใช่ ในบางกรณีก็เป็นเช่นนั้น แต่นอกเหนือจากการจัดจำหน่ายแล้ว ยังมีคูเมืองอื่น ๆ และหนึ่งในสิ่งที่สำคัญที่สุดคือเงินทุน
เงินทุนคือเส้นเลือดใหญ่ของตลาดการเงิน เทรดเดอร์ต้องการมันเพื่อใช้เลเวอเรจ ผู้ดูแลสภาพคล่องต้องการมันเพื่อเสนอราคาต่อเนื่อง และโปรโตคอลการให้กู้ยืมต้องการเงินฝากเพื่อปล่อยสินเชื่อ AI สามารถช่วยเขียนโค้ดและทำให้เวิร์กโฟลว์เป็นอัตโนมัติ แต่ไม่สามารถเสกเงินขึ้นมาได้ และระบบเหล่านี้พึ่งพาเงิน เมื่อเกิดปัญหา (เช่น เหตุการณ์ Aave KelpDAO หรือ Black Thursday ของ MakerDAO) ต้องมีคนรับความเสียหาย
ก่อนไปต่อ เรามาพูดถึงสภาพคล่องกันก่อน มีผลกระทบเครือข่ายแบบ log(n): เทรดเดอร์ไปที่ที่มีสภาพคล่อง และสภาพคล่องตามพวกเขาไป Open interest ของ Hyperliquid เป็นข้อได้เปรียบที่แท้จริง แต่เงินทุนนั้นเป็นของผู้ใช้ ซึ่งสามารถย้ายไปที่อื่นได้ เราเคยเห็นสภาพคล่องใน DeFi ย้ายจากโปรโตคอลหนึ่งไปยังอีกโปรโตคอลหนึ่ง ซึ่งมักขับเคลื่อนโดยแรงจูงใจโทเค็นและการโจมตีแบบ vampire และเมื่อแรงจูงใจเหล่านั้นหมดลง สภาพคล่องก็มักจะจากไปด้วย
เงินทุนสองรูปแบบต่อไปนี้สามารถสร้างมูลค่าระยะยาวที่ป้องกันได้จริง
Prime Brokerage ของ DeFi
Prime Brokerage (PB) เป็นผู้เล่นสำคัญในตลาดการเงินแบบดั้งเดิม พวกเขาให้เลเวอเรจ จัดหาเงินทุนสำหรับการซื้อขาย และอนุญาตให้กองทุนเฮดจ์ฟันด์ใช้เงินทุนก้อนเดียวในตลาดและกลยุทธ์ต่าง ๆ โดยไม่ต้องฝากหลักประกันแยกกันในแต่ละสถานที่
นี่เป็นธุรกิจที่ใหญ่มหาศาล รายได้ PB ของทั้งอุตสาหกรรมเติบโตจากประมาณ 15 พันล้านดอลลาร์ในปี 2020 เป็นประมาณ 27 พันล้านดอลลาร์ในปี 2024 ขับเคลื่อนโดยการเติบโตของอุตสาหกรรมกองทุนเฮดจ์ฟันด์และ pod shop ที่มีผู้จัดการหลายคนซึ่งพึ่งพาการจัดหาเงินทุนอย่างมาก
เราเชื่อว่าโอกาสใน DeFi อาจใหญ่กว่า PB แบบดั้งเดิมให้บริการสถาบันขนาดใหญ่เป็นหลัก เนื่องจากต้นทุนการดำเนินงานสำหรับลูกค้ารายย่อยสูง สัญญาอัจฉริยะสามารถทำให้งานส่วนใหญ่เป็นอัตโนมัติและให้บริการแก่ทุกคน ตั้งแต่คนที่ซื้อขาย 500 ดอลลาร์ ไปจนถึง pod ที่จัดการหลายร้อยล้านดอลลาร์ที่ Millennium
ปัจจุบัน เทรดเดอร์มักต้องฝากหลักประกันแยกกันที่ Hyperliquid, Aave, Lighter, Morpho, Variational และ Kamino ซึ่งไม่มีประสิทธิภาพด้านเงินทุนอย่างมาก และปัญหาจะแย่ลงเมื่อหุ้นโทเค็น พันธบัตรรัฐบาล สินเชื่อเอกชน และ RWA อื่น ๆ ขึ้นมาบนเชน กองทุนที่ long หุ้นโทเค็นในสถานที่หนึ่งและ short สัญญาถาวรดัชนีในอีกสถานที่หนึ่ง ไม่ควรต้องวางหลักประกันเต็มจำนวนสำหรับทั้งสองสถานะ หากความเสี่ยงบางส่วนหักล้างกัน
การสร้างซอฟต์แวร์ที่จัดการทั้งหมดนี้กำลังง่ายขึ้นเรื่อย ๆ ส่วนที่ยากคือการมีงบดุลเพื่อจัดหาเงินทุนให้กับสถานะเหล่านี้ ลดต้นทุนเงินทุน และความเชี่ยวชาญด้านการจัดการความเสี่ยงเพื่อหลีกเลี่ยงการถูกบังคับขาย เมื่อเวลาผ่านไป PB ที่มีเงินทุนถูกกว่าสามารถเสนอเงื่อนไขการจัดหาเงินทุนที่ดีกว่า ดึงดูดลูกค้ามากขึ้น และใช้ขนาดนั้นเพื่อให้ได้เงินทุนที่ถูกกว่า โดยรวมแล้ว ธุรกิจนี้ควรมีผลตอบแทนต่อขนาดที่ดี
การหนุนหลังความเสี่ยงของโปรโตคอล DeFi
วิธีที่สองที่เงินทุนทำหน้าที่เป็นคูเมืองคือการหนุนหลังความเสี่ยง ซึ่งเชื่อมโยงโดยตรงกับบทความก่อนหน้าของเราเกี่ยวกับการจัดการความเสี่ยงของ DAO ใน DeFi ซึ่งเราโต้แย้งว่าโทเค็นที่เกี่ยวข้องกับโปรโตคอลที่ไม่จัดการความเสี่ยงนั้นถูกกำจัดโดยการ fork ได้ง่ายกว่าโปรโตคอลที่มีการจัดการความเสี่ยง
ตัวอย่างเช่น ดูคลัง HLP ของ Hyperliquid ซึ่งให้สภาพคล่องผ่านการดูแลสภาพคล่องและการรับช่วงสถานะที่ถูกบังคับขาย ผู้ฝากแบ่งปันกำไรแต่ก็รับความเสียหายด้วย ในเดือนมีนาคม 2025 HLP สูญเสียประมาณ 4 ล้านดอลลาร์เมื่อปิดสถานะ ETH ขนาดใหญ่ และเหตุการณ์ JELLYJELLY ที่ตามมาทำให้มันเผชิญความเสี่ยงเพิ่มเติม ทั้งสองกรณีแสดงให้เห็นว่าทำไมกองทุนประกันของ DEX อนุพันธ์จึงสำคัญ Umbrella ของ Aave มีจุดประสงค์คล้ายกัน โดยให้ผู้ใช้รับผลตอบแทนเพื่อแลกกับการหนุนหลังหนี้เสีย
ใครก็ตามสามารถ fork สัญญา HLP หรือ Umbrella ได้ แต่ไม่สามารถ fork เงินทุนในนั้นได้ ปัญหาคือเงินทุนนี้เป็นของบุคคลที่สาม และผู้ฝากอาจจากไปหากพบผลตอบแทนที่ดีกว่า ข้อโต้แย้งคือ เงินทุนบางส่วนมีความเหนียวแน่น เพราะอาจมีการทับซ้อนระหว่างผู้ถือโทเค็นและผู้ฝาก ตัวอย่างเช่น ผู้ถือ HYPE อาจเก็บเงินดอลลาร์บางส่วนไว้ใน HLP เพื่อทำให้ตลาดแลกเปลี่ยนปลอดภัยขึ้นและปกป้องการลงทุนโทเค็นของตน
เวอร์ชันที่ยั่งยืนที่สุดของกลยุทธ์นี้คืองบดุลของโปรโตคอลเอง ซึ่งสร้างจากกำไรสะสม เงินทุนนี้จะไม่เดินออกไปเพื่อไล่ตามผลตอบแทนหรือโปรแกรมคะแนนที่ใหม่กว่าและโดดเด่นกว่า
Binance อธิบายเมื่อเร็ว ๆ นี้ว่าทำไมแนวทางนี้จึงสำคัญ หลังจากสูญเสีย 6.3 พันล้านดอลลาร์จากการแฮ็กเมื่อวันที่ 29 ตุลาคม มันใช้เงินสำรอง SAFU และเงินทุนของบริษัท (ส่วนใหญ่เป็นอย่างหลัง) เพื่อชดเชยความเสียหาย เปิดการถอนเงินอีกครั้งภายในไม่กี่วัน และสุดท้ายมีสินทรัพย์ไหลออกสุทธิเพียง 3% ยังเร็วเกินไป แต่การตีความจนถึงตอนนี้คือ งบดุลที่ถูกรับรู้ช่วยป้องกันการแห่ถอน
เมื่อ DeFi เข้าสู่สินเชื่อเอกชน หุ้นโทเค็น และ RWA อื่น ๆ ความต้องการประกันและเงินทุนร่วมลงทุนจะเติบโตอย่างต่อเนื่อง ผลลัพธ์สุดท้ายคือ โปรโตคอลที่ให้และจัดการเงินทุนจริงจะจับมูลค่าได้มากกว่าโปรโตคอลที่ส่งมอบซอฟต์แวร์เพียงอย่างเดียว
คูเมืองที่สาม: ข้อมูลเฉพาะ
คูเมืองที่สามคือข้อมูล แต่มีเงื่อนไข DeFi สร้างขึ้นบนแนวคิดที่ว่าข้อมูลทางการเงินควรเปิดเผย ซึ่งทำงานได้ดีสำหรับสถานการณ์เช่นการให้กู้ยืมโดยใช้สินทรัพย์คริปโตเป็นหลักประกันและการซื้อขายสปอต อย่างไรก็ตาม เมื่อ RWA ขึ้นมาบนเชนมากขึ้น เราจะเห็นธุรกิจที่สร้างขึ้นจากข้อมูลที่ไม่เปิดเผยมากขึ้น คูเมืองนี้รวมข้อมูลเฉพาะเข้ากับความสามารถในการใช้ข้อมูลนั้นเพื่อรับประกันความเสี่ยง
ผู้คัดสรรสินเชื่อ
การให้กู้ยืมเป็นพื้นที่ที่ชัดเจนที่สุดที่สิ่งนี้ปรากฏขึ้นก่อน ผู้คัดสรรบนแพลตฟอร์มอย่าง Morpho, Kamino และ Euler ประเมินความเสี่ยงในนามของเงินทุนของผู้ฝาก ปัจจุบันมีขนาด 9.5 พันล้านดอลลาร์:
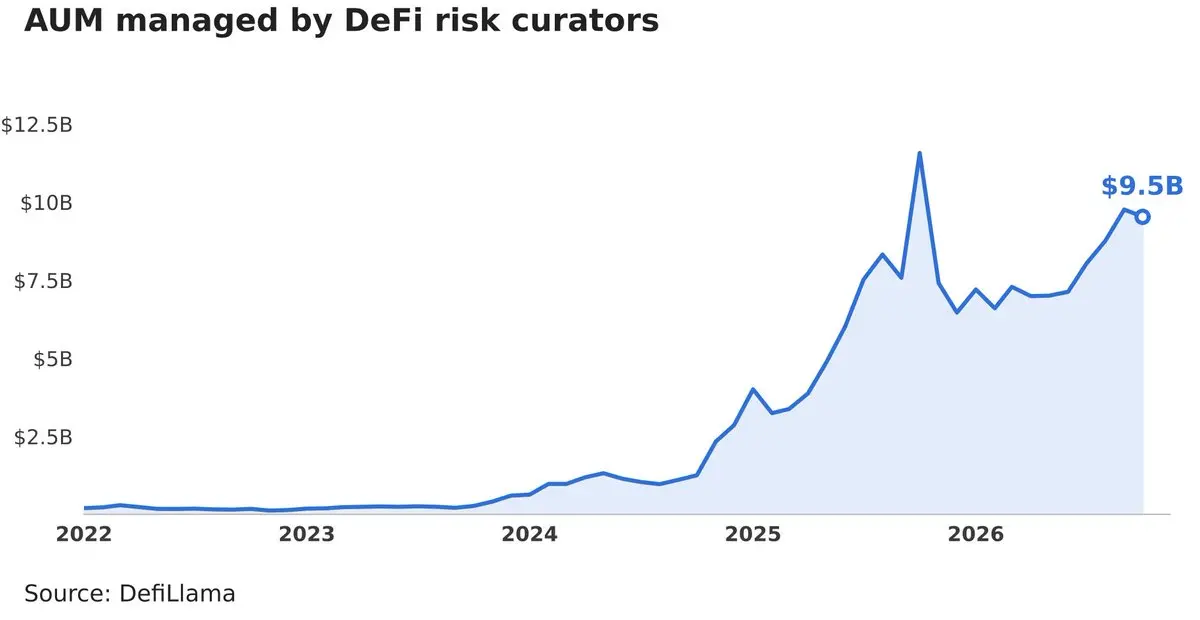
ผู้คัดสรรเหล่านี้ได้รับอำนาจควบคุมที่จำกัดในสัญญาอัจฉริยะของคลัง เพื่อปรับการจัดสรรเงินทุนไปยังตลาดการให้กู้ยืมต่าง ๆ ตั้งค่าพารามิเตอร์ความเสี่ยง และตรวจสอบสถานะหลักประกัน แม้จะจัดการรวม 9.5 พันล้านดอลลาร์ แต่รายได้ที่สร้างขึ้นต่ำมาก โดยเฉพาะเมื่อเทียบกับผู้จัดการสินทรัพย์แบบดั้งเดิมที่มีดุลยพินิจและความรับผิดชอบมากกว่า อันที่จริง ผู้คัดสรรหลายรายไม่คิดค่าธรรมเนียมเลย Steakhouse Financial ซึ่งเป็นผู้คัดสรรความเสี่ยง DeFi ที่ใหญ่ที่สุดตาม AUM เรียกเก็บค่าธรรมเนียมการจัดการ 22 basis points จากสินทรัพย์ที่จัดการ ในขณะที่ค่าธรรมเนียมเฉลี่ยของผู้คัดสรรคือ 19 basis points
ส่วนหนึ่งเป็นเพราะผลตอบแทนที่ปรับความเสี่ยงแล้วใน DeFi ไม่น่าดึงดูดในปัจจุบัน (อาจส่วนหนึ่งมาจากเงินทุนที่ไม่ได้ใช้งานติดอยู่ใน Aave) อีกเหตุผลหนึ่งคือ Morpho และ Kamino ได้ทำให้ชั้นคลังเป็นเนื้อเดียวกันและวางตำแหน่งระหว่างผู้คัดสรรและผู้ฝาก ซึ่งย้อนกลับไปที่ข้อโต้แย้งของเราเกี่ยวกับการจัดจำหน่าย
แต่ปัญหาที่ใหญ่กว่าคือ ผู้คัดสรรส่วนใหญ่ใช้ข้อมูลเดียวกัน หากคุณกู้ยืมโดยใช้ ETH หรือ BTC เป็นหลักประกัน ราคา กฎการชำระบัญชี และหลักประกันล้วนเปิดเผย AI ทำให้การจำลองแบบจำลองความเสี่ยงเป็นเรื่องง่าย ทำให้ผู้คัดสรรแข่งขันได้เฉพาะในด้านวิจารณญาณ (เช่น การรับความเสี่ยง ซึ่งส่วนใหญ่ถูกกำหนดไว้ล่วงหน้าโดยอัลกอริทึม) และประวัติผลงาน ในช่วงเวลาที่ยาวนานพอ สิ่งนี้จะกดดันค่าธรรมเนียมอย่างหลีกเลี่ยงไม่ได้
เปรียบเทียบกับ OnRe บริษัทประกันภัยต่อบนเชนที่ระดมทุนจากนักลงทุนเพื่อรับประกันความเสี่ยงด้านประกันภัยในโลกจริง ในการทำเช่นนั้น มันต้องการข้อมูลการเคลมในอดีต ความน่าจะเป็นของการสูญเสีย และสัญญาประกันภัยเอง ยังไม่ต้องพูดถึง มันต้องการคนที่เข้าใจข้อมูลเหล่านี้ สิ่งเหล่านี้ไม่ได้อยู่บน block explorer และโมเดลล้ำสมัยที่ไม่สามารถเข้าถึงบัญชีแยกประเภทการประกันภัยต่อ ไม่ว่าจะฉลาดแค่ไหน ก็ไม่สามารถรับประกันภัยให้มันได้
นี่คือเหตุผลที่ OnRe สามารถเรียกเก็บค่าธรรมเนียมการจัดการ 75 basis points บวก 20% ของผลตอบแทน เมื่อคำนวณจากผลตอบแทนปัจจุบัน นี่เทียบเท่าประมาณ 3% ต่อปี ซึ่งสูงกว่าค่าเฉลี่ยของผู้คัดสรรความเสี่ยง DeFi ถึง 16 เท่า
ธุรกิจเหล่านี้แตกต่างกัน มีความเสี่ยงต่างกัน และส่วนหนึ่งของค่าธรรมเนียมพรีเมียมสะท้อนถึงสภาพคล่องที่ต่ำและความเป็นไปได้ของการขาดทุน แต่นั่นเป็นส่วนหนึ่งของประเด็น ธุรกิจที่มีข้อมูลเฉพาะ ความเชี่ยวชาญด้านการรับประกันภัย และความสัมพันธ์สามารถเรียกเก็บค่าธรรมเนียมที่สูงกว่ามาก หากคุณมีข้อมูลและเครื่องมือเหมือนกับคนอื่น คุณมีแนวโน้มที่จะกลายเป็นผลิตภัณฑ์สินค้าโภคภัณฑ์ในที่สุด
ทั้งหมดนี้หมายความว่าอย่างไรต่อการจับมูลค่า?
L1 และ L2
การตีความแบบเหยียดหยามคือ โทเค็นโครงสร้างพื้นฐานอย่าง L1 และ L2 อยู่ในสถานการณ์ที่ยากลำบาก เหตุผลคือ บล็อกเชนในอดีตให้คูเมืองสองในสามประการแก่แอปพลิเคชัน DeFi ใหม่: การจัดจำหน่ายและเงินทุน
ในอดีต บล็อกเชนมีข้อได้เปรียบด้านการจัดจำหน่าย เพราะผู้ใช้ DeFi เก็บสินทรัพย์ไว้บนเชนที่พวกเขาใช้งานมากที่สุด หากคุณสร้างบน Ethereum คุณเข้าถึงผู้ใช้ Ethereum ได้ หากคุณสร้างบน Solana คุณเข้าถึงผู้ใช้ Solana ได้ หากคุณสร้าง Uniswap, Compound, Aave, Kamino หรือ MakerDAO ตั้งแต่เริ่มต้น สิ่งนี้สำคัญอย่างยิ่ง คุณไม่มีลูกค้าเดิม ไม่มีสินทรัพย์ ไม่มีความสัมพันธ์ทางการเงิน ดังนั้นการเปิดตัวในระบบนิเวศที่ผู้ใช้มีอยู่แล้วทำให้การเริ่มต้นง่ายขึ้นมาก
อย่างไรก็ตาม การปรับปรุง interoperability กำลังบั่นทอนสิ่งนี้ ปัจจุบัน ผู้ใช้ fomo สามารถเริ่มต้นผ่านแอปพลิเคชันของตนและซื้อขายสินทรัพย์ใด ๆ บนเชนใดก็ได้โดยไม่ต้องคิดด้วยซ้ำ นอกจากนี้ ผู้ใช้ใหม่จำนวนมากขึ้นจะเข้าสู่ DeFi ผ่านบริษัทฟินเทคอย่าง Revolut, Nubank และ Robinhood ซึ่งมีลูกค้าหลายสิบล้านรายอยู่แล้วและไม่จำเป็นต้องมีกระเป๋าเงินที่ฝากเงินแล้วเพื่อเข้าถึง
L1 ยังให้เงินทุนผ่านผลกระทบความมั่งคั่งของระบบนิเวศ เมื่อราคา SOL และ ETH สูงขึ้น ผู้ใช้มีเงินมากขึ้นที่จะจัดสรรไปยังแอปพลิเคชันบนเชนเหล่านี้ หลังจากนั้น เงินทุนมักจะอยู่ต่อ เพราะการใช้สะพานข้ามเชนนั้นเจ็บปวด และผู้ใช้มักมีลักษณะชนเผ่า อย่างไรก็ตาม ตอนนี้การใช้สะพานข้ามเชนง่ายขึ้น และเงินทุนกำลังเข้ามาผ่าน stablecoin/สินทรัพย์โทเค็น/สถาบัน ซึ่งลดการพึ่งพาผลกระทบความมั่งคั่งของโทเค็นใดโทเค็นหนึ่งสำหรับโปรโตคอลใหม่ ผู้ออก RWA ก็ต้องการเปิดตัวบนทุกเชนเช่นกัน อย่างที่เราเห็นจาก Securitize, Superstate และ Ondo
ในด้านข้อมูล ไม่เคยมีคูเมืองมากนัก ข้อมูลทางการเงินบนเชนเกือบทั้งหมดเปิดเผย ดังนั้นเชนและแอปพลิเคชันจึงไม่เคยมีข้อมูลเฉพาะมากพอที่จะป้องกัน
AI ยังกัดกร่อนข้อได้เปรียบทางประวัติศาสตร์อีกประการของบล็อกเชน: ระบบนิเวศนักพัฒนา หนึ่งในข้อได้เปรียบที่ใหญ่ที่สุดของ Ethereum เหนือเชนใหม่กว่าอย่าง Solana หรือ Aptos คือเครื่องมือที่สมบูรณ์ ไลบรารีที่ผ่านการตรวจสอบ และการผสานรวม อย่างไรก็ตาม เมื่อ AI ทำให้การย้ายแอปพลิเคชันระหว่าง VM ต่าง ๆ ง่ายขึ้น ความสำคัญของข้อได้เปรียบนี้ก็ลดลง
ในวงกว้าง เชนทั่วไปกำลังสูญเสียข้อได้เปรียบด้านการจัดจำหน่ายและเงินทุน และคูเมืองด้านข้อมูลก็มีน้อยอยู่แล้ว ซึ่งหมายความว่าพวกเขาแข่งขันกันด้านการดำเนินการและการชำระราคาเป็นหลัก ในขณะที่พื้นที่บล็อกมีเพียงพอ และค่าธรรมเนียมลดลงอย่างต่อเนื่อง
อย่างไรก็ตาม นี่ไม่ได้หมายความว่าเชนไม่มีมูลค่า อย่างที่ Tushar อธิบายไว้ในการพูดบนเวทีเมื่อไม่กี่ปีก่อน โทเค็น L1 เป็นสินทรัพย์ทุน สินทรัพย์โภคภัณฑ์ และแหล่งเก็บมูลค่า หาก Solana ประมวลผลการชำระเงิน 1 พันล้านรายการต่อวันที่ค่าธรรมเนียม 1 เซนต์ต่อรายการ นั่นจะเป็นค่าธรรมเนียม 3.65 พันล้านดอลลาร์ต่อปี ดังที่แสดงในกราฟด้านล่าง ปริมาณธุรกรรมยังคงเติบโต:
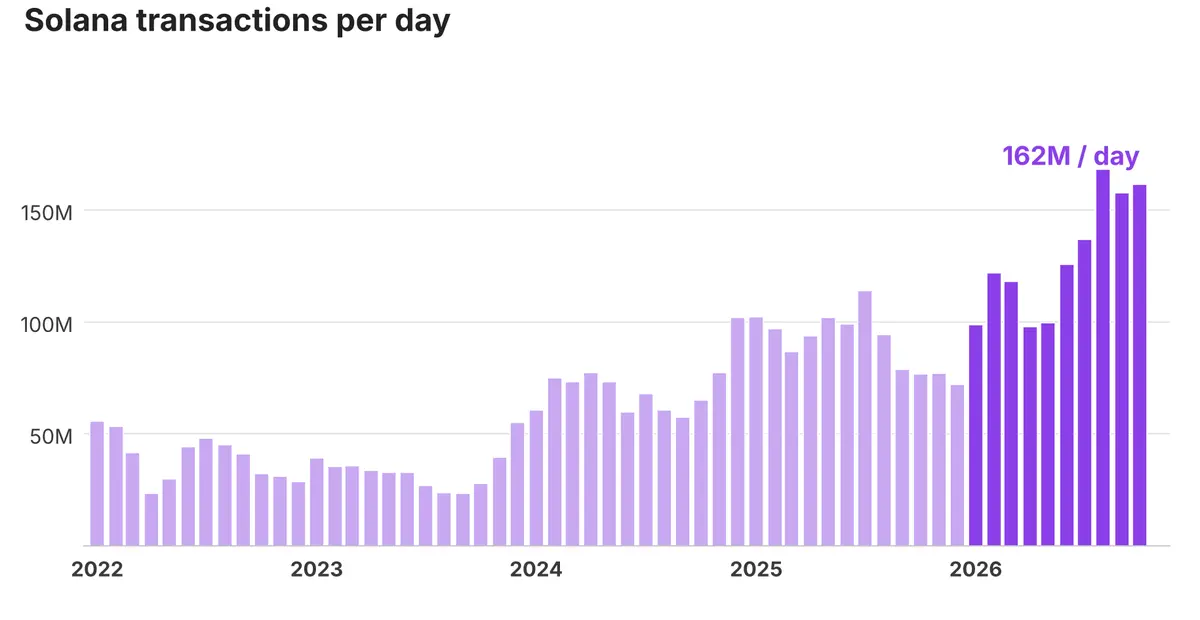
ที่มา: Blockworks Research
ข้อสรุปคือ เหตุผลที่พวกเขามีมูลค่าอาจแตกต่างอย่างมากจากที่นักลงทุนคาดไว้ในตอนแรก
แอปพลิเคชันและโปรโตคอล
สำหรับแอปพลิเคชัน ธุรกิจที่จับมูลค่าได้มากที่สุดคือธุรกิจที่มีคูเมืองอย่างน้อยหนึ่งในสามประการ: การจัดจำหน่ายผ่านความสัมพันธ์ลูกค้าโดยตรงที่ย้ายยาก (เช่น Robinhood หรือ Hyperliquid); เงินทุนผ่านงบดุลที่สามารถดูดซับความเสียหาย; หรือข้อมูลผ่านความสามารถในการรับประกันความเสี่ยงที่ผู้อื่นรับประกันไม่ได้ ทั้งสามประการนี้เลียนแบบได้ยากกว่าซอฟต์แวร์ ไม่ว่าโมเดลจะเก่งแค่ไหนก็ตาม
เราไม่คิดว่ามูลค่าจะไหลไปที่หุ้นหรือโทเค็นสำคัญ มุมมองของเราคือ มูลค่าจะไหลไปที่ทั้งสองอย่าง แนวทางและข้อเสนอร่างกฎของ SEC ล่าสุดได้วางเส้นทางที่สอดคล้องกับกฎระเบียบสำหรับโทเค็นในการจับมูลค่า และเราตั้งใจที่จะลงทุนในโอกาสเหล่านี้อย่างเต็มที่ สิ่งที่สำคัญจริง ๆ คือ ธุรกิจ (โทเค็นหรือหุ้น) ควบคุมความขาดแคลนบางรูปแบบหรือไม่ จึงมีอำนาจกำหนดราคา และสามารถแปลงเป็นผลตอบแทนให้กับนักลงทุนได้หรือไม่ ไม่ว่าเครื่องมือจะเป็นรูปแบบใด
เมื่อกิจกรรมทางการเงินขึ้นมาบนเชนมากขึ้น ช่องว่างระหว่างโปรโตคอลที่มีคูเมืองกับโปรโตคอลที่มีเพียงซอฟต์แวร์จะกว้างขึ้น ในฐานะหนึ่งในนักลงทุนรายใหญ่ที่สุดในพื้นที่นี้ เราใช้เวลามากในการหาว่าโครงการใดในสแต็กเทคโนโลยีที่มีคูเมืองเหล่านี้และสามารถรักษามันไว้ได้
ทั้งหมดนี้ไม่เอื้อต่อผู้เล่นเดิมหรือ?
ข้อสรุปที่สมเหตุสมผลจากทั้งหมดข้างต้นคือ ผู้เล่นเดิมจะชนะ Robinhood มีลูกค้า Goldman Sachs มีเงินทุนมากกว่า PB ของ DeFi ใด ๆ และ Moody's มีข้อมูลและใบอนุญาต หากซอฟต์แวร์กำลังกลายเป็นของฟรี และคูเมืองเป็นส่วนที่แพง บริษัทที่มีคูเมืองเหล่านี้อยู่แล้วควรได้เปรียบ
แต่สตาร์ทอัปยังมีข้อได้เปรียบหนึ่ง: พวกเขาเต็มใจรับความเสี่ยงที่ผู้เล่นเดิมไม่เต็มใจรับ ส่วนหนึ่งเป็นเพราะ AI มีบทบาทสองด้านที่นี่ มันทำให้ Robinhood เปิดตัว DEX ได้ในสุดสัปดาห์ด้วยเครื่องมือชุดเดียวกัน และยังทำให้สตาร์ทอัปสามคนทำสิ่งเดียวกันได้ เมื่อต้นทุนการสร้างผลิตภัณฑ์ที่น่าเชื่อถือลดลง โอกาสที่แท้จริงของสตาร์ทอัปคือการไล่ตามตลาดและลูกค้าที่ผู้เล่นเดิมไม่เต็มใจไล่ตาม
มีกรณีศึกษาที่น่าสนใจหลายกรณีแล้ว
Ethena สร้างผลิตภัณฑ์ดอลลาร์สังเคราะห์จากกลยุทธ์การป้องกันความเสี่ยงแบบ Delta-neutral ซึ่งเป็นกลยุทธ์ที่บริษัทแบบดั้งเดิมเข้าใจชัดเจน (basis trade) แต่พวกเขาไม่สามารถหรือไม่เต็มใจนำไปใช้กับตลาดแลกเปลี่ยนคริปโต ตอนนี้พวกเขาขยายขนาดเป็น AUM 5.4 พันล้านดอลลาร์แล้ว
Pump.fun และ fomo ผงาดขึ้นด้วยการสร้างประสบการณ์การซื้อขายใหม่ทั้งหมดในประเภทสินทรัพย์ใหม่ (memecoin) และสร้างการจัดจำหน่ายที่สำคัญรอบลิ่มนี้ ตอนนี้พวกเขาเป็นสองเรื่องราวความสำเร็จที่ใหญ่ที่สุดในวัฏจักรคริปโตนี้
Hyperliquid เข้าสู่ตลาดอนุพันธ์ที่ Binance, Bybit และ OKX ครองอยู่ และคว้าส่วนแบ่งตลาดอย่างรวดเร็ว มันยังเปิดตัวสัญญาถาวรสำหรับบริษัทก่อน IPO อย่าง OpenAI และ Anthropic ซึ่งตลาดแลกเปลี่ยนแบบดั้งเดิมไม่ทำ ตลาดเหล่านี้ดึงดูดเทรดเดอร์ใหม่และสภาพคล่อง อย่างที่คุณเห็นในกระเป๋าเงินที่สร้างขึ้นในวัน IPO ของ SpaceX:
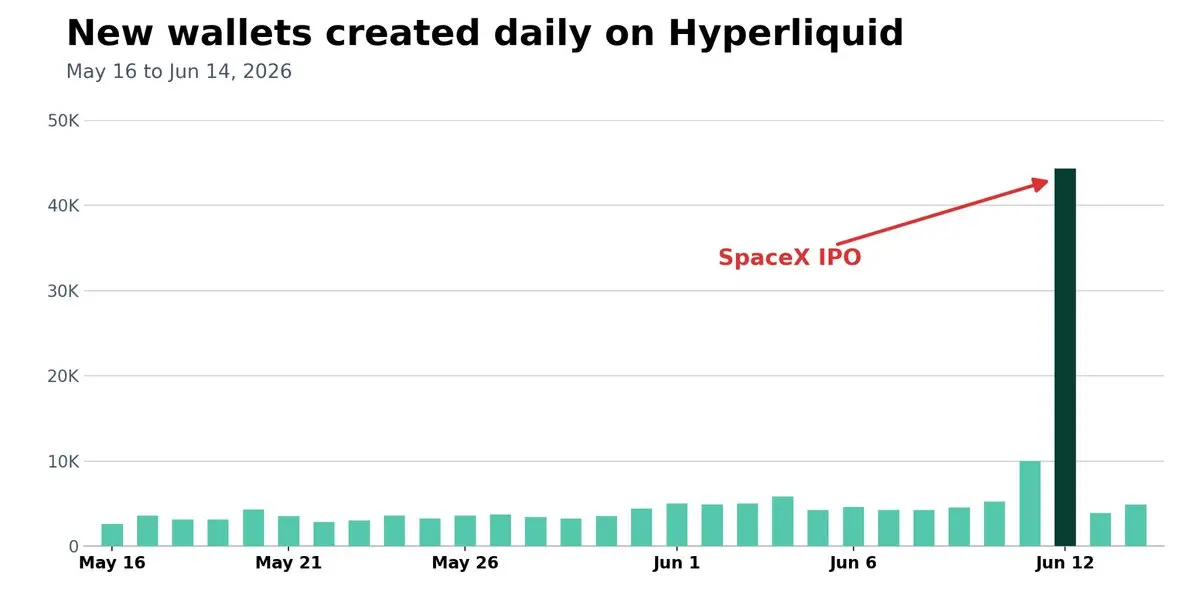
ที่มา: HyperTracker
ในด้านเงินทุน Project 0 ให้เงินทุนสำหรับหลักประกัน DeFi ที่ธนาคารเอกชนแบบดั้งเดิมไม่ยอมรับเป็นหลักประกันเงินกู้ ในด้านข้อมูลเฉพาะ USD.ai สามารถรับประกันสินเชื่อที่ค้ำประกันด้วย GPU ซึ่งเป็นประเภทสินทรัพย์ที่ธนาคารแทบไม่มีประสบการณ์
จุดร่วมคือ ธุรกิจเหล่านี้กำลังไล่ตามตลาดที่ผู้เล่นเดิมไม่ให้บริการ ไม่ว่าจะเป็นเพราะกฎระเบียบ ความซับซ้อนในการดำเนินงาน ความเสี่ยงด้านชื่อเสียง หรือเพียงเพราะโอกาสดูเล็กเกินไป สำหรับสตาร์ทอัป จะมีช่องว่างสำหรับการแข่งขันแบบไม่สมมาตรเสมอ อย่างที่เราเห็นตลอดประวัติศาสตร์คริปโต และคาดว่าจะเห็นต่อไป
นี่คือเหตุผลที่การผสมผสานระหว่าง AI และ DeFi น่าสนใจมาก AI กำลังลดต้นทุนการสร้างผลิตภัณฑ์ทางการเงินอย่างมาก และ DeFi ช่วยให้สตาร์ทอัปเข้าถึงลูกค้าและเงินทุนได้โดยไม่ต้องสร้างสแต็กการเงินทั้งหมดใหม่
แน่นอนว่า ความสามารถในการรับความเสี่ยงไม่ใช่คูเมืองที่ยั่งยืนในตัวเอง กฎระเบียบจะตามทัน และเมื่อตลาดได้รับการพิสูจน์แล้ว ผู้เล่นเดิมจะตามมา (ดูตลาดสปอต BTC) แต่สตาร์ทอัปไม่จำเป็นต้องมีคูเมืองตั้งแต่วันแรก พวกเขาแค่ต้องการช่องว่างที่ผู้เล่นเดิมจะไม่ไล่ตาม และเวลามากพอที่จะเปลี่ยนมันเป็นหนึ่งในสามคูเมือง (หรือหลายคูเมือง) จากนั้นก็เติบโตแบบทบต้นจากจุดนั้น
สรุป
เราเชื่อว่าในทศวรรษหน้า กิจกรรมทางการเงินมูลค่าหลายล้านล้านดอลลาร์จะขึ้นมาบนเชน และ AI จะทำให้การสร้างผลิตภัณฑ์ที่ให้บริการกิจกรรมเหล่านี้ง่ายกว่าที่เคย
อย่างไรก็ตาม แม้ว่าซอฟต์แวร์กำลังกลายเป็นสินค้าโภคภัณฑ์ แต่สิ่งที่ทำให้ธุรกิจการเงินมีค่าไม่ได้เป็นเช่นนั้น ลูกค้า เงินทุน และข้อมูลเฉพาะยังคงหาได้ยาก และบริษัทที่ควบคุมสิ่งเหล่านี้จะมีอำนาจกำหนดราคา
นี่คือเหตุผลที่เรามองโลกในแง่ดีอย่างมากเกี่ยวกับบริษัท DeFi รุ่นต่อไป เมื่อเครื่องมือนักพัฒนา AI แพร่หลาย สตาร์ทอัปสามารถแข่งขันกับผู้เล่นเดิมได้เร็วและถูกกว่าที่เคย เมื่อบริษัทใหม่สร้างคูเมืองหนึ่งในนี้ได้ มันก็สามารถสร้างธุรกิจที่ยั่งยืนอย่างยิ่ง
ท้ายที่สุด คุณสามารถ fork โค้ดและสร้างมันด้วยโมเดล AI ล่าสุดและทรงพลังที่สุด แต่คุณไม่สามารถสร้างคูเมืองใด ๆ เหล่านี้ได้ง่าย ๆ และนั่นคือโอกาสของเราในฐานะนักลงทุนคริปโต
เนื้อหานี้จัดทำขึ้นโดยมีวัตถุประสงค์เพื่อแจ้งข้อมูลและให้ความรู้เท่านั้น และไม่ถือว่าเป็นคำแนะนำด้านการลงทุนที่เกี่ยวข้องกับ BTCC แต่อย่างใด BTCC ใช้ความพยายามอย่างเต็มที่ แต่ไม่สามารถรับประกันความจริงแท้ ความถูกต้อง หรือความเป็นต้นฉบับของเนื้อหาข้างต้นได้